


История эволюции Social Trading за 26 лет
Автор: JamesX
Первое исследование, позволившее количественно оценить этот процесс, поступило из общественного чата под названием Activetrader. Авторы сохранили логи переписки за период с 2000 по 2003 год, идентифицировав около девяти тысяч сделок с участием 676 трейдеров. Участники указывали в никнеймах активы, которые они только что купили или продали, а система фиксировала время сообщений до минуты. Позднее исследователи выяснили, что после публикации покупки или продажи в чате следующие ордера чаще совпадали по направлению. Вероятность совпадения направления выросла на 40,7%.
Тогдашний метод копирования был довольно громоздким. Один пользователь отправлял заявку, другой видел её, затем переключался в свой торговый терминал и заново вводил ордер. Между этими двумя шагами проходили несколько минут и целый комплекс самостоятельных размышлений. Был ли фактически исполнен ордер автора поста, каков был размер его позиции — читатели редко могли это проверить. Последующие видели лишь строчку текста, но принимали на себя полный риск своего счета.
Сегодня, открывая приложение FOMO, вы видите, как весь этот процесс сжат до экрана смартфона. Пользователь может отслеживать публичные сделки и историческую результативность, подписываться на определенного трейдера, получать уведомления и переходить на страницу активов для совершения операций. Действия, ранее разрывавшие чаты и торговые терминалы, теперь занимают всего несколько кликов.
Эти двадцать лет изменений отражают вопрос о том, как распределяются доверие и исполнение. Ранние пользователи опирались преимущественно на никнеймы, скриншоты и коллективную память. Позже платформы подключили реальные счета и начали автоматически исполнять сделки за последователей. Централизованные криптобиржи (CEX) внедрили ранжированные таблицы лидеров и систему распределения прибыли. На этапе FOMO публичные сделки, кошельки в блокчейне и информационные ленты объединены, при этом финальное подтверждение каждой операции по-прежнему обычно остается за пользователем.
Чем ближе технологии к самому процессу торговли, тем конкретнее становятся споры вокруг социального трейдинга. Как рассчитывается кривая доходности, какие типы риска поощряет рейтинг — эти правила первыми определяют, кого видит пользователь. После поступления сигнала на счет задержки, проскальзывание и комиссии заставляют один и тот же сигнал давать разные результаты на практике. То, как платформы зарабатывают, и как регуляторы распределяют ответственность, в конечном итоге сводится к одному вопросу: кто фактически принимает решения после того, как пользователь нажал кнопку «следовать».
От Activetrader до FOMO продукт постоянно сокращает дистанцию между двумя действиями: наблюдением за чужой торговлей и изменением собственного капитала. Чем короче дистанция, тем очевиднее удобство, но тем меньше времени у последователя остается на собственную оценку ситуации.
Записи о сделках впервые стали контентом

Рисунок 1. Торговый зал Senior Traders Нью-Йоркской фондовой биржи в 2001 году. Трейдинг уже перешел в эпоху экранов, открытые обсуждения и запись личной торговой активности начали выходить из офлайна в интернет.
Ранний интернет не изобрел слепоое следование за сигналами с нуля. Слухи в брокерских офисах, рекомендации в газетах, платные рассылки и телешоу об акциях давно выполняли схожие задачи. Интернет изменил скорость и то, кто вообще может стать лидером мнений в торговле.
В чатах и форумах обычный трейдер мог непрерывно публиковать свои операции. Ему не требовалось звание управляющего фондом или предварительное согласие средств массовой информации. Достаточно было нескольким случайным успехам, чтобы ник запомнили. Люди начали спрашивать, какой актив купить следующим, готовы платить за более быстрые сигналы или просто копировать его ходы.
Такие записи «live-торговли» обладали сильным эффектом присутствия. После открытия позиции цена довольно быстро давала ответ. Однако между эффектом присутствия и реальной достоверностью все еще есть разница. Автор поста способен выбирать те сделки, которые выгодно показывать: прибыльные ордера выглядят эффектно на скриншотах, убыточные тонут в глубине истории чата. Узнать размер позиции крайне сложно. Те же 30% прибыли при тестовом депозите в $100 и при ставке почти всем капиталом несут совершенно разный уровень риска.
Проверяемая запись реальной торговли как минимум должна содержать время открытия, цену исполнения, объем позиции и историю закрытия. Необходимо также учитывать внесение и вывод средств, а также нереализованный убыток по открытым позициям. При отсутствии этих показателей кривая капитала легко рисуется красиво. Форумы того времени не могли провести верификацию за читателей, репутация держалась на непрерывной публикации, памяти сообщества и возрасте никнейма.
Появившаяся в 2007 году Covestor сделала шаг вперед. Она связала портфели пользователей напрямую с реальными брокерскими счетами, получая данные для записей сделок от поставщика данных. Сообщается, что в течение нескольких месяцев после запуска суммарный собственный капитал управляемых счетов достиг ста миллионов долларов. Эта цифра сама по себе не означает инвестиционного успеха. Ценность изменения продукта заключалась в способе фиксации: у трейдеров осталось меньше возможностей отбирать удачные скриншоты, а наблюдатели могли видеть более непрерывную историю.
В 2008 году Stocktwits начал работу как приложение поверх Twitter, используя касстэги вида $TICKER для организации рыночных обсуждений. Когда пользователи обсуждали Apple, они писали $AAPL, и система собирала связанные сообщения вместе. Это сделало разрозненные дискуссии удобными для поиска, позволяя трейдерам отслеживать изменение настроений вокруг конкретного актива. Ордера по-прежнему оставались в брокерском счете, а контент и исполнение были разделены по разным платформам.
Ранний социальный трейдинг двигался благодаря двум типам продуктов. Один отвечал за то, чтобы трейдеры могли говорить, второй — доказывать, что они действительно торгуют. Первый создавал социальные связи и распространение, второй обеспечивал непрерывную историю. Лишь когда платформы начали напрямую передавать торговые сигналы на счета, отрасль перешла к следующему этапу.
Система начала исполнять сделки за последователей
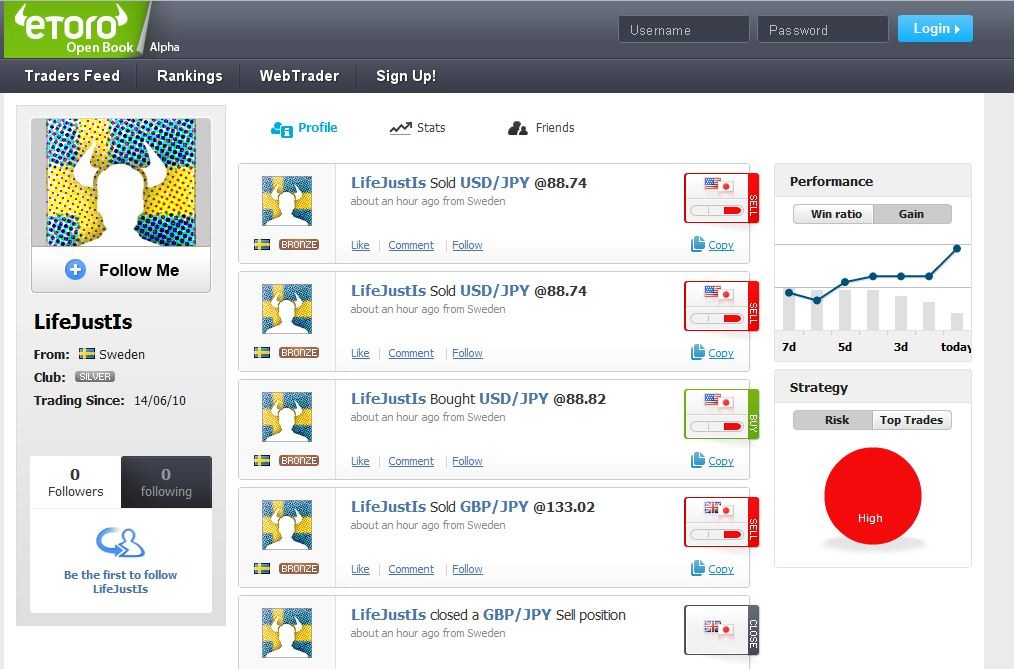
Рисунок 2. Ранний интерфейс eToro OpenBook в 2010 году. Лента, риски, доходность и кнопка Copy уже размещены на одной странице. Архивный скриншот интерфейса из Finance Magnates.
Копируемый трейдинг (Copy Trading) стремительно развивался на розничном рынке Forex благодаря прагматичным условиям. Forex открывается долго, инструменты относительно стандартизированы, направление, объем и стоп-лосс легко переводятся в машинные команды. Огромное количество розничных трейдеров уже использовали торговые терминалы на ПК, сервисам сигналов оставалось лишь настроить подключение счетов и forwarding ордеров.
ZuluTrade была основана в 2007 году, ее ранняя модель строилась вокруг поставщиков сигналов Forex. Трейдеры предоставляли сигналы, подписчики выбирали, кого копировать, а система дублировала сделки на счета брокеров, привязанных к подписчикам. В академической литературе ZuluTrade часто называют отправной точкой в истории платформ социального трейдинга. Этот ярлык «первого» стоит использовать с осторожностью. Кто-то определяет его через автоматическое дублирование, другие требуют наличия одновременно ленты новостей, публичного профиля и взаимодействия пользователей. Стоит изменить определение — и первопроходец меняется.
eToro выпустила OpenBook и CopyTrader в 2010 году. OpenBook интегрировал личные страницы трейдеров, обновления и отношения подписок в торговый продукт, а CopyTrader позволил пользователям копировать действия выбранных трейдеров. Ее влияние на последующие продукты огромно. Поставщики сигналов перестали быть просто списком цифр доходности: у них появились аватары, мнения и аудитория, они накапливали в рамках платформы свою публичную идентичность.
Исследование, охватившее период с июня 2010 по октябрь 2012 года, проанализировало более 28,5 миллионов сделок свыше 81 300 трейдеров с реальными средствами на крупной онлайн-платформе социального трейдинга. В выборке 31,8% сделок совершались независимо, 0,6% приходилось на одиночное Copy Trade, а 67,6% — на Mirror Trade. Механическое зеркалирование уже тогда составляло более двух третей всех операций. Многие до сих пор представляют социальный трейдинг как обмен идеями, но эти данные показывают другое: общение очень быстро превратилось в исполнение.
MetaQuotes встроила Trading Signals напрямую в MetaTrader 5 в 2012 году, позже поддержка была добавлена для MetaTrader 4. Пользователи выбирали сигнал внутри терминала, оплачивали подписку, а дальнейшие сделки автоматически копировались. Поставщики сигналов могли взимать ежемесячную плату. Платформа предоставляла графики роста, баланс счета, распределение по инструментам и соотношение покупок к продажам, позже добавив график Equity с учетом нереализованной прибыли/убытка и четко обозначив временную границу до и после подключения мониторинга счетов.
Сегодня эти функции кажутся обыденными, но тогда они решали реальные проблемы. Внезапное пополнение счета повышало баланс, но не увеличивало торговый потенциал. Если смотреть только на кривую баланса, внесение депозита можно ошибочно принять за прибыль. При наличии крупных позиций с плавающим убытком реализованная прибыль все равно может выглядеть достойно. Добавление MetaQuotes более полной статистики было попыткой закрыть дыры, изначально выявленные таблицами лидеров.
Автоматическое дублирование породило новые инженерные задачи. Поставщик торгует EURUSD, но брокер подписчика может называть тот же инструмент EURUSD.m. Минимальные объемы, плечо и котировки на разных площадках могут отличаться. При передаче сигнала системе приходится заниматься маппингом инструментов и конвертацией объемов. Позже MetaQuotes построила сеть виртуальных хостов рядом с серверами брокеров, чтобы сократить задержки. Пользователь нажимает одну кнопку подписки, а на заднем плане работает целая инфраструктура, поддерживающая максимально возможную синхронизацию между двумя счетами.
Эта структура быстро закрепилась. На платформе существуют Signal Provider (предоставляющие сигналы) и Follower (копирующие сделки). Трейдеры получают абонентскую плату или процент от прибыли, последователи получают автоматическое исполнение, платформа контролирует рейтинги и соединения. Сегодня Lead Trader, Master Trader и Copy Trader в централизованных криптобиржах (CEX) носят другие имена, но логика ролей существенно не изменилась.
Рейтинги производят доступных для выбора экспертов
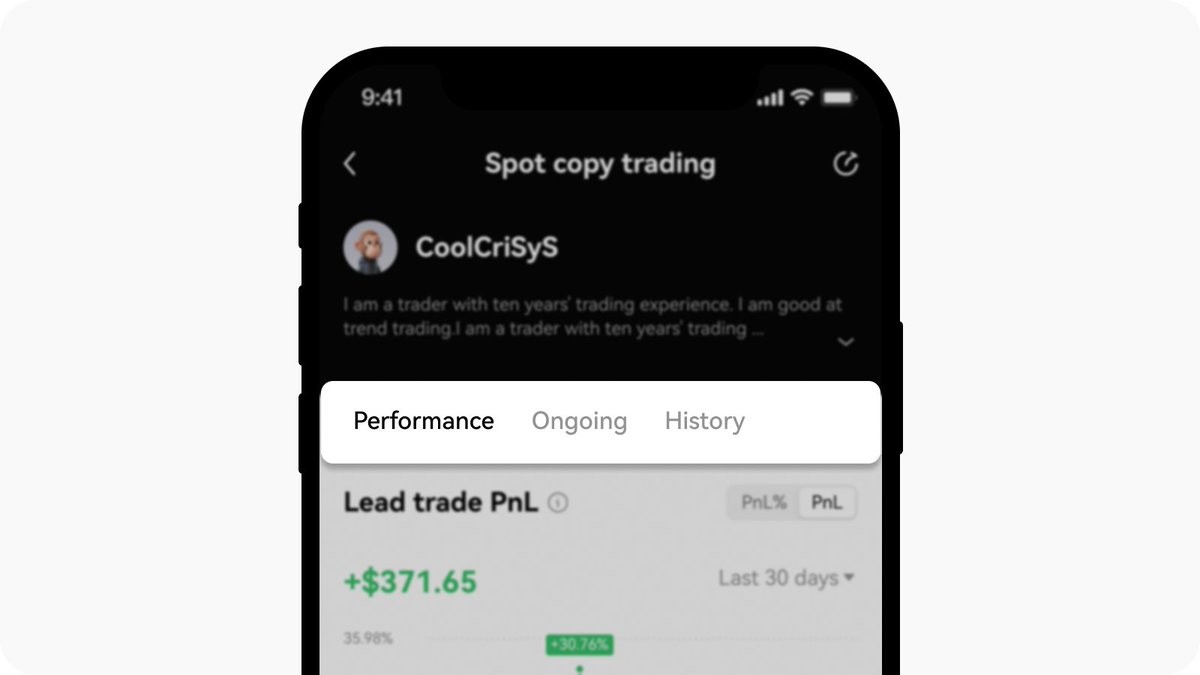
Рисунок 3. Страница производительности трейдеров на платформе OKX для копируемой торговли спотовыми парами. Доходность, история и текущие сделки сведены в сопоставимые метрики. Цифры на рисунке являются демонстрацией интерфейса и не отражают среднюю доходность. Источник: официальная справка OKX.
Когда на платформе оказываются тысячи трейдеров, первая проблема пользователя трансформируется. Он больше не мучается вопросом «кого копировать?», а вместо этого затрудняется выбором «кого именно?».
Таблица лидеров дает самое простое решение. Сверху располагаются те, кто показал максимальную недавнюю доходность, а рядом с аватаром высвечиваются общий профит, ROI, винрейт, максимальная просадка и количество последователей. Сложные стратегии сводятся к нескольким наборам цифр для сравнения. Новый пользователь, бросивший взгляд на список, легко испытывает иллюзию определенности. «Первое место surely лучше знает торговлю, чем тысячное».
Это предположение часто бывает слишком поспешным.
Допустим, оба трейдера заработали 30% за месяц. Первый использовал умеренное плечо, а промежуточная просадка составила всего 6%. Второй несколько раз приближался к маржин-колу, его максимальная просадка достигла 70%, но он восстановился за счет крупной последней позиции. Если смотреть только на месячный ROI, показатели одинаковы. Но если добавить просадку и объемы, последователь сталкивается с двумя принципиально разными результатами.
Винрейт тоже способен вводить в заблуждение. Стратегия, принеся прибыль 9 раз подряд по 2%, а на 10-й раз потеряв 30%, все равно покажет винрейт 90%. Итоговый PnL зависит от базовой суммы. Трейдер с капиталом в $100 000 заработает 5%, что в абсолютном выражении может превысить удвоение маленького счета. Ежедневные рейтинги предрасположены к краткосрочным всплескам, годовые списки часто оставляют тех, кто просто выжил дольше других. Пользователь видит только выживших; те, кто получил маржин-кол и покинули рынок, редко возвращаются в расчеты.
Уже существует множество исследований этой проблематики. Эмпирический анализ двух платформ социального трейдинга показал, что простое копирование трейдеров с максимальной кумулятивной доходностью приводит к плачевным результатам. Интеграция метрик риска, таких как коэффициент Шарпа, улучшила показатели. Однако с учетом торговых издержек и проверки через стандартные модели ценообразования активов, исследуемые стратегии следования не демонстрировали устойчивых аномальных доходностей. Количество подписчиков и сумма вложенного капитала также не формировали надежного сигнала «мудрости толпы».
Еще одно исследование, использовавшее данные о сделках и социальных связях на китайской платформе социального трейдинга, изучило поведение последователей сигналов. Результаты показали, что высокая частота торговли и предпочтения в отношении высоковолатильных акций распространяются по социальной сети. Последующие сделки, подверженные социальному обучению, работали хуже, чем решения, близкие к независимым.
Лабораторные эксперименты дали схожие выводы. Участники, наблюдавшие за теми, чье состояние росло быстрее всех в рейтинге, копировали их котировки, даже если эти лидеры не располагали дополнительной информацией, а рост состояния не доказывал торговых навыков. Другой эксперимент по Copy Trading выявил: простое отображение чужого успеха заставляет участников брать больше рисков, а добавление функции прямого копирования усиливает этот эффект.
Эти материалы не утверждают, что копируемая торговля гарантированно ведет к убыткам. Они показывают, что рейтинги отлично подходят для выявления тех, кто недавно выиграл ярко, но не могут доказать устойчивость его преимущества. Чем меньше информации показывает платформа, тем сильнее пользователь склонен заменять собственную оценку местом в списке.
Рейтинги также меняют самих трейдеров. Тот, кто торговал на собственные деньги, нес риски и получал прибыль исключительно для себя. Получив аудиторию, короткий ROI в таблице лидеров приносит более высокое место, а оно привлекает новые средства последователей и увеличивает долю прибыли трейдера. Стабильная стратегия с доходностью 8% может оказаться ниже в списке, чем трейдер с агрессивным удвоением позиции. Платформа никого не заставляет рисковать, Reward-структура сама задает направление прямо в интерфейсе.
Крипто-биржи (CEX) втянули лидеров мнений в структуру площадки
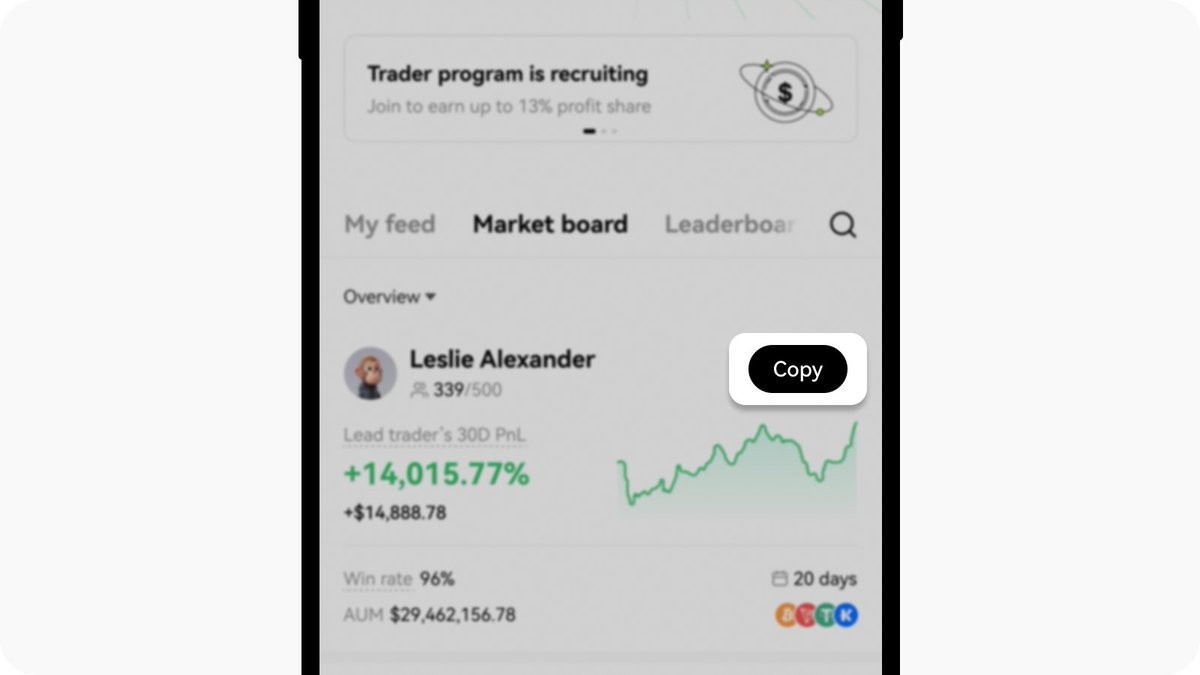
Рисунок 4. CEX объединяет PnL трейдера, винрейт, AUM, процент от прибыли и кнопку Copy в единую архитектурную модель. Учетные данные и цифры доходности приведены для демонстрации интерфейса. Источник: официальное руководство OKX по Copy Trading.
Крипто-рынок идеально подходит для масштабирования бизнеса лидеров мнений. Рынок работает круглосуточно, появляются новые монеты, движения цены часто завершаются за считанные часы. Перпетуальные контракты помещают длинные/короткие позиции и высокое плечо в один счет. Трейдеры привыкли общаться в Telegram, Discord и X, так что после публикации идеи читатель может моментально открыть биржу.
Ранний бизнес крипто-лидеров мнений существовал преимущественно вне пределов бирж. Администраторы каналов публиковали точки входа, стопы и тейки, а пользователи выставляли ордера самостоятельно. Бесплатные каналы привлекали внимание, платные предлагали более быстрые сигналы, а реферальные ссылки бирж генерировали комиссионные от объема торгов пользователей. В этой модели администратор заинтересован, чтобы сигналы выглядели рабочими, но также может быть заинтересован в большем количестве транзакций от подписчиков. Эти интересы иногда совпадают, а иногда конфликтуют.
CEX перенесли эту связь внутрь собственной экосистемы, решив ряд проблем. Записи о сделках приходят с одной биржи, поэтому платформа способна автоматически рассчитывать доходность. Открытие и закрытие позиций происходят внутри платформы, сигналу не нужно перепрыгивать через чаты и сторонние терминалы. Последователи могут задавать объем средств, процент дублирования и стопы. Трейдеры получают промо на главной и процент от прибыли.
Bitget официально утверждает, что запустила One-Click Copy Trade в 2020 году, назвав это первым решением в стиле «одно нажатие» от крупного крипто-обменника. Слово «первый» взято из внутренних заявлений Bitget, полезно для хронологии их продукта, но не является отраслевым вердиктом. К 2021 году Bitget уже открыто нанимала глобальных трейдеров-лидеров мнений. Обязанности трейдера формализовались: ему требовалось получить статус, соблюдать правила платформы и управлять своей таблицей лидеров.
OKX прошел четкий двухэтапный путь. В мае 2022 года он сначала открыл страницу Social Trading, позволив пользователям изучать состав портфелей топ-трейдеров, историю сделок, PnL и уровни риска. Пользователи тогда в основном потребляли информацию. В январе 2023 года OKX запустил Copy Trading для мировой аудитории, и система начала дублировать сделки Lead Trader в реальном времени. В ноябре 2023 года спотовое копируемое трейдинг также стало доступно глобально.
Binance в августовском анонсе официальных мероприятий 2023 года уже сообщил о запуске функций跟单 (copy trading), где лидеры мнений могут делиться прибылью и комиссионными. В мае 2024 года официальный релиз спотового跟单 завершился. Пользователи могут выбрать фиксированный объем или процент дублирования. Bybit, в свою очередь, выстроила отдельную архитектуру субсчетов, уровней и распределения прибыли вокруг Master Trader и Follower. Различные биржи впоследствии расширили предложение, добавив спот, фьючерсы и торговых роботов, превратив跟单 из дополнительной вкладки в постоянный функциональный блок.
Эта волна расширения продуктов изменила статус лидеров мнений. Ранее они публиковали посты во внешних каналах, теперь они стали своего рода ресурсом самой биржи. Биржам постоянно нужны лица с подтвержденной историей и готовностью публично демонстрировать результативность. Лидер мнений предоставляет не только сделки, но и контент, и трафик. Приток средств и объемов торгов от последователей повышает его уровень в системе.
Платформа, лидер мнений и последователи образуют систему взаиморасчетов. Последователи платят стандартные торговые комиссии, а при торговле перпетуалами несут funding rate. По итогам прибыли трейдер забирает оговоренную часть. Например, согласно правилам, доступным для проверки в 2026 году, Bitget устанавливает верхние пределы процента прибыли для трейдеров разного уровня в диапазоне 10–20%, Bybit ранее классифицировала уровни стандартного Copy Trading как 10–15%. Процент OKX также меняются в зависимости от продукта и уровня. Конкретные цифры обновляются, но структура отношений остается стабильной. Трейдеры делятся прибылью в моменты заработка, платформа получает комиссионные с каждой транзакции.
Такая модель притягивает успешных трейдеров, желающих публичных стратегий, но также вознаграждает высокую частоту и внимание. Стратегия с низким оборотом, совершающая десять сделок в год, генерирует для платформы ограниченный объем комиссий. Другой игрок, открывающий и закрывающий десятки позиций ежедневно, может иметь среднюю итоговую доходность, но его объем торгов будет колоссальным. То, как рассчитывается рейтинг и распределяется трафик, напрямую влияет на то, какой стиль торговли будет наиболее заметен на платформе.
Один и тот же сигнал не воспроизводит одну и ту же кривую доходности
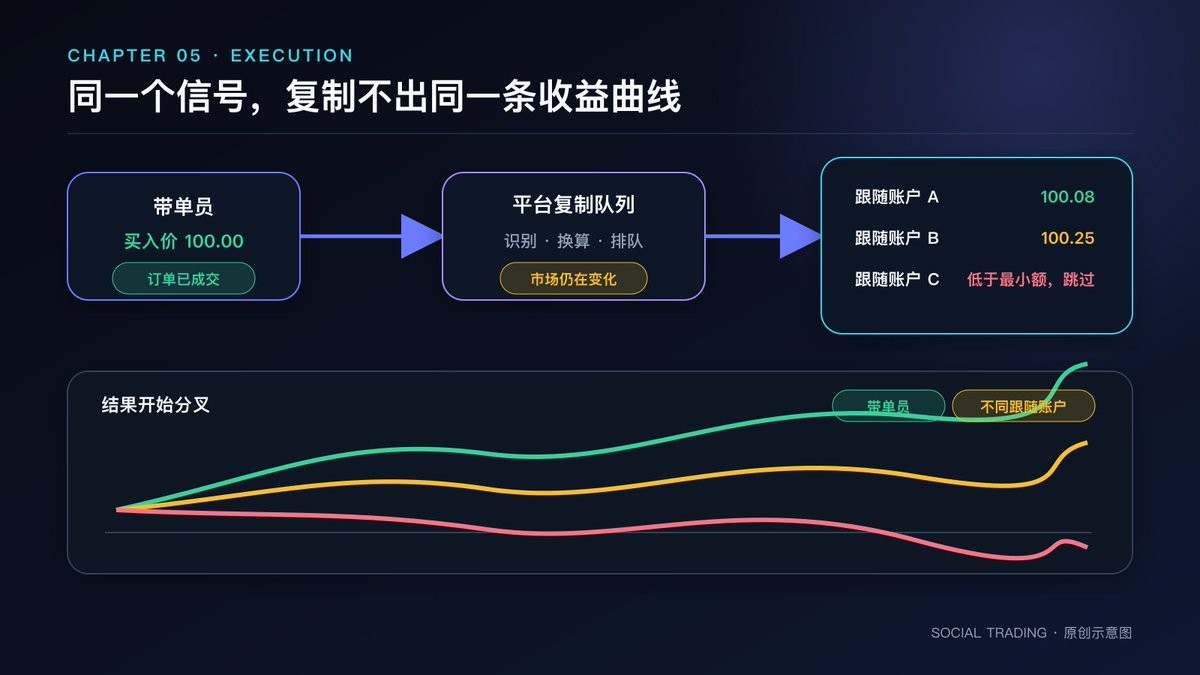
Рисунок 5. После исполнения ордера лидера мнений он проходит идентификацию платформы, конвертацию объемов и очередь в счетах последователей. Направление совпадает, но точки исполнения и итоги могут разойтись.
Интуиция подсказывает, что Copy Trading очень проста. Лидер покупает — слепые счета покупают. Лидер продает — слепые счета продают. Если обе стороны совершают одни и те же действия, прибыль должна быть примерно одинаковой.
Реальное исполнение гораздо сложнее.
Лидер сначала отправляет ордер. После его исполнения платформа распознает необходимость дублирования и генерирует ордера для группы счетов последователей. Рыночная цена продолжает меняться в этот промежуток времени. При достаточной рыночной глубине задержка в несколько секунд имеет минимальные последствия. Однако если трейдер покупает низколиквидную альткоин, а за ним тянется огромный капитал, сами ордера дублирующих счетов начинают двигать цену вверх.
Как только цена входа различается, будущие кривые доходности расходятся. Помощь OKX ранее разъясняла, что когда цена входа последователя отклоняется от цены лидера выше определенного порога, ордер может не быть скопирован. Это ограничение защищает пользователей от крайне невыгодного исполнения, но означает, что часть сделок лидер упускает. Полная история лидера и набор сделок последователя перестают совпадать.
Конвертация объемов создает дополнительные искажения. Если у лидера депозит $10 000 и он использует 10% капитала, а у последователя всего $100, расчетный ордер может оказаться меньше минимально допустимого объема. Системе придется округлить вверх, усечь вниз или полностью пропустить сделку. Плечо и режимы обеспечения на счетах отличаются, значит, цены ликвидации будут разными.
Момент присоединения также критичен. У трейдера уже есть позиция с плавающей прибылью. Новый последователь, начиная копировать сейчас, может выбрать синхронизацию по текущей цене или копирование только новых сделок. Первый вариант похож на преследование тренда после чужой прибыли, второй — не воссоздает стратегию целиком.
При закрытии позиций толпа ощущается острее. Лидер продает первым, цена начинает снижаться, масса ордеров последователей поступает следом. На рынках с низкой ликвидностью последние получат худшие условия. У трейдера на экране отображается прибыль, но после вычитания проскальзывания, комиссий и процентов платформе у последователя может остаться кроха или даже убыток.
Для перпетуалов добавляется funding rate. Если время открытия позиций у лидера и последователя расходится хотя бы на один расчетный период, уплаченные funding rates будут различаться. Крупный счет лидера способен выдержать глубокую просадку, в то время как маленький счет при том же проценте лимитов столкнется с ограничениями раньше. Автоматическое копирование передает направление, но не переносит капитал, издержки и толерантность к риску.
Конечно, пользователь может вмешаться вручную. Он может досрочно закрыть позицию, изменить стоп-лосс или приостановить копирование. Любое такое вмешательство еще сильнее отдаляет результат от действий лидера. Возможность контроля — это плюс, но само слово «копировать» заставляет людей упускать из виду эти нюансы.
Распределение прибыли также имеет временные рамки. Биржи обычно предварительно удерживают часть с прибыльных ордеров, затем компенсируют убытки в рамках расчетного периода, и только потом выплачивают трейдеру фактический процент. В 2026 году Bitget внедрила механизм High-Water Mark, чтобы избежать двойного начисления с одного и того же сегмента прибыли. Эти правила становятся всё более детализированными, поскольку ранняя модель удержания fees с каждой прибыльной сделки легко приводила к ситуации, когда последователь терпел общий убыток, но трейдер все равно забирал свой процент.
Если пройти по всему процессу, картина становится ясной. Отправленное лидером решение — лишь стартовая точка. Результат последователя проходит сквозь задержку сигнала, глубину рынка и условия счета. После вычета издержек историческая кривая на экране служит лишь для знакомства с трейдером, а не для прямой гарантии будущей доходности слепых счетов.
Регуляторы начали спрашивать, кто принимает решения за пользователя
Рисунок 6. ESMA опубликовала регулирующий брифинг по Copy Trading в 2023 году, обсудив квалификацию бизнеса, раскрытие информации, адекватность, вознаграждения и конфликты интересов. Источник: официальные документы ESMA.
Раньше социальный трейдинг часто упаковывали как технологический инструмент. Платформа предоставляет сигналы, пользователь сам решает, кому следовать, и финансовые результаты остаются на его собственном счете. По мере распространения автоматического исполнения это объяснение теряет силу. Нажав «автоматическое следование», пользователь триггерит каждую последующую сделку действием другого человека. Этот процесс крайне близок к управлению поручениями.
Британский регулятор FCA в 2015 году выпустил guidance по Copy Trading. Он отнес автоматическое дублирование без прямого ручного ввода владельца счета к сфере обсуждения управления инвестиционными портфелями или инвестиционному консультированию. Если пользователю нужно лично оперировать каждым шагом, характер услуги меняется. Это различие улавливает самую важную грань в социальном трейдинге: пользователь изучает информацию или фактически передал непрерывный процесс принятия решений другим?
Европейская ESMA еще в 2012 году ответила на вопрос правового классифицирования автоматических торговых сигналов. В 2023 году она представила 25-страничный регулирующий брифинг. Документ требует от надзорных органов проводить case-by-case анализ конкретных бизнес-моделей. Кому предоставлены сигналы, кто исполняет ордера, существуют ли коммерческие связи между лидером и платформой, должен ли пользователь действовать над каждой сделкой — все эти детали меняют юридическую природу услуги.
Зона внимания ESMA обширна. При демонстрации потенциальной доходности платформа обязана одновременно выделять риски. Раскрытие комиссий должно происходить до сделки, а постфактум возможны требования об агрегации. Платформа должна верифицировать целевую аудиторию продукта и оценивать понимание пользователем продукта. Когда лидер мнений получает вознаграждение от платформы, регулятор требует решать конфликты интересов и осуществлять постоянный мониторинг его торговой активности.
В 2024 году Международная организация комиссий по ценным бумагам (IOSCO) включила Copy Trading, Mirror Trading и Social Trading в категорию «онлайн-практик имитационной торговли». В отчете отмечается, что такие продукты часто связаны с высокочастотной и рискованной торговлей, особенно популярны во Forex и крипто. Розничные инвесторы могут автоматически копировать сделки, не понимая сути рычага и издержек. Лидеры мнений позиционируются на платформах как успешные эксперты, однако их квалификации и история торговли не всегда проходят независимую верификацию. Участие инфлюенсеров в продвижении дополнительно размывает границы между обычной информацией, инвестиционными советами и коммерческой рекламой.
Эти регуляторные материалы относятся к разным юрисдикциям и не могут служить прямыми юридическими выводами для конкретной страны. Вместе они поднимают продуктовый вопрос: наличие кнопки «торговать» на счете пользователя не гарантирует, что ответственность за решения остается на нем. Чем полнее автоматизация, тем сложнее платформе позиционировать себя как нейтральный дисплей.
Ситуация в крипто-CEX усугубляется тем, что последователи часто копируют высокомаржинальные перпетуальные контракты, активы меняют цену круглосуточно, а услуги платформ имеют географические ограничения. Один и тот же продукт跟单 может быть легален в одних странах и полностью заблокирован в других. Глобальный рейтинг не означает, что пользователь из своей юрисдикции имеет доступ к аналогичным продуктам, каналам апелляций и правовой защите.
Само начало регулирования свидетельствует о взрослении Copy Trading. Когда в ранних чатах возникали сбои, пользователь мог винить лишь себя за неверно услышанный сигнал. Теперь, когда платформы фильтруют трейдеров, формируют рейтинги, автоматизируют исполнение и участвуют в распределении доходов, их влияние на результат прописано в каждом процессе.
Ончейн-кошельки стали новыми паспортными данными для live-торговли
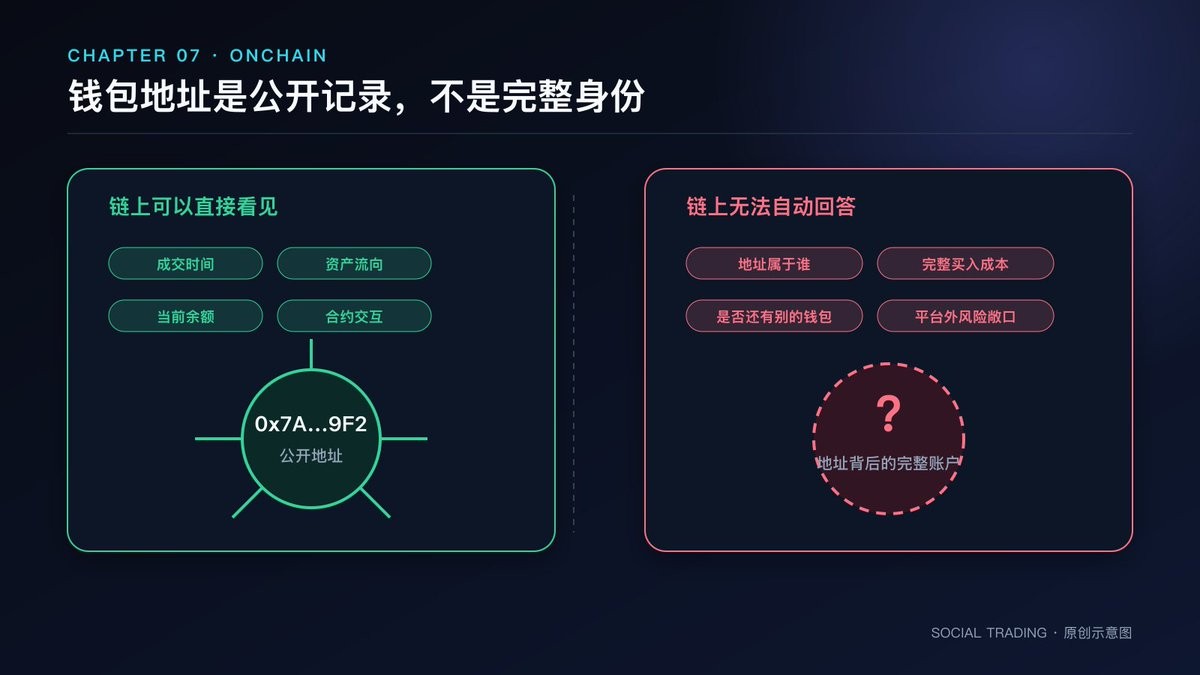
Рисунок 7. В блокчейне видны время исполнения, балансы, потоки активов и взаимодействие со смарт-контрактами. По одному адресу невозможно восстановить полную личность трейдера и все его позиции.
Блокчейн предоставил социальным тредингам новый слой данных. Что купил адрес, когда произошел перевод, какие активы держатся сейчас — все это обычно можно запросить из публичного реестра. Трейдерам не нужно вручную загружать скриншоты, третьи стороны могут следить за активностью по адресу.
Это явление легко назвать «полной прозрачностью». Но до какого уровня? Взгляд требует замедления.
Обозреватель блоков подтверждает факт транзакции. Он перечисляет отправителя, получателя, вызванный контракт и передачу токенов. Но он не знает, кто находится за экраном, и сколько у адреса активов на других цепочках или биржах. Один человек может разделить капитал на множество адресов, компания — использовать общую маршрутизацию или кастодиальные структуры для сотен клиентов.
Платформы анализа кошельков начинают добавлять контекст. Интерфейсы Nansen предоставляют теги адресов, историю балансов, логи транзакций, связанные кошельки и PnL. Система поддерживает категоризацию Smart Money, отфильтровывая адреса по реализованной прибыли, винрейту и производительности across cycles. Эти теги помогают обычным пользователям понимать ончейн-активность, но добавляют новый этап оценки. То, как платформа считает прибыль, как идентифицирует единые субъекты, какие цепочки покрыты — все это влияет на получение кошельком статуса «умные деньги».
Ончейн PnL считать сложнее, чем изменение баланса. Адрес может получить $1 млн токенов по причине покупки или аирдропа/транса от проекта. Перевод активов между собственными кошельками пользователя не считается торговой прибылью. При переходе между цепочками баланс исходного адреса падает, нового растет; наблюдение за одной линией ошибочно трактуется как продажа. Стоимость аирдропов близка к нулю, OTC-сделки не имеют публичной цены покупки. Без полного understanding basis cost рейтинговые таблицы показывают лишь фрагмент итога.
Торговые боты примерно в 2023 году сблизили ончейн-мониторинг и исполнение. Обзор Binance Research того года о Telegram Trading Bots уже выделил прямую торговлю, sniping, Copy Trading и трекинг кошельков как ключевые функции. Получив уведомление в Telegram о покупке определенного кошелька, пользователь может несколькими кликами повторить ход своим кошельком. Чаты вернулись, но теперь их сообщения привязаны к ончейн-данным и торговым контрактам.
Такие боты решили проблему скорости, но порог входа все еще высок. Нужно создать или импортировать кошелек, подготовить GAS, выставить параметры проскальзывания, разобраться с авторизацией, беречь приватные ключи от вредоносных скриптов. Активы между разными сетями не пересекаются автономно. USDC в Solana-кошельке автоматически не перейдет в Base, чтобы купить монету.
Задачи следующего поколения предельно ясны. Продукт должен сохранить широту торгуемых ончейн-активов, но сделать UX привычным для обычного финтех-приложения. Именно в этой нише появился FOMO.
FOMO объединил ленту социального взаимодействия и ончейн-торговлю в одном приложении
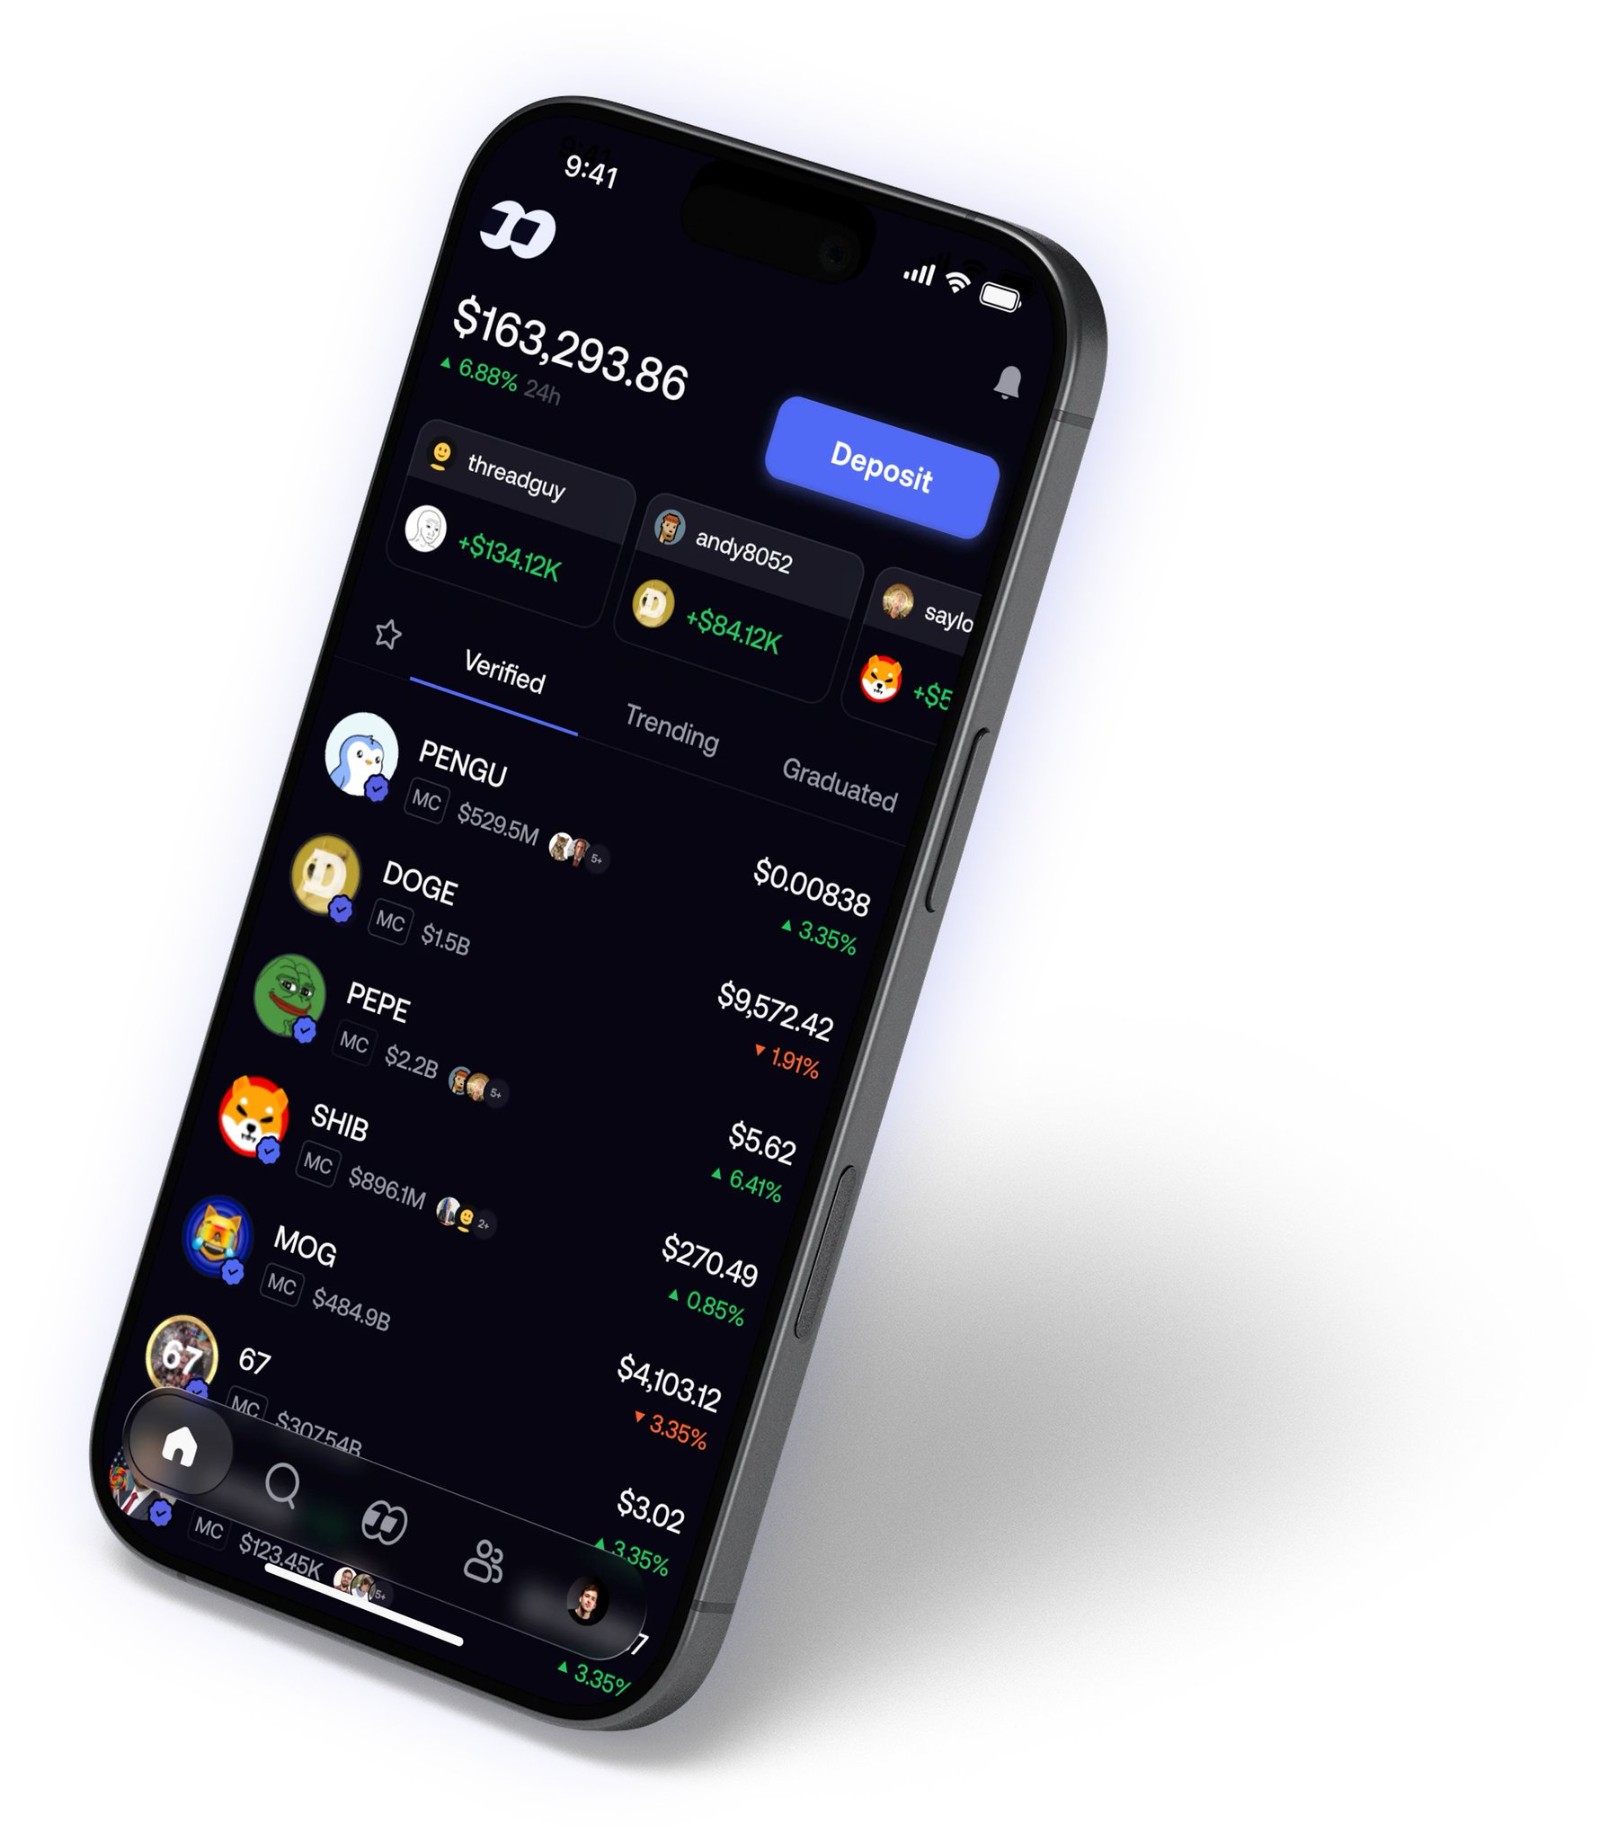
Рисунок 8. FOMO разместил поиск активов, публичную результативность, ленту и точку входа на оплату в одном смартфоне. Источник: официальный сайт FOMO.
FOMO Labs анонсировала раунд Pre-Seed на $2 млн в феврале 2025 года. Список инвесторов компании превышает 140 человек, включая ряда крипто-предпринимателей, операторов и трейдеров. Три месяца спустя FOMO объявила о публичном бета-тестировании с позиционированием как socially-first крипто-трейдинг приложение для массового пользователя. Пресс-релиз связал опыт команды с Uniswap, OpenSea, dYdX, Square и Google. Здесь подтверждается публичное резюме команды, но из краткого описания нельзя выводить конкретный вклад каждого человека на их предыдущих местах работы.
На ранних этапах фокус FOMO сделал на Solana и мобильных устройствах. Пользователи регистрируются по email или Apple ID, приложение создает для них embedded wallet. Капитал можно перевести извне или приобрести криптовалютой по карте/Apple Pay. Платформа объединила обнаружение токенов, активность других трейдеров и точки входа на покупку/продажу.
В сентябре 2025 года FOMO добавил поддержку Base и Friends Feed. Пользователи могут просматривать только активных ими трейдеров, рейтинги и PnL начали агрегировать данные across chains. В октябре запущена BNB Chain, графики цен получили динамический PnL, страницы холдеров отображают среднее время удержания. Торговые комментарии открылись для большего числа участников. В ноября вышла главная сеть Monad, вслед за которой приложение прошло крупную реструктуризацию.
Продуктовые апдейты шли параллельно с финансированием. В ноябре 2025 года FOMO объявил о Series A на $17 млн под руководством Benchmark, а совокупные инвестиции с ранних этапов составили $19 млн. Company disclosed, что за шесть месяцев после запуска беты оборот достиг почти $700 млн, число пользователей превысило 120 тысяч, активных торговцев оказалось свыше 35 тысяч. Также упоминался еженедельный рост пользователей около 10%. Это публичные disclosure, полезные для понимания того, как компания оценивала свой рост в тот момент, но не являющиеся аудиторским заключением.
В начале 2026 года FOMO начал добирать функции привычного финтех-приложения. В январе интегрирована Apple Pay от Coinbase для фиатных вливаний, добавлены налоговые инструменты и биометрическая верификация. Пользователи могут прикреплять к сделкам свои обоснования, названные компанией Trade Thesis. В феврале после редизайна ленты торговые взгляды стали появляться вместе с PnL, балансом и историей автора. Мнения перестали висеть изолированно в ленте, читатель теперь видит, держит ли говорящий актив на самом деле.
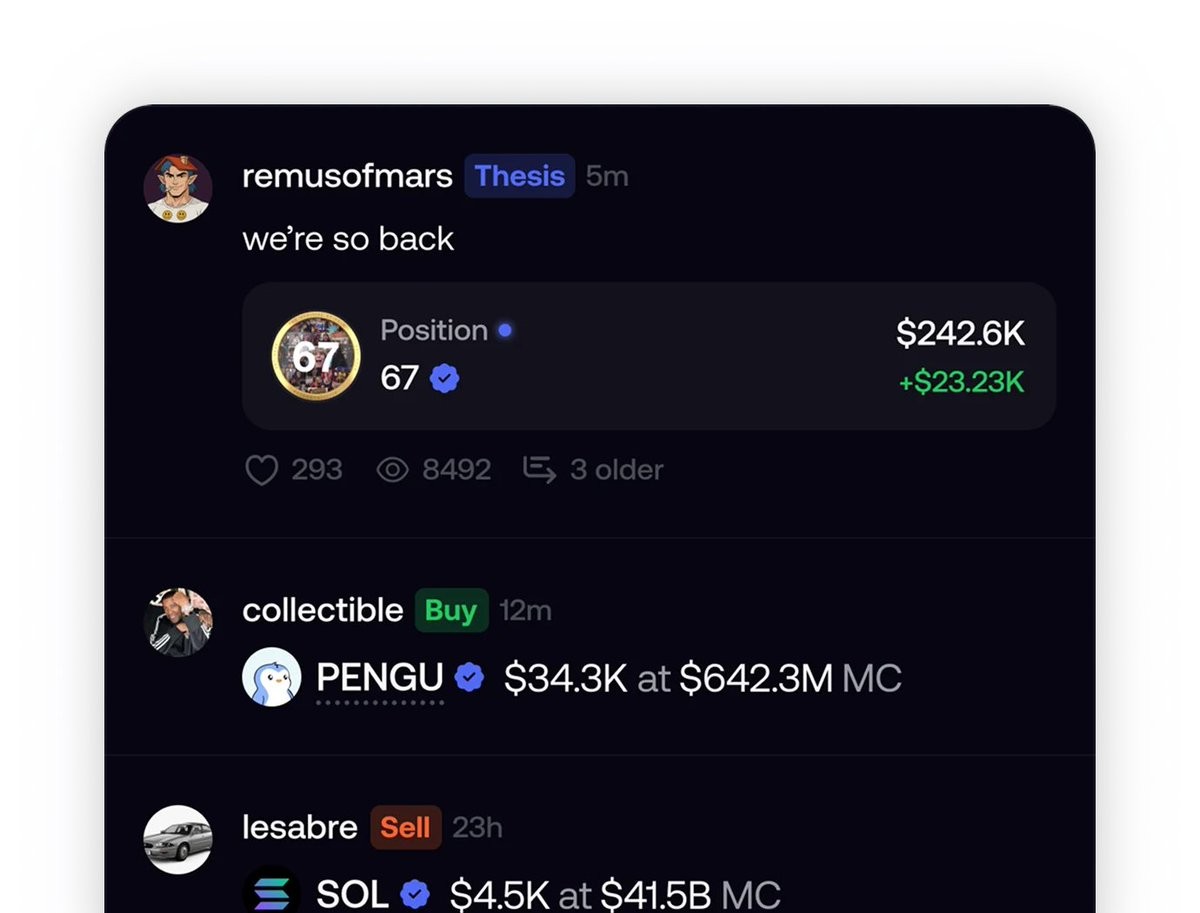
Дополнительный рисунок. FOMO Feed одновременно демонстрирует Thesis, динамику позиций и реальные активности покупок/продаж. Источник: официальный сайт FOMO. Account и trade figures являются демонстрацией интерфейса.
В апреле FOMO встроил графики TradingView в веб-версию, дав пользователям доступ к техническим индикаторам, инструментам рисования и наложению чужих сделок на график. В конце месяца состоялся официальный релиз FOMO Web. Аккаунты, балансы, портфели и подписки на мобильных устройствах продолжили работать в браузере. Грань между традиционными торговыми терминалами, соцсетями и кошельками стала еще тоньше.
В июне FOMO запустил перпетуальные контракты, обеспечиваемые инфраструктурой Hyperliquid и TradeXYZ. Начальная версия поддерживала изолированное обеспечение, пользователи могли устанавливать Take Profit и Stop Loss. Ассортимент расширился на крипто-, сток- и индекс-перпетуалы, включающие экспозицию к товарным ценам. Перпетуалы не доступны резидентам США. Они предоставляют деривативную экспозицию к ценам, а не право собственности на акции.
В том же месяце FOMO объявил о серии B на $75 млн под руководством Index Ventures при участии Union Square Ventures и Benchmark. Company disclosed, что платформа насчитывает более 625 тыс. пользователей, кумулятивный оборот превысил $4 млрд, зафиксировано свыше 110 млн социальных взаимодействий. Еще 68 тыс. пользователей приобрели криптовалюту впервые через Apple Pay на сумму $25 млн. После двух первых раундов на $19 млн и этого раунда на $75 млн общий привлеченный капитал FOMO значительно превосходит показатели обычного кошелькового приложения.
В июле Robinhood Chain интегрировался в FOMO. Robinhood Chain — это EVM-совместимая L2-сеть, Chain ID 4663, использующая ETH для оплаты газа. Она независима от брокерского приложения Robinhood: покупка/продажа активов на Robinhood Chain через FOMO не подключает ваш брокерский счет ценных бумаг к платформе.
Пользовательское соглашение FOMO регламентирует Robinhood Tokens более конкретно. Эти продукты эмитированы Robinhood Europe UAB, представляя собой off-chain деривативные токены, связанные с американскими акциями и ETP. Доступ предоставляется через инфраструктуру Relay и сторонние провайдеры. Они имеют геоблокировку и не дают держателям прав акционеров соответствующих публичных компаний. Наличие слова «акция» в названии не стирает юридическую дистанцию между деривативом и прямым владением бумагой.
По состоянию на 2 сентября 2026 года страница Google Play перечисляет поддерживаемые сети: Solana, Robinhood Chain, BNB Chain, Base, Ethereum и Monad. Количество скачиваний указано как 500 000+. Официальные и магазины данных не всегда полностью совпадают. Скачивания, зарегистрированные аккаунты и реальные трейдеры — это три разные вещи. В тексте сохраняются оригинальные термины источников, избегая искусственного сложения в одну большую цифру.
Social Trading на FOMO и跟单 на CEX разделяет четкая граница
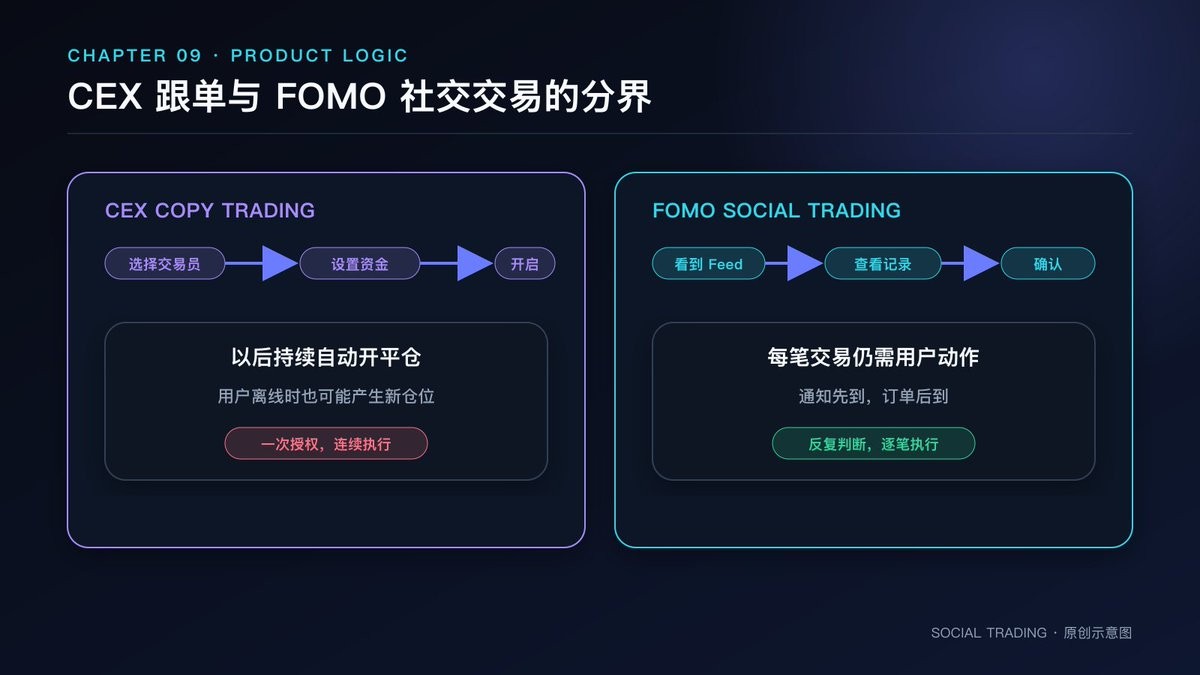
Рисунок 9. Обычно跟单 на CEX исполняется автоматически после единственной авторизации. Типичный flow Social Trading на FOMO все еще требует от пользователя действий над каждой сделкой.
FOMO официально отдельно разъяснил Social Trading в феврале 2026 года. Они определили Copy Trading как автоматическое дублирование действий другого трейдера, где последователь передает непрерывные решения системе. Само Social Trading описывается иначе: пользователь видит ленту в реальном времени, листает рейтинги, подписывается на трейдера, получает алерты, но финально сам решает, выставлять ордер или нет.
В руководствах FOMO время от времени встречается термин «copytrade». Если читать конкретные шаги дальше, пользователю нужно зайти на профиль трейдера, изучить историю, включить уведомления, самостоятельно проанализировать и лишь затем решить, следовать ли. Здесь «copytrade» ближе к бытовому значению «купить так же», без достаточных оснований утверждать, что спотовые счета автоматически и бесконечно зеркалят все ордера.
Это различие меняет распределение ответственности и пользовательский опыт.
В CEX Copy Trading пользователь выбирает лидера, настраивает капитал и параметры, система непрерывно открывает и закрывает позиции. Во время сделок пользователь может спать. Плюс — отсутствие упущенных возможностей из-за невнимательности. Минус — новые риски беспрепятственно попадают на счет без ручной проверки.
В типичном сценарии FOMO сначала приходит уведомление, затем пользователь обязан зайти на страницу токена, проверить историю трейдера и активы, подтвердить ордер. Право последнего отказа сохраняется. Задержка возвращается, albeit уменьшенная с переключения окон в чатах до пары кликов в телефоне.
FOMO также меняет спектр активов, которые можно копировать. Трейдеры на CEX ограниченны парами, уже представленными на бирже, ордера кросс-парсятся внутри системы. FOMO подключает активы across blockchains и сторонние протоколы исполнения, теоретический охват шире, новые токены попадают на страницу discovery быстрее. Ликвидность и качество исполнения сильно неравномерны. Только что выпущенный низколиквидный токен и BTC perps на CEX не имеют общих ожиданий исполнения.
Структура счетов также отличается. CEX хранит активы на счетах пользователей и обрабатывает большинство ордеров в своем internal ledger. Условия FOMO указывают, что кошельки генерируются и управляются инфраструктурой встроенного кошелька Privy; пользователь может просматривать и экспортировать приватные ключи. Documentation Privy также подтверждает, что определенные кошельки поддаются экспортu key, позволяя переносить адрес в другие клиенты.
«Экспортируемость» — это реальное право, снимающее полное захватывание средств. Но оно не устраняет зависимость от продукта. Авторизация через email, восстановление ключей, котировки, роутинг, ончейн-протоколы и фиатный on/off-ramp обслуживаются разными сервисами. Владея правом выхода, повседневный UX все равно полагается на стабильную работу FOMO и его стека.
FOMO стремится к единому балансу в USD. Пользователю не нужно закупать Gas Token для каждой сети вручную или мостить средства. Работа Relay поясняет, как достигается такой UX. Сначала запрашивается quote, Solver обеспечивает fill на целевой chain, система отслеживает статус через Request ID. Провайдеры приложений могут дополнительно накладывать App Fee, которая агрегируется автоматически.
Интерфейс сводит многошаговый процесс к одному клику, однако внутренние затраты никуда не исчезают. Последние условия FOMO разделяют комиссии на Platform Fee и Third-Party Costs. Платформенная часть варьируется от масштаба, типа, токена и роута, фиксируясь значением перед подтверждением. Третья сторона включает liquidity pool fees, gas отдельных сетей и разницу между expected и execution price. Перпетуалы дополнительно облагаются фиксированным 0.05% FOMO fee плюс базовые протокольные комиссии и funding rate.
Объединяя эти отличия, FOMO скорее представляет собой ончейн-Social Trading APP. Он позаимствовал UX регистрации и единого баланса у CEX, а ленту — у соцсетей. Расчет и спектр активов берутся из блокчейна. Автоматический Copy Trading — лишь одна из возможных функций на этом полотне, основной вектор текущего продукта — позволить пользователю увидеть чужое и самому нажать Trade.
Когда социальное и торговое сливаются слишком плотно, лента начинает формировать ордера
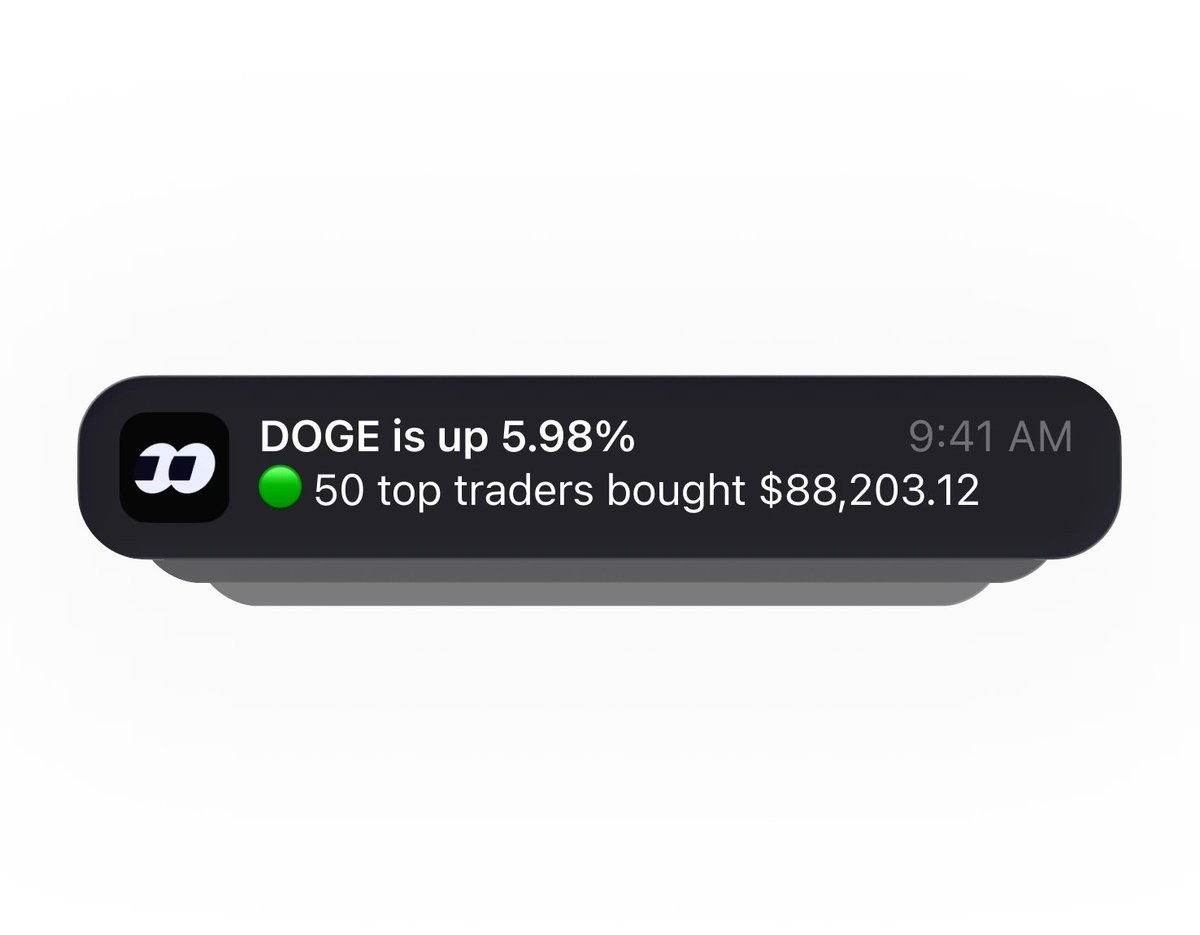
Рисунок 10. Когда уведомления прямо сообщают, сколько топовых трейдеров сейчас покупают, информация, рейтинги и импульс сжимаются в одно сообщение. Источник: официальный сайт FOMO. Суммы приведены для демонстрации.
FOMO решил распространенную боль крипто-пользователя. Раньше пользователь находил монету в X, проверял адрес в обозревателе блоков, смотрел цену на графиках, переключался в кошелек и DEX. Любой шаг мог привести к выбору ложного контракта или неправильной сети. FOMO собирает эти страницы в одно приложение, drastically облегчая первый вход в ончейн-активы для новичков.
Удобство нейтрально к направлению. Оно снижает ошибки интерфейса, но и сокращает время от импульса до исполнения ордера.
Рейтинг показывает, что лидер мнений только что заработал много. Лента выдает его новую покупку. Пользователь заходит на токен, видит, что другие эксперты также держат его. Уведомления сигнализируют о всплеске volume. Каждый сигнал в отрыве может быть честен. Их совместное появление создает мощнейший social proof.
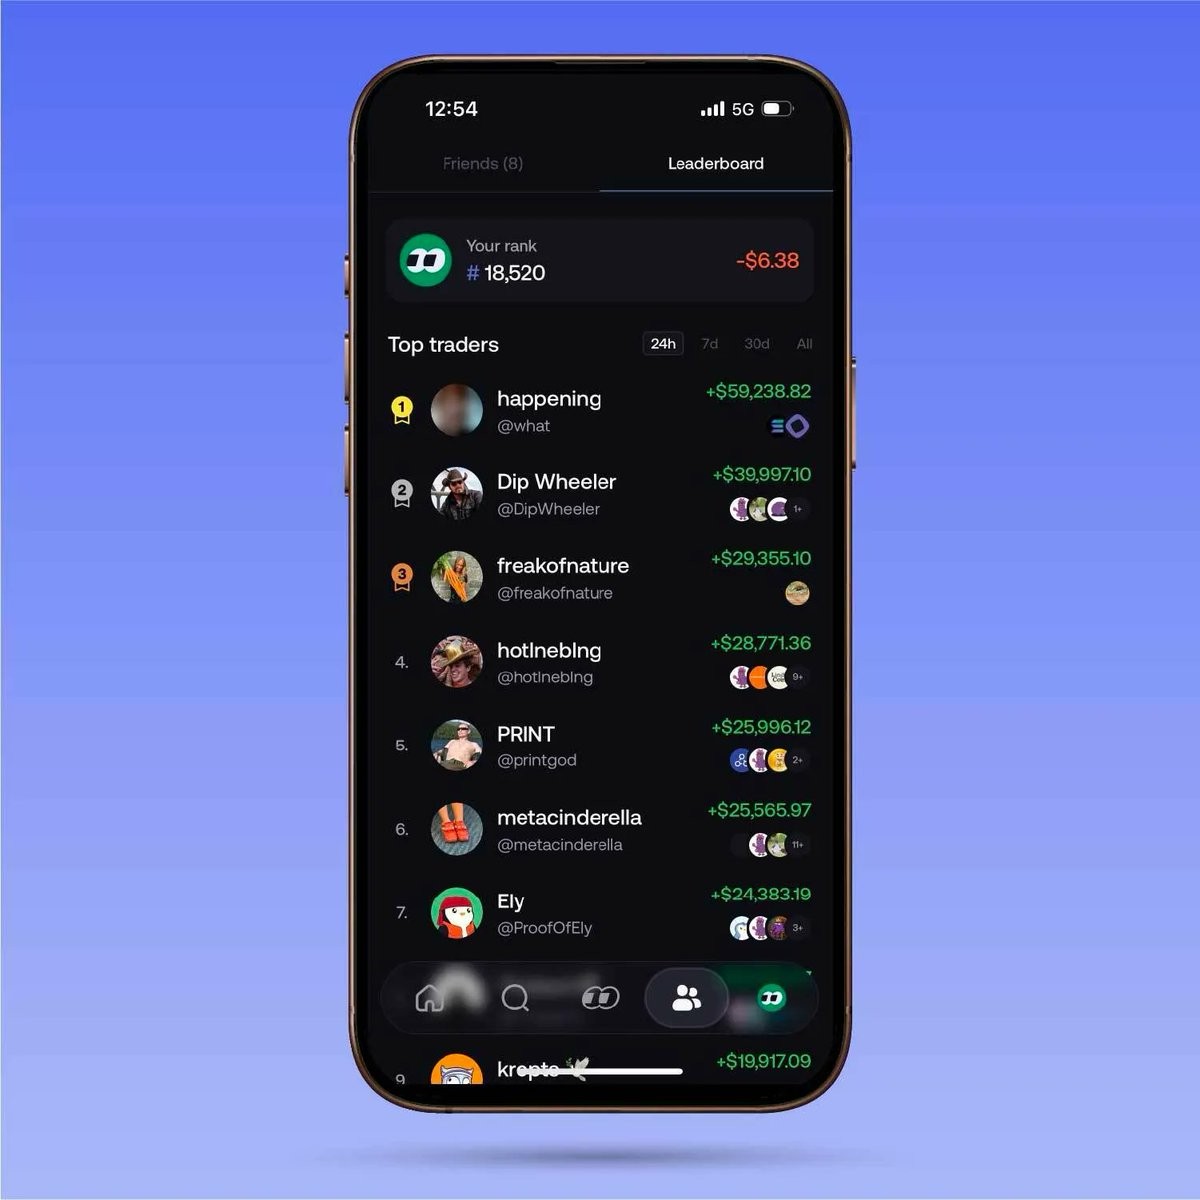
Дополнительный рисунок. 24-часовой рейтинг FOMO конвертирует торговую доходность в видимые идентичности и социальные ранги. Источник: официальное руководство FOMO. Рейтинг и суммы являются демо.
Малоликвидные токены страшнее всего遭遇 этого концентрационного следования. Первые покупатели сталкиваются с низкой ценой и большим запасом хода. После демонстрации сделки опаздывающие влетают гуртом, давление и проскальзывание меняются. Когда лидер выходит, капиталы следователей могут заблокировать единственный выход. Реальная прибыль доказывает, что ранний вошел赚 money, но не доказывает, что увидевшие сигнал смогут выйти по схожей цене.
Социальные функции FOMO превращают торговые результаты в социальный капитал. На личных страницах отображаются PnL, баланс, time held, followers и trade views. Заработав, человек получает позицию в рейтингах и подписчиков. Подписчики расширяют охват его мнений. Публичная запись ограничивает откровенный хайп, но может стимулировать гонку за более яркими цифрами результативности.
Это слегка отличается от мотивации лидеров на CEX. Там лидеры обычно получают прямой процент от прибыли слепых счетов,需要维护AUM和人数 (need to maintain AUM and follower count). На Fomo пользователи пока ближе к создателям контента и публичным трейдерам, влияние аккумулируется через социальные связи. В обоих моделях действует одно давление: скучная, но стабильная торговля редко становится вирусным контентом, краткосрочные взлеты естественно легче распространяются.
Отзывы в магазинах приложений дополняют картину. Общий рейтинг FOMO на Google Play высок, но на публичной странице присутствуют жалобы. Одни пользователи жалуются на мобильные задержки исполнения, комиссии, логины и продажу, другие хвалят социальное обнаружение. Отзывы не образуют единой выборки, их нельзя использовать для расчета частоты сбоев или доказательства мошенничества. Но они напоминают: «одинокий клик» в рекламе описывает только действие пользователя, скорость и исход ончейн-исполнения все равно подвергаются проверке реальной сетью и ликвидностью.
FOMO символизирует возвратный цикл в Social Trading
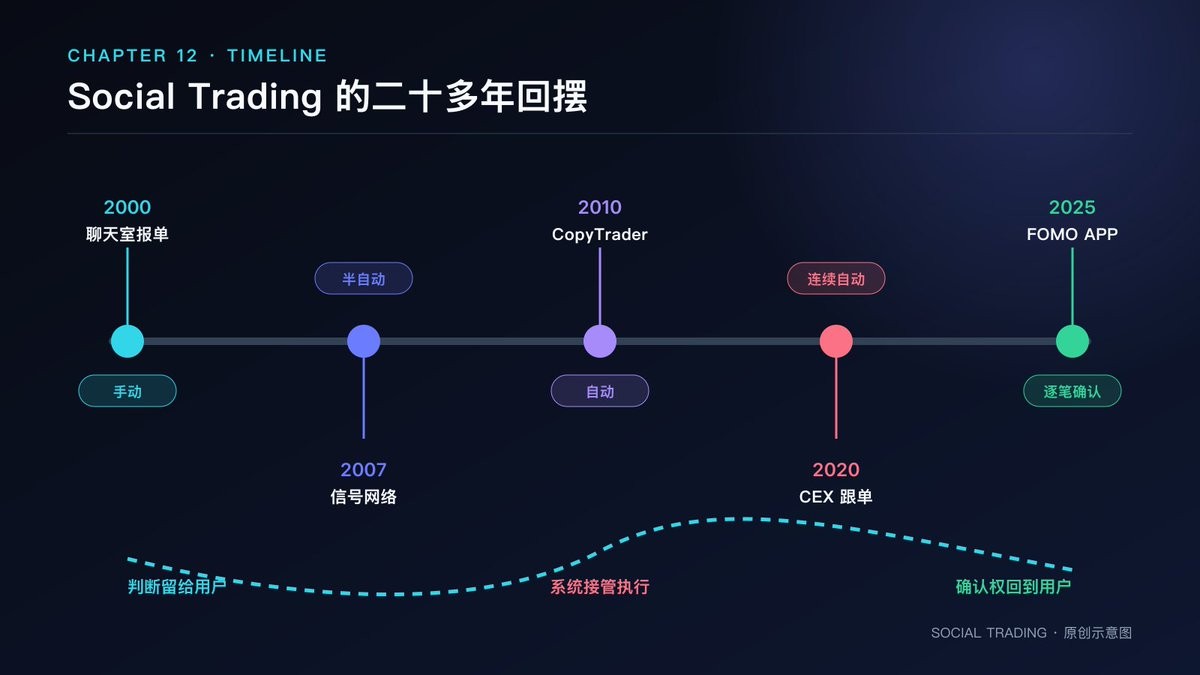
Рисунок 12. Social Trading не двигался по единой линии к全自动 (fully automatic). Права на исполнение来回移动 (oscillate) между ручным, полуавтоматическим, непрерывно-автоматическим и逐笔确认 (per-trade confirmation).
Оглядываясь на эти двадцать лет, видно, чтоSocial Trading не шел по прямой к полной автоматизации.
Первоначальные чаты оставляли решения за пользователем, расплата была за недостоверность сигналов и медленное исполнение. ZuluTrade, eToro и MetaTrader подцепили записи на счета и передали ордера системе. CEX усилили автоматическое дублирование, превратив трейдера в выбираемую и делимую роль внутри площадки.
FOMO сохранил запись в реальном времени, рейтинги и социальные связи, но во многих сценариях потребовал ручного подтверждения сделок. Он чуть оттянул полномочия обратно, но снизил friction исполнения через embedded wallets и cross-chain routing. Пользователь не копирует все позиции одного человека автоматически, но может быстро купить за следствием алерта.
Этот возврат имеет практическую ценность. Увидев покупку эксперта, можно сначала прочитать его Thesis, проверить время удержания, оценить ликвидность токена. Пользователь вправе отказаться от нерелевантной сделки. Автоматический跟单 непрерывно связывает стратегию, Social Trading позволяет переоценивать каждый раз.
Риски сместились. Главный риск автоматического跟单 — непрерывный контроль счета, продукт типа FOMO более уязвим к сортировке ленты и мгновенным эмоциям. Платформа решает, кого рекомендовать, какое окно показать, какую сделку пушить. У пользователя есть последний клик, но его внимание уже запрограммировано интерфейсом.
Бренд FOMO точно попадает в это противоречие. Исходно аббревиатура означала fear of missing out. Продукт хочет, чтобы пользователи раньше ловили возможности, название запоминающееся. Анализ может остановиться здесь. Оценка ориентации продукта требует изучения частоты уведомлений и правил рейтингов, проверки, насколько заметны предупреждения о рисках и оставляет ли процесс подтверждения время на рефлексию.
Зрелым продуктам Social Trading нужно держать на видном месте вещи, которые не хочется показывать. Насколько глубоко просаживался трейдер перед earning streak, насколько реально исполнения слепых счетов отличаются от заявленных, сколько остается after fees and profit split. Ончейн-продукты должны декларировать покрытие данных, четко указывать, какие кошельки не атрибутируются, а где PnL lacks cost basis.
Таблицы лидеров тоже можно улучшить. Абсолютная доходность хороша для привлечения внимания, risk-adjusted yield ближе к качеству трейдинга. 24-часовые ранги можно оставить, но страница должна давать длинный таймфрейм. Доля собственного капитала трейдера, время восстановления от максимальных просадок и реальный net PnL последователей полезнее простого высокого win rate.
Платформам нужно прояснить источники дохода трейдеров. Берет ли он проценты, подписки или rebates, напрямую влияет на поведение. Если рекомендательный алгоритм учитывает volume, пользователь должен об этом знать. Прозрачность нужна не только для демонстрации кошелей пользователя, но и для видимости собственных алгоритмов сортировки и доходов платформы.
Следующий шаг: cross-asset social graphs и AI-агенты
Рисунок 13. По мере получения кошельковых функций AI-агентами, Social Trading вновь столкнется с вопросами границ авторизации, фильтрации сигналов и атрибуции ответственности. Источник: Crypto.com Research.
FOMO уже поместил спот, перпетуалы и активы на Robinhood Chain в одно пространство идентификации. В материалах финансирования компания упоминала акции, prediction markets и прочее. При дальнейшем расширении личная публичная страница человека может одновременно показывать крипто-позиции, деривативы, связанные с акциями, и event contracts. Social Trading перейдет от «кто покупает биткоины» к кросс-активному финансовому социальному графу.
AI также войдет в эту структуру. Сначала он выполнит умеренные задачи: агрегирует годовой стиль трейдера, выявит внезапное повышение leverage, предупредит, что текущая просадка отклонила от исторической. Продвинутый AI сможет фильтровать сигналы по ограничениям пользователя, формировать ордера и исполнять их оффлайн.
Инфраструктура вроде Privy уже обсуждает Agentic Wallets. Пользователь задает лимиты и правила авторизации для агента, позволяя ему торговать в пределах зоны. Технические способности формируются, старый вопрос «кто принимает решения» в Social Trading выйдет снова. Ранее сигналы подавал человеческий лидер, в будущем другой агент может следовать за группой людей и моделей.
AI-агенты не решат bias рейтингов автоматически. Если он выбирает лидеров по короткому ROI, он быстрее будет追逐短期冠军 (chase short-term champions). Отсутствие в тренировочных данных счетов, полученных маржин-кол, сузит survivorship bias в модель. Агенты исполняются быстрее, толкучка иslippage могут синхронно масштабироваться.
Более надежный курс — поручить AI сбор и ограничения. Разложить доход на market exposure и trade selection, проверитьbias исполнения слепых счетов, выявить дрейф стиля. Пользователь задает max position, max drawdown и banned assets, агент действует в правилах. Автоматизация идет вперед, границы решений должны записываться четче.
Регуляторы будут догонять. Агент, автоматически отбирающий лидеров и непрерывно выставляющий ордера, коснется классификаций инвестиционных советов, управления портфелем и исполнения ордеров так же, как ранние сигнальные сервисы. Платформам трудно избежать ответственности, прячась за «AI — это инструмент». Двадцать лет назад обсуждали квалификацию поставщиков сигналов, следующий раунд обсудит, как модели выбирают сигналы и кто аудитирует этот выбор.
Технология сокращает расстояние, оценка все равно не копируется
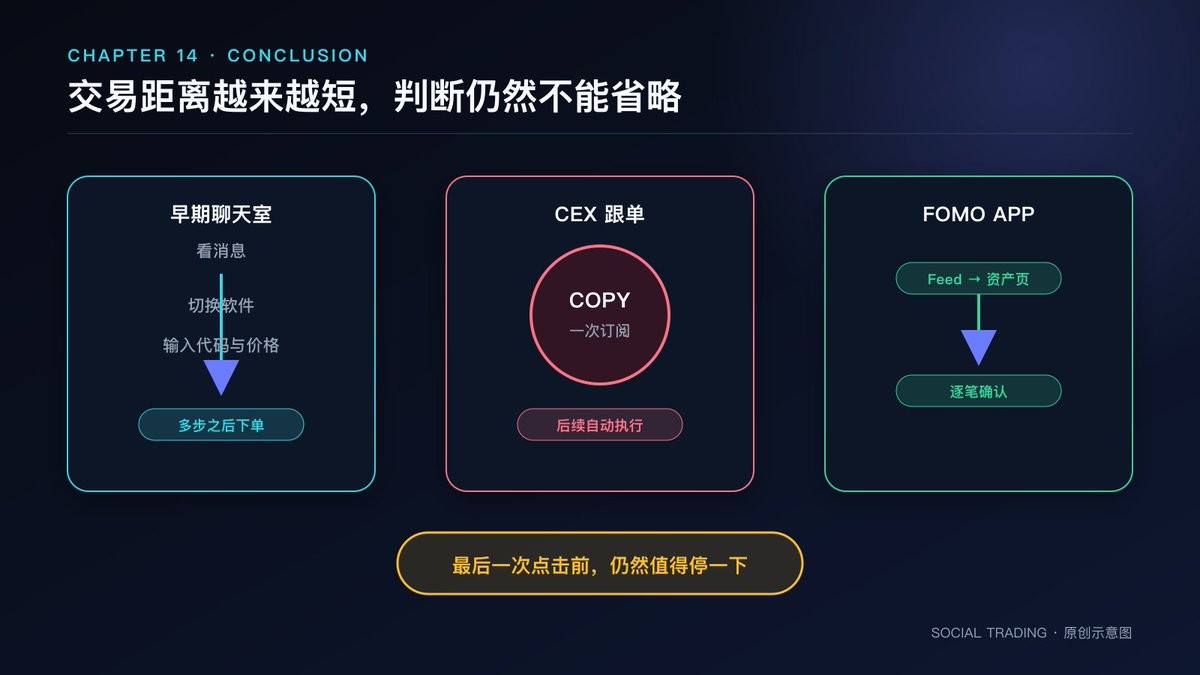
Рисунок 14. От многошагового ручного выставления заявок к единой подписке с непрерывным исполнению, затем к逐笔确认 (per-trade confirmation) на телефоне: технология постоянно сближает дистанцию, но последнее решение остается за пользователем.
В чате Activetrader 2000 года один трейдер публикует сообщение о покупке, другой видит и открывает свой софт. Между сообщением и ордером лежат время и сомнение. Человеку предстоит решить,可信ен ли автор поста, и сколько капитала он готов поставить.
До CEX Copy Trading это расстояние сжалось до одной подписки. Каждое последующее движение трейдера автоматически проникает на слепой счет. Платформа верифицировала больше записей и сэкономила непрерывную оценку пользователя.
FOMO изменил конфигурацию. Он поместил публичные сделки, личные страницы и рейтинги в ленту, на заднем плане работают embedded wallets и кросс-чейн исполнение. Пользователь по-прежнему часто подтверждает сам, кнопка оказалась максимально близко к социальному сигналу.
Social Trading действительно дал обычным людям больший доступ. Торговые истории стали непрерывнее, позиции и просадки легче проверить, ончейн-адреса принимают第三方核验 (third-party verification). Опыт трейдера, его критерии выбора и моментов признания ошибки ранее циркулировали в узких кругах, теперь наблюдают публично.
Имитация ускоряется. Цифры прибыли привлекают подписчиков, подписчики генерируют volumen, volume поднимает активы на trending pages. Трейдеры, платформы и пользователи питаются этим циклом, но несут и риски.
В заключение
Глядя назад, двадцатилетняя эволюция социального трейдинга — это история постоянного ускорения. Чаты впервые позволили stranger实时看见 (real-time see) торговлю, платформы сделали записи непрерывно проверяемыми. CEX доставили сигналы напрямую в счета, FOMO упаковал ончейн-обнаружение и исполнение в единую ленту. Каждое обновление продукта сокращало время, необходимое для следования.
Скорость решила проблему интерфейса, но никто не избавил от последствий торговли. История прибыли трейдера принадлежит его капиталу, издержкам и толерантности к риску. Рейтинг докажет, что человек выиграл recently, но не докажет, что последователь войдет по той же цене, и не гарантируетcapacity to bear следующей просадки.
Двадцать с лишним лет назад, увидев заявку в чате, человеку приходилось переключать софт и заново вводить ордер. Те несколько минут были неудобны, но оставляли время на сомнения. Сегодня ожидание почти исчезло. Продукты сэкономили нам шаги, но пользователям нужнопроактивно вернуть эти минуты. Проверить данные и комиссии, спросить себя, способны ли вы выдержать худший сценарий.
Ценность Social Trading окончательно определяется тем, помогает ли она принимать более уместные решения. Платформа, ускоряющая лишь имитацию, даст пользователю лишь более эффективный импульс. По мере сглаживания интерфейса способность остановиться остается навыком, который трейдер обязан сохранить за собой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xJamesXXX







