Взгляд на меймы через призму крупных циклов: сходства и различия с предыдущими волнами
Автор: Alex Xu
В каждом криптоцикле, который я наблюдал на собственном опыте (2016–2026), у мемкоинов всегда есть свое место.
Однако в последние несколько масштабных бычьих рынков присутствие мемов сильно варьировалось; мое личное впечатление таково:
- Бычий рынок 2016–2018 гг.: присутствие было относительно слабым; я уже плохо помню другие мем-активы того цикла помимо Doge (вероятно, из-за давности событий)
- Бычий рынок 2020–2022 гг.: присутствие выросло, но они все еще не находились в центре внимания (оригинальный Doge и новый виток Shib показали впечатляющие результаты; в апреле-мае 2021 года, перед крахом 519, доминировали мемы с животными)
- Бычий рынок 2023–2025 гг.: настоящее главное место; хайп и время присутствия значительно возросли, появились разнообразные вариации (от первых биткоин-инскрипшн-мемов до политических мемов, культ-мемов, мемов из соцсетей, «президентских» мемов и вплоть до мемов вокруг AI-агентов)
Стоит задуматься и ответить на вопрос: что определяет присутствие мемкоинов и их долю в сознании инвесторов в каждой фазе криптобычка?
От этого вопроса зависит выбор нашей ключевой инвестиционной стратегии в течение всего криптобычьего цикла, а именно: следует ли нам в текущем цикле продолжать сверхдолирование мемов как в терминах времени, так и капитала.
Как видно из примеров выше, я определяю понятие «мем» достаточно широко: включая активы на базе инскрипшнов и проекты с тематикой AI-агентов, запущенные на мем-релизных платформах, я отношу их к категории мемов.
В моем понимании криптоактивы можно условно разделить на бизнес-ориентированные/производственные активы и мем-активы:
Когда инвесторы концентрируются на бизнес-составляющей — например, pmf продукта протокола, AUM, способности генерировать комиссионный доход, байбэк и сжигание токенов — такой актив приближается к бизнес-ориентированному или производственному. Короткими периодами им могут управлять нарративы, но в конечном итоге он должен отвечать на вопрос: какова моя способность зарабатывать деньги и обеспечивать доходность токена? Это схоже с большинством публичных компаний;
Когда основное внимание уделяется консенсусной составляющей актива — то есть охвату аудитории, уровню понимания актива и силе признания со стороны действующих и потенциальных инвесторов — такой актив стремится к категории мем-активов. В этом смысле консенсус является «фундаментальной базой» для мем-активов.
Даже при таком кажущемся дихотомическом разделении существуют промежуточные зоны. Например, множество проектов с AI-агентами, возникших в 2025 году на базе Virtual и ai16z (помните ли вы виртуального инфлюенсера Luna из веб3, поющего и танцующего в прямом эфире? Или веб3 ai-чатбота для исследований aixbt?).
Такие проекты изначально позиционируются как бизнес-ориентированные, но на раннем этапе управляются преимущественно нарративным консенсусом. Перед финальным свертыванием они обычно находятся далеко как от истинного pmf, так и от значимого объема доходов, поэтому в моей классификации они ближе к мемам, чем к бизнес-проектам.
Другая категория — это мем-релизные платформы (launchpads), такие как Pump и Pons. Хотя они относятся к мем-инфраструктуре, по своей сути это бизнес-проекты. Просто уровень вовлеченности в мемы становится их ключевым бизнес-показателем, определяющим оценку компании.
Вернемся к ключевому вопросу: что определяет позицию и вес мемов в каждой фазе рынка? При каких условиях мемы становятся главной сюжетной линией?
Я считаю, что главным фактором является предложение и качество бизнес-ориентированных/производственных активов в рамках текущего цикла.
Когда нарративы вокруг бизнес-активов взрывные, а их развитие идет успешно, спекулятивный капитал крипторынка устремляется туда. Когда бизнес-проекты стагнируют, отсутствует качественная продуктовая инновация, а метрики работы слабые, капитал переходит в категорию мем-активов, не связанных с традиционными фундаментальными показателями.
Поскольку чувство упущенной выгоды (FOMO) и жажда быстрого обогащения возрождаются с каждым циклом, приток денег и эмоций от бычьего рынка неизбежно должен найти куда-то выход.
Именно поэтому присутствие мемов в прошлых циклах столь различалось:
- Бычий рынок 2016–2018 гг.: год взрыва смарт-контрактов и публичных блокчейнов; самый мощный цикл в плане нарративов и воображения. Масштабы нарративов публичных сетей и будущих бизнес-возможностей были настолько велики, что в раж вошли даже традиционные венчурные фонды, поглотившие почти весь спекулятивный капитал;
- Бычий рынок 2020–2022 гг.: год блокчейн-приложений; нарративы оставались сильными, DeFi, NFT и GameFi сменили друг друга, концепция Web3 стала мировой тенденцией и зафиксировала резкий рост наблюдаемых бизнес-метрик (TVL, объем торгов, комиссии, количество активных адресов и нереальные значения APR). Объем привлеченного в отрасль капитала продолжал расти, однако под воздействием Илона Маска и Виталика Бутерина (на его адрес пришлись биткоины) как в проактивной, так и в реактивной форме мемы начали аккумулировать избыточный капитал;
- Бычий рынок 2023–2025 гг.: наиболее затяжная фаза для бизнес-нарративов и реального развития в блокчейне. Большая часть инноваций предыдущего цикла оказалась несостоятельной, а по-настоящему новых продуктов не появилось. На фоне этих факторов, хотя скорость привлечения нового капитала значительно уступала двум предыдущим циклам, огромный накопленный объем средств перетек практически целиком в мемы.
Тогда какие фоновые условия определяют позицию мемов в текущем бычьем цикле, который только начал набирать обороты?
На данный момент многие условия схожи с предыдущим циклом, а именно:
- Все еще наблюдается дефицит качественных бизнес-нарративов (с понятной моделью монетизации); немногие доступные (RWA, предиктивные рынки) контролируются компаниями без нативного токена или публичными корпорациями; хороших носителей вторичного токен-стоимости немного (в основном Ondo, но ценность токенов пока не зафиксирована);
- Чувство FOMO и желание быстро разбогатеть никуда не делись; казино любого века всегда находят своих клиентов.
Следовательно, если только на каком-то этапе не возобладает массовый выпуск качественных бизнес-проектов, мемы с высокой вероятностью останутся главной сюжетной линией этого бычьего рынка (и, возможно, единственной).
Означает ли это, что инвесторам стоит сверхдолировать мемы в этом цикле? Не обязательно.
Этот цикл имеет две новые особенности, которые усложнят спекуляции и борьбу за выживание для мемов:
Обильное предложение со стороны мемов: после прошлого цикла конвейер выпуска и механизмы фиксации прибыли стали глубоко индустриализированными, предложение насыщено до предела и фактически бесконечно.
Краткосрочная и хрупкая настроенность спроса: пережив многократные волны и разные нарративы прошлого цикла, инвестиционная база, обладающая достаточной верой в мемы, значительно сократилась (вспомните утверждение Murad о супербике мемов в прошлом цикле?). Консенсус по мемам по сути представляет собой консолидацию капитала; изменение настроения приводит к расколу, что снижает верхнюю границу капитализации мемов и среднее время их жизненного цикла.
Что еще важнее, краткосрочность спроса и осторожность к консолидации обратно ускоряют процесс вывода средств со стороны предложения (разработчиков). Это самовозрастающий процесс, и именно такая динамика вызывает наибольшую тревогу у проектов на мем-платформах.
Фактически, даже при сверхдолировании мемов с самого начала предыдущего суперцикла (январь 2024 г.), доходность сектора к сегодняшнему дню лишь находится в середине криптопортфеля, остается отрицательной и значительно отстает от BTC:
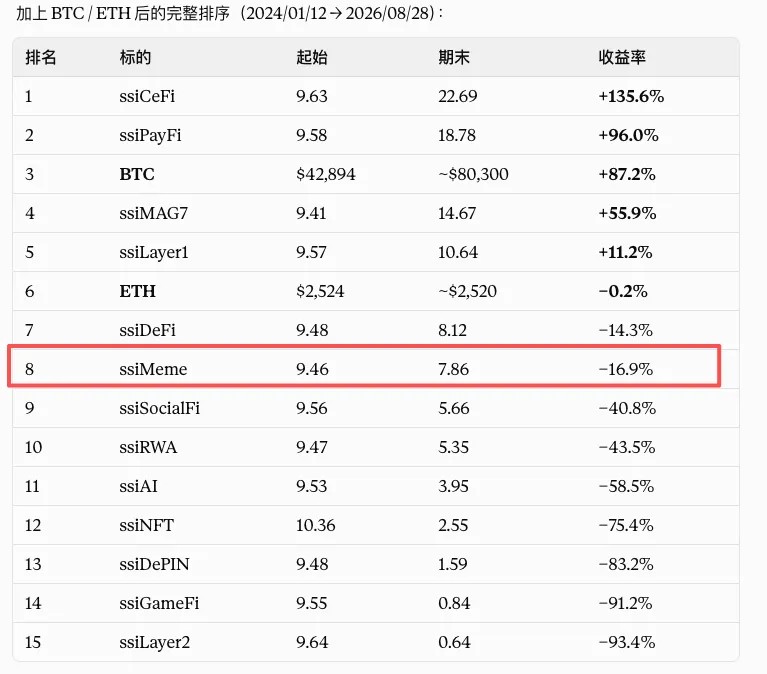
Примечание: рассчитано на основе криптоиндекса SoSoValue; методология включает топ-10 активов сектора (ежемесячное обновление) и распределение капитализационных весов (обновление каждые 5 минут).
Здесь важно отметить: поскольку приведенный индекс отслеживает мемы с наибольшей рыночной капитализацией, он сильно отличается от реальной практики ранних трейдеров мемкоинов. Смертность и волатильность (включая рост) ранних сетевых мемов значительно выше. Хотя надежной статистики нет, я полагаю, что реальная кривая доходности за полный цикл будет существенно хуже.
Разобравшись с трудностями спекуляций на мемах в этом цикле, рассмотрим маржинально положительные факторы по сравнению с предыдущим:
В первую очередь речь идет о чистом притоке пользователей и капитала Robinhood в блокчейн.
Безусловно, доля традиционных инвесторов брокерского приложения среди текущих пользователей сети Robinhood, вероятно, все еще невелика. Однако если мемы на платформе продолжат набирать популярность, пользователи, пострадавшие от падения акций полупроводникового сектора, начнут пробовать свои силы здесь.
Кроме того, у Robinhood остаются нераскрытые козыри, например запуск мощных мемов собственной сети и мем-платформы на основном сайте, способные дополнительно раскачать активность в сети.
Конечно, если сыграть этими картами слишком рано, это ограничит потенциал роста в будущем, поэтому их скрытое удержание в краткосрочной перспективе создает большее давление на шортистов.
Давайте взглянем на новые нарративы на рынке мемов прямо сейчас.
Как говорилось ранее, мемы представляют собой обобщенную категорию активов. Только за предыдущий цикл, всего за два с лишним года, они прошли через инскрипшены, политику, культи/ретро-интернет культуру, социальные сети, мейнстрим (Trump) и завершились эпохой AI-агентов.
Среди текущих категорий мемы понятны и очевидны, тогда как новой нишей выступают токены с тематикой акций на платформе Robinhood, или stock meme. Основные черты таких мемов включают:
- Пара с акциями публичных компаний: если существует Nvidia (NVDA), то появляется Artificial Inu (AI), которые создаются свободно;
- Обеспечение ликвидности AMM на базе Uniswap путем парирования с токенизированными RWA-акциями в сети;
- Учитывая вышеназванные механизмы, создатели stock meme имеют гибкость в распределении и использовании сборов от торговых операций: средства могут направляться на байбэк и сжигание самого stock meme либо распределяться между его держателями.
Исходя из этих механизмов, недавно на рынке сформировался нарратив: «токенизированные акции и мемы вызывают шорт-сквиз на Уолл-стрит».
Если говорить подробнее: энтузиасты мемов скупают stock meme в сети. Поскольку сетевая ликвидность этих токенов формируется преимущественно через пары с токенизированными акциями, пользователям необходимо сначала направить покупку соответствующих токенизированных акций при обмене стейблкоинов или ETH на stock meme. Это создает одностороннее давление спроса на эти активы. Если в этот момент в сети затруднена эмиссия этих RWA-токенов (например, из-за выходных дней) при небольшом общем объеме предложения, мгновенно провести арбитражное сбрасывание для синхронизации сетевой цены с ценой на традиционном рынке акций становится невозможно, что приводит к кратковременному скачку сетевой стоимости в несколько раз.
Именно это мы наблюдали в последнее время на примере пары Boner (stock meme) – HIMs (токенизированная акция) на платформе Robinhood.
Поскольку сами акции Hims уже имеют крупную долю коротких позиций на традиционном фондовом рынке, нарратив о «возвращении онлайн-финансов против Уолл-стрит» и даже «шорт-сквизе Уолл-стрит» оказался готов.
Какова же качество этого нарратива для мемов?
Среднее.
Для успешного мем-нарратива необходима крепкая логика и вовлекающая идея, высокий вирусный потенциал, а также устойчивость к опровержениям.
Во-первых, кратковременный рост стоимости токенизированных акций Hims был вызван техническими проблемами механизма эмиссии на блокчейне Robinhood. Следовательно, логика этого нарратива изначально хрупка и легко опровергается (у RWA от Ondo механизм эмиссии и сжигания работает глубже и стабильнее, поэтому в тот день колебаний предоставленных ими HIMS не наблюдалось).
Во-вторых, история о «шорт-сквизе Уолл-стрит» представляет собой избитый сюжет с признаками искусственного пиара. Здесь отсутствуют драйверы первоначального движения — те самые эффекты естественного зарождения сообщества, вовлекающей силы и органического распространения, которые запустили GameStop в 2021 году.
К тому же шаблон нарративов для stock meme стремительно тиражируется, вслед за первопроходцами мгновенно появляются подобные проекты вроде SAYLORMOON.
Подводя итоги статьи, я хотел бы обсудить, какой тип инвесторов подходит для торговли мемами.
Независимо от того, говорим ли мы об инвестициях или спекуляциях, суть первой заключается в оценке долгосрочной внутренней стоимости актива, а второй — в прогнозировании краткосрочного голоса капитала. Форматы и фокус усилий различаются.
Но в одном аспекте они совпадают: специалисты, посвятившие себя этому делу, забирают прибыль у тех, кто к этому не готов и не обладает навыками.
Основываясь на наблюдении за выдающимися игроками на рынке мемов, я заметил, что они обычно обладают следующими качествами (полностью или частично):
1. Высокая энергичность, живая работа мысли, искренняя страсть к самому процессу торговли;
2. Развитое воображение и высокая чувствительность к новым нарративам;
3. Стабильное и постоянное присутствие в поле зрения и сети, оперативные входы и выходы, высокая восприимчивость к изменению рыночной температуры и повороту тренда;
4. Закрытые группы с высоким уровнем знаний, основанные на практике, где активно обмениваются идеями и информацией;
5. Сформированная системная фреймворк спекуляций, готовность быстро вносить корректировки и даже перестраивать стратегию целиком.
* Еще один важный бонус:
Если вы являетесь KOL с большим количеством подписчиков, вы обладаете уникальной возможностью распространять нарративы, ускорять консолидацию консенсуса и привлекать капитал в небольшие и ранние проекты, помогая им преодолеть критическую фазу перехода от нуля к жизни. Наличие связей с другими KOL позволяет дополнительно усиливать этот эффект.
Однако в сфере стоимостного инвестирования некоторые из этих преимуществ теряют силу, а иногда оказываются контрпродуктивными. Их модель поведения строится на следующем:
1. Низкая частота сделок, редкие входы;
2. Непринятие премии за воображение и истории вокруг актива;
3. Держаться подальше от «Господина Рынка», игнорировать короткие колебания и котировки, намеренно дистанцироваться от массовых настроений.
Именно поэтому стоимостное инвестирование и рыночные спекуляции крайне трудно совместить в одном человеке, поскольку они требуют принципиально противоположных врожденных качеств.
Затруднительно представить человека, который в случае с Активом А активно платит за грандиозные видения и истории, но перейдя к Активу В, становится осмотрительным и консервативным, доверяя лишь строго доказанным логикам.
В любом случае, успех в спекуляциях и инвестициях требует глубокого самопонимания. Выбор инвестиционного маршрута, не совместимого с вашими задатками и природой, приведет к сложностям. Эффективное использование сильных сторон и минимизация слабостей также является методом «избегать сложных задач» в инвестициях.
Это лишь личное мнение, представленное исключительно в ознакомительных целях.
Желаю всем успешных «охотничьих сезонов» в рамках текущего бычьего цикла.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Mint Ventures