


Обострение информационной войны на рынке закрытых инвестиций: в эпоху ИИ откуда брать альфу венчурным инвесторам?
Автор: insights4vc
Перевод: TechFlow
TechFlow: Венчурные доходы крайне сконцентрированы, и раннее выявление перспективных компаний становится практически вопросом выживания для фонда. В этой статье разбирается новейшая эволюция инструментов данных на частном рынке и выясняется, могут ли они действительно приносить сверхдоходность. Для инвесторов, использующих ИИ и инструменты исследований для поиска проектов, это трезвая дорожная карта.
Венчурный бизнес всегда был информационным делом. Преимущество часто заключается в тайминге: основатели сначала сообщают об этом бывшим коллегам, а не обновляют записи в базах данных; новые компании начинают найм задолго до появления в базах; инвесторы обращают внимание на команду еще до официального объявления о раунде финансирования.
Это преимущество важно, поскольку отдача от венчурных инвестиций чрезвычайно высока сосредоточена. Согласно данным Oxford Academic Research за 2026 год, цитируемым в исследовании, в наборе данных долгосрочных ограниченными партнерами (LP) 4,5% объема инвестиций обеспечили около 60% доходности. [1] Таким образом, упущение всего нескольких выдающихся компаний может повлиять на результаты всего фонда. Но раннее их обнаружение — лишь часть задачи. Инвесторам также необходимо сформировать убеждение, получить лимит участия, приобрести значимую долю и оставаться правыми на протяжении нескольких лет.
Индустрия данных на частном рынке сейчас все ближе подходит к моменту рождения компании. PitchBook, Crunchbase, Dealroom, Tracxn и CB Insights по-прежнему остаются ключевыми системами регистрации сделок, фондов, оценок и истории компаний. PitchBook достиг дохода в 174,7 млн долларов США во втором квартале 2026 года, что эквивалентно годовому объему почти в 700 млн долларов. [2] Новые платформы не заменяют этот слой. Они расширяют его за счет более быстрого обновления, поведенческих данных и сигналов, появляющихся раньше традиционных корпоративных записей.
Наиболее заметны три изменения.
Во-первых, такие компании, как Harmonic и Specter, строят постоянно обновляемые графы компаний и лиц, вместо того чтобы полагаться преимущественно на периодически обновляемые профили. Во-вторых, специализированные продукты ищут более ранние поведенческие сигналы. Evertrace отслеживает метрики формирования команд основателей, включая регистрацию компании, техническую активность, исследования и доменные имена. Frontrun мониторит изменения в графе подписок избранных венчурных инвесторов в X. В-третьих, API и протокол контекста моделей (MCP) перемещают эти данные в собственное программное обеспечение фондов и рабочие процессы ИИ. Crustdata представляет инфраструктурную сторону этого рынка, а Affinity дополняет ее первичными данными о связях из электронной почты, календаря и активности в CRM.
Внедрение заметно, но доказательства инвестиционной сверхдоходности пока не ясны. Harmonic сообщает, что сотни команд венчурных инвесторов используют их платформу, Specter отчитывается о более чем 300 инвестиционных организациях, Evertrace — о более чем 200 фондах, Affinity — о более чем 3300 учреждениях частного капитала. Публичная компания Tracxn раскрыла наличие 2289 клиентских счетов в финансовом году 2026. [3][4][5][6] Большинство этих цифр основаны на самостоятельной отчетности компаний. Поставщики редко раскрывают полный набор компаний, извлеченных их моделями, поэтому оценить точность, полноту, уровень ложноположительных срабатываний и экономическую ценность каждого отдельного лида сложно.
Ни один единственный сигнал сам по себе недостаточен. Увольнение сотрудников может произойти рано, но будет расплывчатым. Регистрация компании объективна, но обыденна. Активность на GitHub ценна на рынках, управляемых разработчиками, но имеет ограниченную релевантность в других областях. Скорость найма и миграция персонала предоставляют более широкий спектр сигналов, тогда как данные о выручке, клиентах и использовании обычно имеют большую ценность для принятия решений, но поступают позже. Внимание инвесторов может предоставить ранние признаки, когда несколько надежных экспертов отрасли одновременно начинают следить за одной компанией, хотя этот сигнал зависит от платформы и может быть рефлексивным.
Самые надежные источники для защиты позиций, вероятно, скрыты глубже в стеке данных: исторические временные ряды, которые невозможно восстановить постфактум, точное сопоставление сущностей между лицами и компаниями, авторизованные первичные данные фондов, а также их распространение через системы CRM, API и агентов. Открытые данные не обязательно являются проприетарными. Однако история изменений с корректными временными метками за пять лет может стать проприетарным активом.
ИИ скорее сделает эти инфраструктуры легче доступными для запросов, чем устранит потребность в них. По мере снижения затрат на исследования, классификацию и рабочие процессы чистые данные, источники и институциональный контекст становятся более ценными. Инвестиционные суждения, лимиты и отношения по-прежнему не решаются простым слоем автоматизации.
Вероятным результатом станет появление более широкого рынка интеллектуальной информации частного рынка, а не отдельной категории программного обеспечения для поиска проектов. Зрелые базы данных добавят функции обнаружения и прогнозирования. CRM станут уровнем оркестрации. Крупные учреждения будут комбинировать потоки внешних данных с проприетарными данными и внутренними системами скоринга, тогда как небольшие фонды будут полагаться на интегрированные продукты и несколько узкоспециализированных сигналов.
К 2030 году поиск проектов с помощью естественного языка в данных о компаниях, лицах, поведении и отношениях может стать стандартом. Полностью автономные инвестиционные решения будут вызывать меньшее доверие. Дефицитными ресурсами в венчуре по-прежнему остаются суждение, лимиты, доверие и доля владения.
Партнеры и проекты
В insights4vc мы фокусируемся на командах, строящих инфраструктуру для новых рыночных категорий.
Umia разрабатывает новую операционную модель для проектов с нативными токенами. Эта платформа объединяет привлечение средств, юридическое оформление, управление капиталом и управление в единую систему, позволяя проектам запускаться с первого дня с более четкой структурой и подотчетными решениями.
Чтобы узнать больше об Umia, свяжитесь с [email protected]
1. Венчурный бизнес всегда был информационным делом
Поиск венчурных проектов начинается с математики фонда. Доходность настолько концентрирована, что одно-два инвестиционных решения способны определить результат всего фонда. Поэтому цена пропуска правильного основателя чрезвычайно высока: упущение нужного человека может стоить дороже, чем улучшение анализа десятков посредственных проектов.
Это не означает, что целью должно стать получение максимального потока проектов. Больше компаний может означать больше шума, меньше внимания и более слабые связи. Цель состоит в том, чтобы повысить вероятность увидеть компании, соответствующие профилю фонда, сохраняя при этом достаточно времени для их оценки и получения лимита участия. Программное обеспечение для поиска проектов полезно только тогда, когда оно улучшает это уравнение или снижает стоимость процесса.
Экономическая отдача может быть весьма значительной. Представьте себе фонд ранней стадии (seed) объемом 100 млн долларов США, нацеленный на долю в 10%. Если более раннее обнаружение позволит удержать долю в 10%, а не 5%, а эта компания в конечном итоге выйдет на продажу с оценкой в 2 млрд долларов США, то валовая разница до учета разбавления, дополнительных инвестиций и карри составит 100 млн долларов США. Но шанс реализовать такое преимущество невелик. Сигнал, генерирующий 500 нерелевантных лидов, расходующий время аналитиков и не улучшающий доступ к лимитам, может разрушить стоимость, а не создать ее.
Ожидаемая стоимость раннего обнаружения можно выразить формулой:
Вероятность идентификации будущей аутлайера × Вероятность действия фонда и победы × Увеличенная доля или ценовое преимущество × Конечный результат минус Затраты на данные, ПО и внимание.
Раннее обнаружение наиболее критично там, где лимиты дефицитны: среди элитных серийных предпринимателей, быстро формирующихся раундов финансирования и зарождающихся технологических кластеров. Оно менее важно для поздних стадий инвестиций, капиталоемких отраслей с длительным циклом валидации или процессов, опосредованных банкирами и широкими аукционами. Слишком ранняя связь с основателями без веской причины для контакта также может дать обратный эффект.
Тем временем множество возможностей становится все труднее контролировать вручную. Работа Dealroom по экосистемам 2026 года охватывает 77 стран и более 325 городов. Исследование Startup Genome изучает миллионы компаний в сотнях экосистем. [7] NVCA фиксирует более 15 000 сделок венчурного капитала в США в 2025 году. [8] Dealroom отслеживает около 4900 активных профильных VC-компаний. Если учесть корпоративных инвесторов, акселераторы и кросс-инвесторов, количество активных инвесторов составляет примерно 9500. [9]
Объем наблюдаемой в настоящее время активности превышает возможности любой сети партнеров для постоянной обработки. Проблема привлечения проектов больше не сводится только к сбору информации, а заключается в определении того, какая информация заслуживает внимания.
2. От адресной книги до баз данных частных рынков
Традиционный поиск проектов в венчурном капитале всегда зависел от множества каналов. Личные сети связывают инвесторов с основателями, операционными директорами, ангельскими инвесторами, юристами, банкирами, ограниченными партнерами и топ-менеджерами портфельных компаний. Университеты, акселераторы, дни демо и конференции концентрируют процесс поиска. Рекомендации и входящие обращения позволяют фондам выходить за пределы прямых сетей.
Эти каналы по-прежнему ценны, так как несут контекст и доверие, а не просто списки имен. Их слабость кроется в охвате. Сети отражают географию, профессиональную историю и социальную структуру. Мероприятия носят периодический характер. Исходящие обращения обычно возникают только после того, как основатель принимает решение о финансировании. Рекомендации могут свидетельствовать о качестве, но могут отражать лишь силу связей.
Базы данных частных рынков решают другую задачу: делают компании, сделки, инвесторов и фонды масштабируемо доступными для поиска. PitchBook, Crunchbase, Dealroom, Tracxn и CB Insights наиболее полезны, когда сущность можно идентифицировать. Пути идентификации включают название компании, домен, раунды финансирования или связи с инвесторами. PitchBook отчетно охватывает 12,9 млн компаний, 3,2 млн сделок и 171 тыс. фондов. Crunchbase заявляет о обработке 30 млн верифицированных обновлений в год. Tracxn отслеживает данные по миллионам компаний, включая финансовые и структуры капитала. [10][11][12]
Платформы управления взаимоотношениями добавляют еще один слой. Affinity, 4Degrees и кастомные системы систематизируют диалоги, заметки, доли владения и теплые пути контакта. Базы данных компаний могут идентифицировать, какие стартапы соответствуют инвестиционному тезису. Графы связей показывают, кто может установить контакт и что компания уже знает.
Эти категории все больше пересекаются. Зрелые базы данных внедряют прогнозные скоринги и ИИ-аналитику. Продукты для обнаружения накапливают исторические данные. CRM-системы интегрируют внешние данные и агентов. Границы стираются, но фундаментальные проблемы остаются разными.
3. Хронология данных стартапов и стек риск-аналитики
Стартап постепенно становится видимым. Еще до официального объявления о финансировании могут появиться увольнения основателей, создание новых юридических лиц или регистрация доменных имен. Может появиться активность на GitHub, ранний найм или изменение сети инвесторов. Каждый новый сигнал снижает неопределенность, но обычно ценой сокращения опережающего преимущества.
Этот компромисс прост: уверенность в сигнале обычно возрастает по мере его запаздывания относительно ранней стадии. Исследователь, покинувший лабораторию, может запустить собственный стартап, присоединиться к другой команде или остаться в академии. Новый зарегистрированный объект может быть холдингом. Зарегистрированный домен может так и не запуститься. На самых ранних этапах программное обеспечение ранжирует гипотезы о компаниях, которых возможно еще не существует. Как только бизнес начинает нанимать персонал, выпускать продукты или привлекать внимание, оцениваемый объект становится намного четче.
Эта хронология породила несколько перекрывающихся слоев риск-аналитики, а не одну новую категорию ПО.
Намерения основателей и разведданные до регистрации компании
Evertrace является самым узкоспециализированным игроком. Harmonic и Specter также отслеживают движения основателей и формирование ранних компаний. Сигналы включают регистрационные данные, изменения в трудоустройстве, техническую активность, исследования, гранты и доменные имена.
Разведданные о внимании инвесторов
Frontrun мониторит изменения в графе подписок избранных инвесторов в X. Specter включает интерес инвесторов в более широкий набор данных. Эти продукты рассматривают поведение соответствующих инвесторов как сигнал о том, что сущность заслуживает внимания, а не как доказательство качества компании.
Постоянная корпоративная аналитика
Harmonic и Specter поддерживают постоянно обновляемые графы компаний и лиц. Dealroom, Tracxn, Crunchbase и CB Insights движутся в том же направлении через уведомления, показатели роста, прогнозные скоринги и ИИ-аналитику. Разница с традиционными базами данных все чаще заключается в частоте обновления и архитектуре данных, а не в четких границах категорий.
Инфраструктура данных частных рынков
Crustdata, People Data Labs, Coresignal и Aviato предоставляют API, пакетные наборы данных и доступ, готовый для использования агентами. Они обслуживают компании, создающие собственные системы поиска проектов. Grata и SourceScrub предлагают аналогичный программный доступ, делая больший упор на private equity и слияния и поглощения. Компромисс заключается в балансе контроля и сложности: покупатели получают гибкость, но несут ответственность за сопоставление сущностей, скоринг и проектирование рабочих процессов.
Аналитика связей
Affinity и 4Degrees используют авторизованные записи коммуникаций и институциональную историю. Attio предлагает более гибкую AI-native CRM с API и MCP, но требует большей настройки под рабочие процессы венчурного капитала. Этот слой особенно защищает позиции конкурентов, поскольку нельзя купить историю встреч, заметки или цепочки представлений других фондов.
Зрелые платформы частных рынков
PitchBook остается системой регистрации в плане масштаба. Dealroom силен в экологических связях стартапов и региональном сотрудничестве. Tracxn выделяется глобальной классификационной системой и структурированными исследованиями компаний. Crunchbase силен в сетях контрибьюторов и пользователей. CB Insights силён в маркетинговых исследованиях и прогнозных скорингах.
Эти слои все больше образуют работающую архитектуру:
Внешние потоки данных + CRM фонда, электронная почта, календарь и заметки + граф сущностей + модели сигналов + LLM или агент + человеческий инвестиционный рабочий процесс
Большую часть этого стека технологий уже можно собрать. Более сложные вопросы менее очевидны: сопоставление одного и того же лица или компании по разным источникам, сохранение точных исторических меток времени, получение надежных тегов результатов. Также необходимо поддерживать права доступа к базовым данным и создавать инвестиционные процессы, которые реально реагируют на сигналы.
Интерфейсы становятся легче в разработке. Качество базовых данных и подключений по-прежнему остается ограничивающим фактором.
4. Обнаружение основателей: поиск их до создания компании
Обнаружение основателей продвигает поиск венчурных проектов к самой ранней точке: до того, как компания полностью сформируется или станет публично видимой.
Evertrace была основана в Копенгагене в 2024 году и является одним из самых типичных представителей этого класса. Компания утверждает, что ее платформой пользуются более 200 VC-фондов для мониторинга сигналов. Сигналы включают коммерческую регистрацию, активность на GitHub, патенты, исследования, гранты, домены, магазины приложений, Product Hunt и социальные платформы. [5] Она привлекла как минимум 600 тыс. долларов США в рамках опубликованного в 2025 году раунда финансирования. [13]
Ценность исходит из комбинации слабых сигналов, а не зависимости от любого отдельного события. Опытный исследователь может покинуть компанию, зарегистрировать новое предприятие с бывшими коллегами, создать техническую организацию и зарегистрировать домен. Каждая из этих действий по отдельности не является решающей. Вместе они могут стать основанием для дальнейшего внимания.
Этот подход особенно применим в deep tech, AI и инвестициях, связанных с университетами. Научные публикации и техническая деятельность часто проявляются значительно раньше коммерческого прогресса.
Его ограничения носят структурный характер. Охват регистрационных данных варьируется в зависимости от страны, а должностные титулы часто указываются самостоятельно. Записи доменов или компаний могут поступать с задержкой, маскироваться или повторно использоваться. GitHub предоставляет обширную информацию на рынках открытого кода и управляемых разработчиками. Но в биотехнологиях, промышленном производстве или многих сегментах B2B SaaS его роль гораздо меньше.
Существует также риск моделирования. Системы, обученные на исторических результатах венчурных инвестиций, могут чрезмерно предпочитать знакомые паттерны, включая известных работодателей, университеты и зрелые стартап-хабы. Модели, слишком зависящие от архетипа основателя, могут воспроизводить предвзятость, от которой инвесторы хотят избавиться.
Поэтому обнаружение основателей лучше рассматривать как систему сортировки, а не как предиктивный двигатель. Ключевой вопрос не в том, способно ли ПО распознать каждую будущую компанию, а в том, может ли оно непрерывно отсевать контролируемую по количеству качественных лидов быстрее, чем существующие каналы.
Полезными метриками являются точность топ-лидеров на weekly basis, географический и отраслевой охват, а также время первой проверки инвестором. Включая также также процент конверсии в качественные разговоры с основателями. В настоящее время публичные данные в большей степени отражают уровень внедрения и полезность в рабочих процессах, чем доказанную инвестиционную доходность.
Существует еще одно практическое ограничение на самых ранних стадиях. Основатели нераскрытых компаний могут негативно реагировать на автоматические контакты на основе предполагаемых намерений. Более эффективным подходом обычно является сначала выявление релевантных сигналов, а затем выход на контакт через доверенные связи или конкретные основания.
Следовательно, обнаружение основателей скорее дополняет, а не конкурирует с аналитикой связей. Один определяет, на кого обратить внимание, а второй решает, стоит ли фонду и как именно с ними связываться.
5. Внимание инвесторов как альтернативные данные
Внимание инвесторов предлагает еще один ранний сигнал. Предпосылка проста: до публичного объявления о финансировании инвесторы могут раскрывать информацию через наблюдаемое поведение. Подписка на конкретного основателя, установление связей с новой компанией или скопление нескольких отраслевых экспертов в одном профиле могут означать, что за кулисами что-то происходит.
Одна одиночная подписка ничего не говорит. Концентрация действий соответствующих инвесторов в короткие сроки несет больше информации, особенно когда у них есть экспертиза в отрасли компании.
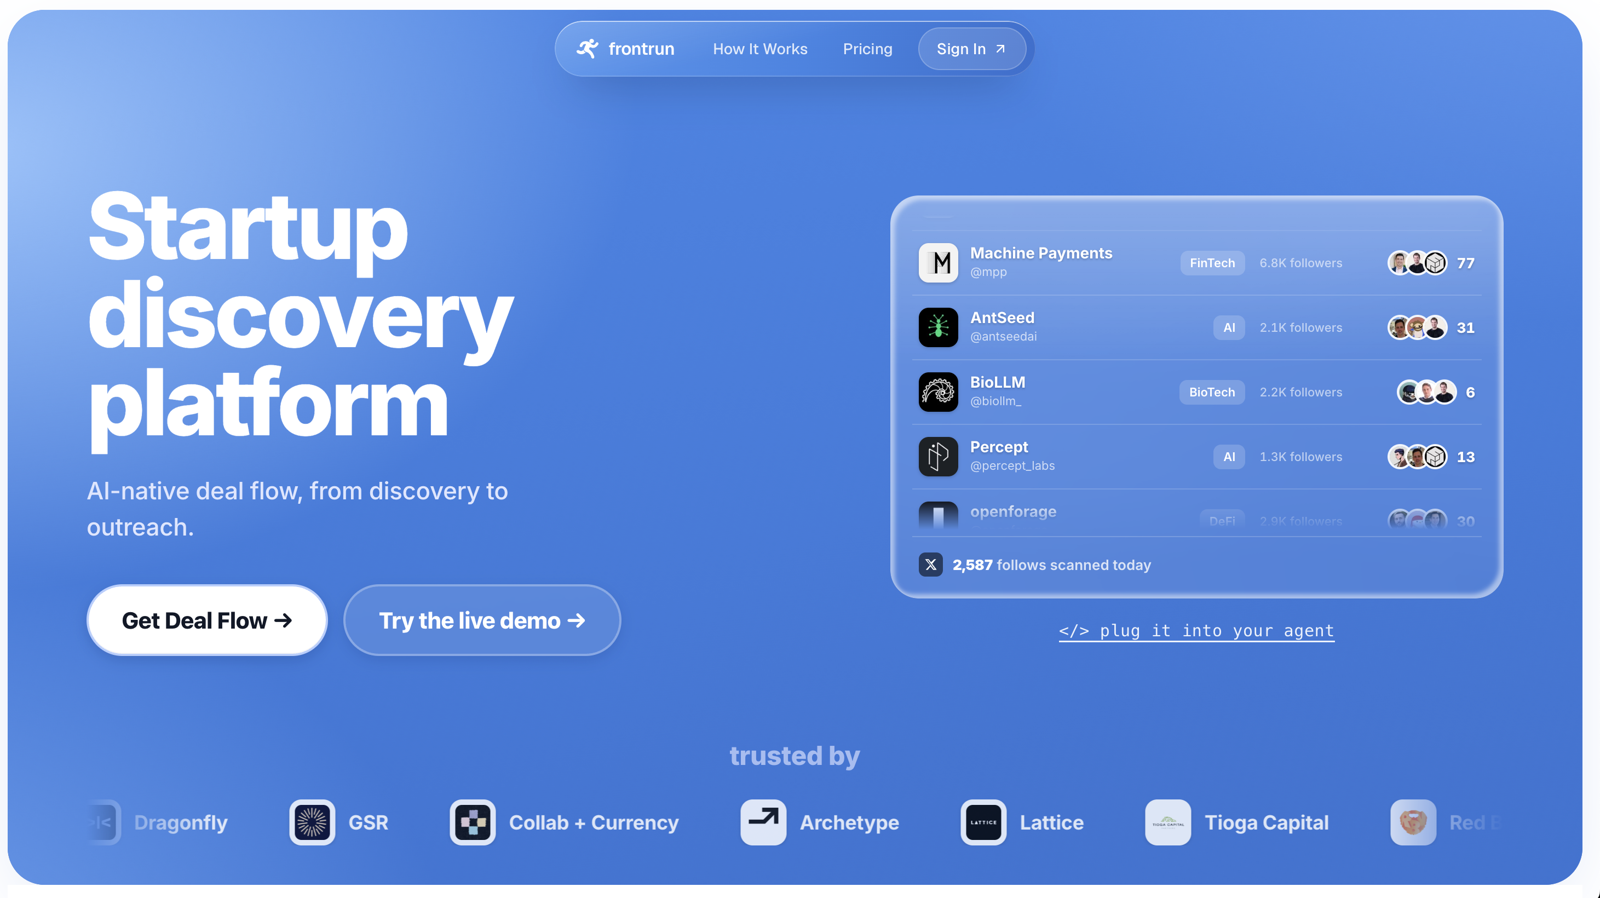
Frontrun является самым однозначным специализированным продуктом вокруг этой идеи. Продукт утверждает, что отслеживает граф подписок более чем 2000 венчурных инвесторов в X. Он выявляет концентрации подписок вокруг небольших или непривязанных аккаунтов, затем распознает основателей и классифицирует компании. Тариф Starter стоит 49 долларов в месяц и позволяет отслеживать 100 аккаунтов; тариф Pro за 99 долларов охватывает 250, а также добавляет доступ к API и MCP. [14] Это делает его скорее источником узкоспециализированных сигналов, нежели институциональной базой данных частных рынков.
Компания также регулярно публикует записи стартапов, которые, по ее утверждению, были идентифицированы до объявлений о финансировании. В июле 2026 года Frontrun отчитался о 46 раундах такого рода финансирования, выявленных в среднем за 83 дня, с совокупным объемом последующих инвестиций в 2,36 млрд долларов США. [15] Примеры включают Orthogonal, помеченного за 213 дней до раунда в 4,3 млн долларов США. Ornn — за 162 дня до раунда в 33 млн долларов США под руководством a16z. naturalpay — за 159 дней до серии А на 30 млн долларов США под руководством Forerunner.
Это различие важно. Публичные записи показывают, что сигналы внимания инвесторов могут предшествовать официальным объявлениям о финансировании. Но она не раскрывает полный список компаний, размеченных системой. Без общественного знаменателя (контекста выборки) невозможно понять, сколько сигналов остались без продолжения, сколько компаний инвесторы уже знали заранее, или какие из них не относятся к целевому фонду.
Отсутствие этого контекста не позволяет данным доказать прогнозирующую точность или инвестиционную альфу. Оно демонстрирует опережение во времени, а не то, смогут ли фонды, использующие этот сигнал, постоянно принимать лучшие инвестиционные решения.
Качество самого наблюдателя также имеет значение. Внимание инвестора из сферы кибербезопасности к ранним компаниям в безопасности информативнее, чем аналогичное действие универсального инвестора. Два независимых эксперта могут оказаться полезнее десяти инвесторов из одного социального круга. Следовательно, эффективная модель внимания должна взвешивать отраслевую экспертизу, независимость и тайминг, а не просто подсчитывать количество подписок.
Этот сигнал также подвержен риску со стороны платформы. Frontrun сильно зависит от X, а доступ к API и ценообразование в X могут меняться, особенно в коммерческих сценариях. [17][18] Само поведение подписок также может обладать рефлексивностью. Если инвесторы узнают, что их внимание отслеживается, они могут отложить, скрыть или делегировать это действие. Широко отслеживаемые сигналы могут утратить свою эффективность.
Следовательно, внимание инвесторов лучше рассматривать как уровень приоритизации, а не как независимый показатель качества компании. Его ценность возрастает при интеграции с данными об изменении состава основателей, найме, корпоративной активности и внутренних связях фонда.
Долговременное преимущество исходит из идентификации правильных наблюдателей, поддержания долгосрочной промаркированной историей базы данных и доказательства того, что сигналы внимания предоставляют маржинальную информацию поверх таких простых метрик, как рост найма, участие в акселераторах или общий социальный резонанс.
6. Постоянно обновляемая аналитика частных компаний
Более значительным изменением в данных венчура может стать постоянное картирование, а не прогнозирование компаний до их создания. Новые платформы больше не ведут регулярно обновляемые профили компаний, а отслеживают, как команды, продукты, сети и бизнес-сигналы меняются со временем.
Harmonic утверждает, что отслеживает данные свыше 35 млн компаний и 195 млн человек, охватывая этап от регистрации до масштабирования. Оно сочетает корпоративные профили, данные о командах, исторические изменения и сетевой контекст. [3] Его платформа связывает внешние корпоративные данные с контактами LinkedIn, электронной почтой, календарем и активностью в CRM. Теперь он также включает AI-агента для исследований Scout, предоставляя одновременно доступ к API, пакетным данным и MCP. Harmonic привлек 30 млн долларов США финансирования и утверждает, что сотни команд венчурных инвесторов используют данный продукт. [19]
Specter применяет аналогичный подход в более широком графе. Компания сообщает об охвате свыше 50 млн компаний, 500 млн человек и 300 тыс. инвесторов. Сигналы охватывают сделки, кадры, выручку, новости и интерес инвесторов. [4] Она предоставляет доступ к API, пакетным данным и MCP, интегрируется с Affinity, Attio и Salesforce и утверждает, что платформой пользуется свыше 300 инвестиционных организаций.
Оба продукта целесообразнее понимать как постоянно обновляемые графы знаний, а не как базы данных профилей стартапов. Это различие важно. Традиционный поиск может выявить европейские инфраструктурные компании. В то время как граф в реальном времени способен задать следующий вопрос: из числа этих компаний, у каких в прошлом квартале появилось два опытных инженера-программиста компиляторов, выросла активность в open source, и они еще не попали в воронку проектов фонда.
Для этого требуется не только сбор больших объемов данных. Сопоставление сущностей (entity resolution) является одной из ключевых технических проблем. У одной компании могут быть юридическое лицо, торговое наименование, домен, организация на GitHub и аккаунт в X. Один и тот же основатель может занимать несколько пересекающихся должностей. Инвестиционные раунды могут фигурировать под разными датами, валютами и названиями компаний. Одна неверная ассоциация может превратить множество точных наблюдений в ошибочный вывод. При этом интерфейс на базе ИИ может придать этой ошибке видимость убедительности.
Зрелые платформы частных рынков также переходят на эту модель. Dealroom теперь сочетает корпоративные данные со сигналами, уведомлениями, ИИ-аналитикой и интеграцией через MCP. Премиум-тариф начинается от 14 500 долларов США в год, уровень с MCP — 20 000 долларов США. [20] Crunchbase заявляет о регулярном обновлении 15 млн прогнозных сигналов в неделю и утверждает, что способна прогнозировать 84% событий финансирования, однако опубликованные цифры не отображают соответствующего уровня ложных срабатываний. [11] CB Insights давно включила прогнозные скоринги через свой модуль Mosaic.
Synaptic занимает аналогичную, но более позднюю позицию в стеке технологий. Платформа изначально разрабатывалась внутри Vy Capital, комбинируя альтернативные сигналы, такие как скорость найма, сетевая популярность и отзывы о продуктах, с корпоративными данными для выявления частных компаний, набирающих обороты. Он уделяет меньше внимания обнаружению на этапе создания компании, а скорее измеряет ускорение развития после того, как у бизнеса появляется видимый операционный след, что делает его особенно подходящим для рабочих процессов мониторов роста, кросс-инвесторов и управления портфелем.
Таким образом, граница между статичными базами данных и непрерывной аналитикой сужается. То, что ранее было характеристикой дифференциации новых платформ, становится стандартной функцией данных частных рынков. Вопрос конкуренции смещается от того, у кого самая большая база данных компаний, к тому, кто сможет вести самые чистые исторические записи о том, как компании, люди и сети менялись с течением времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @insights4vc











