


Агентский бизнес и API-эндпоинты для мерчантов: как издержки доверия определяют точку взрывного роста рынка
Автор: Jun__Yoo
Перевод: AididiaoJP, Foresight News
Представьте следующий сценарий: вы планируете купить товар стоимостью 1000 долларов США, и у вас есть два варианта оформления заказа:
- Полностью автоматическое оформление заказа через ИИ: от рекомендации товара до завершения платежа весь процесс независимо выполняется агентом искусственного интеллекта.
- Оформление заказа с помощью ИИ: искусственный интеллект отвечает только за поиск информации и рекомендацию продуктов, окончательное решение о платеже и его выполнение подтверждаете лично вы.
Что выберете вы? Автор оптимистично настроен относительно перспектив агентской коммерции, но на текущем этапе я без колебаний выберу второй вариант. Я уверен, что большинство потребителей поступят так же. В чем заключается основная причина этого?
Цель этой статьи — сначала прояснить концепции агентской коммерции и API-конечных точек мерчантов, затем проанализировать «стоимость доверия», которая вызывает у потребителей опасения по поводу полностью автоматического оформления заказа, и, наконец, обсудить потенциальные точки роста этого рынка и его будущий путь эволюции.
I. Определение концепций: агентская коммерция и API-конечные точки мерчантов
Агентская коммерция (Agentic Commerce) — это форма бизнеса, при которой агент искусственного интеллекта после получения авторизации от физического лица или предприятия самостоятельно выполняет поиск и сравнение продуктов и услуг, а также частично или полностью завершает процесс оформления заказа и платежа. Ведущие глобальные консалтинговые фирмы прогнозируют, что к 2030 году объем покупок, в которых агенты участвуют напрямую или косвенно, достигнет триллионов долларов США.
В зависимости от степени авторизации, полученной агентом ИИ, его развитие можно разделить на три этапа:
- Этап T1 (Вспомогательный): ИИ отвечает за поиск и рекомендации, окончательный этап платежа подтверждается человеком.
- Этап T2 (Делегированное исполнение): человек предварительно устанавливает бюджет и условия покупки (например, лимит расходов), агент самостоятельно оформляет заказ и производит платеж в пределах этих ограничений.
- Этап T3 (Полная автономность): программное обеспечение самостоятельно выбирает и покупает ресурсы, доступные для вызова внешними машинами (например, API-интерфейсы, данные, облачные сервисы и т. д.), без необходимости одобрения каждой транзакции человеком.
На этапе T3 возникает новая форма бизнеса: API-конечные точки мерчантов (Headless Merchant Endpoint). У таких мерчантов нет традиционного веб-интерфейса, они только принимают платежи и предоставляют услуги через API-конечные точки. Это рассматривается как новая форма, которую могут принять малые и средние предприятия после розничной торговли и традиционной электронной коммерции.
Уже сформировался реальный ранний рынок: агенты искусственного интеллекта покупают программные ресурсы и услуги у другого программного обеспечения. Разработчики нового поколения (часто называемые «Vibe Coder») также начинают создавать нативный бизнес агентской коммерции. В этом контексте на рынок выходят кошельки для стейблкоинов, блокчейн-сети, платформы обнаружения и координаторы транзакций (Facilitator), пытаясь захватить ценность на разных уровнях.
II. Стоимость доверия: ключевая переменная агентской коммерции
Прежде чем обсуждать путь взрывного роста агентской коммерции, необходимо рассмотреть логику эволюции, ожидаемую рынком.
Преобладающая точка зрения заключается в том, что агентская коммерция будет следовать пути постепенного развития от низкой авторизации (T1) к высокой авторизации (T3) по мере накопления доверия. Многие протоколы и технологии следуют этой траектории.
Однако в этой статье утверждается, что фактический порядок формирования рынка может быть ровно наоборот. Агентская коммерция может впервые добиться прорыва на этапе T3 с наивысшей степенью авторизации, особенно в нише API-конечных точек мерчантов.
Вернемся к примеру из начала. Столкнувшись с товаром за 1000 долларов, вариант полностью автоматического оформления заказа через ИИ вызывает колебания. Но если изменить сценарий на: покупка данных стоимостью 10 долларов с какой-либо API-конечной точки, изменится ли ваш выбор? Если вы все еще предпочитаете оформление заказа с помощью ИИ, то что будет, если сумма снизится до 0,1 доллара или даже 0,01 доллара?
Почему изменение суммы транзакции приводит к различиям в решениях? Основная причина заключается в том, что каждый выбор сопряжен с риском. Когда ожидаемый риск решения превышает ожидаемую выгоду, мы склонны отвергать этот вариант.
Мы определяем этот риск и психологическое бремя как стоимость доверия (Trust Cost). Стоимость доверия — это совокупность рисков и психологического бремени, которые пользователь должен нести при внедрении той или иной технологии или услуги. Она меняется в зависимости от степени авторизации, а также зависит от таких факторов, как сумма транзакции, возможность проверки результатов и возможность восстановления.
III. Зона делегирования (Delegation Zone) и механизм ее расширения
Используя концепцию стоимости доверия, мы можем определить «Зону делегирования» (Delegation Zone) — то есть диапазон, в котором пользователь готов принять ту или иную технологию или услугу при определенном уровне авторизации.
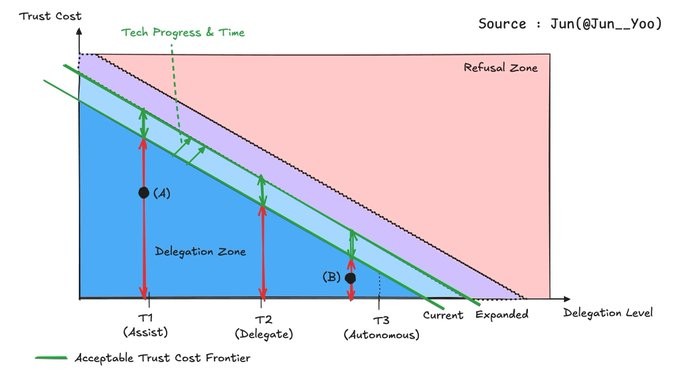
На этапе T1, поскольку пользователь сохраняет право окончательного утверждения, он может выдерживать более высокую стоимость доверия, поэтому может охватывать услуги с более крупными суммами транзакций и более высоким риском. По мере продвижения уровня авторизации к T3, пользователь готов делегировать полномочия только тем услугам, которые снизили стоимость доверия до крайне низкого уровня. Следовательно, в настоящее время зона делегирования наиболее широка на этапе T1 и постепенно сужается к этапу T3.
Однако зона делегирования не является статичной. По мере развития технологий и накопления пользовательского опыта зона делегирования может постепенно расширяться. Оглядываясь на развитие электронной коммерции с конца 1990-х до начала 2000-х годов: ранняя электронная коммерция сосредоточилась на таких низкоценных и стандартизированных товарах, как книги и компакт-диски, именно из-за опасений потребителей относительно безопасности онлайн-платежей. По мере совершенствования платежных систем и механизмов безопасности, а также формирования потребительских привычек, онлайн-покупки дорогостоящей бытовой техники и даже автомобилей стали нормой.
Чтобы услуга была принята пользователем, она должна сначала войти в его зону делегирования. Для этого существуют два основных пути:
- На низком уровне авторизации (T1) более широкая толерантность к стоимости доверия облегчает вход услуги;
- На высоком уровне авторизации (T3) поставщик услуги должен сжать стоимость доверия до достаточно низкого уровня, чтобы пересечь границу зоны делегирования.
Следует подчеркнуть, что вход в зону делегирования означает лишь «приемлемость» с точки зрения риска, тогда как фактическое внедрение также требует положительной чистой выгоды от услуги.
IV. Решение о внедрении: детерминизм чистой выгоды
Решение пользователя о внедрении той или иной агентской услуги можно упростить до следующей модели: превышает ли выгода, принесенная агентом, его стоимость доверия (включая затраты на надзор и потенциальные риски)?
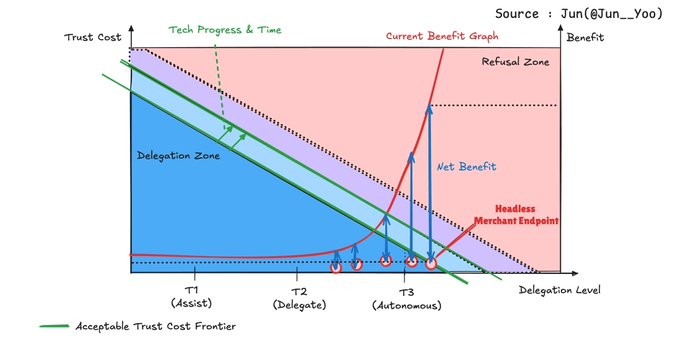
Следует отметить, что увеличение авторизации не обязательно приводит к пропорциональному росту выгоды. Если пользователю все еще необходимо проверять каждое действие агента, его затраты на надзор значительно компенсируют выгоду от автоматизации. Что еще более важно, человеческое внимание не может быть «частично возвращено». Разница между процессом, где агент обрабатывает 90%, а человек — 10%, и процессом, где 100% обрабатывается агентом, далеко не 10%. Оставшиеся 10% человеческого вмешательства достаточно, чтобы коренным образом изменить структуру распределения внимания.
Это объясняет, почему выгода может демонстрировать нелинейный скачок при приближении к уровню авторизации T3. Подобно различию между уровнями L2 и L3 автономного вождения, дело не в производительности транспортного средства, а в том, должен ли водитель продолжать непрерывный мониторинг. Только когда обязанность надзора полностью снята, затраты на надзор стремятся к нулю. В этот момент один человек может одновременно управлять несколькими агентами, и выгода будет демонстрировать экспоненциальный рост.
С точки зрения чистой выгоды, ее значение представляет собой разницу между «выгодой» и «стоимостью доверия». Чем больше разрыв, тем выше готовность пользователя к внедрению. Реальные рыночные возможности заключаются в тех областях, которые могут достичь уровня авторизации T3, при этом выгода все еще значительно превышает стоимость доверия. На таких рынках легче всего формируется продукт-рыночное соответствие (Product-Market Fit).
API-конечные точки мерчантов как раз соответствуют всем вышеперечисленным условиям.
V. Почему фокус на API-конечных точках мерчантов?
Важность этого рынка проявляется на следующих уровнях:
- Ограниченный риск снижения: в высокочастотных транзакциях машина-машина (M2M) с низкой стоимостью единицы убытки от неудачи одной транзакции ограничены.
- Мгновенная выгода от автоматизации: агент самостоятельно координирует процесс закупок в соответствии с предварительно установленными стратегиями и бюджетом, значительно экономя затраты на ручной поиск, сравнение цен и утверждение.
- Результаты легко проверить: конечный продукт (например, данные, результаты вычислений) обычно имеет четкие стандарты проверки, риск пользователя контролируемый.
В этом сценарии пользователю легко ощутить, что «выгода превышает стоимость доверия». Предположим, конечному пользователю нужен продукт стоимостью около 10 долларов, для завершения которого агенту необходимо комбинировать несколько ресурсов данных и вычислений. Один продукт может включать в себя несколько этапов, таких как поиск данных, вывод модели, покупка вычислительной мощности, вызов профессиональных агентов и проверка результатов. Если человек будет по одному искать поставщиков, сравнивать цены и утверждать платежи, затраты на поиск и утверждение могут значительно превысить стоимость самой задачи.
В этой структуре единый пользовательский запрос будет разбит на несколько внешних вызовов (последовательных или параллельных), каждый шаг включает платеж разным поставщикам. По мере роста сложности задачи количество потенциальных платежных событий будет резко увеличиваться. В многоуровневой агентской структуре платежные события могут расти нелинейно.
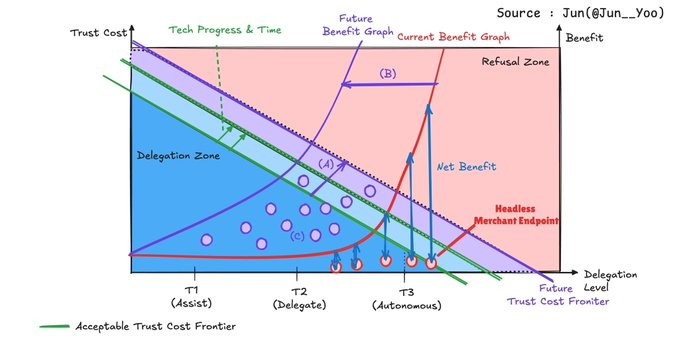
По мере накопления платежных данных и транзакций на этом рынке механизмы доверия также будут постепенно созревать. Такие гарантийные меры, как доказательство делегирования, принудительное ограничение расходов, проверка результатов и арбитраж споров, после многократного тестирования в сценариях с низкой стоимостью доверия, будут способствовать повышению верхнего предела приемлемой суммы транзакции на том же уровне авторизации. Это может вызвать следующую эволюцию:
- Расширение зоны делегирования: граница приемлемой стоимости доверия смещается вверх и вправо, расширяется диапазон задач, которые пользователь готов делегировать.
- Сдвиг кривой выгоды вверх: по мере созревания услуг и экосистемы увеличивается общая выгода, которую может получить пользователь.
- Расширение зоны внедрения: услуги, которые ранее не достигали порога внедрения, постепенно войдут в диапазон выбора пользователя.
Это создаст самоусиливающийся положительный цикл, способствующий совместному росту рынков на всех этапах T1, T2 и T3.
Следовательно, API-конечные точки мерчантов с большой вероятностью станут первой песочницей для полного тестирования всего процесса агентской коммерции с использованием цифровых ресурсов с низкой стоимостью доверия. Хотя сумма транзакций невелика, частота платежей чрезвычайно высока, что предоставит интенсивные возможности для тестирования и итерации архитектуры доверия и платежной инфраструктуры.
VI. Ключевые уровни, заслуживающие внимания
Если рынок API-конечных точек мерчантов будет развиваться по вышеописанному пути, следующие пять уровней заслуживают особого внимания:
- Эмитенты стейблкоинов: зарабатывают доход от резервных активов из нового чистого циркулирующего баланса.
- Блокчейн-сети: взимают сетевые сборы за платежные события, рассчитанные в блокчейне.
- Координаторы (Facilitator): взимают плату за проверку и расчет за каждое управляемое платежное событие.
- Кошельки: контролируют исполнение бюджета и движение активов до и после платежа, а также предоставляют соответствующие финансовые услуги.
- Платформы обнаружения: получают комиссию от маршрутизированного объема платежей через поиск поставщиков и распределение заказов.
Рынок API-конечных точек мерчантов обладает потенциалом нелинейного роста. Он может казаться самым передовым, но может стать областью в агентской коммерции, которая раньше всего будет понята рынком и быстрее всего реализована. Эта тенденция заслуживает постоянного внимания и глубокого отслеживания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Jun__Yoo







