

Основатель Real Vision: пройдя через 13 лет бычьих и медвежьих рынков, переосмысляем долгосрочную ценность криптовалюты
Автор: Рауль Пал, основатель Real Vision
Подготовка: Чоппер, Foresight News
Если сейчас открыть ленту новостей, вы увидите пессимистичный настрой на рынке. Цикл завершен, криптоиндустрия мертва, правило четырехлетних бычьих и медвежьих циклов объявлено недействительным, все, кто советовал вам покупать, ошибаются. Движение цен отклоняется от ожиданий широкой публики: как только цена уходит за рамки привычного понимания, пессимизм начинает распространяться. История постоянно повторяется.
Я неоднократно был свидетелем подобных циклов и четко знаю, к чему приведет эта история. За 13 лет в криптоиндустрии я допустил практически все возможные ошибки. Прежде чем изложить свои аргументы в пользу дальнейшего роста, давайте поговорим о моих ошибках: реальный опыт всегда приходит через неудачи.
В 2013 году я вошел в рынок при цене биткоина 200 долларов. Но точное время входа не было главным. Перед покупкой первого биткоина я подготовил первый в истории макроструктурный анализ оценки стоимости биткоина.
Согласно современным стандартам, эта модель оценки была довольно грубой. Я взял за основу подход к оценке сырьевых товаров: подсчитал общие запасы золота на поверхности и под землей, а затем применил эту методологию к биткоину. Вывод гласил: если биткоин сможет стать цифровым золотом, а цены на золото сохранятся на текущем уровне, стоимость одной монеты может достигнуть 1 миллиона долларов.
Эта статья быстро распространилась в Кремниевой долине и финансовом сообществе, ведь тогда никто еще не строил системы оценки биткоина с макроэкономических позиций. Я не просто опубликовал свое мнение, но и рекомендовал биткоин всем подписчикам GMI, включая несколько хедж-фондов и семейных офисов. В 2013 году рекомендовать биткоин по 200 долларов инвесторам такого типа требовало огромного мужества.
Мой основной вывод звучал так: «Биткоин стоит 200 долларов, долгосрочная целевая цена может достичь миллиона долларов. Учитывая высокую вероятность моей ошибки, я заранее делаю скидку в 10% и устанавливаю десятилетнюю целевую цену в 100 тысяч долларов.»
Фактический результат примерно совпал с прогнозом: биткоин действительно достиг этого уровня.
Однако угадать финишную точку и правильно интерпретировать колебания на пути — это две большие разницы.
Оглядываясь на этот путь, я вошел на отличной цене, актив кратнел дважды и трижды, после чего обрушился на 84%. Я успокаивал себя мыслью, что это долгосрочная ставка и никаких действий предпринимать не нужно. Позднее, в конце 2017 года, рынок снова резко взлетел. Однажды, глядя на графики, я увидел недосягаемую цифру цены и принял решение продать.
Почему? Виной тому страх (FUD). Споры вокруг форков возникали один за другим, повсюду раздавались крики о «пузыре», а внутренний голос шептал: надо успеть забрать прибыль после десятикратного роста, иначе весь профит вернется обратно.
Я полностью ликвидировал позицию. Однако после моей продажи биткоин вырос еще в десять раз.
Я старался делать вид, что не жалею, но внутри понимал, что совершил огромную ошибку. Хуже того, во время пандемии цена снова обвалилась, я вновь вошел в рынок, считая, что моя попытка поймать дно была блестящей. На деле всё было иначе: я продал по 2000 долларов, акупил обратно по 8–9 тысяч. Частые покупки и продажи, фиксация прибыли на подъемах, постоянные внутридневные сделки вокруг позиции... Все эти манипуляции мешали работать единственно правильной долгосрочной стратегии.
Я однажды приблизительно подсчитал: если бы я просто держал начальные 200 тысяч долларов без всяких переливаний, сегодня эта сумма оценивалась бы примерно в сотни миллионов. Вот где сила сложного процента. Это также доказывает, что людям свойственно принимать глупые решения. Сам актив непрерывно наращивал стоимость, а я постоянно искусственно прерывал этот процесс.
Потеря гигантского нереализованного профита стала дорогим уроком, который научил меня одному: расширяй горизонт планирования, игнорируй информационный шум и держи активы долго. Для любого брокера «спящие счета» обычно демонстрируют наилучшую доходность, поскольку владельцы не занимаются хаотичными торгами.
Это мой личный разбор полетов. Далее поговорим о логике, которую я осознал сейчас, но не до конца понимал раньше.
Биткоин — хранилище стоимости
На протяжении последних недель я постоянно писал статьи о девальвации валют, и все мои рассуждения неизбежно приводят сюда. Демографические тренды порождают долг, а долг провоцирует постоянную девальвацию валют: покупательная способность денежных средств по сравнению с долгосрочными активами снижается примерно на 8% ежегодно. Чтобы полностью разобраться в этой цепи последствий, рекомендую прочитать мою предыдущую статью. Если кратко: держать наличные — все равно что держать тающий кусок льда, и рациональным выбором является владение активами с жестко ограниченным предложением.
Биткоин является самым чистым представителем этих активов. Его предложение навсегда зафиксировано на уровне 21 миллиона монет, отсутствует какой-либо комитет для голосования за увеличение эмиссии. Это самый технологичный тип валюты, созданный человечеством, выполняющий функцию слоя хранения стоимости — цифровая сокровищница.
Но у такой сокровищницы есть потолок роста, и понимание этого крайне важно. Рынком сбыта биткоина являются глобальные сберегательные капиталы, ищущие безопасную гавань. Его масштаб примерно сопоставим с рынком золота объемом около 35 триллионов долларов, плюс часть других активов, используемых для сохранения благосостояния. Мой прогноз заключается в том, что биткоин будет продолжать забирать себе долю конфигурации этих капиталов. Его единственным реальным конкурентом остается Zcash — криптовалюта, обеспечивающая конфиденциальность, которая, возможно, со временем захватит лишь 10% рынка, пока остальные 90% останутся за биткоином.
Таким образом, логика цифровой сокровищницы работает, биткоин — качественный актив. Но одна только сокровищница составляет лишь половину истории, а то и совсем малую её часть.
Экономическая система, построенная на базе сокровищницы
Биткоин не обладает программируемостью. В соответствии с первоначальной концепцией он заточен под одну задачу, а все остальные функции игнорирует. Публичные блокчейны смарт-контрактов представляют собой совершенно иную нишу. На рынке множество подобных блокчейнов, но я неизменно отдаю предпочтение трем: Ethereum, Solana и Sui. Главная ошибка большинства людей заключается в том, чтобы безразлично относить их вместе с биткоином к общей категории «криптовалют», споря о том, какая именно монета в итоге победит.
Люди упускают ключевой факт: их миссия принципиально различается. Биткоин решает задачу хранения стоимости, тогда как платформы смарт-контрактов обеспечивают взаимодействие между множеством сторон.
Запрошенная мной концепция эпохи экспоненциального роста предполагает, что искусственный интеллект, робототехника, энергетика и криптографические технологии переживают одновременный взрывной рост. Будущая экономика больше не будет опираться на человеческий труд, а перейдет под контроль машин. Миллиарды AI-агентов будут осуществлять транзакции круглосуточно, покупать вычислительные мощности и проводить взаимный расчет, причем скорость этих операций многократно превысит возможности человека.
Логично возникает очевидный вопрос: на чем они базируют свои транзакции? Традиционная банковская система здесь не подходит. Машинная экономика не вынесет трехдневных сроков клиринга, зависимости от банков-корреспондентов или расчетных систем, которые закрываются на выходные. Интеллектуальным агентам нужны программируемые, способные к мгновенному расчету и функционирующие круглосуточно базовые каналы — в этом и заключается ценность публичных блокчейнов смарт-контрактов. Они станут расчетным слоем машинной экономики эпохи экспоненциального роста.
Следовательно, инвестиции в подобные публичные блокчейны — это ставка не на конкретный токен, а на инфраструктуру, на которой будет строиться экономика будущего. Сам токен — это не просто валюта, а право владения участника сети, фундамент сотрудничества в цифровую эпоху.
Это также означает, что нельзя применять к публичным блокчейнам модели оценки биткоина, тем более использовать традиционные методы корпоративной оценки. Публичный блокчейн — это не компания, а целая экономическая экосистема. Оценка ее стоимости зависит от совокупного объема экономических процессов, происходящих внутри нее.
Если сопоставить целевые рынки обеих ниш, основные тезисы становятся очевидны. Биткоин ориентирован на глобальные сбережения, объем которых достигает ~35 триллионов долларов, что сопоставимо с золотом и заслуживает внимания инвесторов. Платформы смарт-контрактов в перспективе способны обслуживать потребности клиринга в сфере мировой недвижимости (~400 триллионов долларов), глобального долга (~325 триллионов долларов) и мировых фондовых рынков (~125 триллионов долларов). Это не просто больший масштаб, а разница на порядок величины.
Вывод напрашивается сам собой: в долгосрочной перспективе совокупная рыночная капитализация качественных публичных блокчейнов смарт-контрактов многократно превысит капитализацию биткоина. Это вовсе не означает провал биткоина — он идеально справится со своей миссией хранения стоимости. Причина кроется в следующем: экономическая система, возведенная поверх сокровищницы, объективно будет иметь бóльшие масштабы, чем сама сокровищница. В ней хранятся сбережения, а базовый слой обеспечивает оборот всей экономики в целом.
Контраргумент: это всего лишь функциональные токены?
Я могу предвидеть основные медвежьи настроения рынка, и их стоит тщательно разобрать, а не просто отвергать. Эта позиция звучит так: биткоин изначально спроектирован для сохранения капитала и выступает в роли валюты, постоянно накапливающей стоимость. Ethereum, Solana и Sui — это всего лишь функциональные активы и финансовая инфраструктура; инфраструктура не склонна к непрерывному росту стоимости, подобно чисто денежным активам. Какими бы передовыми ни были технологии, такие проекты трудно назвать качественными инвестиционными инструментами.
Однако обратное доказательство обнажает слабость этой логики. Верхний предел роста чисто активов хранения стоимости определяется общим объемом сбережений, стремящихся к сохранению. Масштаб огромен, но у него есть четкий потолок. Потолок же для активов инфраструктуры определяется всеми приложениями, которые могут быть на них построены: каждый новый проект незаметно поднимает планку. Низкие комиссии не означают низкую ценность. Именно благодаря дешевизне базовые сети получают массовое распространение, а вместе с этим непрерывно растет и их сетевая стоимость.
Между ними проходит четкая граница: протоколы кредитования и биржи, развернутые поверх Ethereum, представляют собой коммерческие проекты с выручкой, барьерами для входа и оцениваются по дисконтированию денежных потоков. Сам Ethereum коммерческим проектом не является. Его ценность проистекает из суммы всех экосистем, построенных на нем. При остановке Ethereum рухнет не одна компания: моментально коллапсируют все сети второго уровня, значительная часть рынка стейблкоинов и вся децентрализованная финансовая экосистема. Вот его истинная ценность — это базовая платформа для существования всех проектов, а не просто еще один участник рынка.
По той же причине легко понять, почему сети второго уровня не способны воспроизвести ценность базового публичного блокчейна. Сети L2 арендуют безопасность у главной цепочки, и большая часть доходов в конечном итоге стекается на уровень L1. Даже если поверх Ethereum возникнет процветающая сеть второго уровня, по сути она продолжает повышать ценность самого Ethereum. В конечном счете вся накопленная стоимость оседает на базовом первом уровне.
Почему текущий рынок пронизан пессимизмом?
Вернемся к настроению на рынке, упомянутому в начале статьи. Если долгосрочная логика столь надежна, почему текущая динамика вызывает столько страданий? Общий фон с продолжающейся ликвидностью и смягчением финансовой среды давно сформирован. Непредвиденным фактором, выбившим ритм рынка из колеи, стал тот факт, что рост не пришел вовремя. Обвал рынка в октябре 2025 года и остановка работы правительства спровоцировали серию потрясений, нарушивших изначальный график, отложив старт новой волны. Многие инвесторы восприняли это «откладывание» напрямую как «полную несостоятельность логики».
Базовая логика никогда не рушилась. Разрыв между ценой криптоактивов и ожиданиями по ликвидности продлился дольше, чем я предполагал, однако этот разрыв подлежит обязательному закрытию, а не исчезнет навсегда.
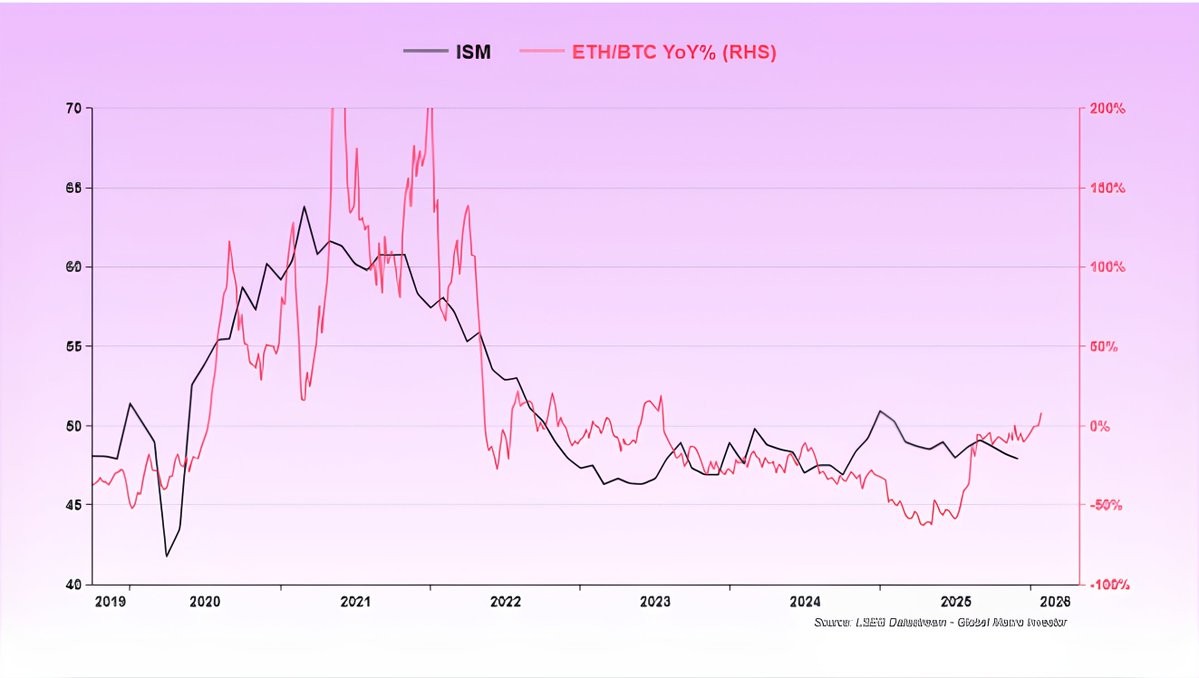
Ранее индекс PMI в обрабатывающем секторе США длительное время находился ниже отметки 50, погружая деловой цикл в стагнацию. Криптоиндустрия крайне зависима от рыночной активности и инвестиционной готовности, поэтому ей естественным образом требуется макроэкономическое улучшение. Довольно долго макроэкономическая ситуация оставалась под давлением. Дополнительно биткоин периодически показывал движение с дисконтом по ликвидности, расходясь с общей динамикой ликвидности; это явление носит цикличный характер. Волатильность криптоактивов превышает показатели ликвидности: в периоды перегрева прирост превосходит ожидания, а при охлаждении падение тоже оказывается сильнее прогноза. При расширении временного горизонта коэффициент корреляции между ними стабильно удерживается на уровне примерно 87%.
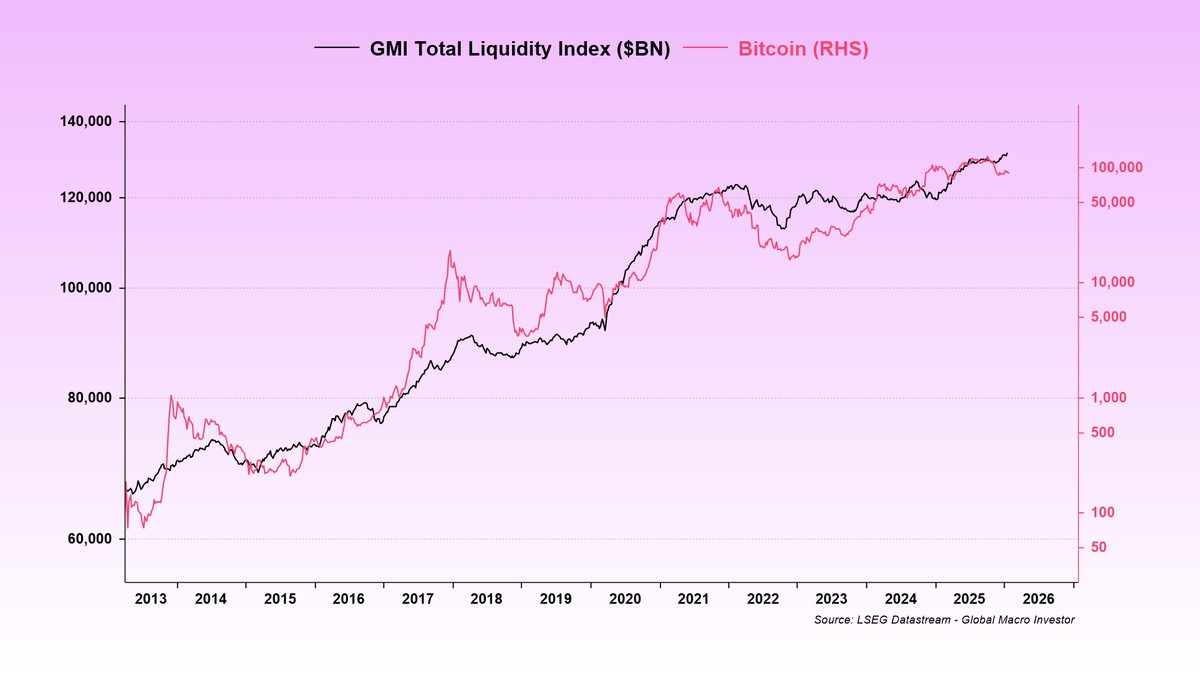
Сейчас мы находимся в фазе похолодания рынка, поэтому многие уже делают выводы о несостоятельности долгосрочной логики, но это не так. Деловой цикл достиг дна и начал восстановление. Индекс PMI в обрабатывающем секторе уже шесть месяцев подряд находится в зоне расширения, свежие данные за июнь показывают значение 53.3. Исторические закономерности свидетельствуют, что в подобные макроэкономические условия крипторынок зачастую переживает подъем. На этапе цикла вверх риск-аппетит инвесторов возрастает, и внутри самого крипторынка наблюдается дифференциация: высокодоходные облигации опережают государственные, акции малых компаний опережают крупные стоковые индексы; блокчейны смарт-контрактов, такие как Ethereum, опережают биткоин. Причина проста: экономическая активность подстегивает спрос на место в блоке, тогда как спрос на сбережения толкает вверх цену биткоина.
Как действовать
Я не буду навязывать готовый портфель и не стану угадывать дно. Тринадцать лет практики научили меня: никто не способен безошибочно определять точки входа и выхода. Любое насильственное прогнозирование с большой вероятностью приведет к повторению печальной истории продажи биткоина за 2000 долларов.
Истинный урок заключен именно в разборе, представленном в начале статьи. Криптоиндустрия — это длительная игра с длинным плечом, требующая железных нервов, ведь судьба многих инвесторов напрямую связана с развитием отрасли. Победителем выйдет не тот, кто лучше всех торгует на коротких дистанциях, а тот, кто ясно понимает природу своих активов, уверен в тенденции их дальнейшего проникновения и готов мириться с периодическими просадками на 50%, случающимися каждые несколько лет.
Расширьте горизонт мышления, отсекая рыночный шум. Одновременно распределите капитал между цифровой сокровищницей (биткоин) и базовыми экономическими каналами (качественные блокчейны смарт-контрактов), двигайтесь вслед за кривой роста индустрии и не тратьте силы на попытки обыграть рыночные циклы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @RaoulGMI







