


Война счетов: когда долларовый счет появляется за пределами банковской системы
Автор: Эмили Сун, исследователь Bitget Wallet
В традиционной финансовой системе вопрос «кому принадлежит счет» никогда не требовал отдельного обсуждения, поскольку счета по своей природе принадлежат банкам — это базовое условие всей системы.
Пользователь открывает счет и видит свой баланс, но юридически и регуляторно единственным владельцем средств признается банк. Банковский счет представляет собой финансовый счет с правами требования, выпускаемый банком и подтверждаемый регулированием: банк получает право пользования средствами, а пользователь — право требования о возврате депозита. Банк владеет активами, находящимися под надзором и лицензированием, обязан соблюдать нормы достаточности капитала и изолировать средства клиентов. Эта модель функционировала десятилетиями, и люди даже забыли, что все могло бы устроиться иначе, ведь казалось, что ни один другой субъект не может одновременно удовлетворять условиям «хранение средств» и «подверженность регулированию».
Появление стейблкоинов впервые позволило разделить эти два условия. Когда доллар может существовать в виде USDT или USDC на адресе блокчейна, а не на балансе банка, вопрос «кто хранит средства» впервые может рассматриваться отдельно от «кто подлежит банковскому регулированию». Это не техническая деталь, а структурная деструктуризация: десятилетиями проблема права собственности на счета никогда не ставилась остро, потому что ответ был всегда один; теперь же он превратился в открытую задачу, которую каждая компания должна решить самостоятельно, взяв на себя все последствия.
Спор вокруг условий обслуживания KAST в июле 2026 года стал первым случаем, когда эта открытая задача оказалась перед всеми на виду. На поверхности это кажется просто разногласиями по формулировкам в пользовательском соглашении: при пополнении счета стейблкоинами средства юридически классифицируются не как «депозит», а как «продажа». Однако сведя это лишь к PR-ошибке, мы упустим главный сигнал: дизайн условий KAST фактически дает прямой ответ на вопрос «кому принадлежит долларовый счет следующего поколения», только ответ этот полностью противоречит интуитивному восприятию пользователей. Как только этот ответ оказался на столешнице, вся отрасль впервые осознала, что вопрос оставался нерешенным, а почти все компании, именующие себя Neobank, уже тайно дали свои ответы через структуру продуктов, хотя большинство пользователей этого даже не замечали.
Чтобы понять причину такой резонансной реакции на инцидент с KAST, необходимо вернуться к более раннему вопросу: когда долларовые счета отделяются от банков, кому сегодня принадлежит их собственность?
Доллар на развивающихся рынках: от необходимости выживания до финансовых инноваций
Если объяснить американцу, зачем нужен долларовый счет, ответом будут скорее всего получение зарплаты, оплата аренды или инвестиции в акции; счет выступает фоновым элементом жизни, не требующим особого внимания. Но для большей части населения планеты значение долларового счета совершенно иное: он решает не вопрос инвестиций, а вопрос выживания.
Аргентина — самый наглядный пример. В 2023 году инфляция в этой стране превысила 200 %, из-за чего семья, удерживающая зарплату в национальной валюте дольше нескольких дней, теряла значительную часть покупательной способности, поэтому первой задачей после получения зарплаты стала немедленная конвертация в доллар. Нигерия демонстрирует другую вариацию той же логики: в условиях длительного параллельного существования официального и неофициального валютных курсов импортным компаниям крайне сложно получить достаточные объемы долларов через легальные каналы закупок, поэтому USDT стал де-факто инструментом торговых расчетов. Chainalysis многократно включала Нигерию в число самых активных крипторынков мира в глобальном индексе доступности криптовалют, причем причина заключалась не в спекуляциях, а в реальном дефиците доллара. Оба случая доказывают: когда национальная валюта нестабильна, люди обходят государственные каналы и сами прокладывают путь к доллару, а масштабирование этого пути рождает бизнес-модели, обслуживающие новую инфраструктуру.
Тем временем внутри интернет-экономики формируется иной вид структурного спроса на доллары. По данным Всемирного банка и Международной организации труда, Индия, Филиппины, Пакистан и Бангладеш стали важными глобальными экспортёрами цифровых кадров: множество программистов, дизайнеров и фрилансеров работают через Upwork, Fiverr напрямую с зарубежными SaaS-компаниями, получая доход в долларах, однако платежные реквизиты всё ещё привязаны к локальным финансовым системам. Дизайнеру с Филиппин могут потребоваться дни для получения платежа от клиента из США, а разработчику из Пакистана приходится платить свыше 5 % комиссии за транзакцию.
По оценкам Всемирного банка, объем частных денежных переводов в мире в 2024 году достиг около 905 млрд долларов, из которых около 685 млрд пришлось на развивающиеся рынки с низким и средним уровнем дохода. При этом проведение таких операций в среднем занимает несколько дней, а мировая комиссия составляет около 6 %. Глобализация труда продлилась почти двадцать лет, но учетные системы всё ещё остаются в эпохе четких географических границ.
Здесь возникает противоречие, требующее ответа: если спрос на доллары столь велик и продолжает расти, почему банки не стремятся его удовлетворить? Дело не в нежелании банков, а в том, что структура их затрат построена по страновому принципу, тогда как спрос на доллары в эпоху интернета формируется глобально. Обслуживание каждого нового юрисдикционного региона требует от банка внедрения полного пакета процедур KYC, проверки на соответствие стандартам AML, соблюдения валютного контроля и дополнительных требований к капиталу. Эти издержки невозможно амортизировать за счет фрилансера с доходом в несколько сотен долларов в месяц или повседневных нужд аргентинской семьи по обмену валюты. В результате между банковской системой возникает огромный дисбаланс спроса и предложения, который заполняют внешние по отношению к ней компании.
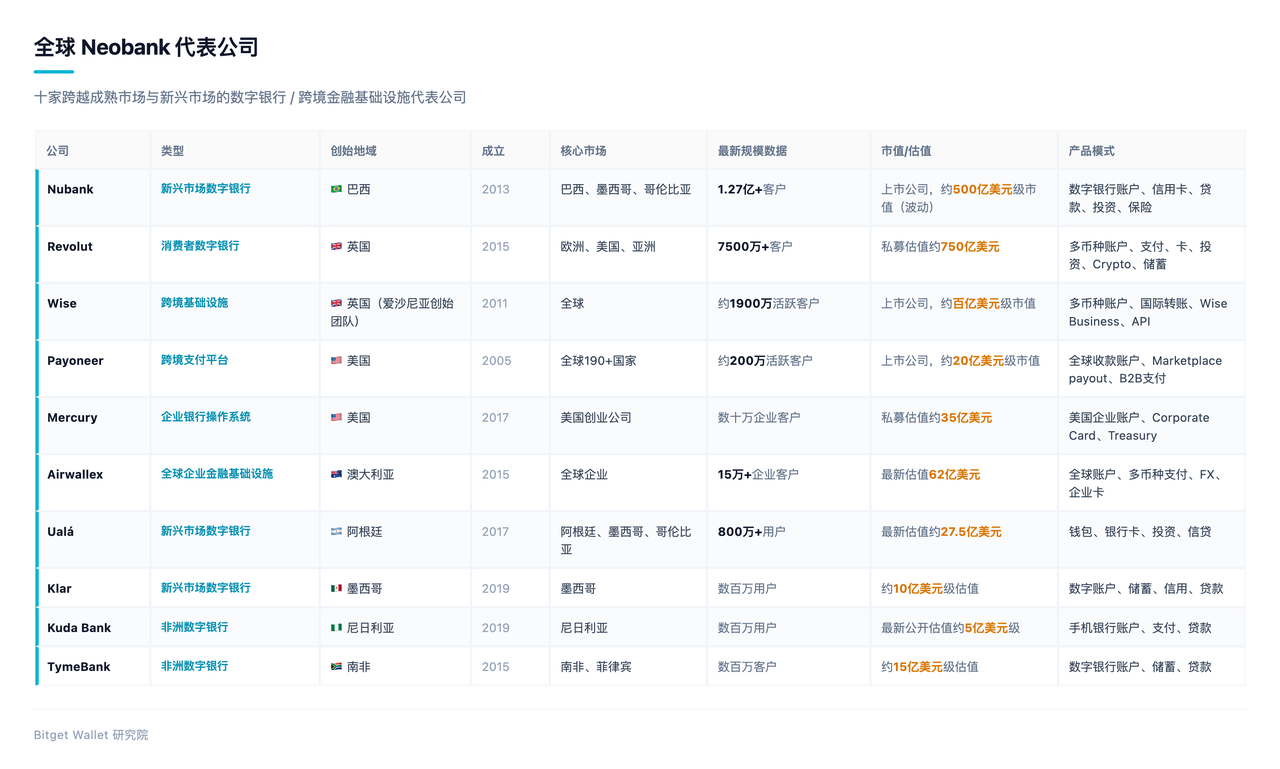
Пионеры необанков: Nubank, Revolut, Wise, Payoneer, Mercury и другие выросли именно в этом вакууме. Их общий подход заключался не в изобретении нового доллара, а в переупаковке банковского сервиса:
- Wise разбивает международный платеж на две локальные транзакции, используя сеть мировых счетов для хеджирования средств и тем самым минуя традиционную систему корреспондентских отношений;
- Payoneer сотрудничает с лицензированными американскими банками, позволяя фрилансерам со всего мира удаленно открывать долларовые счета для приема платежей по системе ACH;
- Mercury цифровизирует корпоративные банковские счета США, предоставляя предпринимателям из Сингапура или Бразилии удобный и полный доступ к американской финансовой экосистеме.
Эти компании изменили процесс открытия счетов и снизили стоимость переводов, однако средства по ним по-прежнему размещаются в регулируемых коммерческих банках, а бремя соответствия нормативным требованиям остается за банками. По сути, они представляют собой лишь веб-слой поверх банковской системы, а не что-то принципиально новое за ее пределами. Именно здесь кроется предел роста: какую бы современную оболочку ни создавали, пока суверенитет над капиталом сохраняется у банков, затраты на комплаенс при работе с мелкими, частыми и трансграничными клиентами по всему миру останутся прежними, а фундаментальная проблема «нежелания банков дешево обслуживать эти группы» так и не будет решена.
Прорвал эту границу не улучшенный дизайн продукта, а технологический прорыв на уровне активов: впервые доллар смог отделиться от банковских счетов и существовать независимо в форме ончейн-актива, благодаря чему вопрос права собственности на счет, десятилетиями закрепленный за банками, впервые получил возможность быть пересмотренным.
Стейблкоины и растворение права собственности на счета
Запуск USDT компанией Tether в 2014 году и совместное появление USDC от Circle и Coinbase в 2018 году выглядели как выпуск новых цифровых долларов, но实质上 совершили гораздо более глубокое действие: впервые доллар получил возможность покинуть банковский счет и автономно существовать на конкретном адресе блокчейна. Для нигерийского стартапера это означало отсутствие необходимости иметь американский банковский счет для получения оплат от клиентов из США; для аргентинской семьи — свободу конвертации зарплаты в цифровой доллар без одобрения со стороны местного банка.
Однако наиболее глубоким последствием отделения доллара от банков стало не увеличение скорости переводов и снижение комиссий, а впервые возможная сегментация трех функций, ранее жестко интегрированных в банковской среде: активы счета, клиринг и платежи, которые теперь можно поручать разным участникам рынка.
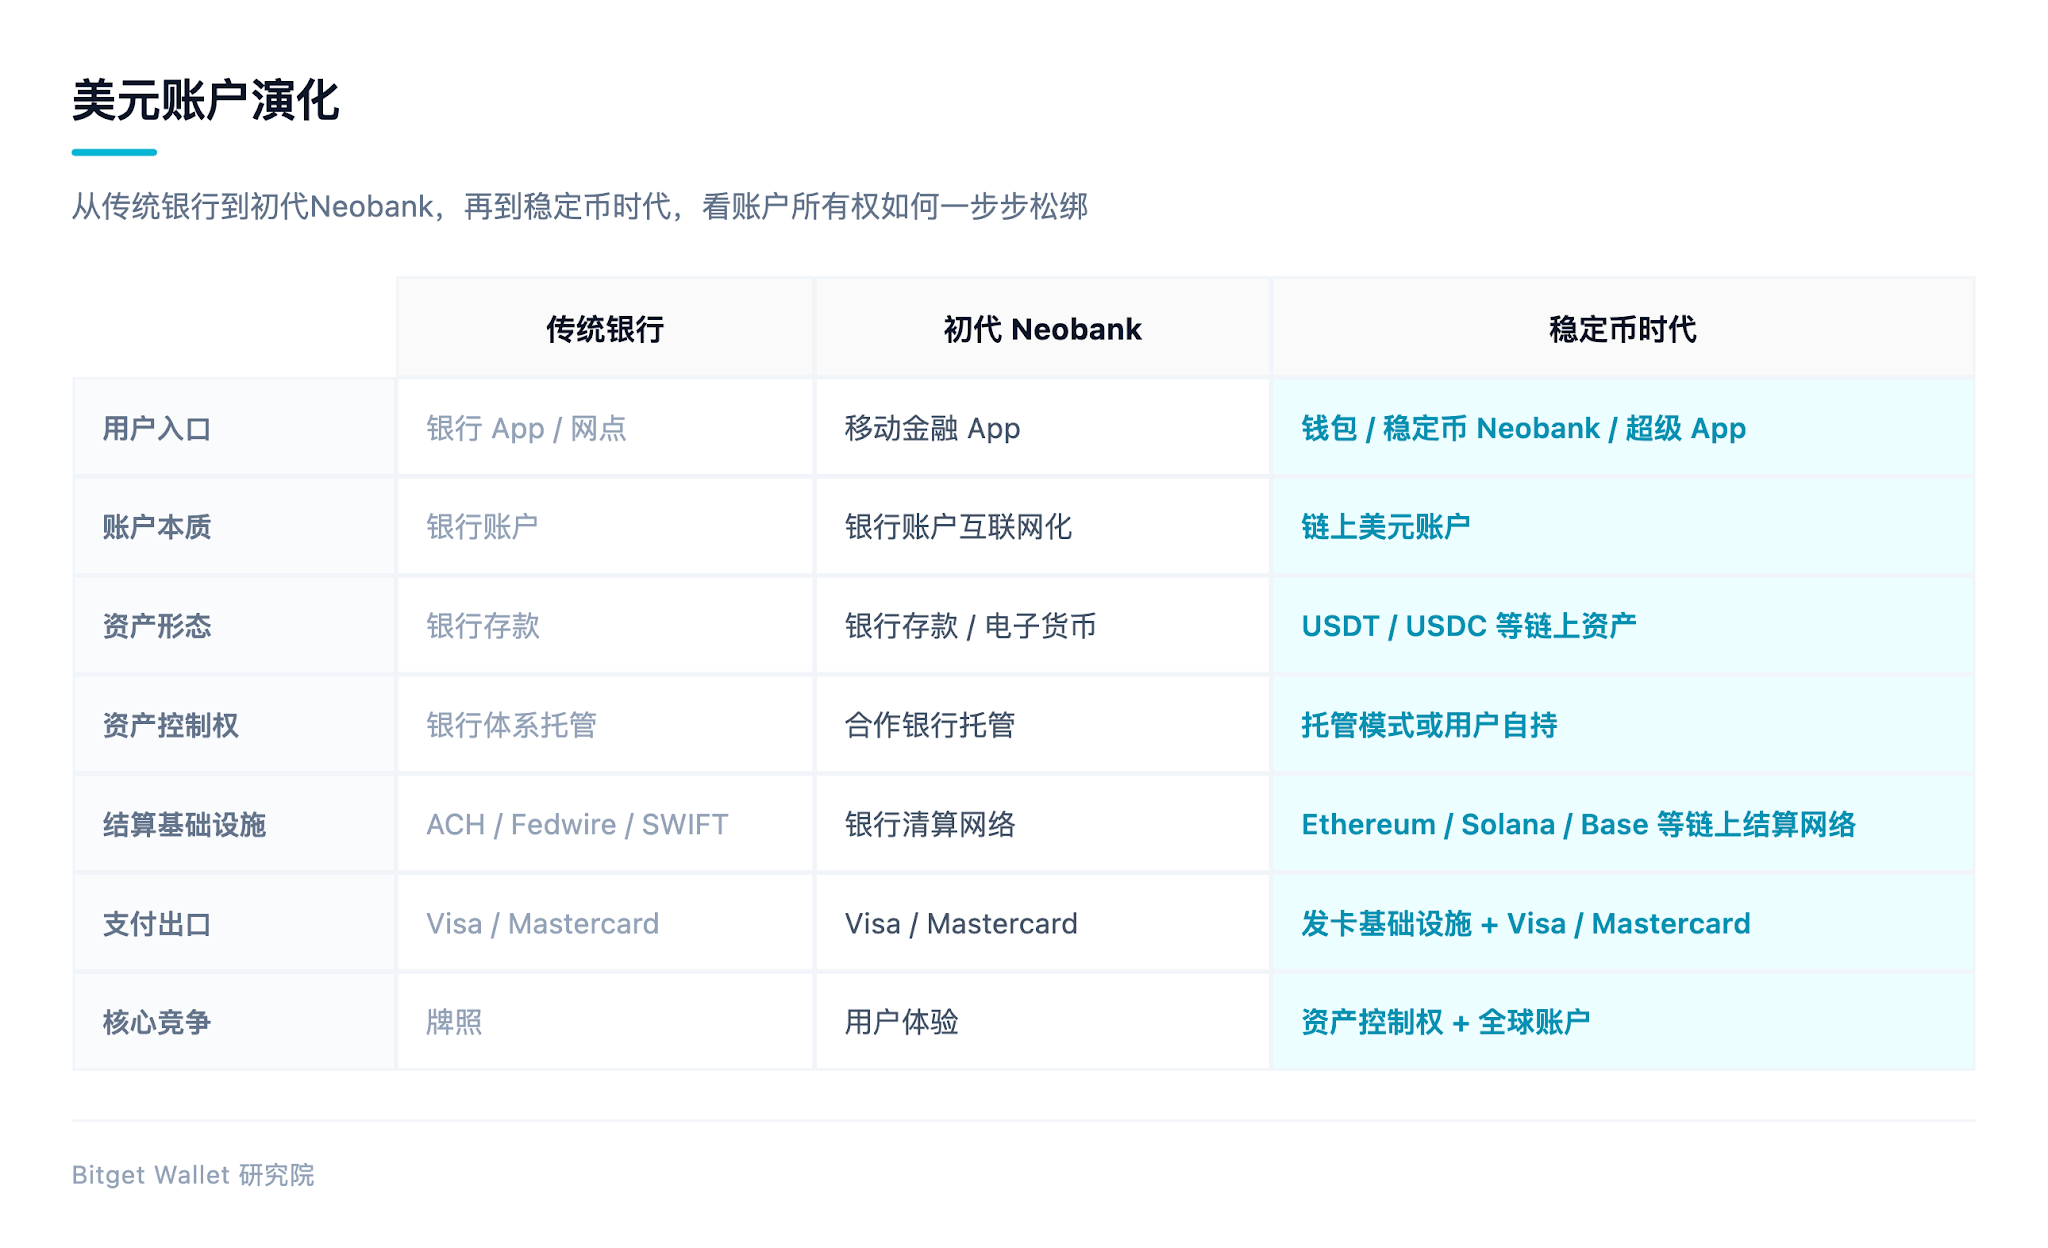
В эпоху традиционных банков учет, клиринг и платежи сводились к единому процессу: средства хранятся в банке, межбанковский клиринг выполняется через системы ACH, Fedwire или SWIFT, а потребительские расходы обеспечиваются картами Visa и Mastercard, связывающими банковские счета с глобальной сетью мерчантов. Три уровня управления берут на себя одни и те же контролируемые лица, что позволяет регуляторам минимизировать контроль, фокусируясь исключительно на банке.
Но когда активный уровень представлен ончейн-USDT и USDC, клиринговый уровень осуществляет мгновенные расчеты непосредственно в публичных сетях Ethereum, Solana, Base, а платёжный уровень опирается на банковскую инфраструктуру карт и сети Visa/Mastercard для конвертации цифрового доллара в фиатные деньги, понятные торговцам, — эти три уровня впервые принадлежат трём различным субъектам: кошелькам, публичным блокчейнам и платёжным сетям. Регуляторы ранее не сталкивались с необходимостью определять механизм перераспределения ответственности между этими тремя компонентами, когда они разъединены.
Этот нерешённый вопрос напрямую определяет трансформацию ключевых компетенций необанков второго поколения: если первые конкурировали за качество интеграции с традиционными банками, то вторые должны решать, как корректно распределить ответственность по каждому уровню (активы, клиринг, платежи), чтобы соответствовать регуляторным ожиданиям. RedotPay пытается напрямую связать счета со стейблкоинами с мировыми банковскими картами; Gnosis Pay использует смарт-контракты для подключения к Visa, сохраняя права на платежи за пользователем; Ether.fi Cash объединяет стейблкоины, доход от стейкинга и профили для расходов в одном ончейн-счете; Plasma соединяет криптокошельки с фиатной инфраструктурой Bridge от Stripe.
Внешне эти продукты выполняют одинаковую задачу — предлагают улучшенный долларовый счет, однако их фундаментальное различие заключается в подходе к ответу на недавно озвученный и ещё не стандартизированный вопрос: «Кому принадлежит право собственности на счет?». Именно этим объясняется широкий резонанс вокруг событий с KAST: дело не в изолированном споре о продукте, а в том, что открытая задача впервые была поставлена максимально напряженно.
Конфликт вокруг KAST: когда пользователи становятся кредиторами
Продуктовый опыт KAST снаружи не вызывает претензий: мировой долларовый счет, карта Visa с привязкой к Apple Pay и Google Pay, возможность держать стейблкоины и получать процентный доход по доллару — интерфейс неотличим от приложений современных банков. Благодаря исключительной удобности пользователям легко упустить из виду скрытое в глубине пользовательского соглашения определение: юридически пополнение счета USDC квалифицируется не как «депозит», а как «продажа».
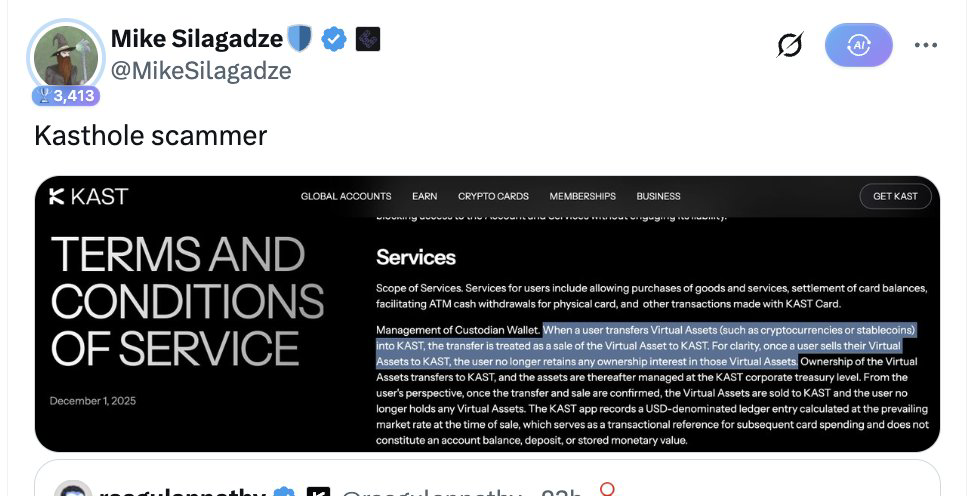
Последствия этого определения куда серьезнее, чем может показаться на первый взгляд. Если перевод классифицируется как депозит, средства юридически принадлежат пользователю, а компания лишь оказывает услуги по хранению; в случае же квалификации как «продажи» пользователь фактически передает право собственности на стейблкоин KAST, средства моментально попадают в корпоративную казну, а отображаемый баланс представляет собой лишь обязательство компании выплатить определенную сумму клиенту, то есть по факту является цифровым долговым распиской. Пока компания работает штатно, эта разница незаметна, но при наступлении кризиса ликвидности или банкротстве она определит статус возврата средств: владелец актива либо кредитор в очереди на ликвидацию. Установление KAST лимита компенсации в размере 500 долларов дополнительно подтверждало, что пользователи в данной модели выступают обычными кредиторами, а не собственниками капитала.
Сведение этого к случайной юридической опечатке значительно преуменьшает продуманность архитектуры. Фактическим драйвером выступила узконаправленная регуляторная реальность: длительное хранение средств пользователей финтех-компаниями в большинстве юрисдикций приравнивается к операции с электронными деньгами или кошельками, что требует получения лицензии европейского электронного денежного учреждения (EMI), соблюдения строгих правил изоляции клиентских фондов, поддержания нормативов капитала и прохождения регулярных аудитов. Такие лицензии дороги и практически нерепликабельны по низкой цене на глобальном уровне. KAST заменив терминологию, компания обошла всю систему регулирования: поскольку депозит считается продажей, активи переходят в категорию собственных ресурсов эмитента, а не клиентских депозитов. Соответственно, стандарты обращения с «клиентскими средствами» к данному механизму неприменимы. Это не ошибка, а тщательно просчитанная обходная регуляторная стратегия.
Архитектура также悄然 изменила источники доходов платформы. Как только средства поступают в корпоративную казну, их можно направлять в краткосрочные гособлигации США или фонды денежного рынка: при доходности бумаг 4–5 % годовых капитал в размере $100 млн генерирует от $4 до $5 млн чистой прибыли ежегодно, причем заработок не зависит от активности расходов клиентов. Данная механика прямо копирует логику заработка Circle и Tether на резервных активах, интегрированную в инфраструктуру счетов необанков. Иными словами, если остальные сервисы зарабатывают лишь при расходах пользователей, KAST извлекает прибыль даже при нулевой активности, собирая не проценты от оборота, а доходность депозитов. Снижение регуляторной нагрузки и расширение возможностей для монетизации обернулись потерей прав собственности на капитал для конечных клиентов, обратившихся в статьи пассивов баланса эмитента.
Решение KAST звучит так: капитал принадлежит компании, клиенты получают долги взамен на упрощённый комплаенс и повышенную отдачу от резервов. Однако подобная формулировка — лишь одна из возможных стратегий, тогда как ряд других игроков выбрали диаметрально противоположную стратегию.
Альтернативный ответ со стороны крипто-экосистемы
Проекты Ether.fi Cash, Avici, Plasma и Bitget Wallet реализуют зеркально симметричный подход. Предоставляемый ими платёжный опыт поддерживает интеграции с Visa и Mastercard и потребление стейблкоинов, но все они придерживаются единого правила: бизнес-модель платформ строится исключительно на предоставлении платёжных услуг, а не на контроле средств клиентов; архитектура изначально проектируется так, чтобы избежать статуса владельца средств на любом из уровней.
На практике это выражается в максимальной минимизации периодов удержания средств пользователей. В Ether.fi Cash смарт-контракт блокирует активы в качестве гарантий покрытия, а фактические платежи осуществляются за счёт кредитных лимитов, предоставленных эмитентом карты, а не списанием стейблкоинов напрямую из кошелька; Plasma делегирует конвертацию в фиат регулируемой компании Bridge (приобретённой Stripe), концентрируясь исключительно на ончейн-счетах и сетях; Avici предоставляет виртуальные счета через банковских партнёров, где фиатные поступления моментально конвертируются в стейблкоины внутри пользовательского кошелька, избегая длительного удержания на балансах платформы. Общая логика этих решений состоит в отказе от попыток самостоятельного получения лицензий, покрывающих комплекс функций «кошелёк + банк + платёжная организация», в пользу точного распределения ответственности между участниками, лучше всего подготовленными для её выполнения и наиболее понятными для контролирующих органов.
Архитектура Bitget Wallet Card реализует данное правило ещё радикальнее: платформа разделяет функционал счетов, средств и платежей на три уровня, сопоставляя каждый из них со своими регуляторными обязательствами вместо попыток монополизировать весь стек одной организацией. Сам Bitget Wallet неизменно сохраняет позицию некстодиального кошелька: ончейн-активы USDT и USDC пользователя остаются на личных адресах, приватные ключи находятся исключительно во владении клиента, а экосистема не обладает техническими возможностями и не стремится принудительно централизовать или кастодиально хранить средства. Таким образом, на уровне кошелька платформа вообще не выполняет функции кастодиана, соответственно выпадая из рамок соответствующего регулирования. Лишь по инициативе пользователя при инициировании пополнения и переводе части средств в карту, управляемую лицензированным эмитентом, капитал переходит на второй уровень — зона полной ответственности держателя лицензии, подпадающая под местные нормативы оперирования платёжными организациями. Третий уровень представляет глобальную сеть мерчантов Visa или Mastercard, обеспечивающую конвертацию в реальные транзакции; регуляторный контроль на данном этапе окончательно остаётся прерогативой двух крупнейших платёжных систем.
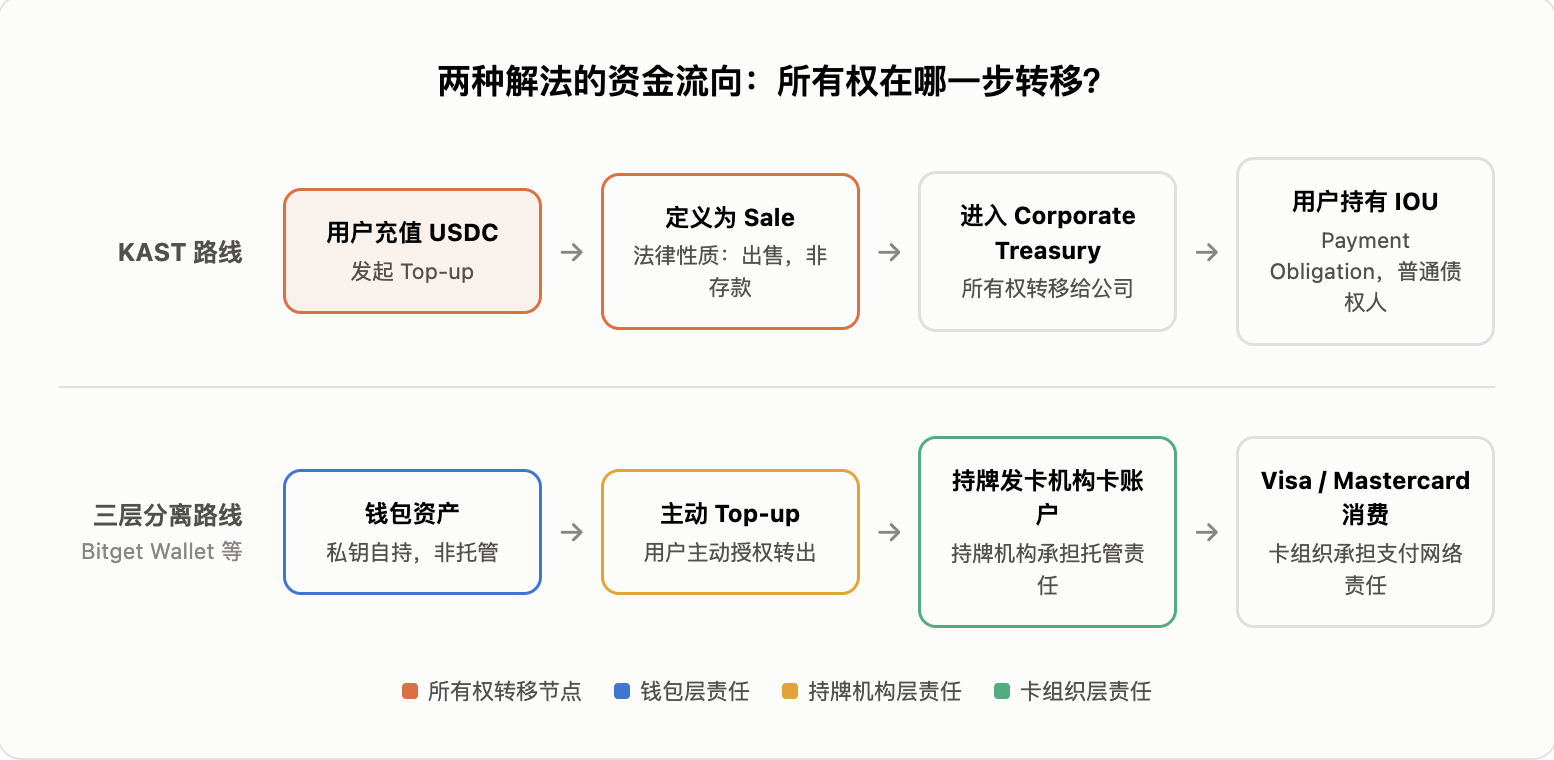
Разделение на три уровня приводит к тому, что ни один участок не обязан параллельно нести совокупную регуляторную нагрузку трёх ролей, а полномочия контроля над активами пользователя остаются у него самого; единственная жертва — дополнительный шаг подтверждения согласия. Кажущаяся потеря удобства компенсируется гарантированным положением клиента в форс-мажоре: вместо статуса кредитора в списке ликвидации обанкротившейся компании пользователь выступает полноправным собственником, непрерывно владеющим приватным ключом и сохраняющим активы на своём ончейн-адресе. Компания KAST приобрела регуляторное упрощение ценой передачи прав собственности, аналогичные решения вроде Bitget Wallet получили сохранение контроля над активами благодаря детализированному разделению нормативных обязанностей. Оба подхода представляют разные ответы на один вызов, однако победителя в масштабах рынка определят не превосходства интерфейсов, а реальные приоритеты государственных контролирующих институтов.
Выбор регуляторов: где фактически останавливаются средства?
Сравнение политики регулирования стейблкоинов ведущими экономиками последних лет выявляет закономерность: ни одно государство не делает объектом пристального контроля сам софт кошельков, поскольку единственной существенной проблемой для регулирующих органов остаётся неизменной — кто управляет деньгами клиентов и на балансе какого субъекта сейчас числятся данные средства.
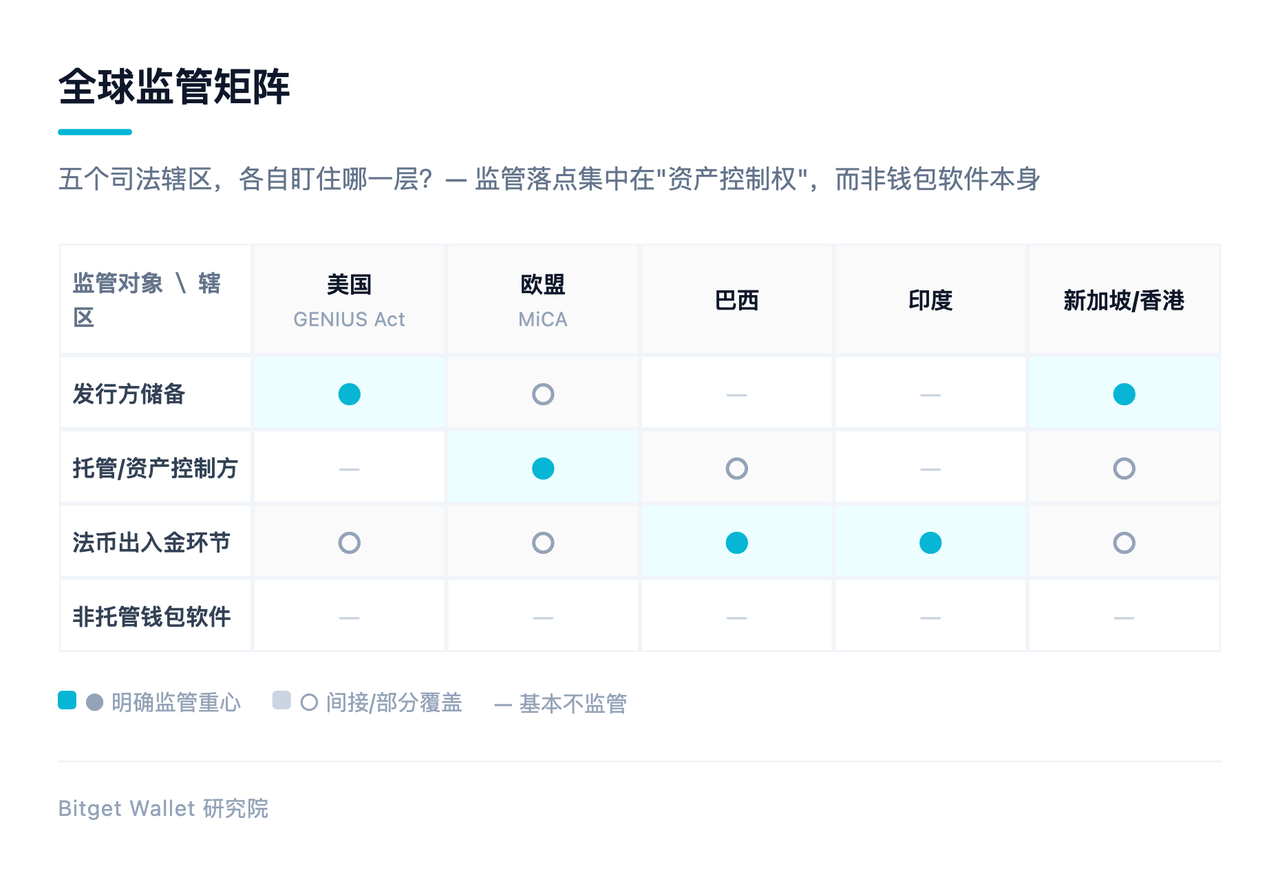
Принятый в США в 2025 году закон «GENIUS Act» не запрещает стейблкоины или некстодиальные кошельки, а переносит фокус контроля на эмитентов цифровых долларов: резервные активы обязаны быть безопасными, проходить независимую аудиторию и не начислять проценты прямых холдерам. Главная цель Вашингтона — установить идентичность «эмитента доллара», а не исследовать код разрабатывающего приложение разработчика.
Европейская директива MiCA выбрала альтернативный вектор: вместо повсеместного лицензирования всех типов кошельков, контроль направлен преимущественно на поставщиков криптоактивов (CASPs). Любая организация, осуществляющая кастодиальное хранение, исполнение сделок от имени третьих лиц или управление финансами, обязана иметь соответствующие разрешения; приложения без хранения средств с полным контролем приватных ключей со стороны клиента оцениваются мягче. Брюссель акцентирует внимание на фактическом праве распоряжения капиталом, игнорируя техническую природу платформы. Подобный подход объясняет, почему стратегии типа KAST вызывают более пристальный контроль, а архитектура с разделением некстодиального хранения успешно адаптируется под текущие рамки законодательства.
Регуляторные стратегии развивающихся рынков вроде Индии и Бразилии концентрируются преимущественно на операциях ввода/вывода фиата и контроле движения капиталов. Центральный банк Бразилии стимулирует развитие мгновенных платежей Pix в один из крупнейших мировых решений параллельно ужесточая надзор за конвертацией стейблкоинов в фиат, стремясь обеспечить возврат всего потока средств в легальные финансовые структуры вместо длительного пребывания вне банковского сектора. Индия не устанавливает запретов на применение ПО, а индуцирует снижение активности через высокие налоги на прирост капитала и обязательное удержание у источника, направляя давление строго на перемещения ликвидности, оставляя программные интерфейсы вне зоны прямого удара.
Сингапур и Гонконг открыты к инновациям со стейблкоинами, предусматривая лицензирование эмитентов, гарантии безопасности резервов и дифференцированный подход к регулированию функций кошельков, платёжных агрегаторов и кастодиальных операторов.
Несмотря на разнообразие юрисдикций и специфику местных постановлений, базовый принцип идентичен: контролирующие органы всё меньше интересуются протоколом публичной сети, обеспечивающей движение средств, и всё больше концентрируют внимание на балансовой принадлежности текущих остатков.
Следственно, классификация действующих необанков в рамках регуляторных режимов определяется не маркетинговыми лозунгами, а внутренней архитектурой капитала. Позиционирование KAST как долларового инструмента, поддерживаемого стейблкоинами, а не крипткошелька, ничего не меняет: фатальным станет именно формулировка условия «пополнение приравнивается к продаже», а не выбранная лексика самопрезентации. Контролирующие инстанции не остановили развитие альтернативных счетов, но фундаментально изменили принцип разгрузки обязательств между участниками инфраструктуры: субъект, физически ближе всего расположенный к клиентским средствам, автоматически получает максимальную регуляторную нагрузку. Данное правило не аннулируется красивыми юридическими определениями.
Финал битвы за счета: не эмитировать доллар, а заслужить доверие при хранении
За последние два десятилетия интернет революционизировал подавляющее большинство секторов экономики, однако не сумел радикально трансформировать банковскую отрасль. Причина крылась не в отсутствии технологических решений, а в консервативности структуры прав собственности на счета. Пока права на капитал жестко привязаны к бухгалтерским книгам коммерческих банков, любые визуальные улучшения от техногигантов сводятся лишь к фронтенду. Стейблкоины впервые ослабили этот якорь, позволив доллару функционировать автономно вне традиционного сектора. Однако освобождение якоря не решает дилемму ответственности: проблема сменила статус от заданного константой условия на открытый вызов, requiring каждой корпорации выработать собственный механизм ответов и взять на себя риски последствий.
Конфликт между подходами KAST и архитектурой Bitget Wallet, Ether.fi Cash и Plasma отражает две наиболее прозрачные парадигмы текущего этапа решения проблемы. Первый вариант предлагает обменять передачу прав собственности на капитал на упрощённый комплаенс и высокую доходность резервов, уплачивая цену превращения клиентов в должников. Второй метод обеспечивает сохранение абсолютного контроля над активами через разделение уровней и мультилицензирование, жертвуя некоторыми элементами бесшовного UX. Ни одна модель не содержит фатальной ошибки: они представляют различные векторы развития по осям «регуляторной адаптивности» и «суверенитета клиентского капитала». Рынок и регулирующие органы продолжают мониторинг, определяя, какой формат окажется более жизнеспособным в долгосрочной перспективе.
Продолжая данную линию рассуждений, мы наблюдаем скорый переход к новому ландшафту: ассортимент ончейн-долларов лишь расширяется. По состоянию на январь 2026 года капитализация USDT превысила $180 млрд, USDC — $70 млрд. PayPal запустил PYUSD, Open Standard представил OUSD, а крупнейшие американские банки обсуждают консорциумы по эмиссии токенизированных депозитов. Когда на глобальном рынке одновременное обращение десятков цифровых долларов станет нормой, потребности конечного потребителя явно не будут включать запоминание аббревиатур стейблкоинов. Подобно тому, как современные пользователи не отслеживают инфраструктурного провайдера мобильных платежей, базовые протоколы неизбежно уйдут в тень восприятия, и сегмент цифровых долларов следуют этой тенденции.
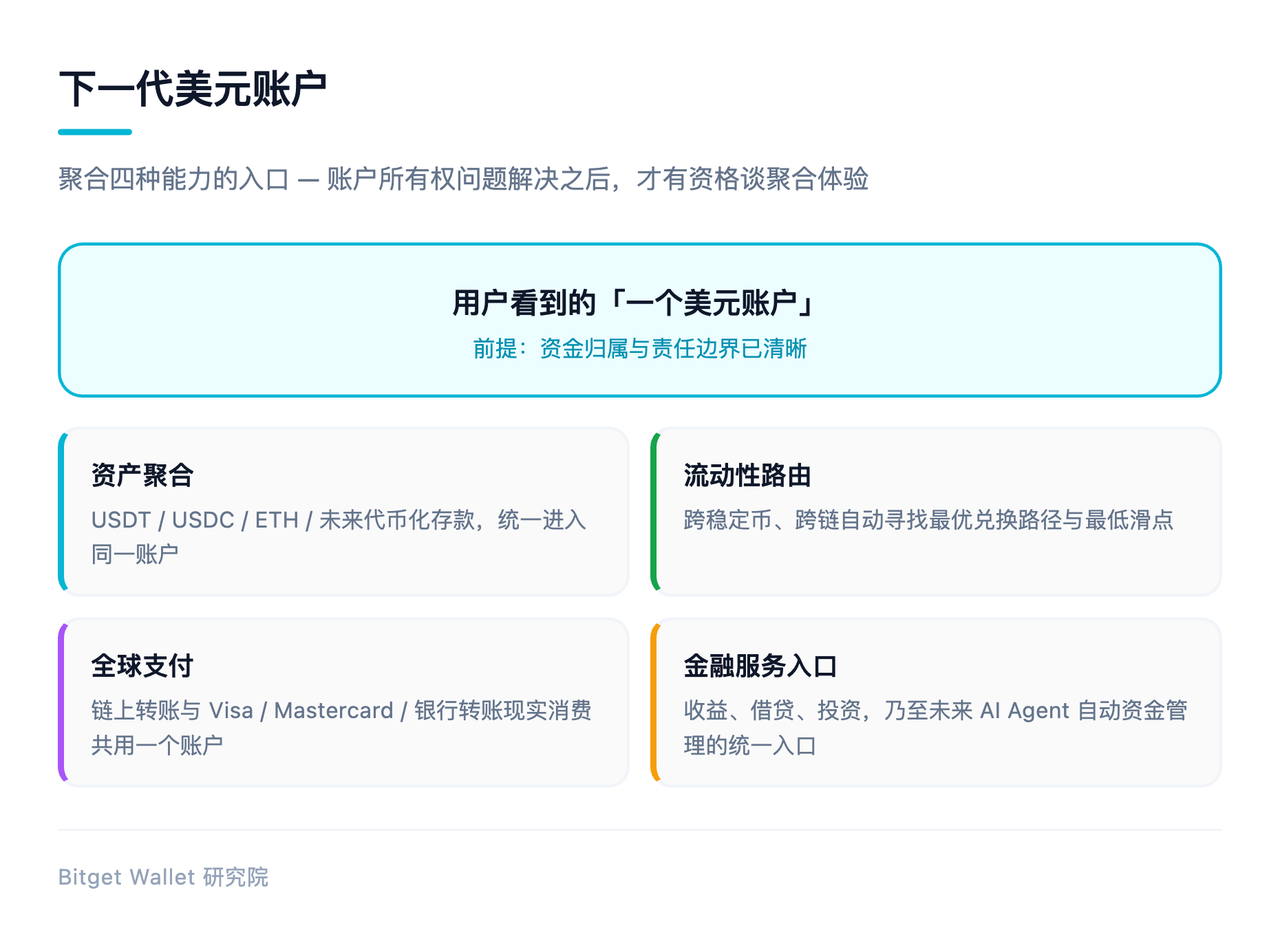
Исходя из этого, дилемма права собственности на счета усложнится под давлением массового появления стейблкоинов новой волной: вопрос изменит фокус на «кто способен слить десятки видов долларов в единый инструмент для конечного пользователя». Решения данного класса формируют гибридную базу четырех необходимых параметров: объединение USDT, USDC, ETH и перспективных токенизированных депозитов в едином профиле; автоматизированный поиск оптимальных маршрутизаторов конверсии и минимизации проскальзываний среди различных стейблкоинов и блокчейн-сетей; обеспечение сквозной работы одного профиля для проведения ончейн-транзакций и фиатных покупок через Visa, Mastercard или банковские шлюзы; централизация инструментов генерации дохода, кредитования, расчетов, инвестирования и будущих автономных ассистентов AI. Все четыре компонента базируются на ранее рассмотренных правовых основах: без предварительного ответа на вопросы «кому принадлежат средства и кто несет ответственность» любая интеграция теряет смысл. Ведь фундаментом объединения служит гарантия безопасности: клиент должен быть уверен, что агрегатор не скроет в глубине текста механизма передачи прав собственности на капитал, характерного для архитектур типа KAST.
В обозримом будущем пользователям не придется дифференцировать тип используемого актива: будь то USDT, USDC или токенизированный депозит конкретного финансового института — принципы работы станут однородными. Определяющим фактором успеха счетов нового поколения станет не размер рыночной доли эмитента, а способность платформы найти оптимальный баланс между деконтекстуализацией от традиционной банковской системы и абсолютной прозрачностью перед контролирующими ведомствами. Способность предложить инфраструктуру, которой готовы доверить средства клиенты и которая безоговорочно принимается регуляторами, вот главная ценность, за которую сегодня ведется настоящая борьба.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet







