

OpenAI переживает ужасную неделю.
Авторы: Скотт Голлоуэй и Эд Элсон
Подготовка материала: TechFlow
Введение TechFlow: Иск со стороны Apple, снижение рейтинга Oracle, начало ценовой войны — на OpenAI выпала одна из самых тяжелых недель в истории компании. Что еще хуже, если все эти риски реализуются, прогнозируемая выручка в 2030 году может рухнуть на 70%, а чистый денежный поток превратится в убыток в размере 165 млрд долларов. Станет ли этот ИИ-гигант с оценочной стоимостью в сотни миллиардов долларов крупнейшим технологическим пузырем в истории?
Почему OpenAI может не достичь 70% прогнозной выручки 2030 года
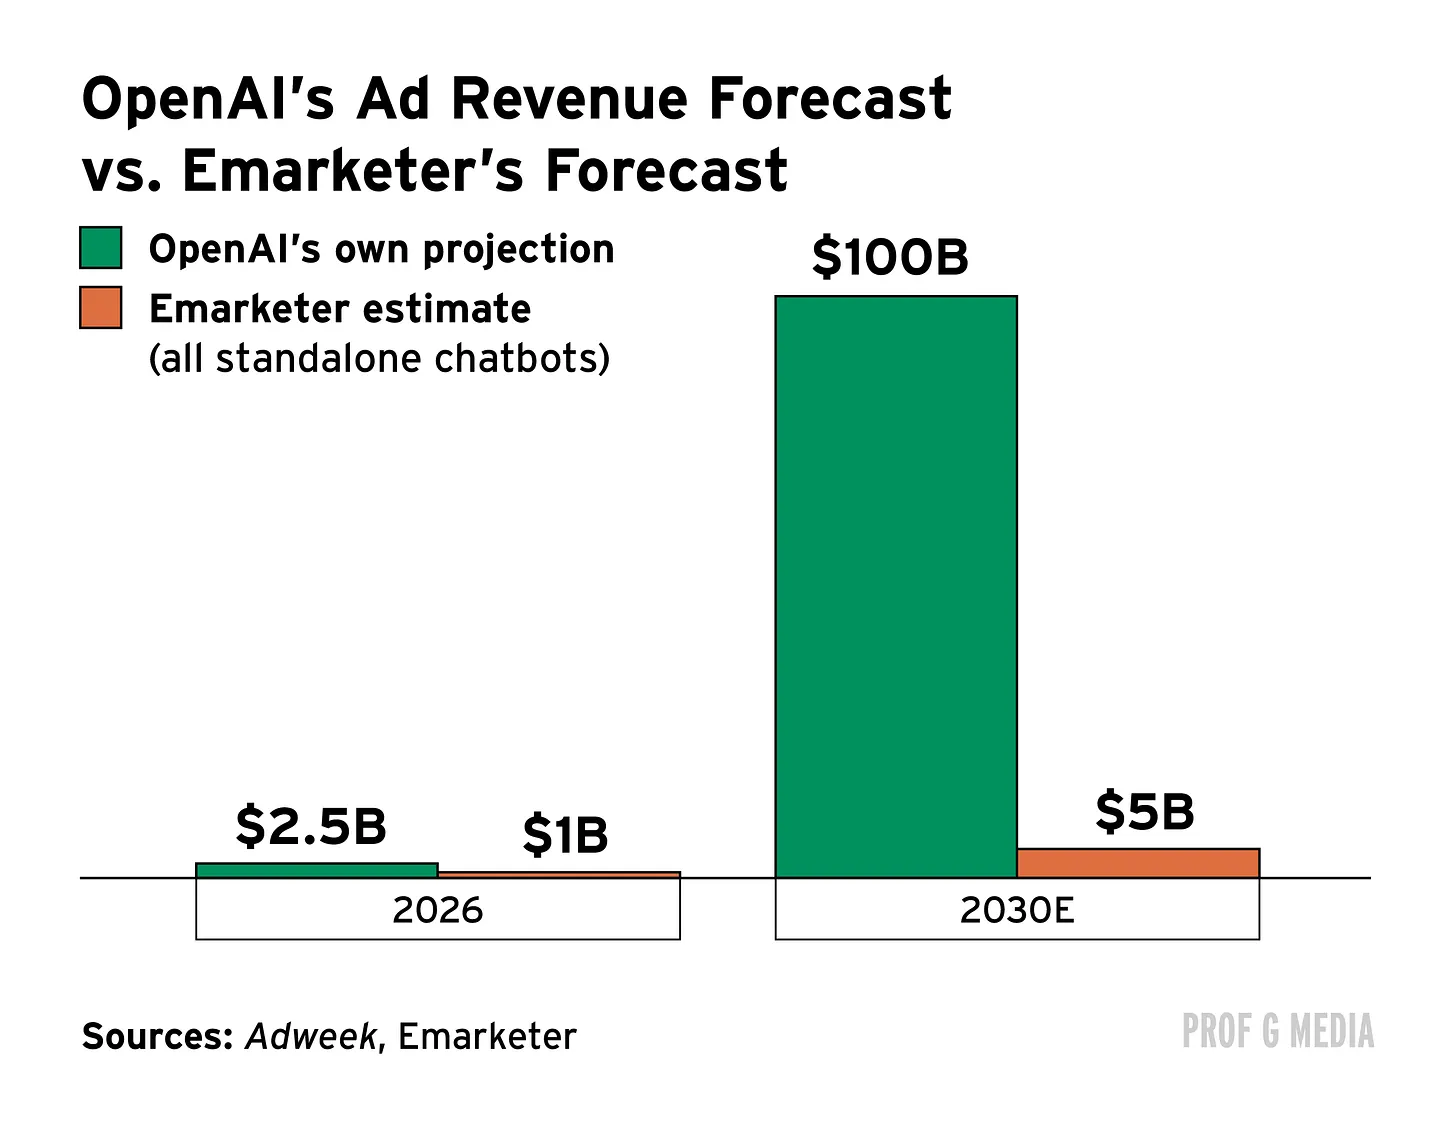
Для OpenAI эта вновь оказалась самой тяжелой неделей. Стало известно, что компания поставляла передовые ИИ-модели китайским предприятиям из черного списка Пентагона, утекла информация о первом ИИ-устройстве (по предварительным данным, это портативная колонка), а согласно последним прогнозам Emarketer, рекламное подразделение OpenAI, вероятно, заработает на 95% меньше собственных ожиданий.
Это еще не все. На прошлой неделе Apple подала иск к OpenAI, утверждая, что ее план потребительского оборудования основан на краже интеллектуальной собственности. S&P Global Ratings также снизила долг Oracle до уровня BBB-, всего на одну ступень выше мусорного, указав, что OpenAI представляет собой «критический кредитный риск». Кроме того, как сообщается, DeepSeek готовится к IPO и может подать заявку уже в этом году. Выход на биржу более дешевого китайского поставщика ИИ-моделей может осложнить привлечение капитала как для OpenAI, так и для Anthropic.
В совокупности эти проблемы заставляют усомниться в том, сможет ли OpenAI выполнить свои финансовые прогнозы, а также исполнить контрактные обязательства на сумму в сотни миллиардов долларов с поставщиками вычислительных мощностей и полупроводниковыми компаниями.
Во-первых, иск Apple может парализовать все аппаратное направление OpenAI. Компания обвиняет OpenAI в переманивании более 400 сотрудников Apple, получении от них конфиденциальной информации и последующем подстрекательстве поставщиков Apple к выполнению проприетарных работ для OpenAI без разрешения. Apple требует судебного решения о выплате денежной компенсации и обязывает OpenAI вернуть или уничтожить все незаконно полученные активы.
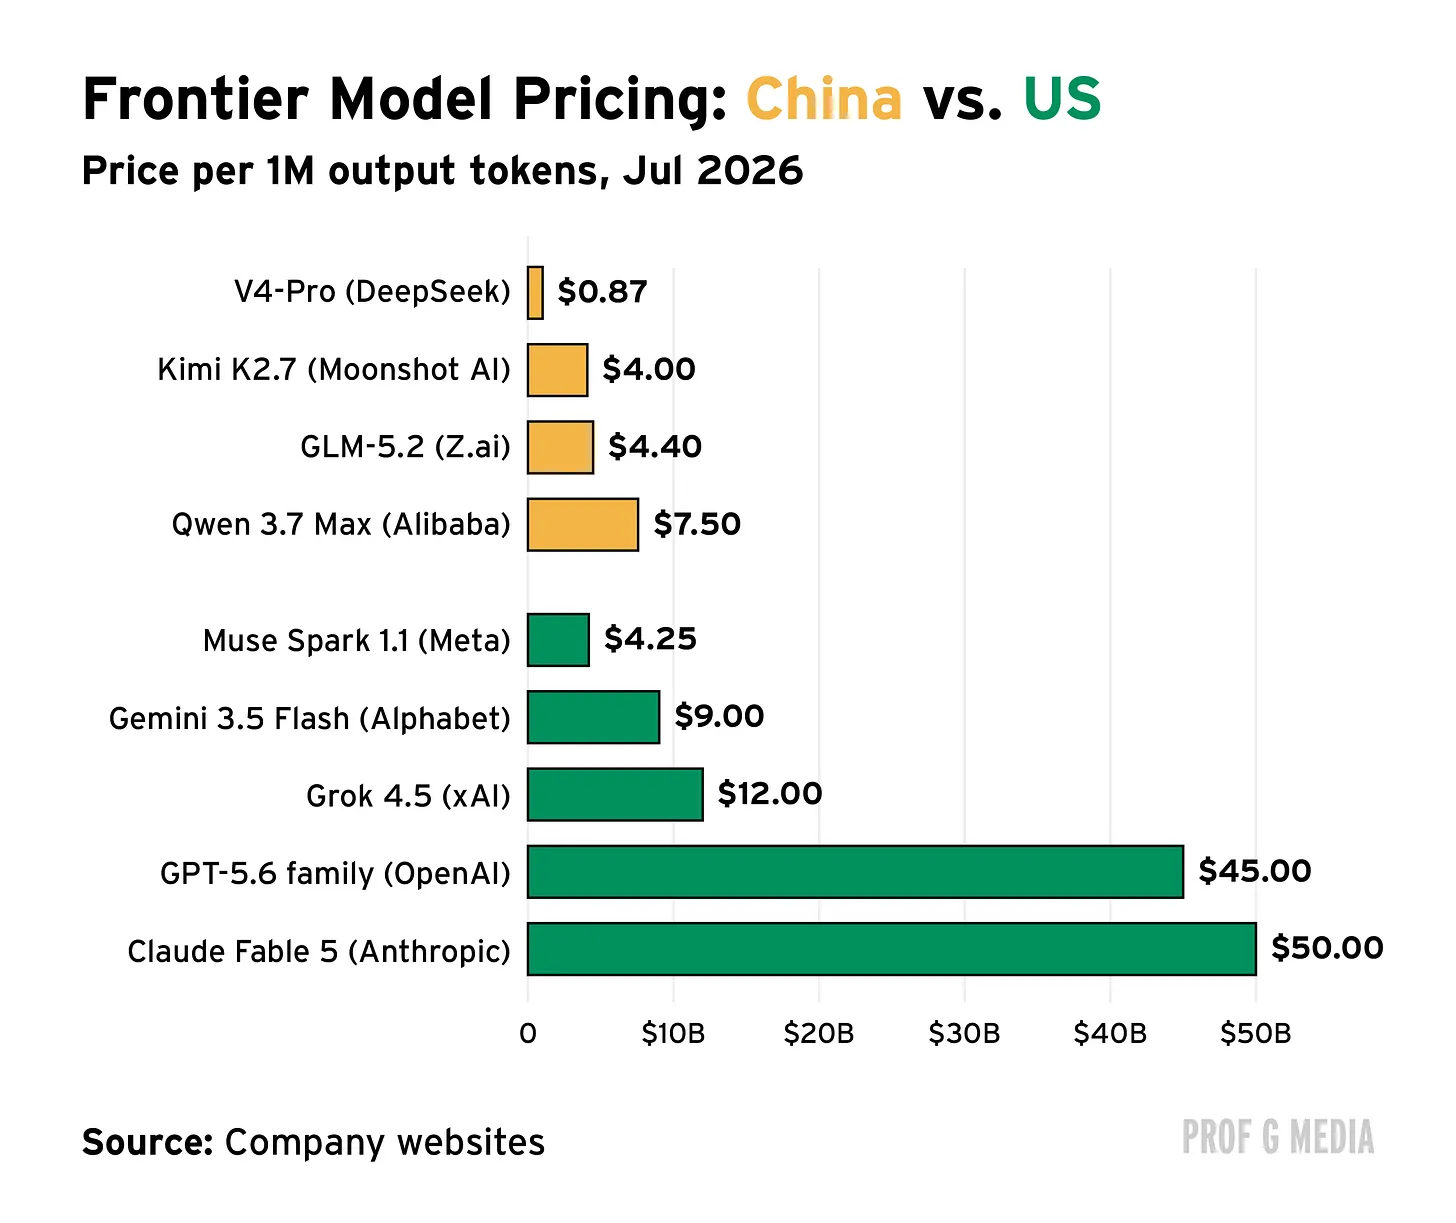
Во-вторых, началась ценовая война в сфере ИИ, и наибольшую угрозу представляют китайские компании, такие как DeepSeek. Открытые китайские модели сейчас занимают почти 50% корпоративного потребления токенов на OpenRouter (рынке ИИ-моделей). Для сравнения, в первой половине 2025 года эта доля составляла лишь 4,5%.
В ответ американские компании начинают резко снижать цены. На прошлой неделе Meta объявила о выпуске новой модели Muse Spark 1.1, которая стоит на 75% дешевле решений от OpenAI и Anthropic. Под давлением отрасли OpenAI выпустила собственную модель, цену которой она же сама снизила на 80%.
При самом пессимистичном сценарии, если иск Apple закроет аппаратное направление OpenAI, доходы от рекламы ChatGPT останутся на низком уровне, как прогнозирует EMarketer, а ценовая война вынудит OpenAI снизить стоимость моделей на 80%, выручка компании в 2026 году упадет на 40%, а в 2030 году — на 70%.
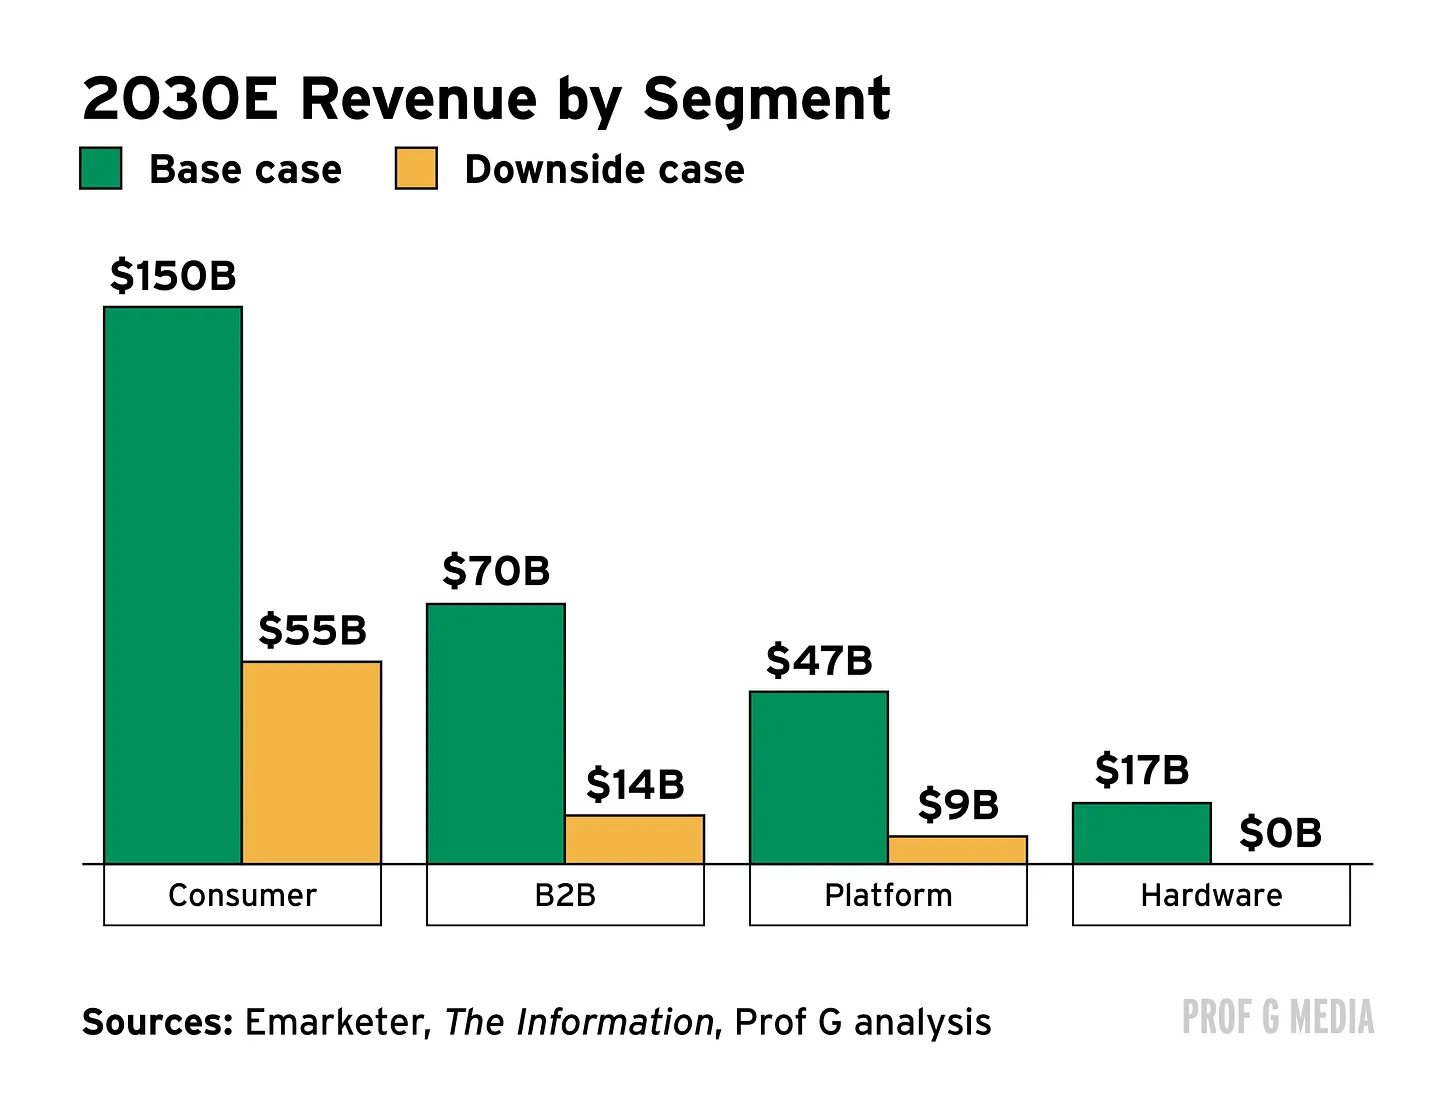
Для компании, которая даже в идеальном сценарии сможет покрыть лишь около 80% своих денежных расходов к 2030 году, такой исход станет катастрофой.
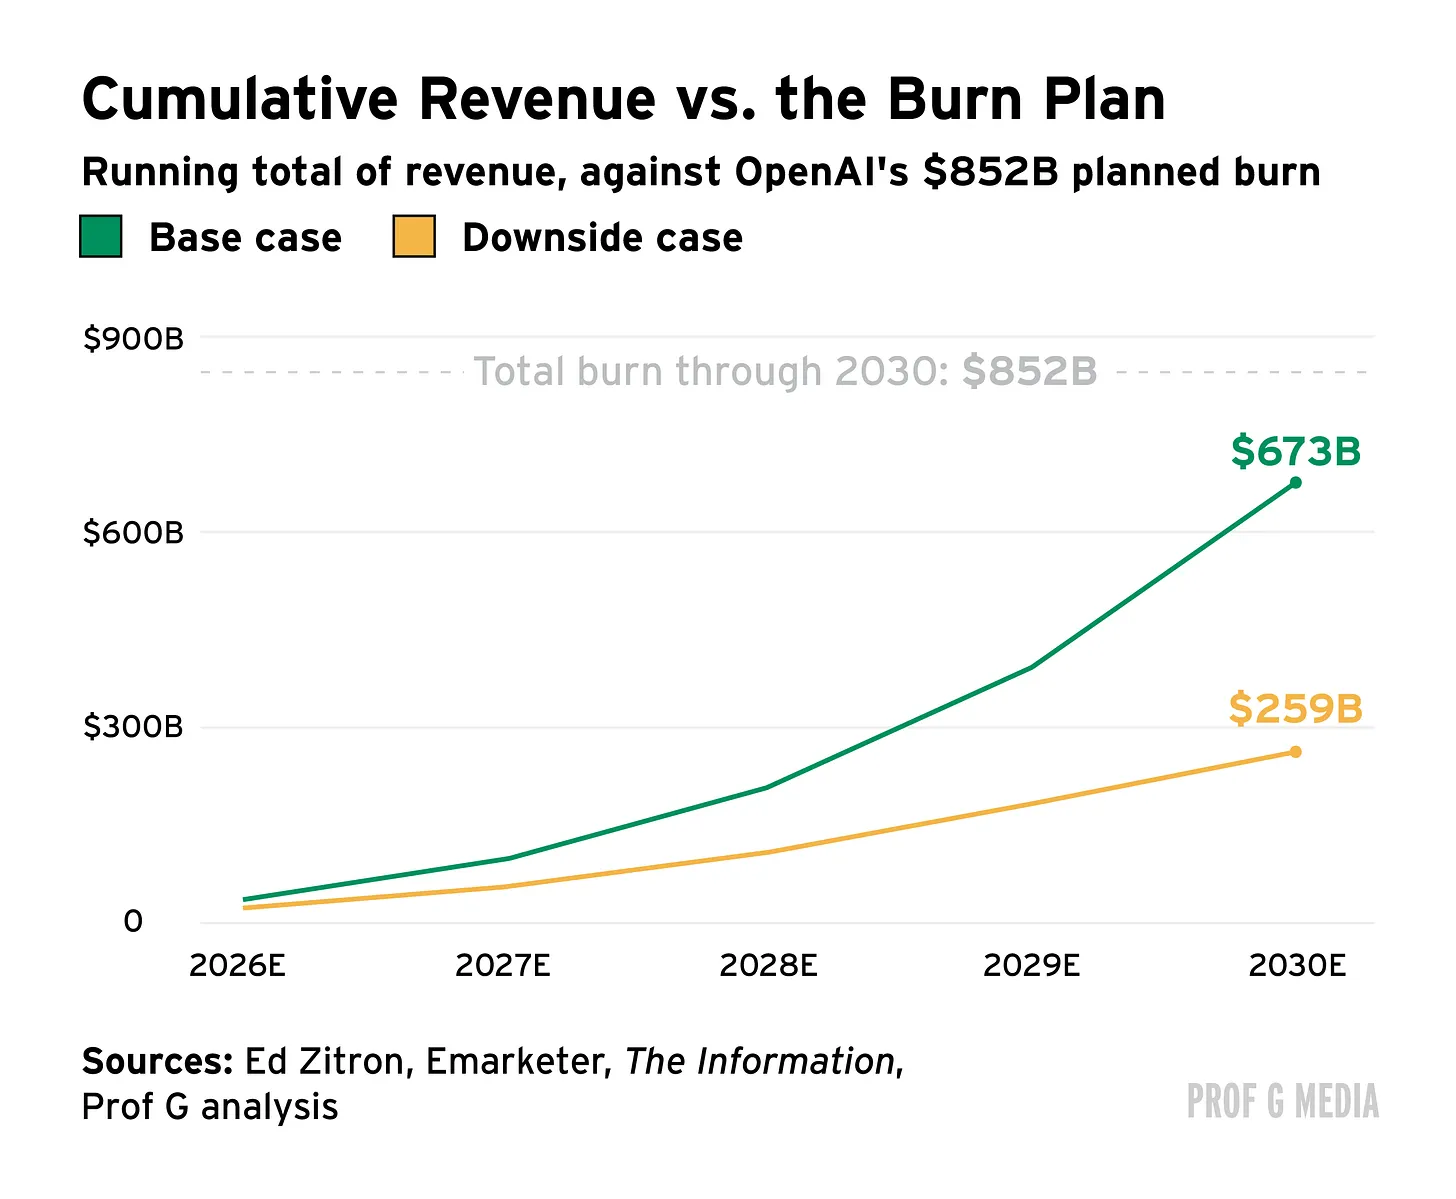
Это также повлияет на сроки достижения открытым денежным потоком положительного значения. Согласно внутренним прогнозам, OpenAI выйдет на безубыточность по денежному потоку в 2030 году. Однако при нисходящем сценарии в тот же год компания понесет убытки в размере 165 млрд долларов.
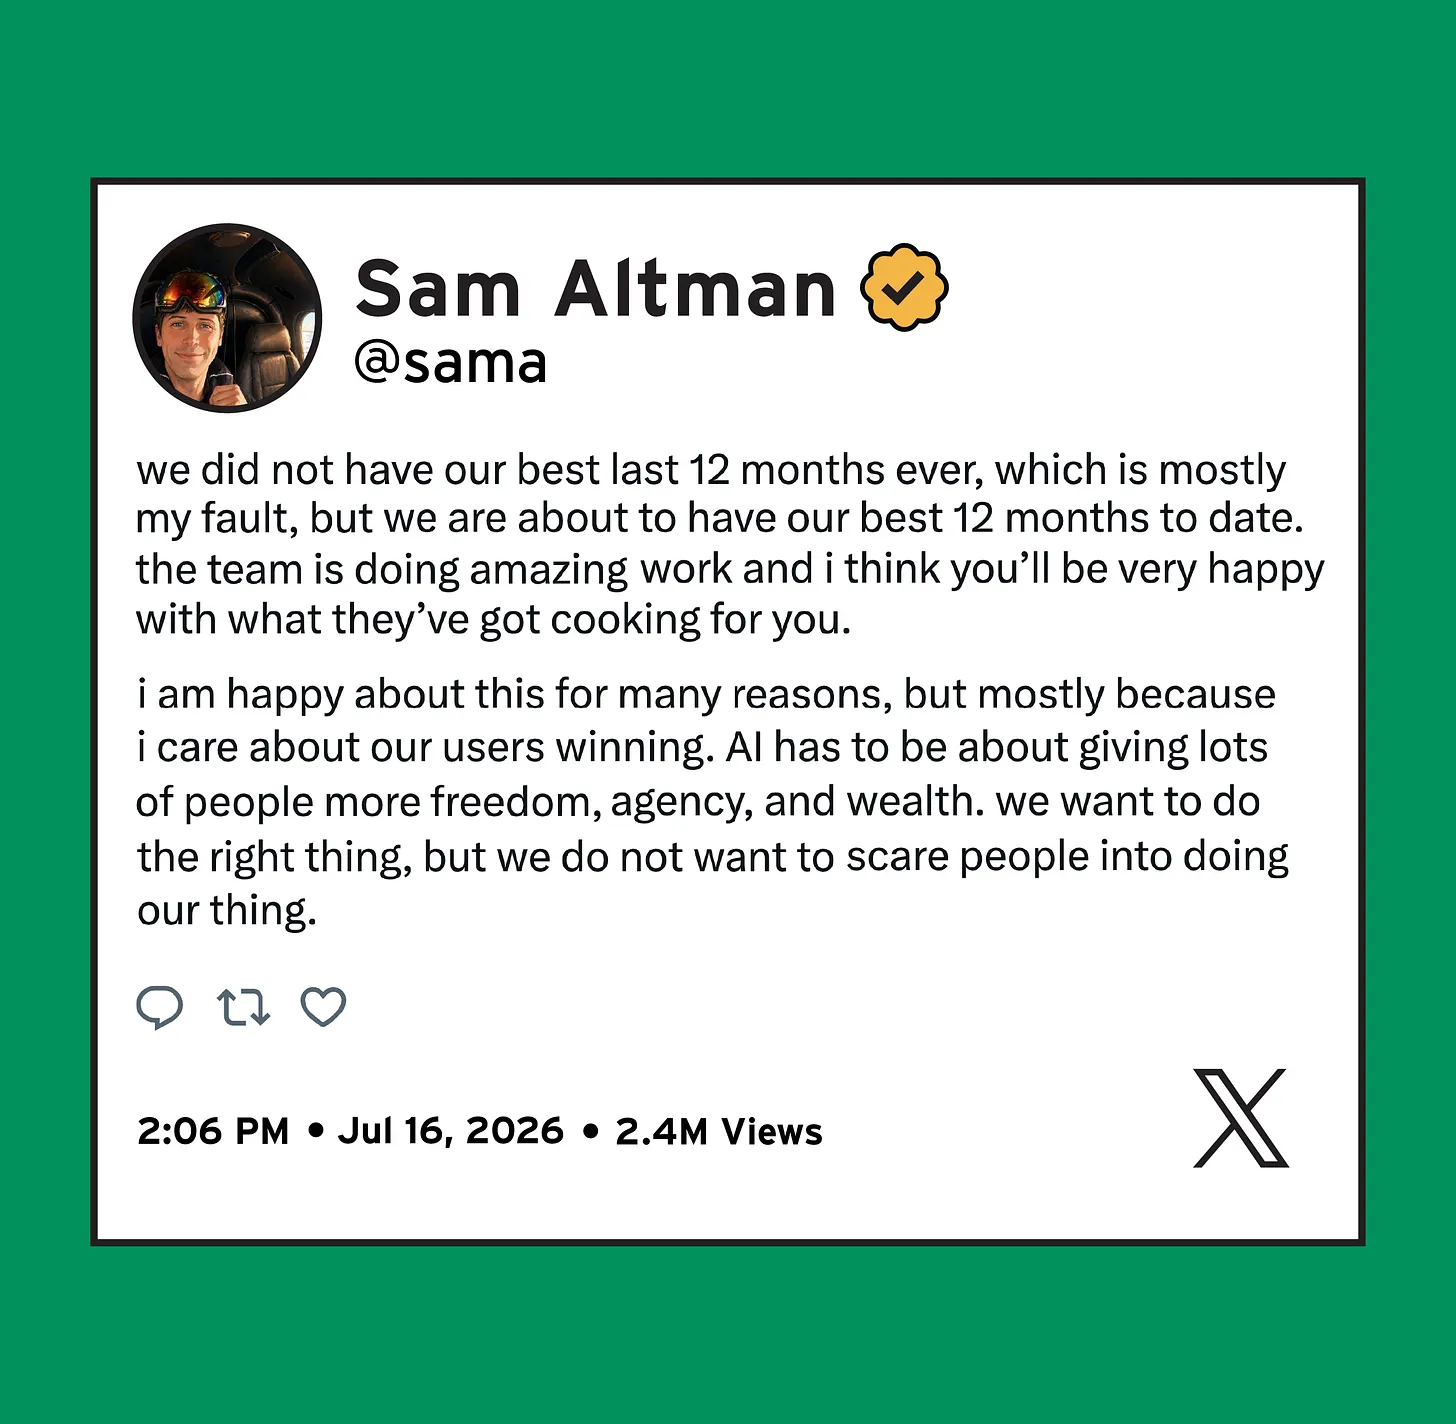
Генеральный директор OpenAI Сэм Альтман попытался успокоить обеспокоенность инвесторов одним твитом, но его заявление в итоге свелось к обещанию «делать то, что правильно», независимо от того, что именно это подразумевается.
Лучшая бизнес-модель в истории — кража интеллектуальной собственности. Вторая лучшая — предложение продукта, содержащего 80% ценности, за половину цены. Именно этим сейчас пытаются заняться DeepSeek и другие китайские модели с открытым исходным кодом.
США сделали огромную ставку на ИИ, в то время как Китай недавно представил продукт, близкий к передовому уровню, но стоимость которого составляет лишь малую долю. Как только Трамп поймет суть происходящего, это станет следующим предметом геополитических баталий.
Рынок не расширяется — он просто научился лучше скрывать зависимость от ИИ
Инвесторам постоянно повторяют, что фондовый рынок становится более широким. Но правда ли это? Чем глубже вы копнете, тем труднее будет аргументировать позицию, что акции, облигации и даже альтернативные инвестиции сейчас не делают крупную ставку на ИИ.
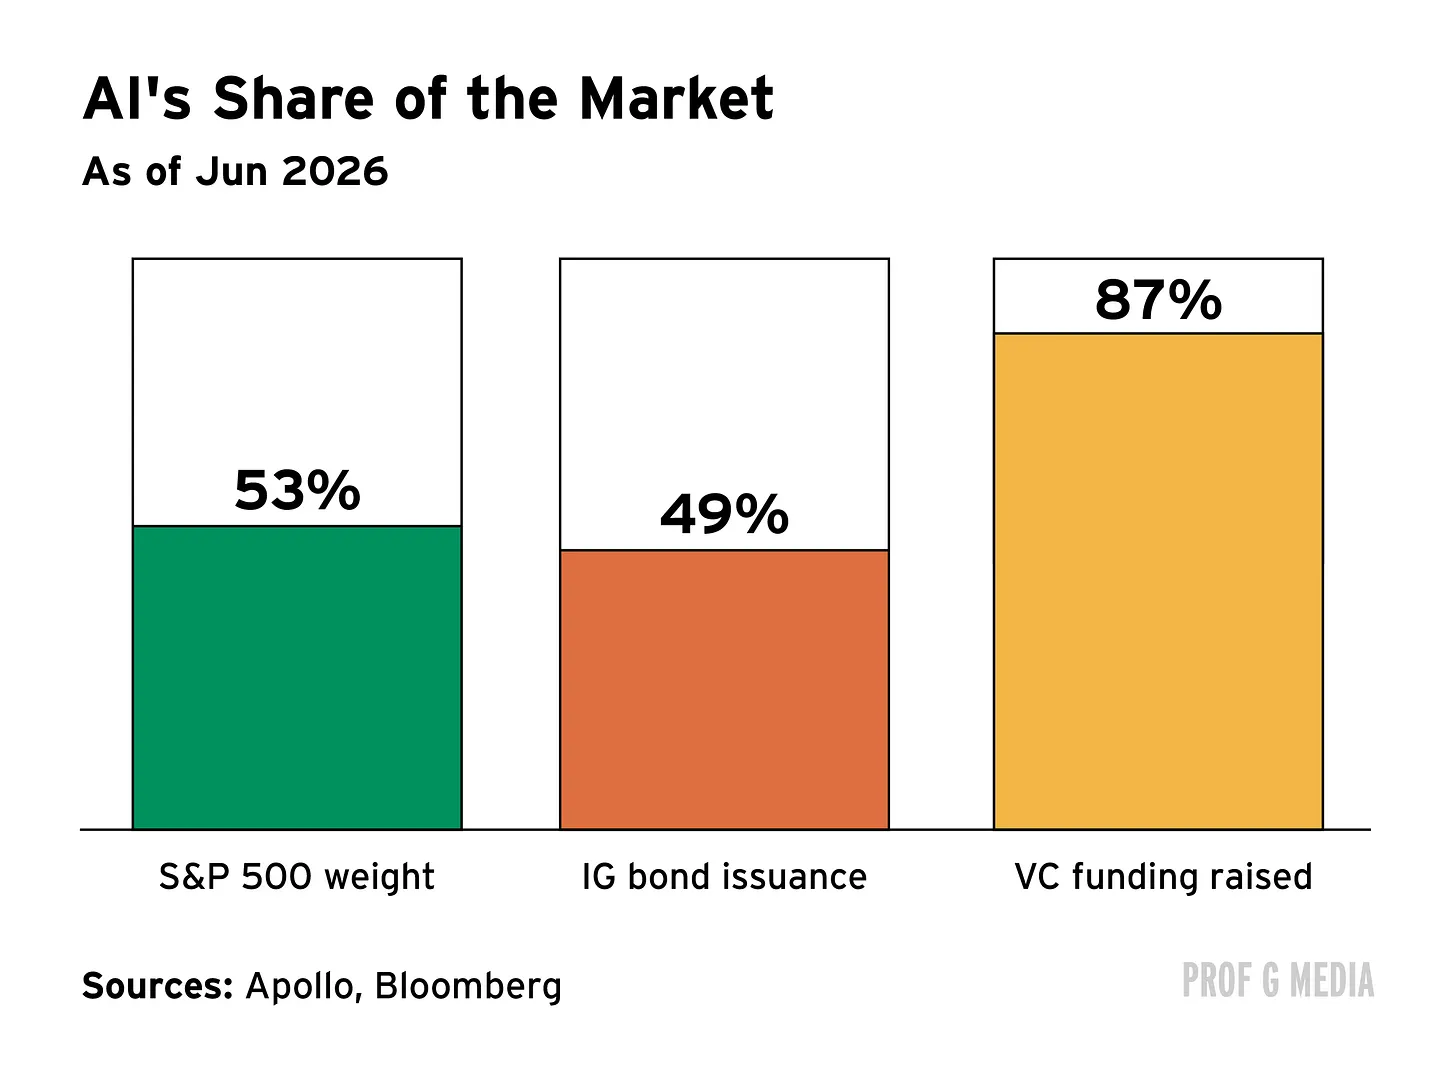
Эта тенденция наиболее очевидна на фондовом рынке. Акции, связанные с ИИ, составляют более 50% от веса индекса S&P 500. Если исключить из S&P 500 в этом году секторы ИИ и энергетики, индекс окажется в отрицательной зоне.
ИИ выступает скрытым катализатором доходности, казалось бы, совершенно несвязанных отраслей. Например, три из четырех лучших компаний недвижимости в индексе S&P 500 — это инвестиционные трасты недвижимости (REIT), специализирующиеся на разработке дата-центров для ИИ.
Коммунальные предприятия получают выгоду от резкого роста спроса на электроэнергию со стороны ИИ. В прошлом году спрос на электроэнергию в США обновил исторический максимум, и примерно половина этого роста пришлась на дата-центры.
Акции промышленного сектора взлетели из-за строительного спроса на возведение ИИ-дата-центров. Фактически впервые с 2021 года форвардный коэффициент P/E акций промышленных компаний в S&P 500 (26x) превысил показатель технологических компаний (24x).
Финансовый сектор также зависит от ИИ. Крупные банки собирают рекордные комиссии с IPO и сделок M&A ИИ-компаний, а также получают рекордный доход от торгов на фоне рыночного ажиотажа вокруг ИИ. Роберт Армстронг из Financial Times даже написал: «Не было бы преувеличением сказать, что крупные банки сейчас сами стали прямыми объектами инвестиций в ИИ».
Даже 52% доходности индекса малых компаний Russell 2000 в первой половине года была обеспечена компаниями, связанными с ИИ.
Рынки развивающихся стран не являются исключением. На долю Южной Кореи и Тайваня приходится 75% доходности рынков развивающихся стран, причем большая часть этой прибыли поступает от трех поставщиков ИИ-чипов: TSMC, Samsung и SK Hynix.
В Европе всего девять компаний-победителей в секторе ИИ обеспечивают около 47% всей доходности европейского индекса Stoxx 600 за текущий год.
Главный экономист Apollo Торстен Слок лаконично объяснил смысл этой зависимости: «Данная штука с ИИ обязательно должна сработать».
Инвестиционные трасты недвижимости (REIT) — это компании, которые владеют, управляют или финансируют объекты недвижимости: жилые комплексы, отели или, все чаще, дата-центры. Многие REIT торгуются на биржах подобно акциям, поэтому покупка одной доли означает приобретение профессионально управляемого портфеля недвижимости. По закону REIT обязаны выплачивать акционерам в виде дивидендов не менее 90% годового налогооблагаемого дохода.
Эксперты CNBC владеют акциями, поэтому они всегда найдут причину, почему другим стоит покупать еще больше. Но не дайте себя обмануть: рынок не расширяется; он просто нашел новые способы приобрести Nvidia.
Все превращается в акции, связанные с ИИ. Это не обязательно медвежий сигнал, но инвесторы обманывают самих себя, называя этот процесс «расширением рынка», будто бы это означает диверсификацию от ИИ. На самом деле это не так. Покупка «смежных с ИИ акций» и называние этого расширением похоже на заказ колы Zero при покупке бургера Double-Double в сети In-N-Out. Давайте быть честными: вы все равно купили сырный бургер.
Среди крупных технологических компаний какая наименее зависит от ИИ? Apple. Акции Apple выросли на 60% за последний год, и компания только что обошла Nvidia, чтобы снова стать самой ценной компанией в мире. Amazon, связанная с ИИ, но более диверсифицированная по сравнению с другими облачными гигантами, поднялась за год на 11%. Microsoft, являющаяся главным центром притяжения ИИ, упала на 23%.
Если бы я мог открыть длинную позицию в корзину активов, это были бы препараты класса GLP-1. Если бы я мог открыть короткую — это был бы сектор ИИ. Но давайте проясним: я не призываю вас хранить золото или наличные. Я всегда в рынке — никто никогда не знает, насколько быстро он может вырасти или насколько иррациональным станет. Но вам следует понимать, какое реальное воздействие имеет рынок на отдельные сектора.
Я верный поклонник индексных фондов и пассивного инвестирования: внеси деньги и позволь рынку работать. Но сейчас мы должны задать себе вопрос, что на самом деле означает настоящая диверсификация. Простое вложение средств в S&P 500 больше не решает эту задачу, а значит, придется самостоятельно проводить анализ.
Задача состоит в следующем: сможете ли вы найти секторы, которые действительно не связаны с ИИ?
Я укажу на один сектор: здравоохранение. Это был один из моих выборов в начале года, и я остаюсь при своем мнении. ИИ пока его не коснулся, а значит, реальная доходность может находиться впереди. Но найти подобные незатронутые сектора — вот основная проблема, стоящая перед инвесторами сегодня.
Спад вовлеченности пользователей Netflix и рост конкурентного давления
Netflix отчитался о разочаровывающих результатах за второй квартал. Выручка выросла на 13%, что ниже ожиданий. Видеоплатформа представила слабые показатели вовлеченности пользователей, после чего анонсировала сокращение частоты публикации метрик активности, что встревожило инвесторов. В пятницу акции падали вплоть до снижения на 8%.
Ранее Netflix хвастался своей прозрачностью; теперь это звучит довольно иронично. В первом квартале 2025 года платформа прекратила публиковать данные о числе подписчиков за квартал, заявив инвесторам, что им следует обращать внимание на вовлеченность. На прошлой неделе компания решила начать с 2027 года сокращать публикацию отчетов What We Watched с двух раз в год до одного.
Последний полугодичный отчет по вовлеченности выглядел крайне слабым. Общее время просмотра выросло всего на 2%, тогда как количество подписчиков, по оценкам, увеличилось на 10%, что означает падение среднесуточной вовлеченности на пользователя на 8%.
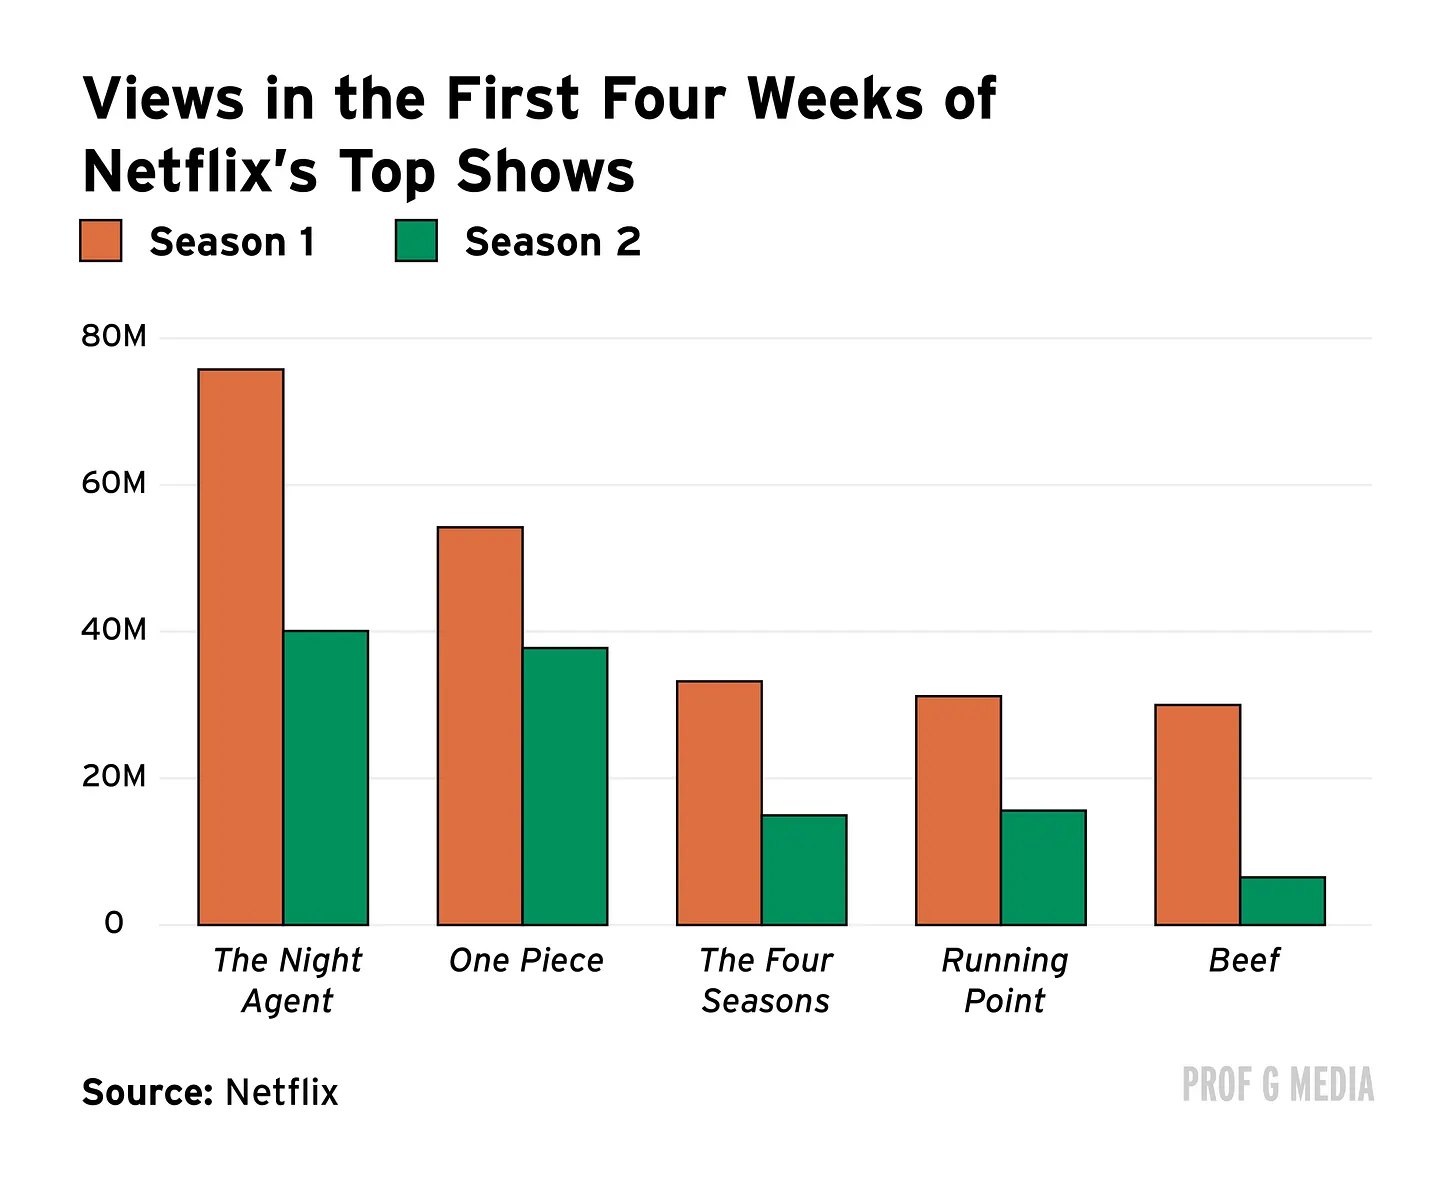
Netflix постоянно сталкивается с нарастающей конкуренцией со стороны платформ коротких видео, особенно YouTube. В ответ компания внедрила функцию «Clips» — вертикальную ленту в стиле TikTok, предлагающую короткие ролики из собственной библиотеки, заключила сделки на видео-подкасты с Spotify и Barstool, а также новые лицензионные соглашения с внешними издателями (BuzzFeed, Condé Nast) для интеграции нового короткоформатного контента на платформу.
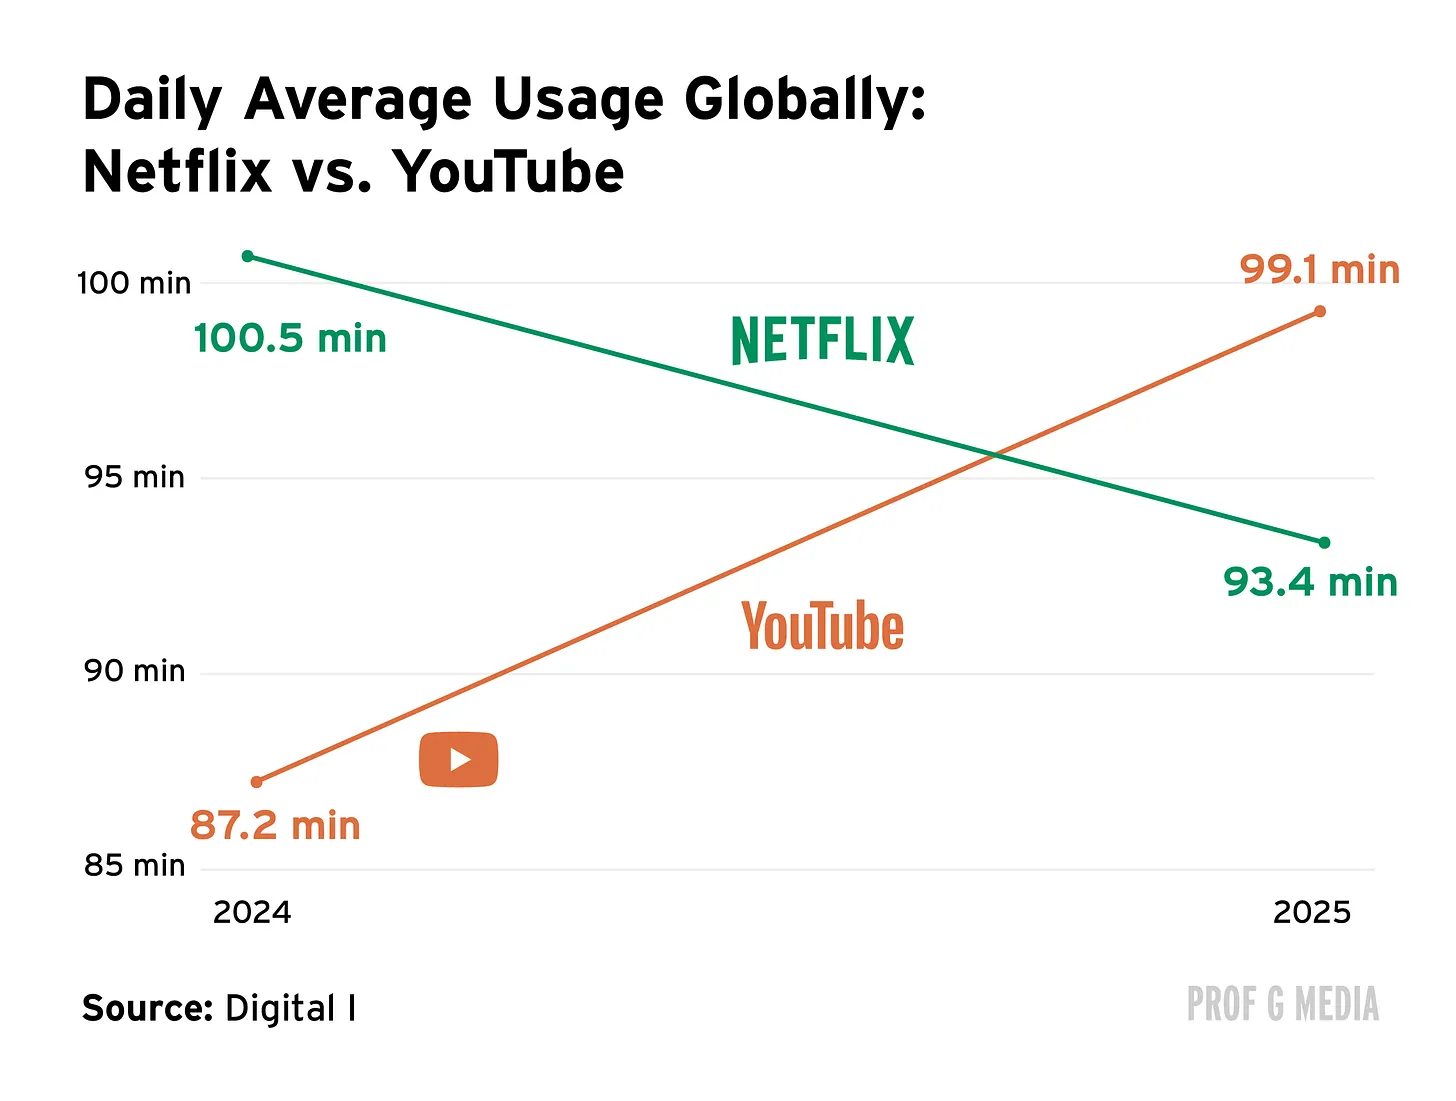
За последний год капитализация Netflix сократилась более чем на 250 млрд долларов, а стриминговый гигант Disney потерял почти 50 млрд долларов. Обе компании хорошо управляются, их выручка и база подписчиков растут, тарифы повышаются — однако рынок наказывает их за это. Это порождает важный вопрос: стриминг сам по себе является плохим бизнесом? Или креативный потенциал Netflix и Disney исчерпан? Расскажите свое мнение в комментариях.
В ближайшие полгода OpenAI приобретет корпоративную ИИ-компанию Sierra и назначит Брета Тейлора на пост генерального директора. Сэма Альтмана переведут на должность председателя совета директоров. Альтман — новатор, а не операционный менеджер, тогда как Брет Тейлор, вероятно, лучший специалист по операционному управлению корпоративным программным обеспечением своего поколения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











