

Откуда берётся «премия» в оценочном нарративе стартапов первичного рынка — Moonshot AI и DeepSeek?
Автор: MD
Издание: Bright Company
Ранее компания MoonShot AI представила свою новейшую версию модели Kimi K3, которая привлекла повышенное внимание рынка капитала благодаря лидирующим позициям во всех ключевых рейтингах. Согласно информации, размещенной MoonShot AI в социальной сети X, K3 представляет собой мультимодальную модель с 2,8 трлн параметров, поддерживающую контекст длиной в 1 млн токенов, обладающую нативным визуальным восприятием и использующую ряд инновационных технологий.
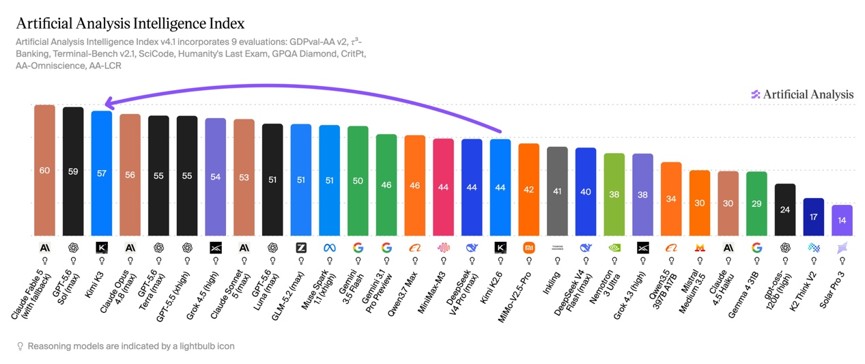
Специалисты Artificial Analysis отмечают, что Kimi K3 набрал 57 баллов в Индексе искусственного интеллекта Artificial Analysis. По уровню интеллектуальности она сопоставима с Opus 4.8 и GPT-5.5, но пока уступает моделям Fable 5 и GPT-5.6 Sol. MoonShot AI уже заявила о планах опубликовать веса этой модели с 2,8 трлн параметров, что выведет её в число ведущих решений с открытым исходным кодом.
В рейтинге AI Arena Code для программирования K3 даже опережает Fable 5 от Anthropic, Gpt5.6-sol и GLM-5.2 (max) от компании Zhipu. На прошлой стадии инвестиций постинвестиционная оценка MoonShot AI составила около 31,5 млрд долларов США. Если оценивать исключительно по позициям в данных тестах, данная оценка значительно ниже, чем у Anthropic и OpenAI.
Другой китайской ИИ-компанией, привлекающей аналогичное внимание на первичном рынке, является DeepSeek. Согласно отчетам The Information и Bloomberg со ссылкой на информированные источники, DeepSeek продвигает раунд второго финансирования при оценке в 74 млрд долларов, причем с момента утверждения прейинвестиционной оценки первого раунда в 54,3 млрд долларов прошло всего месяц.
С точки зрения оценки, две компании с первичного рынка — DeepSeek и MoonShot AI — приближаются к показателям сопоставимых игроков на вторичном рынке или даже начинают их превосходить. Вероятно, из-за ограничений ликвидности и прозрачности информации на первичном рынке, после более чем полугодичного непрерывного ценообразования на открытом рынке консенсус вокруг нарративов Zhipu и MiniMax стал довольно четким — независимо от того, поощряет ли их рынок или наказывает за них. Хотя оценки DeepSeek и MoonShot AI выглядят более агрессивно, сформированный вокруг них нарратив все еще не полностью стабилизировался.
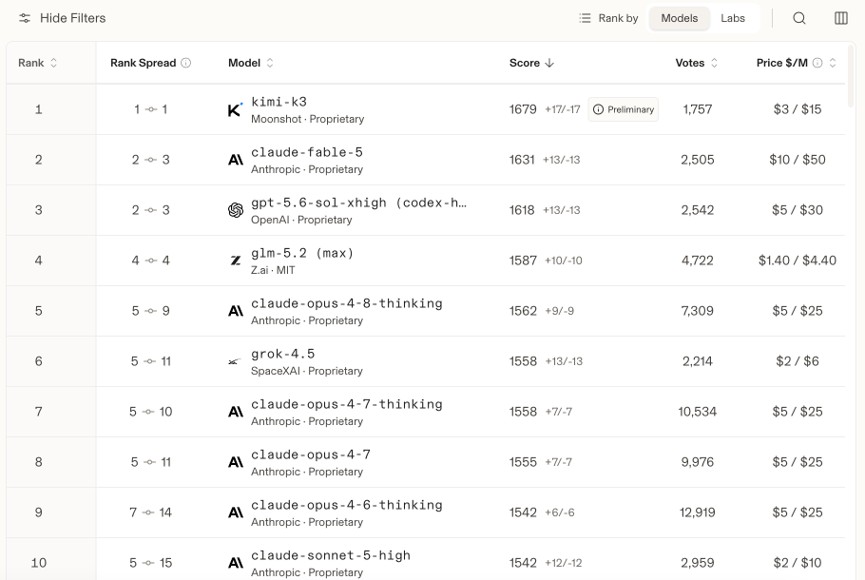
Kimi-K3 временно занимает первое место в рейтинге Arena AI Code (Источник: Arena AI)
Нарративы двух компаний на вторичном рынке: возможности в программировании и наклон кривой роста ARR
Выход на биржу компаний Zhipu (02513.HK) и MiniMax (00100.HK) создал точку отсчета для оценки независимых китайских разработчиков моделей. При расчете по мультипликатору P/ARR именно ясность нарратива и темп роста ARR определяют величину премии.
С момента листинга на Гонконгской фондовой бирже в январе текущего года акции Zhipu выросли более чем на 1000%, а капитализация достигла примерно 92 млрд долларов. Этому значению соответствует редкая по крутизне доходная траектория: ARR вырос с 67 млн долларов в январе до 1 млрд долларов в июле, увеличившись в 15 раз за 7 месяцев и выполнил годовой план на полтора месяца раньше. Аналитики нескольких брокерских домов отмечают, что данный наклон кривой превышает рекорд Anthropic, которая потратила 15 месяцев на рост ARR с 100 млн до 1 млрд долларов. Последние данные издания 36Kr показывают, что ARR Zhipu уже достиг 1 млрд долларов, что значительно быстрее первоначальных ожиданий по достижению этого рубежа к концу года.
Капитализация MiniMax снизилась примерно на 75% с максимума после листинга (~410 млрд гонконгских долларов) до уровня около 81 млрд гонконгских долларов, что отражается в подразумеваемом мультипликаторе P/ARR на уровне около 13x. Издание «Bright Company» недавно уже обсуждало трудности в построении оценочного нарратива для MiniMax: когда отраслевой фокус смещается в сторону разработки кода и агентов, многовекторная стратегия MiniMax («универсальная модальность, стратегия двойного привода потребительского и корпоративного секторов») стала скорее объектом критики со стороны рынка.
Активное финансирование на первичном рынке
Первый раунд инвестиций DeepSeek был оформлен в конце мая: объем составил свыше 500 млрд юаней (примерно 74 млрд долларов), что стало крупнейшим единовременным привлечением средств в истории китайских фундаментальных ИИ-моделей.
Согласно The Information, в ходе дорожного каравана первого раунда инвесторам было четко сообщено: компания не планирует коммерциализацию модели, сделает упор на передовые исследования, а график IPO определенно не будет раскрываться. Лиань Вэньфэн начал подготовку ко второму раунду еще до официального завершения первого.
Условия этого раунда претерпели фундаментальные изменения: оценка выросла до 74 млрд долларов, что на ~36% выше показателей первого раунда.
The Information также утверждает, что DeepSeek уже подала заявку на листинг в этом году, с выходом на площадку Sci-Tech Innovation Board (STAR Market) в Шанхае в 2027 году. Главным драйвером таких событий служат колоссальные расходы на вычислительные мощности, необходимые для разработки моделей.
Темпы привлечения средств у MoonShot AI также беспрецедентны: в конце 2025 года постинвестиционная оценка составляла всего 4,3 млрд долларов; в мае 2026 года привлечено 2 млрд долларов при постинвестиционной оценке в 20 млрд долларов; 30 июня стартовал новый раунд с прейинвестиционной оценкой в 31,5 млрд долларов, что означает рост капитализации более чем в 7 раз всего за полгода.
Обе компании, DeepSeek и MoonShot AI, получили высокие оценки на первичном рынке, однако логика, лежащая в их основе, кажется различной. Первая больше опирается на количество вызовов, технологическое влияние и инженерную эффективность; вторая же напоминает раннюю доходную траекторию Anthropic.
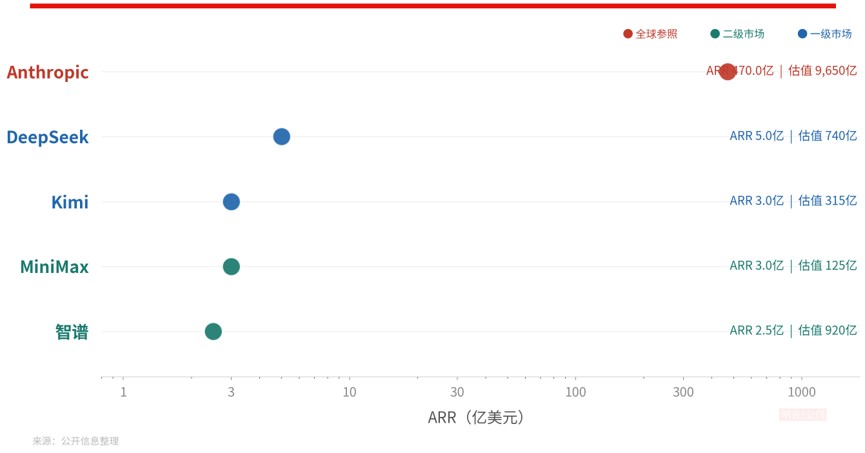
Информированные лица сообщили The Information, что недавние годовые доходы DeepSeek достигли 400–500 млн долларов, главным образом за счет услуг через API; если взять верхнюю границу в 500 млн долларов, то оценка в 74 млрд долларов дает коэффициент P/ARR около 148x — это делает компанию самой дорогой среди четырех китайских фирм и значительно превосходит многих американских ИИ-стартапов.
Анализ показывает, что поддержание такого мультипликатора может обуславливаться тремя факторами.
Во-первых, объем вызовов.
В отчете CMB International от 3 июля указано, что на неделе, завершившейся 22 июня, DeepSeek занял первое место в глобальном рейтинге платформы OpenRouter с объемом 6,7 трлн токенов, обойдя Anthropic (4,25 трлн); во втором квартале 2026 года общий объем вызовов в OpenRouter вырос примерно с 21 трлн до 46,66 трлн токенов, удвоившись за квартал; прирост обеспечили преимущественно китайские модели с открытым исходным кодом, и совокупный объем вызовов китайских вендоров превысил показатель американских.
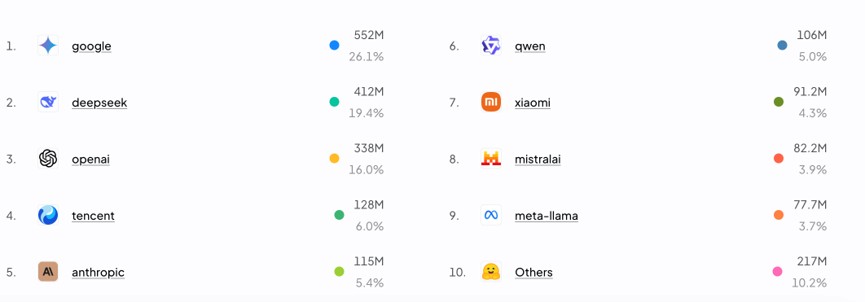
Источник: OpenRouter
Согласно данным OpenRouter за последнюю неделю, DeepSeek уступает только Google, занимая второе место по доле рынка.
Во-вторых, инженерная эффективность. Вычислительные затраты V4 на один токен в условиях контекста в миллион токенов составляют всего 1/20 от предыдущего поколения, а производительность V4-Pro сопоставима с лучшими закрытыми моделями; согласно оценке Changjiang Securities, она близка к уровню режима без рассуждений у Claude.
В-третьих, подтвержденная юнит-экономика.
По данным Bloomberg, несмотря на то, что тарифы на API в разы ниже, чем у OpenAI и Anthropic, валовая маржа продаж V4 остается выше 50%. Низкая цена не означает низкую маржу; этот показатель служит ключевым подтверждением финансовой состоятельности нарратива «эффективности использования вычислительных ресурсов».
Кроме того, в стратегическом плане компания выпустила финальную версию V4 в середине июля и внедрила систему дифференцированного ценообразования с учетом пиковых и базовых периодов — это первая явная попытка монетизации. V4 глубоко интегрирована с отечественными вычислительными платформами, такими как Huawei Ascend и Cambricon, а прямое участие Национального ИИ-фонда подчеркивает ее стратегическую роль как ключевого слоя моделей в замкнутой экосистеме локальных вычислений.
Что касается MoonShot AI...
Ее прейинвестиционная оценка в 31,5 млрд долларов соответствует мультипликатору P/ARR около 105x, тогда как если принять оценки экспертов на телефонной конференции Nomura относительно ARR в 400–500 млн долларов, коэффициент составит около 70x. С выходом Kimi K3 рынок в целом ожидает, что выпуск обновленной версии модели K3 в III–IV кварталах откроет новое ценовое пространство.
Ряд брокерских домов проводит параллель между доходной траекторией MoonShot AI и ранними этапами Anthropic: увеличение числа вызовов от разработчиков, рост доли API, расширение платного присутствия за рубежом и модернизация моделей, ведущая к повышению ценового уровня.
Согласно протоколу телефонной конференции с экспертами от Nomura от 6 июля, аналитики прогнозируют превышение ARR отметки в 1 млрд долларов к концу года. Однако, судя по публичным источникам, Ян Чжилин ни разу не озвучивал подобных целей по достижению 1 млрд долларов ARR к концу года.
Премия за нарратив: откуда она берется и какие вызовы ждут на вторичном рынке?
Сравнивая открытое рыночное ценообразование Zhipu (~100x) и MiniMax (~13x), становится очевидно, что источники премий для этих двух компаний с первичного рынка принципиально различаются.
Как минимум, исходя из предыдущих оценок, премиум MoonShot AI ближе к «финансовой премии» и «премии за производительность».
Если к концу года ARR действительно достигнет 1 млрд долларов, форвардный мультипликатор для оценки в 31,5 млрд долларов составит всего около 30x — дешевле текущих параметров Zhipu. Инвесторы одновременно ставят на переоценку при выходе на биржу по аналогии с путем Zhipu. На последней стадии первичного рынка оценка Zhipu составляла 13,7 млрд долларов, а после листинга капитализация кратковременно превысила 100 млрд долларов.
Подобная премия поддается фальсификации и мониторингу, а ежемесячные данные по ARR выступают ее постоянным тестом.
В противовес MoonShot AI, у DeepSeek существует «нефинансовая премия»: это влияние технологии, формируемое количеством вызовов и правом определения архитектуры, геополитический опцион от стратегической редкости для государства, гарантия «вера основателя», обеспеченная личным вкладом Лиань Вэньфэна в размере 20 млрд юаней… и так далее. В особенности эффект «момента DeepSeek» на переоценку китайских активов на данный момент остается нереплицируемым для других производителей.
Статический мультипликатор 148x не может быть обоснован никакой моделью дисконтирования денежных потоков; покупатели делают ставку на уверенность в том, что «при полном включении механизма коммерциализации компания способна выйти на уровень доходов, сопоставимый с Anthropic».
Однако, когда эти компании выйдут на IPO, они столкнутся с непрерывным механизмом ценообразования открытого рынка, что неизбежно внесет коррективы, а то и давление, в логику их оценки.
Прежде всего, квартальная проверка темпов роста. На первичном рынке платят за «нарратив», на вторичном всё чаще платят за «реализацию обещаний».
В начале торгов MiniMax рынок оценивал по P/ARR примерно в 65x, но по мере смещения отраслевого фокуса в сторону агентов и усомнений в путях монетизации капитализация была стерта на три четверти.
Средний ценовой сегмент, в котором работает DeepSeek, во втором квартале столкнулся с 95%-ной дефляцией цен на инференс. Данные CMB International показывают, что оптимальная цена вызова в диапазоне индекса интеллектуальности 40–50 баллов снизилась с 1,2 доллара за миллион токенов в марте до 0,058 доллара в июне. Способность поддерживать лидерство по объему вызовов для обеспечения роста выручки станет обязательным вопросом, который придется сдавать в каждом квартальном отчете.
Во-вторых, давление разблокировки акций на стороне предложения.
Акции Zhipu и MiniMax в течение недели разблокировки в июле снизились на 8,5% и 22,5% соответственно, после чего были проведены дополнительные размещения на сумму свыше 40 млрд гонконгских долларов вместе взятых. Это предложение удар «разблокировка-дополнительное размещение» ждет и будущие листинги DeepSeek и MoonShot AI.
Наконец, речь идет об унификации оценочных координат, где такие показатели, как «уровень монетизации одного токена», станут напрямую сопоставимыми метриками.
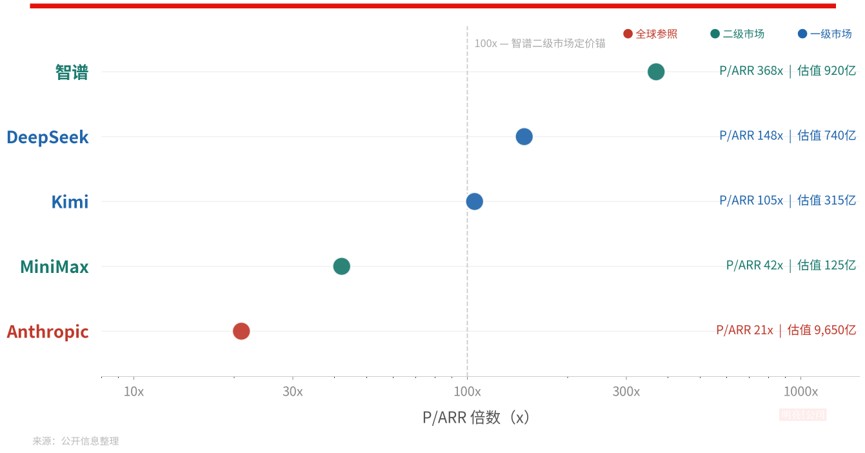
Источник: систематизация открытых данных, Bright Company (оценка, капитализация на закрытие торгов 16 июля, без учета слухов о последнем ARR Zhipu)
Кроме того, на уровне нарративов одним из эталонных ориентиров для китайских разработчиков моделей на текущем этапе, от которого невозможно отвлечься, является Anthropic.
28 мая Anthropic завершила серию H на 6,5 млрд долларов с постинвестиционной оценкой в 965 млрд долларов и уже конфиденциально подала заявку на IPO. Ее ARR выросла с 9 млрд долларов в конце 2025 года до 47 млрд долларов в мае 2026 года.
По данным Jefferies, ссылающихся на SemiAnalysis, ARR Anthropic в июле превысит 60 млрд долларов, чистый коэффициент удержания выручки составит около 500%, валовая маржа от API перевалит за 80%, а ожидаемая операционная прибыль по стандартам US GAAP в III квартале превысит 1 млрд долларов.
При расчете на базе ARR в 47 млрд долларов оценка в 965 млрд долларов подразумевает мультипликатор P/ARR порядка 20x. OpenAI также конфиденциально подала заявку на IPO с ARR около 25 млрд долларов — бывшая абсолютная лидерница теперь уступила Anthropic по масштабам выручки.
Мультипликатор оценки Anthropic постепенно сжимался с 184x при ARR в 100 млн долларов до нынешних ~20x. Это означает, что 148x у DeepSeek и 105x у MoonShot AI по сути являются авансом за «будущий, еще не реализованный рост выручки» — снижение множителя гарантировано; единственный вопрос заключается в том, сможет ли рост ARR превзойти скорость его сжатия. После того как ARR Zhipu в июле достиг 1 млрд долларов, ее текущий мультипликатор автоматически и значительно скорректировался вниз по сравнению с январским уровнем.
Кроме того, в аспекте «геополитической конкуренции» в отчете Jefferies от 13 июля отмечается, что по мере получения американскими производителями новых поколений вычислительных мощностей во второй половине года, в сочетании с развитием механизмов противодействия дистилляции, возможно повторное расширение разрыва в возможностях моделей между Китаем и США. Вся текущая логика оценки китайских моделей — от 100x у Zhipu до 148x у DeepSeek — базируется на неявном предположении о «постоянном сокращении разрыва в технологиях». Как минимум, выпуск K3 на данном этапе нивелирует часть ожиданий по «расширению технологического разрыва».
На сегодняшний день как с точки зрения оценки при финансировании, так и по техническим характеристикам моделей, перспективы MoonShot AI и DeepSeek выглядят оптимистично.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











