

Galaxy вновь вводит новую концепцию «рынок капитала для инференса», десятитысячный отчет нацелен на финансовизацию вычислительных мощностей ИИ
Автор: Лукас Тшейан (заместитель руководителя отдела исследований Galaxy Digital)
Подготовлено: TechFlow
Обзор TechFlow: В последнем исследовательском отчете Galaxy Digital представлена полная картина «рынка капитала для инференса в блокчейне»: от грядущих фьючерсных контрактов на GPU в ICE и CME до токенизации доступа к инференсу проекта Venice в торгуемый бессрочный актив (DIEM), от субсидирования затрат на инференс с помощью «полезного доказательства выполнения работы» в сетях Pearl и Ambient до предоставления займов на оборудование GPU под депозиты в стейблкоинах со стороны USD.AI. Инференс заменяет этапы обучения, становясь главным драйвером спроса на графические процессоры, а формирующийся вокруг него финансовый слой находится лишь на начальном этапе развития.
Введение
«Ончейн рынок капитала для инференса» описывает систему, которая сейчас формируется: набор сетей, протоколов, инфраструктуры и приложений, которые освобождают инференс AI-моделей из централизованных API, контролируемых передовыми лабораториями вроде OpenAI и Anthropic, а также крупными облачными провайдерами, перенося координацию и расчеты в блокчейн, и надстраивают поверх этого финансовый слой. Пользователи могут отправлять промпты в сети операторов GPU, скоординированные через механизмы вознаграждения криптоактивами, и в ряде конфигураций получать криптографические или экономические гарантии корректности вывода и конфиденциальности.
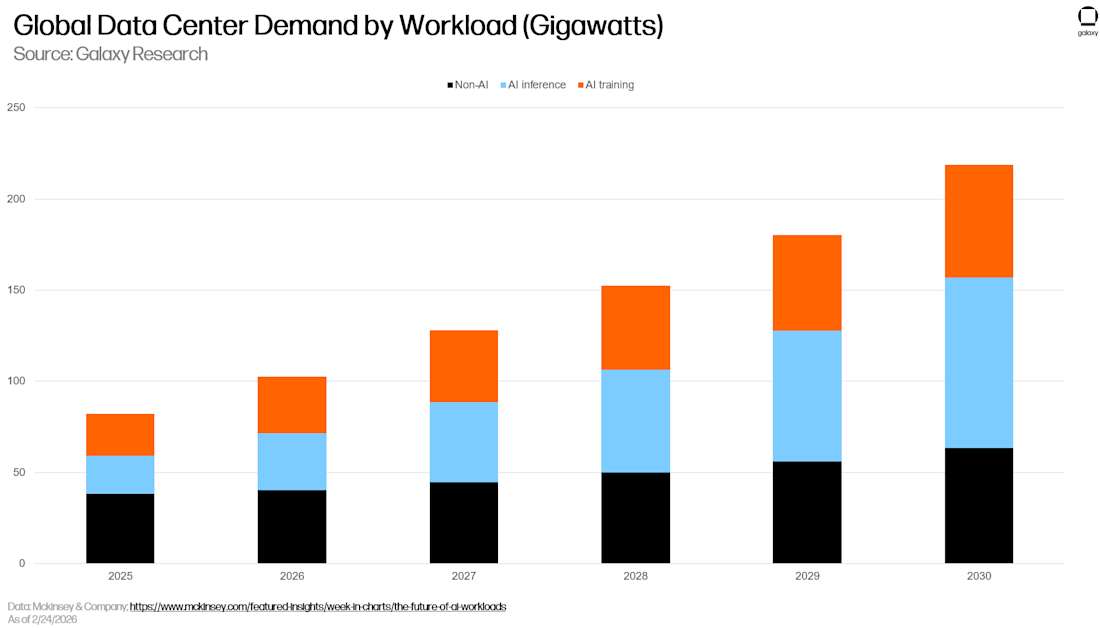
Эта категория привлекает все больше внимания в 2026 году. Инференс — обработка новых данных обученными AI-моделями для генерации ответов — уже опередил обучение по объемам, став главной частью глобального спроса на GPU. Одновременно появились автономные агенты как новый класс потребителей инференса: они оплачивают услуги программным способом и функционируют без вмешательства человека.
За последние несколько лет децентрализованные рынки GPU, протоколы инференса, платежные каналы, токенизация, инструменты формирования капитала и ликвидность в блокчейне переживали собственные пиковые моменты. Новое заключается в том, что эти базовые элементы объединяются в единую интегрированную систему — рынок капитала для инференса. По мере того как инференс становится применимым ко всем видам рабочих процессов, ожидается устойчивый рост спроса на этом рынке. Ончейн-эксперименты сосредоточены на реальной продуктивной и экономически значимой деятельности, и приток капитала идет не только из крипто-сектора.
Примечание к рисунку: Полная картина рынка капитала для инференса
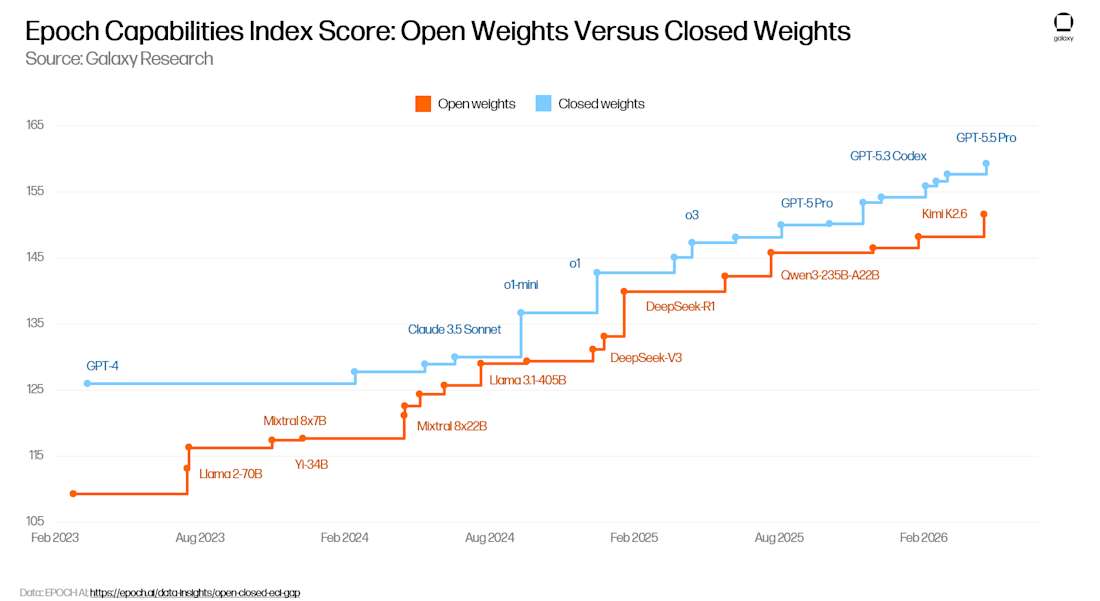
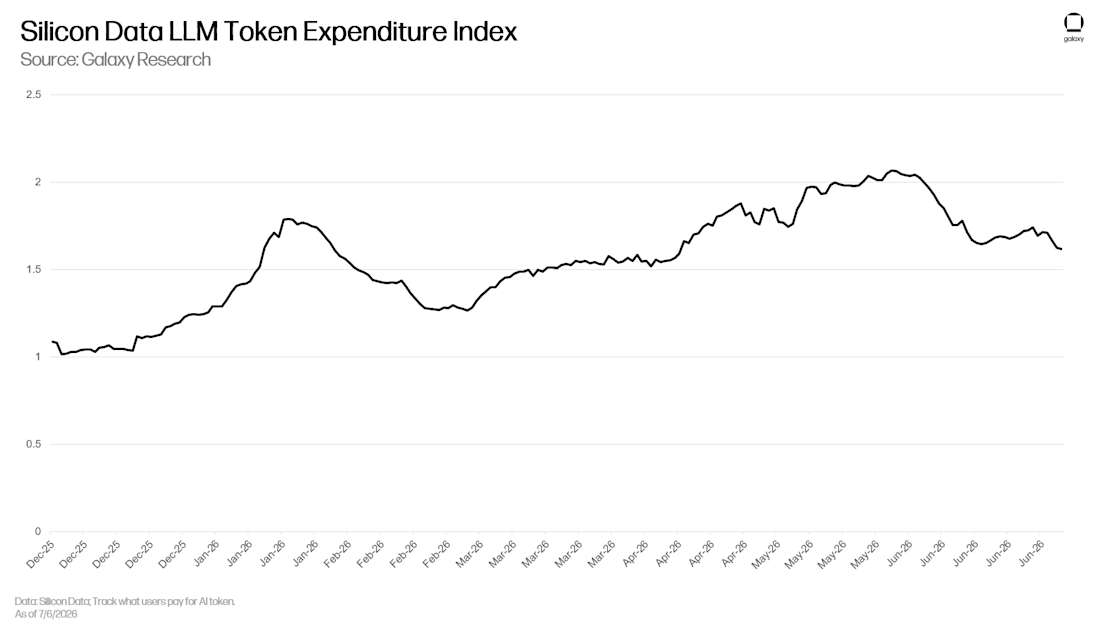
Движущими силами этой интеграции выступают несколько факторов. Использование GPU решительно смещается от обучения к инференсу, а модели с открытым исходным кодом догоняют флагманские решения в задачах уровня «достаточно хорошо». Это позволяет маршрутизировать ранее дорогостоящие задачи на самых дешевых исполнителей — вне зависимости от того, идут ли они через крипто-каналы или нет. Рост спроса на инференс также стимулирует пользователей искать альтернативные источники вычислительных мощностей. Недавно опубликованный Citadel отчет показал снижение расходов на токены, измеряемое индексом Silicon Data LLM, что отражает переход пользователей к более экономичным моделям. (Токены AI — единицы цен, используемые AI-компаниями для тарификации услуг; не следует путать их с криптовалютными токенами.)
Примечание к рисунку: Динамика расходов на токены, отслеживаемая индексом Silicon Data LLM
Такие компании, как Coinbase, Microsoft и AirBnB, также недавно начали переходить на использование моделей с открытым исходным кодом, где доминируют китайские разработки. Свежее финансирование OpenRouter подтверждает растущий спрос рынка на диверсифицированный доступ к моделям, что делает инференс более рентабельным. Частично это следствие ограничений предложения: дефицит чипов повышает предельную стоимость инференса.
Примечание к рисунку: Схема ограничений предложения инференса
Вторым фактором выступает финансовая сегментация. Массовое внедрение AI и его роль как интеллектуального слоя для практически любых входных данных создают спрос на товаризацию и финансовую секьюритизацию. Все больше команд задумываются о том, как превратить AI-мощности в торгуемый актив и включить их в более широкий финансовый ландшафт. Начинают формироваться ранние рамки рынка капитала для инференса, направленные на финансовую секьюритизацию аппаратной части и производственных мощностей AI с целью сборки полноценного рыночного механизма.
Индексы GPU и фьючерсный рынок
Прежде чем углубляться в ончейн рынок капитала для инференса, необходимо рассмотреть оффчейн рынок большего масштаба, который сейчас активно развивается — фьючерсные контракты на GPU.
Оценки масштабов инвестиций в AI-инфраструктуру сильно разнятся. Morgan Stanley прогнозирует общие капитальные расходы дата-центров мира примерно на уровне 2,9 трлн долларов к 2028 году (без учета инвестиций в энергетику), из которых около 2,5 трлн долларов будут связаны с AI. McKinsey оценивает необходимость мировых капитальных расходов на дата-центры в 6,7 трлн долларов к 2030 году, из которых 5,2 трлн долларов пойдет на AI-вычислительные мощности, а 1,5 трлн долларов — на традиционные ИТ-системы; диапазон по AI-сценариям варьируется от 3,7 трлн при умеренном спросе до 7,9 трлн при ускоренном развитии. Goldman Sachs оценивает капитальные расходы на инфраструктуру AI в период 2026–2031 годов примерно в 7,6 трлн долларов, включая вычислительные мощности, дата-центры и энергетические объекты. Независимо от точных цифр, все прогнозы единодушно указывают, что вычислительная техника и оборудование являются крупнейшей статьей расходов, занимая от 55% до 67% структуры затрат.
Прогнозы осложнены неизвестными как на стороне спроса, так и на стороне предложения. Одним из факторов является эластичность спроса: если более дешевые вычисления будут реинвестированы в создание более крупных моделей и широкое развертывание, а не просто сохранены как экономия, повышение эффективности увеличит объемы использования, а не сократит счета. Другой фактор — эффективный срок службы чипов, оценки амортизации варьируются от 3 до 7 лет. Несмотря на ежегодный выпуск более производительных чипов, логично предполагающих списание старых образцов, архаичные модели сохраняют ценность. Сильные ограничения предложения делают старое оборудование по-прежнему востребованным для низкоуровневых моделей. В результате капитал продолжает постоянно поступать во Highly volatile asset — именно те условия, при которых начинают формироваться рынки ценообразования, хеджирования и финансирования.
«Процесс закупки вычислительных мощностей сравнивают с рынком наркотиков — у вас есть „контакт“, и когда нужны товары, вы просто звоните».
По сути, такие рынки уже существуют, но лишены стандартизированной формы. Крупные покупатели уже私下 фиксируют будущие вычислительные мощности — от почасовой аренды до многолетних договоров резервирования (аналог купонных соглашений для GPU) и двусторонних сделок между поставщиками и крупнейшими клиентами, обычно по непрозрачным ценам, устанавливаемым на основе личных договоренностей. Передовые лаборатории вроде OpenAI продают токны оптом, гипермасштабируемые облачные провайдеры резервируют мощности друг у друга, новые облачные платформы (neocloud) осуществляют форвардные покупки у облачных компаний и брокеров из-за дисбаланса спроса и предложения. Один из крупнейших операторов инференса Baseten сравнил текущий процесс закупки мощностей с нелегальным оборотом: у вас есть „поставщик“, и когда нужны товары, вы звоните ему. Компании, извлекающие выгоду из непрозрачности — брокеры и крупные держатели активов — не имеют стимулов отказываться от нее ради прозрачных экранов и повышения эффективности всего на несколько базисных пунктов. Подобное сопротивление со стороны укоренившихся интересов помогло утопить попытки создания биржи СПГ в течение последних десятилетий. Фьючерсы на GPU появляются поверх этой фрагментированной базы как стандартизированный слой для передачи ценовых рисков, но еще не заменяют способы распределения производственных мощностей.
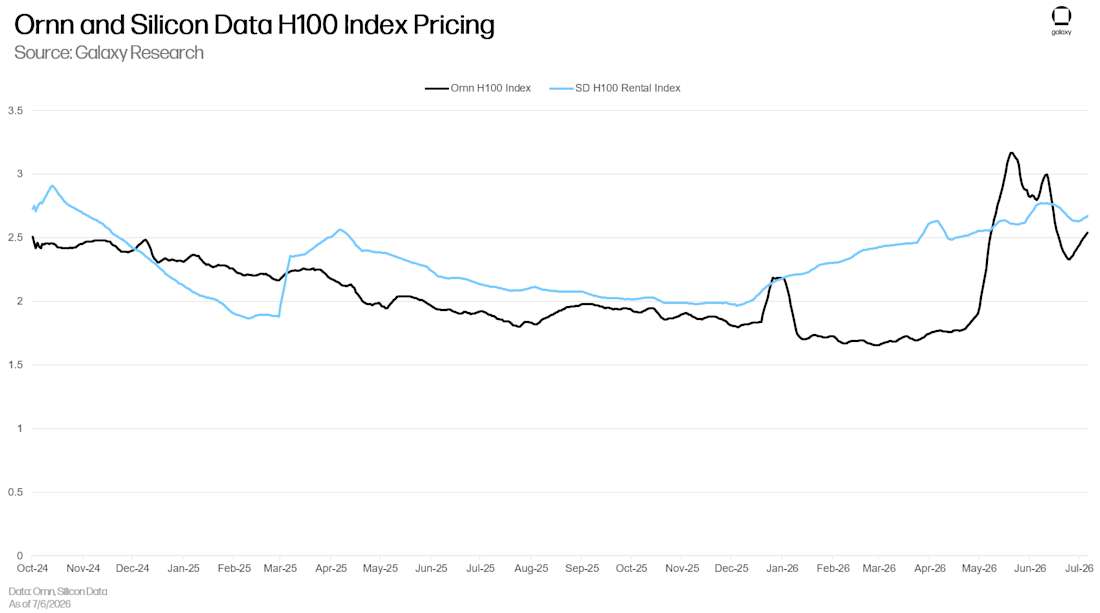
Чтобы фьючерсный рынок функционировал, необходим точный индекс, служащий базисом для контрактов. Для вычислительных мощностей это сложнее, чем со стандартными сырьевыми товарами. «Час GPU» не имеет смысла без указания модели чипа, конфигурации памяти и сети, региона, режима использования (on-demand или reserved). Энергия, пропускная способность и СПГ также сталкивались с аналогичными проблемами базовых товарных различий перед становлением ликвидных рынков. Решение одинаково: определение сортов и эталонных цен вместо требования полной идентичности каждой единицы. Сырая нефть котировалась на базе WTI и Brent, газ — на базе Henry Hub.
Примечание к рисунку: Аналогия между индексами GPU и сырьевыми базисами
GPU движутся к схожей структуре. Ornn (компания из портфолио Galaxy) выпустила индекс цен на вычислительные мощности на основе данных об активных торговых сделках в реальном времени. Silicon Data ежедневно публикует арендные индексы H100, A100 и B200 в терминале Bloomberg, нормализуя данные о ценах различных конфигураций, поставщиков и регионов в единый базис. Compute Desk также работает в том же направлении. По рамкам Ornn эти индексы ближе к SOFR (доходности обеспеченных овернайт-кредитов), чем к ее печально знаменитому предшественнику LIBOR. Каждый индекс строится на широком массиве реальных торговых данных на рынке, а не на оценках групп экспертов, и отслеживает не цену одного GPU, а рыночную стоимость группы определенных вычислительных мощностей.
Это привязанное к реальным сделкам ядро делает управляемой гетерогенность. Индексу не требуется полное сходство двух часов GPU, достаточно большого количества реальных сделок для расчета репрезентативной цены. Однако он сталкивается с проблемой, отсутствующей у сырой нефти: стандартный барфель WTI не меняется, тогда как GPU-базисы деградируют по мере перехода чипов от H100 к H200, B200, GB200 и Rubin, заставляя пересматривать справочники для каждого нового поколения. Фрагментация усугубляет ситуацию: AMD, Google TPU, Amazon Trainium, сверхкрупные собственные чипы и суверенные процессоры рассеивают спрос по несовместимым кремниевым платформам. Поддерживать устойчивые базисы становится сложнее.
Второй спорный вопрос касается формата расчетов. Лаборатории, хеджирующие бюджеты на вычисления, или трейдинговые столы с направленными позициями могут хотеть исключительно ценового риска; для них контракт, выплачивающий разницу на основе индекса, исчерпывает задачу. Но новые облачные платформы, которым нужны физические чипы для обслуживания клиентов, требуют сами производственные мощности. Запущенные на данный момент фьючерсы рассчитываются в наличной форме, поскольку потребность в ценовом хеджировании проще стандартизировать — по той же причине большинство сырьевых фьючерсов имеет наличный расчет. Физическая доставка возможна, но значительно сложнее организовать, так как требует дальнейшей стандартизации и спецификации. Существует и обратное мнение — такой порядок действий обращен вспять: в условиях, когда поставщики ограниченного числа контролируют предложение, наличные расчеты по слабым индексам подвержены манипуляциям; сырьевые рынки исторически требовали физической доставки или функциональных механизмов арбитража спот/фьючерс, чтобы цены изначально сходились с реальностью.
Рынку также необходимы участники, имеющие реальную торговую мотивацию, а не просто спекулянты делающие ставки на направление движения. Естественными покупателями являются компании, чьи затраты прямо привязаны к вычислительным мощностям и хотят зафиксировать себестоимость: AI-лаборатории, разработчики приложений, новые облачные провайдеры, давшие обязательства на нижестоящие уровни и нуждающиеся в гарантиях входящих потоков. Естественными продавцами выступают компании, владеющие запасами GPU, но не确定的 будущим использованием: гипермасштабируемые облачные провайдеры, крупные держатели GPU и брокеры. Финансовые организации, предоставляющие займы под закупку GPU, нуждаются в тех же эталонных ценах, так как долг, обеспеченный амортизирующимся оборудованием, должен иметь четко обозначенный базис. Спекулянты и prop trading компании добавляют сверху ликвидность. Основной структурный дисбаланс рынка сегодня: большинство продавцов хотят заключать долгосрочные контракты, а покупатели предпочли бы краткосрочные; продавцы стремятся зафиксировать доход, покупатели ищут гибкость.
Несмотря на эти вызовы, первые признаки формирования более зрелого рынка GPU уже наблюдаются. Платформа предиктивных рынков Kalshi уже запустила рынки конкретных цен на GPU. Материнская компания Нью-Йоркской фондовой биржи ICE (в партнерстве с Ornn) и CME (в партнерстве с Silicon Data) объявили о планах запуска фьючерсов на GPU в течение следующего года. Концепция «вычисления как товар» становится реальностью.
Ончейн рынок капитала для инференса
Провайдеры моделей и инференса по своей сути являются фабриками токенов. Они принимают необработанный ввод — GPU — и преобразуют его в выходные данные в формате токенов. Часы GPU через индексы становятся все более стандартизированными, но токовый слой над ними далеко не развит: токены одной модели и другой модели оцениваются совершенно по-разному. Тем не менее этот сегмент формируется. Три крупнейших государственных оператора связи Китая уже начали розничную продажу инференса как измеримого коммунального сервиса, предлагая стандартизированные ежемесячные пакеты токенов, аналогично мобильным данным. Как сообщается, Amazon начнет оплачивать Anthropic токены согласно реальному потреблению, а не запланированные вычислительные часы, как ранее. Шанхайская фьючерсная биржа, по слухам, находится на ранних стадиях проектирования фьючерсов на AI-токены, выступая зеркалом контрактам на входные ресурсы, которые строят CME и ICE.
Крипто-сообщество строит свою собственную версию. Эти ончейн рынки капитала для инференса базируются на существующих крипто-AI базовых элементах, таких как провайдеры GPU и децентрализованные разработчики моделей, одновременно интегрируя новые вертикальные ниши, такие как стандарты платежей для агентов и токенизированные рынки инференса. Экосистема уже пересекает множество цепей и сред исполнения, однако разработка особенно сконцентрирована на базах Base и Solana благодаря их зрелым средам разработки и пользовательским базам.
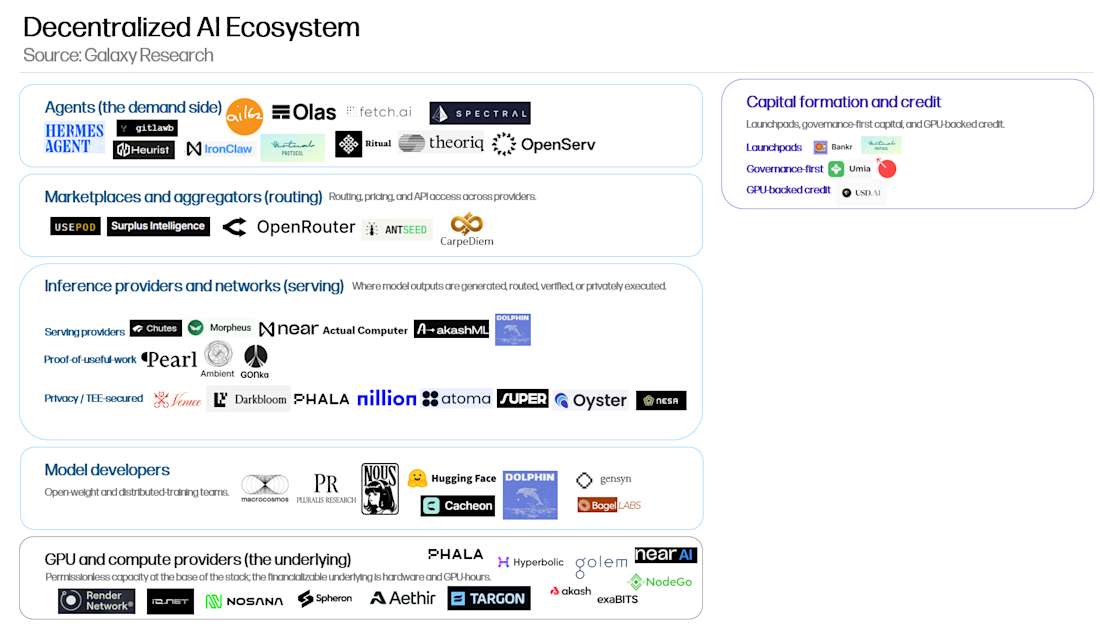
Примечание к рисунку: Эволюционная карта экосистемы ончейн рынка капитала для инференса
В центре находятся поставщики инференса и сети — проекты, преобразующие промпты в выходные данные. Вокруг них располагаются слои, делающие инференс полезным, доступным и способным к финансовой секьюритизации: разработчики моделей, поставщики GPU и вычислительных мощностей, маршрутизаторы и маркетплейсы, агенты и приложения, платежные каналы, инфраструктура формирования капитала. Эти сопутствующие слои важны, поскольку они либо генерируют спрос на инференс, либо поставляют входящие ресурсы для него, либо трансформируют использование инференса в то, что можно оплатить, профинансировать, маршрутизировать или владеть.
Многие из этих продуктов не являются уникальными для крипто-пространства, у них есть оффчейн аналоги. На вершине стека фреймворки агентов, такие как Hermes и Ironclaw, могут параллельно запрашивать услуги инференса как из передовых лабораторий, так и от ончейн-провайдеров типа Venice. Модели децентрализованных разработчиков, таких как Nous Research, доступны на OpenRouter. Провайдеры GPU представляют собой разрешение свободного входа и открытый аналог гипермасштабируемых облаков и дата-центров, хотя обычно значительно меньшего масштаба. Протоколы платежей агентов x402 и MPP могут столь же удобно использоваться для оплаты подписок на OpenAI или Anthropic, сколько и для оплаты Venice. Программируемые расчеты становятся стандартом, а не уникальным преимуществом крипто; недавно OpenAI и Visa также анонсировали собственные инфраструктуры платежей для агентов.
Уникальные компоненты проявляются в финансовой секьюритизации, где криптография меняет способы владения, ценообразования и финансирования инференса. Финансирование инференса привлекло ряд ончейн проектов, использующих блокчейн платежные каналы и токенизацию для превращения активности инференса в торгуемый актив. Это реализуется в трех формах:
Поставщики сервисов инференса, такие как Venice и Morpheus, токенизируют доступ к инференсу, превращая право требования на будущий инференс в инструмент, который можно держать, оценивать и перепродавать.
Сети полезного доказательства выполнения работы, такие как Pearl и Ambient, токенизируют производство инференса, выплачивая токены за работу, обеспечивающую услугу инференса.
Кредиторы, такие как USD.AI, действуют иначе. Они не токенизируют сам инференс, а финансируют оборудование, необходимое для работы инференса, используя депозиты в стейблкоинах для финансирования лежащих в основе GPU и дата-центров.
В совокупности эти компоненты составляют ончейн рынок капитала для инференса.
Поставщики инференса
Слой поставщиков инференса является сердцем всего стека. Здесь децентрализованный инференс наиболее близок к традиционному рынку AI-API. Пользователи или разработчики выбирают модель, отправляют промпт, оплачивают токен или запрос через подписку, после чего получают вывод. Самая простая версия выглядит как использование API от OpenRouter, Together AI, Fireworks или передовых лабораторий. Разница заключается в том, что крипто-нативные провайдеры могут получать мощности из децентрализованных сетей GPU, принимать оплату в стейблкоинах или токенах, предоставлять доступ к открытым или необлагаемым налогом/цензурой моделям, включать криптографические гарантии конфиденциальности или привязывать токенизированный доступ к использованию.
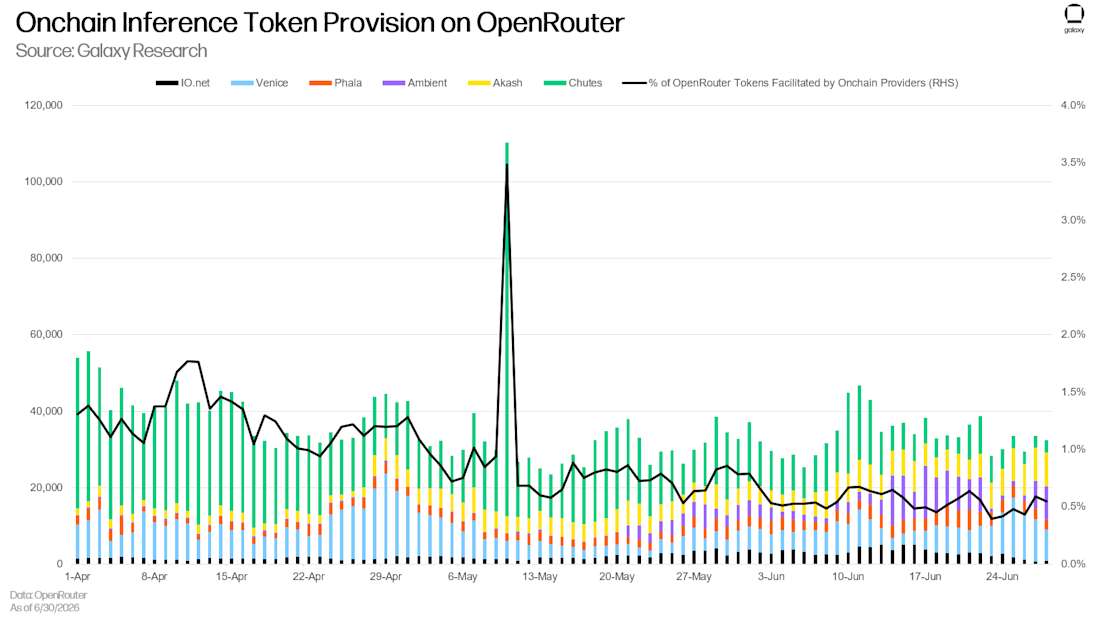
Примечание к рисунку: Карта конкурентной среды поставщиков инференса
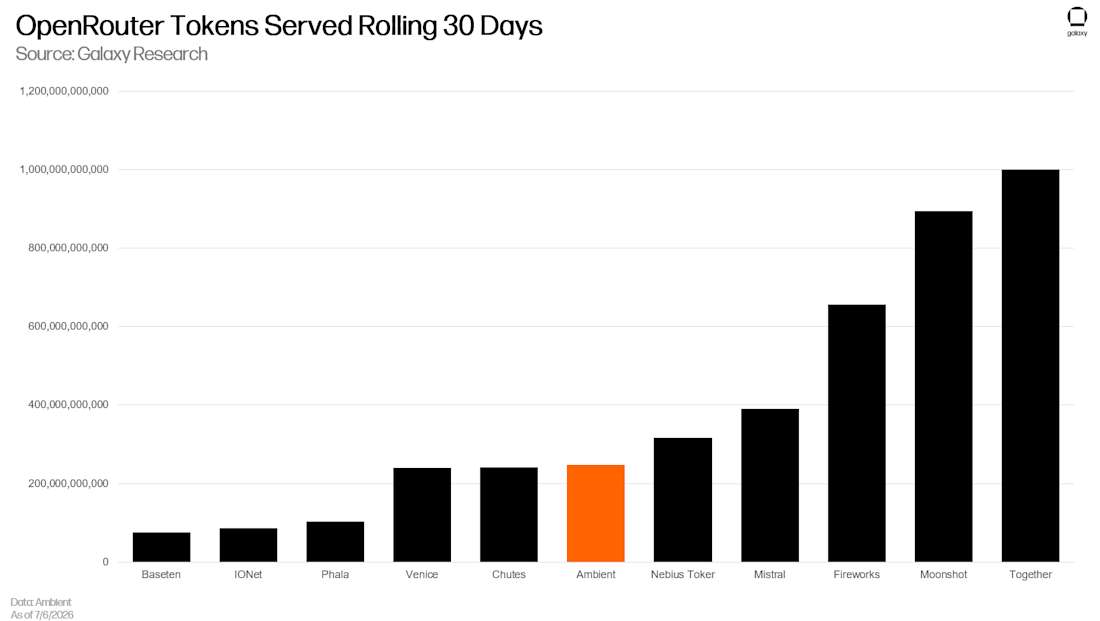
OpenRouter является одним из наиболее благоприятных мест для ончейн инференса. Спрос там оценивается по токену, и пользователи могут свободно переключать провайдеров в рамках любого запроса — именно та среда, в которой должны побеждать более дешевые или быстрые предложения. За последние три месяца провайдеры с крипто-примесью обрабатывали 0,5%-1% ежедневного объема OpenRouter, в то время как общий объем токенов, проходящих через OpenRouter, непрерывно демонстрировал взрывной рост. Это демонстрирует некоторые начальные сигналы вне крипто-сообществ, но остается лишь небольшой долей от общего потребления, свидетельствуя о том, что эти провайдеры пока не способны конкурировать с зрелыми централизованными продуктами независимо от причин — будь то недостаточное распространение, относительная стоимость или иные факторы.
Однако OpenRouter отражает лишь часть общего потребления токенов. Например, Venice сообщала, что 23 июня все ее точки ввода вместе обработали 100 миллиардов токенов, что в 10 раз превышает ее показатели на OpenRouter. Ограничение анализа только использованием OpenRouter не отражает общего прогресса на уровне отдельных проектов; ончейн провайдеры инференса пытаются создавать устойчивую клиентскую базу различными методами. Некоторые предлагают узкоспециализированные функции: Venice активно продвигает конфиденциальность как дифференцирующий признак, позволяя пользователям работать с инференсом без опасений, что провайдер сохранит, проверит, раскроет, подвергнет цензуре или принудительно раскроет чувствительные данные. Chutes и AkashML позволяют любому подключить GPU к своей сети и монетизировать простаивающие мощности, пытаясь снизить затраты. Хотя эти функции могут помочь провайдерам завоевать определенную долю рынка, они в значительной степени воспроизводимы централизованными игроками и, вероятно, недостаточно сильны для получения значимой рыночной доли.
Реальная дифференциация ончейн продуктов проявляется там, где механизмы финансовой секьюритизации инференса превращают доступ в актив, который покупатель может владеть, держать и перепродавать, а не просто потребляемую подписку.
Venice: Токенизированное владение доступом к инференсу
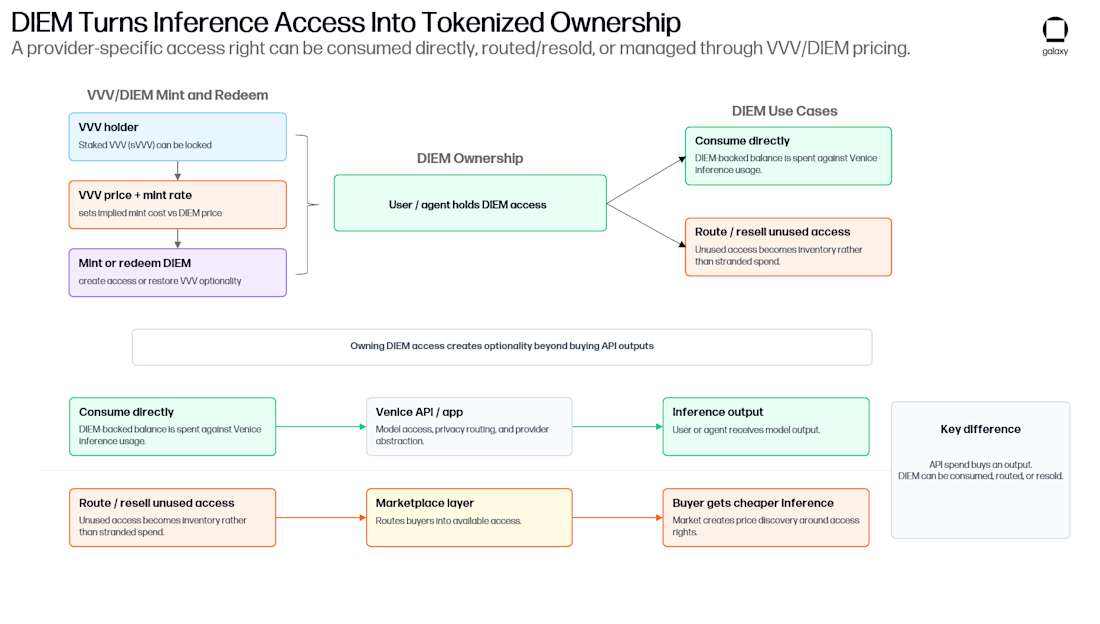
Venice, основанная ветеранами крипто-индустрии и серийным предпринимателем Эриком Вурсисом (Erik Voorhees), идет дальше всех в превращении права доступа к инференсу в владеемый актив. Она использует двухтокенную систему — VVV и DIEM — упаковывая право требования на будущий инференс в инструмент, который владельцы могут минировать, владеть и перепродавать.
VVV действует как «капитальный актив» проекта. Он не представляет собой долю собственности в платформе Venice (у Venice есть своя отдельная акционерная структура: в июне проект завершил раунд финансирования A на 65 млн долларов с оценкой уровня единорога), но теоретически держатели могут извлекать выгоду из успеха проекта. Наиболее прямой путь: часть доходов Venice направляется на обратный выкуп и уничтожение VVV. Обратный выкуп выполняется двумя способами: дискреционное уничтожение из общих доходов и автоматизированное уничтожение, при котором фиксированный процент каждой новой подписки маршрутизируется на выкуп. На сегодняшний день 42% выпущенного VVV уже уничтожено.
VVV также обладает утилитарной функцией. Любые суммы можно стейкать для получения годовой эмиссии VVV или стейкать 100 VVV для разблокировки Pro-подписки. Но наиболее интересное применение связано с взаимоотношением DIEM — «вычислительного актива» Venice. Держатели блокируют стейкнутый VVV для минтинга DIEM, каждый DIEM предоставляет бессрочное право на 1 доллар кредитов инференса Venice. Владение 100 DIEM дает 100 долларов API-кредитов, применимых ко всем моделям на платформе Venice, навсегда (или пока Venice продолжает деятельность).
Количество требуемого заблокированного VVV на каждый DIEM следует кривой, установленной Venice, экспоненциально возрастая по мере приближения предложения DIEM к целевому показателю, контролируемому Venice, поскольку каждый DIEM представляет собой бессрочную ежедневную обязанность в 1 доллар в балансах Venice. Текущее предложение уже близко к этой цели, поэтому ставка выросла с примерно 90 VVV/DIEM при запуске до нескольких сотен сейчас. Это сдерживает эмиссию, означая, что ранние минтеры получили DIEM по цене VVV, значительно ниже любой сегодняшней доступной цены. Пока VVV заблокирован для поддержки DIEM, стейкеры получают лишь 80% от обычных доходов стейкинга VVV, остальные 20% направляются Venice. Блокировку можно снять только путем уничтожения DIEM, поэтому минтеры, продавшие DIEM, должны выкупить DIEM на рынке, чтобы вернуть свой VVV — что приведет к убытку, если цена DIEM выросла.
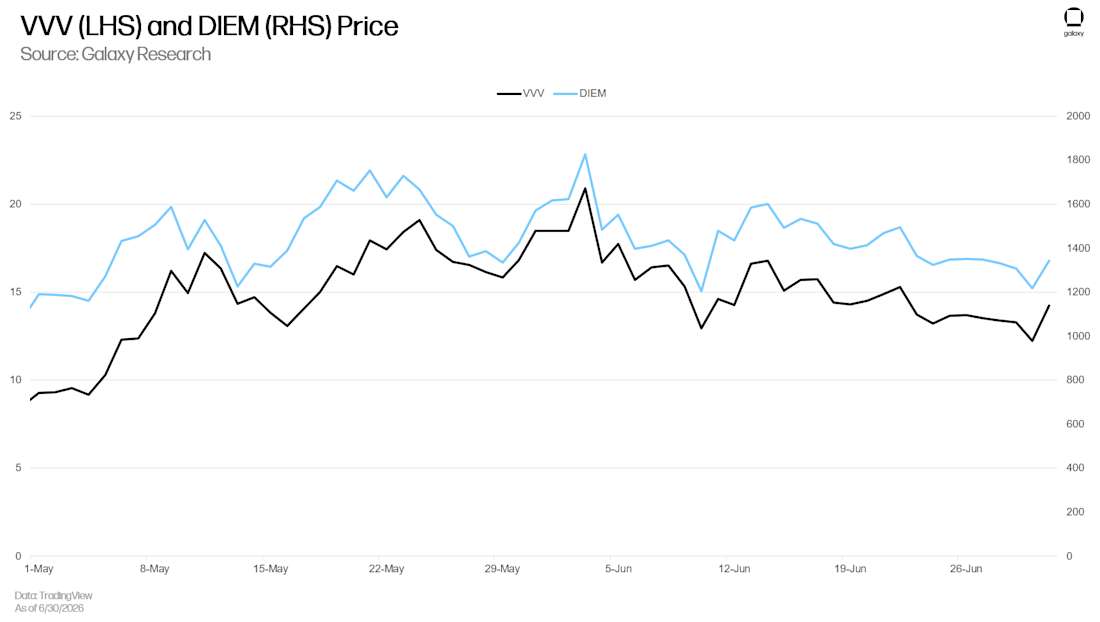
Примечание к рисунку: Двухтокенный механизм VVV и DIEM
Эти два токена усиливают друг друга. DIEM можно минтировать только заблокировав стейкнутый VVV, поэтому рост спроса на DIEM изымает VVV из обращаемого предложения, придавая ему утилитарную ценность помимо спекуляции. В свою очередь, DIEM выигрывает от роста Venice. Чем полезнее платформа и шире ее использование, тем ценнее становится передаваемое право требования на ежедневный доступ. Держатели DIEM не просто обладают перепродаваемым инференсом — они держат позицию, связанную с успехом Venice.
Более широкая экосистема даже стимулирует экономику токенов у пользователей, никогда не контактирующих с крипто. Команда Venice заявляет, что большинство пользователей не являются крипто-нативными, многие вообще не интересуются токенами. Однако когда они подписываются, покупают кредиты или используют платформу, эти действия всё равно стимулируют обратный выкуп и уничтожение VVV и формируют спрос на инференс Venice. Токеномика расположена вниз по течению от продукта, а не заменяет его. Venice — это не крипто-токен, ищущий кейсы использования в AI, а AI-продукт, маршрутизирующий часть использования и доступа на токенизированный рынок инференса.
Примечание к рисунку: Динамика роста использования инференса Venice
Уникальность DIEM от Venice заключается во владении. Он позволяет пользователям владеть потребляемым ими инференсом, а не арендовать его.
DIEM — эксперимент в токенизации и доставке доступа к инференсу. Его отличительная черта — право владения: предоставление пользователям актива, а не подписки, которую нельзя перепродать. Покупатели, оплачивающие по запросу, не получают ничего после завершения инференса, тогда как держатели токенизированного доступа владеют активом, который можно сохранить, передать или продать. Это открывает несколько сценариев:
Поскольку право требования передаваемо, держатели с неравномерным спросом могут удерживать базовый доступ и продавать или сдавать в аренду неиспользуемые дни, возмещая стоимость, которая напрямую терялась бы при модели оплаты по запросу. Агенты могут напрямую владеть DIEM, создавая им разрешительный баланс инференса. Торговля осуществляется мгновенно через Aerodrome или с фиксированным сроком через маркетплейсы Surplus, UsePod, AntSeed, CarpeDiem и другие.
Еще один пример, часто приводимый командой Venice: пользователь покупает DIEM, использует его для одного дня инференса, а на следующий день продает. Если цена остается неизменной, инференс фактически бесплатный. Если цена растет, пользователь также получает прибыль. Обратное верно тоже: если цена падает, потери держателя могут превышать затраты на прямую покупку инференса. Для некоторых это означает возможность спекулировать на цене инференса одновременно с его потреблением.
DIEM также обеспечивает определенность в затратах. Предприятие или агент со стабильным прогнозируемым спросом могут зафиксировать стоимость своих вычислений с помощью DIEM — логика идентична долгосрочным договорам облачного резервирования. Вы не знаете точно, что купит 1 доллар инференса через два года, но можете зафиксировать цену сейчас. При цене DIEM 1270 долларов США по состоянию на 7 июля, один DIEM соответствует примерно четырем дням по 1 доллару в сутки, то есть покупатель предварительно оплачивает около трех с половиной лет перпетуальной денежной flujo. Проблема в том, что покупка такой определенности подразумевает удержание волатильного бессрочного актива, номинированного в долларах США — что именно противоречит желаемой определенности. Ценообразование по бессрочным обязательствам подразумевает隐含ную ставку дисконтирования порядка двузначных процентов относительно способности Venice продолжать обслуживание, и ценность этого права требования полностью зависит от того, как долго Venice сможет предоставлять услуги.
Этот механизм все еще находится на ранней стадии и имеет существенные недостатки:
Токенизированный инференс наиболее полезен для эмитентов, которым требуется заранее стимулировать спрос и привлекать средства. Лаборатории с лучшими моделями и реальной ценовой властью не заинтересованы в токенизации, так как это пожертвует возможностью дискриминации цен между клиентами, снизит выручку от неиспользованных кредитов и ограничит гибкость в переоценке.
DIEM не имеет даты погашения, позволяющей владельцу вернуть первоначальный капитал, и не обеспечен залогом или резервами — в отличие от обсуждаемых далее займов, обеспеченных GPU. Это открытый беттинг на то, что Venice будет предоставлять те самые 1 доллар спустя годы; если нет — никаких клятвенных обязательств или права регресса нет.
DIEM представляет собой право требования на решение Venice о том, что купить за 1 доллар инференса, а не на фиксированное количество инференса. Venice устанавливает цену за токен для каждой модели, которая может колебаться в зависимости от спроса и доступности. Риск заключается не только в направлении рыночной цены, но и в дискреционных полномочиях Venice по отношению к держателям. Удорожание модели должно означать, что за 1 доллар можно купить больше, но держатель увидит это только если Venice передаст экономию.
Примечание к рисунку: Проект Эрика Вурсиса Venice идет дальше всех в превращении доступа к инференсу во владеемый актив. (YouTube/ReasonTV, CC BY 3.0)
Более глубокий вопрос: является ли такая бессрочная, номинированная в долларах форма DIEM тем, чего хотят покупатели инференса, или им больше подходит право требования с определенным сроком, номинированное в вычислениях или токенах, или комбинация обоих вариантов.
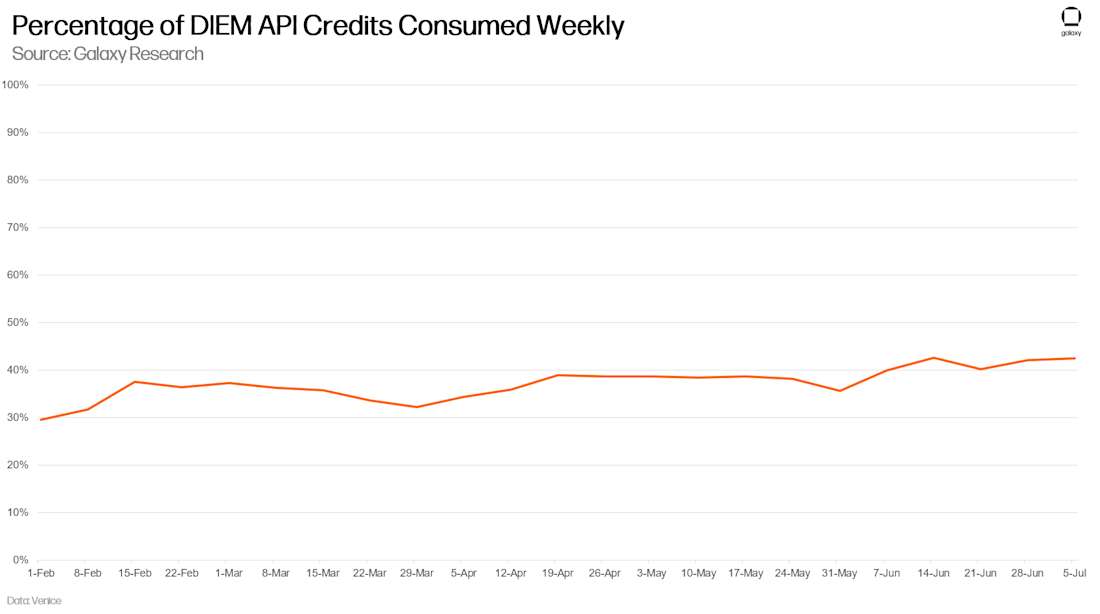
Примечание к рисунку: Доля использования DIEM и распределение держателей
На данный момент DIEM в основном удерживается как спекулятивный актив, а не для доступа к инференсу — еженедельно используемый инференс составляет менее 50% от всего выданного объема. Материалы самой Venice определяют DIEM как «перпетуальный актив в боковом тренде», разделяя покупателей на пользователей API, держателей VVV, извлекающих ценность без продажи VVV, и спекулянтов, играющих на спредах. Последние две группы занимают наибольшую долю среди держателей. Наиболее близкий централизованный аналог — Scale Tier от OpenAI: предварительные обязательства на пропускную способность модели, рассчитанные по токену/минуте, приобретаемые на определенный срок. Но Scale Tier не является владеемым инференсом — это привязанный к учетной записи, непередаваемый внутренний объем ресурсов платформы OpenAI. Преимущество DIEM ровно противоположно: его можно держать, перепродавать и комбинировать с остальной частью крипто-стека инференса. Более совершенным инструментом могла бы стать комбинация сроков и номинации в вычислениях из Scale Tier плюс права владения и передачности от DIEM.
Для Venice каждый обращающийся DIEM представляет собой 1 доллар вычислительных мощностей, которое она обязана обслуживать и не может продать другому лицу — это пассив. Именно поэтому она использует доходы для выкупа токенов, а не ради угождения держателям.
VVV и DIEM не предназначены для копирования акционерных инструментов Venice. Изначально они были механизмом вовлечения для построения пользовательской базы платформы. Сегодня их стоимость проистекает из прав требования на вычислительные мощности, которые они предоставляют. Держатели VVV через минтируемый DIEM обладают бессрочным правом требования на инференс Venice — чем больше растет Venice и ценнее ее мощности, тем дороже это требование. Для Venice каждый обращающийся DIEM представляет собой 1 доллар, который она обязана обслужить и не может продать сторонним лицам — это обязательство, и именно поэтому она repays токены доходами. Одна сторона владеет правом требования и хочет его роста, другая несет обязанность и стремится контролировать расходы. Эта общая позиция на вычислительные мощности Venice — а не какая-либо доля в собственности — представляет собой силу выравнивания интересов и интересную попытку использовать VVV как утилитарный механизм построения бизнес-модели инференса.
Токенизированное производство инференса
Venice токенизирует доступ к инференсу, тогда как сети полезного доказательства выполнения работы токенизируют само производство инференса — субсидируя затраты на услугу через эмиссию токенов. Доказательство выполнения работы направляет сеть через выплату вознаграждений токенами тому, кто решает произвольную задачу — так поддерживается безопасность биткоина, и именно поэтому энергия тратится впустую. Полезное доказательство выполнения работы заменяет эту задачу реальным инференсом, так что та же самая вычислительная мощность, охраняющая сеть, производит то, за что клиенты готовы платить. Pearl и Ambient — два работающих эксперимента, построенных на противоположных архитектурах.
Pearl
Pearl Network — блокчейн Layer-1, ответвленный от кодовой базы Bitcoin, сохранивший UTXO-модель и механизм корректировки сложности, но заменивший алгоритм хэширования SHA-256 на матричное умножение — фундаментальную операцию в AI инференсе и обучении. Позиционирование Pearl заключается в том, что одно и то же матричное умножение, обслуживающее запрос клиента на инференс, одновременно служит попыткой майнинга.
Когда AI-модель отвечает на промпт, по сути происходит умножение двух больших числовых сеток — именно это и есть матричное умножение. Pearl позволяет майнерам брать эти точные сетки, слегка искажать их добавлением случайных чисел, а затем выполнять умножение искаженных версий. Искаженное умножение сетки представляет собой тяжелые вычисления, которые подаются в конкурс майнинга. Во время выполнения промежуточные результаты постоянно проверяются на соответствие цели сложности. Если результат ниже целевого значения, этот майнер выигрывает блок — по тем же правилам, что и в Bitcoin, только тестируемая работа представляет собой реальные расчеты обслуживания модели, а не бесполезные хэши из стандартного майнинга. После завершения умножения быстрый финальный шаг устраняет случайный слой, оставляя точно тот вывод инференса, который нужен клиенту. Таким образом, единственное действие умножения одновременно порождает два результата: реальный AI-вывод и шанс получить награду за блок.
Два дизайнерских решения делают такое двойное назначение осуществимым. Pearl выпущен как плагин для vLLM — популярного программного обеспечения, которое уже используют AI-компании, позволяя поставщикам активировать его напрямую без перестройки систем. Поскольку выигрывающие записи должны быть опубликованы для проверки сетью, Pearl оборачивает их в доказательства с нулевым разглашением (Zero-Knowledge Proofs), чтобы промпты клиентов и проприетарные веса моделей поставщиков оставались скрытыми. Дополнительная нагрузка минимальна. Pearl сообщает, что выполнение моделей этим методом добавляет от 0,5% до 10% избыточных вычислений; в тестовых запусках Llama-3.3-70B версия Pearl работала с такой же скоростью или быстрее стандарта, поскольку реконфигурация команд ядра оказалась более эффективной в некоторых конфигурациях.
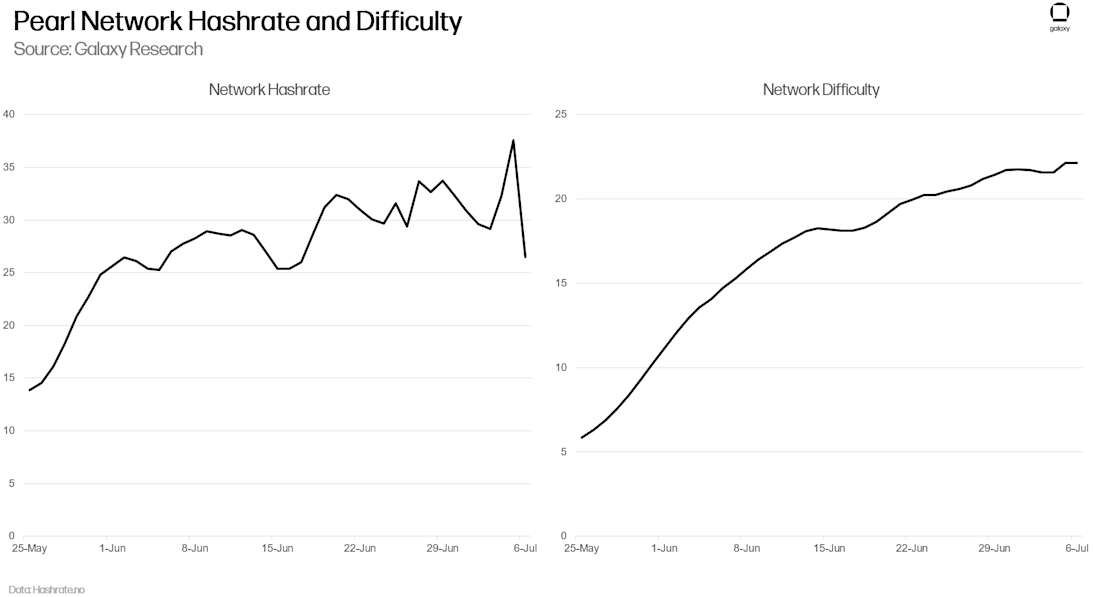
Примечание к рисунку: Динамика роста вычислительных мощностей сети Pearl
Как одна из первых сетей, объединивших доказательство выполнения работы и инференс, Pearl сразу после запуска привлекла сильный интерес майнеров, и мощность стремительно возросла. Однако протокол не способен отличить полезные вычисления (обслуживающие реальные запросы инференса) от бесполезных, поскольку вычисления остаются действительными независимо от того, хочет ли клиент результаты. Белая книга Pearl предполагает это, включая в свои допущения группу майнеров, добывающих блоки исключительно ради наград, выполняя бесполезные расчеты. Запуск Pearl подтвердил сценарий: начальный майнинговый бум привел к быстрому росту мощностей, при этом реального обслуживания инференса было заметно мало.
Тем не менее появляются признаки реального рыночного спроса. Прежде всего, в мае Pearl объявил о партнерстве с Together.ai — одним из ведущих провайдеров инференса и вычислений — запустив конечную точку инференса со скидкой более 25% к стандартным тарифам Together, которая субсидируется наградами токенов Pearl, заработанными на тех же самых вычислительных ресурсах. Двойное назначение дизайна Pearl производит полезную работу только тогда, когда реальная платящая потребность в инференсе стимулирует мощности. Без такого спроса награды за блоки привлекают исключительно спекулятивных майнеров, превращая сеть в разновидность биткоиноподобного доказательства выполнения работы без производственного выхода.
Ambient
Ambient сделал диаметрально противоположный выбор в архитектуре. Вместо того чтобы позволять майнерам запускать произвольные модели, она стандартизировала всю сеть вокруг одной крупной модели с открытыми весами и构建了 консенсус вокруг проверки вывода этой модели.
В то время как Pearl заставляет майнеров конкурировать грубой силой — все соревнуются в решении одной задачи — Ambient организует конкуренцию через аукционы. Пользователь или агент публикует задачу на инференс с дедлайном и ценой — фактически «выполни это за X минут, я заплачу Y» — и майнеры подают заявки. Победивший майнер выполняет запрос на сетевой модели, вносит залог (который конфискуется при несвоевременной доставке), гарантируя качество и скорость. Группа случайно выбранных валидаторов — приоритет определяется историей полезной работы, а не объемом стейкнутых средств — затем проверяет результаты. Поскольку майнер одновременно обслуживает множество различных задач, а не конкурирует за единственный блок, сеть избегает узких мест традиционного доказательства выполнения работы. Вся система является форком Solana, заменяющим стейкинг полезной работой и предназначенным для работы со скоростью уровня Solana.
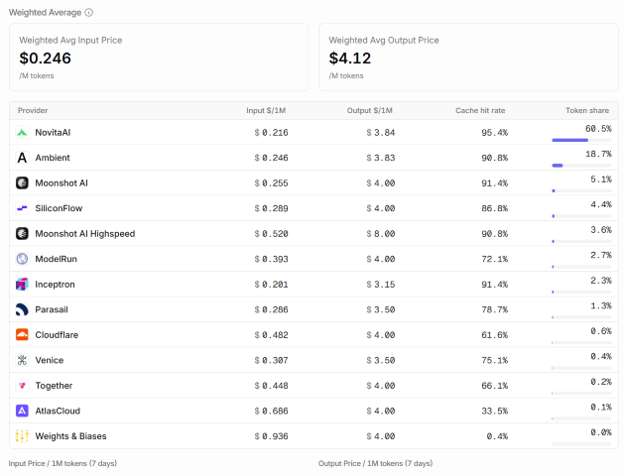
Примечание к рисунку: Ambient является вторым самым дешевым провайдером входных и выходных токенов для модели Kimi K2.7 на OpenRouter
Аукцион также является механизмом, обеспечивающим конкурентоспособное ценообразование инференса в Ambient. Обычные API-поставщики должны компенсировать из платы пользователя полную стоимость обслуживания запроса. Майнеры Ambient могут быть оплачены дважды за одну единицу работы: один раз напрямую пользователем или агентом за выигрыш задачи, и второй раз протоколом за верифицированную полезную работу. Поскольку майнеры конкурируют в задачах с четко заданной ценой и целевыми показателями задержки, они должны подавать заявки по чистой стоимости за вычетом ожидаемых наград токенами, а не по общей стоимости до вычета. Фактически эмиссия токенов субсидирует сторону предложения, а аукцион вынуждает большую часть этой субсидии передаваться стороне спроса в виде более дешевого инференса. Ключевое отличие от универсального майнинга заключается в том, что награды привязаны к конкретным задачам, опубликованным и оплаченным кем-то. Если механизм работает, закупленная эмиссией цена покупает не просто вычисления, а проверенный инференс дешевле рынка — это привлекает большее использование, дает майнерам больше задач и дополнительно поддерживает спрос на сетевые токены.
Примечание к рисунку: Сравнение архитектуры Ambient и Pearl
Именно этот аукцион позволяет Ambient утверждать, что решает проблему, нерешенную Pearl. В Pearl майнеры могут получать награды за блоки, выполняя матричное умножение независимо от того, хочет ли клиент вывод; поэтому сеть привлекла мощности, не обслуживающие реальный спрос. В Ambient майнеры получают токены только выиграв задачу, опубликованную и оплаченную пользователем, поэтому майнинг и обслуживание реального инференса конструктивно совпадают.
Ambient также применяет уникальный подход к верификации вывода инференса. Если майнер утверждает, что запустил ваш запрос на согласованной модели, как узнать, что он не подменил ее на более дешевую и низкокачественную для экономии? Даже сегодня это реальная проблема для централизованных провайдеров, которых неоднократно обвиняли в скрытном снижении качества моделей для сокращения издержек. Ответ Ambient использует особенность работы языковых моделей. Когда модель генерирует текст, на каждом шаге она создает логики — сырые числовые оценки всех возможных следующих слов до выбора конкретного. Эта последовательность оценок фактически является отпечатком пальце точно выполняющей мысли модели, который можно захэшировать в короткое число для проверки.
При проверке майнера, сгенерировавшего тысячи токенов вывода, валидаторам не нужно повторно запускать всю задачу. Они выбирают случайную точку в тексте, запрашивают от майнера отпечаток на этой точке и запускают модель только в этом месте для генерации одного токена, чтобы проверить совпадение собственного отпечатка. Работа с одним токеном подтверждает тысячи. Это аналогично биткоину: генерация работы дорога, но проверка крайне дешева. Ambient заявляет, что это держит накладные расходы верификации на уровне около 0,1%, что примерно в 10–1000 раз эффективнее других проектов, пытающихся использовать методы доказательств с нулевым разглашением.
Насколько «полезно» полезное доказательство выполнения работы?
Отличительная черта этих проектов от других децентрализованных вычислительных сетей заключается в следующем: работа, обеспечивающая безопасность сети, — это именно та работа, которую хотят клиенты. Когда механизм работает, единица энергии покупает одновременно безопасность и продаваемый продукт. Майнинг становится вторичным потоком доходов на оборудовании, которое поставщики уже эксплуатируют; вывод верифицируется настолько надежно, что агенты могут приобретать инференс, не опасаясь, что провайдер сбросит качество модели или прервет доступ.
При отсутствии достаточного реального спроса одних лишь наград за блоки хватит, чтобы привлечь майнеров, заполняющих сети доказательства выполнения работы вычислениями, не обслуживающими ни одного клиента — внешне полезными, но фактически бесполезными.
Помимо технических сложностей, существует разрыв между обещаниями и реализацией из-за двух проблем. Первая — спрос. Децентрализованные сети инференса конкурируют с централизованными провайдерами и простой арендой GPU — оба варианта дешевле, быстрее и не сопровождаются требованиями использования крипто-токенов. Чтобы победить, должен появиться спрос на инференс с минимизированным уровнем доверия: верифицируемый, устойчивый к цензуре, нейтральный, где провайдер не может исчезнуть с деньгами. Сегодня сегмент покупателей, готовых платить за это, все еще мал, но если эти проекты докажут способность предоставлять стабильный инференс при меньшей стоимости, или если доверие к централизованному AI разрушится, оно может быстро расшириться. Запуск Pearl стал предупреждением: при отсутствии достаточного реального спроса одних лишь наград за блоки хватит, чтобы привлечь майнеров, заполняющих сеть вычислениями, не обслуживающими клиентов — формально полезными, по факту бесполезными.
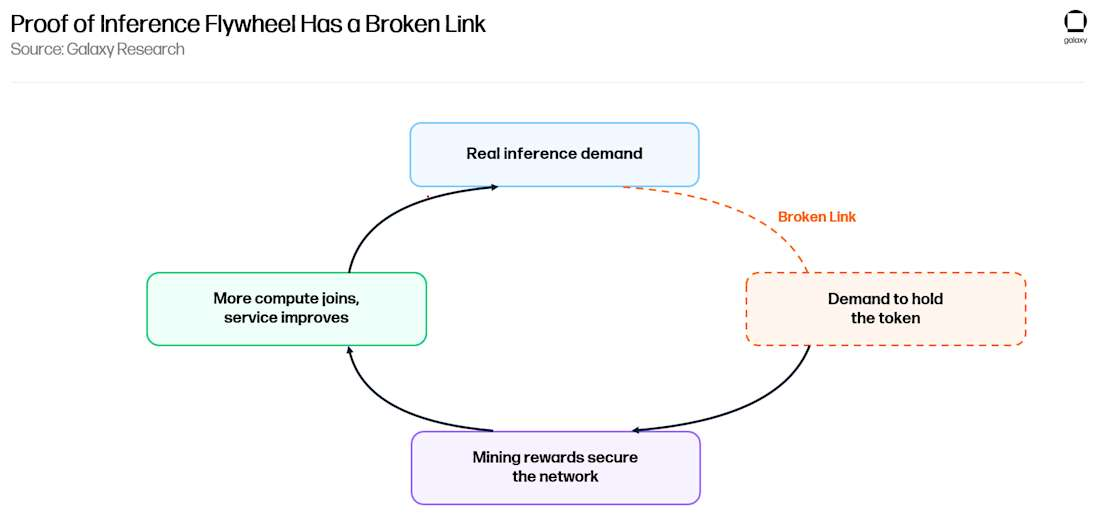
Примечание к рисунку: Вызовы, стоящие перед полезным доказательством выполнения работы
Вторая проблема — аккумуляция стоимости токенов. Каждый проект декларирует цикл обратной связи: реальное использование стимулирует спрос на его крипто-токен → токены субсидируют награды за майнинг, защищающие сеть → поддержка дальнейшего использования. Но ни один не замкнул его. Майнинг чеканит токены, майнеры продают их для покрытия издержек, но на стороне спроса нет механизма, заставляющего покупателей аккумулировать токены, поскольку потребление фактического продукта — инференса или доказательств — в большинстве случаев не требует масштабного использования крипто-токенов. Инференс в Pearl можно оплатить в долларах США, а в предложенном будущем рынке токены будут покупать вычисления, что само по себе признает отсутствие циркуляции. Ambient отложил релиз токономики и не уточнил, будет ли инференс номинирован в токенах. Поэтому каждый токен зарабатывается и продается, а не используется.
Наиболее вероятный сценарий: эти сети станут нативными платежными каналами для инференса — очевидный способ закрыть цикл. В сочетании с субсидиями эмиссии, позволяющими предлагать инференс ниже рыночной цены, эта стратегия может оказаться убедительной. Более дешевый инференс привлечет реальное использование; если оплата должна производиться токенами, использование превратится в спрос на токены. Однако цикл будет двигаться вперед только при условии устойчивого органического спроса на токены, в конечном итоге превышающего давление распродаж эмиссии.
Финансирование оборудования для AI-инференса
Venice токенизирует доступ к инференсу, Pearl и Ambient токенизируют его производство, а на уровень ниже формируется иной ончейн рынок: финансирование GPU, необходимых для работы инференса. Это наиболее чистый пример того, что крипто-сектор делает лучше всего: здесь не чеканится токен и не试图 стимулировать спрос на токен. Капитал привлекается традиционным способом под залог оборудования, депозиты в стейблкоинах направляются в займы операторам, покупающим GPU, а возврат осуществляется из арендной денежной flujo.
Крупнейшие операторы уже финансируют свои пулы оборудования через банковские кредитные линии, абсеризованные ценные бумаги и частный кредит. Долговые обязательства CoreWeave объемом в миллиарды долларов, обеспеченные GPU, являются ярким примером. Гораздо сложнее приходится небольшим новым облачным платформам: у них есть оборудование и контракты с денежной flux, поддерживающие займы, но отсутствует баланс sheet, казначейский функционал и отношения с кредиторами, необходимые для быстрого получения финансирования. USD.AI кредитует их. Депозитарии финансируют займы, арендный доход обслуживает долги, а проценты возвращаются депозитариям в качестве прибыли. Три аспекта недоступны банкам: открытость кредитной стороны для любого держателя стейблкоинов вместо закрытых кредитных фондов; каждая сделка становится компонуемым ончейн инструментом, который можно стейкать, торговать или использовать как залог на других платформах; запросы к залогу представлены в блокчейне при сохранении зависимости от традиционного юридического исполнения.
Примечание к рисунку: Принцип работы USD.AI
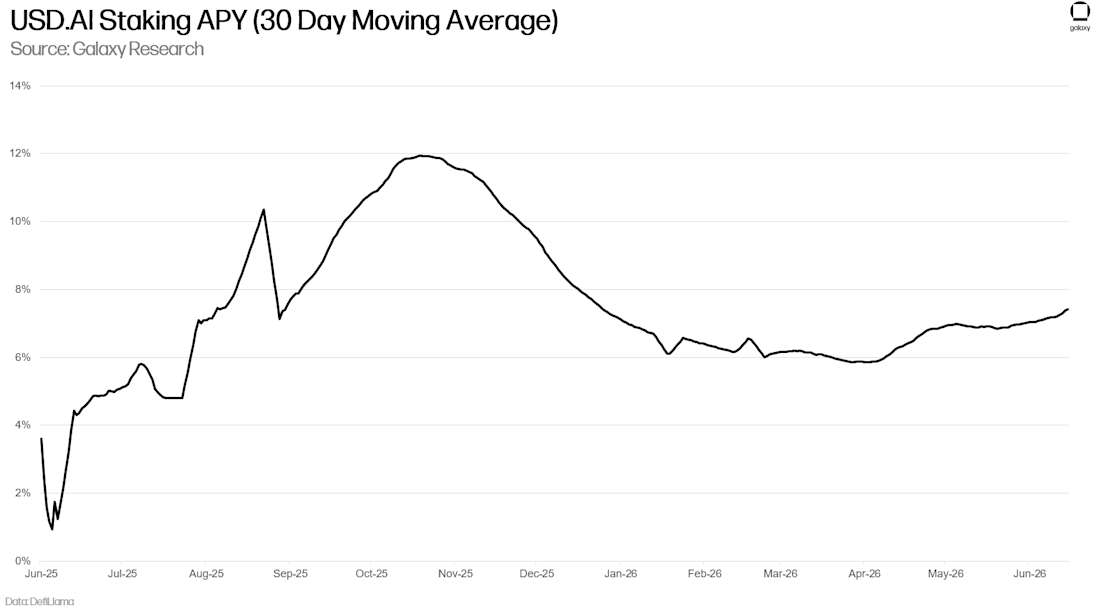
USD.AI функционирует на двух токенах. Депозитарии минтят USDai — синтетический доллар, поддержанный PYUSD от PayPal (который, в свою очередь, обеспечен казначейскими облигациями США и наличными). USDai не приносит доход, ориентирован на поддержание ликвидности и компонуемости. Для получения доходности депозитарии стейкают его в sUSDai, чья стоимость увеличивается по мере накопления вознаграждений. Доход поступает из двух источников: активные процентные ставки по займам, выплачиваемые заемщиками GPU, и доходность казначейских облигаций от простаивающих резервов в периоды между выпуском займов. При размере книжных займов, составляющем примерно половину резервов, доходность стейкинга достигает около 8%; цель протокола — выйти на 10%-15% по мере вовлечения большего объема капитала.
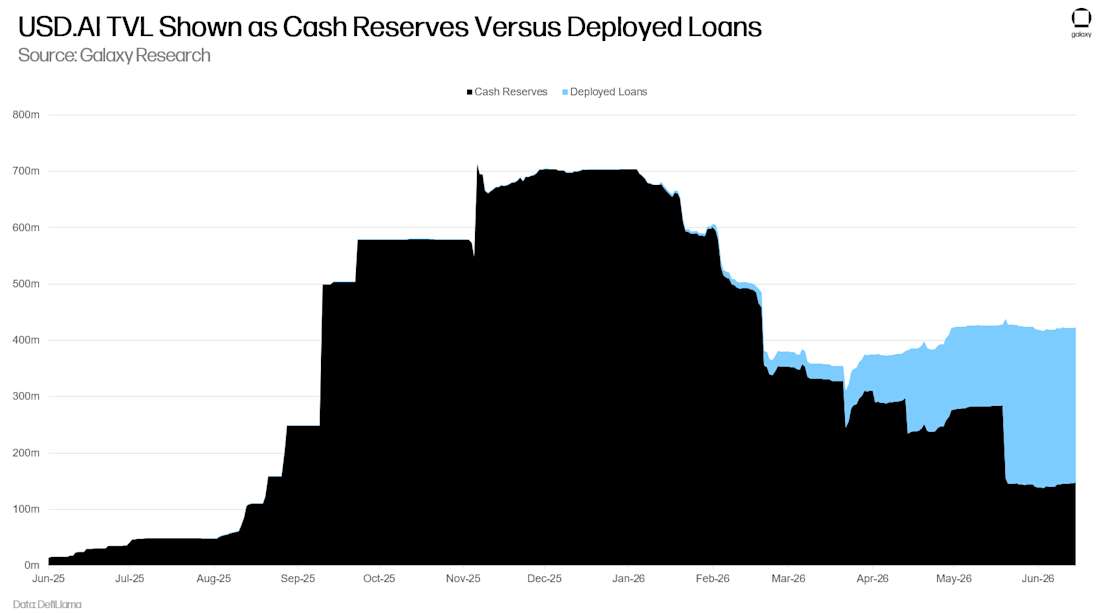
Примечание к рисунку: Процесс выдачи займов USD.AI
Основная сложность выдачи займов под физические GPU заключается в исполнении требований при дефолте заемщика. Ранее USD.AI регистрировала каждый финансируемый GPU как NFT стандарта ERC-721, описывая его как юридический титульный лист по статье 7 Единого коммерческого кодекса, где заемщик хранил машину под управлением эскроу-аранжировки, а NFT служила залогом. Этот фреймворк назывался CALIBER. Позже протокол от него отказался, обнаружив слишком большое коммерческое трение. Теперь NFT представляет запись о кредите — содержит условия обслуживания и маршрутизирует выплаты in-chain, но сам по себе не передает юридическое право на залог. Исполнение осуществляется через стандартные оффчейн кредитные документы, физическая репозиция по-прежнему полагается на операционный стек, на который опираются любые финансовые организации, выдающие займы под оборудование: инспекции на местах, акты приема-передачи, мониторинг залога, регистрация lien и координация с дата-центрами или хостинг-провайдерами. Данный путь исполнения и общая модель протокола еще не прошли полного стресс-теста утилизации проблемных активов.
Ликвидный токен, обеспеченный 3-летними амортизационными займами, столкнется с рассогласованием срока. Большинство RWA-кредитных протоколов маскируют это обещанием мгновенного выкупа, что рушится при стрессе — пример деанкорирования USD0++. USD.AI не обещает мгновенного выхода. Ликвидация происходит в 30-дневные циклы на основе amortized principal, по принципу первой заявки. Протокол не ликвидирует функционирующий заем для финансирования снятия средств. Надстройка включает ценовую очередь на базе дизайна Flashbots MEV-Boost, позволяющую желающим обойти очередь платить за приоритет, направляя комиссии ждущим держателям. Условия займов аналогичны CMBS: соотношение Loan-to-Value (LTV) на уровне 70%-80%, резервные фонды заемщика, покрывающие около трех месяцев обслуживания долга, ликвидация после двух пропущенных платежей, страхование и мониторинг оборудования с возможностью возврата через специализированных партнеров.
USD.AI включена в этот обзор, так как связывает кредитный слой со слоем ценообразования. Кредиторы, финансирующие GPU, должны маркировать свой залог по определенным критериям: как быстро деградирует оборудование, сколько можно получить при форсированной продаже, какой авансовый коэффициент безопасен, как хеджировать остаточную стоимость. Индексы вычислительных мощностей и формирующиеся фьючерсы предоставляют кредиторам этот базис, а кредиторы, в свою очередь, дают реальный кредитный риск, придавая этим ценам утилитарность за пределами спекуляции. Гипотетические кредиторы должны знать не спотовую цену аренды в конкретный день, а сколько будет стоить перепродажа машины при дефолте — именно ликвидные индексы и фьючерсные кривые в конечном итоге определят это.
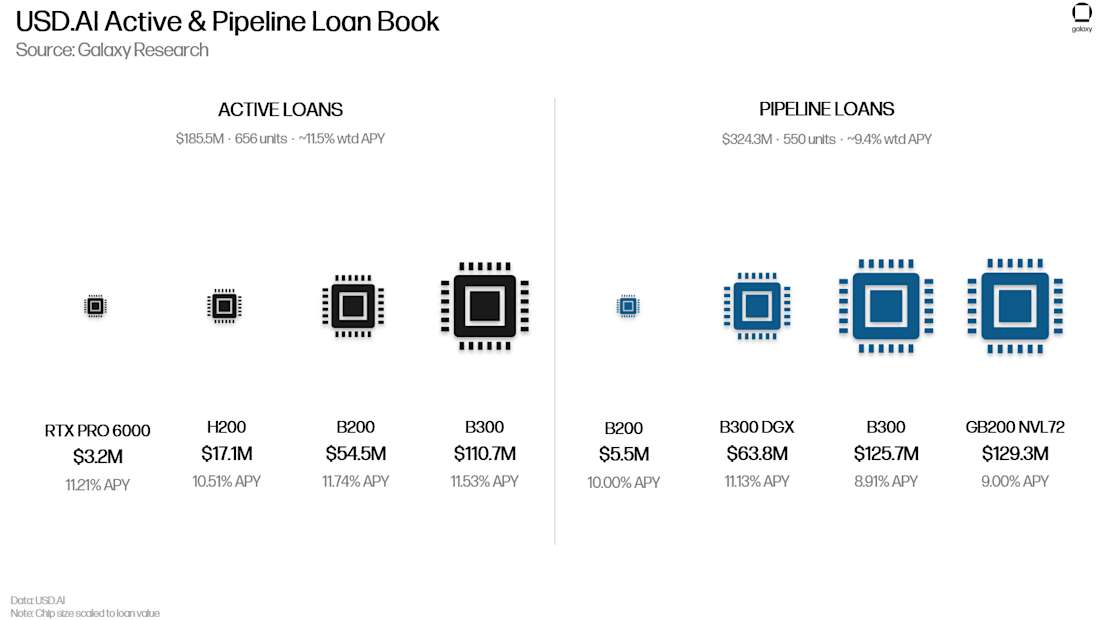
Примечание к рисунку: Связь кредитования GPU и слоя ценообразования вычислительных мощностей
USD.AI заявляет, что около 95% ее кредитного книжного портфеля обеспечено долгосрочными договорами резервирования, а не спотовой арендой, поэтому способность заемщика обслуживать долг больше зависит от контрагента с предварительно подтвержденными мощностями, чем от ежедневных спотовых цен. Между этим риском и депозитариями стоят два защитных механизма. Протокол быстро снижает риски каждого займа: LTV 70%-80% плюс предварительно сформированные резервы на три месяца обслуживания долга снижают эффективный LTV при выдаче до шестидесяти с небольшим. USD.AI отмечает, что от четверти до трети займов погашаются в первый год, позволяя вернуть значительную часть риска до резкого падения стоимости оборудования. Быстрая деградация, обычно вызывающая страх, выгодна кредиторам при условии, что амортация опережает ее. Кроме того, каждый новый заем теперь застрахован Barkr от потерь стоимости, с AI-оценкой залога, поддержанной и перестрахованной Munich Re (перестраховщиком с рейтингом A+/AA-). Если заем перейдет в дефолт и продажа залога окажется ниже оценочной стоимости Barkr, разница выплачивается протоколу. Учитывая лимит LTV в 80%, USD.AI описывает это как полное покрытие непогашенного долга.
Страхование изменяет профиль риска, но не устраняет его. Оно перекладывает риск остаточной стоимости на надежного контрагента, но одновременно концентрирует новую зависимость от модели оценки Barkr и непрерывной действительности перестрахования — покрытие и оффчейн исполнение USD.AI еще не подвергались испытанию настоящей волной дефолтов. Займы все еще амортизируются в течение 3 лет по сравнению с заявленным эффективным сроком службы в 7 лет; более быстрые циклы обновления оборудования сокращают этот разрыв. Главное отличие от недавнего прошлого заключается в том, что при ликвидации проблемного кредита первыми страдают страховщики, и лишь затем депозитарии.
Заключение
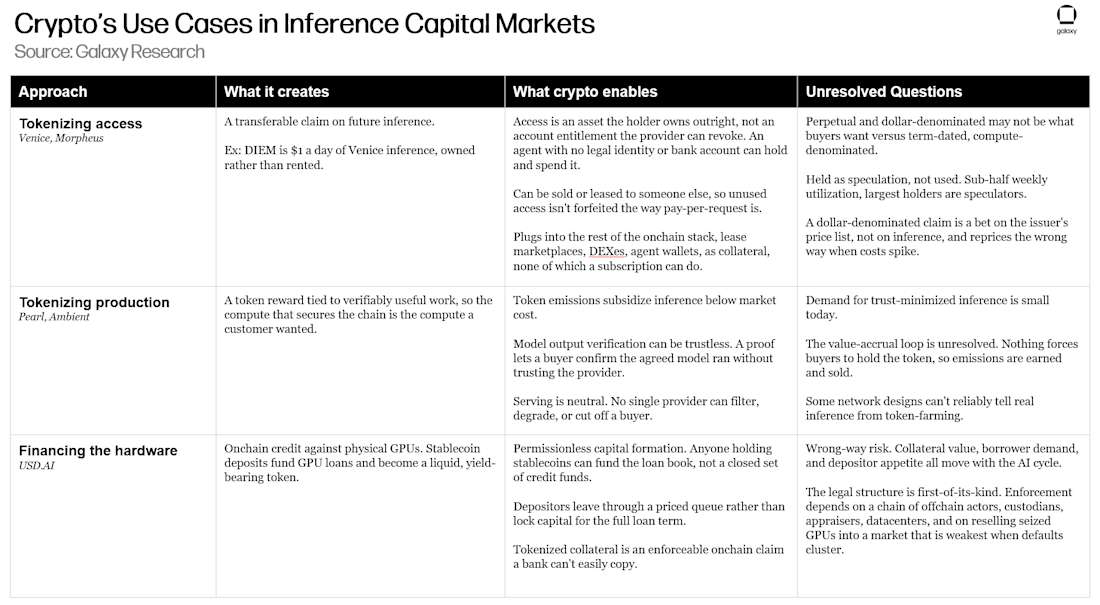
Примечание к рисунку: Обзор и перспективы рынка капитала для инференса
На данный момент рынок капитала для инференса — как ончейн, так и оффчейн — остается незначительным по сравнению с общим ростом AI-индустрии. Чтобы ончейн-продукты достигли масштаба, они должны доказать, что их преимущества устойчивы и долговечны.
Эти преимущества очевидны. Токенизированный доступ (Venice) превращает право требования на инференс в безымянный актив, который можно хранить, перепродавать, сдавать в аренду или передавать агентам, вместо подписки, привязанной к учетной записи поставщика, имеющей право отозвать доступ. Полезное доказательство выполнения работы (Pearl и Ambient) субсидирует инференс токенами до цен ниже рыночных и делает вывод верифицируемым, позволяя покупателям оплачивать услуги без необходимости доверять провайдеру на предмет不换 модели и сохранения доступа. Финансирование (USD.AI) превращает неликвидные кредиты на GPU в компонуемые инструменты, которыми любой держатель стейблкоинов может профинансировать выход, действующие быстрее традиционной кредитной индустрии. На базе всех трех слоев весь стек разрешителен и программируем — это наиболее естественная форма для агентов, которые могут стать основным потребителем, генерирующим спрос в ончейн рынках капитала для инференса. Крипто применяется там, где важны владение, нейтральность, компонуемость и привлечение капитала.
Сопротивление внедрению также велико. Никто не связывает реальный спрос на вычислительные мощности с реальным спросом на крипто-токены. Сети производства чеканят токены и продают их, субсидируя инференс по цене ниже рынка через эмиссию — эмиссия зарабатывается и немедленно распродается. Торги токенизированным доступом чаще основаны на спекуляциях относительно эмитента, чем на фактическом использовании; DIEM в основном держится спекулянтами, оцениваясь как ставка на Venice, а не как инференс. Финансирование является исключением — единственный формат с реальным клиентом: новые облачные платформы, нуждающиеся в капитале и имеющие денежнуюflux для его обслуживания — поэтому его доход генерируется обслуживаемым спросом, а не чеканится для привлечения внимания. До настоящего момента финансовый слой оказался успешнее в привлечении спекулятивного капитала, чем в создании самодостаточного спроса, движимого использованием.
Настоящее преимущество рынка капитала для инференса в контексте непрерывного развития AI-инфраструктуры заключается не в конкуренции с устоявшимися корпорациями в их собственной игре — массовом обслуживании инференса по низкой стоимости. Оно состоит в формировании капитала и достижении рынков, которые традиционная финансы обслуживают слишком медленно, слишком мелко или вовсе неспособны. Это закономерность, которую крипто постоянно заново открывает: он редко побеждает в самих продуктах, биржах, моделях или приложениях, но неизменно становится самым быстрым способом построения финансового слоя вокруг них — будь то ценообразование активов, фрагментация, финансирование или расчеты.
Инференс — новейший и крупнейший экземпляр этой закономерности. Класс активов стоимостью в триллионы долларов собирается на ходу, а рыночная структура вычислений как金融资产 — индексы, фьючерсы, кредиты, токенизированные производственные мощности — практически не существует. Этот пробел и есть возможность. Слой финансирования эффективен сегодня именно потому, что стал первым элементом этой структуры, нашедшим реальный спрос; остальная часть стека представляет собой ставку на то, что те же преимущества транслируются вверх по мере финансовой секьюритизации самих вычислительных мощностей.
Рынок инференса, вероятно, потребуется несколько лет для созревания, но строящийся вокруг него финансовый слой формируется уже сейчас.
Обновление (15 июля): Раздел о USD.AI был обновлен для отражения изменений протокола в исполнении требований по дефолтным займам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @galaxyhq











