

Обзор ключевых событий периода: смена инвестиционного тезиса по ETH, корректировка оценок в секторе ИИ, ставка Multicoin на ZEC и HYPE
Автор: ChainFeeds
Перевод: TechFlow
Обзор от TechFlow: В данном материале собраны четыре важнейших инвестиционных исследования последних дней: провал механизма захвата ценности в экосистеме Ethereum, предупреждение BlackRock о том, что оценка AI-сектора уже находится на полпути к вершине, крупные позиции Multicoin в Zcash и HYPE, а также причины, по которым Уолл-стрит отвергает чат-ботов ChatGPT и Claude. Для инвесторов, пытающихся понять логику распределения активов в текущем цикле, эти четыре тезиса напрямую влияют на вопрос: стоит ли всё ещё держать ETH, как долго продолжат расти акции AI-сектора и является ли ниша приватного AI действительно перспективной.
Панорамный анализ экосистемы Ethereum: какие изменения произошли в инвестиционной логике?
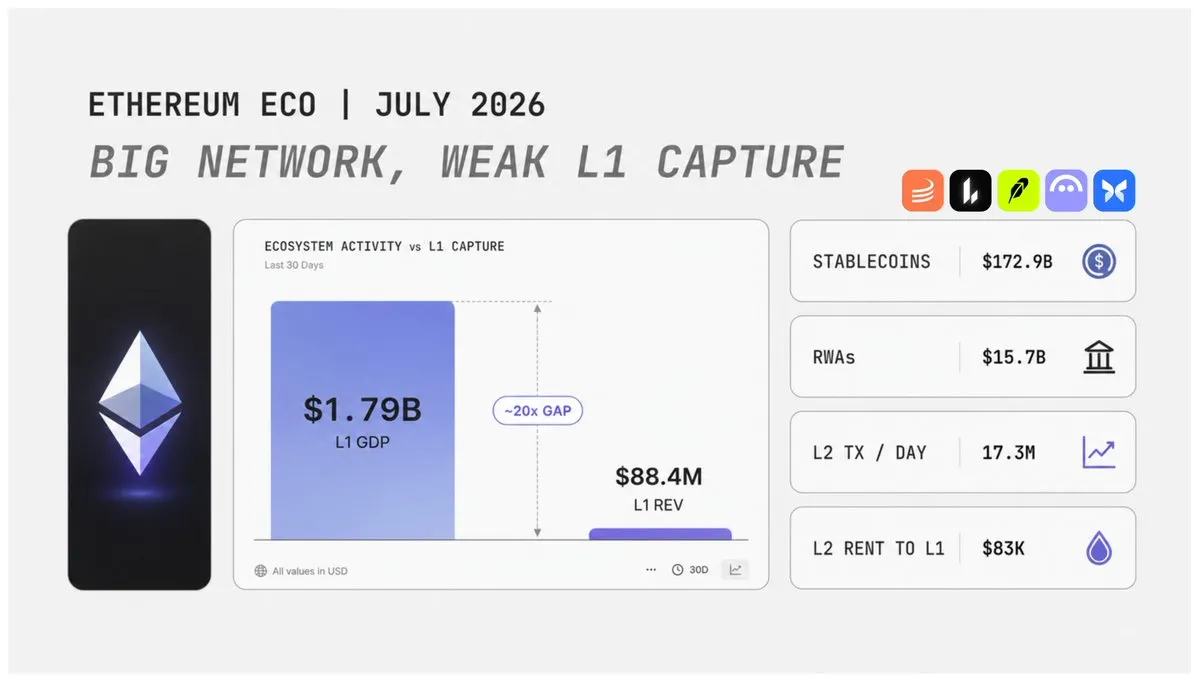
Nick Researcher переосмысливает Ethereum с макроэкономической и финансовой точек зрения. Данные за второй квартал 2026 года демонстрируют неоднозначную картину: доходы протокола незначительно выросли по сравнению с предыдущим кварталом, но способность основного слоя (L1) аккумулировать комиссионные доходы остаётся существенно ниже прошлогодних значений; доходность on-chain активов приближается к историческим минимумам; активность в секторе DeFi снижается. Экосистема L2 (Layer 2) продолжает расширяться, и такие проекты, как Robinhood, начинают строить инфраструктуру на базе решений Ethereum, однако это не приносит достаточной ценности базовому слою L1. Параллельно темпы разведения ETH остаются сопоставимыми с показателями Bitcoin.
Главный спор вокруг ETH сейчас заключается в том, что Ethereum не теряет конкурентоспособность, однако старая инвестиционная логика меняется. Раньше бычий сценарий для ETH был простым: больше пользователей приходит в сеть, растёт активность L1, генерируется больше комиссий, увеличивается объём сожжённых ETH, что усиливает механизм захвата ценности. Но эта модель размывается. Пользователи мигрируют на L2, часть из них уходит из экосистемы из-за несоответствия пользовательского опыта ожиданиям; комиссии падают, а скорость эмиссии блобов (Blob) превышает спрос. L2 обрабатывает множество транзакций, но комиссии, оплачиваемые основным сетевым узлом, остаются ограничены.
Ключевым показателем служат данные: во втором квартале 2026 года реальная экономическая стоимость (Real Economic Value), созданная на L1 Ethereum, составила $88,4 млн при росте на 7% поквартально, но падении на 68% год к году. При этом слой приложений на L1 Ethereum сгенерировал около $1,79 млрд доходов от комиссий. Это показывает, что приложения в экосистеме Ethereum по-прежнему обладают мощным экономическим потенциалом, однако базовый основной слой улавливает лишь малую часть этой стоимости. Именно здесь кроется ключевое противоречие в текущей инвестиционной логике ETH.
Ethereum по-прежнему обслуживает множество важных финансовых операций, включая основные протоколы: Tether, Circle, Lido, Aave, Uniswap. Стейблкоины остаются одним из сильнейших преимуществ сети: во втором квартале 2026 года предложение стейблкоинов на L1 Ethereum достигло $172,9 млрд. Несмотря на снижение на ~4% поквартально, объём остаётся колоссальным. Однако масштаб — не единственный критически важный фактор; важна и скорость обращения капитала. Если стейблкоины просто лежат on-chain без совершения сделок, расчётов или залога, они не создают достаточной экономической ценности. Текущая сеть Ethereum обладает огромными активами, но страдает от недостаточной эффективности оборота капитала.
RWA (активы реального сектора) могут стать главным драйвером роста ETH на следующем этапе. On-chain объем RWA на L1 Ethereum уже превысил $15,7 млрд, что примерно на 90% больше год к году, включая токенизированные гособлигации, товары и акции. Однако высокий TVL сам по себе не доказывает эффективность захвата ценности. Во втором квартале 2026 года среднесуточный объем торгов RWA на Solana превзошел показатели Ethereum, несмотря на меньший TVL. Это говорит о том, что преимущество Ethereum заключается скорее в институциональной глубине, тогда как сила Solana — в скорости оборота капитала.
Для роста цены ETH одновременно должны исполниться три условия: во-первых, приток новых институциональных активов в экосистему Ethereum; во-вторых, увеличение финансовых расчетных операций внутри сети; в-третьих, повышение реальной частоты торговли ончейн-активами. Токеномика ETH по-прежнему сохраняет преимущества: среднегодовая эффективная ставка разведения во втором квартале составила всего около 0,85%, что близко к показателям BTC. Однако существуют и риски: общая доходность сети снизилась до 2,68% — исторический минимум, причем 94% этой прибыли приходится на эмиссию ETH, а не на реальные комиссионные сборы пользователей. Следовательно, способность ETH получить переоценку зависит от того, сможет ли он стать расчетным слоем для институциональной финансовой системы.
Отчет BlackRock: текущий цикл роста AI достиг «полпути» интернет-пузыря 2000 года, один индикатор уже загорелся красным
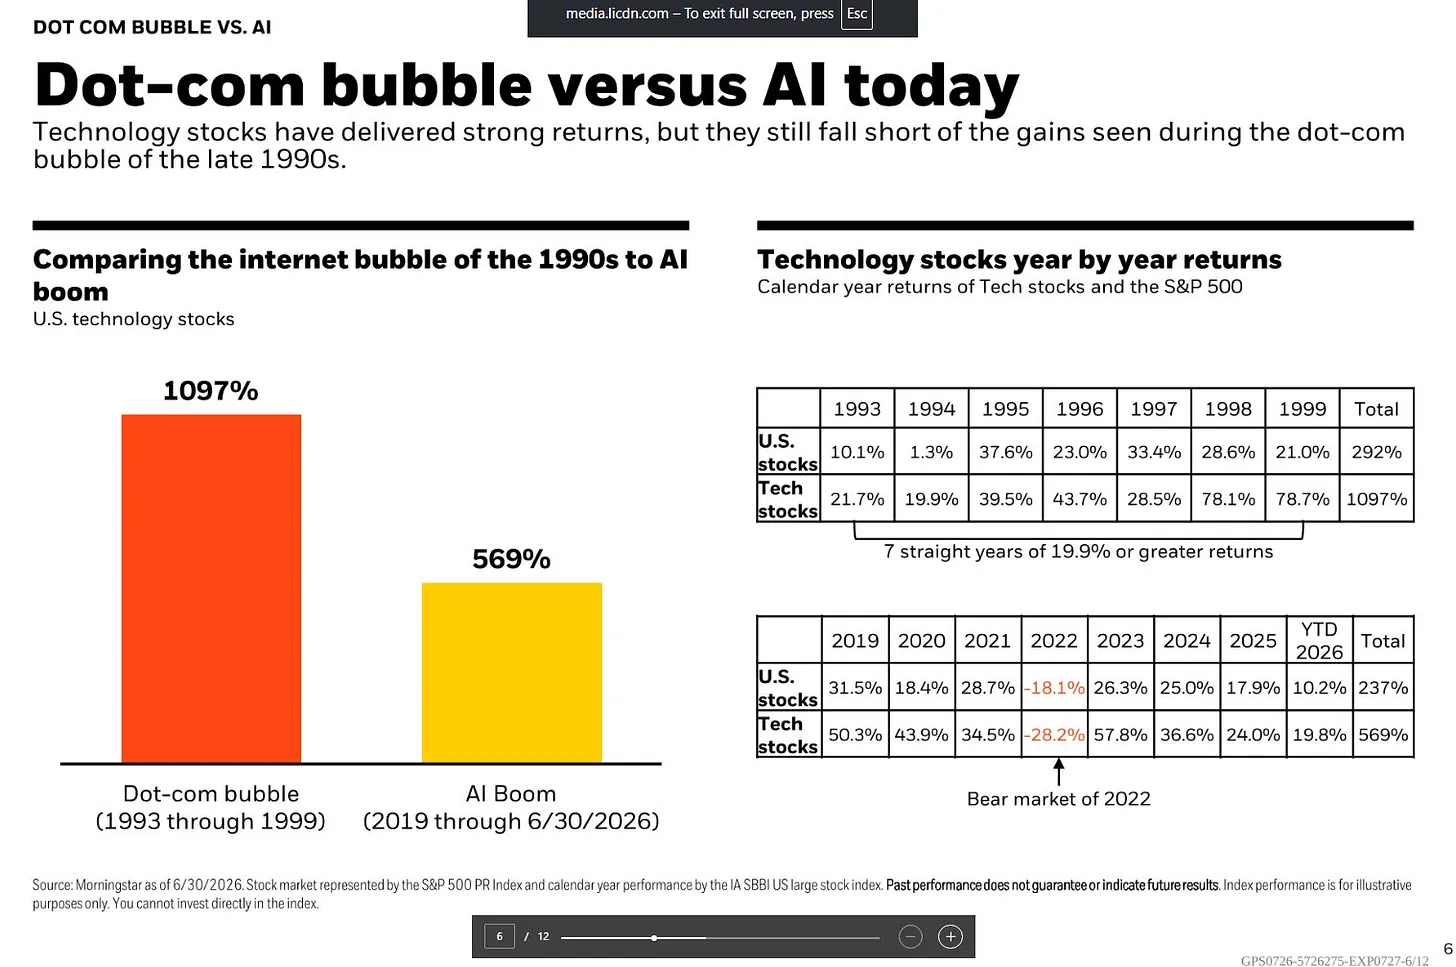
По данным BlackRock, ссылается на Morningstar, в период с 1993 по 1999 год технологические акции США накопили рост на 1097%, в то время как весь рынок акций США вырос на 292%. На протяжении этих семи лет годовая доходность технологического сектора составляла не менее 19,9% ежегодно, особенно впечатляющими оказались 1998 и 1999 годы с ростом на 78,1% и 78,7% соответственно.
В сравнении с этим, в период цикла роста AI с 2019 года по 30 июня 2026 года технологические акции выросли на 569%, а широкий рынок S&P 500 — на 237%. Хотя этот раунд также продемонстрировал сильные результаты, его динамика заметно отличалась. За это время технологический сектор пережил серьезную коррекцию в 2022 году (падение на 28,2% за год), после чего восстановился в 2023 году (+57,8%), затем рос на 36,6% в 2024 и на 24,0% в 2025 годах, а в первой половине 2026 года добавил еще 19,8%.
Главное различие между двумя циклами проявляется во второй половине: в эпоху интернет-пузыря рынок резко ускорился в последние два года, накопив почти 200% роста за 1998–1999 годы. В AI-цикле заметное ускорение произошло в 2023 году, но последующие темпы роста постепенно замедлялись. Иначе говоря, траектория текущего AI-цикла более спокойная, чем у интернет-пузыря, однако участники рынка глубоко расходятся во мнениях относительно того, перейдет ли он в финальную фазу стремительного взлета.
Текущие рыночные оценки стали ядром разногласий вокруг AI. Коэффициент P/E Клайва Шиллера (CAPE) S&P 500 вырос примерно до 40x, вернувшись к рекордным значениям периода интернет-пузыря. Этот показатель рассчитывает оценочный уровень на основе средней прибыльности за последние 10 лет с поправкой на инфляцию. Значение 40 означает, что инвесторы готовы платить $40 за каждый $1 долгосрочной средней прибыли — подобный уровень регистрировался в истории лишь в период около 2000 года.
Тем не менее, BlackRock считает, что опираться только на долгосрочные мультипликаторы неполно. Форвардный коэффициент P/E за 12 месяцев предлагает другой взгляд. Сейчас он составляет около 21x для S&P 500, что связано с одновременным повышением корпоративных ожиданий прибыли на фоне роста цен. Данные показывают, что прибыль S&P 500 во втором квартале, по прогнозам, вырастет на 23% год к году, демонстрируя седьмой квартал подряд двухзначных темпов роста. BlackRock отмечает, что такой устойчивый рост прибыли редко встречается в истории. Одновременно текущий P/E «Mag 7» составляет около 26x, при ожидаемых темпах роста прибыли свыше 30%, что дает совокупную норму роста прибыли около 27,6%.
Таким образом, главное противоречие рынка сегодня: долгосрочные оценочные индикаторы подают сигналы о риске переоценки, в то время как корпоративный рост прибыли по-прежнему поддерживает высокие оценки.
По состоянию на 31 мая 2026 года, согласно данным Morningstar, доля технологических акций в общей капитализации рынка США достигла 37,5%, превысив уровни конца 1990-х. Если дополнительно учесть компании вроде Alphabet, Meta и Amazon, которые официально не относятся к техсектору, но глубоко интегрированы в цепочки создания стоимости AI, концентрация активов, связанных с искусственным интеллектом, может быть ещё выше.
Лидеры рынка также переходят от традиционной Mag 7 к более широкому кругу бенефициаров AI, формируется новый рыночный концепт MANGOS (Meta, Anthropic, Nvidia, Google, OpenAI, SpaceX). Глобальный индекс следующего поколения AI от Morningstar вырос примерно на 45% в апреле и мае 2026 года, после чего скорректировался в июне.
Концентрация рынка — одна из главных параллелей текущего AI-цикла с интернет-пузырём. В конце 1999 года именно несколько крупных технокомпаний, таких как Cisco, Intel, Microsoft и Oracle, подтолкнули Nasdaq к последнему рывку. Сегодня лидеры AI обладают более сильной прибылью, но если будущий рост прибыли не оправдает ожиданий рынка, сильно сконцентрированные портфолио всё равно рискуют столкнуться с резкой коррекцией.
BlackRock считает, что объявление формирования пузыря в AI само по себе является существенным выводом, поскольку оно предполагает, что рынок исходит из невозможности долгосрочного повышения продуктивности благодаря AI. Главным вопросом для инвесторов теперь становится не «сколько ещё может вырасти AI», а «как долго продлится рост прибыли от AI».
Интервью с партнером Multicoin: крипторынок нашел дно, в этом цикле оптимизм по трем активам
Управляющий партнер Multicoin Capital Тушар Джан (Tushar Jain) поделился своим видением текущего состояния криптовалютного рынка и подробно изложил инвестиционную логику выбора Solana, Hyperliquid и Zcash.
Тушар Джан отмечает, что он по-прежнему считает Solana правильной архитектурой для интернет-финансовых рынков: необходима беспристрастная открытая сеть, способная объединить все процессы в единой платформе. Он сохраняет уверенность в производительности и архитектуре Solana. В то же время объемы торговли деривативами смещаются в сторону Hyperliquid. Он держит крупные позиции в обоих активах и позитивно оценивает оба направления. Solana является лидером спотовых торгов и будет обслуживать спотовую торговлю токенизированными ценными бумагами, тогда как Hyperliquid явно лидирует в деривативах. Вместо крайних позиций лучше мыслить категориями вероятностей и балансировать портфель. Он не максималист ни по одному активу и готов адаптироваться под меняющиеся рыночные условия.
На 2026 год наиболее очевидным выбором для него представляется Zcash (ZEC). Из-за ограничений ликвидности и капитализации его доля небольшая, однако Multicoin аккумулировал значительную долю общего предложения. Джану нравится импульс, использование и сообщество Zcash, которые напоминают ему ранние дни биткоина. Во время прошлогоднего роста он общался с большинством ранних сторонников монеты и обнаружил, что даже при падении цен они сохраняют веру в проект — это не игра краткосрочных спекулятивных денег. Кроме того, у Zcash нет фундаментальной базы (отсутствуют денежные потоки и доходы), что означает: ценность полностью определяется консенсусом участников. Это, наоборот, открывает больший потенциал роста: чем больше масштаб актива, тем лучше он работает как средство сохранения стоимости.
Multicoin действительно имеет позицию в HYPE, однако Тушар Джан советует инвесторам изучить их расчеты и сделать собственные выводы. Их исходные допущения не являются агрессивными: во-первых, среднегодовой темп роста рынка криптодеривативов составит 35% (в среднем за прошлые 5 лет было 45%, значит темп уже снижен на четверть); во-вторых, DEX займут 32% доли рынка деривативов (рост с почти нуля в 2022 году до текущих 16%, удвоение до 32% за два года полностью соответствует тренду); в-третьих, Hyperliquid сохранит 30% децентрализованной доли рынка деривативов (это консервативная оценка, так как объемы торгов часто искусственно раздуваются, но сейчас Hyperliquid контролирует 59% реальных незакрытых контрактов по сети, что крайне сложно манипулировать); в-четвертых, USDC обеспечением линейно растет вместе с объемами торгов (пока предпочтения трейдеров в использовании плеча остаются неизменными, стейблкоины, выступающие залогом, будут пропорционально расти вместе с объемами и открытым интересом).
Развилка для AI: почему Уолл-стрит говорит «нет» чат-ботам ChatGPT и Claude?
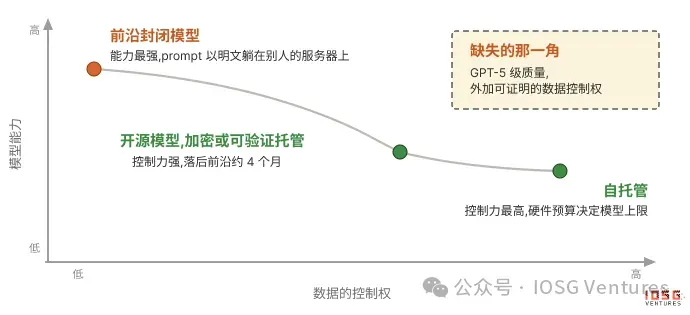
Приватный AI — это не единичная технологическая ветвь, а подход, основанный на решении одной центральной задачи: где именно хранится исходный текст запроса (prompt) во время передачи данных от устройства пользователя через сеть на сервер, запущенную моделью, и получения ответа обратно? Кто имеет к нему доступ, и как пользователь может убедиться, что его данные действительно защищены. Существующие на рынке механизмы приватности по сути решают одну и ту же проблему, но используют разные модели доверия.
Протокольный уровень приватности опирается на обещания поставщика услуг. Например, в корпоративных решениях с нулевым хранением данных (zero-retention) сервис знает личность пользователя и обрабатывает его запросы, но гарантирует не сохранять информацию; это обеспечивается в первую очередь договорами и репутацией бренда. Анонимные агенты скрывают личность пользователя, но не содержание запросов, поэтому провайдеры моделей нижестоящего звена по-прежнему видят открытый текст. TLS защищает только безопасность передачи данных между машинами, но конечный получатель всё равно получает возможность прочитать всё содержимое.
Oblivious HTTP (OHTTP) дополнительно разделяет право знать идентификатор и содержание: релеи знают источник запроса, но не могут прочитать содержимое; конечный получатель может обработать запрос, но не знает, кто его отправил. OHTTP стал стандартом IETF и начал внедряться в продакшен-средах. Однако для закрытых флагманских моделей подобные подходы приближаются к физическому пределу защиты приватности, поскольку веса самой модели являются ключевым активом компаний ИИ. Стоимость обучения передовой модели достигает миллиардов долларов, лаборатории поддерживают свои оценки за счет разрыва в качестве моделей, поэтому они не стремятся раскрывать архитектуры или полный код сервиса.
Структурная приватность пытается заменить доверительные обещания аппаратными средствами, криптографией или физической изоляцией. Среди них конфиденциальные вычисления в доверенной среде исполнения (TEE) — ближайшее к коммерческому успеху решение. TEE запускает процесс инференса модели внутри аппаратного энклава — защищенного сегмента, аналогичного герметичному пространству внутри чипа, куда операционная система или администраторы сервера не имеют прямого доступа. Процессор выпускает аттестацию (remote attestation), позволяющую пользователю проверить, что выполняется именно заявленная модель и программный код.
Но у TEE есть ограничения: защита применяется только после попадания prompt внутрь энклава; на этапе работы агрегаторов и релеи до входа существует риск перехвата. Сквозное шифрование (E2EE) дополнительно блокирует промежуточные звенья: устройство пользователя шифрует запрос напрямую ключом энклава, промежуточные узлы передают только шифротекст. Однако цена E2EE — рост инженерной сложности, поскольку все функции, зависящие от открытого текста, требуют переработки.
Полностью гомоморфное шифрование (FHE) и безопасные многосторонние вычисления (MPC) пытаются полностью исключить доверенную третья сторону, позволяя серверу вычислять прямые на шифрованных данных. Из-за сложной природы Transformer-моделей затраты на инференс при FHE остаются значительно выше стандартного инференса; стоимость вычислений в шифрованном виде может превышать расходы на открытый текст в десятки тысяч раз. Пока криптографические чипы развиваются, но до массового коммерческого применения далеко. Локальный инференс представляет собой самый радикальный способ обеспечения приватности, поскольку модель работает непосредственно на устройстве пользователя, исключая риски серверов, реле и утечек данных; обратная сторона — ограничения мощности модели и высокая стоимость оборудования.
Будущая конкуренция в сфере приватного AI может выйти за рамки простых чатов и охватить более сложные рабочие процессы агентов. На данный момент все механизмы приватного инференса фокусируются исключительно на защите данных между пользовательским запросом и моделью. Однако ИИ-агент при выполнении задач требует вызова внешних инструментов: календарей, баз данных, поисковых систем и внутренних корпоративных систем. Каждый такой инструмент становится новым каналом потенциальной экспозиции открытых текстов. Полностью локально работающий агент, стремящийся получить информацию за пределами тренировочного датасета, всё равно должен отправлять запросы во внешние сервисы. Если поставщик услуги не может прочесть открытый текст, выполнение задачи становится невозможным.
Преобладающие решения пока ограничиваются уровнем протокола: например, управление вызовами инструментов через центральный шлюз, скрытие персональных данных до отправки запроса, контроль прав доступа и регистрация активности. Но этот метод по-прежнему полагается на доверие к поставщику, так как сервер инструмента обязан прочитать исходный текст запроса. Структурные подходы предлагают запускать сами инструменты, такие как MCP Server, непосредственно внутри TEE, позволяя пользователям проверять обязательства по приватности через аттестацию. Однако TEE защищает только этап передачи, но не гарантирует, что конечный сервис не прочтет данные. Наиболее сложной задачей остаются открытые поисковые системы и сложные сценарии взаимодействия агентов, поскольку криптографический поиск пока сталкивается с проблемами производительности и высокой стоимостью.
Точки захвата ценности в будущем для приватного AI могут сосредоточиться на нерешенных проблемах: запуске циклов обучения внутри энклава, сквозной защите вызовов внешних инструментов, системах поиска без раскрытия содержания запросов. Тот, кто сможет решить хотя бы одно из этих ключевых звеньев, вероятно, создаст фундаментальное инфраструктурное преимущество, которое будет крайне трудно тиражировать или дублировать.
После токенизации золота: как ончейн-RWA генерируют реальную доходность?
Большинство ончейн-активов реального сектора (RWA) на данный момент всё ещё сосредоточены в активах с низким уровнем риска, таких как казначейские векселя США (T-bills), и постепенно расширяются на другие классы активов, включая акции. Золото на сегодняшний день является крупнейшим товарным активом в сети и служит важным примером продвижения идеи токенизации активов. Капитализация ончейн-золота уже превысила $4,9 млрд; его уникальные свойства средства хранения стоимости делают его одним из первых традиционных активов, подвергшихся токенизации.
Однако большинство продуктов ончейн-золота пока имеют весьма ограниченную функциональность: основная задача — предоставление возможности приобретать физические аналоги золота на спотовом рынке. Отсутствуют механизмы дальнейшего использования этих активов для генерации дохода. Это создает разрыв в эффективности между ончейн-RWA и продуктами традиционных финансов (TradFi), ограничивая фактическую полезность и применение цифровых активов.
Следующий этап развития RWA, вероятно, сместит акцент с простого расширения масштаба ончейн-активов на наделение этих инструментов производственным и доходным потенциалом. Возьмем золотой рынок: традиционные финансовые институты уже внедрили продукты вроде ETF с покрытыми колл-опционами (covered call), позволяющие инвесторам получать дополнительный доход или хеджировать риски с помощью деривативов. Однако традиционные продукты обычно отличаются высокими порогами входа, большими комиссиями, необходимостью прохождения KYC, привлечения кастодианов и брокеров. Например, один из самых зрелых фондов золотых покрытых колл-опционов GLDI взимает комиссию за управление около 0,65%, которая удерживается напрямую из прибыли инвестора.
Напротив, ончейн-продукты на базе золота способны снизить барьер входа посредством смарт-контрактов и структурированных стратегий, пытаясь превратить изначально не генерирующие денежный поток золотые активы в инструменты, приносящие доход. Генерация заработка на золотых активах выступает важнейшим вектором следующего этапа развития RWA. Само золото — это класс активов объемом около $30 трлн, один из первых товаров, прошедших токенизацию. Несмотря на наличие более $4,9 млрд золота в блокчейне, подавляющая часть капитала простаивает и не генерирует никакой отдачи.
Наряду с распространением покрытых колл-стратегий на традиционных рынках, инвесторы уже научились получать дополнительный заработок сверх стоимости самого золота за счет опционов, параллельно снижая часть рисков волатильности. Такие протоколы, как Enhanced, пытаются адаптировать эту практику для блокчейна, повышая эффективность использования капитала через RWA посредством структурирования.
Золото идеально подходит для первого кейса благодаря ряду характеристик: во-первых, оно исторически признается средством хранения стоимости, а недавний пробой ценовых максимумов привлекает всё больше инвесторов к аллокации данного класса; во-вторых, рост геополитической нестабильности и макроэкономической неопределенности в мире дополнительно укрепляет спрос на драгоценный металл; в-третьих, курс золота традиционно отличается от активов с высокой волатильностью, что делает его особенно удобным для получения стабильного премиального дохода через продажу колл-опционов.
Логика стратегии покрытого колл-опциона строится следующим образом: инвестор владеет физической базой золота и одновременно продает колл-опционы, фиксируя премию. Если цена актива не превысит страйк, инвестор сохраняет золото и забирает премию; в случае скачка цены выше страйка необходимо отказаться от части потенциального роста. Таким образом, данная стратегия оптимальна для участников, поддерживающих долгосрочный бычий тренд золота, но ожидающих отсутствие резких однонаправленных движений вверх.
Запущенный проектом Enhanced продукт PAXG Volatility Income Vault стал первым экземпляром линейки Thesis Vault; его цель — генерировать доход пользователям за счет извлечения пользы из волатильности золота. Решение базируется на токенизированном золоте PAXG, применяя стратегию продажи покрытых колл-опционов, чтобы пользователи получали опционный доход наряду с хранением золотых позиций.
Механизм работы использует систему RFQ (Request for Quotes). В фоновом режиме депонированные средства направляются на пакетные аукционы, где рыночные маркетмейкеры предоставляют котировки, после чего в сети исполняются опционные сделки, а инвесторы получают премии авансом.
Участники могут самостоятельно продавать покрытые колл-опционы на свои активы и гибко настраивать параметры исполнения, включая цену страйка, срок действия и направление. В перспективе данный механизм подлежит масштабированию на иные активы стандарта ERC-20 помимо золота.
Вариант PAXG Vault использует европейский тип опционов, исполняемых исключительно на дату экспирации. Средства блокируются строго в рамках каждого цикла. Инвесторы могут вносить как PAXG, так и USDC, при этом система автоматически конвертирует внесенный USDC в соответствующее количество PAXG.
Циклы настроены дважды в месяц, порядка 26 раз за год. Ожидаемый страйк устанавливается в диапазоне от +3% до +7% к текущей цене золота.
Инвесторы могут выбирать один из двух режимов начисления прибыли: режим сложных процентов автоматически конвертирует полученную премию в USDC обратно в PAXG для реинвестирования и продолжения приумножения капитала в следующем цикле — предпочтителен для долгосрочных холдеров золота. Режим распределения (Income mode) выделяет доход отдельным пулом, откуда пользователи свободно выводят USDC на любой момент — это выгоднее крупным капиталовложениям, ориентированным на получение регулярного кэшфлоу от простаивающего золота.
Этот подход решает центральную задачу старых моделей RWA: трансформация пассивного ончейн-актива в инструмент генерации реальной экономической добавленной стоимости.
Большинство ончейн-активов реального сектора (RWA) на данный момент всё ещё сосредоточены в активах с низким уровнем риска, таких как казначейские векселя США (T-bills), и постепенно расширяются на другие классы активов, включая акции. Золото на сегодняшний день является крупнейшим товарным активом в сети и служит важным примером продвижения идеи токенизации активов. Капитализация ончейн-золота уже превысила $4,9 млрд; его уникальные свойства средства хранения стоимости делают его одним из первых традиционных активов, подвергшихся токенизации.
Однако большинство продуктов ончейн-золота пока имеют весьма ограниченную функциональность: основная задача — предоставление возможности приобретать физические аналоги золота на спотовом рынке. Отсутствуют механизмы дальнейшего использования этих активов для генерации дохода. Это создает разрыв в эффективности между ончейн-RWA и продуктами традиционных финансов (TradFi), ограничивая фактическую полезность и применение цифровых активов.
Следующий этап развития RWA, вероятно, сместит акцент с простого расширения масштаба ончейн-активов на наделение этих инструментов производственным и доходным потенциалом. Возьмем золотой рынок: традиционные финансовые институты уже внедрили продукты вроде ETF с покрытыми колл-опционами (covered call), позволяющие инвесторам получать дополнительный доход или хеджировать риски с помощью деривативов.
Однако традиционные продукты обычно отличаются высокими порогами входа, большими комиссиями, необходимостью прохождения KYC, привлечения кастодианов и брокеров. Например, один из самых зрелых фондов золотых покрытых колл-опционов GLDI взимает комиссию за управление около 0,65%, которая удерживается напрямую из прибыли инвестора.
Напротив, ончейн-продукты на базе золота способны снизить барьер входа посредством смарт-контрактов и структурированных стратегий, пытаясь превратить изначально не генерирующие денежный поток золотые активы в инструменты, приносящие доход.
Генерация заработка на золотых активах выступает важнейшим вектором следующего этапа развития RWA. Само золото — это класс активов объемом около $30 трлн, один из первых товаров, прошедших токенизацию.
Несмотря на наличие более $4,9 млрд золота в блокчейне, подавляющая часть капитала простаивает и не генерирует никакой отдачи. Наряду с распространением покрытых колл-стратегий на традиционных рынках, инвесторы уже научились получать дополнительный заработок сверх стоимости самого золота за счет опционов, параллельно снижая часть рисков волатильности.
Такие протоколы, как Enhanced, пытаются адаптировать эту практику для блокчейна, повышая эффективность использования капитала через RWA посредством структурирования.
Золото идеально подходит для первого кейса благодаря ряду характеристик: во-первых, оно исторически признается средством хранения стоимости, а недавний пробой ценовых максимумов привлекает всё больше инвесторов к аллокации данного класса; во-вторых, рост геополитической нестабильности и макроэкономической неопределенности в мире дополнительно укрепляет спрос на драгоценный металл; в-третьих, курс золота традиционно отличается от активов с высокой волатильностью, что делает его особенно удобным для получения стабильного премиального дохода через продажу колл-опционов.
Логика стратегии покрытого колл-опциона строится следующим образом: инвестор владеет физической базой золота и одновременно продает колл-опционы, фиксируя премию. Если цена актива не превысит страйк, инвестор сохраняет золото и забирает премию; в случае скачка цены выше страйка необходимо отказаться от части потенциального роста.
Таким образом, данная стратегия оптимальна для участников, поддерживающих долгосрочный бычий тренд золота, но ожидающих отсутствие резких однонаправленных движений вверх.
Запущенный проектом Enhanced продукт PAXG Volatility Income Vault стал первым экземпляром линейки Thesis Vault; его цель — генерировать доход пользователям за счет извлечения пользы из волатильности золота. Решение базируется на токенизированном золоте PAXG, применяя стратегию продажи покрытых колл-опционов, чтобы пользователи получали опционный доход наряду с хранением золотых позиций.
Механизм работы использует систему RFQ (Request for Quotes). В фоновом режиме депонированные средства направляются на пакетные аукционы, где рыночные маркетмейкеры предоставляют котировки, после чего в сети исполняются опционные сделки, а инвесторы получают премии авансом.
Участники могут самостоятельно продавать покрытые колл-опционы на свои активы и гибко настраивать параметры исполнения, включая цену страйка, срок действия и направление. В перспективе данный механизм подлежит масштабированию на иные активы стандарта ERC-20 помимо золота.
Вариант PAXG Vault использует европейский тип опционов, исполняемых исключительно на дату экспирации. Средства блокируются строго в рамках каждого цикла. Инвесторы могут вносить как PAXG, так и USDC, при этом система автоматически конвертирует внесенный USDC в соответствующее количество PAXG.
Циклы настроены дважды в месяц, порядка 26 раз за год. Ожидаемый страйк устанавливается в диапазоне от +3% до +7% к текущей цене золота.
Инвесторы могут выбирать один из двух режимов начисления прибыли: режим сложных процентов автоматически конвертирует полученную премию в USDC обратно в PAXG для реинвестирования и продолжения приумножения капитала в следующем цикле — предпочтителен для долгосрочных холдеров золота. Режим распределения (Income mode) выделяет доход отдельным пулом, откуда пользователи свободно выводят USDC на любой момент — это выгоднее крупным капиталовложениям, ориентированным на получение регулярного кэшфлоу от простаивающего золота.
Этот подход решает центральную задачу старых моделей RWA: трансформация пассивного ончейн-актива в инструмент генерации реальной экономической добавленной стоимости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ChainFeedsxyz







