Возложение вины за упадок криптосообщества на развитие ИИ является формой интеллектуальной лени.
K-образная структура: логика ставок в эпоху крайностей
История — это триумф бескомпромиссности над наивностью.
Думаю, я нашёл ответ. Вопрос звучит так: «Криптовалютная индустрия или рынок токенов полностью утратили базис для капитальной оценки в эпоху, когда RWA всё активнее принимают блокчейн, а стейблкоины уверенно шагают в сторону реального использования в платежах».
На самом деле это странно: блокчейн действительно является будущим финансов, но фокус эпохи сместился в сторону «технологической гонки», и даже если пузырь ИИ лопнет, останутся новые вышки, такие как термоядерный синтез, коммерческая аэрокосмическая отрасль и биомедицина.
Ситуация с блокчейном крайне неловка: у западных аналогов нет восточных ориентиров, что приводит к сбою конкурентного механизма, из-за чего у рынка не хватает импульса для роста, и он превращается либо в поле сброса токенов, либо в арену мемной пустоты.
Мы не можем этого изменить: независимо от того, насколько прекрасны механизмы, они не способны принять суверенные активы, будь то цифровой юань, токенизированные госбонды или акции китайского рынка A, переведённые в блокчейн.
Когда этот момент прояснился, вопрос стал лишь проще: как рынку, обречённому на нишевость, но гарантированному в долгосрочной перспективе, вернуться к рыночной системе оценки стоимости?
Крах среднего класса
Противостояние Востока и Запада, подъём хардтеха.
Это два главных мотива современной криптоиндустрии, точно так же, как финансовый кризис 2008 года выступил акушером биткоина.
В идеальных условиях стейблкоины становятся каналом связи между противостоящими мирами, играя роль, аналогичную евродоллару в период Холодной войны, связывая жёсткие потребности двух блоков.
Сейчас стороны ещё определяют границы, волатильность продлится некоторое время, и можно даже считать, что в итоге стейблкоины станут своего рода заменой китайским акциям, торгующимся за рубежом.
Прежде чем мы достигнем этих границ, предпринимателям и венчурным капиталам всё ещё предстоит работать ради поиска своей ниши и терпеливо ожидать момента, когда им наконец удастся получить право участвовать в игре.
Подъём хардтеха не отнимет ликвидный капитал из криптосообщества; напротив, он создаёт новые объекты для спекуляций. Приписывать дефляцию крипторынка взлёту ИИ — признак умственной лени.
- Потолок криптоиндустрии ограничен: компании с капитализацией до $1 млрд составляют всего 55 единиц, тогда как по всему миру насчитывается 1603 единорога
- Криптоиндустрия скорее напоминает гигантскую систему Alt Pre-IPO: когда нельзя выйти на NASDAQ, можно сначала протестировать воду на Binance
Не стоит поддаваться чувству разочарования в отрасли: переход людей между секторами — норма. Дэн Сун, перебежавшая из Meta в ИИ, ранее была главным катализатором привлечения инвестиций в размере $45 млн для Oasis Labs. Следует рассматривать такие перемещения просто как барометр зрелости определённых направлений.
За пределами токеномических моделей возможны и Pre-IPO раунды, которые могут серьёзно дестабилизировать логику ценообразования офшорных активов. Permissionless-природа также вновь развязывает экономические игры, и это не изоляция, а лишь новая повседневность.
Настоящий кризис скрывается за пределами консенсуса: инновационные плоды криптоиндустрии быстро монополизируются корпорациями, в каждой нише стремительно вырастают одна-две ключевые игроки, после чего путь закрыт.
Binance, функционируя как транзакционный банк, потребовалось 5 лет (2017–2022), чтобы занять первое место в отрасли. Однако я сильно сомневаюсь, что у следующего поколения продуктов останется столько времени на формирование, или же что борьба новых гигантов будет менее ожесточённой.
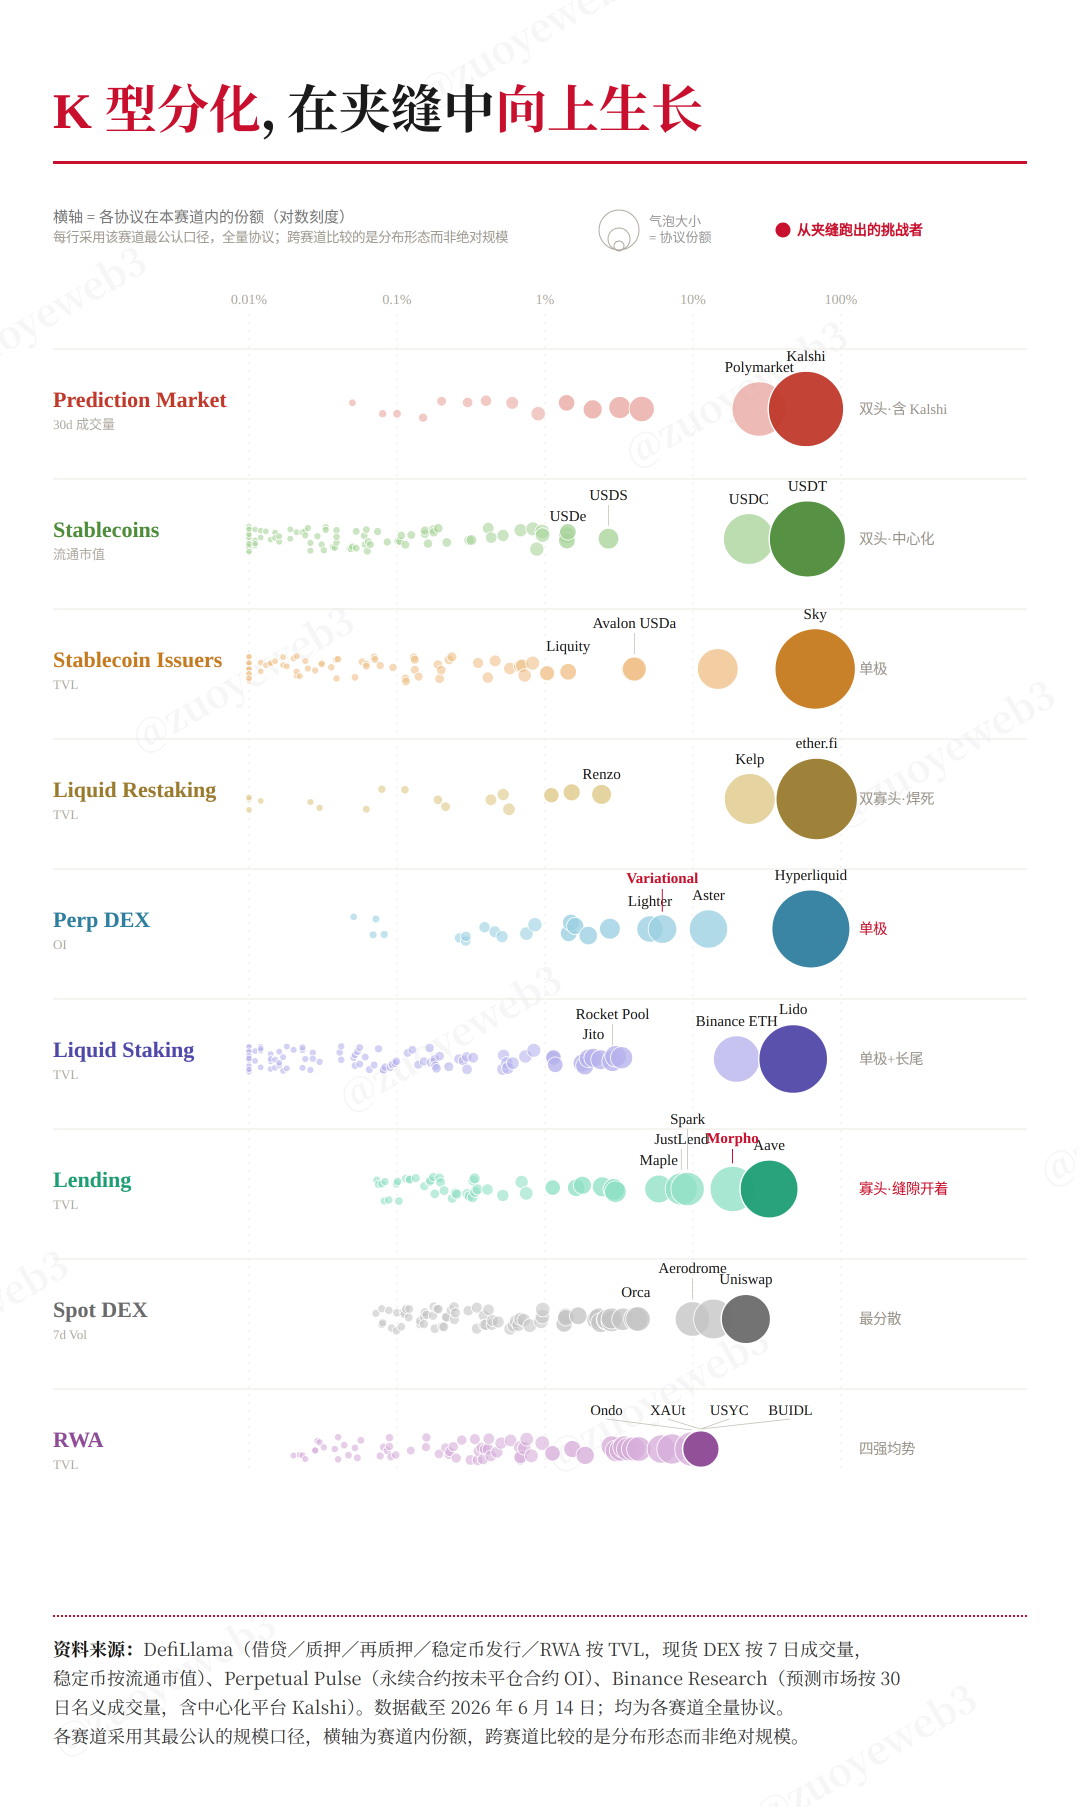
Подпись к изображению: Эпоха K-образной дифференциации
Источник изображения: @zuoyeweb3
Такое происходит не только со старыми нишами, такими как стейблкоины, биржи и кредитование, но и в случае PerpDEX, HIP-3 и рынков прогнозов: здесь темпы выше. TradeXYZ уже завершила битву за HIP-3, а $USDH просуществовала на рынке буквально несколько месяцев.
Криптоиндустрия, будучи сектором виртуальных продуктов, больше не может опираться на собственные активы как на товар: всем приходится искать реальное применение и принимать внешние активы, что парадоксальным образом порождает ещё большую волатильность.
Сама по себе волатильность не страшна, проблема в том, что мы не можем извлекать из неё прибыль: каждая ниша слишком быстро стабилизируется, оставляя частным спекулянтам всё меньше пространства для манёвра.
Более того, в грядущую эпоху практического внедрения ИИ процесс ускорится ещё сильнее. Вспоминая нарратив вокруг Vibe Coding, могу отметить, что наиболее тяжёлый удар по всему человечеству наносится по «среднему классу»:
- Офисные навыки белых воротничков постепенно заменяются агентами
- Технический уровень абстракции SaaS медленно, но верно поглощается большими языковыми моделями
- Компании теряют терпение к обучению сотрудников на стыке начального и высокого уровня компетенций
Все три фактора извлекли преимущественную выгоду из эпохи, однако это также означает бесконечное сжатие дистанции между стартапами и «Mag7». SpaceX потребовалось 24 года, чтобы достичь оценки в $2 трлн, а Anthropic вышла на отметку в $1 трлн всего за 5 лет.
Если углубиться в детали, новым игрокам криптоиндустрии потребуется ещё меньше времени, чтобы войти в клуб компаний с оценкой в $1 млрд, но вам нужно тщательно выбрать новую нишу и быть готовым быстро завершить все конкурентные бои.
Хорошая новость заключается в том, что крах токеномики быстро превратил криптоиндустрию из «технического идеализма» в «финансовый сервис». Тот, кто привлечёт больше капитала, сможет мгновенно заменить ветеранов отрасли.
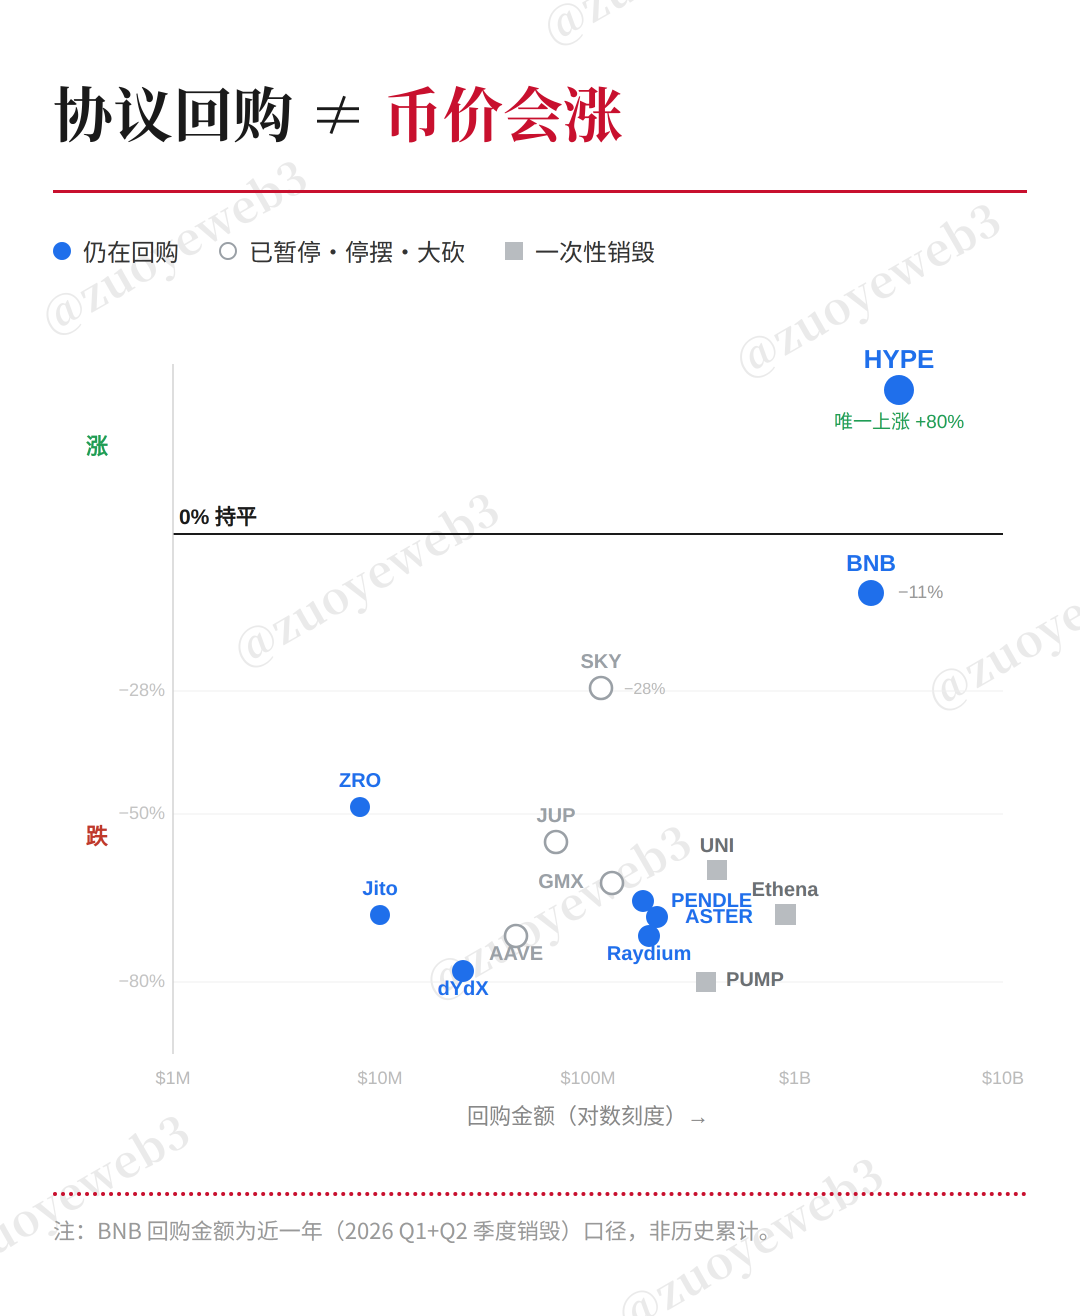
Подпись к изображению: Стагнация цен — это нормальное состояние
Источник данных: @CoinMarketCap
За последний год программы обратного выкупа не смогли остановить повсеместное падение токенной отрасли. Для сравнения: рейты обратных выкупов были фундаментом непрерывного роста американского фондового рынка на протяжении последних трёх десятилетий.
Если открытые заявки на покупку на рынке не убеждают инвесторов удерживать активы, значит, пора кардинально менять его фундаментальные движущие силы.
Что касается источника этих изменений, давайте попробуем спрогнозировать его через призму венчурного капитала.
Верхом на серебряном драконе
Пока Lightspeed Venture Partners приглашала Клер Цао для ведения подкастов, a16z уже трансформировалась в компанию по управлению активами первичного рынка. В первом квартале 2026 года шесть крупнейших американских VC закупили почти 80 % объёма сбора средств, в то время как пять ведущих стартапов, составляющих всего 0,1 %, получили 73 % финансирования, что составило 195,6 млрд долларов.
Расходы компаний в сфере ИИ во многом совпадают с источниками прибыли фермеров аирдропов: все эти деньги принадлежат венчурным фондам. Надеюсь, что в итоге ИИ не превратится в низкопробные аналоги.
На сегодняшний день трудно определить, вызвана ли эта K-образная дифференциация именно развитием ИИ или же она сама становится причиной инвестиционного бума в области капитальных расходов (CapEx) эпохи искусственного интеллекта.
В нашем традиционном представлении венчурный капитал — это ранние, небольшие и экспериментальные ставки на технологии, однако при управлении со стороны таких игроков, как a16z, он превратился в рискованную ставку, где проигрыш недопустим.
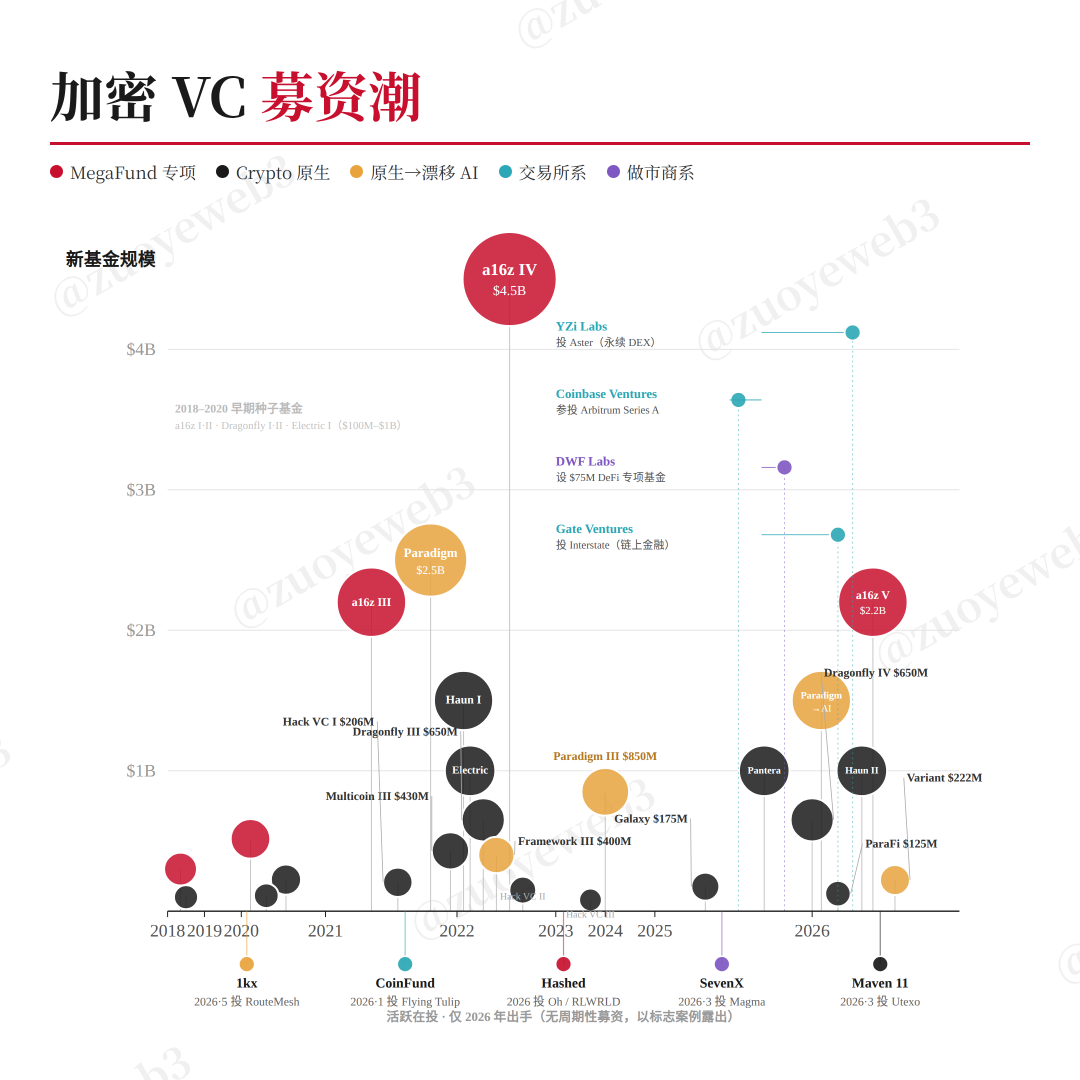
Подпись к изображению: Новые тренды сбора средств
Источник данных: @PitchBook
В таких экстремальных условиях VC, которым удалось успешно собрать средства и разместить их, превратили венчурные инвестиции в финансовые игры пирамидального типа.
Кажущуюся высокую доходность VC необходимо распределять по трём направлениям: выход старых LP через DPI, текущая стоимость портфеля через IRR и доходность сбора средств в виде APY. DPI отражает реальную доходность, а средства новых LP выступают в роли привлечённого капитала TVL.
Мы не можем найти проект следующего спринта для фермеров аирдропов среди раундов финансирования из RootData; более того, невозможно даже точно оценить долю фактически полученных средств по сравнению с объявленной суммой. Вся криптоиндустрия погружена в эру отсутствия сигналов, когда инвестирование невозможно.
Либо им придётся трансформироваться в исследовательские агентства вторичного рынка американских акций, что также станет важнейшим драйвером процессов Pre-IPO и токенизации американской фондовой биржи.
Никто не способен генерировать отраслевые сигналы для входа в инвестиции. Виталик Бузер предложил переосмыслить механизмы DeFi через опционы. Я не берусь судить о правильности или истинности этой идеи, но усложнение самого механизма уже является сигналом.
Однако я могу проследить процесс обрушения сигналов для китайских предпринимателей: волна BTCFi в конце 2024 года заставила множество китайских VC свернуть флаг и окончательно отказаться от выхода, испытывая отчаяние ситуации, когда даже публикация на сомнительных биржах не давала шансов продать активы.
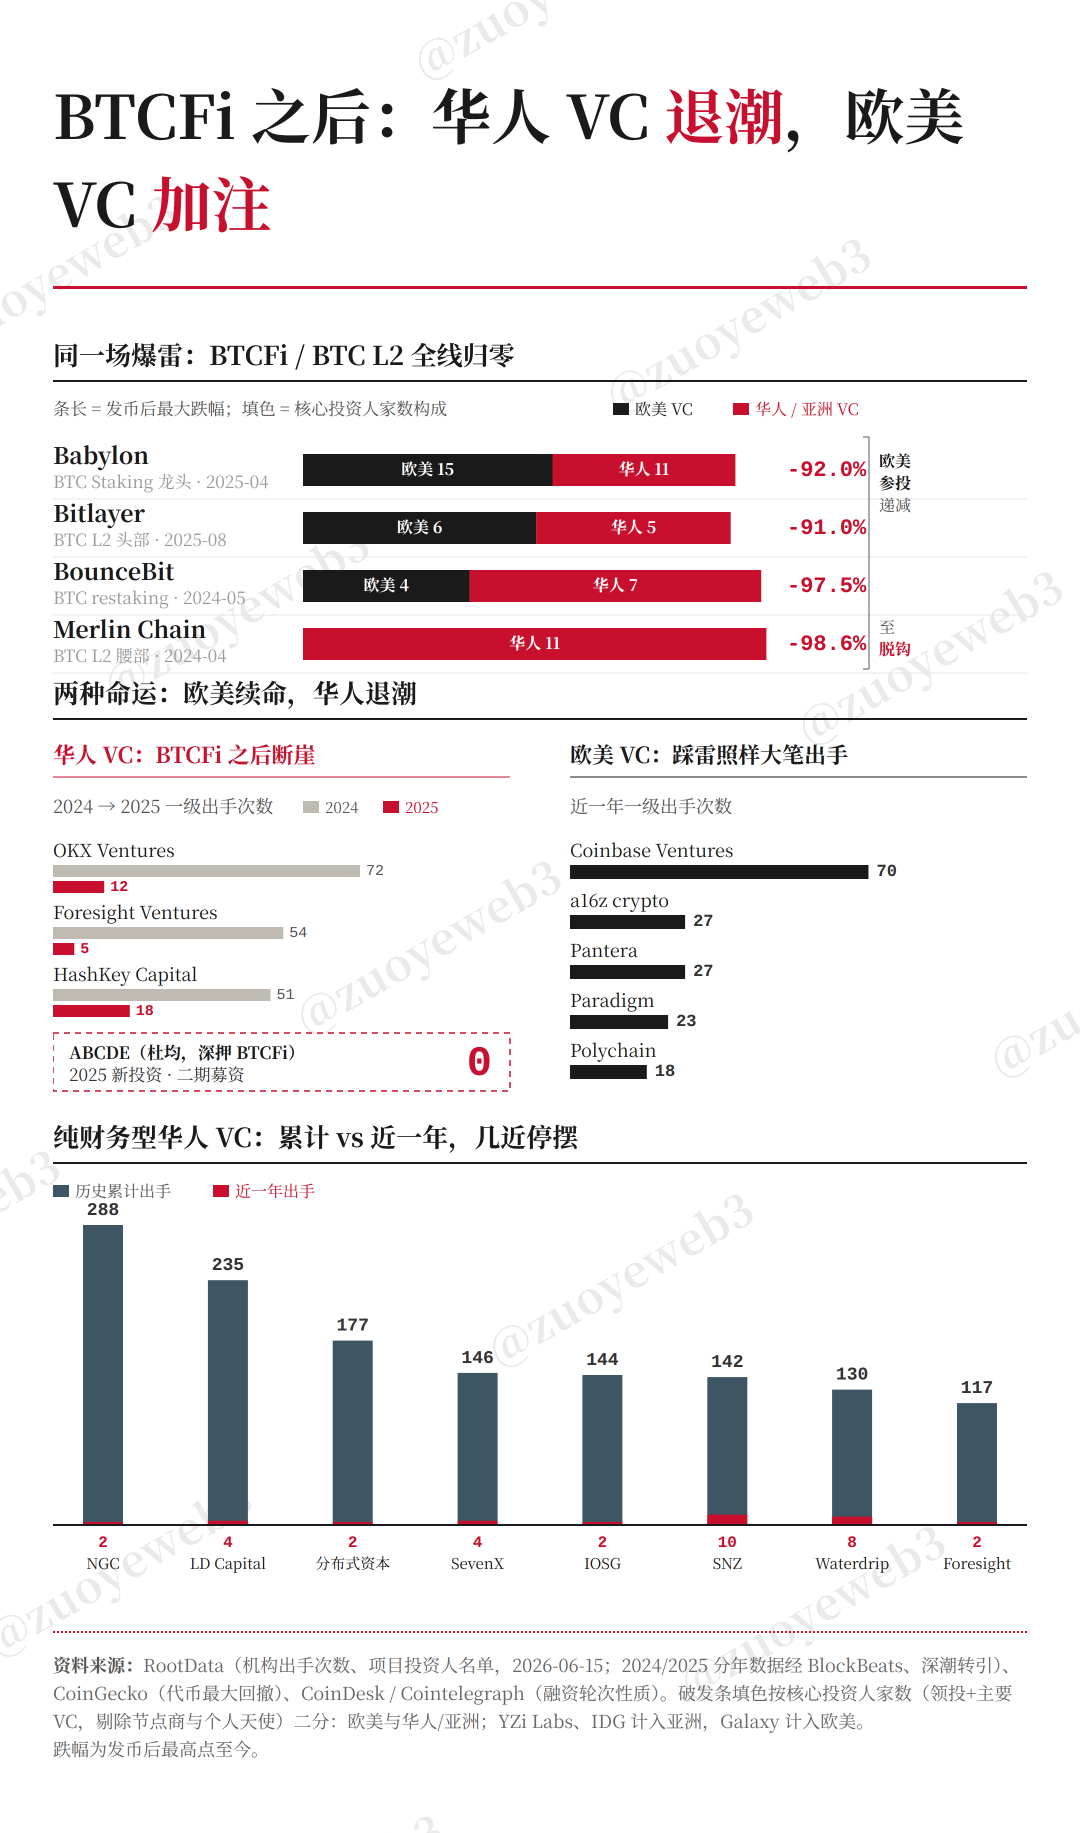
Подпись к изображению: Волна BTCFi сломала китайские VC
Источник изображения: @zuoyeweb3
До этого китайские VC выполняли двойную функцию: поиск проектов и первичное ценообразование. Получив одобрение китайских фондов, проектные команды попадали в поле зрения более крупных или финансово обеспеченных американских VC, получая доступ к оценке на новый уровень.
Однако американские VC, несмотря на череду поражений от решений Layer 2 для Ethereum и Bitcoin, по-прежнему способны благодаря преимуществу капитала зафиксировать за собой право определять цены на стейблкоины и RWA в будущем.
Китайским VC после этого практически перекрыт путь к новому раунду конкуренции на рынках Perp DEX; участвовать остаются лишь венчурные фонды китайских бирж. Но в масштабах всей индустрии китайцы вынуждены закрепиться исключительно в трейдинге, тогда как в более широких финансовых сервисах, таких как платежи (стейблкоины) и RWA, китайские предприниматели и инвесторы сталкиваются с двойными ограничениями на вход.
«Рассказ о водяных marginах» ценен тем, что герои здесь зачастую выбирают путь капитуляции, тогда как главный порок крипторынка заключён в неразрывности его циклов.
Волна агентов уже немного утихла, бум лобстеров сошёл на нет, интерес к Coding-Agent уступил место интересу к аппаратным чипам. Однако обратите внимание на долгосрочный тренд: мы практически не наблюдаем новых прикладных парадигм под эгидой новой технологической волны.
Закон K-образной дифференциации продолжает действовать. Реорганизация и трансформация криптосообщества агентами, скорее всего, произойдёт стремительно: в какой-то горячей точке возникнет новое направление, а победителя определит всего 2–3 месяца.
Если в текущем цикле такого не случится, придётся продолжать ожидание. Как только появится сигнал, инвесторы и предприниматели смогут прочувствовать сверхвысокую скорость оборота капиталов объёмом в $1 млрд, что и остаётся непреходящей привлекательностью криптоиндустрии.
Заключение
Это самое тяжёлое время для предпринимателей: либо полная самостоятельность (Solo), либо тотальная монополия гигантов. Пространство для медленного становления растущих компаний исчезло, превратив время в смертельный рычаг, который необходимо срочно сократить.
Монополизация свидетельствует о зрелости форматов бизнеса. Хотя это сокращает пространство для спекуляций, появляются достаточные резервы для ошибок, позволяющие постоянно рождать новые emerging силы.
Сократим масштаб пространства и времени, вернувшись к обсуждаемой теме: макрополитические изменения и мощный натиск ИИ не уничтожили крипторынок, однако ощущение критического несоответствия текущего положения действительной ценности усиливается с каждым днём.
На уровне личного восприятия структура рынка даёт серьёзный сбой: во всей индустрии наблюдается острый дефицит спроса. От внедрения индексных фьючерсов до собственных финансовых продуктов бирж — никто не заинтересован в долгосрочном удержании активов розничными трейдерами; вместо этого пользователей постоянно «подталкивают» к использованию кредитного плеча.
Это создаёт раскол: избыток выбора заставляет пользователя непрерывно принимать решения без права на передышку, иначе рынок немедленно рухнет.
Рынок остыл, но процессы капитализации ускоряются, а не останавливаются. Сейчас я думаю о том, сможет ли криптоиндустрия сгенерировать следующую волну концентрации доходности x1000.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3