


Академия Huobi | Макроаналитический отчёт по крипторынку: предельное стресс-тестирование в условиях резонанса множества факторов
Резюме
В конце мая — начале июня 2026 г. крипторынок пережил самую резкую распродажу года. Цена биткоина упала более чем на 18 % с максимума в 78 000 долларов США до уровня около 64 000 долларов; эфириум потерял рубеж в 2 000 долларов и опустился до 1 700 долларов. Этот спад не был вызван единичным событием, а стал результатом совокупного воздействия нескольких факторов: обострения геополитической обстановки (кризис в Ормузском проливе с участием Ирана привёл к росту цен на нефть на 6 %), ослабления институциональной веры (Strategy впервые за четыре года продала биткоин), рекордного оттока средств из ETF (11 дней подряд чистый отток составил 3,5 млрд долларов), ужесточения макроэкономической ликвидности (при новом председателе ФРС Уорше вероятность снижения ставок в этом году резко упала до 35 %) и аномальной активности «холодных кошельков» Mt. Gox. Индекс страха и жадности рухнул до 11. В настоящем отчёте анализ проводится по пяти направлениям: геополитика и макроликвидность, сигналы потоков капитала в ETF, структурные противоречия рынка, разрывы в повествовательных нарративах и поворотный момент в регулировании — с целью предоставить долгосрочную перспективу, проникающую сквозь краткосрочную панику.
I. Геополитика и макроликвидность: первое крупное испытание рынка в эпоху Уорша
22 мая Кевин Уорш официально вступил в должность 11-го председателя Федеральной резервной системы (ФРС) с результатом голосования 54:45, сменив Пауэлла, чей срок полномочий истёк. Этот бывший член Совета управляющих ФРС, работавший в период финансового кризиса 2008 г., сразу же дал чёткие «ястребиные» сигналы: публично назвал денежно-кредитную политику 2020–2022 гг. «одной из самых серьёзных стратегических ошибок в постволкеровскую эпоху» и прямо заявил, что приоритетом станет ускорение свёртки баланса. Согласно данным CME FedWatch, вероятность снижения ставки на заседании FOMC 17 июня упала с 55 % в апреле до 23 %, а вероятность того, что снижение ставок в этом году вообще не состоится, выросла до 65 %. Процентная ставка по федеральным фондам закреплена в диапазоне 3,50–3,75 %, а доходность 10-летних казначейских облигаций США в мае сохранялась в интервале 4,35–4,55 %, оказывая постоянное давление на оценку рисковых активов.
Ещё более важным является то, что инфляция в США демонстрирует значительно большую «клейкость», чем ожидалось. Годовой рост общего индекса потребительских цен (CPI) достиг 3,8 %, а базовая инфляция остаётся далеко выше целевого показателя в 2 %. На слушаниях по его утверждении Уорш прямо объявил, что главный фокус политики будет сосредоточен на устойчивости инфляции, а не на слабом улучшении ситуации на рынке труда. Даже если пятничный отчёт по занятости за май оказался неожиданно слабым, ФРС вряд ли изменит курс в сторону смягчения. В этих условиях внешняя ликвидность для крипторынка переходит от «умеренного встречного ветра» к «значительному встречному ветру». Кроме того, угроза Ирана закрыть Ормузский пролив привела к однодневному скачку цен на нефть почти на 6 %: цена фьючерсов WTI достигла 92,54 доллара, а Brent — 94,98 доллара. Рост энергетических издержек ещё больше сужает пространство для снижения ставок. В ходе первого крупного рыночного испытания эпохи Уорша криптоактивы столкнулись с четырьмя одновременно действующими негативными факторами: высокой процентной ставкой, ускоренной свёрткой баланса, упорной инфляцией и ростом премии за геополитические риски.
Тем не менее в более длительной перспективе нынешние макроэкономические трудности не являются безвыходными. 16–17 июня FOMC опубликует обновлённую «точечную диаграмму» с прогнозируемой траекторией ставок до 2028 г. Если медианное значение будет скорректировано с «одного снижения» до «отсутствия снижений в течение всего года», рынок может отреагировать крайне резко в краткосрочной перспективе, однако после концентрированного выхода всех отклонений от ожиданий макроэкономическая неопределённость временно снизится. Для крипторынка переход от «высокой степени неопределённости» к «определённому ужесточению» в краткосрочной перспективе создаёт давление, но в среднесрочной и долгосрочной перспективе способствует повторному распределению капитала в рамках более чётких ориентиров по ставкам. Исторически последнее повышение ставок в цикле ужесточения 2018 г. даже спровоцировало краткосрочный отскок рисковых активов — этот опыт заслуживает внимания.
II. Сигнальное значение потоков капитала в ETF: отток в 3,5 млрд долларов — это отступление или тактическая перегруппировка?
Наиболее прямым источником давления на рынок в ходе этого спада стали наличные ETF. По состоянию на 2 июня американские наличные BTC-ETF зарегистрировали 11 дней подряд чистый отток, в общей сложности около 3,5 млрд долларов США, установив новый рекорд по продолжительности непрерывного оттока с момента их запуска в январе 2024 г. За три недели совокупный отток средств из BTC-ETF превысил 4,21 млрд долларов, а совокупные активы под управлением (AUM) упали с 104 млрд до 94 млрд долларов. Показатели ETH-ETF также демонстрируют отток: за тот же период чистый отток составил не менее 241 млн долларов, а за три недели — более 712 млн долларов. Особенно примечательно, что впервые за весь 2026 г. совокупный годовой чистый приток средств в ETF стал отрицательным — таким образом, самый мощный драйвер покупок, функционировавший с 2024 г., окончательно исчерпал свой потенциал и начал работать в обратном направлении.
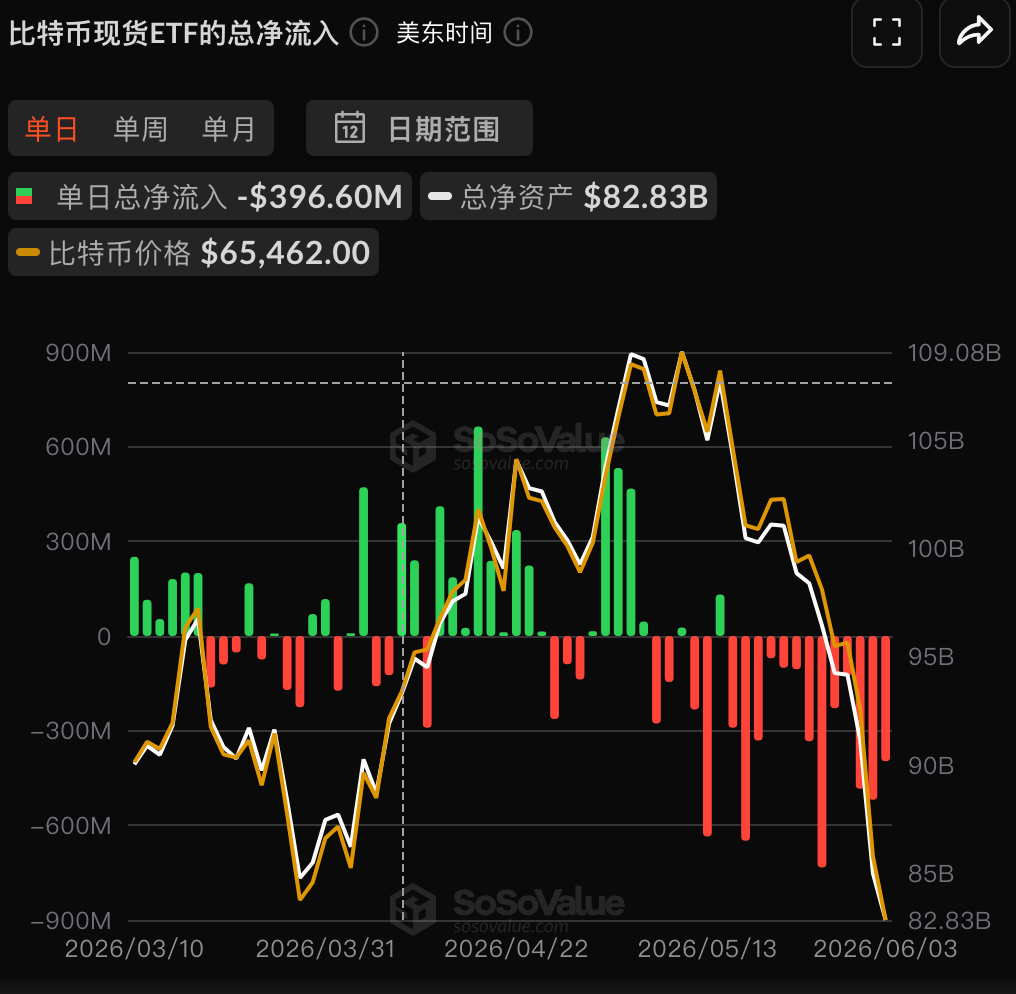
Однако детальный анализ структуры оттока из ETF показывает, что реальность гораздо тоньше, чем кажутся поверхностные цифры. CoinShares и Galaxy связывают текущий отток с тремя факторами: геополитической напряжённостью (конфликт между США и Ираном), перетоком капитала из крипторынка в акции компаний, связанных с ИИ и полупроводниками (после анонса NVDA на Computex процессора RTX Spark акции компании выросли более чем на 6 % за день, а Marvell в предварительной торговле подскочила более чем на 12 % после публичной поддержки со стороны Дженсена Хуанга), а также ослаблением импульса новых покупок со стороны Strategy. Примечательно, что количество акций ETF не сократилось параллельно с оттоком средств — это говорит о том, что институты не «ликвидируют позиции полностью», а лишь «осуществляют тактическое снижение позиций». Например, IBIT от BlackRock однажды зафиксировала отток в 528 млн долларов, однако её AUM остаётся лидером среди всех BTC-ETF, а генеральный директор BlackRock недавно публично заявил, что «биткоин может достичь 700 000 долларов за единицу», подтверждая неизменность долгосрочной стратегической оценки со стороны институтов.
С исторической точки зрения резкие краткосрочные колебания потоков капитала в ETF не являются уникальными для крипторынка. В апреле 2024 г. BTC-ETF также пережили непрерывный отток примерно на 1,2 млрд долларов, однако в течение трёх месяцев биткоин откатился от минимума и достиг новых максимумов. Текущий отток в 3,5 млрд долларов выглядит впечатляюще по абсолютной величине, однако он составляет лишь около 3,7 % от совокупных AUM BTC-ETF, превышающих 94 млрд долларов. Последний исследовательский отчёт Standard Chartered сохраняет долгосрочный оптимистический прогноз по цифровым активам и предсказывает, что эфириум достигнет 40 000 долларов к 2030 г. В совокупности текущий отток из ETF скорее следует рассматривать как «тактическую перегруппировку», а не как «стратегическое отступление»: после того как капитал переместится в тематику ИИ и её оценка полностью отразит все ожидания, а крипторынок пройдёт достаточную коррекцию, существуют все основания ожидать обратного притока капитала.
III. Внутренние структурные противоречия рынка: фундаментальные показатели растут, а цена падает
Если судить только по ончейн-данным, фундаментальные показатели крипторынка никогда не были столь сильными. Общая вычислительная мощность сети биткоина в 2026 г. достигла исторического максимума благодаря появлению нового поколения ASIC-майнеров с повышенной энергоэффективностью и продолжающейся институционализации майнинга. Одновременно совокупная рыночная капитализация стейблкоинов достигла 325,4 млрд долларов (USDT — 187,9 млрд, USDC — 75,9 млрд), увеличившись на 37,9 % с апреля 2025 г. Вычислительная мощность отражает долгосрочную уверенность в базовой инфраструктуре, а капитализация стейблкоинов — степень ликвидности в сети. Оба этих показателя находятся на исторических максимумах, что резко контрастирует с падением цены биткоина с максимума на 34 %.
Причин «расхождения» между фундаментальными показателями и ценой несколько. Во-первых, краткосрочное ценообразование биткоина уже перешло от ончейн-инвесторов к макроторговцам. 90-дневная скользящая корреляция BTC с индексом NASDAQ остаётся в диапазоне 0,6–0,7, что делает его «высокобета технологическим акционерным активом» гораздо в большей степени, чем «цифровым золотом». Это означает, что при сокращении рисковых позиций макроинвесторов из-за роста процентных ставок BTC становится первым активом, подлежащим продаже. Во-вторых, фьючерсное плечо усиливает давление продаж: после пробоя уровня 70 000 долларов произошло массовое принудительное закрытие длинных позиций, в результате чего за 24 часа по всему миру было ликвидировано 1,624 млрд долларов — новый максимум с февраля. При этом объём незакрытых контрактов остаётся на уровне выше 52 млрд долларов, а процесс деареваживания, возможно, ещё не завершён. Наконец, эфириум сталкивается со структурными проблемами: Solana последовательно отнимает у него долю рынка в сфере DeFi и DEX, фрагментация L2-решений затрудняет понимание механизмов захвата стоимости ETH, а приток средств в ETH-ETF существенно отстаёт от BTC-ETF.
Однако с циклической точки зрения этот резкий спад происходит именно на фоне постоянного улучшения сетевых фундаментальных показателей, и такое «расхождение» уже неоднократно наблюдалось в истории крипторынка, часто формируя окно возможностей для среднесрочных инвестиций. В бычьем цикле 2017 г. BTC пережил пять коррекций более чем на 30 %, в 2021 г. — три. Коррекция на 34 % в текущем цикле не выходит за рамки исторической нормы, а цена BTC всё ещё на 330 % выше минимума 2022 г. Когда рынок находится в состоянии крайней паники (индекс страха и жадности — всего 11), а ончейн-фундаментальные показатели продолжают улучшаться, исторические данные свидетельствуют о высокой доходности в последующие 12 месяцев: после экстремального страха в сентябре 2023 г. — +80 %, в августе 2024 г. — +120 %, в ноябре 2022 г. — +190 %. Хотя прошлые результаты не гарантируют будущих, они указывают на то, что сохранение внимания на долгосрочных фундаментальных показателях в условиях паники — важнейший способ выявить структурные точки входа.
IV. Первая продажа BTC компанией Strategy: буря в чашке чая и восстановление повествовательного нарратива
1 июня документ SEC вызвал небольшое землетрясение на крипторынке. Strategy продала 32 биткоина в период с 26 по 31 мая по средней цене около 77 135 долларов, получив около 2,5 млн долларов США для выплаты дивидендов по привилегированным акциям STRC. Эта сделка составила лишь около 0,004 % от совокупного холдинга Strategy и по объёму даже не сравнима с ежедневным объёмом торгов её акциями — однако она взорвала рынок из-за одного ключевого факта: это первая чистая продажа биткоина Strategy за 41 месяц, начиная с августа 2022 г. В криптонаративе Сэйлор и возглавляемая им Strategy всегда играли роль «последнего HODLера», а лозунг «мы никогда не будем продавать биткоин» долгое время служил одной из основных опор рыночной веры. Когда эта опора получила первую трещину, акции MSTR упали на 11 % за два дня, а цена BTC резко снизилась до 64 000 долларов.
Хладнокровный анализ этого события требует чёткого различения между «повествовательным шоком» и «изменением фундаментальных показателей». 32 BTC — это капля в море по сравнению с совокупным холдингом Strategy более чем в 500 000 BTC, а цель продажи была чётко обозначена — выплата дивидендов по привилегированным акциям, что является стандартной корпоративной финансовой операцией и не имеет никакого отношения к медвежьему взгляду на биткоин. С точки зрения налогового планирования, небольшое сокращение позиции на уровне 77 135 долларов для фиксации налоговых вычетов также вполне логично. Однако в ходе текущего спада индекс страха и жадности упал с 30 до 11, и восприимчивость инвесторов к риску достигла экстремально уязвимого состояния. В такой обстановке даже микроскопическая трещина в «символе веры» многократно усиливается эмоциональным усилителем, и её влияние становится намного больше, чем реальная значимость самого события.
V. Закон CLARITY и поворотный момент в регулировании: крупнейший «ещё не учтённый рынком» катализатор года
На фоне множества негативных факторов в Вашингтоне активно продвигается один потенциально недооценённый рынком положительный фактор. 15 мая закон CLARITY прошёл ключевое голосование в Комитете сената по банковским вопросам и теперь направлен на голосование в полном составе сената. Этот закон рассматривается как «конституционный документ» регуляторной рамки для индустрии цифровых активов в США — впервые на федеральном уровне он устанавливает чёткие границы регулирования цифровых активов, определяет разделение компетенций между SEC и CFTC и предлагает системную правовую основу для выпуска стейблкоинов, регистрации криптобирж и формирования рыночной структуры. Ранее закон был одобрен Палатой представителей с подавляющим преимуществом — 294 голоса «за» против 134 «против», а межпартийная поддержка оказалась выше ожиданий. Голосование в полном составе сената, скорее всего, состоится в июне.
Стратегическое значение закона CLARITY для крипторынка невозможно переоценить. Главная неопределённость, с которой сталкивается индустрия сегодня, — это не технические или спросовые проблемы, а отсутствие чёткой регуляторной рамки. США, как крупнейший мировой рынок капитала, долгое время создавали серьёзные препятствия для институциональных инвесторов из-за регуляторной неопределённости: пенсионные фонды, благотворительные фонды и страховые компании проявляют осторожность в размещении средств в криптоактивах в значительной степени из-за отсутствия чёткого пути соответствия требованиям. После принятия закона эта неопределённость будет устранена в корне: доверие к наличным ETF как к инструменту регулируемых инвестиций возрастёт, что привлечёт ранее нерешительных консервативных институтов; экосистема стейблкоинов объёмом 325,4 млрд долларов получит легальное основание для операций; сигнал США от «неопределённого отторжения» к «чёткому принятию» окажет глобальный эффект.
Примечательно, что в ходе текущей панической распродажи продвижение закона CLARITY, похоже, вообще не нашло отражения в рыночных ценах. Путь падения BTC с 78 000 до 64 000 долларов практически не содержит признаков коррекции в расчёте на прогресс в принятии закона. Такое явление, когда «политические позитивные факторы поглощаются эмоциями», не редкость в условиях крайней рыночной паники, однако оно также означает, что при восстановлении рыночных настроений и официальном принятии закона этот катализатор сможет реализовать весь свой положительный потенциал на ценовом уровне, где практически не существует никаких ожиданий. Для инвесторов со среднесрочной и долгосрочной перспективой выявление «ещё не учтённых рынком» структурных позитивных факторов — это проверенная историей стратегия распределения капитала. Конечно, окончательный исход принятия закона остаётся неопределённым: противодействие банковских лоббистов по отдельным статьям, точные сроки голосования в сенате и готовность президента подписать закон требуют постоянного наблюдения.
VI. Заключение: выявление неизменности долгосрочного нарратива в условиях паники
Обозревая крипторынок в начале июня 2026 г., мы видим сложную картину, в которой «краткосрочная паника» соседствует с «улучшением долгосрочных фундаментальных показателей». По ценовым показателям: BTC упал с 78 000 до 64 000 долларов, ETH пробил уровень 2 000 долларов, индекс страха и жадности — 11, что указывает на экстремальный страх. По движущим факторам: обострение геополитической обстановки, ужесточение макроэкономической политики, рекордный отток из ETF (3,5 млрд долларов за 11 дней), разрыв в повествовательном нарративе (первая продажа BTC Strategy) и аномальная активность в сети (перемещение 739 млн долларов с «холодных кошельков» Mt. Gox) — пять негативных факторов, действующих в унисон, причём их плотность крайне редка. По структурным показателям: ликвидация за 24 часа — 1,624 млрд долларов, объём незакрытых контрактов остаётся выше 52 млрд долларов — процесс деареваживания, вероятно, ещё не завершён.
Однако базовый нарратив крипторынка принципиально не изменился. Децентрализация, цифровой суверенитет, хранение стоимости — эти ключевые логические основы долгосрочной ценности криптоактивов остаются неизменными как при цене BTC в 100 000 долларов, так и при 64 000 долларов. Ценовые колебания меняют лишь краткосрочные настроения, но не безопасность базового протокола. Исторический максимум общей вычислительной мощности, капитализация стейблкоинов в 325,4 млрд долларов (+37,9 % в годовом выражении), неуклонное продвижение закона CLARITY — все эти структурные улучшения накапливаются в темпе, незаметном для паникующего рынка. История неоднократно показывала, что экстремальные зоны страха (индекс страха и жадности < 25) для инвесторов со среднесрочной и долгосрочной перспективой часто становятся окнами возможностей для противоположных действий, хотя прошлые результаты, разумеется, не гарантируют будущей доходности.
В ближайшие месяцы траектория развития крипторынка будет определяться тремя ключевыми переменными. Базовый сценарий (вероятность около 50 %): BTC будет консолидироваться в диапазоне 60 000–68 000 долларов в течение 2–4 недель, после чего, дождавшись отчёта по занятости и публикации «точечной диаграммы» FOMC, вернётся к уровню 70 000–75 000 долларов. Оптимистичный сценарий (около 25 %): закон CLARITY будет принят в июне, что в сочетании с возвратом капитала в ETF и ослаблением геополитической напряжённости приведёт к V-образному отскоку BTC и повторной попытке преодолеть прежний максимум выше 78 000 долларов. Пессимистичный сценарий (около 25 %): неожиданно сильные данные по занятости повысят ожидания роста ставок, эскалация конфликта с Ираном подтолкнёт нефть выше 100 долларов, и глобальные рисковые активы будут испытывать давление одновременно — в этом случае BTC может опуститься до 52 000–56 000 долларов. Однако даже в самом пессимистичном сценарии цена BTC останется выше минимума 2022 г. более чем на 260 % — долгосрочный восходящий тренд ничуть не нарушен.
В совокупности текущее состояние крипторынка соответствует типичной циклической коррекции в рамках бычьего рынка. Паника — это нормальная часть рыночного механизма: она сжимает оценки, ликвидирует чрезмерное плечо и позволяет отделить спекулянтов от долгосрочных холдеров. Для студентов Академии Huobi и широкого круга инвесторов сейчас наиболее важно не поддаться эмоциям и не принимать иррациональных решений, а вернуться к фундаментальным показателям — проанализировать динамику вычислительной мощности, рост стейблкоинов, развитие регулирования и реальное внедрение децентрализованных технологий. Падение цены на 34 % не означает падения стоимости на 34 %. Если базовый нарратив крипторынка не изменился, наиболее адекватной стратегией ответа не является паническое бегство, а сохранение рациональности в условиях страха и удержание долгосрочной перспективы в условиях волатильности. Как гласит старая уолл-стритовская поговорка: «Бычьи рынки рождаются в пессимизме, растут в сомнениях, созревают в оптимизме и умирают в эйфории». Возможно, именно текущая экстремальная паника и является отправной точкой для нового этапа долгосрочных инвестиций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy







