Академия Huobi | Глубокий аналитический отчет TradFi: Волна интеграции криптовалют и традиционных финансов
Резюме
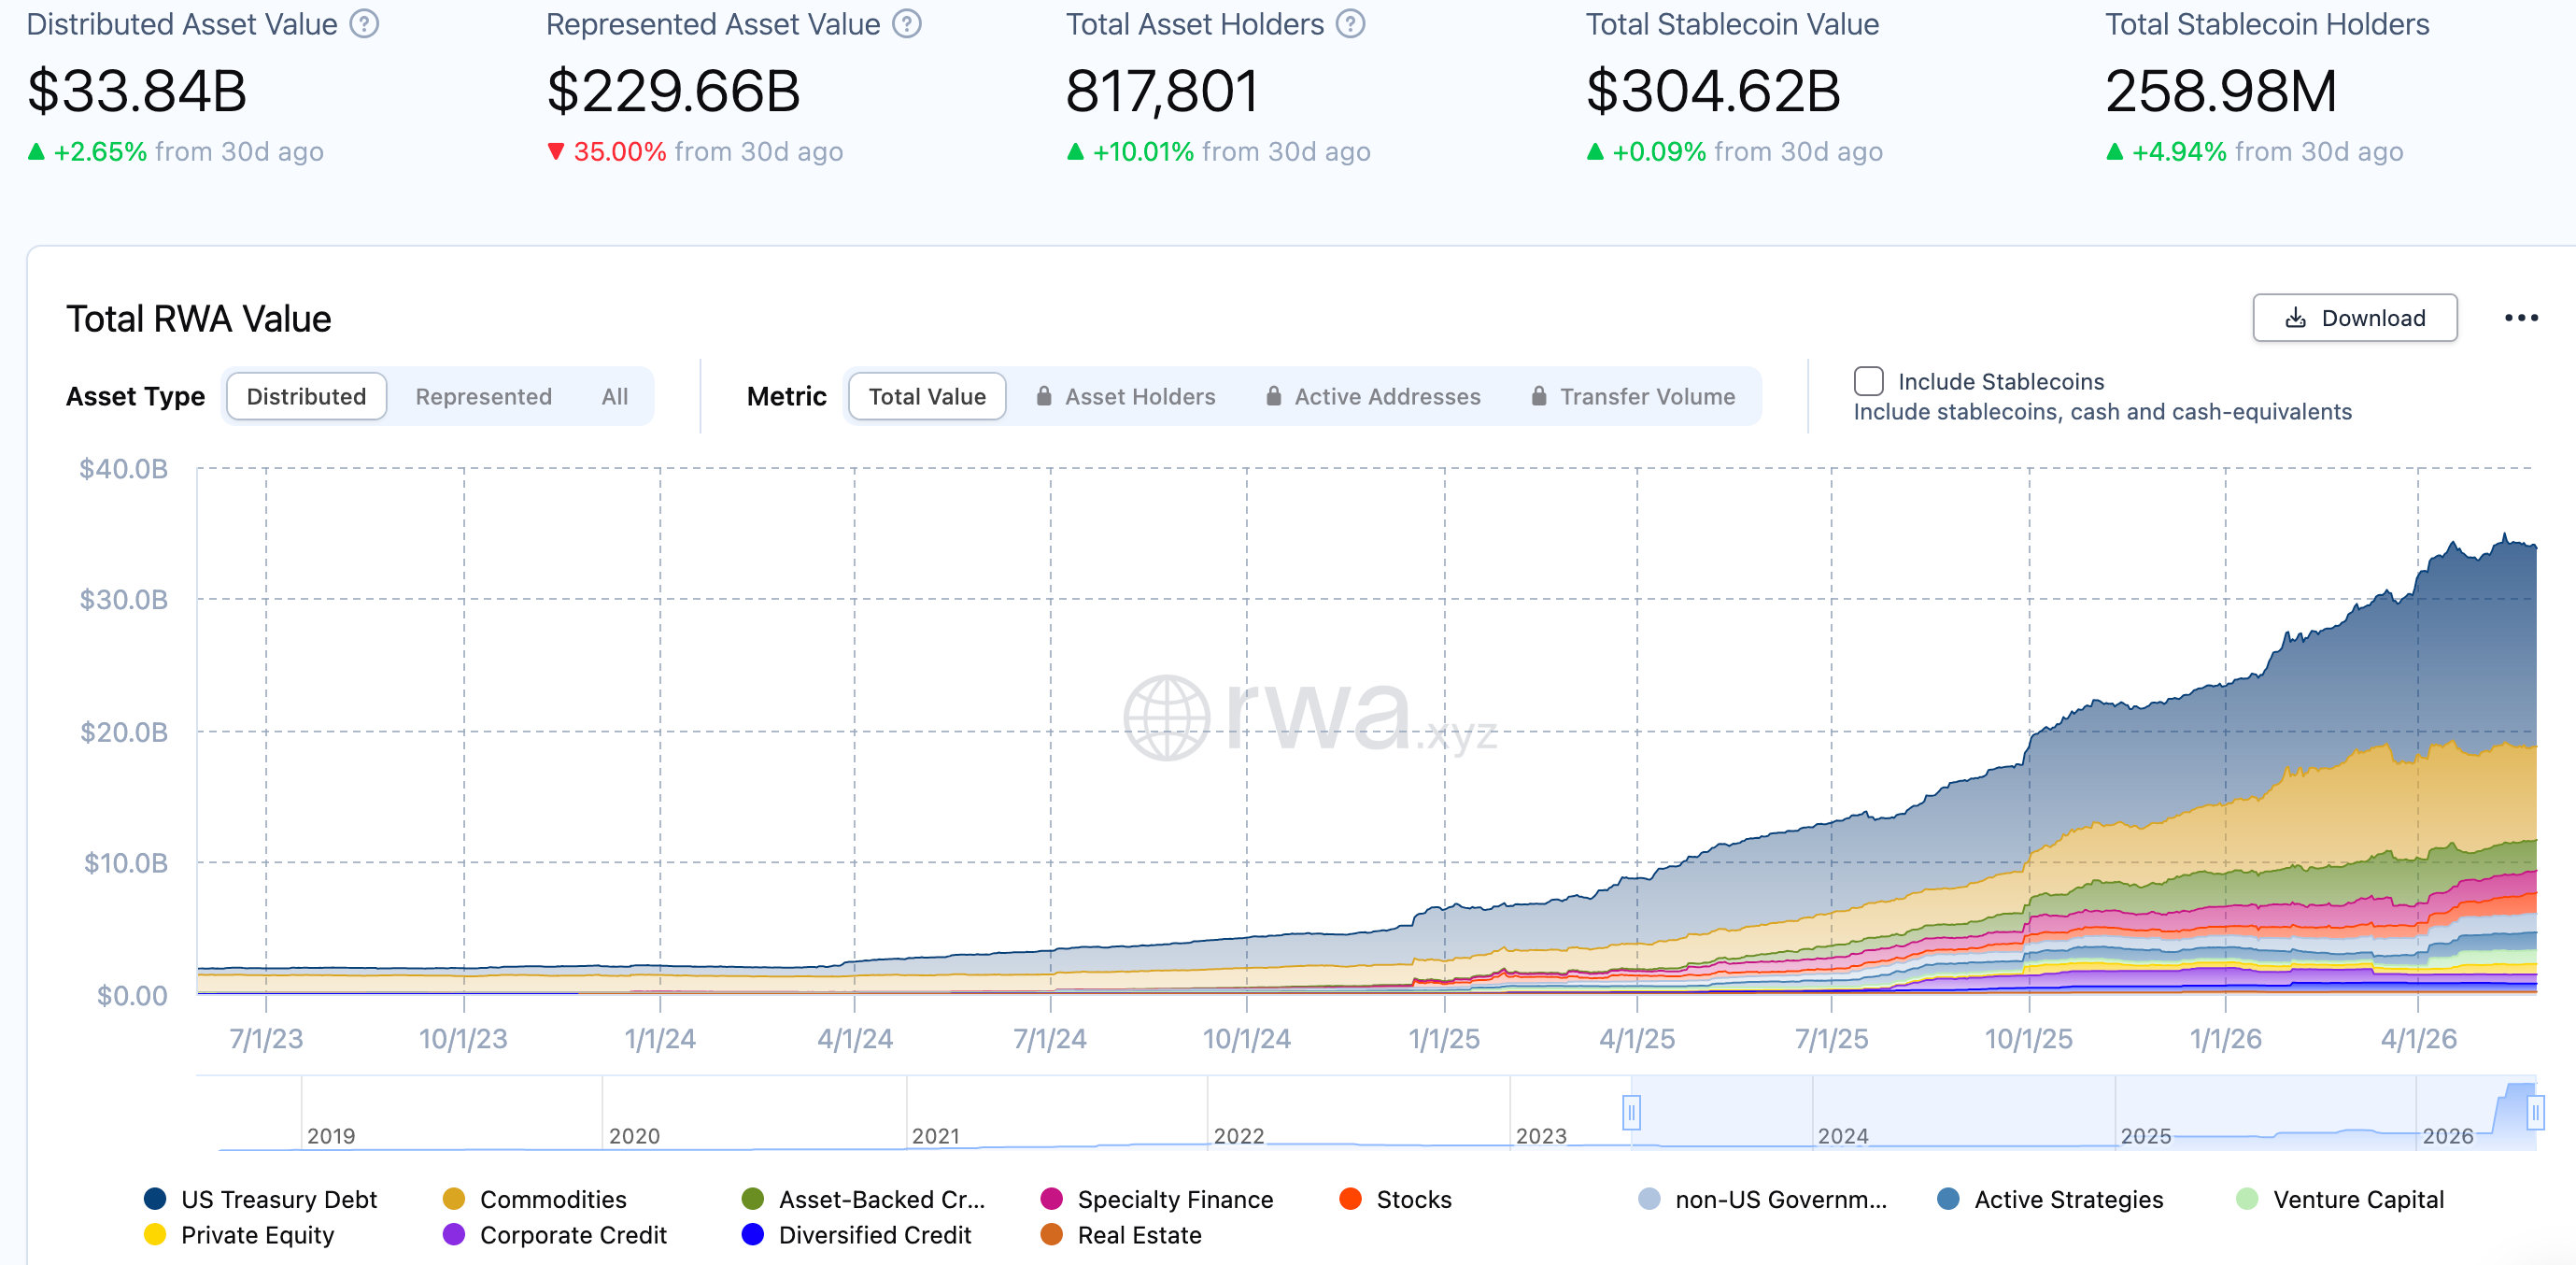
В 2026 году криптоиндустрия переживает глубокую трансформацию инфраструктурного уровня: активы традиционных финансовых систем (TradFi) мигрируют на блокчейн беспрецедентными темпами. Согласно отчёту CoinGecko за первый квартал 2026 года, совокупная заблокированная стоимость токенизированных реальных активов (RWA) превысила 31 млрд долларов США — рост почти в четыре раза по сравнению с 7,8 млрд долларов США в начале 2025 года; рыночная капитализация RWA достигла 19,3 млрд долларов США. При этом рыночная капитализация токенизированных акций выросла с 2 млн до 486 млн долларов США; объём спотовых торгов за первый квартал составил 15,1 млрд долларов США — за один квартал он превысил совокупный объём торгов за второе полугодие 2025 года. Объём торгов RWA-перпетуалами в первом квартале 2026 года достиг 524,8 млрд долларов США, значительно превысив показатель за весь 2025 год — 313 млрд долларов США. Параллельно фонд BlackRock BUIDL достиг объёма активов под управлением (AUM) в 2,3 млрд долларов США и подал заявку на регистрацию двух новых токенизированных фондов, что знаменует переход стратегии токенизации крупнейшей в мире управляющей компании от пилотных проектов к формированию полноценного семейства продуктов. HTX, как ключевой участник рынка криптобирж, официально запустил в 2026 году перпетуальные контракты на такие активы TradFi, как NVDA, AAPL, MSFT, META и SPY, открыв пользователям крипторынка круглосуточный (7×24) доступ к торговле основными активами американского фондового рынка. По прогнозу Boston Consulting Group (BCG), к 2030 году глобальный объём токенизированных активов может достичь 16 трлн долларов США; McKinsey даёт более консервативную оценку — около 2 трлн долларов США. Таким образом, перевод активов TradFi на блокчейн уже не является «будущей повествовательной концепцией», а представляет собой структурные изменения, происходящие прямо сейчас; криптобиржи эволюционируют из платформ исключительно для торговли криптоактивами в «инфраструктуру для торговли всеми классами активов».
I. Определение TradFi и логика эволюции криптомира
TradFi (Traditional Finance — традиционные финансы) в криптоконтексте обозначает введение традиционных финансовых активов — акций, облигаций, сырьевых товаров, валют, ETF и др. — в крипторынок посредством токенизации или создания синтетических активов. Эта концепция возникла не в 2026 году, но прошла три принципиально разных этапа развития. Первый этап — «экспериментальный период синтетических активов» (2020–2022 гг.). В то время протоколы Mirror Protocol и Synthetix первыми запустили синтетические акции США в блокчейне, а FTX и Binance начали предлагать услуги торговли токенизированными акциями через партнёрства с лицензированными брокерами. Однако крах FTX в 2022 году в сочетании с ужесточением мирового регулирования крипторынка вынудил большинство операторов токенизированных акций прекратить свою деятельность — этот этап завершился отраслевой чисткой. Второй этап — «период гособлигаций» (2023–2024 гг.). На фоне агрессивного повышения процентных ставок Федеральной резервной системой США протоколы DeFi, такие как MakerDAO, начали использовать американские государственные облигации в качестве базовых RWA-активов. В марте 2024 года BlackRock запустил фонд BUIDL с первоначальным капиталом в 100 млн долларов США, который за несколько месяцев преодолел рубеж в 1 млрд долларов США, что знаменовало официальное вхождение вектора токенизации со стороны ведущих Уолл-стритских игроков.
Третий этап — «ускоренный период полномасштабной токенизации всех активов», продолжающийся с второй половины 2025 года по настоящее время. Токенизированные акции вновь вступили в фазу роста: MyStonks завершила процесс регистрации в соответствии с требованиями STO (Security Token Offering) в США; Backed Finance выпустила xStocks — реальными активами обеспеченные акции — на девяти различных блокчейнах; традиционные депозитарии, такие как Fidelity и Swiss Bank, начали участвовать в экосистеме. Что ещё важнее, криптобиржи больше не ограничиваются простым листингом токенизированных активов, а напрямую запускают перпетуальные контракты на активы TradFi, вводя акции США, золото, гособлигации и другие традиционные активы в круглосуточную (7×24) экосистему цепочечных деривативов. HTX, как опытная площадка криптоиндустрии, первой начала развивать линейку перпетуальных контрактов на активы TradFi, используя ключевые акции США — NVDA, AAPL, MSFT, META и SPY — в качестве отправной точки и предоставляя пользователям возможность торговать глобальными ключевыми активами, не покидая цепочечную экосистему. Внутренняя логика этой эволюции заключается в следующем: крипторынку необходимы новые источники капитала и пользовательской аудитории, а традиционные финансовые активы представляют собой наиболее эффективный «мост» к глобальному рынку акций объёмом 75 трлн долларов США и рынку облигаций объёмом 130 трлн долларов США. Для HTX внедрение активов TradFi означает стратегическое обновление от крипто-нативной платформы до универсальной торговой площадки для всех классов активов.
II. Рыночная структура и конкурентная среда
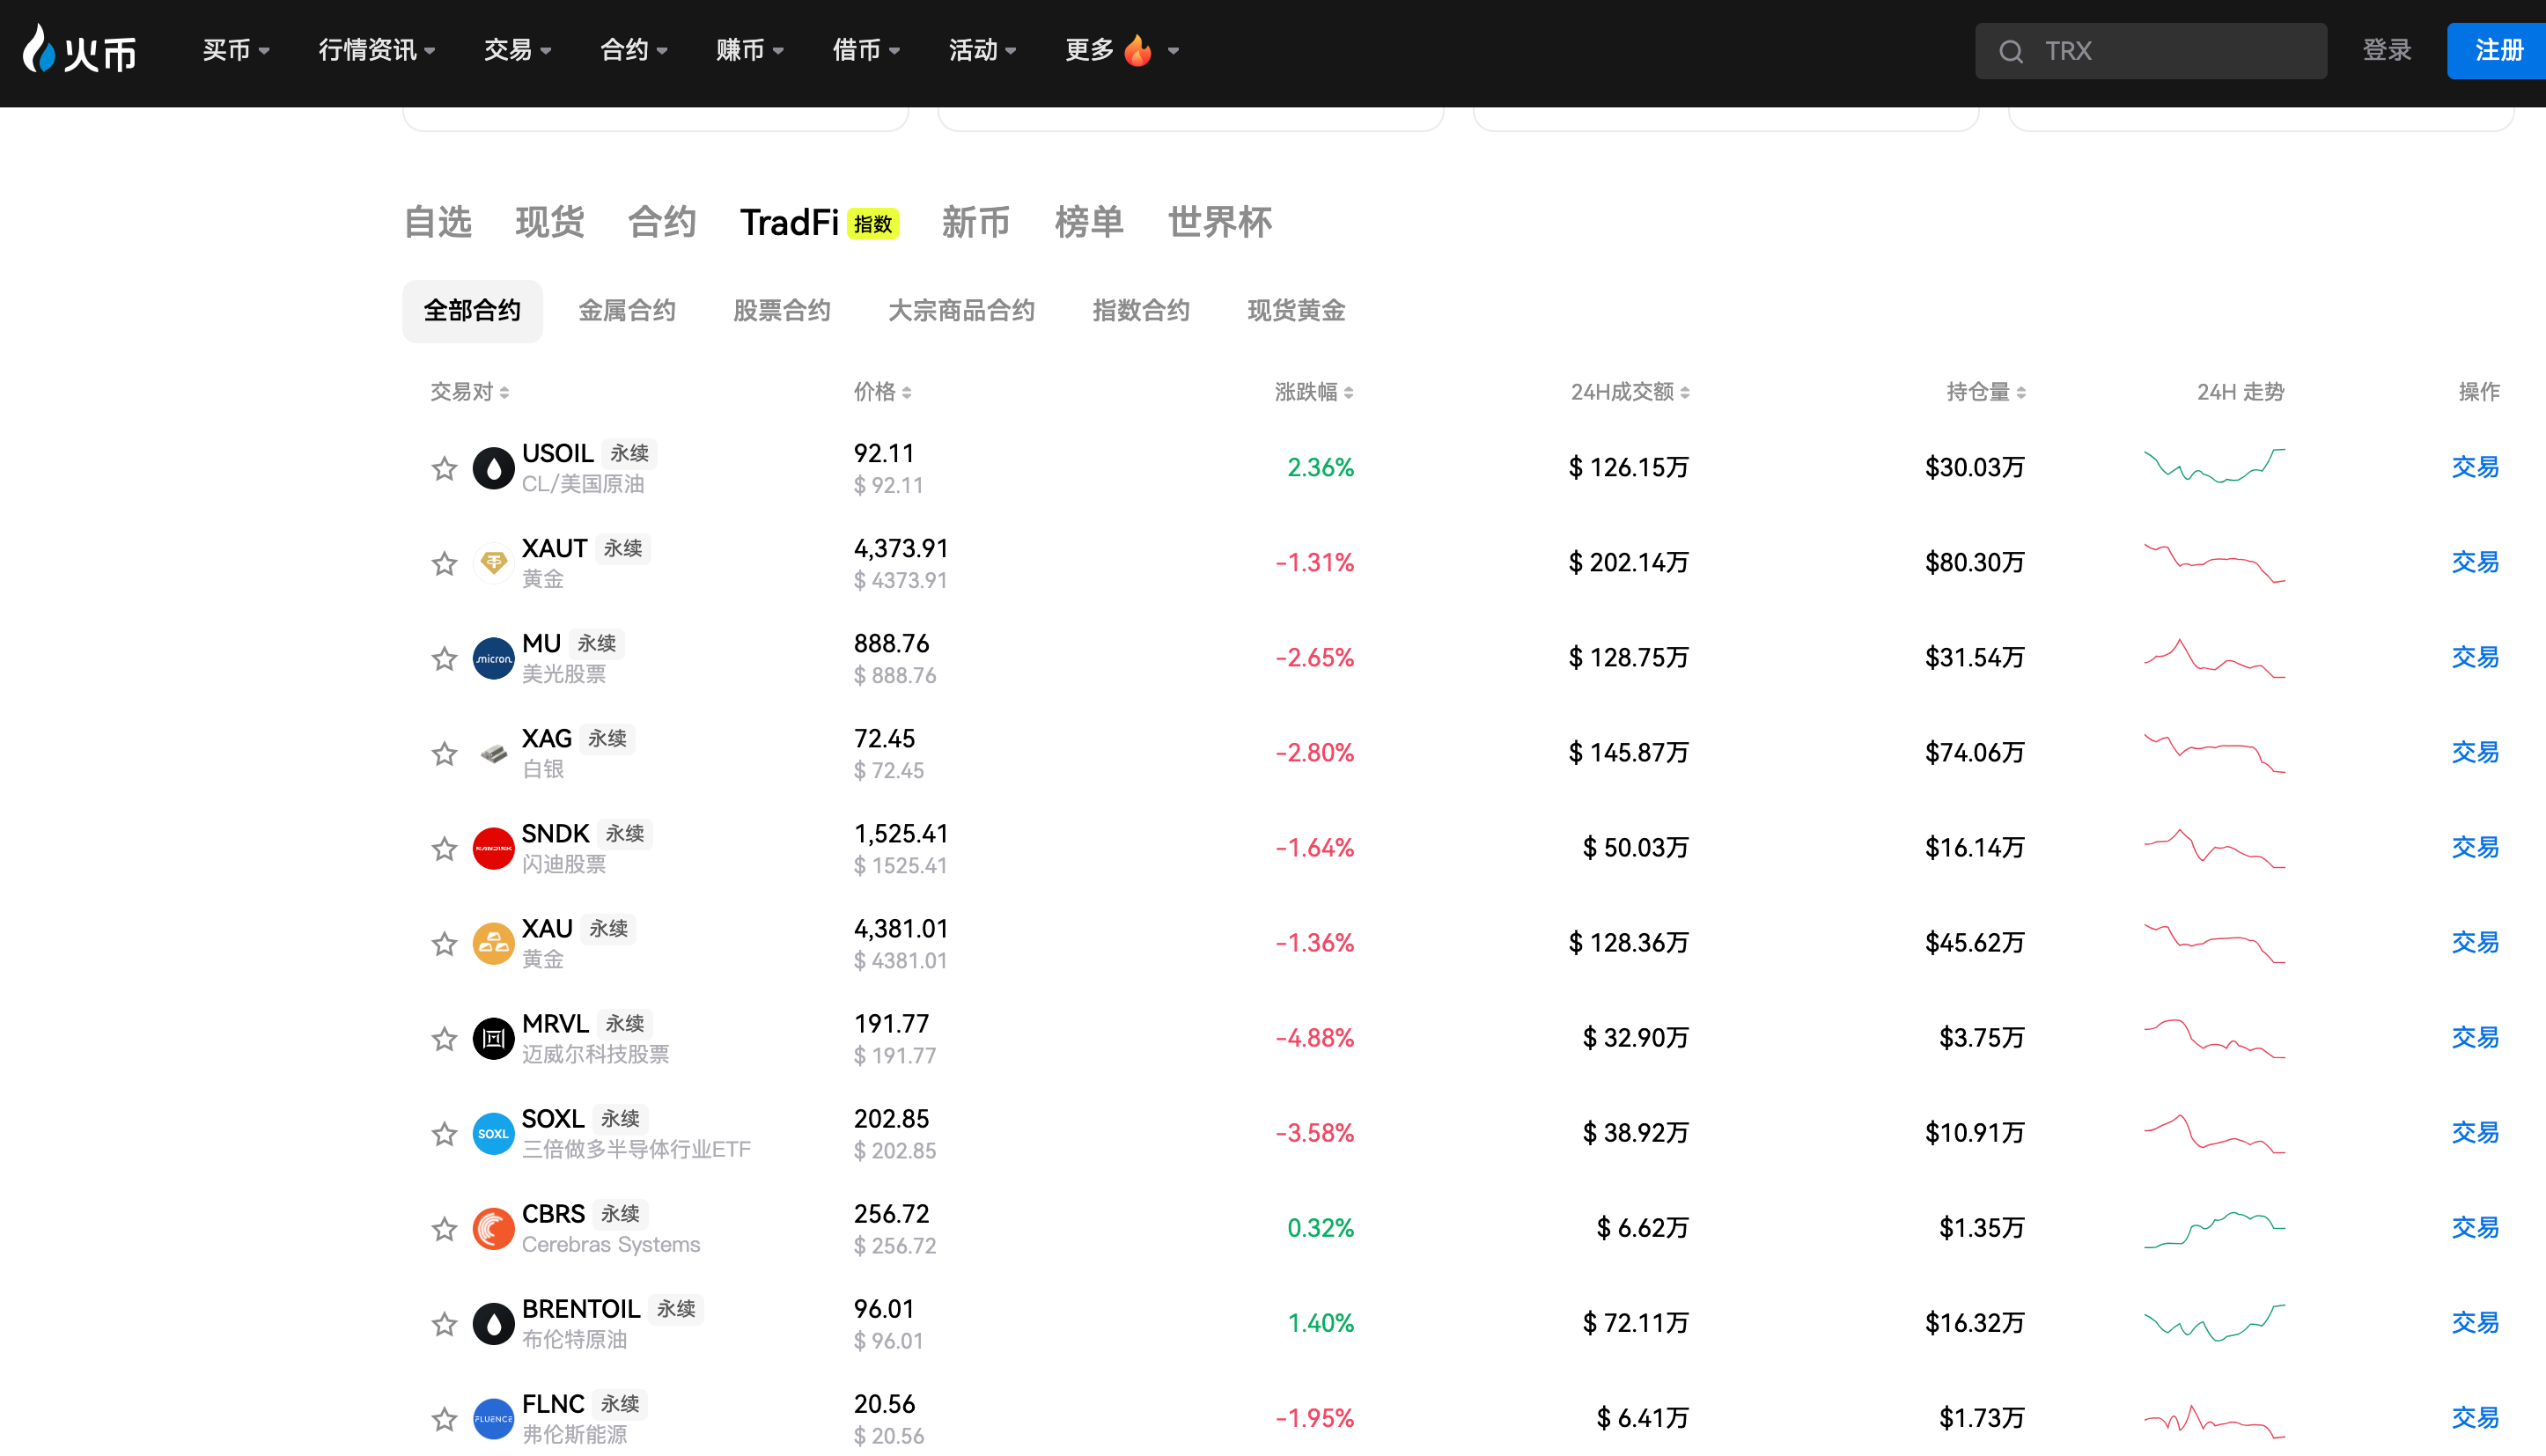
Современный рынок криптоадаптации TradFi характеризуется одновременным развитием трёх ключевых направлений. Первое направление — «токенизация реальных активов» (Tokenized Real Assets), представленное такими игроками, как BlackRock BUIDL, Ondo Finance, Backed Finance и MyStonks. Характерной чертой этого направления является существование активов в виде ERC-20 токенов в блокчейне при строгом 1:1 соответствии с базовыми реальными активами и управлении их лицензированными депозитариями. BlackRock BUIDL с AUM в 2,3 млрд долларов США занимает безусловное лидерство в сегменте токенизированных гособлигаций, контролируя примерно 25–30 % доли рынка токенизированных гособлигаций; OUSG от Ondo Finance достигла объёма в десятки миллиардов долларов США; xStocks от Backed Finance функционируют на девяти различных блокчейнах и доступны без KYC, но с обязательным предварительным включением в белый список. Второе направление — «перпетуальные деривативы TradFi» (TradFi Perpetuals), являющееся наиболее динамично растущим сегментом в 2026 году. Coinbase запустила перпетуальные контракты на акции США в марте 2026 года, ориентируясь на пользователей за пределами США и предлагая контракты на Apple, Microsoft, NVIDIA, Tesla, а также ETF SPY и QQQ; максимальное кредитное плечо составляет 10× для акций и 20× для ETF; расчёты производятся в USDC, торговля осуществляется круглосуточно (7×24). HTX также запустила перпетуальные контракты на NVDA, AAPL, MSFT, META и SPY, предоставляя пользователям глобальные деривативы на акции США с расчётами в USDT. Hyperliquid занимает 28,6 % доли рынка RWA-перпетуалов благодаря протоколу HIP-3. Объём торгов RWA-перпетуалами в первом квартале 2026 года составил 524,8 млрд долларов США, превысив показатель за весь 2025 год (313 млрд долларов США).
Третье направление — «комплексная торговая инфраструктура TradFi», цель которой — создание унифицированного торгового интерфейса для традиционных и криптоактивов. Некоторые ведущие платформы интегрируют CFD-продукты через сторонние системы, такие как MT5; другие разрабатывают собственные индексные перпетуальные контракты, объединяя несколько традиционных активов в единый торгуемый индекс. Согласно рыночным данным, TVL (Total Value Locked) рынка токенизированных RWA в мае 2026 года достиг 31–34 млрд долларов США — рост почти в три раза по сравнению с примерно 11 млрд долларов США годом ранее. Токенизированное золото выросло с 1,43 млрд до 5,55 млрд долларов США (+289 %); токенизированные акции — с 2 млн до 486 млн долларов США (рост более чем в 200 раз). BCG прогнозирует, что к 2030 году глобальный объём рынка токенизированных активов может достичь 16 трлн долларов США, что составит около 10 % мирового ВВП; консервативная оценка McKinsey составляет порядка 2 трлн долларов США. Независимо от оптимистичного или консервативного сценария, между текущим объёмом рынка и долгосрочным потенциалом остаётся от десятков до сотен раз роста.
III. Анализ ключевых рисков
Хотя перспективы криптоадаптации TradFi весьма многообещающи, связанные с ней риски нельзя игнорировать: они представляют собой как потенциальные ловушки для инвесторов, так и основные вызовы, требующие тщательного управления со стороны операторов платформ. Во-первых, это риски, связанные с соблюдением нормативных требований и регулированием — главный источник неопределённости сегодня. Токенизированные ценные бумаги по своей сути являются эмиссией ценных бумаг и должны соответствовать национальным законам о ценных бумагах. Позиция Комиссии по ценным бумагам и биржам США (SEC) относительно ценных бумаг в блокчейне остаётся неясной: перпетуальные контракты на акции США от Coinbase доступны только для пользователей вне США — сама эта стратегия отражает сложность регуляторной среды. Фрагментация международного регулирования означает, что одна и та же токенизированная ценная бумага может сталкиваться с совершенно различными требованиями в разных юрисдикциях, что создаёт постоянные вызовы для криптобирж, работающих на глобальном уровне. При разработке линейки перпетуальных контрактов на активы TradFi HTX также сталкивается с операционной сложностью, обусловленной различиями в регулировании в разных регионах. Во-вторых, это риски ликвидности. Хотя объём торгов RWA-перпетуалами в первом квартале достиг 524,8 млрд долларов США, совокупная рыночная капитализация токенизированных спотовых акций составляет всего 486 млн долларов США — наблюдается значительный дисбаланс глубины ликвидности между спотовым и деривативным рынками. Такой структурный дисбаланс ликвидности может привести к резким отклонениям цен в условиях экстремальных рыночных ситуаций и увеличить риск принудительного закрытия позиций. Кроме того, несоответствие графиков торговли акциями США и круглосуточного (7×24) режима работы крипторынка может привести к недостаточной ценовой дискуссии в нерабочее время и повысить риски проскальзывания и аномальных колебаний. В-третьих, это риски, связанные со смарт-контрактами и технологиями. Токенизированные активы зависят от точного исполнения кода смарт-контрактов; любая уязвимость в контракте может привести к потере активов. Хотя такие институциональные продукты, как BlackRock BUIDL, получают техническую поддержку от соответствующих платформ, таких как Securitize, децентрализованные протоколы DeFi по-прежнему сталкиваются с рисками недостаточной аудиторской проверки контрактов и манипуляций с оракулами. В-четвёртых, это риски хранения и расчётов. Токенизация реальных активов требует надёжного депозитария в качестве гаранта; в случае возникновения кредитного риска у депозитария (например, повторение краха FTX) держатели токенов могут столкнуться с невозможностью обратного выкупа базовых активов. Хотя сегодня ведущие решения используют традиционных депозитариев, таких как Fidelity и Swiss Bank, правовое соответствие между токенами в блокчейне и внеблокчейн-активами в ряде юрисдикций до сих пор не подтверждено судебной практикой. В-пятых, это риски, связанные с валютными курсами и процентными ставками. Перпетуальные контракты TradFi обычно рассчитываются в USDT или USDC, однако базовые активы номинированы в долларах США; колебания валютных курсов могут влиять на реальную доходность пользователей, не использующих доллар. Кроме того, изменения процентной политики ФРС США могут напрямую влиять на динамику акций США и, соответственно, на цены перпетуальных контрактов TradFi.
IV. Инновационные тренды и возможности на рынке
На рынке криптоадаптации TradFi формируются четыре ключевых инновационных тренда, которые открывают стратегические возможности для роста таких криптобирж, как HTX. Первый тренд — быстрое расширение матрицы перпетуальных контрактов. После того как Coinbase первой запустила перпетуальные контракты на акции США, всё больше криптобирж начинают интегрировать аналогичные продукты, расширяя список базовых активов с первоначальных 5–10 голубых фишек до ETF по полупроводникам, акциям компаний из сектора криптоэкономики и тематическим ETF. HTX уже запустила контракты на NVDA, AAPL, MSFT, META и SPY и в будущем может охватить ещё больше активов TradFi, создав полную матрицу торговли ключевыми активами американского фондового рынка. С точки зрения конкурентной среды, биржи, которые первыми создадут целостную матрицу продуктов TradFi, получат преимущество в привлечении пользователей и увеличении доходов от комиссионных сборов за торговлю. Второй тренд — зрелость институциональной инфраструктуры. Быстрый рост AUM фонда BlackRock BUIDL с 100 млн до 2,3 млрд долларов США и подача заявок на регистрацию двух новых токенизированных фондов, направленных на формирование полноценного семейства продуктов, демонстрируют долгосрочную приверженность токенизации со стороны самых авторитетных институтов Уолл-стрит. Участие традиционных депозитариев, таких как Fidelity и Swiss Bank, а также предоставление комплексных услуг KYC, белых списков, эмиссии и выкупа токенов в блокчейне платформами вроде Securitize снижают барьеры входа для институциональных инвесторов. Фонд Benji от Franklin Templeton успешно функционирует с момента запуска в 2021 году, а OUSG от Ondo Finance достигла объёма в десятки миллиардов долларов США — институциональные токенизированные продукты уже сформировались. Такой институциональный тренд означает, что криптоадаптация TradFi переходит от «маргинальных экспериментов» к «основному классу активов», и значение криптобирж как входных точек для институционального капитала и цепочечных активов будет расти. Третий тренд — появление разрешённых пулов DeFi (Permissioned DeFi Pool). Это наиболее значимая структурная инновация в сфере RWA в 2026 году. Институты создают в публичных блокчейнах пулы ликвидности DeFi с механизмами KYC/AML и белыми списками, позволяя квалифицированным участникам совершать круглосуточные (7×24) сделки с токенизированными гособлигациями и автоматически проводить регуляторные проверки через смарт-контракты. Такая модель сохраняет преимущества DeFi в плане композируемости и эффективности, одновременно удовлетворяя регуляторные требования к адекватности инвесторов и рассматривается как ключевой «мост» для массового входа институтов. Четвёртый тренд — постепенное уточнение регуляторных рамок. Регламент ЕС MiCA вступил в силу во всех аспектах в июле 2026 года; закон США GENIUS был принят в марте 2025 года; в общей сложности 72 юрисдикции уже создали регуляторные рамки для цифровых активов, а 58 стран применяют «Правило путешествия» (Travel Rule) ФАТФ. Регуляторная определённость постепенно смещается из «серой зоны» в «чёткие правила», обеспечивая институциональную основу для долгосрочного развития криптоадаптации TradFi. Для HTX рост регуляторной ясности означает возможность увереннее инвестировать ресурсы в развитие продуктовой линейки TradFi, не опасаясь резкого изменения политики и связанных с этим рисков прерывания бизнеса.
V. Стратегии участия и инвестиционная логика
Для инвесторов рынок криптоадаптации TradFi предлагает многоуровневые пути участия. Первый уровень — прямое участие в торговле перпетуальными контрактами TradFi. Платформы, такие как HTX, уже запустили перпетуальные контракты на акции США; инвесторы могут использовать USDT в качестве маржи и совершать плечёвую торговлю NVDA, AAPL, SPY и другими активами в режиме 7×24. Преимущество этого пути — низкий порог входа и возможность торговли глобальными ключевыми активами без открытия счёта у традиционного брокера; однако следует учитывать волатильность финансовых ставок по перпетуалам и риск принудительного закрытия позиций. Особенно важно учитывать несоответствие графиков торговли акциями США и круглосуточного режима крипторынка, которое может приводить к недостаточной ценовой дискуссии в нерабочее время и повышать риски торговли. Второй уровень — инвестиции в токены протоколов RWA. ONDO от Ondo Finance, лидирующего протокола в сегменте токенизированных гособлигаций, имеет стоимость, коррелирующую с ростом объёма гособлигаций в блокчейне. Также стоит обратить внимание на такие RWA-инфраструктурные протоколы, как Centrifuge. Третий уровень — инвестиции в криптобиржи, предоставляющие торговую инфраструктуру для TradFi. В условиях взрывного роста объёма торгов перпетуальными контрактами TradFi — в первом квартале 2026 года он достиг 524,8 млрд долларов США — биржи, запустившие такие продукты, напрямую получают выгоду от роста комиссионных доходов. Запуск HTX перпетуальных контрактов на акции США открывает доступ к 75-триллионному долларовому рынку акций США, что имеет структурное значение для её выручки и роста пользовательской базы. Особо следует отметить необходимость внимательно отслеживать регуляторный статус и способность биржи управлять рисками. Coinbase, как компания, торгуемая на NASDAQ, обладает естественным преимуществом в области регуляторного соответствия; другие биржи избегают прямого регуляторного конфликта, ориентируясь на пользователей вне США. В качестве предупреждения о рисках следует отметить, что криптоадаптация TradFi находится на ранней стадии развития; глубина ликвидности токенизированных активов значительно уступает традиционным рынкам, а механизмы ценовой дискуссии ещё не сформировались. Инвесторам необходимо строго контролировать размер позиций, отдавая предпочтение токенизированным продуктам с подлинной поддержкой реальными активами и избегая высокоплечевых синтетических активов без надлежащей регуляторной основы. Также необходимо учитывать влияние колебаний валютных курсов на доходность пользователей, не использующих доллар, и передачу эффекта изменений процентной политики ФРС США на динамику акций США.
VI. Заключение и перспективы
Криптоадаптация TradFi кардинально меняет границы криптоиндустрии. От экспериментов с синтетическими активами в 2020 году, через институциональное вхождение BlackRock BUIDL в 2024 году, до полномасштабного запуска перпетуальных контрактов на акции США биржами Coinbase и HTX в 2026 году — этот сегмент за шесть лет прошёл путь от «доказательства концепции» до «матрицы готовых продуктов». Ключевые современные показатели уже впечатляют: TVL рынка RWA превысило 31 млрд долларов США; квартальный объём торгов RWA-перпетуалами превысил 500 млрд долларов США; рыночная капитализация токенизированных акций выросла более чем в 200 раз за год; ведущие Уолл-стритские игроки, такие как BlackRock, включили токенизацию в свои основные стратегии продуктов. На середину 2026 года мы считаем, что криптоадаптация TradFi остаётся на «ранней стадии ускоренного роста». Разница между оптимистичным прогнозом BCG (16 трлн долларов США) и консервативной оценкой McKinsey (2 трлн долларов США) огромна, однако даже консервативный сценарий означает потенциал роста в десятки раз по сравнению с текущим объёмом рынка. В краткосрочной перспективе три фактора станут основными катализаторами роста: расширение матрицы перпетуальных контрактов на акции США, практическое внедрение разрешённых пулов DeFi институтами и полное применение регуляторных рамок, таких как MiCA. HTX, как важный участник криптоиндустрии, уже заняла выгодную позицию на этом рынке благодаря запуску перпетуальных контрактов на NVDA, AAPL, MSFT, META и SPY. В среднесрочной и долгосрочной перспективе, когда глубина торговли и качество пользовательского опыта для активов TradFi в блокчейне достигнут уровня, сопоставимого с традиционными брокерами, криптобиржи окончательно пройдут путь трансформации от «платформы для криптоактивов» к «инфраструктуре для торговли всеми классами активов». Это не просто технологическое обновление — это фундаментальная смена парадигмы финансовой инфраструктуры. Для пользователей HTX это означает, что наступает эпоха, когда одного счёта будет достаточно для торговли как криптоактивами, так и глобальными ключевыми традиционными активами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy