


Машины платят, люди получают прибыль: борьба за позиции в сфере ИИ-платежей между Coinbase, Stripe, Google и Visa
Автор: Бен Харви
Перевод и адаптация: TechFlow
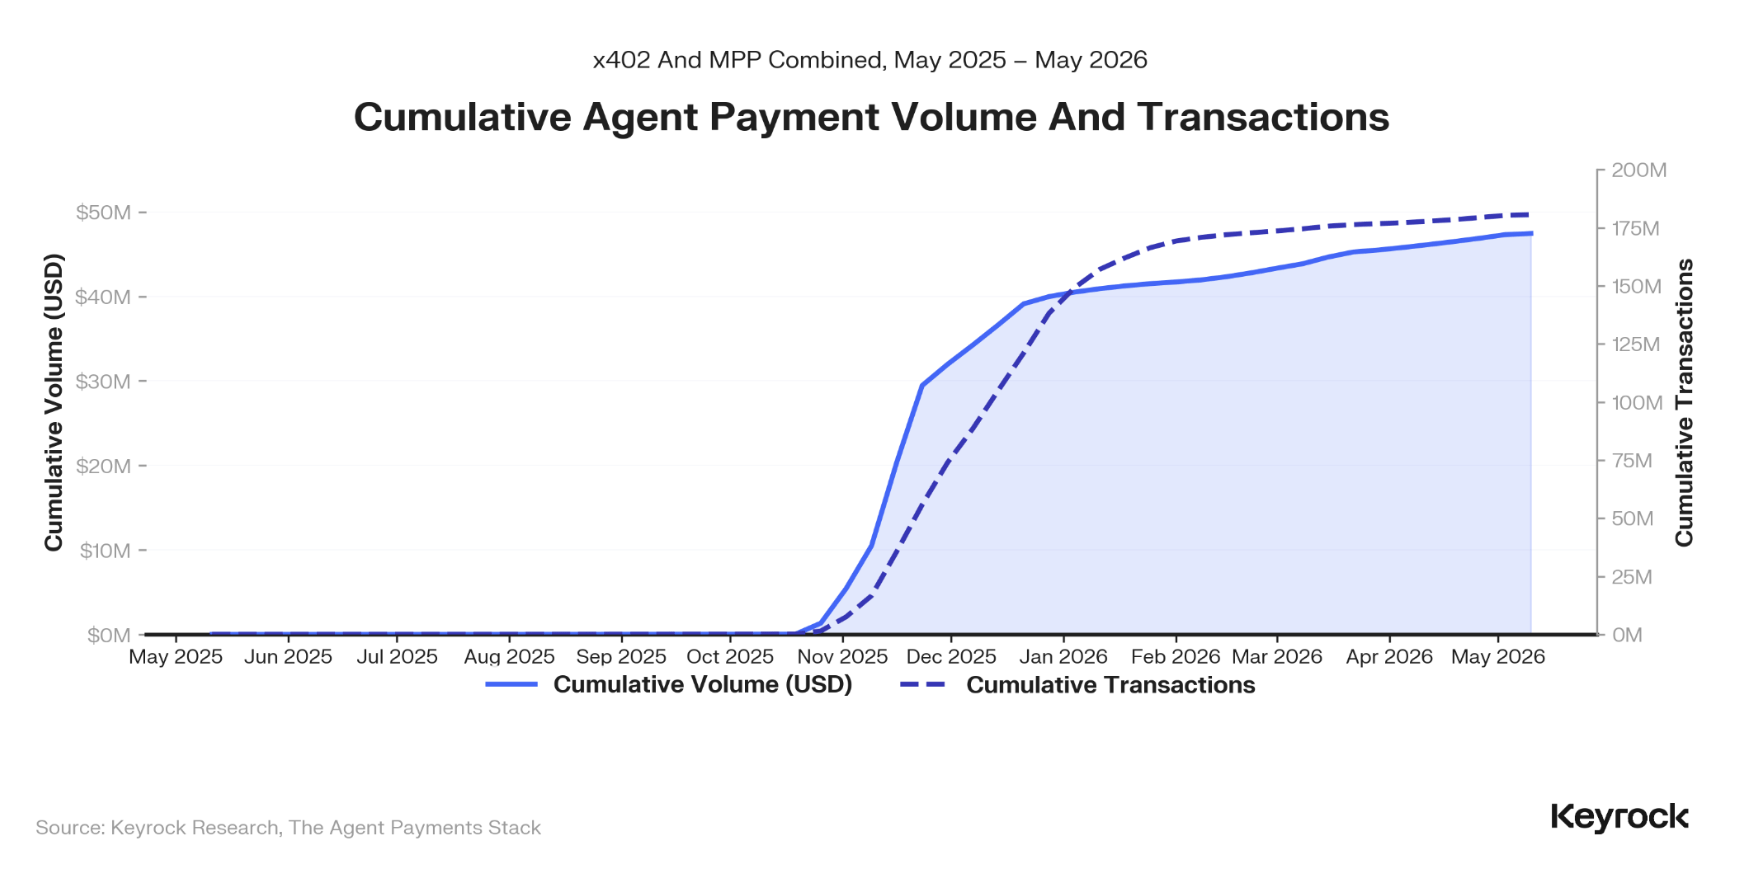
Вводная заметка TechFlow: Год назад оплаты «машина-машине» существовали лишь как концепция. Сегодня Coinbase, Stripe, Google и Visa уже внедрили четыре конкурирующие архитектуры. ИИ-агенты совершили 176 млн транзакций на сумму 73 млн долларов США, а традиционные гиганты инвестировали более 8 млрд долларов в приобретение стратегически важных активов. Это не футуристический сценарий — это реорганизация платежной инфраструктуры, происходящая прямо сейчас: тот, кто контролирует наибольшее число уровней стека, получит наибольшую долю стоимости.
Год назад оплаты «машина-машине» были лишь концепцией. Сегодня уже запущены четыре конкурирующие платёжные архитектуры, разработанные такими технологическими гигантами, как Coinbase, Stripe, Google, Visa и American Express. ИИ-агенты обработали более 73 млн долларов США в рамках 176 млн транзакций; традиционные корпорации вложили свыше 8 млрд долларов США в поглощения, чтобы занять ключевые позиции в новом платёжном стеке.
Данный отчёт подготовлен совместно Keyrock, Coinbase и Tempo и посвящён анализу того, как собирается этот платёжный стек, устойчив ли его экономический механизм и какие препятствия он встречает на своём пути.
Протоколы конкурируют не друг с другом, а накладываются друг на друга
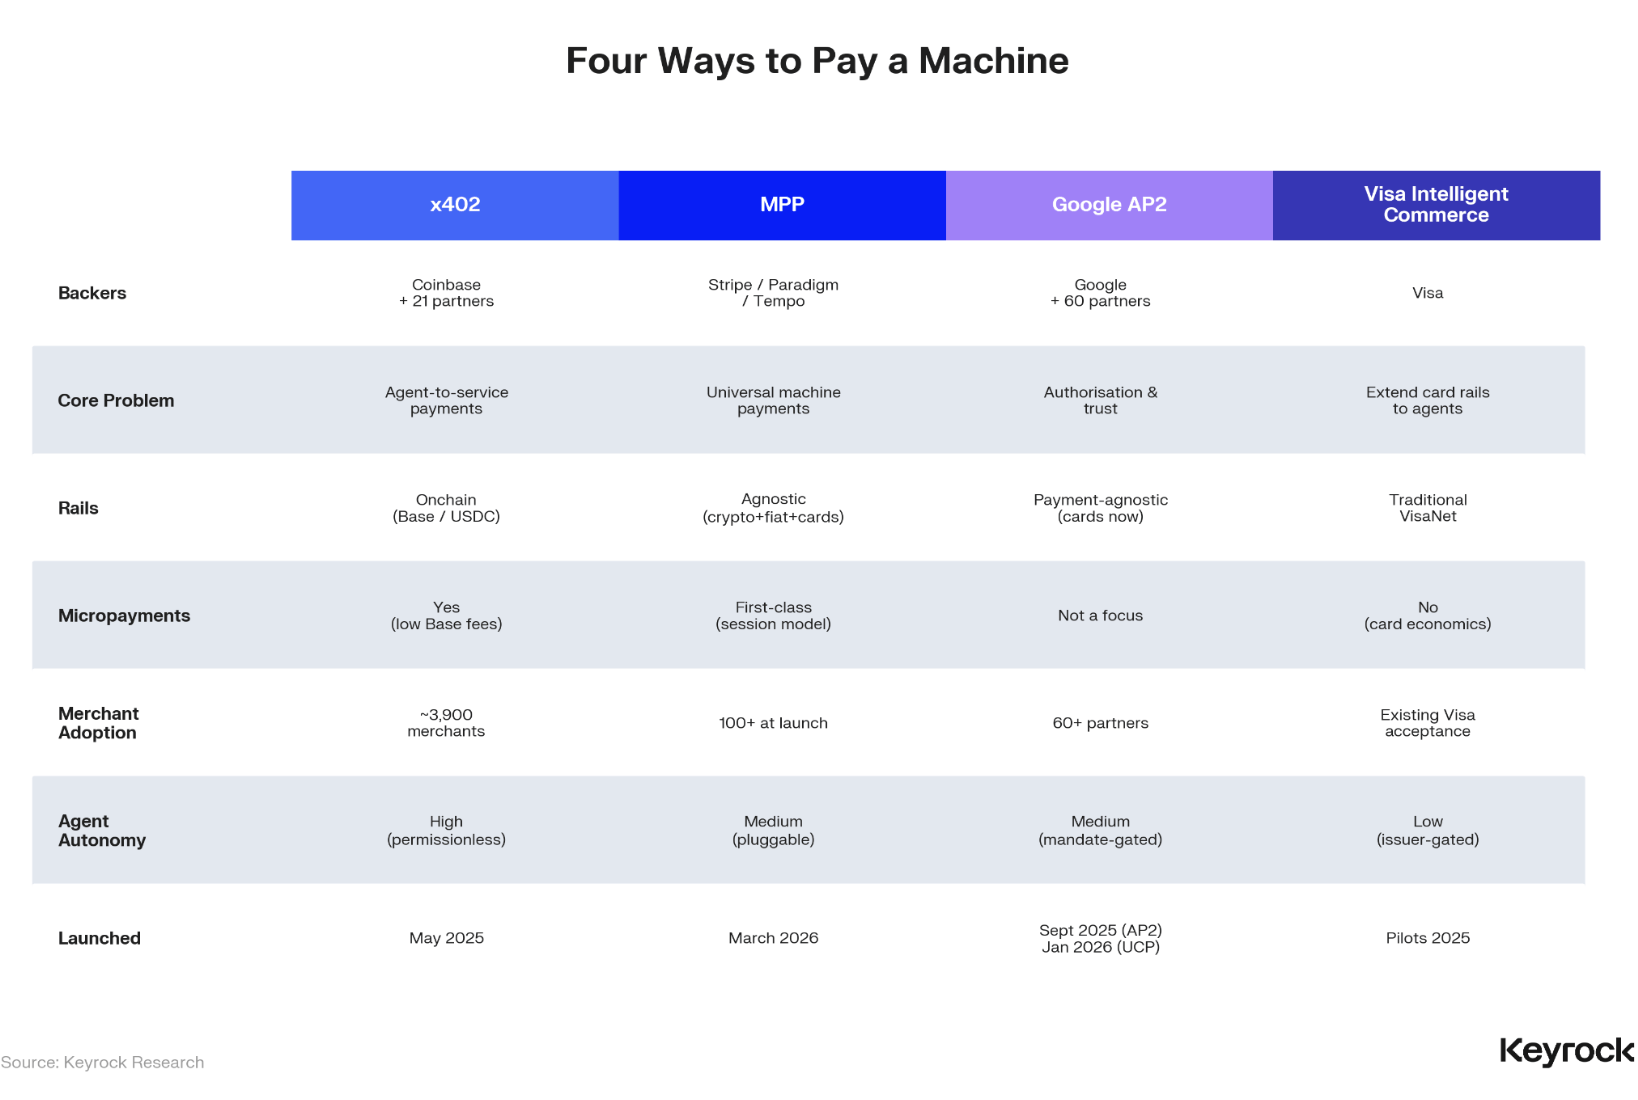
В сентябре 2024 года, если вы хотели, чтобы ИИ-агент произвёл платёж, у вас был лишь один небезопасный вариант. Через 12 месяцев уже существуют четыре архитектуры, созданные крупнейшими технологическими компаниями мира.
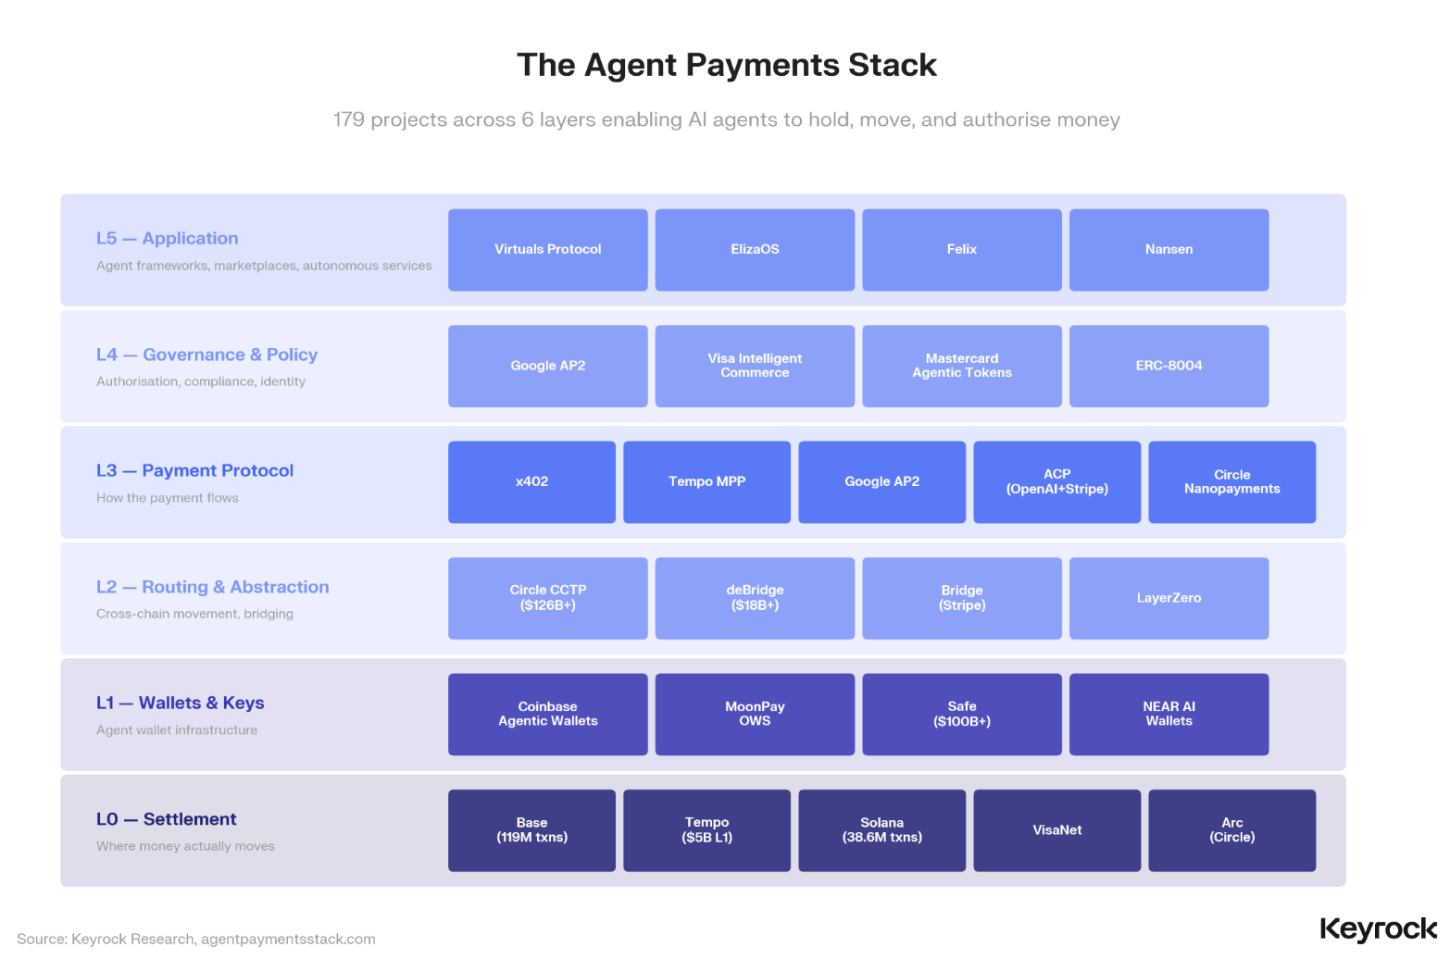
Coinbase разработала протокол x402 — криптонативный протокол, превращающий кошельки со стейблкоинами в универсальные API-ключи. Stripe и Tempo представили MPP — стандарт, независимый от типа платежного средства, позволяющий обрабатывать банковские карты, криптовалюты и сеть Lightning через единый HTTP-процесс. Google создала AP2 — слой авторизации, позволяющий пользователям делегировать ИИ-агентам права на оплату посредством криптографического разрешения. Visa расширила существующие платёжные каналы для банковских карт, внедрив токенизированные учётные данные, готовые к использованию ИИ.
Большинство публикаций упускают из виду тот факт, что эти четыре решения не являются чисто конкурентными. Да, на уровне протоколов наблюдается частичное перекрытие, однако гораздо более важной является динамика их объединения в единый платёжный стек. Мы считаем, что правильный вопрос не «какой протокол победит?», а «какие компании контролируют наибольшее число уровней этого стека и, следовательно, получат наибольшую долю стоимости?»
«Стена» в 0,30 доллара США
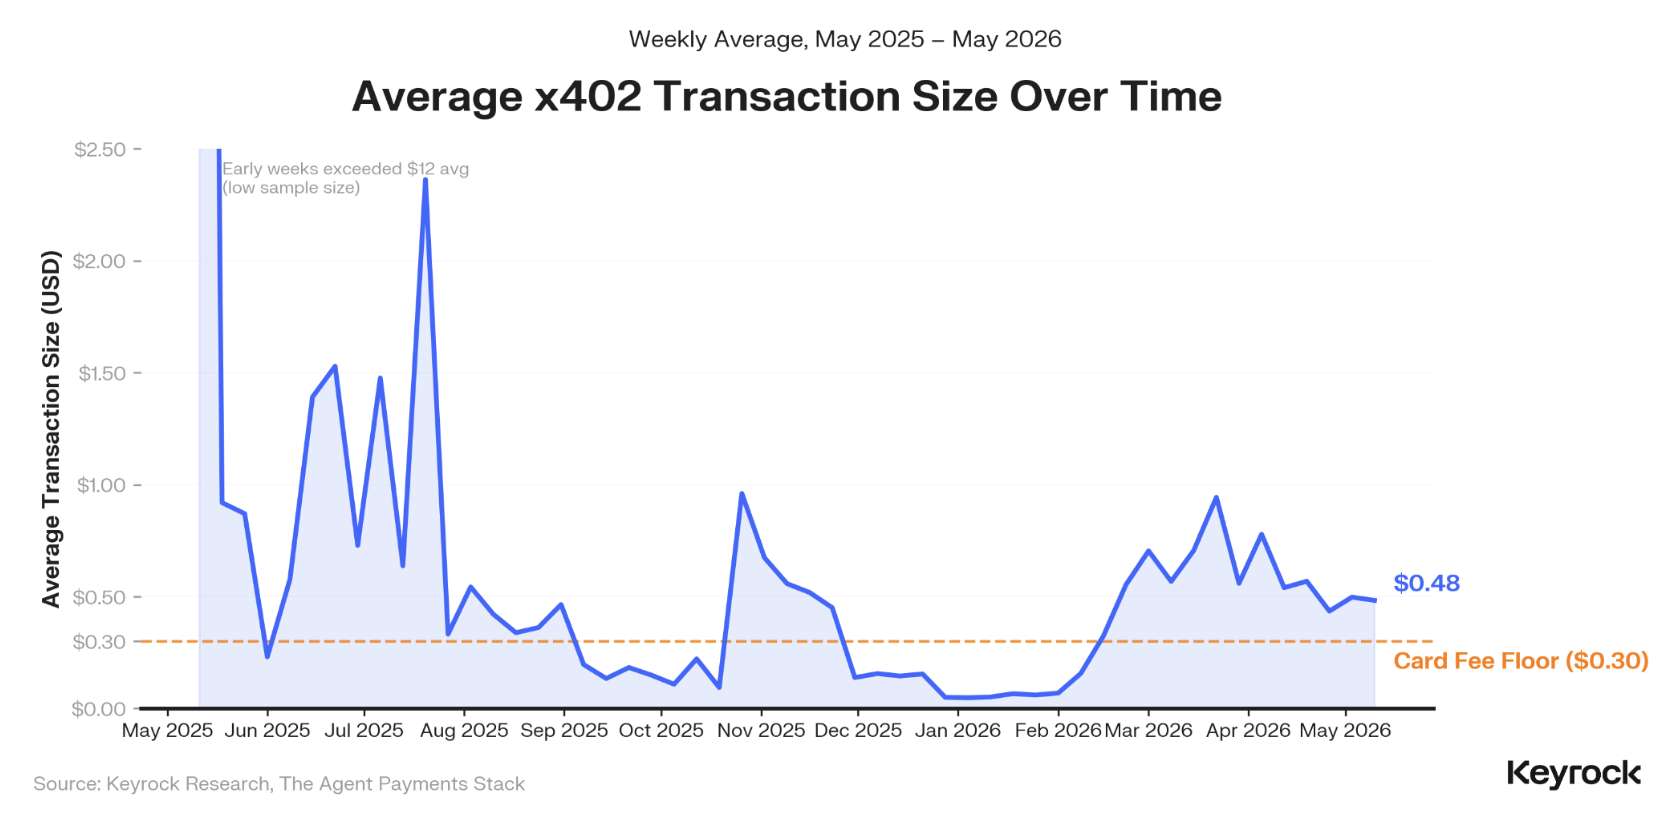
Среди 176 млн транзакций x402 медианная сумма составляет от 0,01 до 0,10 доллара США, а 76 % всех операций выполняются на сумму ниже порогового значения комиссии за обработку банковских карт — 0,30 доллара США. Этот показатель практически объясняет, почему традиционные платёжные каналы не способны обслуживать данный сегмент рынка. Фиксированная комиссия около 30 центов за каждую транзакцию делает микроплатежи экономически невыгодными. Например, ИИ-агент не может оплатить вызов API погоды стоимостью 3 цента через Visa.
Стоимость расчётов со стейблкоинами на втором уровне (L2) составляет всего 0,0001 доллара США. Для ИИ-агентов это означает, что блокчейн-каналы являются обязательным условием.
Доминирование единого стейблкоина
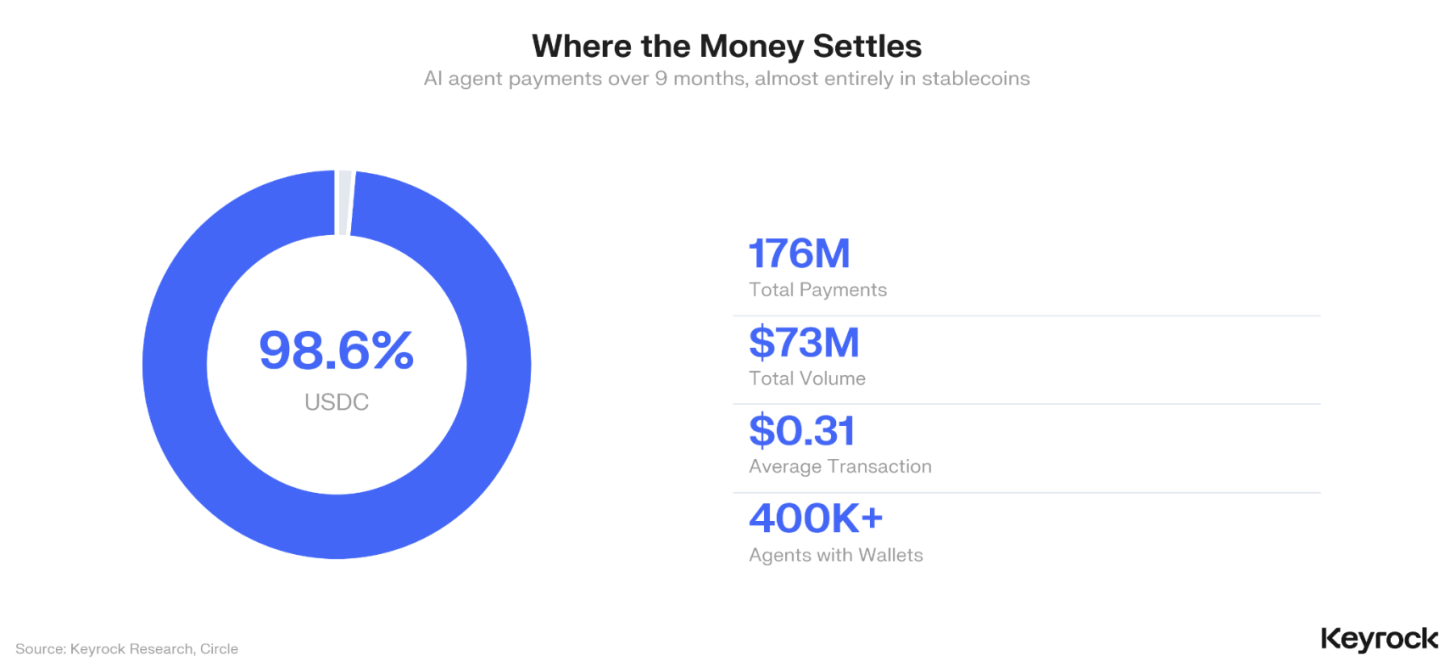
Из 176 млн транзакций 98,6 % были проведены в USDC. Стейблкоины фактически по умолчанию завоевали уровень расчётов в машинной коммерции: они остаются единственным инструментом, позволяющим обрабатывать микроплатежи без коллапса экономической модели.
Такая концентрация одновременно подтверждает и создаёт уязвимость. Она подтверждает позицию Circle как де-факто основного расчётного актива, но также означает, что вся экосистема платёжных ИИ-агентов зависит от управления резервами, регуляторного статуса и технической инфраструктуры одного эмитента стейблкоинов. В отрасли эта проблема публично не обсуждается. Мы считаем, что её необходимо обсудить.
Гонка вертикальной интеграции
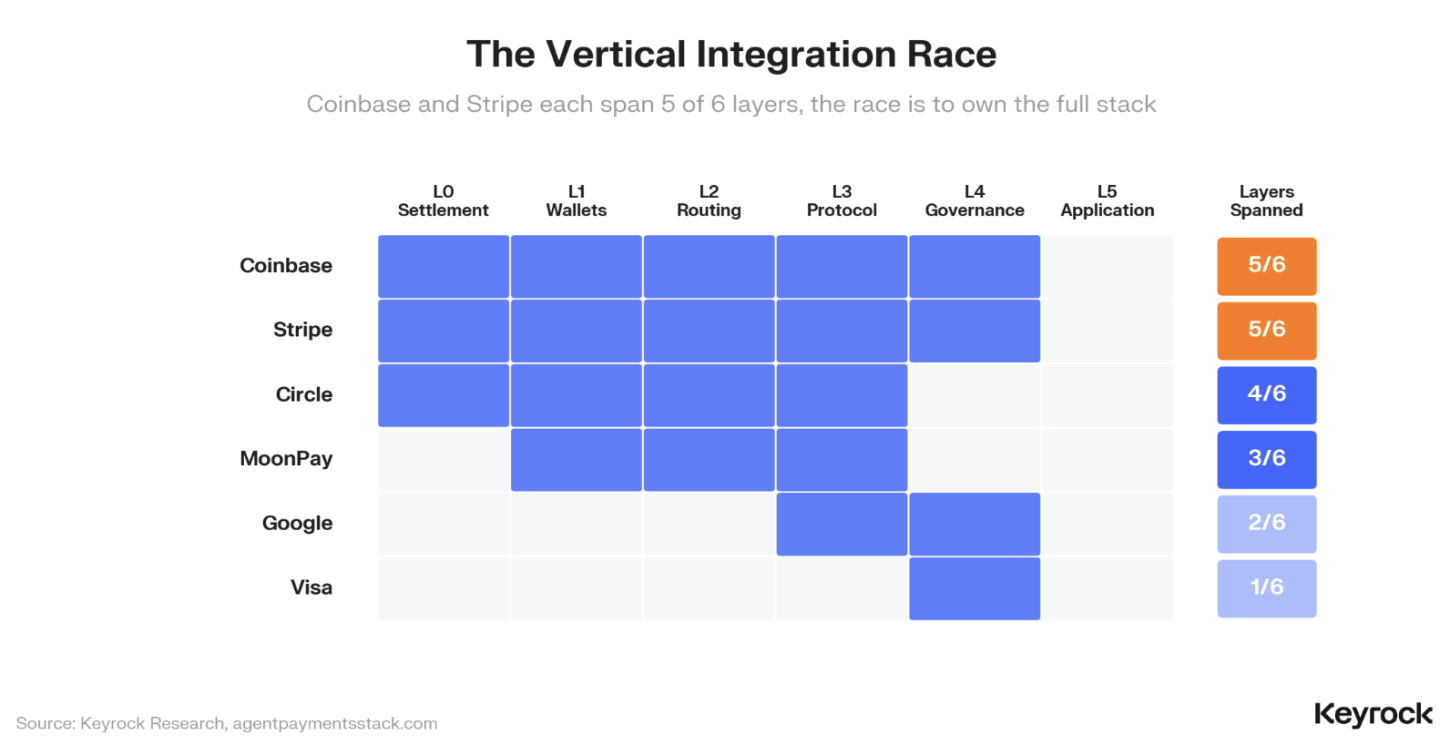
Coinbase и Stripe каждая покрывает пять из шести уровней нового платёжного стека. Coinbase контролирует уровень расчётов (Base), кошельки (Agentic Wallets), маршрутизацию (внутренняя инфраструктура), платёжный протокол (x402) и управление (в качестве партнёра по AP2). Stripe реализует зеркальную структуру через Tempo (расчёты), Privy (кошельки), Bridge (маршрутизация, приобретённая за 1,1 млрд долларов США), MPP (протокол) и свою инфраструктуру соответствия нормативным требованиям.
За последние 12 месяцев традиционные гиганты вложили более 8 млрд долларов США в приобретения, направленные на заполнение пробелов в покрытии платёжного стека. Capital One приобрела Brex за 5,15 млрд долларов США, Mastercard — BVNK за 1,8 млрд долларов США, Stripe — Bridge. Все эти сделки направлены на интеграцию инфраструктуры и свидетельствуют о том, что компании рассматривают машинные платежи как неизбежное направление развития своего основного бизнеса.
От роботизированных действий к коммерции ИИ-агентов
Экономика машин уже наступила. Просто она ещё не начала заниматься коммерцией. Однако сигналы очевидны: ИИ-агенты составляют 37 % всех транзакций Safe в сети Gnosis Chain, а в пиковые периоды их доля превышает 75 %. Coinbase уже развернула десятки тысяч ИИ-агентов со встроенными защитными механизмами. Более 104 000 ИИ-агентов зарегистрированы в 15 или более каталогах и реестрах.
Происходит переход от эксплуатационных роботизированных действий к продуктивной коммерции ИИ-агентов. Описываемая в этом отчёте платёжная инфраструктура как раз и является тем условием, которое делает всё это возможным.
Регулирование — ограничивающий фактор
Регламент MiCA, законопроект GENIUS и Закон ЕС об искусственном интеллекте вступят в силу в середине 2026 года с интервалом в несколько недель. Ни один из них не регулирует автономные транзакции «машина-машине». Это не проблема будущего — это текущая задача, разворачивающаяся в режиме реального времени на фоне реальных капитальных вложений.
Что будет дальше
Рынок движется в сторону повышения автономии ИИ-агентов, однако мы считаем, что темпы будут задаваться не технологиями — они в основном уже готовы. Темпы будут определяться инфраструктурой доверия, обеспечивающей безопасность всей системы. Концепция полностью безразрешительной системы теоретически привлекательна, но она предполагает уровень надёжности ИИ, который пока не существует. Пока ИИ-агенты продолжают генерировать «галлюцинации», им, вероятно, не следует предоставлять неограниченный доступ к средствам пользователей.
Мы считаем, что наиболее убедительной моделью для прогнозирования дальнейшего развития является подход «снизу вверх». Блокчейн-каналы уже по умолчанию завоевали нишу микроплатежей. По мере роста объёмов транзакций и зрелости инфраструктуры доверия всё большие суммы будут перемещаться на цепочки. Вопрос заключается не в том, сможет ли машинная платёжная система масштабироваться, а в том, насколько быстро слой доверия сможет догнать слой расчётов.
Настоящий текст представляет собой краткое изложение ключевых выводов исследования. Полный отчёт подробно анализирует данные, включая архитектурный анализ протоколов, результаты интервью с представителями Coinbase и Tempo, экономическое моделирование транзакций и обзор регуляторного ландшафта.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @KeyrockTrading












