


От TACO к NACHO: как кризис в Ормузском проливе изменил макроэкономическую логику ценообразования на крипторынке?
Автор: Lacie Zhang, исследователь кошелька Bitget
Введение: Новый акроним на торговых площадках Уолл-стрит
Несколько месяцев назад участники рынка на Уолл-стрит активно обсуждали шуточный торговый акроним TACO («Trump Always Chickens Out» — «Трамп всегда отступает»).
Он отражал типичное восприятие стиля политики Трампа в течение последнего времени: сначала он выдвигает крайние угрозы, вызывая панику и резкое падение рисковых активов; затем, под давлением рынка, в поисках переговорного пространства или из-за политической стоимости таких действий, он посылает сигналы смягчения, после чего цены активов вновь растут. Для трейдеров суть стратегии TACO заключалась не в вере в саму политику, а в уверенности, что после максимального давления всегда следует отступление.
Однако во втором квартале 2026 года ключевое слово на торговых площадках Уолл-стрит начинает меняться, и набирает популярность новый акроним — NACHO («Not A Chance Hormuz Opens» — «Шансы на скорое открытие Ормузского пролива практически отсутствуют»).
Этот термин впервые получил широкое распространение благодаря колонке Джавьера Бласа (Javier Blas) в Bloomberg Opinion в X (бывший Twitter): «Мы думали, что получим TACO. Но пока мы имеем дело с NACHO». То есть рынок изначально ожидал очередной игры на пределе давления со стороны Трампа с последующим отступлением, однако на деле столкнулся с застопорившейся ситуацией вокруг Ормузского пролива, которую невозможно быстро разрешить.
Затем лауреат Нобелевской премии по экономике Пол Кругман в своей статье в Substack «The Logic of NACHO» ещё больше популяризировал эту концепцию. Он подчёркивает, что, в отличие от вопросов, связанных с тарифами, кризис вокруг Ормузского пролива нельзя обратить вспять одним заявлением, одной встречей или даже одним постом в социальных сетях. Для восстановления нормального судоходства через пролив требуется не только политическая воля, но и снижение военной напряжённости, возобновление морских перевозок, пересмотр страховых ставок, пополнение энергетических запасов и восстановление минимального уровня доверия между всеми сторонами.
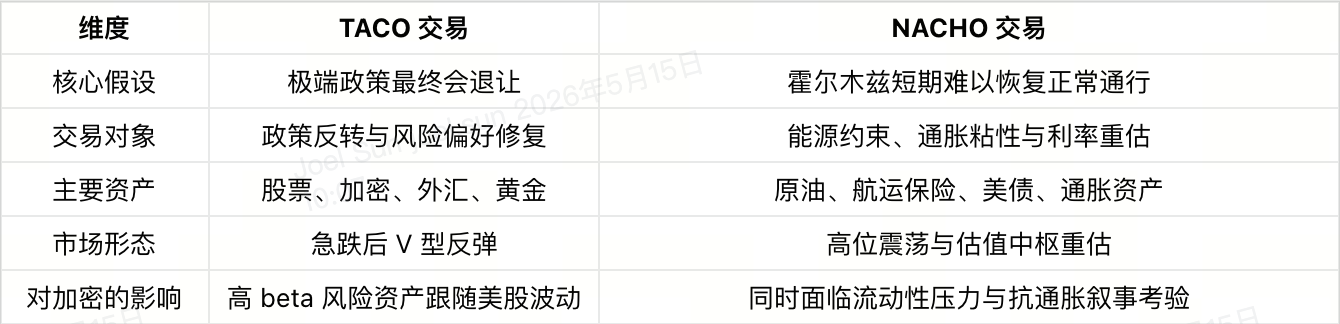
Именно это и является главным отличием NACHO от TACO. Торговля по TACO делает ставку на политическое отступление, тогда как торговля по NACHO сталкивается с гораздо более трудно поддающимися быстрой коррекции физическими ограничениями и расколом доверия.
Для крипторынка это не просто удалённая история из энергетического сектора. Цены на нефть, инфляция, доходность казначейских облигаций США, ожидания снижения ставок ФРС и глобальное отношение к риску передаются по единой цепочке на BTC / ETH / альткоины и продукты децентрализованных финансовых протоколов, усиливая взаимосвязь криптоактивов с глобальными макроэкономическими переменными.
1. TACO против NACHO: Рынок переоценивает логику ценообразования для одного и того же конфликта
Чтобы понять NACHO, необходимо сначала понять TACO.
В эпоху TACO рынок торговал обратимостью политических угроз. Трамп подавал жёсткие сигналы — рынок впадал в панику и падал; затем тон политики смягчался, и трейдеры начинали покупать обесценившиеся рисковые активы в ожидании V-образного отскока. В нашей предыдущей статье о торговле по TACO уже подробно разбирался этот механизм: экстремальные угрозы → паническая распродажа → заявления о смягчении → резкий отскок — такова повторяющаяся рыночная сценарная модель.
Эта логика работала, потому что такие инструменты политики, как пошлины, торговые переговоры и технологические ограничения, сами по себе легко поддаются корректировке. Трамп мог угрожать введением новых пошлин, но также мог их отложить; он мог выступать с жёсткими заявлениями, но при этом находить компромисс за столом переговоров. Для рынка было достаточно веры в то, что политика в конечном счёте отступит, чтобы паническое падение стало возможностью для покупки.
Но NACHO связан с принципиально иной проблемой.
Ормузский пролив — это не административный документ, который можно в любой момент отозвать, и не пост в Truth Social, который легко изменить. Это физическое «горло» мировой системы энергетических перевозок, затрагивающее транспортировку сырой нефти, торговлю СПГ, деятельность судоходных компаний и страховых фирм, военное присутствие флотов, региональную безопасность и сложные переговоры между несколькими суверенными государствами.
Когда рынок начинает верить в то, что нормальное судоходство через Ормузский пролив в ближайшее время вряд ли восстановится, логика торговли кардинально меняется. Внимание инвесторов смещается с вопроса о том, «отступит ли» тот или иной политик, на реальные параметры глобальных энергетических поставок, ожидания инфляции и траекторию денежно-кредитной политики.
2. Почему Ормузский пролив так важен: физическое «горло» энергетического рынка
Чтобы понять NACHO, необходимо осознать реальный вес этого физического «узкого места» — Ормузского пролива. Этот пролив шириной всего около 33 км обеспечивает около 25 % мировых морских поставок нефти и примерно 1/3 мировой торговли СПГ, а также почти весь экспорт нефти из таких основных нефтедобывающих стран, как Саудовская Аравия, Объединённые Арабские Эмираты, Катар и Ирак.
С момента введения блокады в марте объём судоходства сначала резко сократился на 70 %, более 150 судов оказались задержанными у входа в пролив, а спустя несколько дней пропускная способность приблизилась к нулю. Вслед за этим цена нефти марки Brent впервые за четыре года превысила 100 долларов за баррель, а её рост за месяц составил рекордные 55,32 % — самый высокий месячный прирост за всю историю наблюдений. В своём отчёте начала мая JPMorgan предупредила, что глобальные коммерческие запасы нефти достигнут «уровней операционного стресса» (operational stress levels) к началу июня. Если пролив не будет открыт до сентября, рынку придётся начать использовать те запасы, которые предназначены исключительно для поддержания минимальной функциональности, что дополнительно сократит пространство для последующего восстановления поставок.
Последствия блокировки Ормузского пролива выходят далеко за рамки роста цен на нефть: гораздо серьёзнее — повышение себестоимости всей цепочки поставок. Затруднённое судоходство ведёт к пересмотру страховых ставок, владельцы судов и арендаторы требуют повышенную премию за риск, ожидания сокращения поставок нефти и СПГ усиливаются, запасы истощаются быстрее, а в конечном итоге всё это влияет на цены на топливо, фрахт, удобрения, пластик, продовольствие и электроэнергию.
Именно поэтому кризис вокруг Ормузского пролива невозможно интерпретировать через призму «политического шума», характерного для эпохи TACO. Пошлины можно отложить, заявления — отозвать, переговоры — возобновить. Но восстановление судоходства по морскому пути требует перепланирования рейсов судов, пересмотра страховых условий, перенастройки портовой логистики, изменения графиков пополнения запасов на НПЗ и даже восстановления доверия покупателей и продавцов к безопасности этой транспортной артерии.
Даже если однажды появятся сигналы смягчения, энергетический рынок не совершит мгновенного «V-образного отскока», как это происходит на фондовом рынке. Танкер не прибудет в порт сразу после выхода новостного сообщения, НПЗ не наполнятся запасами сразу после одного официального заявления, а страховые компании не снизят премию за риск мгновенно после одного раунда переговоров. Восстановление в физическом мире по своей природе медленнее, чем торговые операции на финансовых рынках. Именно это положение и отразил в своём развёрнутом материале «The NACHO trade» автор The Oil Report Тим Дагган (Tim Duggan), чья оценка «Tanker physics outrun any diplomatic timeline» («Физика танкеров всегда опережает дипломатические сроки») широко цитируется в аналитических департаментах крупных инвестиционных банков: вне зависимости от драматизма политических событий, процессы в физическом мире имеют собственный темп.
Поэтому суть торговли по NACHO — это ответ на более фундаментальный вопрос: если мировым рынкам предстоит столкнуться с более высокими затратами на энергию, усиленным давлением инфляции и менее стабильными цепочками поставок, то акции, облигации, золото, доллар и криптоактивы должны будут пересмотреть свои базовые уровни оценки в рамках новых ценовых ограничений.
3. Три опорных столпа торговли по NACHO: страхование, цена нефти и процентные ставки
То, почему NACHO постепенно превращается из акронима на торговой площадке в сквозной повествовательный нарратив для различных классов активов, объясняется тем, что он одновременно меняет три ключевых фактора ценообразования для крупных активов: страхование судоходства, цену нефти и ожидания по процентным ставкам.
Первый столп: страховые компании отказываются гарантировать суда, проходящие через Ормузский пролив. Страховые ставки по риску войны в Персидском заливе в марте временно взлетели до 2,5 % от стоимости корпуса судна — примерно в 8 раз выше базового уровня до начала конфликта. Даже когда некоторые ведущие страховые компании пытались возобновить покрытие, дополнительные условия фактически исключали любую возможность получения «выгоды сверх базового уровня». После перехода страхового сектора в режим NACHO даже временное прекращение огня на политическом уровне не приведёт к тому, что судовладельцы и арендаторы откажутся от значительной премии за риск — это означает, что «маржа выгоды от открытия пролива» эффективно заблокирована.
Второй столп: цена нефти будет долгое время оставаться на трёхзначном уровне. Хотя цена Brent с пика военного времени в 126 долларов за баррель в конце апреля снизилась, она остаётся выше 100 долларов за баррель — примерно на 38 % выше уровня до начала конфликта. В своём последнем отчёте Goldman Sachs прямо указывает: «Если пролив будет закрыт ещё хотя бы месяц, средняя цена Brent в 2026 году будет вынуждена оставаться выше 100 долларов за баррель». Аналитик eToro, цитируемый CNBC, дал точное резюме: «Во время большей части этой кризисной фазы каждое сообщение о перемирии вызывает резкую распродажу нефти — трейдеры продолжают делать ставку на "решение", которое так и не наступает. Это означает, что при сохранении неопределённости относительно судоходства через Ормузский пролив цена нефти будет содержать повышенную премию за геополитические риски; даже краткосрочное снижение не приведёт к восстановлению базовой цены, пока рынок не увидит устойчивого пути к восстановлению».
Третий столп: ФРС не сможет снизить ставки в условиях роста инфляции. В рамках сценария NACHO устойчиво высокие цены на нефть → высокая «клейкость» инфляции → ФРС вынуждена придерживаться политики «higher for longer» («ставка выше и дольше») → доходность краткосрочных казначейских облигаций США продолжает расти, кривая доходности в целом сглаживается. Если инфляция окажется выше прогнозов под влиянием цен на энергоносители и ожиданий по тарифам, доходность казначейских облигаций может превысить 4,5 %, что будет оказывать постоянное давление на ликвидность и оценки активов. Это негативно скажется на всех рисковых активах, зависимых от низких процентных ставок и внешнего притока ликвидности, — а крипторынок как раз находится в самом конце этой цепочки передачи эффекта.
4. Что означает NACHO для крипторынка: переоценка от рисковых активов до доходности в стейблкоинах на блокчейне
Для крипторынка влияние NACHO — это не простой «бычий» или «медвежий» импульс, а смена самой парадигмы ценообразования. До недавнего времени криптоактивы в основном торговались на основе внутренних отраслевых нарративов: приток средств в ETF, развитие экосистемы на блокчейне, AI / Meme / RWA. Однако в рамках NACHO ключевыми переменными, определяющими рыночное отношение к риску, вновь становятся цена нефти, инфляция, доходность казначейских облигаций США, долларовая ликвидность и траектория денежно-кредитной политики ФРС.
Высокая бета-чувствительность BTC, ETH и альткоинов будет вновь усиливаться: устойчиво высокие цены на нефть усиливают инфляционные ожидания; рост инфляционного давления сокращает пространство для снижения ставок ФРС; высокая доходность казначейских облигаций США сдерживает глобальную ликвидность и оценки рисковых активов. На крипторынке это проявляется как цепочка: «рост цен на нефть → усиление «клейкости» инфляции → перенос ожиданий снижения ставок на более поздний срок → сжатие ликвидности → давление на рисковые активы». В такой среде биткоин в краткосрочной перспективе может не проявить себя как «цифровое золото», а скорее будет двигаться в ногу с такими активами, как NASDAQ.
Нарратив о биткоине как защитном активе будет вновь проверен на практике: геополитический конфликт, энергетический кризис и инфляционное давление теоретически благоприятствуют нарративу о негосударственных активах. Однако защитные свойства биткоина не срабатывают автоматически: на начальной стадии рыночного потрясения инвесторы в первую очередь занимаются управлением маржинальных требований, наличными долларами и своими риск-экспозициями, и BTC часто продаётся как один из наиболее ликвидных активов. Только когда рынок переходит от краткосрочного ликвидностного шока к долгосрочным опасениям по поводу инфляции, бюджетного дефицита и надёжности государственной валюты, логика «цифрового золота» может вновь занять доминирующее положение.
Альткоины и активы с завышенной оценкой, основанные на нарративах, столкнутся с более высоким давлением дисконтирования: многие проекты альткоинов не имеют стабильного денежного потока, а их оценка опирается преимущественно на ожидания роста пользовательской базы, субсидии экосистемы, торговую активность и общее отношение рынка к риску. При росте реальных процентных ставок и увеличении стоимости капитала теоретически оценки таких активов, ориентированных на будущие перспективы, будут подвергаться более резкому сжатию.
Стейблкоины, RWA и продукты с доходностью в долларах на блокчейне вновь выходят в центр макроэкономического нарратива: если сценарий NACHO укрепляет режим «higher for longer», то привлекательность долларовых денежных потоков и активов с коротким сроком погашения возрастает. В традиционных финансах это соответствует фондам денежного рынка, краткосрочным облигациям и казначейским векселям (T-Bills); в блокчейн-среде — это доходность в стейблкоинах, токенизированные казначейские облигации США, токены фондов денежного рынка и продукты с доходностью на основе RWA. Кроме того, геополитические и энергетические торговые потрясения также подчёркивают ценность стейблкоинов как глобального расчётного актива, работающего 24/7.
5. Как действовать в эпоху NACHO: правила выживания для инвестора
На этом этапе стоит вернуться к самому практичному и важному вопросу: как обычному инвестору в криптовалюты следует действовать в условиях этого нового сценария?
Самое очевидное изменение — рынок больше не допускает чрезмерного использования модели «V-образного отскока». В эпоху TACO многие сделки строились на скрытом предположении, что экстремальная политика в конечном счёте смягчится и «яма», вырытая паникой, будет быстро залатана. Но NACHO — это не «политический шум», который можно отозвать одним словом; это реальные ограничения, обусловленные транспортировкой энергоносителей, страхованием судоходства, расходованием запасов и ожиданиями по процентным ставкам. Отскок может произойти, но его темпы, масштаб и предсказуемость будут ниже. Для трейдеров с высоким кредитным плечом это означает, что запас прочности по марже важнее, чем правильное определение направления движения, а выживание важнее, чем угадывание конкретного отскока.
Одновременно макроэкономические переменные снова должны войти в поле зрения криптоинвесторов. Ранее многие привыкли ориентироваться исключительно на свечные графики, данные с блокчейна, ставки финансирования, проектные нарративы и активность на биржах. Однако в условиях NACHO цена нефти, данные EIA по запасам, решения ОПЕК+, индекс потребительских цен (CPI), индекс расходов на личное потребление (PCE), доходность казначейских облигаций США, разница между ставками SOFR и OIS — всё это будет влиять на крипторынок через ликвидность и отношение к риску. Криптоактивы не существуют автономно вне глобальной финансовой системы, особенно после глубокого вовлечения ETF, институциональных средств и долларовой ликвидности; следовательно, макроэкономический анализ перестаёт быть фоном и становится неотъемлемой частью торговой стратегии.
В выборе активов рынок может склониться к более надёжным вариантам. В настоящее время на Уолл-стрит преобладает лозунг «отказаться от мягкого, выбрать твёрдое»: предпочтение отдаётся активам с более стабильным денежным потоком, реальным спросом на расчёты, консенсусом по функции хранения стоимости или подлинным источником дохода. Поэтому разумным решением может стать умеренное увеличение доли BTC относительно альткоинов и внимание к активам, связанным с RWA. Также стоит рассмотреть выделение части портфеля на золото и энергетический сектор в качестве хеджирования.
Наконец, необходимо проявлять уважение к «невосстановимости» вне протокола и сохранять готовность к внезапным изменениям. Ключевой вывод Кругмана — «единственным возможным соглашением является отсутствие соглашения». Однако NACHO не означает, что Ормузский пролив никогда не откроется, и не говорит о том, что рынок будет неуклонно двигаться в одном направлении — к высоким ценам на нефть, высоким процентным ставкам и высокой волатильности. Перемирие, договорённости, одностороннее снижение напряжённости или снижение страховых ставок могут спровоцировать быстрое восстановление рисковых активов. Главное — избегать превращения любого из нарративов в единственно верный ответ. Как чрезмерная ставка на длительное затягивание кризиса, так и чрезмерная ставка на его мгновенное разрешение одинаково уязвимы.
Заключение: от «игры на трусость» к «неразрешимой дилемме»
TACO научил рынок одному: при достаточном давлении Трамп всегда моргнёт.
NACHO учит рынок другому: когда геополитика вплетается в двойную необратимость — физическую и связанную с доверием — ни одна из сторон уже не в состоянии «моргнуть».
Возможно, именно это и есть подлинный смысл торговли по NACHO: рынок теперь торгует не словами, а реальностью, которую слова изменить не могут.
От TACO к NACHO рыночный нарратив сместился с «ставки на отскок» на «принятие нового нормального состояния», от «ожидания отступления» к «подтверждению блокады», от «иллюзии оценки мягких активов» к «правилу «деньги — главный актив» для твёрдых активов». Для криптоинвесторов, ищущих ориентиры в текущем цикле, наиболее важным, возможно, будет не предугадать день открытия Ормузского пролива, а осознать следующее: когда макроэкономический нарратив вновь становится ключевой переменной для крипторынка, нам необходимо пересмотреть свои позиции, управление рисками и распределение активов в статусе «уважаемого макро-трейдера».
В заключение статьи Кругман задаёт открытый вопрос: «Сколько разрушений мир и США должны вынести до того, как Трамп примет реальность?» Для криптомира аналогичный вопрос тоже актуален: «Сколько волатильности нам ещё предстоит пережить в этом цикле NACHO, чтобы по-настоящему научиться сосуществовать с макроэкономикой?»
Раньше неопределённость была самой большой определённостью в эпоху TACO.
А в эпоху NACHO сосуществование с неопределённостью, возможно, и есть новая определённость.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet







