


Академия Huobi | Глубокий аналитический отчёт по сектору криптовалют на американском фондовом рынке 2026 года: возможности, риски и структура распределения активов
Резюме
С исторического одобрения Комиссией по ценным бумагам и биржам США (SEC) в январе 2024 г. биткоин-ETF на спотовом рынке США инвестиционный сегмент криптовалют значительно зрел. В 2026 году инвесторы могут участвовать в крипторынке через четыре основных канала: ETF на спотовые криптовалюты, акции криптокомпаний (майнинговые компании и «казначейские» компании), плечевые и обратные ETF, а также тематические фонды блокчейна. По состоянию на 30 марта 2026 г. совокупные активы биткоин-ETF на спотовом рынке США составляли около 1,29 млн BTC, или приблизительно 86,9 млрд долл. США; объём ETF на спотовый эфир составил около 18 млрд долл. США. Примечательно, что рост модели «казначейских» компаний эфира трансформирует логику участия институтов: например, Bitmine Immersion Technologies (BMNR) ежегодно генерирует нативный доход за счёт стейкинга, формируя коммерческую устойчивость, принципиально отличающуюся от таковой у «биткоин-казначейств». На регуляторном фронте Закон GENIUS («Закон о талантах»), принятый в 2025 г., установил первую федеральную рамочную структуру для стейблкоинов, официально создан Стратегический биткоиновый резерв США, банкам разрешено предоставлять услуги криптокошельков — регуляторные «узкие места» полностью устранены. Однако высокая волатильность плечевых ETF, долговые риски «казначейских» компаний и риск штрафов (slashing) за стейкинг всё ещё остаются значительными инвестиционными препятствиями. Для инвесторов, стремящихся диверсифицировать портфель в этом сегменте, наиболее жизнеспособной стратегией может стать построение многоуровневого портфеля, включающего базовую позицию, бета-экспозицию по отрасли и высокорисковые позиции.
I. Определение и эволюционная логика
Акции криптоиндустрии на американском фондовом рынке — это инвестиционный класс, в котором активы, связанные с криптовалютами, представлены в виде акций и торгуются на традиционных биржах. Инвесторам не требуется напрямую владеть приватными ключами криптовалют: они могут участвовать в этом высокодоходном сегменте через знакомые им брокерские счета. Эволюция данной модели отражает полный путь перехода цифровых активов из «круга энтузиастов» в «основной институциональный сектор».
С точки зрения этапов развития, рост этого сегмента прошёл три ключевых этапа. Первый — «подземный майнинг» (2017–2020 гг.), когда доминировали чисто майнинговые компании вроде Riot Blockchain и MARA Purpose: их бизнес был узконаправленным, корпоративное управление — хаотичным, а методология оценки — неясной. Они торговались преимущественно на внебиржевом рынке Pink Sheets с крайне низкой ликвидностью, и основные институты почти не обращали на них внимания. В этот период криптоакции были тесно связаны с самими криптовалютами и демонстрировали волатильность, существенно превышавшую волатильность базовых активов; рынок называл их «биткоином с плечом».
Второй этап — «период законодательной секьюритизации» (2021–2023 гг.), знаменующийся прямым листингом Coinbase (NASDAQ: COIN) и масштабной программой накопления биткоинов MicroStrategy (NASDAQ: MSTR). Появление регулируемых бирж ознаменовало переход отрасли к нормативному регулированию. Coinbase как единственная криптобиржа, торгуемая на NASDAQ, провела свой прямой листинг в апреле 2021 г., что стало событием исторического значения. Одновременно MicroStrategy с 2020 по 2023 г. накопила более 150 тыс. BTC, переформатировав себя в «биткоин-казначейскую компанию» (Bitcoin Treasury Company) и создав новую парадигму оценки предприятий.
Третий этап — «взрывной рост ETF» (с 2024 г. по настоящее время): одобрение SEC биткоин-ETF на спотовом рынке означало официальное вхождение цифровых активов в основную финансовую продукт-систему США. iShares Bitcoin Trust от BlackRock (IBIT) всего за несколько месяцев после запуска накопил сотни миллиардов долларов активов, став самым быстрорастущим ETF в истории. Ключевой особенностью этого этапа является продуктизация: характеристики риска и доходности криптовалют упакованы в стандартизированные финансовые инструменты, что снижает регуляторные барьеры для входа институтов и позволяет розничным инвесторам получать профессионально управляемые экспозиции по более низкой стоимости.
II. Рыночная структура и конкурентная среда
С точки зрения рыночной структуры, в 2026 г. сегмент криптоакций на американском фондовом рынке демонстрирует «триадную» продуктовую структуру: доминирование ETF на спотовые криптовалюты, акции криптокомпаний обеспечивают бета-экспозицию, а плечевые и тематические продукты удовлетворяют потребности в точной настройке портфеля.
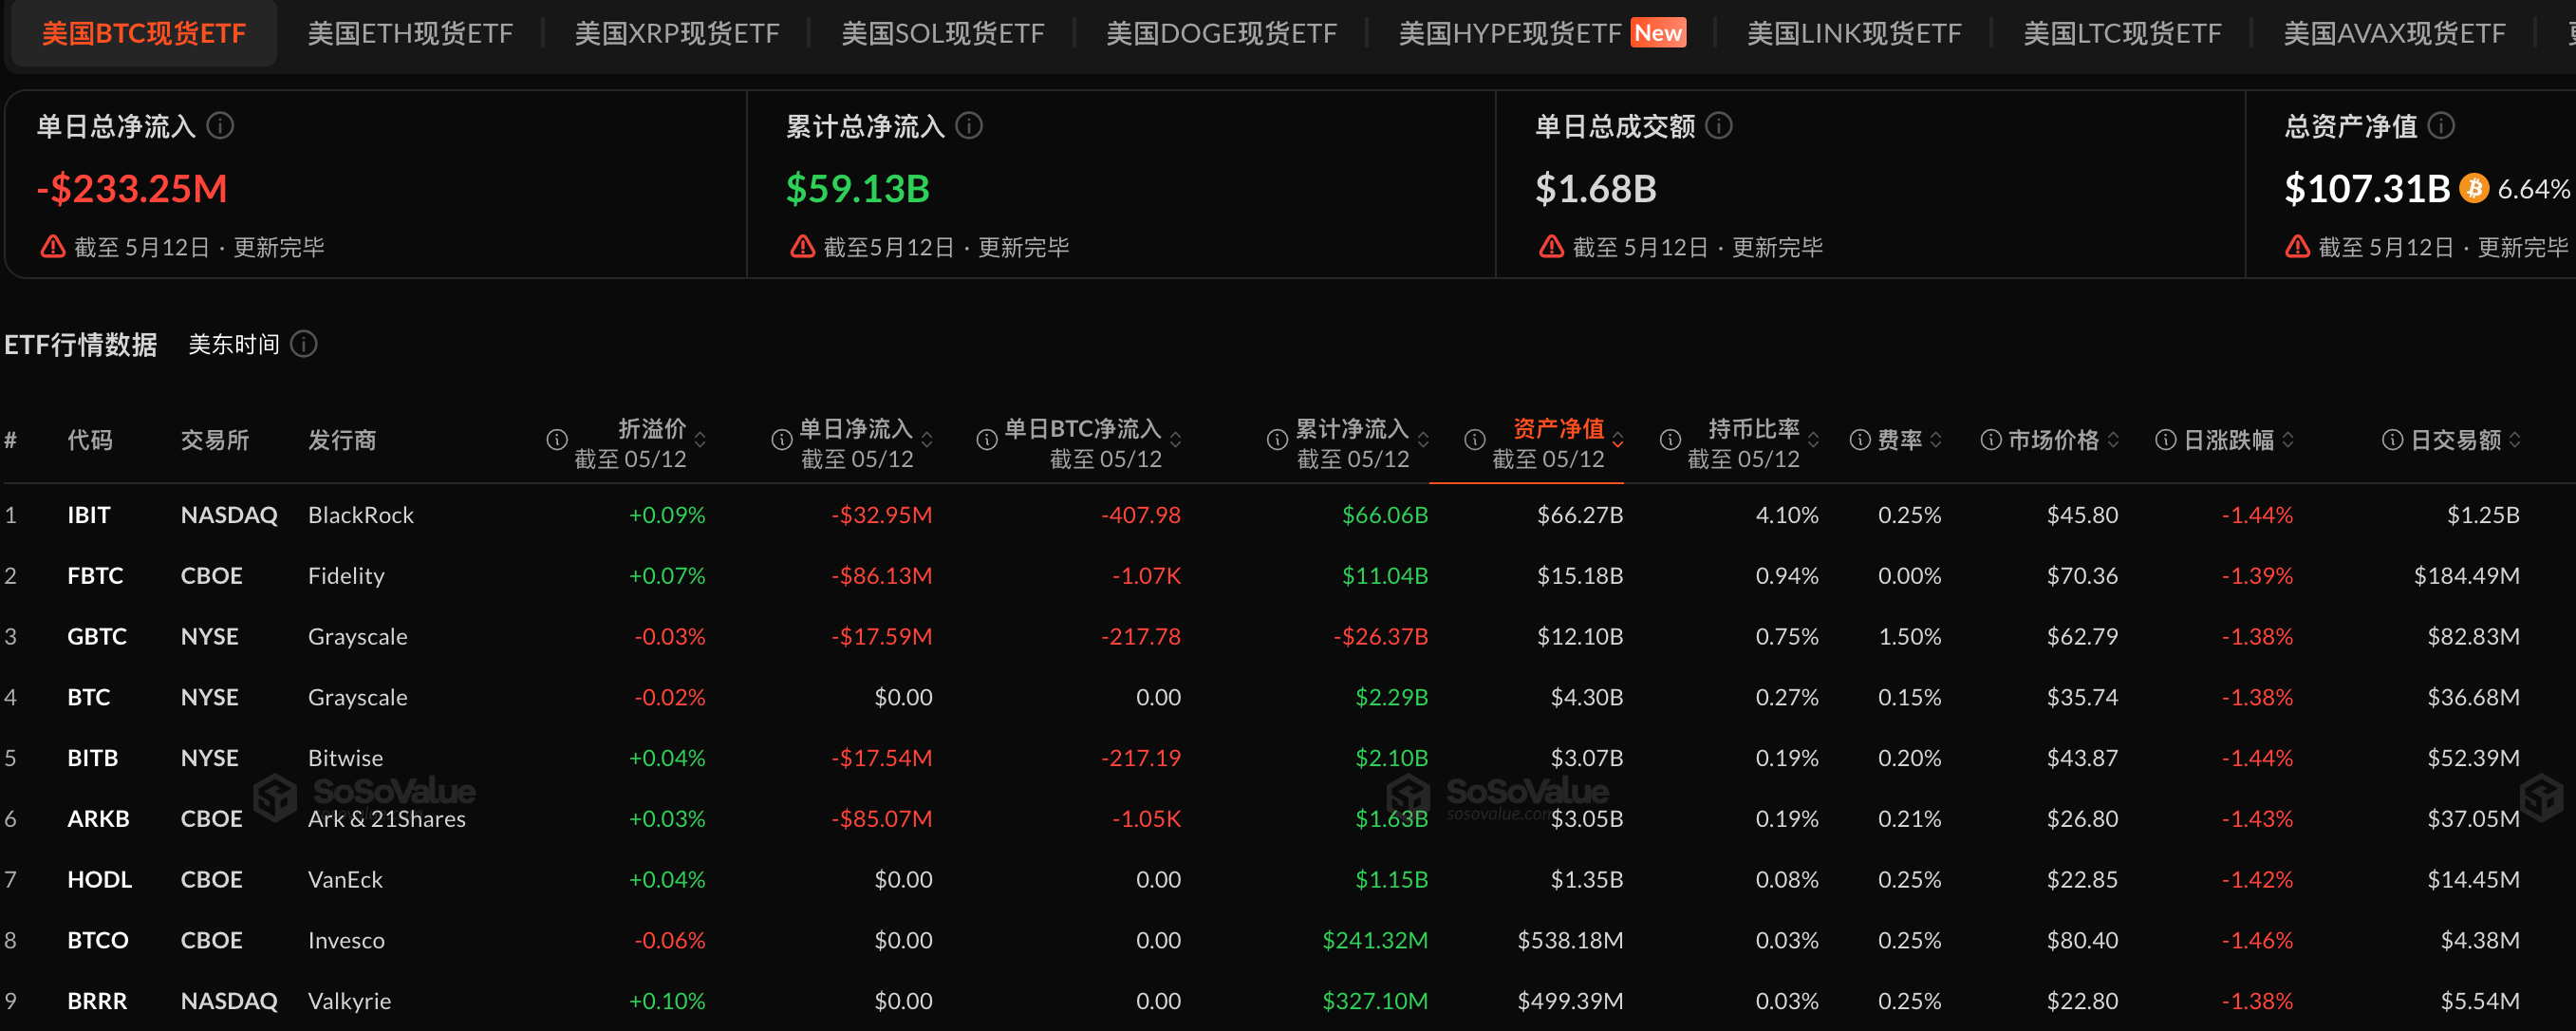
В сегменте ETF на спотовые криптовалюты наблюдается высокая концентрация: совокупные активы биткоин-ETF составляют около 1,32 млн BTC, общий объём — приблизительно 107,3 млрд долл. США. iShares Bitcoin Trust от BlackRock (IBIT) с объёмом активов около 55 млрд долл. США занимает примерно 60 % рынка; его комиссия в размере 0,25 % явно выгодна на фоне аналогов. Bitcoin Trust от Fidelity (FBTC), объём которого составляет около 13 млрд долл. США, также взимает комиссию 0,25 % и является прямым конкурентом IBIT. GBTC от Grayscale ранее был крупнейшим криптотрастом, но после преобразования в ETF столкнулся с давлением со стороны высокой комиссии в 1,50 %; его текущий объём — около 10 млрд долл. США. В то же время BTC Mini Trust с комиссией всего 0,15 % (объём — около 3,5 млрд долл. США) оттягивает средства чувствительных к комиссии инвесторов. Среди новых игроков Morgan Stanley MSBT официально вышел на рынок в апреле 2026 г., что знаменует официальное вступление гигантов традиционного банковского сектора в сегмент крипто-ETF — сигнал с глубокими отраслевыми последствиями.
Что касается ETF на эфир, то ETHA от BlackRock (объём — около 7,1 млрд долл. США) лидирует на рынке и является крупнейшим в мире ETF на спотовый эфир. Примечательно, что ETHB от BlackRock, выпущенный в 2026 г., впервые поддерживает доход от стейкинга и открывает новую эру получения нативного крипто-дохода через ETF — инновация, способная изменить логику проектирования ETF. После реформы регулирования в 2025 г. открылись возможности для выпуска ETF на альткоины: XRP и Solana привлекли по ~1 млрд долл. США каждый. Ожидается, что в 2026 г. выйдет более 26 новых ETF на альткоины (например, Dogecoin, Chainlink), и линейка крипто-ETF перейдёт от эпохи «двух лидеров (BTC/ETH)» к эпохе «одного лидера и множества сильных игроков».
В сегменте «казначейских» и майнинговых компаний происходит структурная дифференциация. MicroStrategy (MSTR), как первопроходец модели «биткоин-казначейства», сегодня владеет около 700 тыс. BTC и является крупнейшей публичной компанией по объёму хранения биткоина в мире. Однако, поскольку цена биткоина с начала 2026 г. упала примерно на 18 % до уровня себестоимости холдингов ряда компаний, чисто майнинговые компании, такие как MARA и RIOT, значительно замедлили пополнение своих запасов, и устойчивость модели «казначейства» вызывает сомнения у рынка. В отличие от типичной проблемы «вынужденной распродажи», с которой сталкиваются большинство «биткоин-казначейских» компаний, новые «эфириум-казначейские» компании вроде Bitmine Immersion Technologies (BMNR) демонстрируют принципиально иную деловую логику. BMNR ежегодно генерирует около 196 млн долл. США стабильного дохода от стейкинга через свою инфраструктуру MAVAN, позволяя покрывать операционные расходы без продажи криптоактивов — это настоящая «нативная кровеносная система». По состоянию на 2026 г. BMNR владеет около 4,8 млн ETH, её рыночная капитализация составляет около 10,8 млрд долл. США (3,98 % от общего предложения ETH), а стратегической целью компании является достижение доли в 5 % от общего предложения ETH. При реализации этой цели BMNR станет ключевым холдером в экосистеме Ethereum.
В сегменте плечевых, обратных и тематических ETF характеристики риска и доходности сильно различаются, требуя от инвесторов тщательного анализа. Плечевые ETF используют деривативы для усиления дневной доходности; в конце 2025 г. двукратные длинные ETF на MicroStrategy (MSTX и MSTU) рухнули примерно на 80 %, что привело к исчезновению около 1,5 млрд долл. США средств розничных инвесторов и наглядно продемонстрировало экстремальные риски таких продуктов. К числу основных продуктов относятся BITO (1× фьючерсы на BTC), ETHU (2× фьючерсы на ETH) и MSTZ (обратный ETF на MSTR). Тематические фонды блокчейна предлагают консервативным инвесторам косвенную экспозицию: BKCH (Global X) имеет крупные позиции в Coinbase и ключевых майнинговых компаниях; BLOK (Amplify) охватывает около 80 акций, связанных с блокчейном; STCE (Charles Schwab) имеет низкую комиссию 0,30 % и включает около 40 акций, в том числе MicroStrategy и Bitdeer, что делает его подходящим инструментом для долгосрочной базовой позиции.
III. Анализ ключевых рисков
Высокие темпы роста сегмента криптоакций на американском фондовом рынке сопровождаются сложным и многогранным риск-ландшафтом. Перед формированием портфельной позиции инвесторам необходимо чётко осознавать следующие четыре категории рисков.
Первый риск — динамическая неопределённость регуляторной рамки. Хотя Закон GENIUS 2025 г. учредил первую федеральную рамочную структуру для стейблкоинов, официально создан Стратегический биткоиновый резерв США и банкам разрешено оказывать услуги криптокошельков, общая регуляторная структура для криптоактивов остаётся в стадии формирования. Разграничение юрисдикции между SEC и CFTC в отношении криптоактивов до сих пор не окончательно определено, и процесс одобрения некоторых ETF на альткоины по-прежнему сопряжён с регуляторными трениями. Кроме того, если администрация Трампа в 2026 г. изменит курс в области финансового регулирования, непрерывность политики будет под вопросом, и сохранение регуляторных преимуществ требует дальнейшего наблюдения.
Второй риск — высокая волатильность базовых активов. Крипторынок известен своей экстремальной волатильностью: падение BTC на ~18 % с начала 2026 г. служит ярким подтверждением. Эта волатильность передаётся инвесторам через ETF и акции, причём фактические потери часто превышают прямое падение базового актива из-за дополнительных издержек — комиссий, дисконтов к стоимости активов и премий за ликвидность. Для инвесторов, включающих этот сегмент в портфель, его следует рассматривать как высокорисковый актив, строго ограничивая долю в портфеле и избегая чрезмерной концентрации на одном активе, чтобы минимизировать «хвостовые» риски.
Третий риск — риски финансовой структуры «казначейских» компаний. Например, «казначейская модель» MicroStrategy основана на финансировании через выпуск конвертируемых облигаций и привилегированных акций с последующей покупкой биткоина, при этом предполагается, что рост цены BTC превысит стоимость финансирования. Однако эта модель содержит существенное финансовое плечо: при продолжительном падении BTC не только сокращается стоимость холдингов, но и возрастают процентные расходы и давление по погашению долга. Модель BMNR с доходом от стейкинга более устойчива, однако сама ставка стейкинга зависит от цены ETH и подвержена риску штрафов (slashing): при злонамеренных действиях валидатора часть стейкнутых ETH может быть конфискована. При инвестировании в такие активы необходимо одновременно анализировать финансовую структуру компании и циклические риски базового криптоактива.
Четвёртый риск — ликвидность и отклонение от базового актива на уровне продуктов. У плечевых ETF и некоторых малоликвидных криптоакций резкие внутридневные колебания могут привести к исчезновению ликвидности и расширению спредов, увеличивая издержки торговли. Более важно то, что механизм «сложного убывания» (compounding decay) плечевых ETF означает, что даже при правильном прогнозе направления движения базового актива долгосрочное владение такими ETF может привести к накопленным потерям из-за ежедневной ребалансировки — уроки конца 2025 г. с MSTX/MSTU наглядно это демонстрируют. Кроме того, хотя исторический дисконт GBTC от Grayscale после преобразования в ETF уже сузился, его высокая комиссия и отсутствие поддержки дохода от стейкинга по-прежнему снижают привлекательность для институциональных инвесторов по сравнению с конкурентами вроде IBIT.
IV. Инновационные тренды и возможности сегмента
Несмотря на многочисленные риски, в 2026 г. сегмент криптоакций на американском фондовом рынке демонстрирует ряд важных новых тенденций, которые трансформируют инвестиционную логику и продуктовую структуру.
Первая тенденция — появление «ETF со стейкингом», самая прорывная продуктовая инновация 2026 г. ETHB от BlackRock впервые поддерживает доход от стейкинга, что позволяет держателям ETF получать доход от сети Ethereum через свои доли, без необходимости самостоятельно запускать валидаторы или использовать протоколы DeFi. Эта инновация переводит ETF из пассивного инструмента владения в активный генератор дохода и существенно расширяет сферу применения. Для институциональных инвесторов ETHB предлагает легальный, удобный и не требующий контроля над приватными ключами способ получения дохода от ETH — потребность, ранее практически неудовлетворимая в традиционной финансовой системе. Если ETHB получит признание рынка, можно ожидать появления множества других ETF со стейкингом на других PoS-цепочках, что ещё больше расширит границы индустрии ETF.
Вторая тенденция — рост специализированных «эфириум-казначейских» компаний. В отличие от «купить-ждать роста» модели биткоин-казначейств, «эфириум-казначейские» компании генерируют нативный доход через стейкинг, формируя коммерческий замкнутый цикл: даже в условиях медвежьего рынка доход от стейкинга покрывает операционные расходы, и компаниям не нужно продавать свои холдинги. BMNR ставит стратегическую цель — достичь 5 % от общего предложения ETH. При достижении этой цели она станет системно значимым холдером в экосистеме Ethereum, и её стратегические решения (например, участие в управлении PoS или корректировка параметров стейкинга) будут оказывать реальное влияние на всю сеть. Такая модель может стимулировать появление множества новых «эфириум-казначейских» компаний и сформировать новый инвестиционный подсегмент.
Третья тенденция — структурный приток институциональных средств и рост линейки фиксированного дохода на блокчейне. Данные показывают, что на фоне падения BTC на ~18 % с начала 2026 г. институциональные средства перемещаются в активы с фиксированным доходом на блокчейне. Этот тренд тесно связан со зрелостью экосистемы стейкинга Ethereum: проекты вроде EigenLayer и Pendle Finance создали инфраструктуру для повторного стейкинга (restaking) и токенизации дохода, благодаря чему доход от стейкинга можно структурировать, фрагментировать и даже использовать в качестве обеспечения в экосистеме DeFi. Стабильный доход, генерируемый BMNR через стейкинг в MAVAN, идеально соответствует острой потребности институциональных инвесторов в «крипто-нативном доходе без риска изменения цены актива».
Четвёртая тенденция — постоянное расширение линейки ETF и переход к мультицепочечной структуре. От дуополии BTC/ETH к появлению ETF на основные альткоины (XRP/SOL) и далее — к ожидаемому одобрению ETF на новые активы (Dogecoin, Chainlink) в 2026 г. — линейка ETF переживает переход от «полного охвата основных монет» к «точной настройке по конкретным сегментам». Инфраструктура оракулов Chainlink, высокопроизводительная публичная сеть Solana и MEME-культура Dogecoin соответствуют различным инвестиционным темам — DeFi, инфраструктура и сообщество, — и мультицепочечная структура ETF позволит инвесторам точно выражать своё мнение по конкретным направлениям, а не пассивно владеть всем крипторынком.
V. Стратегии участия и инвестиционная логика
Для инвесторов, желающих включить сегмент криптоакций на американском фондовом рынке в свой портфель, ниже предлагается ориентировочная многоуровневая структура, которую можно адаптировать в зависимости от индивидуальных обстоятельств.
На уровне базовой позиции ETF на спотовые BTC и ETH (особенно низкомаржинальные IBIT и ETHA) являются наиболее универсальными инструментами. Учитывая объёмы активов биткоин-ETF (~86,9 млрд долл. США) и ETF на эфир (~18 млрд долл. США), а также брендовую поддержку BlackRock — крупнейшего в мире управляющего актива — эти продукты обладают достаточной ликвидностью, низким отклонением от базового актива и чёткой регуляторной прозрачностью. Их рекомендуется использовать в качестве «отраслевой бета-позиции» в портфеле, с долей от 1 % до 5 %, чтобы получить экспозицию на общие тренды крипторынка.
На уровне отраслевой бета-экспозиции тематические фонды блокчейна (например, BKCH и BLOK) предлагают диверсифицированную экспозицию на акции бирж, производителей майнингового оборудования и инфраструктурных компаний. По сравнению с прямыми позициями в отдельных криптокомпаниях тематические фонды снижают удар «чёрного лебедя» по отдельной компании и позволяют получать системную выгоду от роста всей криптоэкосистемы. Для инвесторов с низким аппетитом к риску это, возможно, наиболее подходящий входной пункт. STCE с относительно низкой комиссией 0,30 % подходит в качестве долгосрочной базовой позиции.
На уровне высокорисковой/высокодоходной экспозиции BMNR («эфириум-казначейская» компания) и MSTR («биткоин-казначейская» компания) подходят инвесторам, готовым принять повышенную волатильность ради потенциального сверхдохода. Модель стейкинга BMNR придаёт ей большую операционную устойчивость по сравнению с MSTR, тогда как агрессивная стратегия накопления и использования плеча у MSTR проявляет исключительную эластичность в бычьем рынке. Доля таких активов в портфеле должна составлять от 0,5 % до 2 %, с обязательным постоянным мониторингом изменений в финансовой структуре компаний и влияния динамики цен на криптоактивы на их платёжеспособность.
На уровне тактической экспозиции плечевые и обратные ETF (например, MSTX, MSTZ) подходят лишь профессиональным инвесторам с возможностью краткосрочного тайминга; срок владения должен измеряться днями или неделями, а долгосрочное удержание категорически запрещено. Механизм сложного убывания плечевых ETF означает, что даже при верном прогнозе направления движения базового актива фактическая доходность при долгосрочном владении может быть значительно ниже изменения его цены. Для большинства обычных инвесторов этот класс активов требует крайней сдержанности.
Особо следует подчеркнуть, что вышеизложенное представляет собой исключительно информационный материал и не является инвестиционной рекомендацией. Криптоактивы характеризуются чрезвычайно высокой волатильностью и неопределённостью; инвесторы должны принимать взвешенные решения только после всесторонней оценки собственной способности нести риски. Плечевые продукты подвержены сложному убыванию, стейкнутые активы — риску штрафов (slashing), а «казначейские» компании — давлению финансового плеча; доля любого отдельного актива в портфеле не должна быть чрезмерно высокой, и диверсификация портфеля остаётся ключом к долгосрочному выживанию.
VI. Заключение и перспективы
Обобщая вышеизложенное, сегмент криптоакций на американском фондовом рынке в 2026 г. находится на ключевом этапе перехода от «периода продуктовых инноваций» к «периоду зрелости экосистемы». Биткоин-ETF на спотовом рынке открыли двери для институтов, ETF со стейкингом эфира и «эфириум-казначейские» компании переопределяют бизнес-модель «законного владения криптоактивами». Регуляторная рамка, установленная Законом GENIUS 2025 г., обеспечила беспрецедентную политическую предсказуемость для отрасли; разрешение банкам оказывать услуги криптокошельков и создание федеральной рамочной структуры для стейблкоинов означают, что положение криптоактивов в американской финансовой системе уже необратимо.
В перспективе стоит постоянно отслеживать несколько ключевых показателей. Во-первых, сможет ли объём дохода от стейкинга у «эфириум-казначейских» компаний продолжать расти — это определит долгосрочную жизнеспособность данной бизнес-модели. Во-вторых, динамика притока средств в ETF со стейкингом (ETHB) покажет степень рыночного принятия инновации «ETF + нативный доход». В-третьих, реальный темп одобрения ETF на XRP, Solana и другие альткоины и их начальные объёмы сбора средств раскроют потенциал продуктизации вне основных монет. В-четвёртых, дальнейшее уточнение регуляторной рамки на федеральном уровне определит, смогут ли долгосрочные институциональные преимущества этого сегмента сохраниться.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy







