


Академия Huobi | Макроэкономический обзор крипторынка: биткоин возвращается к уровню 80 000 долларов США, резкая перемена ситуации в отношениях между США и Ираном, смена главы Федеральной резервной системы США
Резюме
В начале мая 2026 года мировой крипторынок продемонстрировал экстремальную дифференциацию и высокую степень неопределённости под воздействием трёх макроэкономических факторов. На геополитическом фронте 4 мая президент Трамп публично объявил о запуске операции «План свободы» по сопровождению торговых судов в Ормузском проливе, однако уже на следующий день неожиданно объявил о её приостановке, сославшись на «существенный прогресс в переговорах по всеобъемлющему соглашению между США и Ираном». В то же время иранская сторона заявила, что остаётся в состоянии войны с США, продолжает закрывать пролив и требует от всех проходящих судов получения разрешения от иранских властей. Что касается ФРС, то примерно 15 мая Кевин Уорш официально сменит Джерома Пауэлла на посту председателя. На заседании комитета по денежно-кредитной политике 30 апреля ставки были сохранены без изменений; в «Коричневой книге» отмечено, что резкий рост цен на энергоносители уже оказывает всестороннее давление на издержки предприятий во всех 12 федеральных резервных округах; Goldman Sachs соответственно повысила прогноз годовой базовой инфляции (PCE) до 2,6 %. На фоне этих негативных макроэкономических факторов биткоин продемонстрировал сильное восстановление — с минимума в 60 000 долларов в начале февраля он снова преодолел отметку в 80 000 долларов. Однако дальнейшая устойчивость этого роста остаётся под вопросом из-за сохраняющегося давления со стороны макроэкономических факторов. Параллельно наблюдается необычное поведение институтов — так называемое «противотрендовое накопление»: 1 мая американские спотовые BTC-ETF зафиксировали однодневный чистый приток средств в размере 630 млн долларов США, из которых 284 млн пришлось на долю BlackRock IBIT, а Fidelity FBTC привлёк 213 млн. Таким образом, борьба между макроэкономическим давлением и институциональными покупками вступила в решающую фазу, и выбор направления рынка будет зависеть от синхронизации трёх ключевых переменных: геополитической обстановки, политики ФРС и потоков институциональных капиталов.
1. Геополитическая борьба: резкая смена курса «Плана свободы» в Ормузском проливе и возобновление инфляционного давления
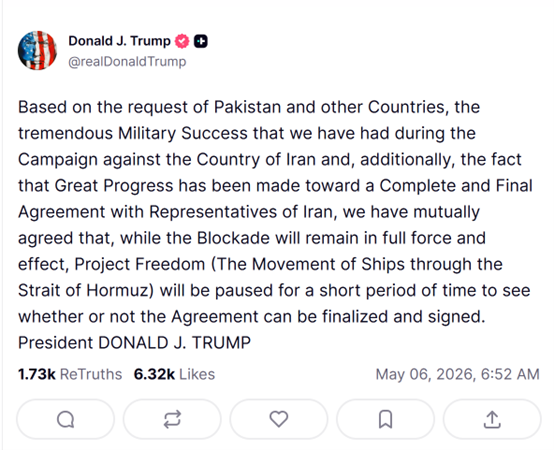
4 мая 2026 года президент США Дональд Трамп опубликовал сообщение в сети Truth Social, в котором заявил, что операция «План свободы» по сопровождению торговых судов в Ормузском проливе начнётся в тот же день утром по времени Ближнего Востока. В рамках операции будут задействованы ракетные эсминцы, более 100 вылетов самолётов с суши и кораблей, многофункциональные беспилотные системы и 15 000 действующих военнослужащих. Американская сторона определила эту операцию как «оборонительную гуманитарную акцию», направленную на обход ограничений Закона США о военных полномочиях президента, согласно которому срок действия его решений в области военных действий ограничен 60 днями. Однако уже через сутки Трамп объявил в новом посте, что в связи с «существенным прогрессом в переговорах по всеобъемлющему соглашению между США и Ираном» операция «План свободы» приостанавливается, подчеркнув при этом, что «морская блокада Ирана будет продолжаться в полном объёме». Такая драматическая смена позиции застала мировые рынки врасплох, вызвав резкие колебания цен на нефть.
Позиция Ирана значительно жёстче, чем заявления США. Советник Верховного лидера Ирана по внешним делам Али Акбар Велаяти прямо заявил, что Ормузский пролив закрыт и будет открыт лишь по решению «государственной воли Исламской Республики Иран»; все суда, планирующие проход через пролив, обязаны направить соответствующее заявление на официальный электронный адрес иранийских властей и получить их разрешение. Председатель Комитета по национальной безопасности иранского парламента предупредил, что любые иностранные вооружённые силы (особенно ВМС США), приближающиеся или входящие в Ормузский пролив, будут подвергнуты удару. Позиции США и Ирана резко расходятся по ключевым вопросам: характер прекращения огня, право прохода через пролив и реальное состояние приостановки «Плана свободы». Рынок пока не завершил оценку геополитических рисков, и говорить о снижении напряжённости преждевременно.
Прямым следствием этой геополитической борьбы уже начали проявляться признаки роста глобальной инфляции. Под влиянием продолжающегося усиления военного конфликта между США и Ираном, а также решения Объединённых Арабских Эмиратов выйти из альянса ОПЕК+ 1 мая цены на нефть продолжили расти с конца апреля до начала мая, что способствовало заметному росту цен на энергоносители. Goldman Sachs повысила свой прогноз годовой базовой инфляции (PCE) с 2,5 % до 2,6 %, а общий показатель PCE — с 3,1 % до 3,4 %. Особенно тревожным является то, что этот рост инфляции обусловлен не перегревом спроса, а шоками предложения (рост цен на нефть) в сочетании с эффектом тарифов, что усложняет реакцию ФРС на изменения в монетарной политике: она не может легко повысить процентные ставки (рискуя усилить экономический спад), но и не может начать снижение ставок (возрастает риск потери контроля над инфляционными ожиданиями). Для биткоина такая «стагфляционная» макроэкономическая среда исторически оказывает двустороннее давление: его свойства средства защиты от рисков ещё не получили широкого признания, а ожидания сокращения ликвидности постоянно подавляют оценку рисковых активов.
2. Накануне смены руководства ФРС: предупреждения «Коричневой книги» и перекрёсток независимости денежно-кредитной политики
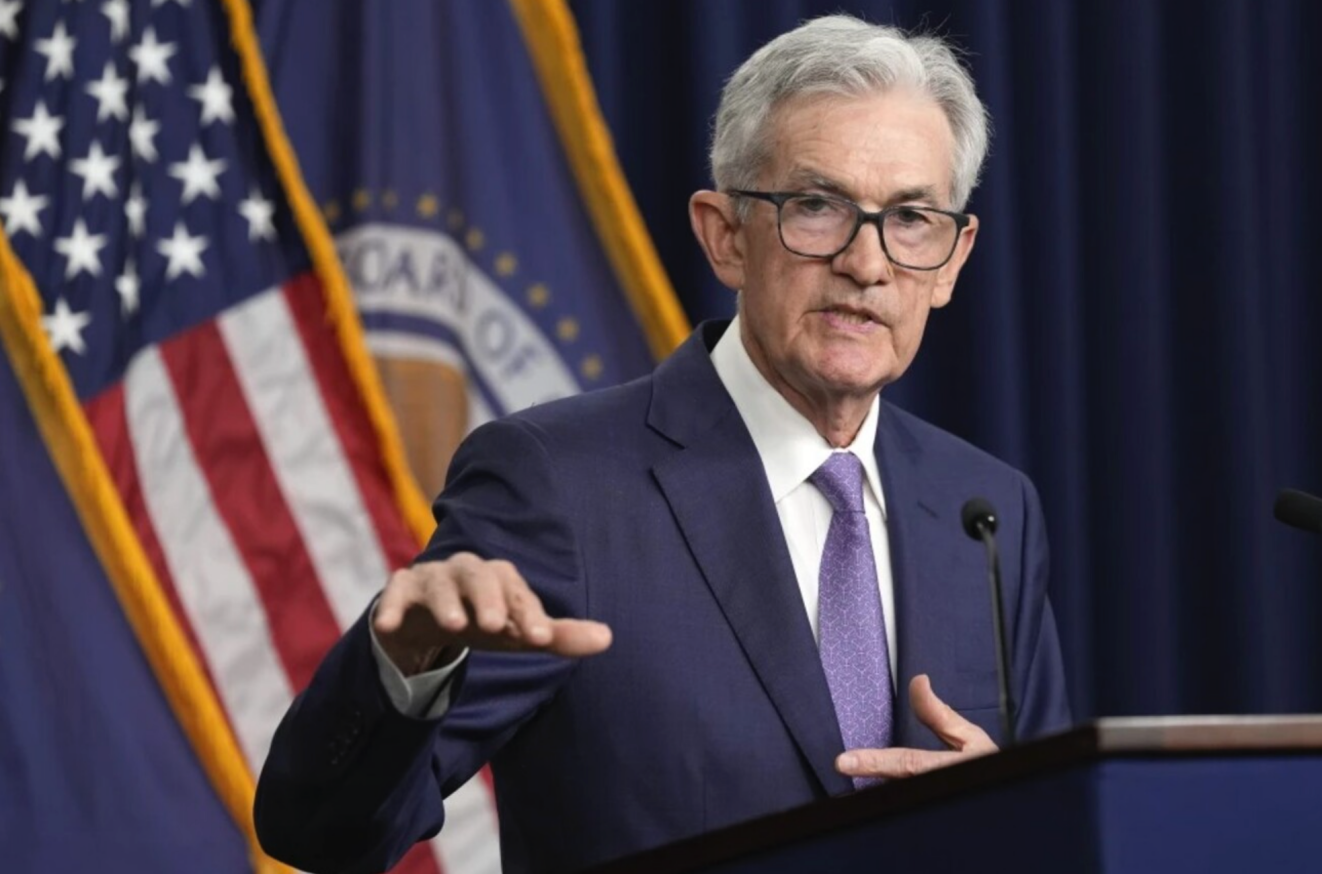
В середине мая 2026 года ФРС столкнётся с наиболее противоречивой сменой председателя в своей современной истории: Кевин Уорш официально сменит Джерома Пауэлла на посту главы регулятора. Пауэлл нарушает традицию последних 75 лет, оставаясь членом Совета управляющих ФРС после ухода с поста председателя; такое решение широко интерпретируется рынком как политический компромисс между Белым домом и ФРС, свидетельствующий о «неполной автономии». Политические взгляды Уорша демонстрируют тонкое сочетание «ястребиных» и «голубиных» позиций: он занимает жёсткую позицию в вопросах борьбы с инфляцией и управления балансовым листом, подчёркивая дисциплину и необходимость реструктуризации монетарной политики, а ранее публично критиковал сверхмягкую политику ФРС за последние 20 лет как «серьёзное отклонение от миссии»; однако в отношении долгосрочной траектории процентных ставок он склоняется к «голубиной» позиции, признавая естественное сдерживающее влияние технологического прогресса на инфляцию и поддерживая снижение ставок при наличии соответствующих данных. Такое смешанное позиционирование порождает серьёзные расхождения в оценках рыночными участниками будущего курса монетарной политики в «эпоху Уорша», превращая это в ключевой источник неопределённости для макроэкономической оценки крипторынка в мае.
Заседание комитета по денежно-кредитной политике ФРС 30 апреля стало последним, проведённым под руководством Пауэлла. Как и ожидалось рынком, ставка федеральных фондов была сохранена в диапазоне 3,50–3,75 %. После заседания был опубликован итоговый документ и состоялась пресс-конференция Пауэлла, на которой прозвучали сложные сигналы: с одной стороны, «влияние роста цен на энергоносители на инфляцию уже проявилось и, вероятно, будет усиливаться в краткосрочной перспективе»; Пауэлл прямо заявил, что «на данный момент ни один из членов комитета не поддерживает повышение ставок, однако некоторые члены предлагают смягчить формулировки в итоговом заявлении, чтобы отразить менее мягкий тон»; с другой стороны, Пауэлл подчеркнул, что после ухода с поста «не станет теневым председателем», пытаясь таким образом успокоить опасения рынка относительно потери независимости ФРС. Однако уже спустя несколько дней после окончания заседания внутри ФРС проявились серьёзные разногласия: Стивен Миллан, назначенный Трампом член Совета управляющих, проголосовал против текущей ставки в пользу снижения, тогда как председатели Федеральных резервных банков Кливленда и Миннеаполиса — Хармак и Кашкари, считающиеся «главными ястребами», также проголосовали против, но с целью сохранения ставок без изменений. Такой острый внутренний раскол бросает тень неопределённости на первое заседание комитета под руководством Уорша.
«Коричневая книга» ФРС, опубликованная 16 апреля, предоставляет ценные данные «снизу» для понимания реального состояния американской экономики. В ней отмечается, что 8 из 12 федеральных резервных округов демонстрируют умеренный рост, в 2 округах экономическая активность практически не изменилась, а в 2 других — наблюдается умеренное снижение. Самое важное замечание, связанное с инфляцией: «цены на энергию и топливо резко выросли во всех 12 округах»; предприятия сообщают, что рост затрат превышает рост цен на их продукцию, что сокращает прибыль. Принятие решений по найму персонала, ценообразованию и капитальным инвестициям становится всё сложнее, а наиболее распространённой бизнес-стратегией становится «ожидание». Для криптоактивов ключевым сигналом «Коричневой книги» является следующее: американская экономика пока не впадает в рецессию, однако её рост подавляется инфляцией на энергоносители, и путь к снижению процентных ставок окажется гораздо сложнее, чем предполагал рынок ранее. Это создаёт для крипторынка, чрезвычайно чувствительного к ликвидности, давящий макроэкономический фон в среднесрочной перспективе.
3. Глубокая институционализация: противотрендовые притоки в ETF и оптимизация балансовых отчётов майнинговых компаний
На фоне значительного падения цены биткоина с максимума наблюдаемое в мае 2026 года противотрендовое институциональное накопление стало самым значимым структурным сигналом на крипторынке. Согласно данным SoSoValue, 1 мая по восточному времени США спотовые биткоин-ETF зафиксировали однодневный чистый приток средств в размере 630 млн долларов США, из которых 284 млн пришлось на долю BlackRock IBIT, а Fidelity FBTC привлёк 213 млн долларов. 4 мая спотовые ETF вновь зафиксировали чистый приток в размере 532 млн долларов. Такой поток средств существенно расходится с динамикой цены BTC: цена колеблется в диапазоне 76 000–81 000 долларов, однако ETF продолжают демонстрировать чистый приток, что указывает на устойчивое наращивание позиций институтами в условиях слабости рынка, а не на спекулятивное поведение розничных инвесторов, ориентированное на «покупку на росте и продажу на падении». По состоянию на начало мая совокупные активы американских спотовых BTC-ETF достигли 103,785 млрд долларов США, что составляет около 6,66 % от общей капитализации биткоина. Постоянный рост доли институциональных холдеров фундаментально меняет механизм формирования цены биткоина — от высоковолатильного спекулятивного актива, управляемого розничными инвесторами, к активу, предназначенного для институциональных портфелей.
С более широкой точки зрения углубление институционализации переформатирует баланс спроса и предложения биткоина. С января 2024 года, когда были одобрены спотовые биткоин-ETF США, канал ETF поглотил более 580 000 BTC — объём, эквивалентный примерно трём годам добычи в биткоин-сети. Одновременно количество BTC, находящихся в руках долгосрочных холдеров, неуклонно растёт с середины февраля 2026 года, что говорит о том, что в период коррекции намерения долгосрочных инвесторов держать актив не только не ослабевают, но и усиливаются. Такая двойная «блокировка» — со стороны институтов и долгосрочных холдеров — приводит к постоянному сокращению фактического объёма обращающихся биткоинов и обеспечивает скрытую поддержку цене даже в условиях негативной макроэкономической среды.
4. Биткоин возвращается к отметке 80 000 долларов: закономерности циклов халвинга и диалектика бычьих и медвежьих сил на текущем этапе
На начало мая 2026 года биткоин переживает ключевой этап — мощное восстановление после глубокой коррекции. BTC опустился до минимума около 60 000 долларов в начале февраля, после чего в начале мая уверенно вернулся выше отметки 80 000 долларов, продемонстрировав рост более чем на 33 % от минимальной точки текущей коррекции. Такое «возвращение к 80 000 долларов» остаётся на 46 % ниже исторического максимума, установленного в октябре 2025 года, однако по сравнению с катастрофическими ситуациями двух предыдущих медвежьих рынков — панической распродажей розничных инвесторов и массовым закрытием майнинговых компаний в 2018 и 2022 годах — текущая коррекция имеет принципиально иные структурные черты: постоянный чистый приток средств в ETF, рост доли BTC у долгосрочных холдеров, а ведущие майнинговые компании продолжают оптимизировать свои балансовые отчёты вместо сокращения производства и выхода с рынка. Все эти сигналы позволяют сделать вывод: текущая ситуация скорее представляет собой «глубокую коррекцию в рамках бычьего рынка», а не начало нового медвежьего цикла.
С точки зрения закономерностей циклов халвинга, четвёртый халвинг биткоина произошёл в апреле 2024 года (награда за блок сократилась с 6,25 до 3,125 BTC), а исторические данные показывают, что наиболее интенсивный этап формирования цены приходится на период 12–18 месяцев после халвинга. После халвинга 2012 года BTC пробил предыдущий максимум примерно через 12 месяцев; после халвинга 2016 года основной рост начался примерно через 17 месяцев; после халвинга 2020 года был достигнут максимум цикла примерно через 12 месяцев. Если применить эту историческую закономерность к текущему циклу, то период 12–18 месяцев после халвинга апреля 2025 года приходится на апрель–октябрь 2026 года — именно тот временной отрезок, в котором мы сейчас находимся. Это означает, что текущая коррекция, скорее всего, является частью процесса «очистки и накопления» после халвинга, а не разворотом к вершине цикла. Конечно, сохраняется высокая степень неопределённости относительно того, будет ли эта историческая закономерность по-прежнему действовать в новых условиях углубляющейся институционализации.
С технической точки зрения ключевой диапазон торговли биткоина после «возвращения к 80 000 долларов» — 76 000–83 000 долларов. Отметка 80 000 долларов служит важным психологическим рубежом и краткосрочным уровнем поддержки, а 83 000 долларов — это значение 200-дневной простой скользящей средней, являющееся также «линией раздела бычьего и медвежьего рынка», за которую борются обе стороны. В случае подтверждённого пробоя этого уровня на дневном графике следующей целью станет диапазон 89 000–94 000 долларов. Ниже 76 000 долларов находится уровень многократно протестированного минимума апреля 2026 года; его пробой приведёт к техническому снижению к диапазону 70 000–65 000 долларов. По индикатору импульса RSI-7 значение уже достигло 71,27 и приближается к зоне перекупленности, что указывает на наличие краткосрочного давления для технической коррекции; в то же время MACD сформировал «золотой крест» в середине апреля, обеспечивая некоторую импульсную поддержку для среднесрочного роста. С учётом совокупности технических сигналов наиболее обоснованной оценкой текущей ситуации является то, что BTC находится в «фазе подтверждения после возвращения к 80 000 долларов», и диапазонные колебания могут сохраняться ещё 2–4 недели до появления чётких макроэкономических триггеров.
5. Перспективы: три возможных сценария развития и ключевые точки наблюдения
Учитывая три основных направления — геополитическую обстановку, траекторию политики ФРС и потоки институциональных капиталов, развитие крипторынка в период с мая по июль 2026 года может развиваться по одному из трёх сценариев.
Сценарий первый (вероятность около 35 %): смягчение геополитической напряжённости + «голубиные» сигналы от ФРС → BTC стремится к диапазону 89 000–94 000 долларов. Если в рамках окна переговоров после приостановки «Плана свободы» США и Иран достигнут существенного рамочного соглашения, Ормузский пролив вернётся к нормальному режиму пропуска судов, цены на нефть снизятся с текущих максимумов, а инфляционные ожидания остынут; одновременно Уорш в своём первом публичном выступлении после вступления в должность 15 мая даст «голубиные» сигналы. Совместное действие этих двух факторов вызовет «двойной эффект» на макроуровне: резкое восстановление аппетита к риску и ускорение притока средств в ETF, благодаря чему BTC сможет в течение 2–4 недель пробить уровень 83 000 долларов (200-дневная скользящая средняя) и направиться к диапазону 89 000–94 000 долларов. Ключевыми точками наблюдения в этом сценарии являются: выступление Уорша после вступления в должность (около 15 мая), данные по занятости в США за апрель, опубликованные 8 мая, и промежуточные заявления по ирано-американским переговорам.
Сценарий второй (вероятность около 45 %): сохранение геополитического тупика + наблюдательная позиция ФРС → BTC остаётся в диапазоне 70 000–85 000 долларов. Этот сценарий является наиболее «нейтральным» и лучше всего отражает текущую рыночную оценку. Стороны не достигают всеобъемлющего соглашения в течение четырёхнедельного периода прекращения огня, но и крупномасштабного вооружённого конфликта не происходит; Ормузский пролив остаётся в состоянии «частичной блокады»; ФРС после вступления Уорша в должность сохраняет свою позицию «зависимости от данных». В этом случае BTC, скорее всего, будет колебаться в широком диапазоне, а краткосрочным драйвером цены станут потоки средств в ETF: если еженедельный чистый приток сохранится выше 300 млн долларов, цена будет стремиться к верхней границе диапазона; при повторном появлении еженедельного чистого оттока цена протестирует нижнюю границу поддержки. В этом сценарии наиболее подходящей стратегией для большинства инвесторов будет торговля в диапазоне.
Сценарий третий (вероятность около 20 %): эскалация геополитического конфликта + неконтролируемая инфляция → BTC корректируется к диапазону 65 000–70 000 долларов. Если перемирие полностью рухнет, Иран объявит о полной блокаде Ормузского пролива, цена на нефть превысит 120 долларов за баррель, а прогноз Goldman Sachs по годовой инфляции PCE будет вынужден быть дополнительно повышен; представители «ястребиной» фракции ФРС открыто обсудят возможность «повышения ставок для борьбы с инфляцией, если это потребуется». Такой «идеальный шторм» на макроуровне одновременно ударит по ожиданиям ликвидности и аппетиту к риску, и BTC может пробить психологическую поддержку в 70 000 долларов. Хотя вероятность такого сценария относительно невелика, его реализация создаст системное давление на маржинальные позиции на крипторынке. В этом случае оптимальными активами будут наличные деньги и краткосрочные казначейские облигации, а биткоин следует рассматривать как актив для покупки только после подтверждения макроэкономического разворота.
6. Заключение: выявление структурных сигналов в макроэкономическом тумане
Крипторынок мая 2026 года находится в точке исторического пересечения трёх ключевых линий: геополитической обстановки, денежно-кредитной политики и процесса институционализации. Драматическая смена курса «Плана свободы», неопределённость, связанная со сменой руководства ФРС, проверка закономерностей цикла халвинга и структурные изменения, связанные с устойчивым противотрендовым накоплением средств в канале ETF, вместе формируют чрезвычайно сложную и в то же время богатую макроэкономическую «игровую доску». Главный принцип для инвесторов на этом этапе — различать «шум» и «сигнал»: постоянные взлёты и падения геополитических событий, споры между «ястребами» и «голубями» в ФРС по сути являются краткосрочным «шумом» — они влияют на цену в течение одного дня или недели, но не способны изменить среднесрочную траекторию, задаваемую структурными сигналами — углублением институционализации и сокращением предложения в результате халвинга.
Макроэкономическое давление, в которое попал биткоин в мае 2026 года — рост цен на нефть, неопределённость позиции ФРС, продолжающийся геополитический конфликт — по сравнению с «кризисом ликвидности» марта 2020 года или «крахом FTX + агрессивное повышение ставок ФРС» в 2022 году на самом деле гораздо мягче. А постоянный рост доли биткоина в портфелях институтов, расширение продуктовой линейки ETF и способность ведущих майнинговых компаний оптимизировать структуру капитала даже в период спада — всё это тихо, но уверенно говорит о более масштабной истории: биткоин постепенно превращается из маргинального спекулятивного актива в постоянного участника глобального ландшафта активов. Этот процесс полон волатильности, но его направление очевидно. Мы рекомендуем обратить особое внимание на три ключевых переменные: во-первых, выступление Уорша после вступления в должность (около 15 мая) определит новое направление пересчёта ожиданий по снижению ставок; во-вторых, реальный прогресс переговоров по перемирию между США и Ираном в рамках четырёхнедельного окна определит траекторию цен на нефть и инфляционных ожиданий; в-третьих, еженедельный поток средств в американские спотовые BTC-ETF, если два недельных чистых притока превысят 500 млн долларов, станет самым прямым сигналом ускорения институционального накопления. Макроэкономический туман рано или поздно рассеется, а те инвесторы, которые сохранят хладнокровие и сумеют различить структурные сигналы среди него, станут самыми уверенными победителями следующего роста.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy







