


Самые крипто-ориентированные люди постепенно становятся наименее крипто-ориентированными.
Автор: Уилл Аван
В апреле этого года на Гонконгской неделе блокчейна мне запомнился не какой-то конкретный панельный сессия, а один кадр.
Было около 22:00. В чайной в районе Ваньчжай сидели четверо-пятеро человек за одним столиком, ели жареную лапшу с говядиной и обсуждали, чем займутся дальше. Друг, ранее занимавшийся стабильными монетами для платежей, сказал, что его команда полностью переключилась на ИИ; другой, специалист по ончейн-данным, сообщил, что сейчас половину своего времени тратит на построение инфраструктуры обработки данных для компаний, работающих с ИИ.
Никто не говорил о цене криптовалют, никто не обсуждал «нарративы», даже термин «Web3» почти не упоминался.
Мне не было неожиданно — скорее, возникло странное ощущение узнавания: три года назад те же люди сидели за этим же столом и обсуждали DeFi, NFT и блокчейн-игры. Это всё те же люди, с тем же энтузиазмом и полной вовлечённостью.
После посещения Гонконгского карнавала и конференции Money 20/20 в Бангкоке у меня в голове не отпускала одна фраза: самые криптографичные из крипто-людей становятся самыми некриптографичными.
Что же остаётся после отступления Web3? После посещения этих двух мероприятий я примерно сформулировал для себя ответ.
I. Гонконг: знакомые лица, незнакомые темы
Начнём с Гонконга. На этом карнавале проектов из крипто-индустрии стало заметно меньше: исчезла та шумная атмосфера прошлых лет, когда повсюду раздавали футболки и в каждом углу звучали нарративы.
Официальной темой этого года стала фраза «Гора, ветер, облако, море» — чёткое заявление о завершении эпохи спекуляций на криптовалютах. Три года назад такая формулировка вызвала бы на трибуне дружный свист. Но в этом году никто не посчитал это странным — ведь криптовалюты и так больше не обсуждаются, и все пришли к молчаливому согласию.
Пройдясь по выставке, вы увидите знакомые лица: OKX Wallet, TRON, ZA Bank, HashKey, новая биржа Huobi. Однако их речи изменились: главные акценты сделаны всего на двух словах — RWA и ИИ.
RWA продолжает сохранять популярность, начавшуюся в прошлом году. Но, честно говоря, каждый понимает, кто действительно реализует проекты, а кто лишь демонстрирует фасад. Я считаю справедливым следующее утверждение: для Гонконга RWA — это по сути продуктизация управления финансами и инвестициями — перевод реальных активов на блокчейн для более эффективного и удобного трансграничного распределения. Именно этим Гонконг особенно силен: проектированием регуляторных механизмов и финансовой продуктизацией. После того как пузырь лопнул, Гонконгу стало даже комфортнее — беспокойство, которое изначально ему не принадлежало, наконец рассеялось.
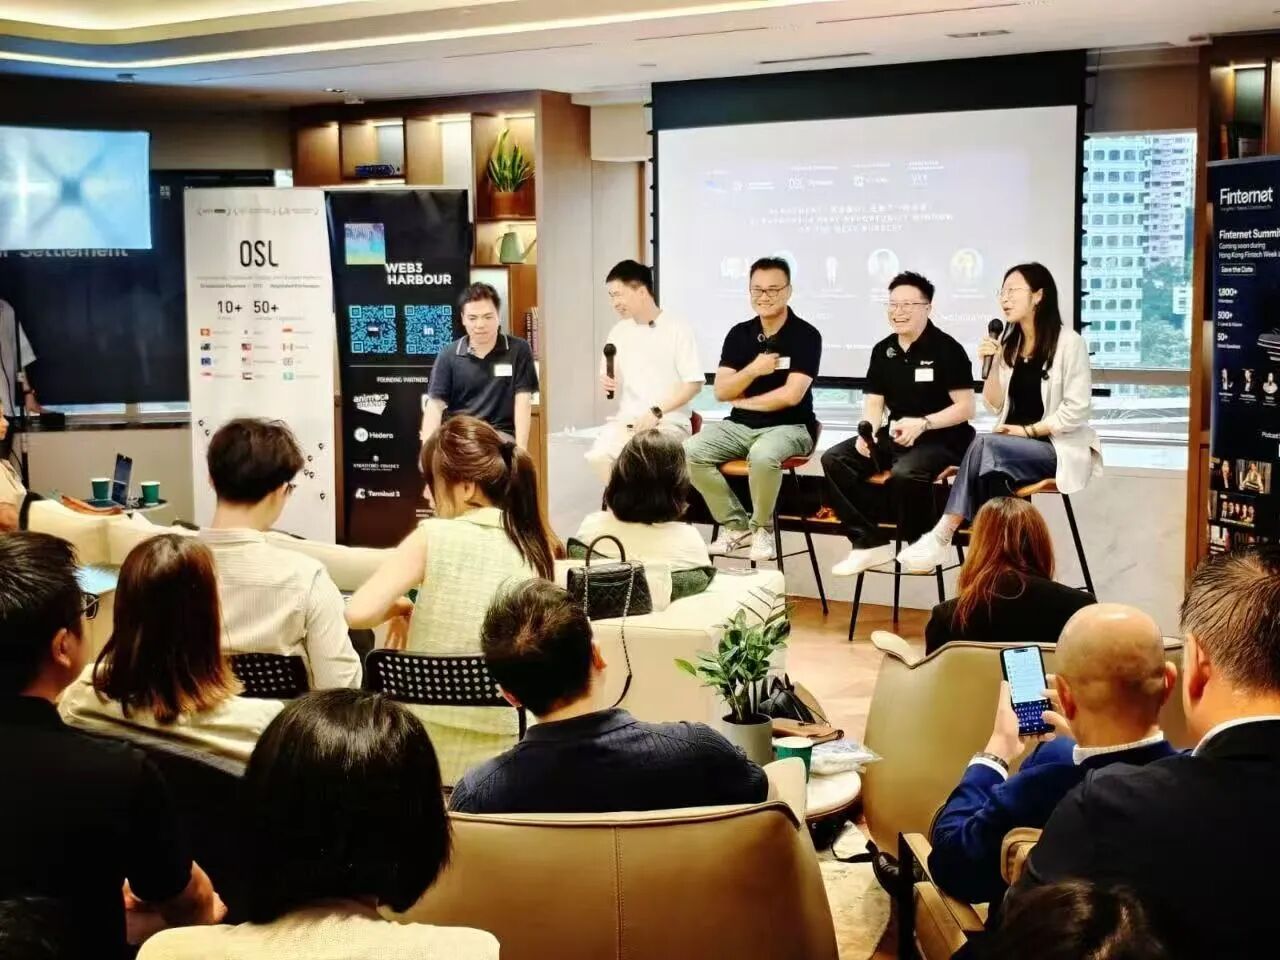
С ИИ ситуация ещё интереснее. Почти на каждой панельной сессии обсуждается интеграция ИИ и Web3, но, прослушав несколько таких дискуссий, я должен признаться: большинство разговоров ограничиваются общими рассуждениями типа «эти два направления должны объединиться». А вот как именно их объединить и какие проблемы это решит — никто не может объяснить чётко.
Моё впечатление таково: Web3 присоединяется к ИИ не потому, что всё продумал, а потому, что без такого союза просто не осталось никаких историй для рассказа. Более того, сами спикеры, вероятно, прекрасно осознают, что просто «присоединяются». Но главное — остаться в игре: ведь именно такова философия выживания в этой среде.
Что касается стабильной монеты на гонконгский доллар — новостей практически нет. Лицензии уже выданы, но, пообщавшись с представителями банков, я узнал, что у каждого свой график, и никто не торопится громко заявлять об этом — в итоге выяснилось, что «никому это не интересно».
Но по-настоящему меня тронули люди в зале. Самыми занятыми на мероприятии были вовсе не спикеры, а те, кто ходил по зоне переговоров в неформальной одежде с бейджами участников — бизнес-развивальщики, менеджеры сообществ, контент-менеджеры, координаторы партнёрств. У них нет впечатляющих резюме, их речь не всегда «профессиональна», однако их понимание индустрии выросло из бесчисленных деловых ужинов и неудачных попыток. Такое понимание невозможно получить из отчётов — оно покупается временем.
Устойчивость отрасли определяется не только количеством «звёздных» компаний в топе, но и числом людей, готовых трудиться даже тогда, когда им не аплодируют.
Фундамент Web3 сохранился. Но то, что движется над этим фундаментом, полностью изменилось.
II. Бангкок: троянский конь стабильных монет
Перелёт из Гонконга в Бангкок резко меняет атмосферу.
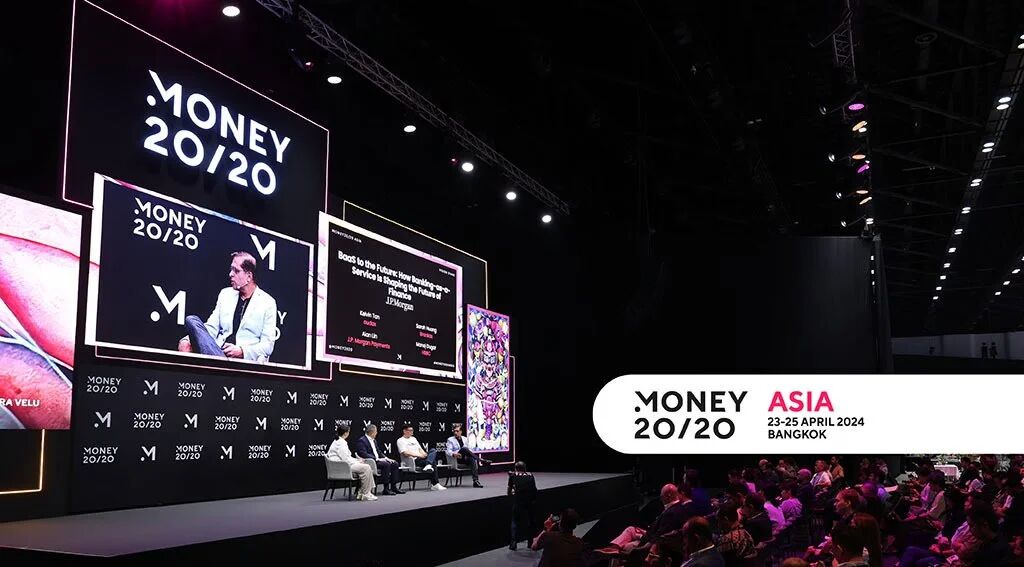
Money 20/20 — это чисто финтех-выставка B2B-формата, вход на которую стоит недёшево, а её посетители одеваются так, будто идут на встречу с клиентами. В зоне панельных сессий часто остаются свободные места, зато зона деловых переговоров заполнена от начала до конца работы выставки.
Меня удивило, что примерно треть экспонентов составили компании, связанные со стабильными монетами и крипто-нативными решениями: OSL, Circle, Ripple, Fireblocks, Cobo, Pyth… Как минимум дюжина компаний, многие из которых впервые принимают участие в Money 20/20. В этом году организаторы также добавили специальную зону под названием Intersection, ориентированную на пересечение TradFi и DeFi. Стабильные монеты больше не находятся на периферии финтех-выставок — они стали частью основной повестки дня.
Интересно другое: ни одна из этих крипто-компаний не предлагает криптовалюты на своём стенде.
Они продают цепочки платежей, расчётные каналы и услуги хранения активов. Некоторые экспоненты прямо называют себя «Web 2.5 finance» — одна нога в крипто-нативной экосистеме, другая — в традиционных платёжных системах. Партнёры, приходящие на переговоры, не интересуются, какая именно блокчейн-сеть лежит в основе — им нужны три вещи: скорость зачисления, низкая стоимость и соответствие нормативным требованиям.
Я провёл два послеобеденных часа в зоне переговоров и каждые десять минут слышал слово «stablecoin». Никто не говорил о ценах криптовалют — все обсуждали только техническую интеграцию, подключение к торговым точкам и выбор соответствующего решения для обеспечения соответствия регуляторным требованиям. Приходили люди, у которых есть конкретные бизнес-задачи для внедрения.
На одной из панельных сессий модератор напрямую бросил вызов спикерам: «В Бразилии система Pix уже обеспечивает мгновенные и бесплатные переводы внутри страны — зачем вам стабильные монеты?» Ответ был чётким: «Pix решает внутренние задачи, но не работает в трансграничном формате». Это, пожалуй, самое честное определение роли стабильных монет в платежах: они не заменяют локальные платёжные системы, а дополняют их в том сегменте — трансграничных расчётах, — где традиционные финансовые институты долгое время не могли предложить эффективное решение.
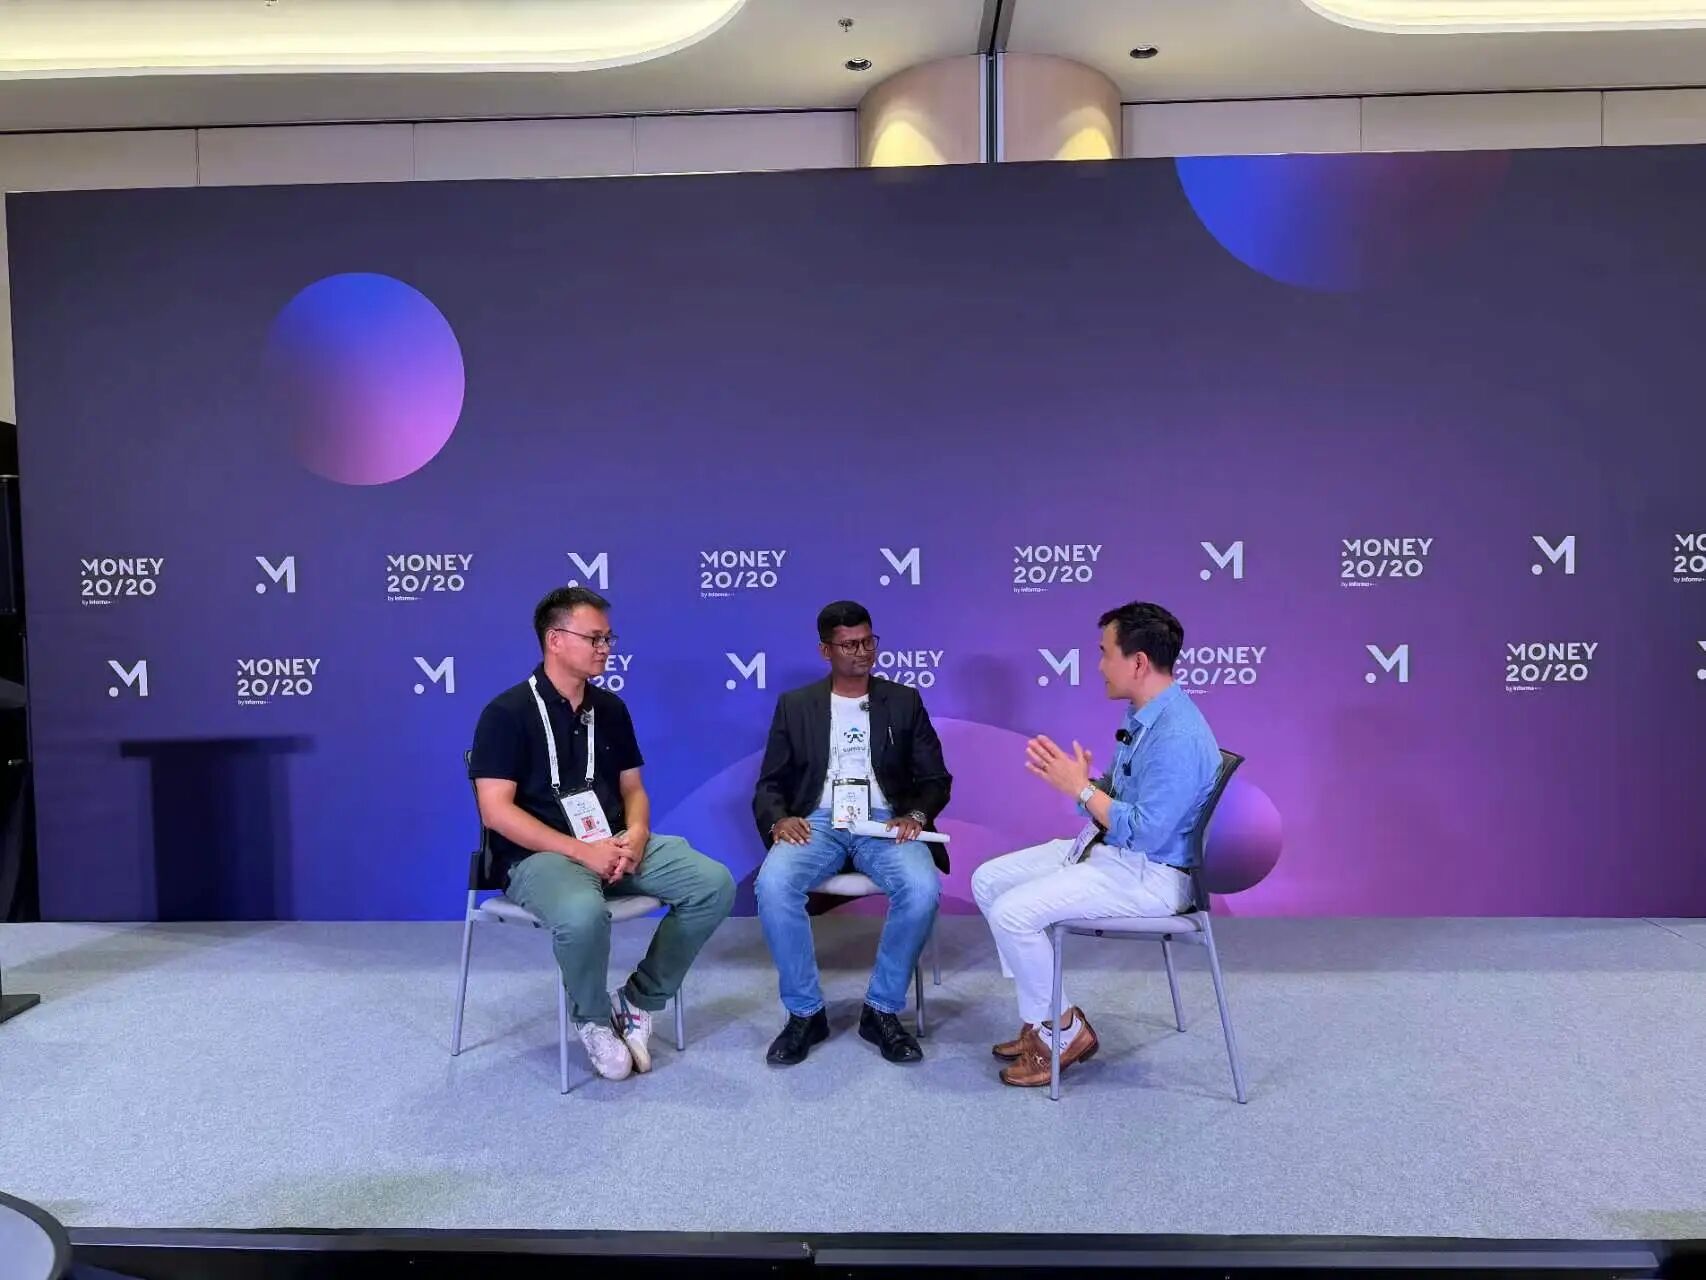
Благодаря приглашению от Finternet я провёл интервью с компанией Sumsub, и после него у меня осталось очень яркое впечатление. Эта компания, специализирующаяся на KYC/KYB, изначально работала исключительно с Web3-проектами — биржами, кошельками и DeFi-протоколами. Сегодня же её крупнейшими новыми клиентами являются Web2-компании: платёжные институты, банки и компании, выходящие на международные рынки. Обширный опыт работы с Web3-клиентами стал для них мощным рекомендательным фактором, позволившим безболезненно войти в традиционные финансовые рынки. Web3 дал им возможность потренироваться, а настоящий рынок — это Web2.
Вот она — иллюстрация к моей фразе: самые криптографичные из крипто-людей становятся самыми некриптографичными. Стабильные монеты уже не просто «входят» в традиционные финансы — они полностью в них интегрировались. Так глубоко, что на выставке уже невозможно отличить компанию, специализирующуюся на стабильных монетах, от обычного финтех-провайдера. Даже если традиционные финансовые институты сами не занимаются стабильными монетами, их клиенты будут вынуждать их подключаться к соответствующим сервисам.
Стабильные монеты не штурмовали крепость традиционных финансов через главные ворота. Они вошли через заднюю дверь, и когда жители крепости это заметили, каналы уже были проложены.
III. Инфляция ИИ-меток
Каналы проложены, но теперь поверх них наклеены новые метки.
На бангкокской выставке я насчитал: из десяти стендов восемь содержали слова «ИИ» или «агентный» — Agentic Payment, Agentic Wallets, Agentic Banking.
Я выбрал несколько продуктов и подробно спросил: «Какой наиболее зрелый use case вашего ИИ-модуля?» Ответы были довольно расплывчатыми и в основном указывали на будущие сценарии взаимодействия агентов (Agent-to-Agent). Что касается реального объёма транзакций — цифры все деликатно уклонились от предоставления.
Одна компания, ранее занимавшаяся стабильными монетами для платежей, приняла решение, о котором многие думали, но пока не решались действовать. Когда уровень инфраструктуры уже перенасыщен, создание очередного канала означает конкуренцию с множеством похожих решений. Вместо того чтобы ждать, пока «вода прибудет», лучше перейти в русло, где «вода» уже есть — и заняться разработкой решений для платёжных нужд горячей индустрии ИИ. Речь не идёт о «наклейке ИИ-метки» — речь идёт о предоставлении услуг ИИ. По сравнению с расплывчатыми концепциями A2A на выставке это намного более чёткая стратегия: не стоит ждать, когда агенты научатся самостоятельно платить, — нужно сначала решить актуальные платёжные боли ИИ-компаний здесь и сейчас.
Возвращаясь к ИИ-буму на выставке — эта картина действительно напоминает Web3-бум 2021 года: инфраструктура развивается первой, а «killer app» пока не видна. Но есть одно важное отличие: в 2021 году потребности создавались искусственно, а затем искались пользователи; сегодня же у «агентных платежей» есть реальное основание — количество ИИ-агентов растёт экспоненциально, и рано или поздно им придётся самостоятельно платить и получать деньги. Проблема не в существовании спроса, а в том, когда он проявится и в какой форме.
В период ожидания «момента наступления» наклейка метки — самый безопасный ход.
А вдруг он уже наступил?
IV. Что дальше, когда каналы проложены?
Сравнивая Гонконг и Бангкок, можно чётко увидеть разделение ролей.
Гонконг сосредоточен на продуктизации финансовых решений — RWA, управление инвестициями и активами, где ключевыми являются дизайн продуктов и каналы дистрибуции, дополненные маркетинговыми подходами крипто-индустрии. Бангкок делает ставку на платёжные каналы — трансграничные расчёты со стабильными монетами, где решающими факторами становятся лицензии и локальные партнёрства. В совокупности эти два пути представляют собой то, что реально осталось от Web3 после отступления волны — финансовую инфраструктуру.
Не сумасшедшие доходы DeFi Summer, не всенародный FOMO вокруг NFT. А конкретные каналы, лицензии и партнёрства.
Скучно, но по-настоящему.
Когда-то Web3 обещал «децентрализованную реконструкцию всего». То, что выжило после отступления волны, — это не революция, а патчи и расширения централизованных финансовых систем. Революция «крипто-панков» не состоялась. Но трубопроводы уже проложены внутрь городских стен — и этот факт сам по себе может оказаться более долговечным, чем любая революция.
Каналы проложены, но три вопроса остаются открытыми:
- Успеет ли инфраструктура стабильных монет? На бангкокской выставке компаний, занятых созданием инфраструктуры, уже слишком много, а пространство для дифференциации стремительно сужается. Новым участникам рынка уже не нужны новые каналы — им нужно найти, что именно будет по ним течь: тот, кто сможет интегрировать стабильные монеты в высокочастотные и жизненно важные сценарии использования, станет победителем следующего этапа. Не создатели каналов, а их пользователи.
- Решения на уровне приложений — это правильное направление. Инфраструктурный слой уже достаточно развит, и ценность начинает перемещаться на уровень приложений. Компании, прокладывавшие широкополосный интернет в 2000-х, заработали первые деньги, но настоящий масштабный бизнес создали позже — Taobao и WeChat, работавшие поверх этой инфраструктуры. Стабильные монеты сейчас приближаются к такому же переломному моменту.
- А как быть с «агентными платежами»? Я сам уже некоторое время слежу за этим направлением. Visa, Mastercard и Stripe уже включились в игру, и протокол x402 также находится в стадии разработки. Однако разрыв между протоколом и его практическим внедрением — это не технологическая проблема, а вопрос доверительных рамок и наличия достаточно крупного трансграничного сценария применения. Без этого мы будем оставаться на уровне демо и панельных дискуссий.
- С другой стороны, в 2021 году, когда впервые заговорили о трансграничных платежах со стабильными монетами, реакция была такой же: «Концепция логична, но внедрение — дело далёкого будущего». Через пять лет стабильные монеты уже проникли в капилляры традиционных финансов. «Агентные платежи», возможно, находятся на аналогичной стадии развития. Только окно возможностей в этот раз будет значительно короче.
V. В заключение
В самолёте по пути домой в голове не отпускали не содержания панельных сессий, а та самая чайная в Гонконге и тот самый столик.
Один перешёл в ИИ, другой помогает ИИ-компаниям строить каналы обработки данных, остальные продолжают обсуждать, как подключить платёжные решения со стабильными монетами к максимальному числу торговых точек. Три года назад они говорили о другом мире, но одно осталось неизменным: они по-прежнему в игре, по-прежнему работают и по-прежнему полностью погружены в процесс.
Самая уникальная черта сообщества Web3 — это не передовые технологии, а способность привлекать именно таких людей: какова бы ни была температура воды, они первыми ныряют. Направления меняются, нарративы сменяются, но это дикое чувство участия никуда не исчезает — оно просто переодевается в новую одежду.
После отступления волны революция не произошла. Но самые криптографичные из крипто-людей, со своими методами, скоростью и инстинктами выживания, уже проникают в гораздо более широкие поля боя — традиционные финансы, ИИ и трансграничные платежи. Теперь они больше не скандируют лозунги, но стали опаснее, чем раньше.
Потому что на этот раз они одеты в костюмы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 0xWillmfer







