


Экономика фабрик токенов трансформирует всю индустрию ИИ
Автор: Хайшань
От ценовой войны на уровне демпинга за токены в 2024 году до коллективного повышения тарифов облачными провайдерами Alibaba Cloud, Tencent Cloud и Baidu AI Cloud в 2026 году.
Индустрия токенов всего за два года совершила феноменальный разворот: от переплаты за маркетинг, внутренней конкуренции и избытка мощностей к дефициту предложения, росту объемов и одновременному повышению цен.
С начала 2026 года совокупный рост акций секторов ИИ-вычислений на рынке A-shares превысил 55%, ежемесячная выручка ведущих компаний по разработке больших языковых моделей, таких как Moonshot AI и Zhipu AI, превысила 1 млрд юаней, а доходы отдельных предприятий за 20 дней превысили годовые показатели 2025 года.
Эта отраслевая революция, которую Дженсен Хуан назвал «экономикой фабрик токенов», давно вышла за рамки чисто технологического хайпа и стала уверенным трендом, движимым взрывным ростом реального спроса, дисбалансом структуры спроса и предложения, а также глобальной конкуренцией в сфере энергетики и вычислительных мощностей. Переосмысление ее базовой логики переформатирует правила игры во всей индустрии ИИ и разрушает фундаментальные принципы функционирования современного мира.
01 «Нефть» новой эпохи
По своей сути этот отраслевой поворот знаменует собой полный переход сектора ИИ от «гонки вооружений между моделями» к «соревнованию производственных мощностей токенов».
До 2024 года ключевым нарративом отрасли было «чья модель больше параметрами и умнее»: ведущие вендоры безудержно тратили миллиарды на обучение больших моделей, захватывая долю рынка за счет бесплатной раздачи токенов и демпинга, вплоть до абсурдной ситуации, когда продажа токенов становилась менее выгодной, чем реализация бутилированной воды.
Однако бум популярности агента OpenClaw (в народе «Рак») в феврале 2026 года окончательно развеял эту парадигму.
Традиционные большие модели работают по одношаговой модели взаимодействия «пользователь ищет ИИ», где один диалог потребляет лишь 1000–3000 токенов. В то же время агентная система использует циклическую архитектуру «планирование — действие — наблюдение — анализ», для выполнения одной сложной задачи требуется десятки или сотни вызовов модели, средние задачи расходуют около 100 тыс. токенов, а сложные могут достигать миллионов. В индустрии их называют «дробилками токенов».
Данные Национального управления данных КНР подтверждают этот взрывной рост: суточный объем вызовов токенов в стране увеличился с 100 млрд в начале 2024 года до 140 трлн к марту 2026 года (рост более чем в 1000 раз за два года), и только в первом квартале 2026 года показал прирост на 40% по сравнению с концом 2025 года.
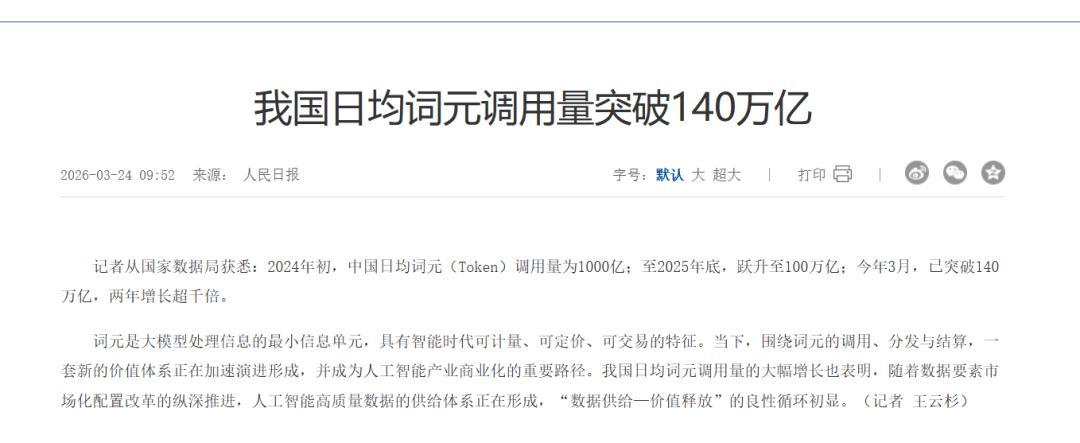
Нарратив отрасли полностью сместился: теперь речь идет не о пределе «интеллекта» модели, а о том, кто сможет производить огромные объемы токенов с меньшими затратами и большей стабильностью, кто захватит контроль над интеллектуальным предложением.
На фоне колоссального спроса жесткое ограничение из-за дисбаланса предложения и потребления является основной поддержкой устойчивого укрепления рынка токенов в этом цикле. При этом данный дисбаланс не является краткосрочной флуктуацией, а представляет собой структурный противоречивый фактор, обусловленный долгосрочными циклами производственной цепочки.
Со стороны предложения существуют три труднопреодолимых узких места: во-первых, мощности ключевого оборудования монополизированы, а цикл расширения производства очень долгий.
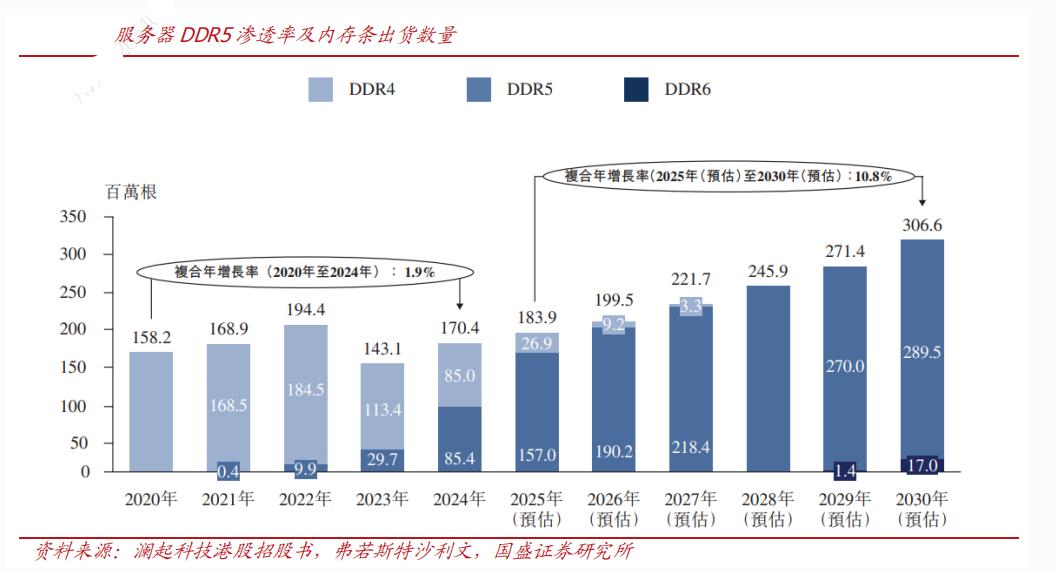
Память HBM с высокой пропускной способностью является «сердцем» ИИ-серверов; компании Samsung, SK hynix и Micron контролируют более 95% мировых мощностей. Их цикл расширения производства длится 24–36 месяцев, что приводит к дефициту HBM в 2026 году на уровне свыше 40%.
Под этим давлением обычные модули DDR5 подорожали на 300% за полгода, стоимость одного модуля серверной памяти объемом 256 ГБ превысила 40 тыс. юаней, а сроки поставки ИИ-серверов увеличились с трех до двенадцати месяцев.
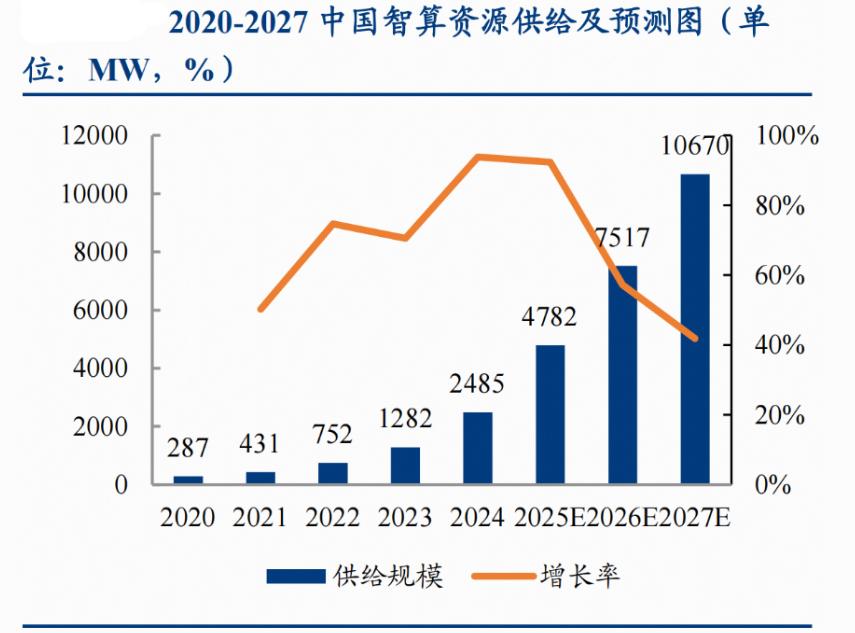
Во-вторых, электроэнергия и энергетика стали крупнейшим скрытым узким местом. Мощность стоек центров ИИ-вычислений в 10–20 раз превышает показатели традиционных дата-центров, при этом затраты на электроэнергию составляют более 60% себестоимости производства токенов. Из-за того что цикл строительства энергетической инфраструктуры для крупных дата-центров занимает 3–5 лет, в восточных регионах страны уже возник дефицит квот на вычислительные мощности.
В-третьих, возможности инфраструктурного строительства и эксплуатации не успевают за взрывным ростом спроса. Доля проникновения дата-центров с жидкостным охлаждением выросла с 15% в 2024 году до 45% в 2026 году, однако наблюдается острый дефицит квалифицированных кадров и строительных мощностей, из-за чего значительная часть введенных в эксплуатацию кластеров вычислительных мощностей не может работать на полную мощность.
Нехватка предложений со стороны поставщиков контрастирует с взрывным ростом спроса, напоминающим «тройную ракету», причем этот рост отличается высокой устойчивостью.
Первый этап связан с массовым внедрением потребительских агентных решений: личные пользователи переходят от простого общения и развлечения к использованию ИИ-помощников для обработки почты, написания кода и планирования задач. Суточное потребление токенов одним пользователем взлетело с десятков до тысяч единиц, а в перспективе может достичь десятков тысяч.
Второй этап — полномасштабное внедрение производственных приложений корпоративного уровня. Предприятия перестали рассматривать ИИ как вспомогательный инструмент и включили токены в перечень ключевых производственных факторов. Компании вроде Kunlun Tech и 58.com расходуют более 1 трлн токенов в месяц. Модернизация производств, финансового сектора и здравоохранения с помощью ИИ высвобождает спрос на триллионы токенов.
Третий этап характеризуется взрывным ростом спроса со стороны международных рынков. Стоимость токенов отечественных больших моделей составляет всего 1/5–1/3 от зарубежных аналогов Claude и GPT. Благодаря исключительному соотношению цены и качества они быстро захватывают рынки Юго-Восточной Азии, Ближнего Востока и Латинской Америки. В первом квартале 2026 года доходы китайских облачных провайдеров от иностранных вызовов токенов выросли на 320% в годовом исчислении, став новым драйвером роста.
На более глубоком уровне токены превращаются в базовые товарные активы эпохи ИИ, переформатируя систему стоимостей всей цифровой экономики. Подобно тому как электроэнергия была ядром промышленной эры, а трафик — главным активом эпохи интернета, токены становятся ключевым средством производства интеллектуальной эпохи. Они обладают тремя фундаментальными свойствами: измеримостью, ценообразованием и оборачиваемостью, выступая универсальным стоимостным якорем, связывающим предложение вычислительных мощностей с интеллектуальным спросом.
Этот переход стал основой радикальной революции в бизнес-моделях: отрасль отказывается от старой интернет-стратегии «сжигание денег ради масштаба» и переходит в новую фазу «оплаты по факту использования и ориентации на прибыль».
Крупные игроки повсеместно применяют стратегию «субсидирование потребительского сегмента для формирования привычки и масштабное монетизирование корпоративного сегмента», предлагая личным пользователям ограниченные бесплатные периоды, а бизнес-клиентам взимая плату точно по мере расхода. В первом квартале 2026 года валовая рентабельность ИИ-направлений ведущих облачных провайдеров普遍 поднялась выше 35%, впервые обеспечив масштабную прибыльность.
Для Китая эта токеновая революция открывает исторический шанс на опережающее развитие. Страна располагает самой низкой стоимостью возобновляемой энергии в мире, наиболее развитой инфраструктурой вычислительных мощностей (доля производства серверов превышает 60% мировых), самыми широкими площадками для внедрения приложений и наиболее конкурентоспособными большими моделями, что создает все условия для статусa «всемирной фабрики токенов».
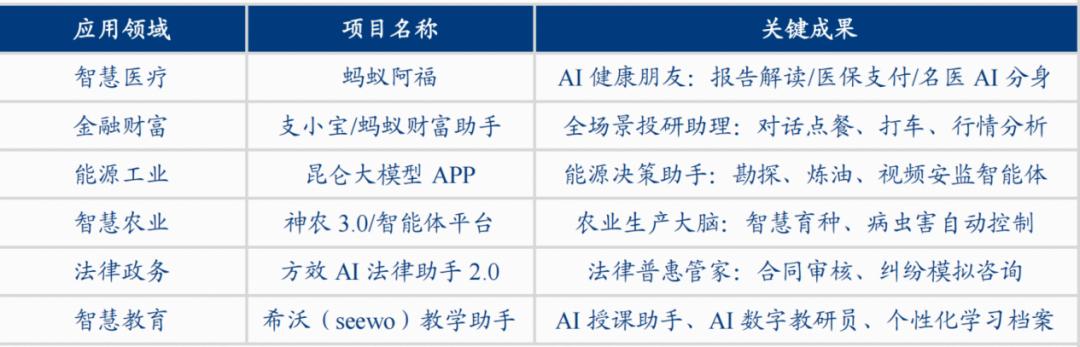
Подобно тому как в свое время Китай благодаря экономии затрат стал «мировой фабрикой», сегодня он благодаря комплексным преимуществам в энергетике, вычислениях и применениях возглавляет глобальное производство и поставки токенов.
В краткосрочной перспективе дисбаланс спроса и предложения сохранится до конца 2027 года, цены на токены останутся на высоком уровне, а концентрация рынка значительно вырастет.
Долгосрочно, по мере ввода новых мощностей по производству чипов и оптимизации эффективности моделей, наступит эра доступных цен на токены. Они проникнут во все сферы национальной экономики, став ключевым двигателем цифрового роста.
02 Как обстоит дело в смежных секторах?
По мере того как отрасль токенов проходит трансформацию от внутренней демпинговой борьбы к острому дефициту предложения и спроса, смежные сегменты демонстрируют структурную дивергенцию.
На рынке сформировались дифференцированные тенденции: верхний уровень закрепляет цены, средний повышает маржинальность, нижний обеспечивает монетизацию. Три основных блока产业链 — производство аппаратного обеспечения для вычислений на вершине цепи, диспетчеризация хабов токенов в середине и внедрение сценарных приложений в конце пути — имеют принципиально разные барьеры входа, конъюнктурную привлекательность и логику распределения стоимости.
Прежде всего это аппаратное обеспечение верхнего звена. Выступая ключевой мощностью для фабрик токенов, оно остается критически необходимым ресурсом в условиях олигопольного рынка.
В его основу входят четыре основных направления: ИИ-чипы, вычислительные серверы, системы жидкостного охлаждения и эксплуатация центров ИИ-вычислений. Рынок характеризуется олигопольной структурой.
ИИ-чипы являются сердцем производства токенов; за рубежом компания NVIDIA контролирует более 90% рынка высокопроизводительных GPU.
В Китае лидеры импортозамещения на рынке A-shares активно прорываются: чип Cambricon Siyuan 590 вышел на масштабное производство, адаптирован под вывод и обучение больших моделей, а доходы от ИИ-чипов в первом квартале 2026 года выросли на 320% год к году.
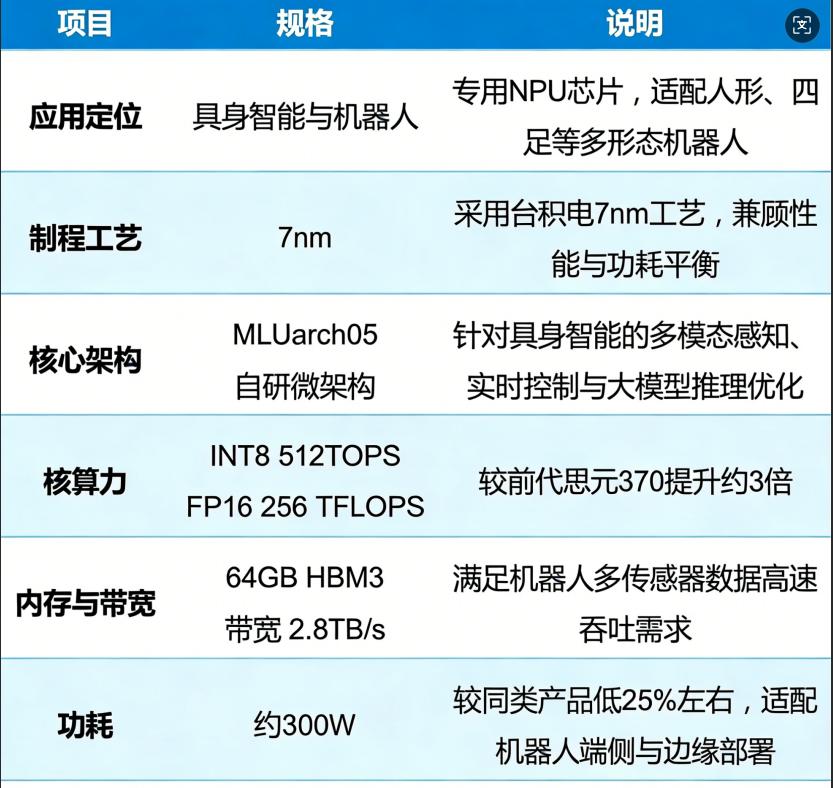
Продукция Hygon DCU penetrated более 30% внутреннего рынка центров ИИ-вычислений и глубоко интегрирована с ведущими производителями Sugon и Inspur. Линейка GPU Jingjia Micro JM9 успешно внедрена в проекты государственной и финансовой информационной инновационной индустрии, став ключевым поставщиком отечественных универсальных GPU.
Вычислительные серверы служат платформой для генерации токенов, а ведущие китайские компании удерживают половину мирового рынка.
Inspur Electronic Information стабильно удерживает первое место в мире по доле рынка ИИ-серверов; в первом квартале 2026 года объемы поставок выросли на 180% г/г. Серверы Sugon с жидкостным охлаждением занимают лидерскую позицию в Китае, обеспечивая аппаратную поддержку более чем 80% национальных центров ИИ-вычислений.
Системы жидкостного охлаждения стали неизбежным условием для центров ИИ-вычислений высокой мощности; их доля проникновения стремительно возросла с 15% в 2024 году до 45% в 2026 году.
Компания Envicool является абсолютным лидером рынка жидкостного охлаждения, сотрудничая с такими ключевыми клиентами, как NVIDIA, Inspur и Huawei; объем заказов на решения с жидкостным охлаждением в 2026 году вырос на 210% год к году.
Решения для дата-центров с жидкостным охлаждением от Shenling Environment развернуты на множестве национальных центров ИИ-вычислений, темп роста заказов превысил 150%.
В сегменте эксплуатации центров ИИ-вычислений Baosight Software, Golden Network и Runze Intelligent Computing, обладая преимуществами локализации и доступа к зеленой энергетике, стали крупнейшими независимыми операторами в стране; их доходы от аренды мощностей в первом квартале 2026 года выросли более чем на 100% г/г.
Далее следует средний сегмент хабов токенов, который переходит от ценовых войн к конкуренции ценности.
Среднее звено индустрии токенов выполняет ключевые функции диспетчеризации вычислений, предоставления услуг по моделям и стандартизированного вывода токенов. Среди участников доминируют две категории: разработчики больших моделей и облачные провайдеры.
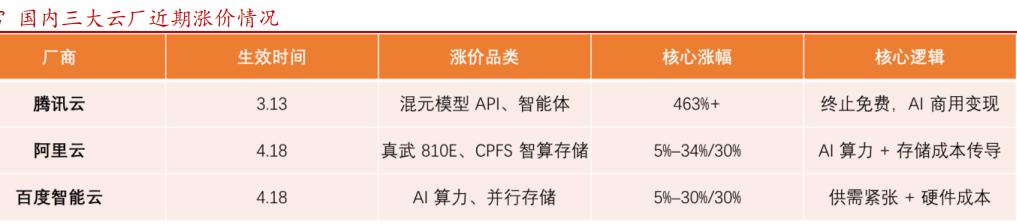
Ведущие разработчики больших моделей на рынке A-shares уже выстроили четкие пути монетизации токенов.
Например, модель Tiangong от Kunlun Tech обрабатывает более 1,2 трлн вызовов токенов ежедневно, имеет свыше 120 тыс. платящих корпоративных клиентов, а тарификация корпоративных услуг составляет всего 1/4 от зарубежных аналогов. Доходы от ИИ-направления в первом квартале 2026 года выросли на 450% г/г.
Модель Spark от iFlytek сосредоточена на вертикальных сценариях в образовании, здравоохранении и офисной работе, при этом 70% потребления токенов приходится на корпоративные производственные приложения.
Что касается облачных провайдеров, то Alibaba Cloud, Tencent Cloud и Volcano Engine не котируются на рынке A-shares, но сопутствующие компании экосистемы получили от этого максимальную выгоду: Yonyou Network и Kingdee International (рынок Hong Kong) создают корпоративные ИИ-приложения на базе Alibaba Cloud, формируя важный канал потребления токенов.
Наконец, применяются сценарии нижнего уровня, представляющие собой конечный канал реализации стоимости токенов, которые проникают как в массовое потребительское применение, так и в корпоративные критические задачи.
В нижнем звене по сценариям выделяют три категории: личные приложения, корпоративные сервисы и цифровизация вертикальных отраслей. Объемы потребления токенов и ритм коммерциализации существенно различаются в зависимости от контекста.
Потребительские сценарии делают ставку на массовость, включая персональных ИИ-ассистентов, генерацию контента и креативный дизайн.
На рынке A-shares, например, компания Wondershare продвигает продукты для ИИ-креатива (MyCut, Wondershare AI Drawing) с аудиторией более 5,5 млн платящих пользователей по всему миру. В первом квартале 2026 года потребление токенов выросло на 320% г/г, а оптимизация моделей позволила снизить затраты на токен на одного пользователя на 40%.
Продукты Cairxin в виде ИИ-почты и умного офисного помощника набрали аудиторию свыше 300 млн человек, а ежедневный объем вызовов токенов преодолел отметку в 50 млрд.
Корпоративные сервисы выступают основным потребителем токенов, обеспечивая более 65% от общего объема расходов.
Так, сервис AI-консультанта от Tonghuashun охватывает более 100 млн инвесторов, обрабатывая свыше 80 млрд токенов ежедневно. Доходы от ИИ в первом квартале 2026 года выросли на 190% г/г.
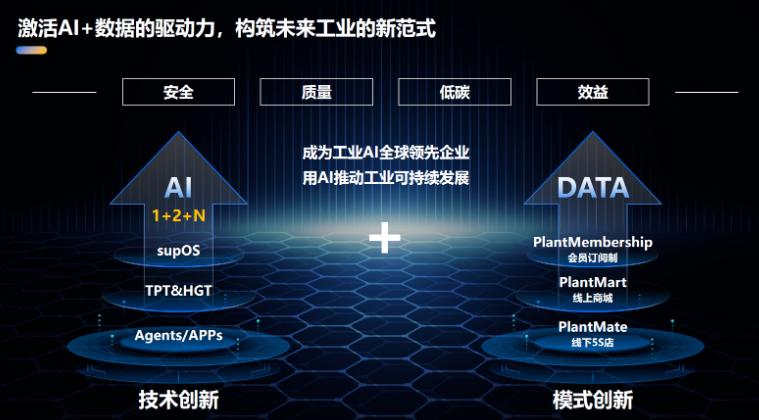
Промышленная ИИ-платформа Supcon предоставляет услуги интеллектуального обслуживания для нефтехимии и энергетики; среднегодовой расход токенов одного завода превышает 5 млн.
Система вспомогательной медицинской диагностики от Runda Medical внедрена в более чем 3000 больницах по всей стране, ежедневно обрабатывая свыше 20 млрд медицинских текстовых токенов.
В целом корпоративные вертикальные сценарии представляют собой долгосрочный двигатель роста для индустрии токенов. Модернизация в сфере автономного вождения, умного производства и финтеха генерирует спрос на триллионы токенов.
03 Какие активы находятся на острие тренда?
Согласно отраслевой логике, индустрия токенов полностью перешла от соревнований в моделях к состязаниям в производственных мощностях и монетизации. Дисбаланс спроса и предложения в сочетании с ускоренной реализацией коммерческой ценности позволил шести лидерам рынка A-shares закрепиться в трех ключевых направлениях: аппаратное обеспечение вычислений, модели среднего звена и приложения нижнего уровня. Эти компании стали наиболее перспективными ядрами триллионной экономики токенов.
Прежде всего Inspur Electronic Information. Будучи безусловным лидером рынка ИИ-серверов и стабилизатором производственных мощностей для токенов, компания является ключевой аппаратной основой работы глобальных фабрик токенов. Имея глубокую интеграцию с NVIDIA и приоритетное право на распределение высокопроизводительных GPU, ее барьеры в цепочке поставок и масштабах незаменимы.
В первом квартале 2026 года объемы поставок ИИ-серверов выросли более чем на 150% г/г, мировая доля превысила 25%, а портфель незавершенных заказов приблизился к 40 млрд юаней с графиком поставок до конца 2027 года. Это актив с наивысшей степенью гарантированности финансовых результатов в цепочке создания стоимости.
Далее следует лидер жидкостного охлаждения Envicool, выполняющий функцию «хлаждающего сердца» фабрик токенов. Резкий рост плотности мощности центров ИИ-вычислений сделал жидкостное охлаждение обязательным условием для масштабного производства. Доля проникновения в отрасли возросла с 15% в 2024 году до 45% в 2026 году. В первом квартале 2026 года доходы от направлений охлаждения выросли более чем на 210% г/г, а видимость заказов растянулась до 2027 года, что делает компанию лидером по чувствительности финансовых показателей среди компонентов верхнего звена.
Kunlun Tech выступает пионером коммерциализации больших моделей и эталоном монетизации токенов. Это первый разработчик больших моделей на рынке A-shares, достигший масштабной прибыльности от токенов. Благодаря ценообразованию корпоративных услуг на уровне 1/3–1/4 от зарубежных аналогов, компания стремительно захватывает сегмент малого и среднего бизнеса.
В первом квартале 2026 года ежедневный объем вызовов токенов превысил 1,2 трлн, число платящих корпоративных клиентов составило более 120 тыс., доходы от ИИ-направления выросли более чем на 450% г/г, а валовая маржа удержалась на уровне свыше 42%. Это самый чистый актив для монетизации токенов на рынке A-shares.
iFlytek является лидером разработки вертикальных больших моделей и ключевой платформой для генерации токенов в отрасли. Фокусируясь на образовании, здравоохранении и промышленности, компания обеспечивает более 70% потребления токенов модели Spark через корпоративные производственные приложения, формируя чрезвычайно жесткий спрос.
Опираясь на годы накопления сценарных и данных барьеров, компания фиксирует быстрый рост заказов на пользовательские корпоративные услуги. Доля доходов от ИИ-направления в 2026 году превысит 60%. По мере дальнейшего проникновения ИИ в вертикальные сектора организация полноценно воспользуется долгосрочными дивидендами растущего спроса на токены вследствие цифровизации.
Wondershare представляет лидера экспансии потребительских ИИ-приложений за рубеж и главного драйвера личного потребления токенов. Являясь мировым лидером в области потребительских ИИ-инструментов для творчества, компания насчитывает более 5,5 млн платящих пользователей своих продуктов для монтажа видео и ИИ-рисования. После комплексного внедрения ИИ-функций значительно выросли готовность платить и продолжительность сессий, а потребление токенов в первом квартале 2026 года выросло более чем на 320% г/г.
В совокупности текущий токовый бонус представляет собой долгосрочную возможность, движимую спросом. В краткосрочной перспективе целесообразно сфокусироваться на лидерах аппаратного обеспечения верхнего звена, таких как Inspur и Envicool; в среднесрочной — позиционировать коммерческие эталоны вроде Kunlun Tech; в долгосрочной — выбирать лидеров вертикальных сценариев, таких как iFlytek. Качественные предприятия получат двойное повышение финансовых показателей и оценки капитализации в рамках данного цикла сверхбыстрого роста.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











