


Выжидание выгодной цены: оценка пузырей и нарративов
Автор: Цзо Е
В июле 2020 года «король DeFi» Андре Кронье (AC) лично запустил модель справедливого запуска (Fair Launch) без премайнинга, предварительных продаж, доли команды и венчурных фондов, что быстро стало предметом восторженных обсуждений.
К 2026 году в команде и DAO Aave разразилась постоянная гражданская война, а Across даже предложил «отмотать плёнку» обратно к корпоративной структуре, где токены будут стратегически отброшены и конвертированы в обыкновенные акции.
Если взглянуть на картину шире, то по сравнению с метаниями DeFi-проектов, самые прибыльные биржи пережили волну крупных продаж по завышенным оценкам.
Coinbase оценивает Bybit (80 млн пользователей) в 10 млрд долларов, материнская компания Nasdaq ставит цену в 25 млрд долларов для OKX (120 млн пользователей), а Forbes вообще оценивает Binance (300 млн пользователей) в 100 млрд долларов.
Всё это говорит нам о том, что криптовалютный рынок достиг точки перелома, настало время этапных распродаж, старшее поколение предпринимателей выбирает фиксацию прибыли, однако вопрос того, как двигаться дальше, остаётся открытым.
Необходимо признать факт: большинство криптопроектов не могут, подобно биржам, напрямую эквивалентировать сетевой эффект объёмами пользователей и торговых операций; в вопросах прав и функций проекта всё ещё необходимо осторожно подходить к ценообразованию токенов и управлению (governance), а также выбирать подходящую нарративную логику.
Проблемы ценообразования, оценки и выхода (exit) на крипто рынке также подошли к этапу подведения итогов и нового шага вперёд.
Крипто — это рынок только от 0 до 1
Питер Тиль презирает масштаб, предпочитая монопольный эффект после разрушения.
Когда рухнула модель VC-токенов с «высокой полной разводненной оценкой» (FDV) и низким свободным обращением, Binance, как представитель бирж, подверглась тотальной критике со стороны всего сектора. Последующий Binance Alpha в какой-то степени замедлил упадок самой Binance, но уже не мог обеспечить будущее всей индустрии.
Если пытаться понять крах VC-токенов через призму «нарратива», качество поставки оказывается куда более реалистичным фактором, чем массовое внедрение (Mass Adoption): модель «сначала выпуск токена, потом продукт» привела к странному состоянию «только выпуск токена, без доставки продукта».
Дело не всегда обстояло именно так: ICO Ethereum действительно подарил нам инфраструктуру после Сатоши Накамото, а проекты вроде $EOS были лишь необходимой болезненной стадией экспериментов и реформ; истерия вокруг доменных зон .com в интернете также не остановила наступление информационной эпохи.
История после Ethereum продемонстрировала, как Fair Launch, который сильно подкосил Андре Кронье (AC), так и запущенные Uniswap ретроспективные аирдропы, призванные на благо пользователей, не были ориентированы на листинг в Binance. Мы действительно верим в магию токенов и в значимость управления (governance). Верите ли вы в это сами или нет, но как минимум a16z действительно верит.
Глядя на это более прямо, биржи, венчурные фонды (VC), маркетмейкеры и даже недавно начавшие искать путей трансформации KOL-агентства, все они осознали — намеренно или случайно, что искажение процесса продажи токенов приносит гораздо больше и быстрее эффекта обогащения, чем ожидание момента, когда число пользователей превысит число холдеров.
Опираясь на логику инвестиций, листинга и выхода (exit) в Web2, в Web3 можно выделить всего три этапа: оценка (valuation), TGE (Token Generation Event) и ценообразование.
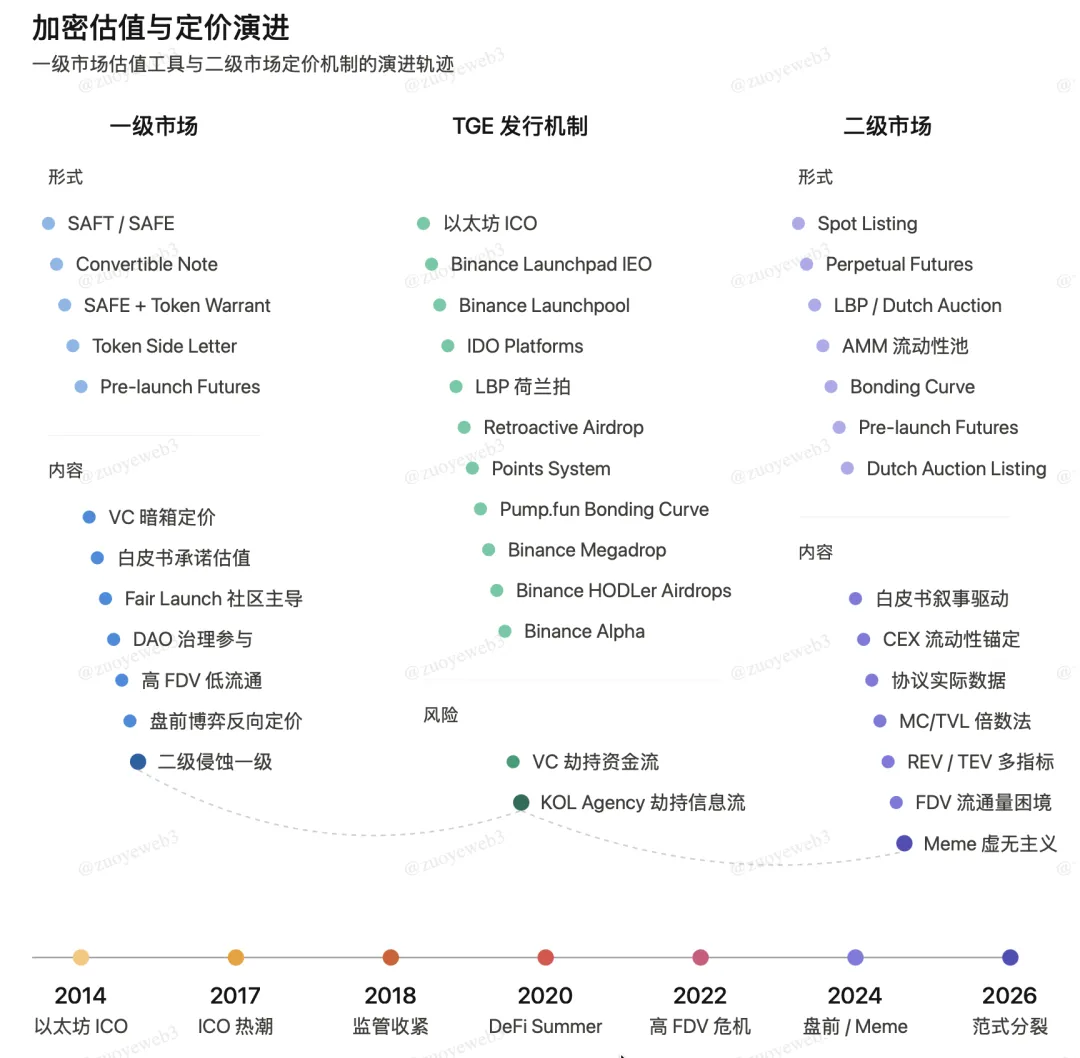
Подпись к изображению: Система оценки стоимости криптопроектов, Источник изображения: @zuoyeweb3
Так сформировалась рыночная структура с непропорционально толстым средним звеном, где все движутся спонтанно вокруг торговли — это самый прибыльный, а иногда и единственный сегмент для всей индустрии.
В норме первичная оценка (primary valuation) должна быть долгосрочным бизнесом, измеряющимся десятками лет. Даже самой быстрой истории ETH потребовалось шесть лет с 2015 по 2021. Вторичная оценка (secondary valuation) — это режим долгосрочного инвестирования, и биржи с маркетмейкерами не должны присваивать себе прибыль от длительного удержания (HODLing) розничными инвесторами.
События 10.11 сорвали все маски: логика вторичного ценообразования растерзала любые принципы стоимостного инвестирования (value investing), а исказившаяся рыночная логика лишила децентрализованные DAO сил поддерживать иллюзию их жизнеспособности.
Криптоиндустрия пыталась сопротивляться тому или иному масштабу, переходя на первичном уровне от SAFT к формату SAFE + Token Warrant, перестраиваясь из американских структур в глобальные Фонды, но перед лицом транзакционных издержек среднего звена все эти усилия кажутся напрасными.
Можно привести интересный пример: механизм листинга спотовых активов Hyperliquid через голландский аукцион в итоге уступил место парадигме HIP-3, ориентированной на продажу собственной ликвидности платформы, торгуя лишь зрелыми активами типа BTC/ETH либо существующими сырьевыми товарами и драгоценными металлами — вера в способность крипто создавать новые активы постепенно угасла.
При отсутствии основы (кожи) негде держаться волосам: если экономика токенов не работает, положение держателей токенов становится крайне шатким.
С одной стороны, VC и биржи забирают долю токенов, но длительное удержание и участие в управлении не дают требуемой финансовой доходности. С другой, интересы проектной команды и участников DAO не совпадают абсолютно: всем уже всё равно, включён ли сбор комиссий в Uniswap.
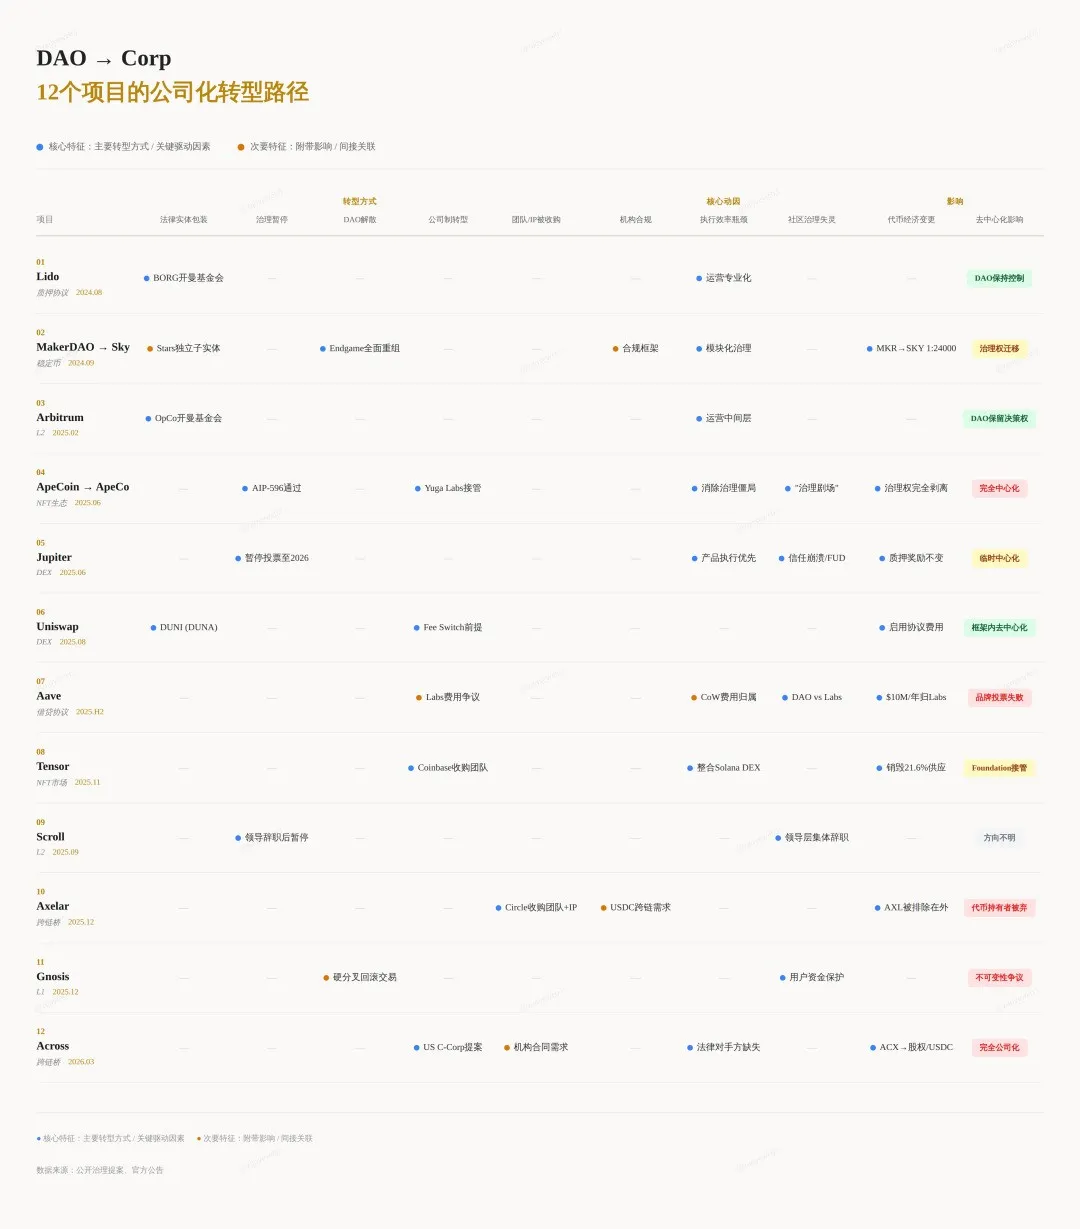
Подпись к изображению: Деградация духа DAO, Источник изображения: @zuoyeweb3
По эффекту, похожему на законодательство о стейблкоинах, всё больше проектов DeFi возвращаются к корпоративной форме, а всё больше акций проходит процесс токенизации — оба этих явления одновременно происходят на мистической земле США.
После переименования MakerDAO в Sky интересы команды основателей получили должное уважение, Jupiter признал, что обратный выкуп токенов не поддерживает цену монеты и расширение бизнеса, Circle при покупке Axelar приобрёл команду, а не токены, Gnosis выбрала откат состояния (rollback), и все сообщают об эмоциональном спокойствии.
Мы можем сделать вывод: крипто рынок существует лишь в момент перехода от 0 к 1, где сразу вовлекаются механизмы капиталополучения. Будущее от 1 до N — это фантастическая греза, которой страшно мечтать. Под давлением FOMO (страха упущенной выгоды) для фиксации прибыли, акции, токены, люди (команда основателей, VC и холдеры) и продукты окончательно распадаются.
Токеномика и DAO имеют свою историческую ценность: токен едва-едва скрепляет сложные отношения между участниками, выступая в качестве наименьшего общего знаменателя, признанного всеми сторонами.
Но сейчас стейблкоины и публичные блокчейны действительно стоят перед историческим переходом от 1 к N, и даже рост числа пользователей создаёт центробежные силы внутри существующей структуры.
В нормальной структуре развитие объектов имеет циклический характер: «пузырь –> рост –> SaaS –> пузырь». Например, от AlphaGo 2016 года до ChatGPT 2022 года мы находимся на старте второго ИИ-пузыря.
Проблема заключается в том, что крипто рынок довольно ненормален: абсолютная норма здесь — это «пузырь –> пузырь». В сочетании с беспрецедентным выпуском денежных средств в истории человечества весь рынок непрерывно разрастался внутри пузырей. Однако теперь стейблкоины собираются вместе с AI-агентами войти в каждый дом.
Вся отрасль сталкивается с кризисом роста. Охотники за альфа-доходностью, искусственно раздувшие этот иррациональный оптимизм, не могут дать ответ на вопрос: как вообще всё это началось.
Некоторые предпочитают плыть в потоке институционализации, успокаивая тревогу масштабами капитала. Не говоря уже о том, какова реальная ставка дисконтирования подобных ожиданий, лишь попытка распутать несистематизированные финансовые стандарты займет очень долгое время.
Нам также следует изучить подход этих «великих господ из толстого среднего звена», выжать жизненную силу из текущей структуры, навести порядок в деле и двинуться дальше.
Человек — субъект нарратива
Структура рынка меняется, но логика определения первичной оценки вторичным рынком никогда не менялась. Если в рамках простого пузыря все способны оперировать мультипликаторами «по своему разумению», то столкнувшись с периодом стабильного роста, аналогичным SaaS, следовало бы обратиться к привычным человеческим нарративам, которые позволят даже проводить оценку публичных блокчейнов.
Мультипликатор = Ценообразование × Нарратив
Однако, прежде чем выйти из собственного порочного круга, крипто отрасли необходима внутренняя система оценки, способная дать логичное объяснение себе самому. Только тогда можно будет расширить внешнюю доходность, превратить её в спрос на активы Web3, а не становиться покупателями в рамках продавливания пузыря Web2.
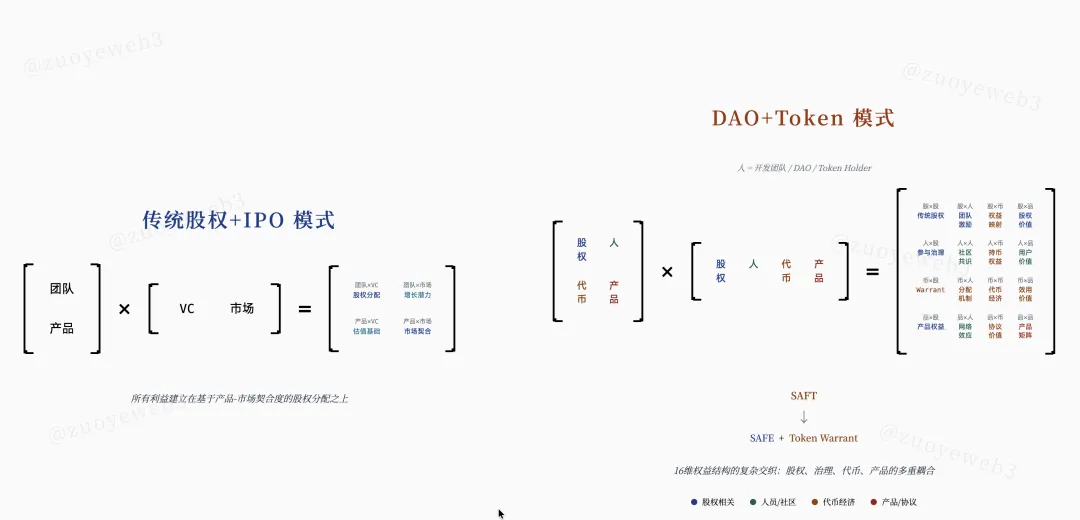
Подпись к изображению: После раскола нарративов, Источник изображения: @zuoyeweb3
Отталкиваясь от нарратива биткоина, электронные платежи между сверстниками доказали способность криптоиндустрии «самообеспечиться» (bootstrapping), где зависимость от внешних факторов сводится лишь к вычислительной мощности персональных компьютеров.
В некотором смысле это научнее традиционной модели «доля компании + IPO», поскольку IPO требует «продавать» истории о продукте и объемах продаж через долгий цикл капитальных инвестиций широкому финансовому рынку и институтам, стоящим вне непосредственной пользовательской базы.
В биткоине пользователи, капитал и финансовый рынок полностью симметричны; ему не нужно полагаться на рынок конвертации биткоина в фиатные деньги. Это глубже, чем просто техническая децентрализация.
Увы, всё это вышло за рамки контроля из-за внутренних конфликтов вокруг доли в компании и контроля над токенами. Или иначе говоря, простой «уникальной стратегии» недостаточно для противостояния сложным условиям среды.
- Инфраструктуре уровня Ethereum не нужна доля в компании, но нужен контроль над токенами для стимулирования команды разработчиков к долгосрочному развитию, например, для встречи с AI и квантовой угрозой.
- Базовым протоколам уровня Uniswap контроль над токенами не требуется, привлеченные холдеры не несут ответственности за продукт, но конкурируют с командой, VC и LP за право на распределение комиссий.
Посредников становится всё больше, заинтересованные лица заслоняют информационное пространство, децентрализация вместо этого требует устранения посреднических звеньев. В итоге PumpFun осуществляет своего рода духовный возврат: первичная оценка окончательно «вторичизируется» и алгоритмизируется, что позволяет ей занять прочное место на рынке.
Я всегда считал, что значение PumpFun заключается в устранении промежуточных звеньев при минимальных затратах. Хотя это породило новые проблемы, такие как влияние «ученых», приходится констатировать, что совершенного ответа может и не существовать вовсе.
Однако есть один момент: в крипто всё ещё остаются крошечные шансы на создание новых активов. После Binance Alpha торговля на пре-маркете для спекуляции на спотовых ценах и привлечение розничного капитала через стейблкоиновые депозиты сбережений стали уникальным методом участия в первичных размещениях.
Ценообразование = Пре-маркет-трейдинг + Депозиты стейблкоинов
Такой формат способен обойти «экстракцию ресурсов» множеством посредников, но он всё ещё не решает ключевой элемент, определяющий оценочные мультипликаторы, — «нарратив».
К счастью, традиционная модель DCF (Discounted Cash Flow, Денежный Поток) применяется уже много лет, и степень её применимости к различным человеческим отраслям в целом понятна. Чистые меменные активы могут игнорировать DCF, но любой проект, которому предстоит пройти проверку рынком, обязан представить свой собственный нарратив.
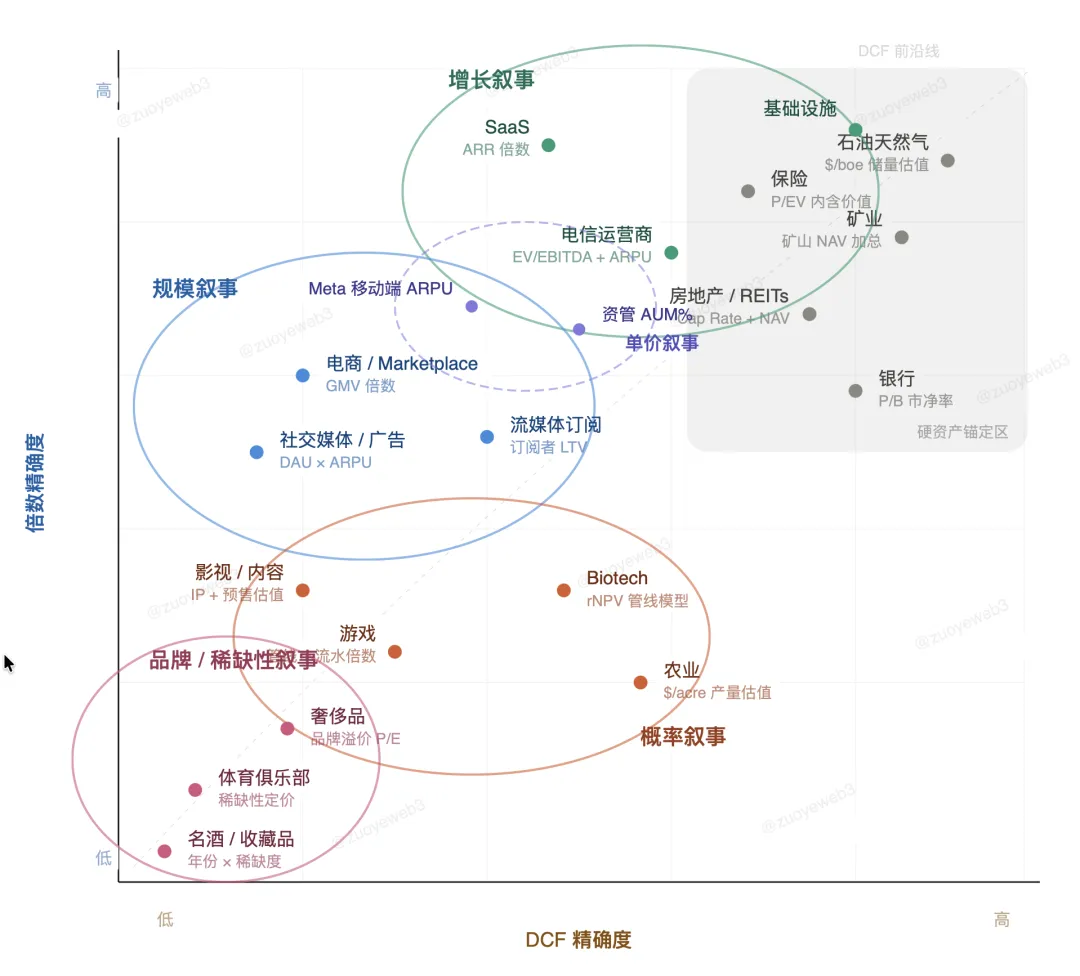
Подпись к изображению: Классификация нарративов, Источник изображения: @zuoyeweb3
Это несложно: финансовые нарративы можно грубо разделить на пять категорий:
- Более важен «Рост»: например, в сфере программного обеспечения ARR (Annual Recurring Revenue) относительно стабилен, поэтому ключевым является ускорение его роста.
- Более важна «Масштаб»: например, доход от интернет-рекламы зависит исключительно от трафика; при базе пользователей в миллиарды даже конверсия 0,01% выглядит устрашающе.
- Более важна «Цена единицы»: это гибрид нарративов роста и масштаба, секрет успеха мобильного интернета за последнее десятилетие. Ярчайший пример — подписки на потоковые сервисы Netflix и Apple, соревнующиеся в скорости захвата долей рынка у традиционного ТВ, кинотеатров и студий.
- Более важна «Вероятность»: например, модель pipeline в биотехнологиях, где идёт борьба за вероятность успешного вывода лекарства на рынок. Это не рынок масштаба, и нельзя копировать для захвата прибыли масштаба, остается лишь надеяться на удачу.
- Более важна «Марка»: роскошь определяется не качеством материалов, кому не понять, не поймёт, в криптосфере пока можно положиться лишь на полного пингвина.
Нарратив = Модель DCF + Коэффициент соответствия
Подходящее — значит лучшее. Следуя наставлениям Сократа, общий каркас человеческого повествования определён; криптоиндустрия принадлежит к числу человеческих нарративов, поэтому ей следует найти собственную адаптированную модель.
Например, среди множества L2 решений Arb, Polygon и OP выбирают маршруты Hyperliquid, Polymarket, Base. В режиме газовой оплаты они могут в целом соответствовать нарративу «цене единицы». Однако проблема заключается в массовой утечке крупных клиентов; их буквально выпихивают обратно в отрасль SaaS, обрекая на печальное будущее вечного поиска роста при наличии лишь ограниченного пула существующих пользователей.
В дальнейшей волне принятия RWA, кредитования и стейблкоинов речь идет не о борьбе за размер пользовательской базы и объем обрабатываемого капитала, а о выборе нарративов и ценовой стратегии продаж, ориентированных на взаимодействие с финансовыми рынками.
Например, новая модель B2B Circle USDC + Canton и «классическая» модель To Everyone от публичного блокчейна ETH + YBS выглядят внешне похожими, но кардинально различаются по сути; обе они находятся в трудном положении под давлением на цены токенов и акций, исход этой борьбы предсказать невозможно.
Так, например, SpaceX выбрала Goldman Sachs для обработки заявок институциональных инвесторов, Citigroup для продажи индивидуальных долей, а UBS для субподряда на обслуживание зарубежных клиентов, чтобы завершить рекордный выход на биржу стоимостью 1,5 триллиона долларов.
Нам всем предстоит встретить перемены будущего. Эпоха иррационального бума не повторится; каждому придётся выбрать нарратив и стратегию ценообразования для продвижения себя — будь то токен или продукт.
Заключение
Природа криптовалюты заключается в потребительском товаре, таков же был исторический путь происхождения денег.
Промежуточные звенья (VC/CEX/MM/KOL Agency) отсекают поток информации и поток капиталов, а также целостный опыт взаимодействия on-chain и off-chain. Стратегии ценообразования (листинга) у Hyperliquid, Polymarket и PumpFun направлены на максимально возможное уничтожение инсайдерской информации и арбитража, вызванного информационным расслоением. Просто их подходы немного различаются.
Polymarket не отвергает инсайдерскую информацию, а напротив, поощряет раскрытие данных инсайдерами, поскольку поддержание баланса торгового рынка важнее. PumpFun полностью отрицает необходимость стоимостного инвестирования, устанавливая цены на все тикеры через чистый PvP, а Hyperliquid выбрал правильный путь установления цен через пре-маркет торговлю.
Лишь Binance по-прежнему обладает крупнейшей ликвидностью, но нам всем не следует забывать: криптоиндустрия с самого начала представляла собой движение энтузиастов, стоящих на гребне волны перемен.
Я действительно с большим воодушевлением ожидаю, как волна искусственного интеллекта, постоянно расширяющая возможности обычных людей участвовать в творчестве, в сочетании с будущим финансов — отраслью блокчейна — изменит мировые финансы на каком-либо этапе.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3



