


В эпоху столкновения нарративов волатильность сама по себе является активом.
Автор: arndxt
Перевод: Luffy, Foresight News
У каждого цикла есть своя собственная нарративная линия, и в данный момент рынок борется с противоречивыми главами: сезонные закономерности биткоина и динамика после халвинга, голубиная риторика ФРС и инфляция, кручение кривой доходности, которое может сигнализировать как об облегчении, так и о рецессии.
Мы находимся на сильно волатильном рынке:
-
Краткосрочная перспектива: в сентябре возможны колебания биткоина, которых мы еще не наблюдали в этом году. Для тех, кто готов преуменьшать значение сезонных закономерностей в годах после халвинга, коррекция может стать точкой входа для покупок.
-
Среднесрочная перспектива: политика ФРС рискует потерять доверие. Снижение ставок на фоне растущей инфляции изменит инвестиционный ландшафт.
-
Долгосрочная перспектива: ключом к циклу криптовалют может быть не только приток средств от розничных или институциональных инвесторов, но и структурное здоровье корпоративных криптоказначейств. Это хрупкий столп, который, если рухнет, превратит спрос в предложение.
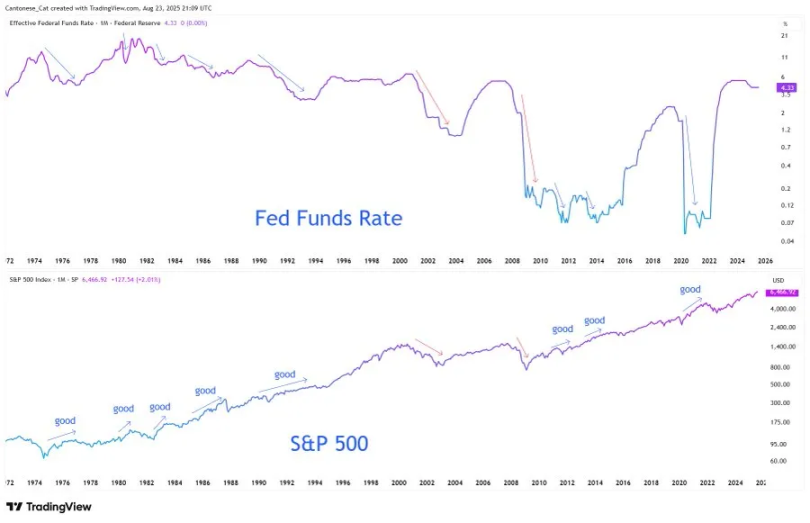
Основная логика инвесторов проста: мы входим в среду с резкими колебаниями нарративов, где сезонность, политика и структурные механизмы тянут в разные стороны.
С точки зрения инвесторов, сигналы находятся не в отдельных точках данных, а в столкновении этих нарративов.
«Сентябрьский призрак» биткоина и реальность после халвинга
Исторически сентябрь был самым слабым месяцем для биткоина. Графики показывают частые падения из-за ликвидации длинных позиций. Однако этот цикл уникален: мы находимся в году после халвинга, а исторически третий квартал таких лет чаще всего демонстрирует бычий уклон.
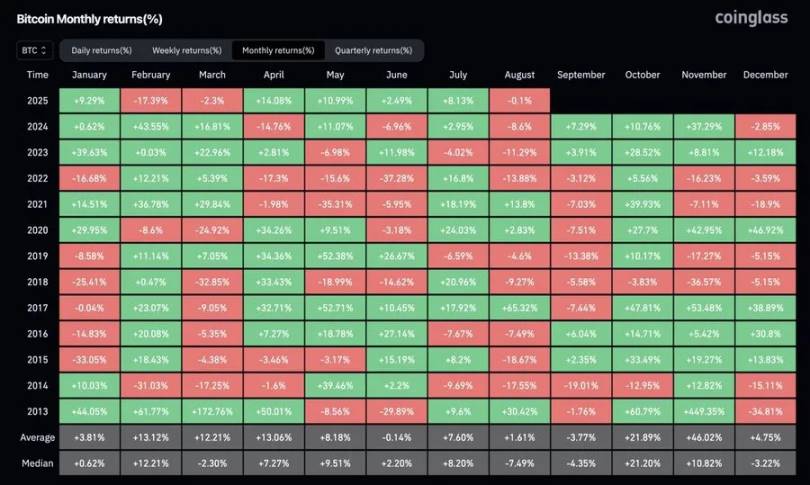
В 2025 году еще не было случая месячного роста выше 30% (даже 15%), что говорит об сжатии волатильности. В каждом бычьем рынке всплески цен концентрируются в определенные периоды. До конца года осталось четыре месяца, и вопрос уже не в том, вернется ли волатильность, а в том, когда именно. Вывод инвесторов таков: если в сентябре начнется коррекция, это может стать последним важным окном для входа перед неизбежным ростом в четвертом квартале.
Раскол нарративов вокруг ФРС
Речь Пауэлла в Джексон-Холле была широко неправильно понята как зеленый свет для радикального смягчения. На деле его позиция более нюансирована: он оставил возможность снижения ставки в сентябре, но подчеркнул, что это не означает начало цикла монетарного easing.
Что касается рынка труда, Пауэлл признал наличие «странного баланса»: замедление спроса и предложения рабочей силы создает уязвимое положение на рынке. Риски асимметричны: нарушение этого баланса может быстро вылиться в волну увольнений.
По поводу инфляции он был предельно откровенен: тарифы очевидно подняли цены, и их эффект будет накапливаться. Хотя Пауэлл назвал это «разовым изменением уровня цен», он подчеркнул, что ФРС не может допустить выхода из-под контроля инфляционных ожиданий.
Более показателен сдвиг в методологии. ФРС официально отказалась от введенной в 2020 году «стратегии усредненной инфляции», вернувшись к модели «сбалансированного пути» 2012 года: больше нет терпимости к инфляции выше 2%, фокус смещается с одного лишь уровня безработицы. Иными словами, даже если рынок уже заложил в цены почти неизбежное снижение ставки, ФРС по-прежнему дает сигнал к более строгой интерпретации цели в 2%.
Противоречие заключается в следующем: ФРС готовится снижать ставку в условиях стагфляции, проводя смягчение при ускорении базовой инфляции и слабости рынка труда. Почему? Потому что структурно долг США делает политику «высоких ставок дольше» политически и финансово несостоятельной. Пауэлл может говорить о доверии, но система попала в порочный круг: расходы, заимствования, печать денег — по кругу.
Для инвесторов ключевой вывод таков: риск потери доверия стал риском ценообразования активов. Если целевой показатель в 2% превратится из «якоря» в «видение», произойдет пересмотр стоимости облигаций, акций и твердых активов. В таких условиях дефицитные активы (биткоин, ethereum, золото) становятся разумным инструментом хеджирования рисков размывания стоимости.
Сигналы с крутой кривой доходности на рынке облигаций
Кривая доходности незаметно вышла из инверсии: спред между 10-летними и 2-летними гособлигациями США, бывший одним из самых глубоких в истории, восстановился до +54 базисных пунктов. На первый взгляд это выглядит как нормализация, означающая улучшение здоровья кривой.
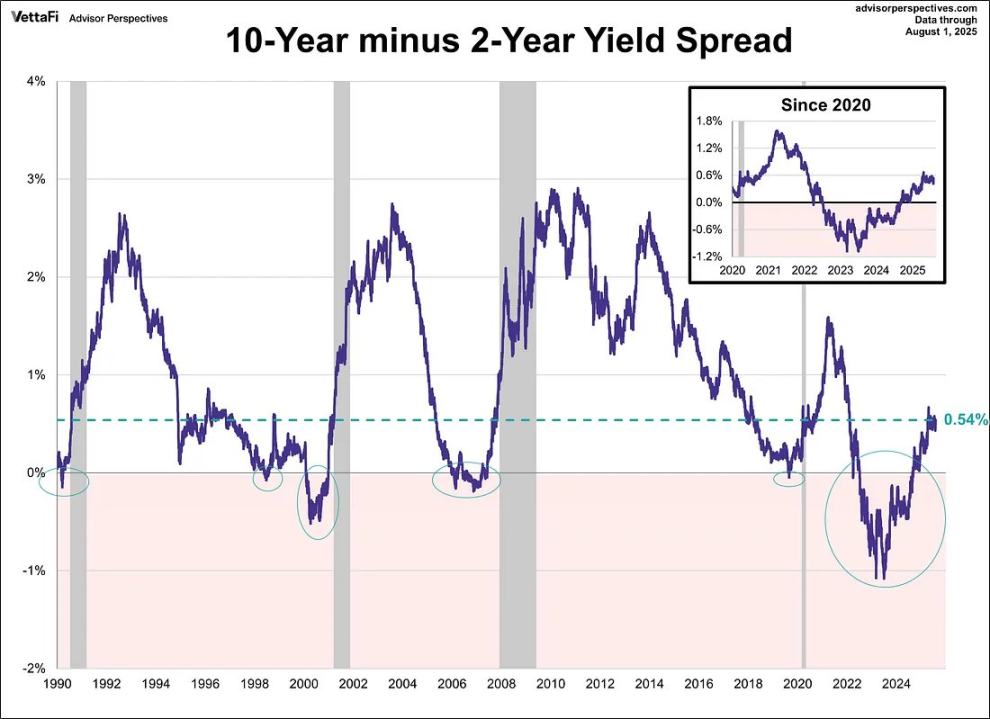
Но история дает иное предупреждение. В 2007 году кручение кривой после ее инверсии не стало «сигналом безопасности», а предвещало крах. Ключевой вопрос заключается в причине кручения кривой: если оно вызвано улучшением ожиданий по росту экономики, это бычий сигнал; если же короткие ставки падают быстрее, чем долгосрочные инфляционные ожидания, это предвещает приближение рецессии.
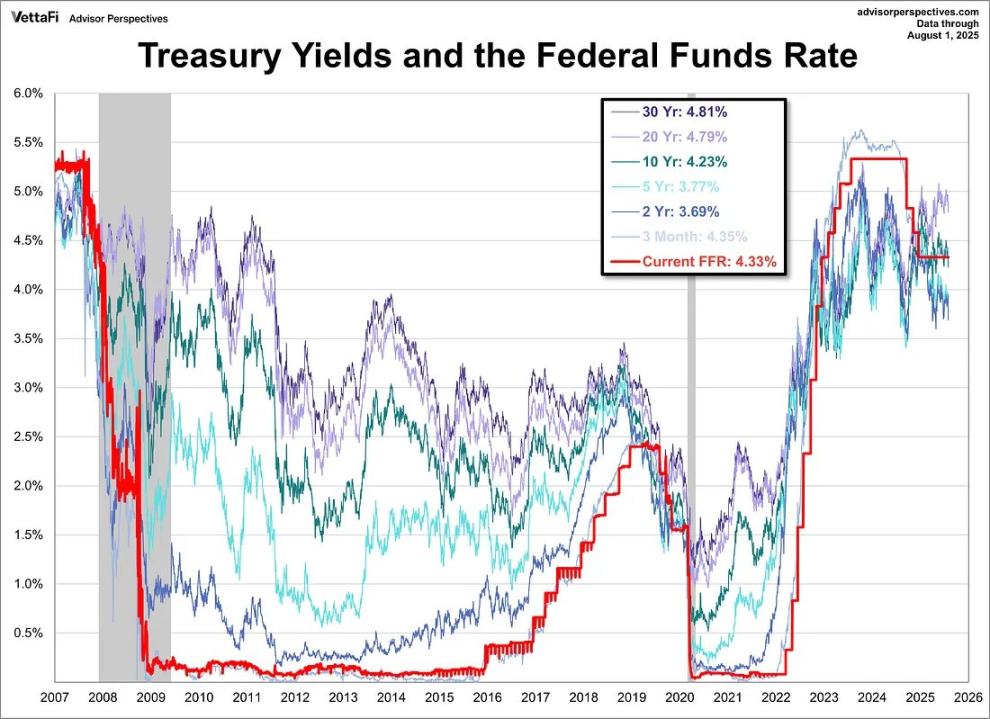
В данный момент кривая крутится по ошибочной причине: рыночные ожидания снижения ставок конвертируются в жесткую инфляцию. Это уязвимая конфигурация.
Структурные проблемы криптовалютного рынка
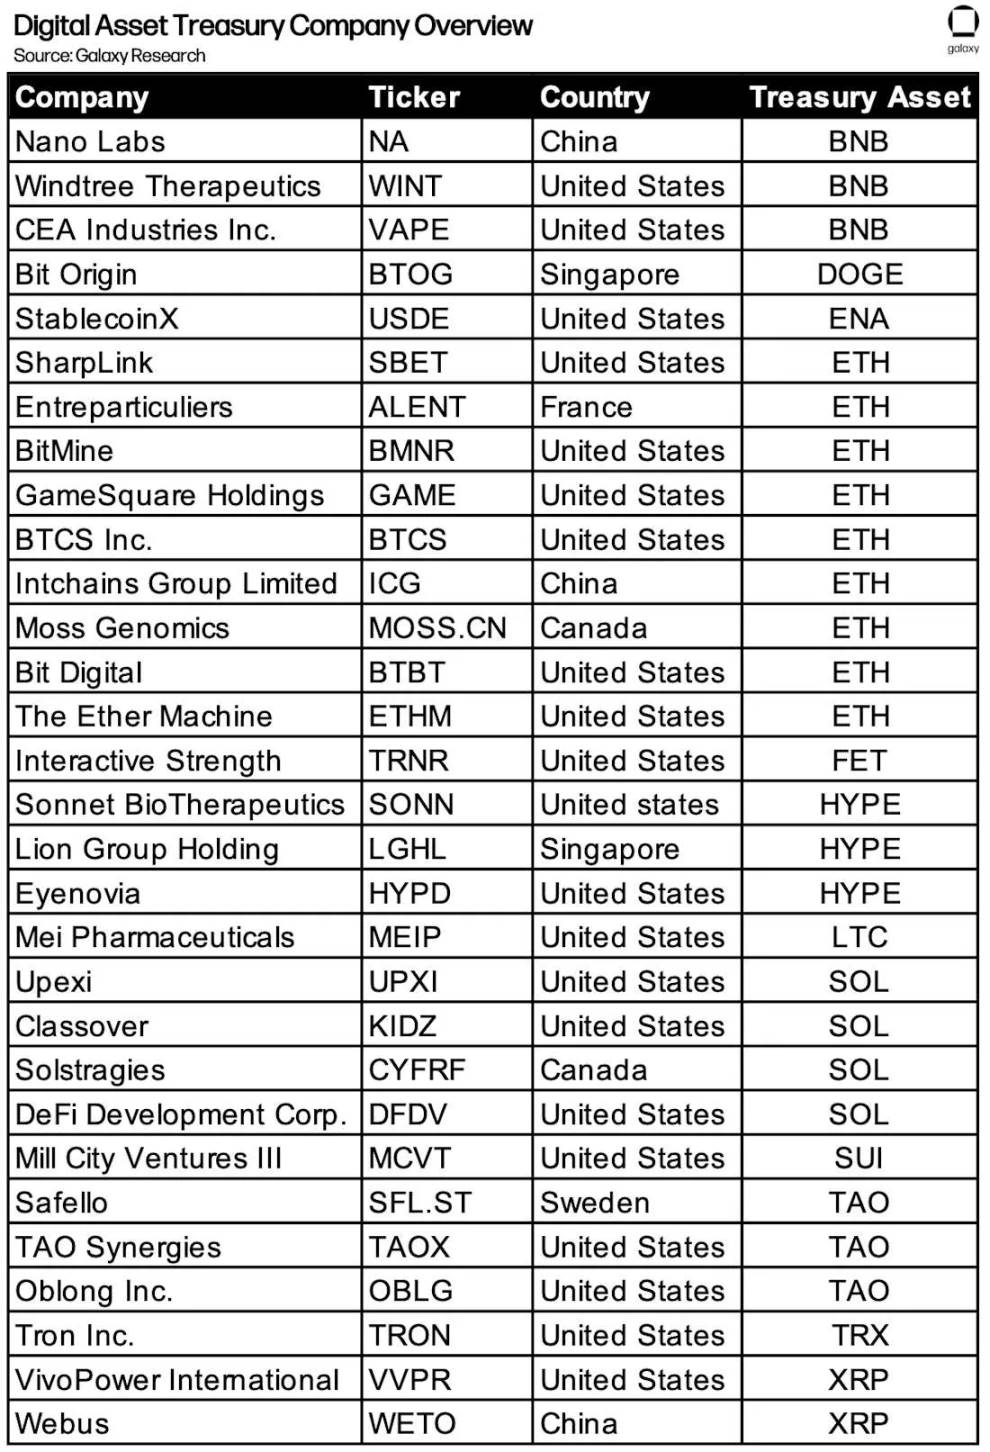
На таком макроэкономическом фоне криптовалюмам предстоит пройти собственное испытание на выживание. «Корпоративные казначейские накопления» (MSTR, Metaplanet, компании-держатели ETH и др.) всегда были главным столпом спроса. Но по мере сжатия премии к чистым активам возникает опасность, что эти организации перейдут к торговле с дисконтом, превратившись из покупателей в вынужденных продавцов.
Циклы завершаются не из-за исчезновения нарративов, а из-за обратного хода механизмов, генерирующих спрос. В 2017 году этим фактором были ICO, в 2021-м — леверидж DeFi/NFT, а в 2025 году криптовалютные казначейства могут достичь предела балансирового арбитража.
В целом, ядром нарратива текущего цикла является «диссонанс»: рынок растягивают в противоположные стороны сезонность, политика и структурные механизмы.
-
Коррекция биткоина в сентябре сталкивается с неизбежным ростом после халвинга;
-
ФРС придерживается осторожной риторики, но вынуждена снижать ставку на фоне стагфляции;
-
Кручение кривой доходности облигаций выглядит как облегчение, но скрывает уязвимость;
-
Собственное топливо криптовалют —— казначейские накопления —— рискует превратиться в силу принудительной распродажи.
Логика для инвесторов проста: мы живем в эпоху столкновения нарративов, и премия будет у тех, кто сможет предвидеть пробой уровня, застраховать риски размывания стоимости и воспринимать волатильность как единственную настоящую константу.
Возможность кроется не в выборе одного конкретного нарратива, а в осознании того, что сама волатильность является активом.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo



