От X.com до X Money: 25-летние амбиции Маска создать суперприложение
Автор: Bibo News
В 1999 году Маск основал X.com с целью пересоздать ландшафт онлайн-платежей. Через несколько лет X.com объединился с Confinity и в конечном итоге превратился в нынешний PayPal. Спустя годы Маск возвращается к исходной точке со своими неосуществленными амбициями.
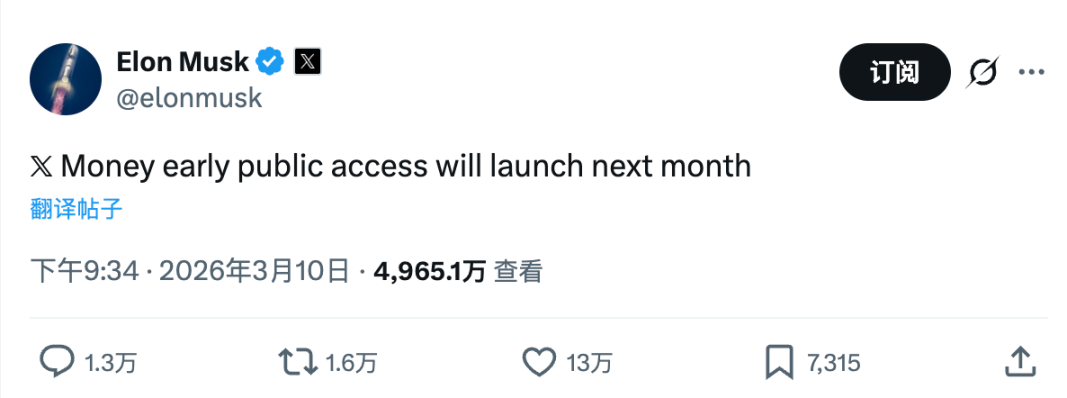
10 марта 2026 года Илон Маск лично объявил на платформе X: ранний публичный доступ к X Money откроется в следующем месяце.
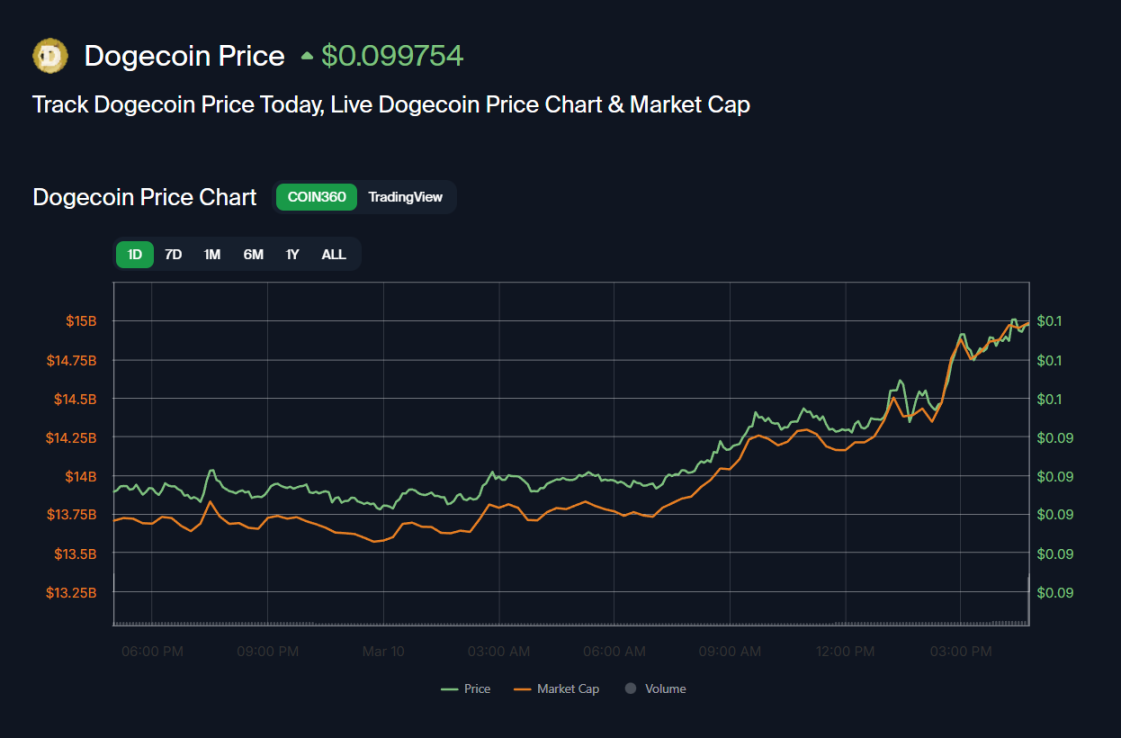
Этот короткий пост вызвал отклик в крипто сообществе — криптовалюта Dogecoin мгновенно выросла в цене, а средства массовой информации активно распространили новость, после чего американская финтех-индустрия начала переоценивать конкурентную угрозу со стороны этой социальной сети.
Продукт для платежей X Money, разрабатывавшийся внутри компании долгие годы, официально вышел на финальный этап перед выходом к широкой аудитории. Однако за этим ажиотажем остается нерешенным более фундаментальный вопрос: станет ли X Money настоящей финансовой революцией или очередным маркетинговым нарративом в стиле Маска?
Стратегия «Everything App» Маска
X Money появился не на пустом месте. Еще в начале покупки Twitter Маск публично заявил о намерении создать «Everything App» (суперприложение). Ориентируясь на китайский WeChat, он стремился построить суперплатформу, интегрирующую социальные сети, платежи, шопинг и поездки. При этом платежи стали центральным элементом этого видения.
Маск хочет повторить этот путь в США. Его логика такова: у X уже около 600 миллионов активных пользователей в месяц, которые ежедневно проводят на платформе значительное время. Если встроить функции платежей в эту экосистему, X сможет трансформироваться из простого контейнера внимания в реальный финансовый вход, став центральным узлом для всех валютных транзакций пользователей и тем самым увеличить ежемесячную аудиторию до 1 миллиарда.
Ключевые возможности продукта X Money
Исходя из раскрытых функций, позиционирование X Money явно выходит за рамки традиционных P2P-инструментов вроде Venmo или PayPal.
Одной из ключевых особенностей является годовой процентный доход (APY) в 6%. На фоне традиционных американских сберегательных счетов с доходностью менее 0,5%, X Money напрямую выходит на рынок с более высокой ставкой, что, вероятно, станет основным инструментом привлечения ранних пользователей.
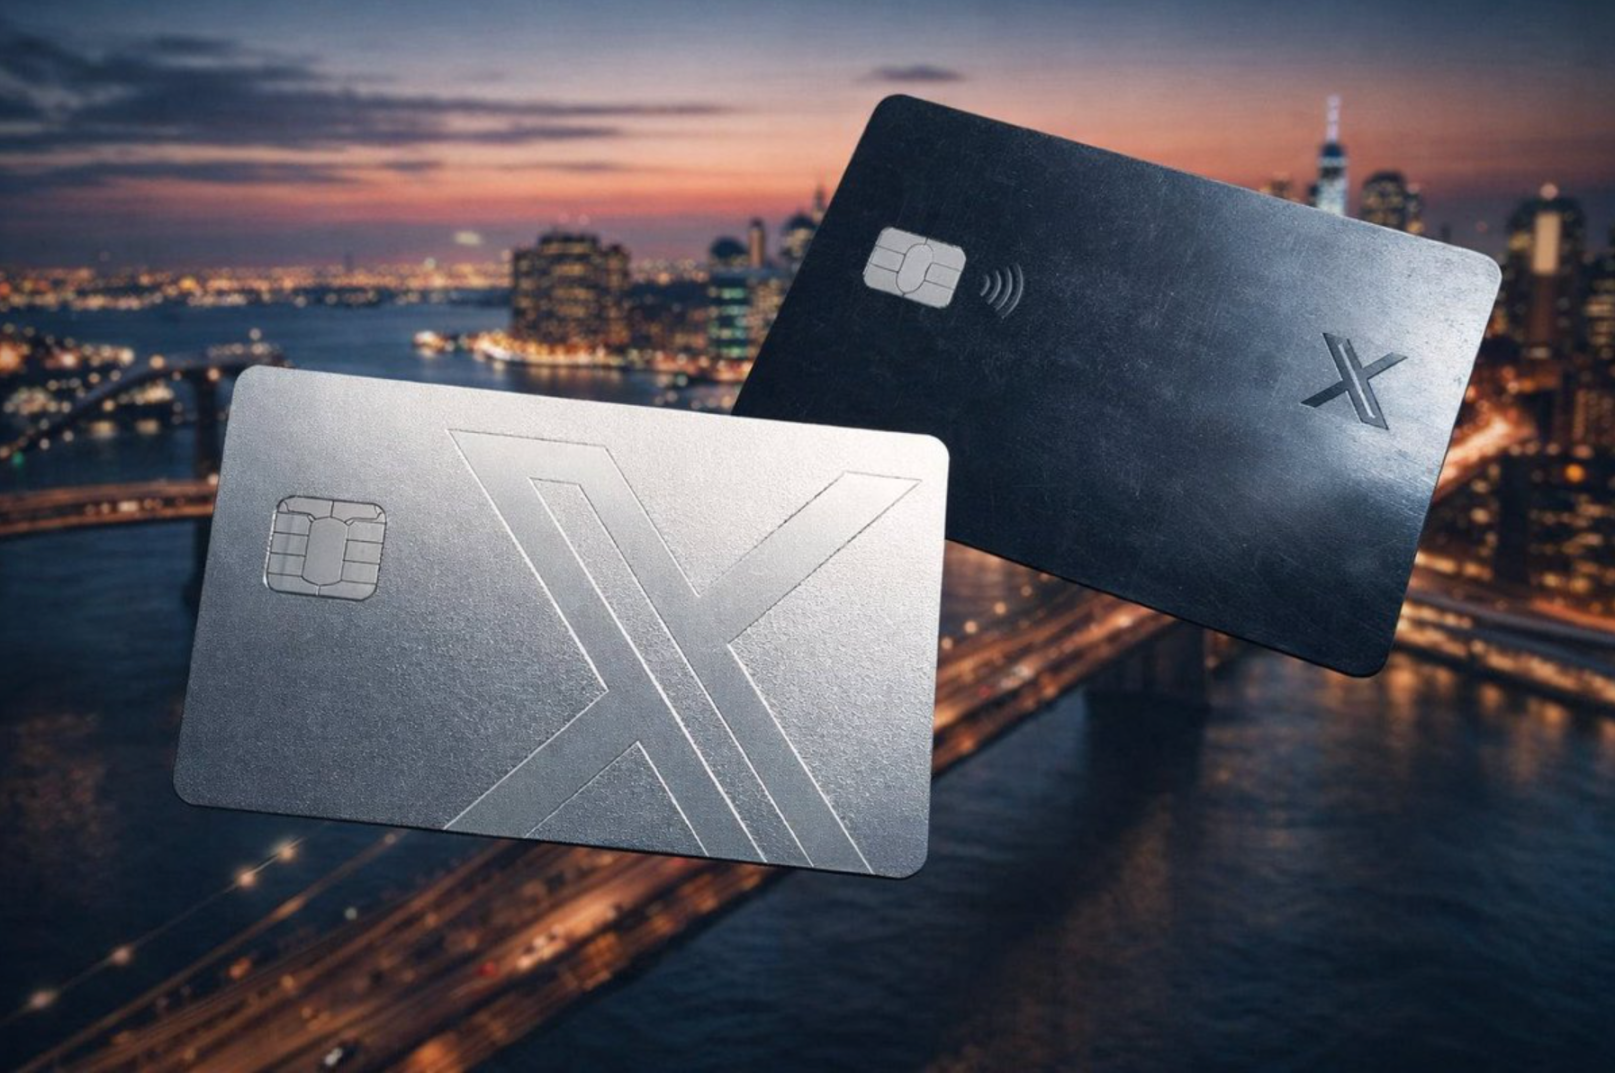
Кроме того, продукт предлагает ряд финансовых услуг: мгновенные P2P-переводы, прямое зачисление средств (Direct Deposit), металлические дебетовые карты с гравировкой имени пользователя, кэшбэк, отсутствие комиссий за конвертацию валюты и приветственный бонус в размере 25 долларов при открытии счета.
Интерфейс разделен на три основные вкладки: «Аккаунт», «Награды» и «Акции». Общий дизайн больше напоминает легковесный цифровой банковский счет, чем простой инструмент для переводов, что указывает на намерение создать не просто платежный инструмент, а целую социальную экосистему, построенную вокруг финансовых операций.
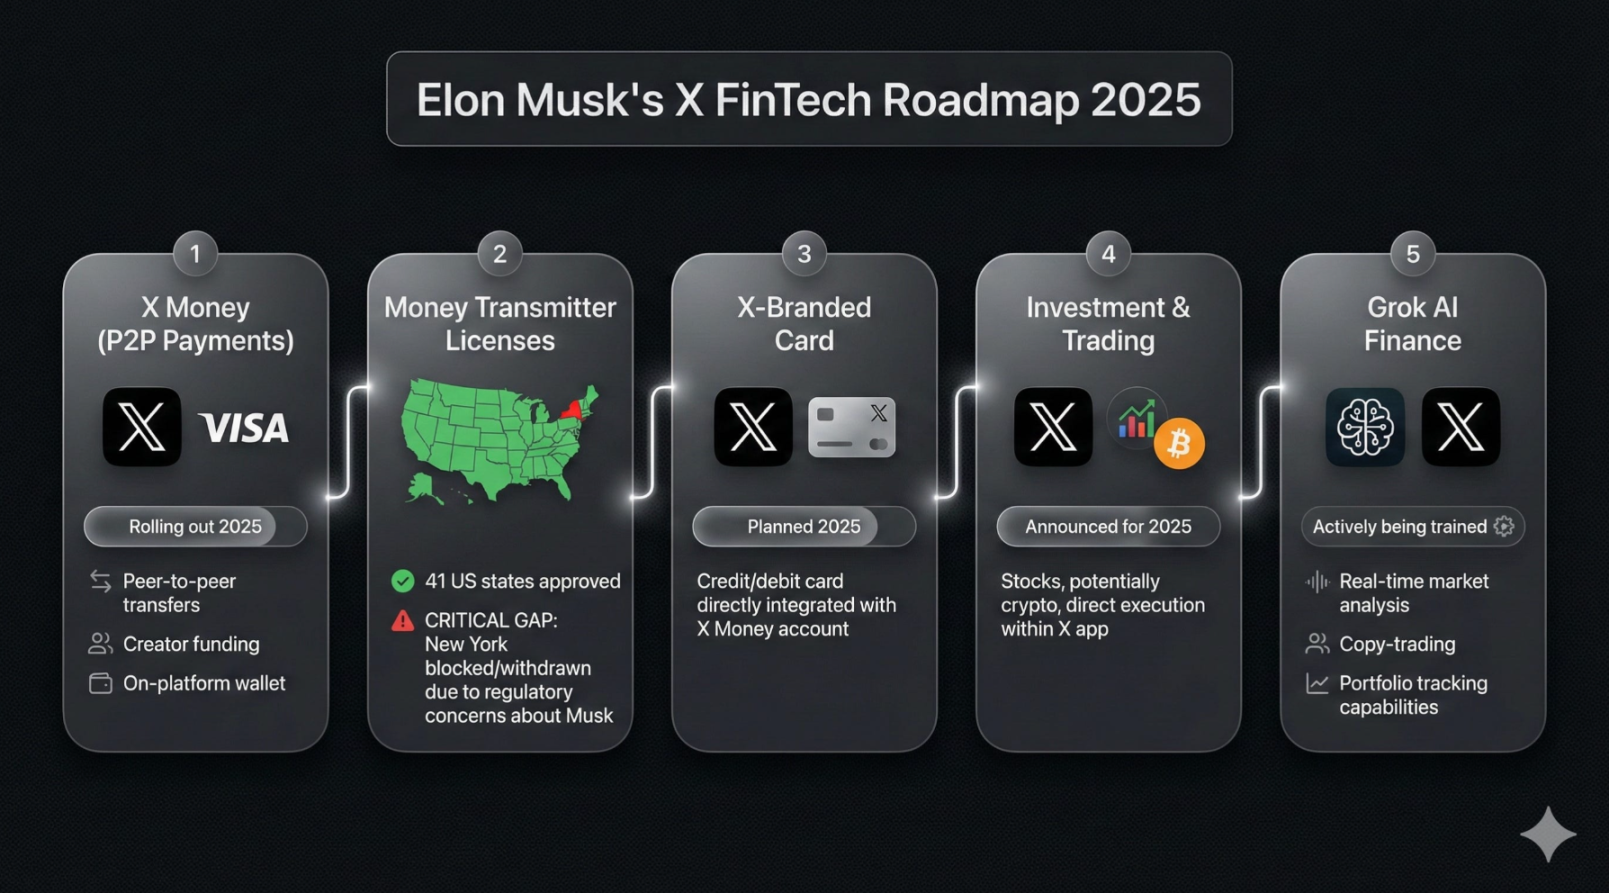
Расчеты по транзакциям осуществляются через сеть Visa Direct, обеспечивая практически мгновенное зачисление средств. В январе 2025 года X официально объявил о партнерстве с Visa, которая стала первым официальным платежным партнером X Money.
Значение этого союза заключается в том, что X обеспечивает трафик и пользовательские сценарии, а Visa предоставляет глобальную клиринговую инфраструктуру. Их объединение во многом позволяет избежать высоких барьеров, связанных с созданием платежной системы с нуля.
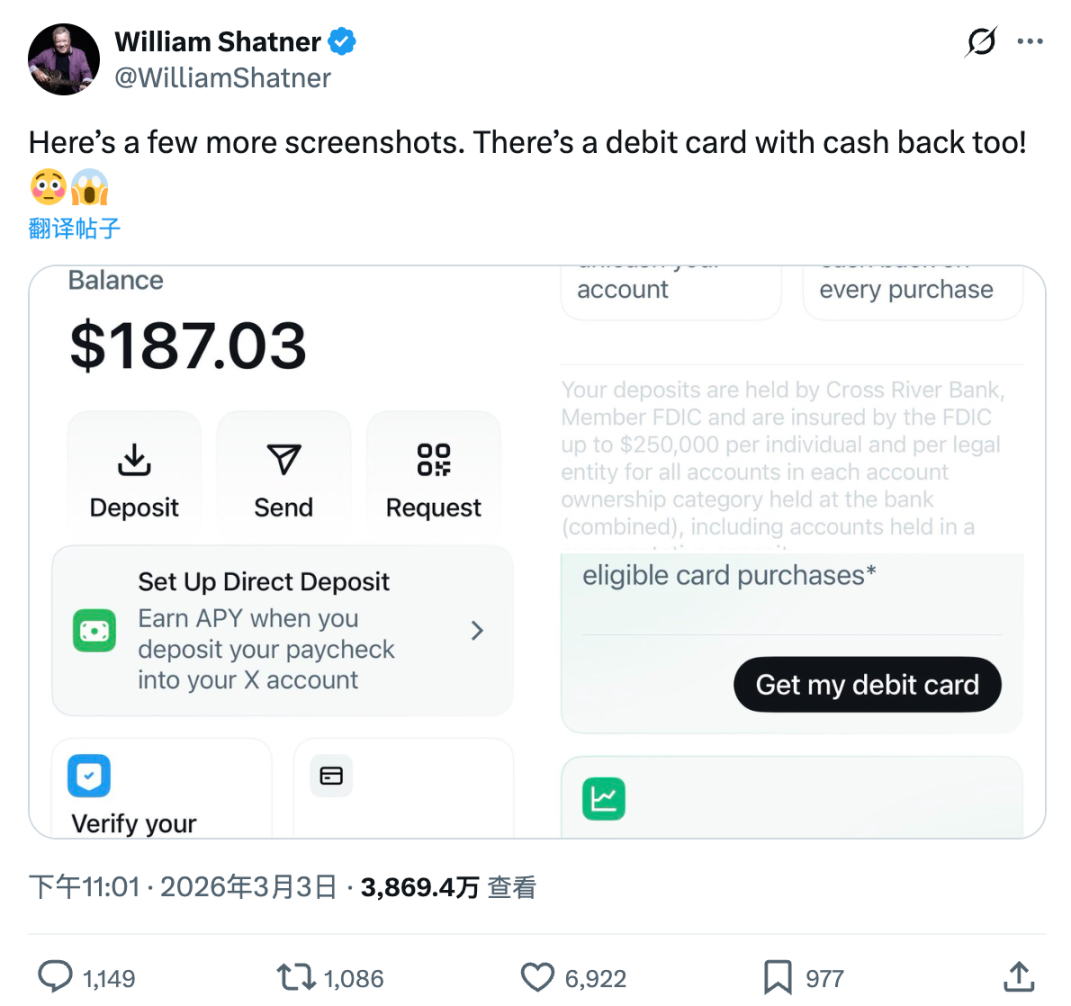
На данный момент продукт прошел внутреннее закрытое тестирование. Наружная бета-фаза носит ярко выраженный маскистский маркетинговый оттенок: X провел благотворительный аукцион при участии актера Уильяма Шатнера (William Shatner), где пожертвования от 1000 долларов давали шанс получить приглашение в X Money всего на 42 места. Сам Шатнер также первым опробовал продукт и опубликовал скриншоты в социальных сетях.
Амбиции в стиле WeChat и расстояние до реальности
Референсом для Маска неизменно остается WeChat.
Быстрый рост WeChat Pay стал возможен во многом благодаря уникальной экосистеме Китая: мессенджеру, которым пользуется почти все население, разветвленной сети мерчантов и историческому окну возможностей в период, когда мобильные платежи еще не были полностью стандартизированы.
X же предстоит борьба на совершенно другом поле. Платежный рынок США высококонкурентен и зрел: Apple Pay, Venmo, PayPal и Zelle уже заняли свои ниши, а сети кредитных карт глубоко интегрированы в повседневные потребительские привычки.
Несмотря на наличие около 600 миллионов ежемесячных активных пользователей X, большинство привыкло воспринимать платформу как информационный портал, а не как финансовый инструмент. Чтобы убедить людей действительно хранить деньги в «социальном приложении», нужно преодолеть не только технические, но в первую очередь психологические барьеры.
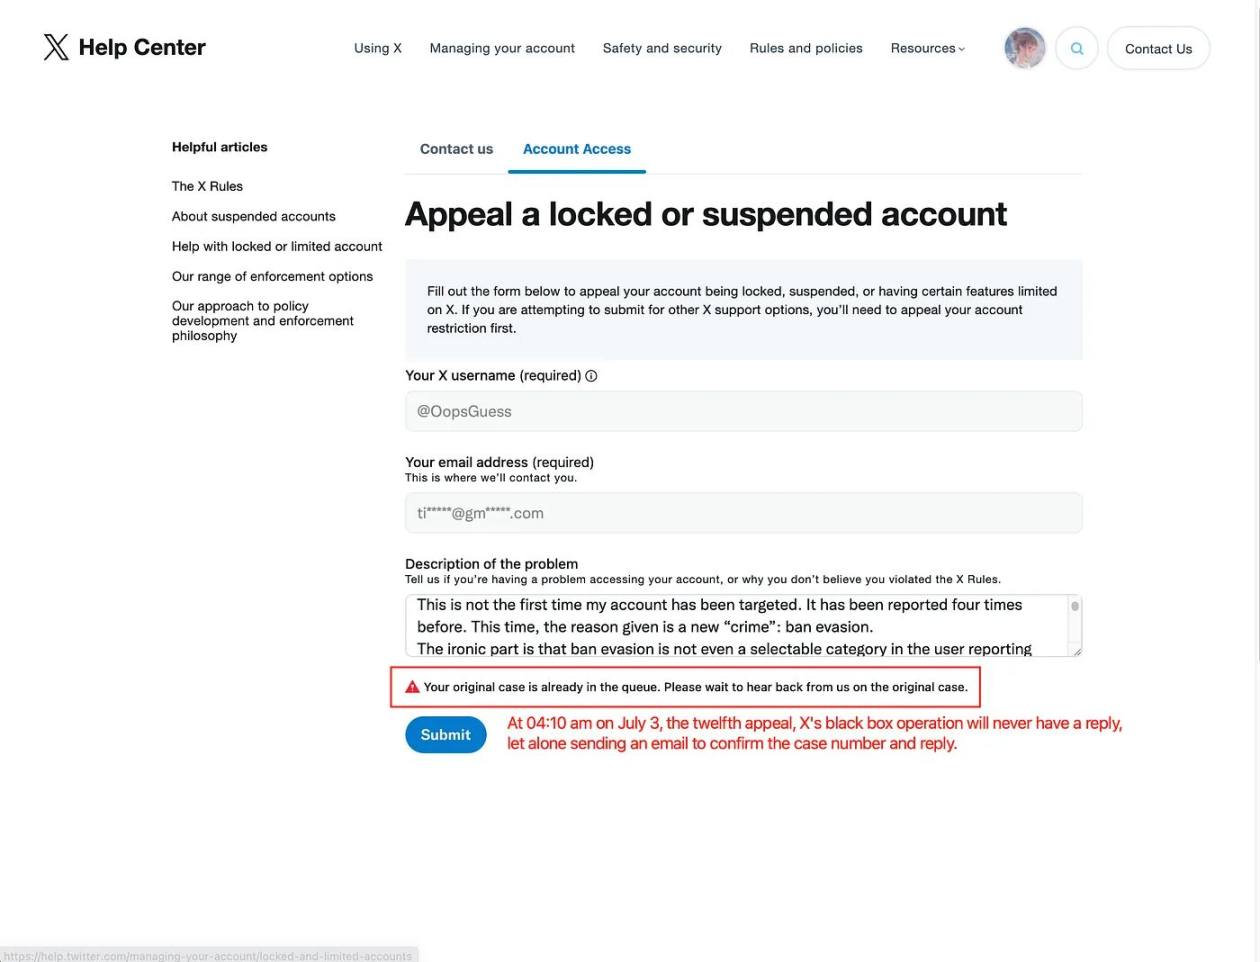
С точки зрения доверия, блокировки аккаунтов на платформе X происходят регулярно. Если пользователи обеспокоены безопасностью средств и доступностью своего аккаунта, никакая высокая процентная ставка не убедит их перевести сюда свои финансовые активы. Тем временем разногласия вокруг использования данных в сфере конфиденциальности в истории X лишь усилятся в финансовом контексте.
Эти опасения нашли отражение и на регуляторном уровне. В 2025 году сенатор штата Нью-Йорк направил открытое письмо с призывом к Управлению финансовых услуг штата (DFS) проявлять осторожность при рассмотрении запросов на лицензии для X Money, обосновывая это рисками защиты конфиденциальности и нормативного регулирования.
Фактически в течение последних лет X тихо вел работу по выстраиванию комплаенс-процессов. В настоящее время компания получила лицензии на передачу денежных средств (Money Transmitter License) в более чем 40 штатах США и в округе Колумбия, а также зарегистрировалась в агентстве по борьбе с финансовыми преступлениями (FinCEN). Заявки в отдельных рынках, таких как Нью-Йорк, все еще находятся в процессе рассмотрения, однако общая нормативная база уже сформирована. Средства пользователей хранятся в банке Cross River Bank, обладающем страховкой FDIC, с лимитом покрытия до 250 тысяч долларов.
Потенциальная роль криптовалют
Среди всех обсуждений X Money есть одна тема, которая всегда оставалась на периферии — криптовалюты. По этому вопросу Маск выбрал молчание, по крайней мере пока.
Отношения Маска с криптопространством хорошо известны. За последние несколько лет он неоднократно публично поддерживал Dogecoin и также является открытым сторонником Bitcoin. Именно поэтому, когда появились новости о X Money, крипто сообщество сразу начало спекулировать на тему интеграции Dogecoin, XRP или какого-либо стейблкоина.
По имеющейся на данный момент информации, на начальном этапе X Money будет работать исключительно с фиатными валютами, отдавая приоритет доллару США; официальный представитель никогда не подтверждал поддержку Dogecoin или других криптоактивов.
Однако рынок смотрит на ситуацию иначе: после объявления Маском сроков запуска X Money курс Dogecoin тут же подскочил, а среди пользователей постоянно звучали предположения насчет кнопки со знаком «$». Слухи о поддержке XRP и стейблкоина RLUSD от Ripple также циркулировали в крипто сообществе.
Эта двусмысленность, возможно, и есть проявление хитрости Маска. Для него интеграция криптовалют скорее напоминает карту, которую можно разыграть в подходящий момент. Фокус на фиатных деньгах на старте позволит обойти дополнительную регуляторную сложность, накопить базу пользователей и финансовые данные, сохранив пространство для воображения в будущем.
Доверие пользователей и барьеры привычек
Настоящее испытание исходит вовсе не обязательно от самих криптоактивов. Для X Money давление оказывают не только прямые конкуренты вроде PayPal или Venmo, но и более глубокие препятствия в виде сложившихся пользовательских привычек. Размещение средств на аккаунте социальной сети для большинства жителей США создает психологический барьер, который зачастую превышает технические сложности.
С точки зрения преимуществ, затраты X на дистрибуцию крайне низки. Доступ к 600 миллионам пользователей без дополнительных расходов на привлечение клиентов — это преимущество, недостижимое для Venmo в его первые дни развития. Годовая доходность в 6% может стать мощным инструментом привлечения новых пользователей на фоне снижения процентных ставок. Металлические дебетовые карты с персонализированным именем пользователя укрепляют эмоциональную привязанность к продукту на материальном уровне.
С другой стороны, концепция «суперприложения» имеет культурные ограничения в Америке. Пользователи США привыкли использовать отдельные специализированные приложения для разных задач, а не опираться на единственный универсальный сервис. Предшествующие неудачи Bakkt и попытки Kraken открыть счет в Федеральном резерве служат напоминанием о том, что финтех в США сталкивается с двойным сопротивлением — регулированием и привычками пользователей, и далеко не всегда добивается успеха.
Испытание масштабированием и глобальной экспансией
Если X Money успешно запустится в апреле, настоящим испытаниям только предстоит начаться.
Во-первых, удастся ли достичь масштабного внедрения? Привлекательный крючок в виде 6% APY сам по себе не гарантирует удержания долгосрочных финансовых взаимодействий пользователей, что зависит от согласованности и надежности всего пользовательского опыта.
Во-вторых, график глобальной экспансии. X планирует расширить присутствие на международные рынки до конца 2026 года, однако нормы GDPR в ЕС, требования AML/KYC в различных странах и локальная конкурентная среда остаются существенными факторами неопределенности.
В-третьих, бизнес-модель. X Money снимает с пользователей множество комиссий, откуда придут доходы? Опора на спред по депозитам создаст нагрузку в период снижения ставок; переход к платным дополнительным услугам потребует формирования более полной матрицы финансовых продуктов.
Исторически большинство попыток интернет-гигантов США проникнуть в финансовый сектор заканчивались неудачами — провал Facebook Pay, стагнация Bakkt, неоднократные реструктуризации Google Pay. Выбор пути X Money ближе к банковской модели, чем к технологической, что одновременно выступает и преимуществом, и обременением.
Настоящие финансовые амбиции невозможно скопировать в одночасье. Успех WeChat стал результатом сочетания времени, места и человеческих факторов. Способна ли X Money воспроизвести этот феномен в США и во всем мире, покажет лишь время. Запуск раннего публичного доступа в апреле станет первой реальной проверкой для этого смелого эксперимента.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News