


Sequoia Capital: следующая компания-триллионер не будет продавать программное обеспечение, а станет напрямую продавать результаты
Автор: Джулиен Бек
Подготовка: TechFlow
TechFlow: Партнер Sequoia Capital Джулиен Бек написал четко структурированную статью с ключевой мыслью: следующая компания с оценкой в триллион долларов будет продавать не программные инструменты, а готовые результаты работы. На каждый доллар, потраченный на ПО, компании тратят шесть долларов на услуги. Когда AI снизит стоимость «выполнения задач» практически до нуля, главная возможность кроется не в Copilot (инструментах-помощниках), а в Autopilot (системах, автоматически выполняющих работу).
В статье последовательно разбираются возможности автоматизации в таких сервисных отраслях, как страхование, бухгалтерский учет, медицина, юриспруденция, ИТ, закупки, подбор персонала и консалтинг. Материал дополнен матрицей возможностей, построенной по двум осям: «интеллект vs суждение» и «аутсорсинг vs внутренние ресурсы». Статья представляет значительный интерес для стартаперов и инвесторов в сфере AI.
Полный текст статьи:
Следующая компания с капитализацией в триллион долларов станет организацией, продающей ПО, но маскирующейся под сервисную компанию.
Каждый основатель AI-инструментов задает себе один и тот же вопрос: что, если следующий релиз Claude превратит мой продукт просто в одну из функций? Это обоснованная тревога. Если вы продаете инструмент, вы участвуете в гонке с моделями. Но если вы продаете саму рабочую задачу, то каждое улучшение модели делает ваш сервис быстрее, дешевле и менее уязвимым для конкуренции. Компания может тратить 10 тысяч долларов в год на лицензию QuickBooks и 120 тысяч на бухгалтера для ведения отчетности. Компания будущего закроет вопросы учета напрямую.
Интеллект vs Суждение
Написание кода — это в первую очередь «интеллект» (intelligence). Понимание того, что делать дальше, — это «суждение» (judgment).
Преобразование технического задания в код, его тестирование и отладка: правила сложны, но они все равно остаются правилами. Суждение иное. Оно требует опыта, вкуса и интуиции, выработанной за годы практики. Принятие решений о том, какую функцию разрабатывать следующей, стоит ли наращивать технический долг или выпускать продукт ранее намеченного срока, невозможно без него.
Год назад большинство пользователей Cursor использовали AI исключительно как автодополнение. Сегодня задач, инициированных агентами, стало больше, чем тех, которые запускают люди. Доля программного обеспечения во всех категориях использования AI-инструментов среди профессий превышает половину, тогда как остальные показатели все еще находятся в пределах единиц процентов. Причина проста: разработка ПО в основном опирается на интеллект. AI уже перешел эту черту — он способен автономно выполнять большую часть интеллектуальной работы, оставляя людям право принимать суждения. Программирование достигло этого рубежа первым, но эта тенденция неизбежно распространится на каждую профессию.
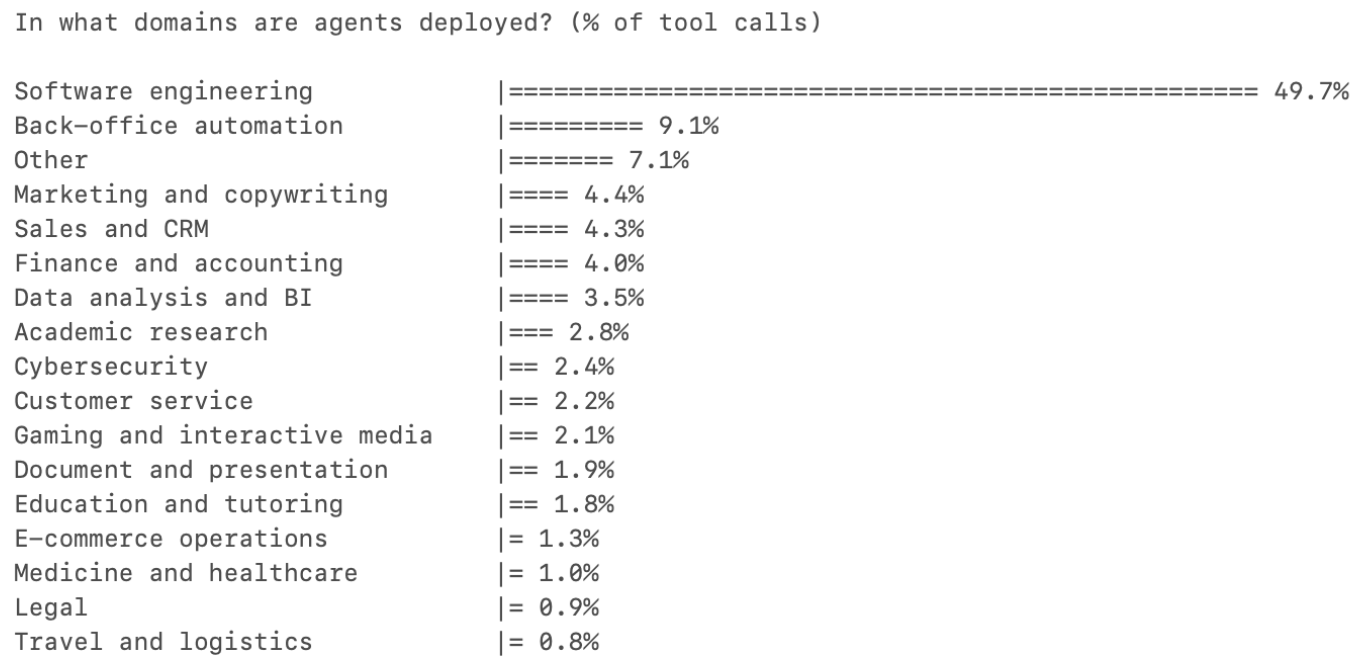
Примечание к рисунку: Доля использования AI-инструментов по профессиям; программирование значительно опережает другие категории
Copilot и Autopilot
Copilot продает инструменты. Autopilot продает выполнение работы.
Еще недавно модели AI развивались в обоих направлениях — и в аспектах интеллекта, и в аспектах суждения. Поэтому правильным путем сначала был путь Copilot: дать AI в руки профессионалам и позволить им самим решать, как его применять. Harvey продается юридическим firmам, Rogo — инвестиционным банкам. Профессионалы выступают клиентами, инструменты повышают их эффективность, но ответственность за результат остается на них.
Сегодня модели достаточно умны, чтобы в ряде категорий лучшим подходом сразу стал Autopilot. Crosby продается компаниям, которым нужно составлять соглашения о неразглашении (NDA), а не внешним юристам. WithCoverage продается CFO, нуждающимся в страховом покрытии, а не брокерам. Клиенты покупают готовый результат напрямую. В любой профессии бюджеты на выполнение работ значительно превышают бюджеты на инструменты, при этом Autopilot позволяет захватить именно бюджет на работу с первого дня.
Чем выше доля интеллектуальной задачи в конкретной области, тем быстрее Autopilot одержит победу.
Конвергенция
То суждение, которое применяется сегодня, завтра станет стандартизированной интеллектуальной задачей. По мере того как AI-системы накапливают собственные данные о том, «как выглядит правильное суждение», границы компетенций смещаются. Подходы Copilot и Autopilot будут стремиться к конвергенции. Трансформация от Copilot к Autopilot уже началась в нескольких категориях. Однако исходная позиция имеет решающее значение, поскольку она определяет, где именно Autopilot может привлекать клиентов прямо сейчас и начинать собирать те самые данные, которые в будущем позволят ему самостоятельно справляться и с задачами на основе суждений.
Стратегия Autopilot: аутсорсинг как точка входа
На каждый доллар, потраченный на ПО, приходится шесть долларов на услуги.
Объем адресуемого рынка (TAM) для Autopilot включает все расходы на персонал в рамках определенной категории, как внутренние, так и привлеченные. Однако правильная стартовая позиция находится там, где аутсорсинг уже существует.
Если задача уже передана на аутсорсинг, это говорит о трех вещах. Во-первых, компания уже признала, что эту работу можно выполнить вовне. Во-вторых, существует четкая статья бюджета, которую можно аккуратно заменить. В-третьих, покупатель уже приобретает результат, а не процесс. Замена контракта на аутсорсинг на AI-нативного провайдера услуг означает смену поставщика. Замена внутренних сотрудников — это масштабная реорганизация бизнеса.
Стратегия такова: начинать с аутсорсеных задач с высокой долей интеллектуального труда. Освоить дистрибуцию. По мере накопления AI данных расширяться на внутренние задачи, требующие принятия суждений. Аутсорсеные задачи выступают клином для входа, в то время как внутренние задачи формируют долгосрочный TAM.
Crosby вышел на рынок через составление NDA: четко определенная задача, преимущественно интеллектуального характера, которую многие компании традиционно передают внешним юристам. Бюджет уже выделен, рамки понятны, ROI достигается мгновенно, а замена происходит бесшовно.
Карта возможностей
Если расположить каждый сервисный вертикаль вдоль спектра «от интеллекта к суждению» и по пропорции «от аутсорсинга к внутреннему выполнению», получится карта приоритетов, где в скобках указаны объемы TAM на трудовые затраты. Приведенный ниже список не является исчерпывающим.
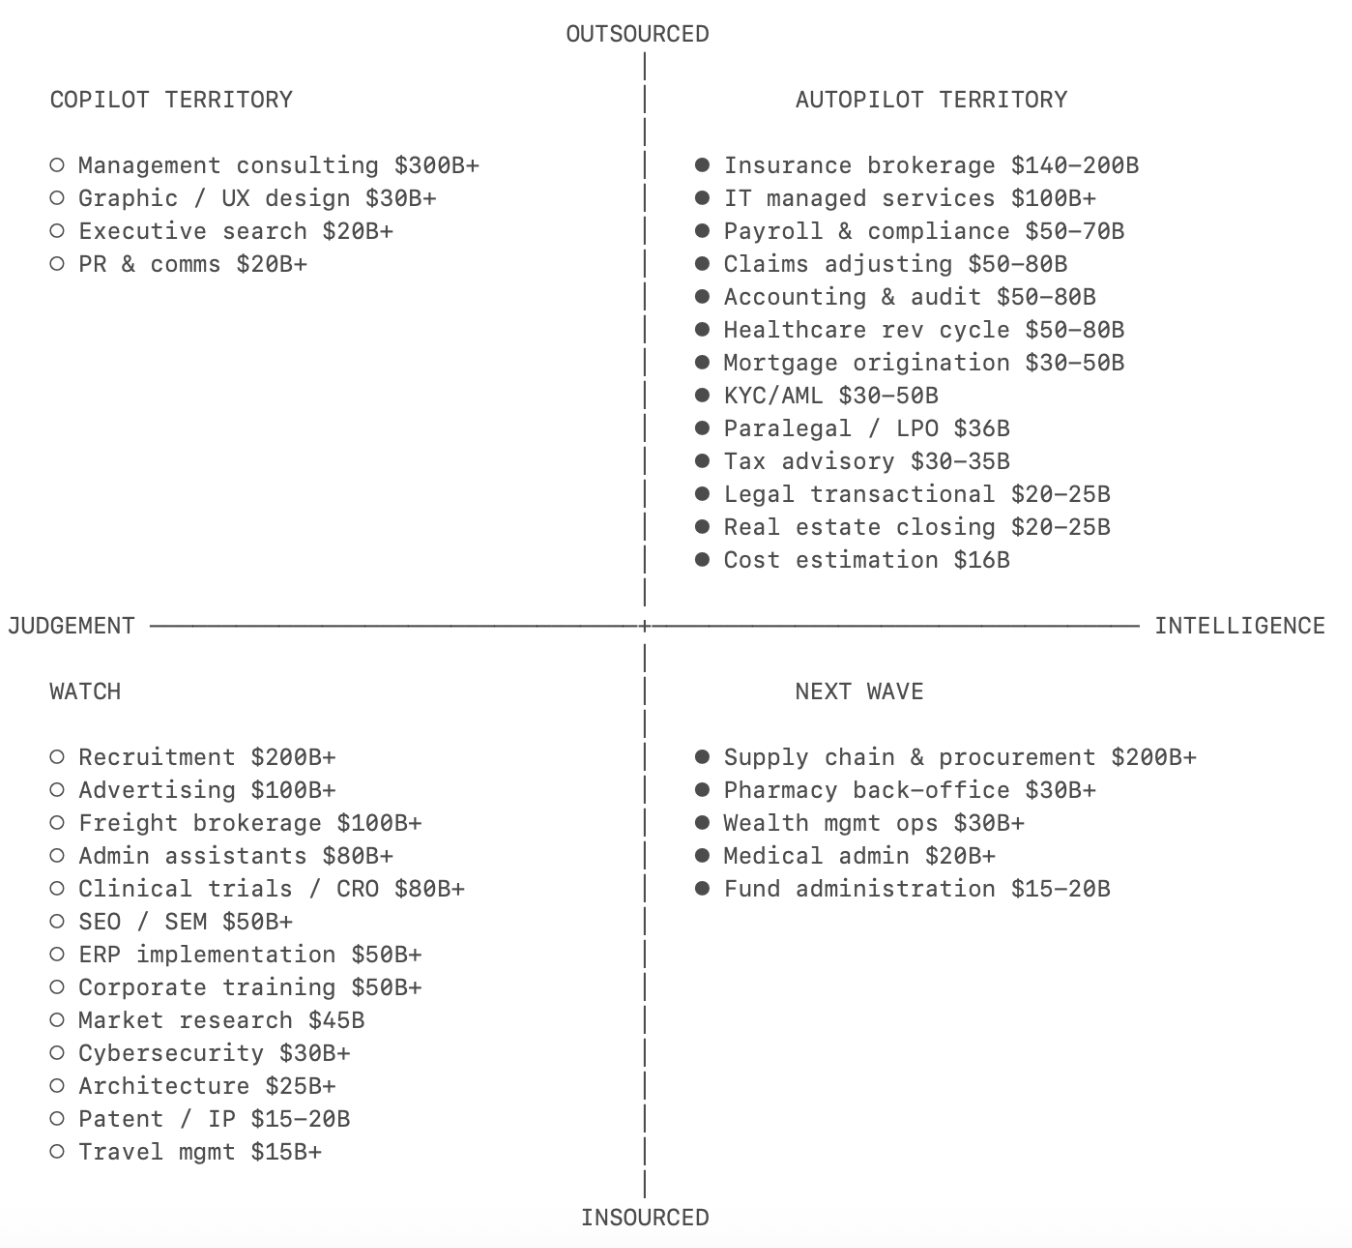
Примечание к рисунку: Матрица возможностей Autopilot по сервисным вертикалям (распределение по соотношению интеллекта/суждения и аутсорсинга/внутренних ресурсов)
Страховые брокеры (рынок на 140–200 млрд долл.).
Самый крупный рынок в данном списке. Стандартное коммерческое страхование сильно стандартизировано: добавленная стоимость брокера по сути сводится к сравнению условий у разных страховых компаний и заполнению форм — это чистая интеллектуальная работа. Каналы дистрибуции чрезвычайно фрагментированы: тысячи мелких брокеров используют одинаковые процессы, ни один из них не контролирует отношения с клиентами. Интересными новыми игроками являются WithCoverage и Harper.
Бухгалтерский учет и аудит (только сегмент аутсорсинга в США оценивается в 500–800 млн долл.).
За последние пять лет США потеряли около 340 тысяч бухгалтеров, хотя спрос на их услуги растет. 75% дипломированных публичных бухгалтеров (CPA) приближаются к пенсии, путь к получению лицензии затянут, а стартовые зарплаты отстают от технологического и финансового секторов. Эта структурная нехватка кадров вынуждает бухгалтерские фирмы внедрять AI быстрее, чем практически любая другая профессия. Rillet создает AI-нативные ERP-системы для проведения расчетов напрямую, а Basis начинал с роли Copilot для бухгалтеров.
Управление жизненным циклом медицинских платежей (сегмент аутсорсинга в США на 500–800 млн долл.).
Слово «медицина» обычно ассоциируется с задачами, требующими сложных суждений, однако уровень выставления счетов почти полностью состоит из интеллектуальных операций. Медицинская кодификация заключается в переводе клинических записей примерно в 70 тысяч стандартизированных кодов ICD-10. Правила сложны, но они все равно остаются правилами. Этот сегмент аутсорсинга уже давно отточен и работает по принципу оплаты за результат. Задача Autopilot здесь — выполнять ту же работу с меньшими затратами. Лидером в этом направлении выступает Anterior.
Регулирование страховых случаев и оценка ущерба (вместе с TPA на 500–800 млн долл.).
С противоположной стороны страховых полисов регулирование ущерба представляет собой еще одно самостоятельное поле для Autopilot. Урегулирование претензий по стандартным видам страхования осуществляется путем сопоставления формулировок полиса со списками повреждений, а резервы формируются по актуарным таблицам. Штат экспертов-оценщиков стареет, новой замены им нет. Значительная часть рынка передана на аутсорсинг независимым оценщикам и таким третичным администраторам (TPA), как Crawford и Sedgwick. Одна отрасль как минимум с двумя различными возможностями для Autopilot. Pace разрабатывает систему обработки страховых случаев на базе Autopilot, а Strala строит AI-нативного TPA.
Налоговый консалтинг (рынок на 300–350 млн долл.).
Лицензионная система CPA создает регуляторную рогатку, однако базовые 80–90 % этой работы носят интеллектуальный характер. С каждым новым юрисдикционным регионом, который охватывает налоговый Autopilot, его защита на основе данных становится еще надежнее. Сложность работы с множеством юрисдикций как раз и заставляет малый и средний бизнес передавать эти задачи на аутсорсинг, поскольку ни один штатный бухгалтер не может знать специфику всех регионов целиком. Среди ранних игроков выделяется TaxGPT, в Европе активны Skalar и Ravical.
Юридическое делопроизводство (200–250 млн долл.).
Составление договоров, NDA, нормативные уведомления: высокая доля интеллектуального труда, типичный объект аутсорсинга. Результат работы достаточно стандартизирован и поддаётся проверке качества, поэтому заказчик может доверять результатам AI без глубоких юридических знаний. Harvey позиционирует себя как быстро набирающего силу лидера, который активно переходит к модели Autopilot; Crosby и Lawhive выступают новыми нативными Autopilot-игроками.
MSP (управляемые ИТ-услуги) (объем более 1000 млн долл.).
Каждый малый и средний бизнес передает обслуживание ИТ на сторону. Патчи, мониторинг, настройка пользователей, первичная обработка уведомлений: интеллектуальная работа многократно повторяется в тысячах идентичных окружений. Существующий программный слой (ConnectWise, Datto) продает инструменты именно MSP. Никто еще не предлагает компаниям готовый результат в виде фразы «ваш ИТ-инфраструктура работает стабильно». Edra автоматизирует ИТ-процессы, Serval автоматизирует ИТ-поддержку.
Цепочки поставок и закупки (более 2000 млн долл.).
Большинство компаний внимательно ведут переговоры только с поставщиками из топ-20%. Долгохвостовые поставщики часто остаются без контроля, поскольку нанять людей для работы с ними экономически невыгодно. Потери контрактов составляют 2–5% от общих расходов на закупки. Точка входа кроется в брошенных задачах: не нужно обосновывать статью бюджета, не нужно вытеснять действующих игроков, здесь есть легкодоступная маржа. Magentic занимается AI для прямых закупок, AskLio — для непрямых. Tacto одновременно строит системы учета и Copilot для среднего бизнеса.
Подбор персонала и управление персоналом (более 2000 млн долл.).
Самый крупный сервисный рынок в данном списке. Верхняя часть воронки найма (скрининг, поиск совпадений, коммуникации) — это чистая интеллектуальная работа, однако закрытие вакансий и оценка культурного соответствия требуют суждений, накопленных годами распознавания паттернов. Точка входа для Autopilot лежит в岗位上 с высоким объемом задач и низкой потребностью в суждениях, где процесс подбора уже стандартизирован. Juicebox, Mercor и Jack & Jill формируют ряд новых лидеров, которые выстраивают решения полного цикла.
Управленческий консалтинг (3000–4000 млн долл.).
Огромный рынок, однако основная ценность кроется именно в принятии суждений. Интригующий вопрос заключается в том, сможет ли AI разделить консалтинговые услуги на интеллектуальные компоненты (сбор данных, бенчмаркинг) и компоненты на основе суждений (стратегические рекомендации), автоматизировав первый уровень и оставив второй за людьми. Лучшие кандидаты на реализацию такого подхода пока не определены.
В 2025 году самыми быстрорастущими AI-компаниями стали те, кто предлагал Copilot. В 2026 году многие из них попробуют трансформироваться в Autopilot. Они уже обладают продуктами и узнаваемостью среди клиентов. Однако им предстоит столкнуться с ловушкой новатора: продажа готовой работы подразумевает исключение клиента из процесса ее выполнения. Именно в этом и заключается окно возможностей для компаний, ориентированных исключительно на модель Autopilot.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News







