


Взрывной рост прибыли, настроения на дне: истинное лицо криптоиндустрии на фоне разблокировки 6 млрд
Авторы: Джоэл Джон, Сиддхартх, Саурабх Дешпанде
Подготовка: Saoirse, Foresight News
Индекс страха и жадности на крипторынке упал до исторического минимума. Но в то же время прибыльность отрасли достигла беспрецедентных высот.
Согласно данным DeFiLlama, с 2018 года криптопротоколы накопили комиссии на сумму 74,8 млрд долларов. Из них почти половина — 31,4 млрд долларов — была сгенерирована за последние 18 месяцев, с января 2024 по июнь 2025 года.
Почему инвесторы продолжают паниковать, если отрасль демонстрирует лучшие кварталы за восемь лет?
За последние два месяца 12 проектов прекратили свою деятельность напрямую: Entropy Protocol, Milkyway Protocol, Nifty Gateway, Rodeo, Forgotten Runiverse, Slingshot, Polynomial, Zerolend, Grix Finance, Parsec Finance, Angle Protocol и Step Finance. Это были продукты, созданные уважаемыми нами энтузиастами-основателями, над которыми трудились годами.
Также прошли сокращения штата в OKX, Mantra, Polygon Labs, Gemini и Binance. Посещаемость конференций резко упала, венчурный капитал перетекает в ИИ, а разработчики уходят туда же. Пессимизм в индустрии вполне реален. Лозунг «Крипто-специалистам пора переключаться на ИИ» стал мейнстримом.
Но действительно ли это правильный шаг? Над этим вопросом мы размышляли последние недели.
Когда появляется новая технология, рынок изначально закладывает в нее высокую премию за новизну и грандиозное видение. В XIX веке в британские железнодорожные акции было вложено около 6% ВВП страны. А в 2026 году капитальные затраты крупнейших облачных провайдеров составят уже 2% ВВП США.
Однако когда реальность берет свое, оценки технологий возвращаются к рациональным значениям.
Главное заключается в следующем: сможет ли эта отрасль доказать свою полезность по мере возвращения к норме.
В данной статье я разберу:
- как эволюционировал доход криптоиндустрии;
- насколько сильна привязанность генерируемых денежных потоков;
- и в чем именно заключаются конкурентные преимущества этой отрасли.
Финансовый анализ: радикальная смена структуры доходов
Начиная с самого появления отрасли, криптопротоколы приносили прибыль.
Такие биржи, как BitMEX, Binance и Coinbase, давно зарабатывают огромные деньги. Однако они централизованы, принадлежат узкой группе лиц и не раскрывают финансовые отчеты публично.
Это изменили протоколы нативного DeFi, такие как Uniswap и Aave. Теперь можно ежедневно проверять точную сумму дохода каждого протокола. Оценки токенов должны отражать экономическую активность, поддерживаемую этими базовыми компонентами.
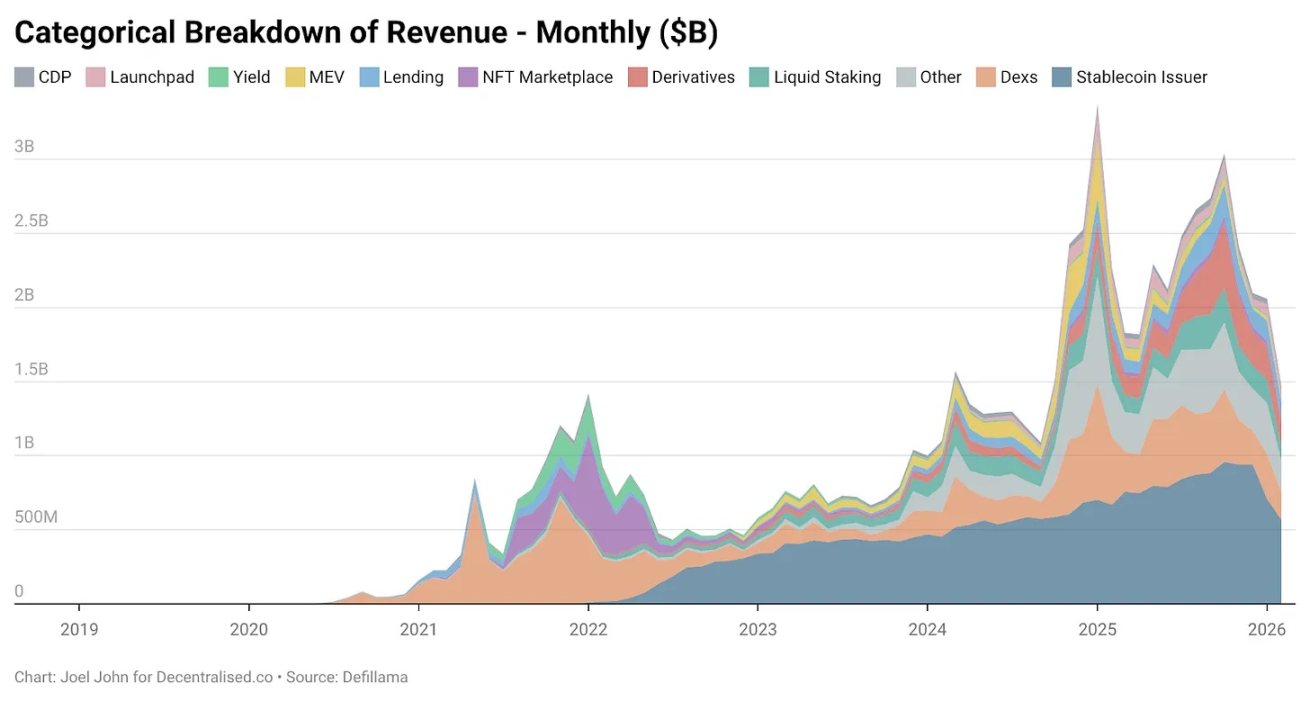
Еще в 2022 году децентрализованные биржи составляли 28,4% от общего дохода отрасли, сгенерировав 2,27 млрд долларов. Сектор кредитования также был крайне концентрированным: Aave и Compound забрали 82% всех комиссий по кредитованию. Тогда считалось, что в каждой нише есть лидеры, но и долгосрочные протоколы имеют шансы вырасти. Сама по себе технология была достаточно нова, чтобы оправдывать высокие оценки.
Затем начался этап экспансии криптовалют в массы.
NFT когда-то олицетворяли оптимистичное видение: культурная стоимость получает ончейн-ценообразование. Знаменитости меняли аватарки в Twitter, обычные люди верили, что это приведет к массовому внедрению. В тот год OpenSea сгенерировал выручку в 1,55 млрд долларов, заняв 71,7% рынка NFT.
Если смотреть назад, его оценка в 13 млрд долларов тогда не казалась уж такой завышенной — платформа вполне могла стать долгосрочным монополистом.
Но судьба и рынок распорядились иначе.
К 2025 году доля доходов от NFT упала менее чем до 1%. Мы пережили пузырь, похожий на историю с коллекционными игрушками Beanie Babies, в итоге не оставив после себя даже физических сувениров.
(Примечание: Beanie Babies — это серия плюшевых игрушек, выпущенная американской компанией Ty Inc. (основанной Тай Уорнером) в 1993 году, ставшая всемирно известным примером коллекционного бума и спекулятивного пузыря середины–конца 90-х годов.)
На фоне этого доходы децентрализованных бирж росли, однако их оценки обрушились. В прошлом DEX сгенерировали 5,03 млрд долларов комиссионных, а платформы для кредитования — 1,65 млрд долларов. Вместе на их долю пришлось всего 22,9% от общих комиссий, что значительно ниже показателя в 33,1% в 2022 году. Их экономическая активность оказалась лишь маленькой долей в растущей «тарелке», а рыночная оценка сократилась колоссально.
Тогда что же росло?
Какова эволюция бизнес-моделей в нативном крипто-секторе с 2022 года по настоящее время? Ответ скрывается в данных:
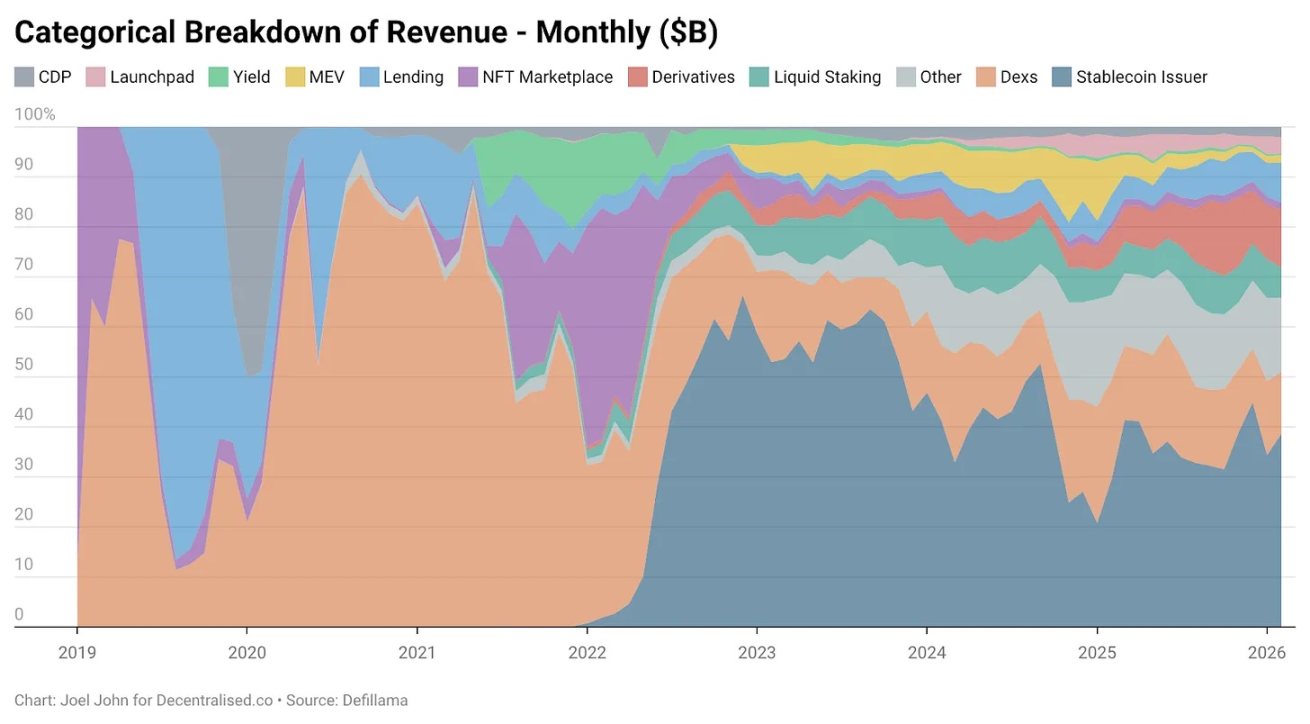
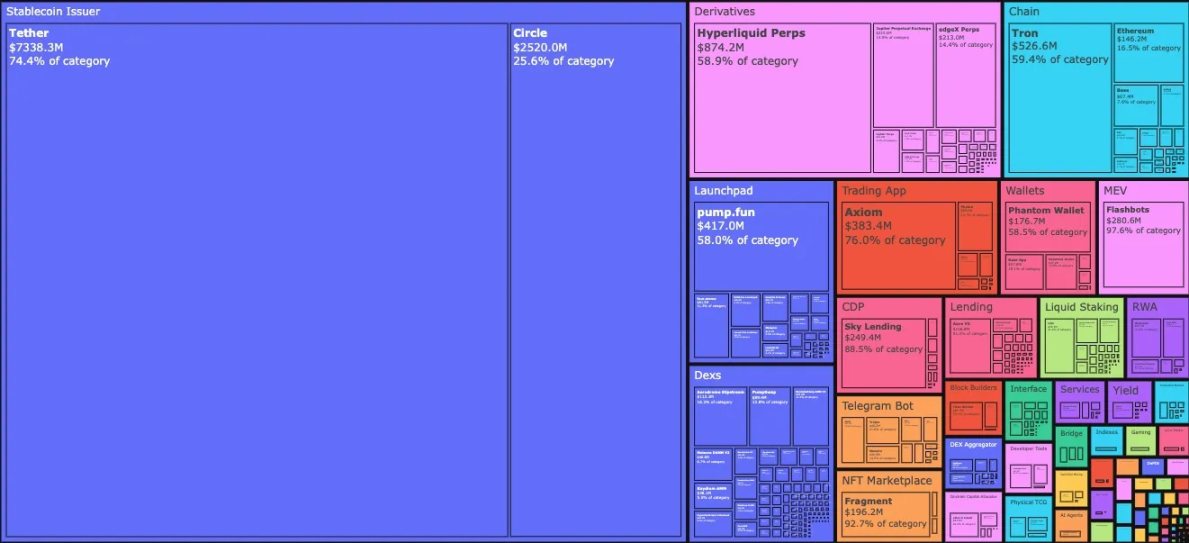
В январе 2026 года эмитенты стейблкоинов Tether и Circle забрали 34,3% всех комиссий в отрасли. Иными словами: каждый заработанный индустрией доллар означал, что 34 цента осели в карманах этих двух компаний. Их доходы удвоились с 4,95 млрд долларов в начале 2023 года до 9,89 млрд долларов в 2025-м, причем практически полностью за счет доходности казначейских облигаций США.
Это финансовые продукты банковского уровня, но они демонстрируют темпы роста стартапов. Прибыль Tether почти в три раза превышает показатели Circle.
Их возвышение обусловлено двумя факторами:
- спросом.
Глобальный Юг всегда нуждался в инструментах для защиты от местной инфляции и свободного перевода средств. Доллар США, пусть и в цифровом виде, закрыл эту потребность, чего не могли обеспечить местные валюты. Отток капитала стал насущной необходимостью, а не опциональной функцией.
- структурой издержек.
Блокчейн берет на себя операционные процессы стейблкоинов. В отличие от традиционных банков и финтех-компаний, Tether и Circle не нуждаются в пропорциональном расширении штата при росте объема эмиссии. Выпуск дополнительных 1 млрд долларов или перевод 100 млрд долларов между адресами обходится практически в ноль предельных издержек.
Рост спроса в сочетании с экстремально низкими издержками делает выпуск стейблкоинов одним из самых высокодоходных и эффективных в плане использования капитала занятий в истории финансов.
Экономические рвы стейблкоинов строятся на ликвидности, комплаенсе и выгоде от первого движения. Эмитентов, которым удалось пережить несколько рыночных циклов, можно пересчитать по пальцам.
Tether и Circle забирают почти 99% доходов от выпуска стейблкоинов. Почему? Потому что они начали раньше. Сетевые эффекты от интеграции множества бирж формируют легитимность, которую одной лишь технологией не достичь. Несмотря на то что изначально Tether запускался на боковой цепи Omni, был медленным и неуклюжим, он остался доступен через точки касания с OTC-окнами и биржами.
Это барьер дистрибуции, а не технологический. Это защитный ров, который крипто-энтузиастам крайне сложно воспроизвести, используя только код.
Новый двигатель роста: взрывной рост торговых приложений
В наших предыдущих материалах отмечалось, что криптоиндустрия по своей сути представляет собой торговую экономику. Но тогда мы не ожидали, что продукты на базе торговых ботов и интерфейсов в Telegram будут расти такими стремительными темпами.
В январе 2025 года комиссионные от этих двух направлений в одиночку достигли 575 млн долларов за месяц. Причина проста: пользователи действительно этого хотят.
Трейдинг мемами и маркетплейсы бессрочных фьючерсов позволяют пользователям быстро получать прибыль. Ради высокой доходности они готовы платить большие комиссии.
В период с 2022 по 2025 год доля этого направления в общих доходах подскочила с 1% до более чем 15%.
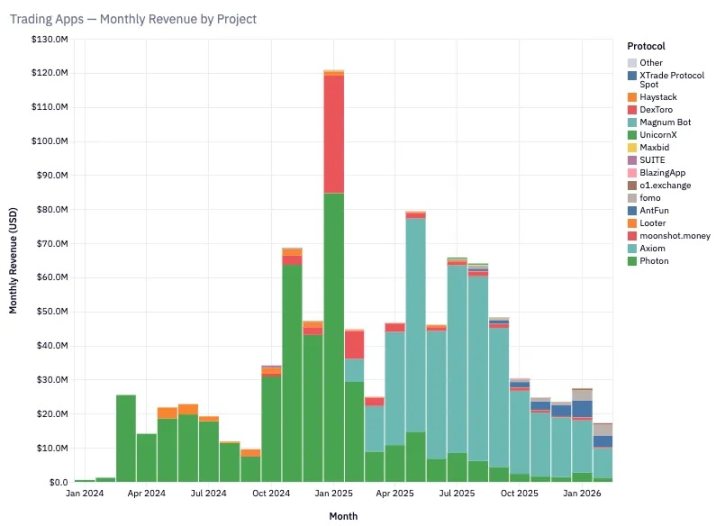
Такие продукты, как TryFomo и Moonshot, фокусируются на конечных пользователях и приносят миллионы долларов. Технически они не сложны; ключ в том, чтобы объединить базовые крипто-компоненты в единый пакет и предоставить улучшенный пользовательский опыт. Когда созрели инструменты вроде Privy, разработчикам больше не нужно стимулировать ликвидность или волноваться об управлении кошельками. Базовые компоненты, которые нас так воодушевляли в 2022 году, теперь стали стандартом. На их основе строятся приложения BullX и Photon.
Только с января 2024 по февраль 2026 года этот сектор сгенерировал 1,93 млрд долларов комиссионных. Однако у мем-активов есть один роковой недостаток: это облегченные приложения со строгой сезонностью.
Разве это не выглядит знакомо?
NFT и Web3-игры также переживали подобный резкий скачок, за которым следовал крах. Эта цикличность является одновременно недостатком и отличительной чертой всей индустрии.
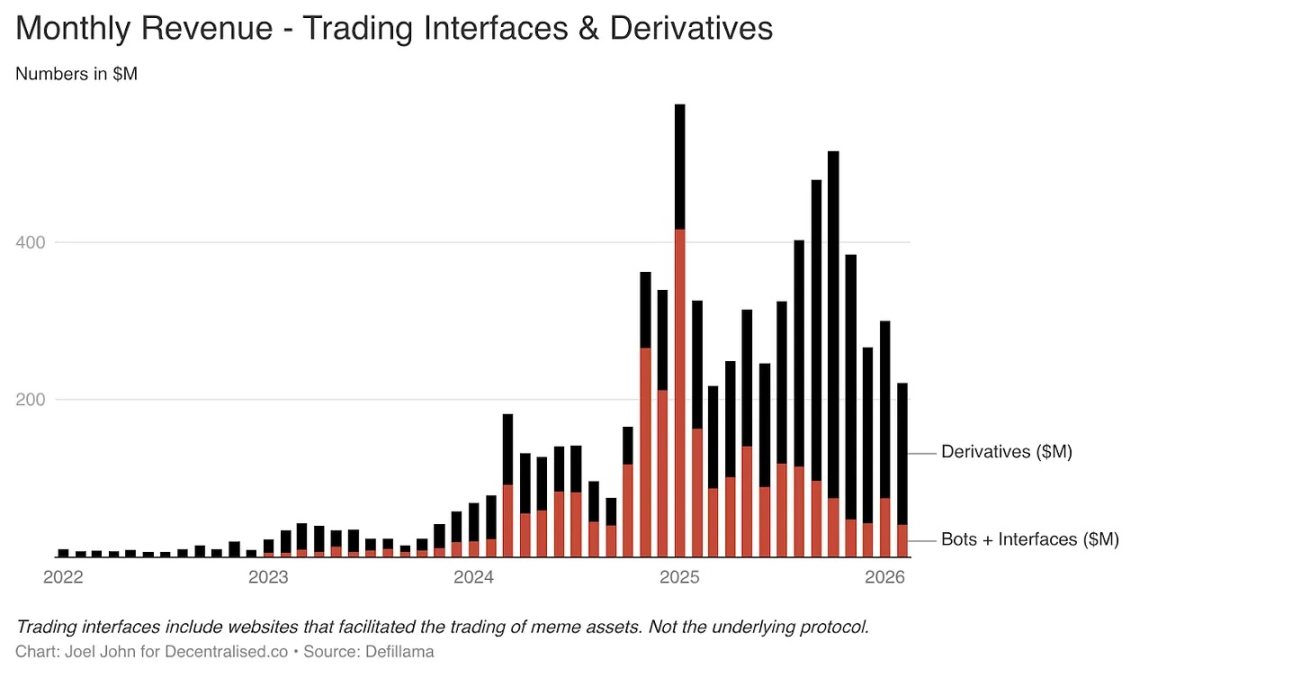
Маркетплейсы бессрочных фьючерсов (а позже и прогнозных рынков) представляют собой более долгосрочное новое направление.
PumpFun демократизировал выпуск активов через мемеры, но сама игра не была честной. В конечном итоге рынок протрезвел: мэмы обречены.
Мечта о быстром обогащении путем покупки безобидного токена рухнула. Пользователи больше не хотели управлять россыпью случайных активов, им нужен чистый риск-экспозиции.
Бессрочные контракты предоставляют именно это.
Вы можете торговать биткоином, Solana или Ethereum с высоким кредитным плечом. Маркетмейкеры и трейдеры, ищущие альтернативу централизованным каналам, устремились сюда. Сердцевиной данного класса активов является ликвидность.
Hyperliquid стал лидером благодаря глубине стакана, сопоставимой с централизованными биржами. Без такого равноценного опыта у пользователей нет причин переходить. За последние три года Hyperliquid и Jupiter забрали подавляющую часть комиссионных в этом секторе.
Биржи бессрочных фьючерсов и торговые платформы сорвали покровы с крипто-индустрии: настоящий способ заработка заключается в сборе небольших комиссий с высокочастотной торговли. Трейдинговые площадки для мем-коинов и бессрочных контрактов функционируют как «машина дофамина», упаковывающая и продающая риски. Часть из них созреет до статуса ключевых финансовых инфраструктурных компонентов — в будущем ими можно будет торговать товарами, акциями и цифровыми активами каждые выходные по всему миру.
Нативные блокчейн-приложения просто копируют то, что давно предлагают Robinhood и Binance: каналы для управления рисками.
Жадные толстые протоколы: обвал оценок публичных блокчейнов и DeFi
До сих пор я не упоминал базовые публичные блокчейны. Поскольку их история совершенно иная: они стали жертвами премии за новизну и сейчас движутся в сторону дисконта.
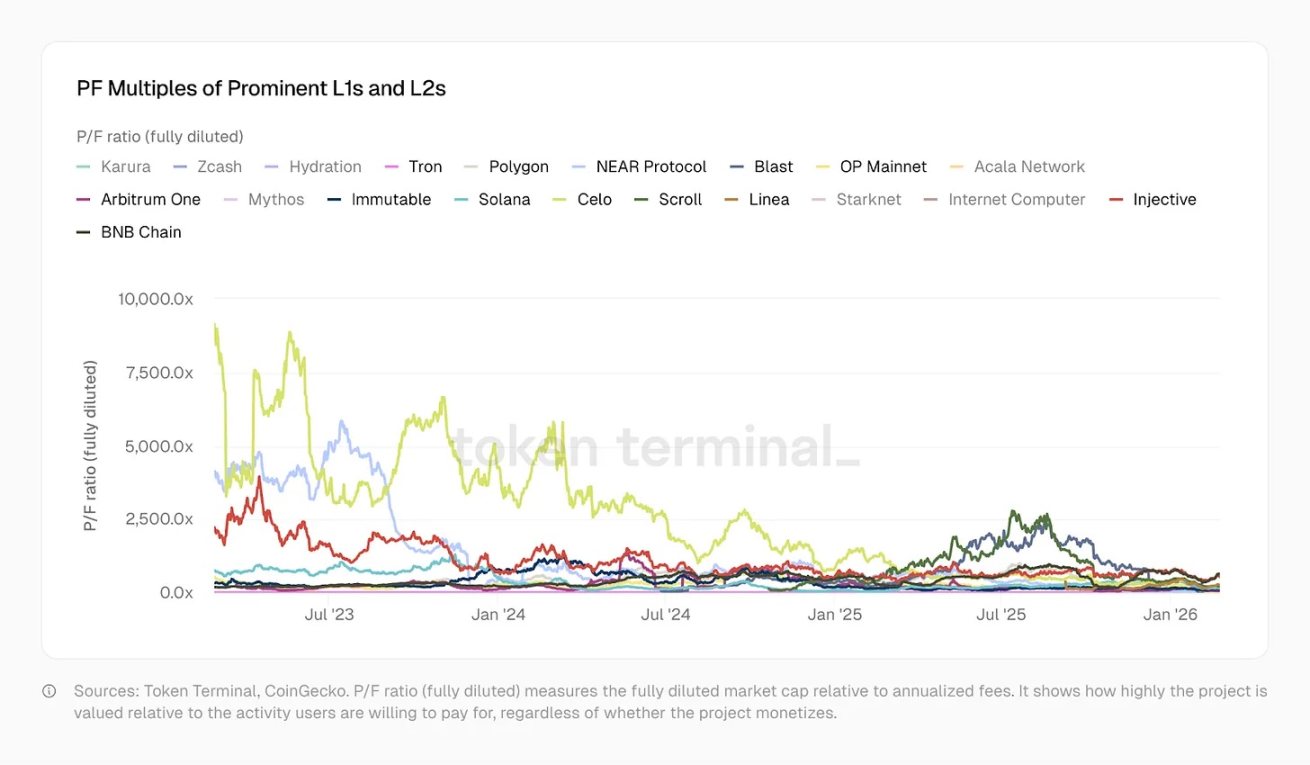
Январь 2023 года:
- Optimism — соотношение комиссий к оценке (PF) x465
- Solana — x706
- Arbitrum, BNB — примерно x206
Сегодня:
- Solana — x138
- Arbitrum — x62
- OP — x37
- Polygon — всего x20, что близко к традиционным финтех-компаниям
- Tron, обеспечивающий экосистему стейблкоинов, — всего x10.2
За эти годы эти публичные блокчейны поддержали более сложные продукты, привлекают больше пользователей, обладают лучшей ликвидностью и богатым набором финансовых приложений. Однако резкое снижение соотношения комиссий к оценке отражает изменение отношения рынка.
Исторически Layer 1 и Layer 2 оценивались с огромной премией по сравнению с независимыми инфраструктурными проектами. Если бы эту премию правильно использовали, она создала бы новую экономику и финансировала бы разработчиков для создания по-настоящему полезных приложений. Однако открытость исходного кода и возможность токенизации оказались слишком доступны, что привело к появлению пятидесяти гомогенных проектов на тридцати публичных блокчейнах при плохой взаимной совместимости.
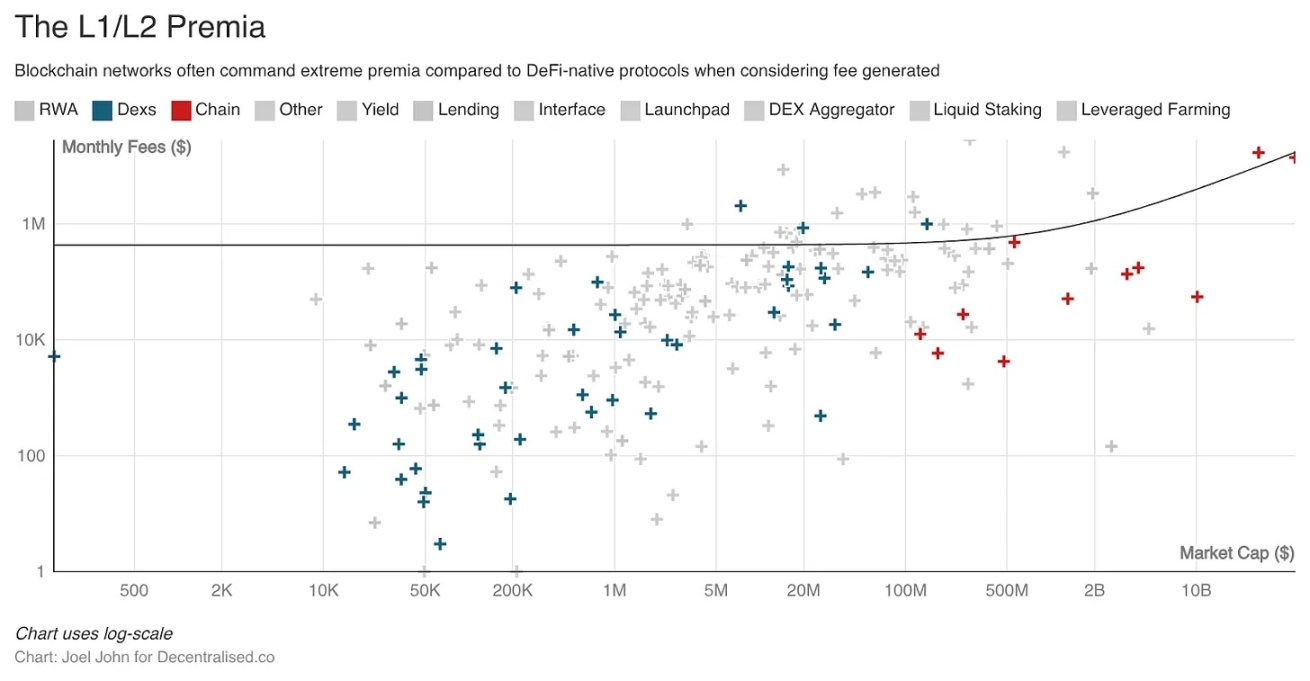
Судьба базовых компонентов DeFi оказалась еще печальнее.
Выбор инвесторов слишком велик, новизна иссякла, и даже при увеличении экономической активности оценки сократились вдвое.
Появились Kamino, Euler, Fluid, Meteora и PumpSwap, и во всех случаях соотношение комиссий к оценке существенно ниже показателей 2022 года. Для некоторых DEX оно упало даже до отметки x1.
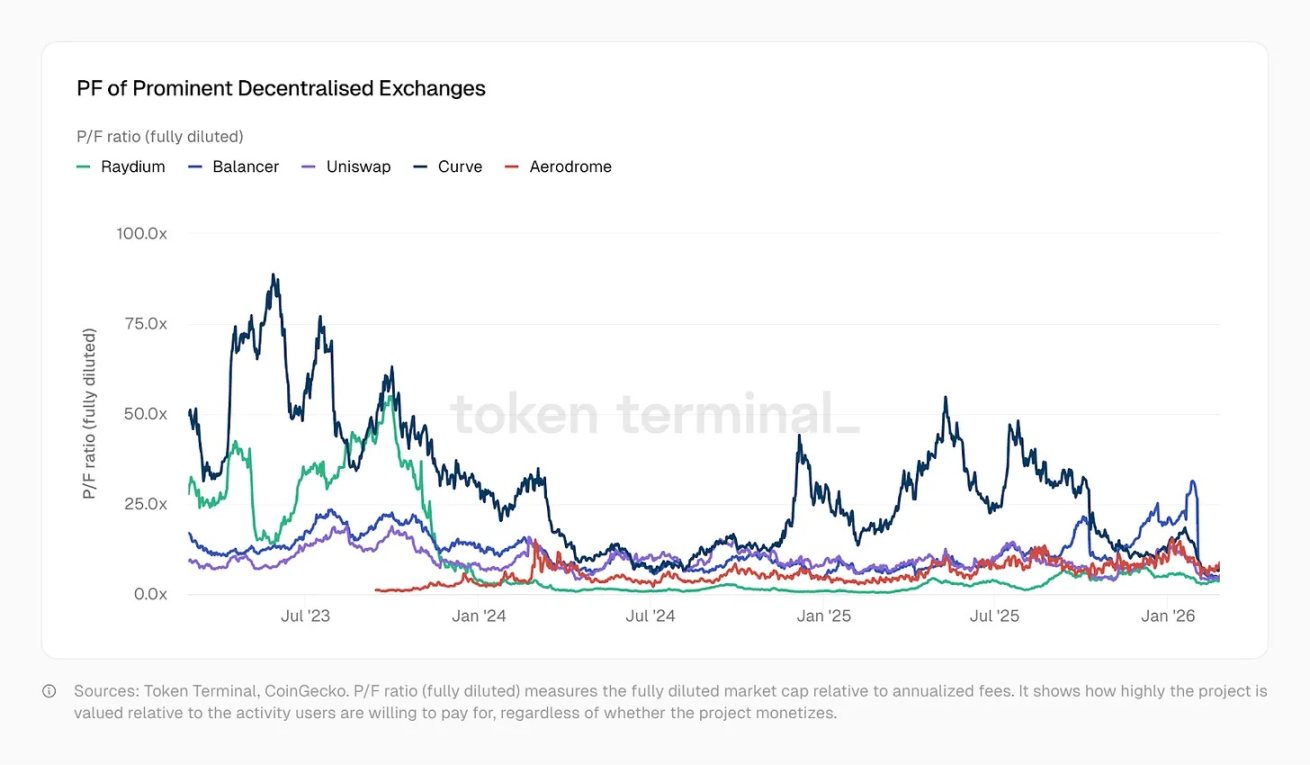
То есть рыночные оценки проектов ниже, чем комиссии, которые они смогут сгенерировать за предстоящий год.
Возникает парадоксальная ситуация: оценки базовых протоколов (компонентов DeFi и публичных блокчейнов) падают, однако приложения, построенные поверх них, зарабатывают больше денег за более короткий срок.
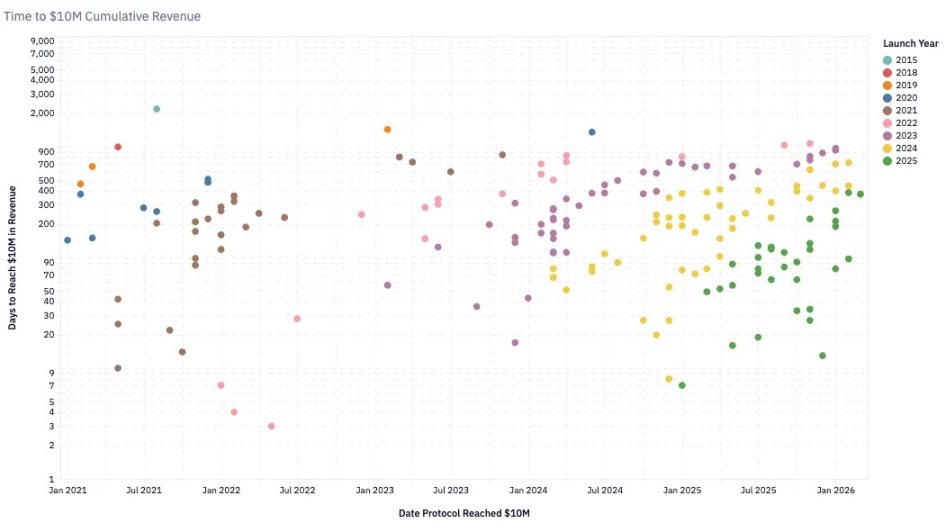
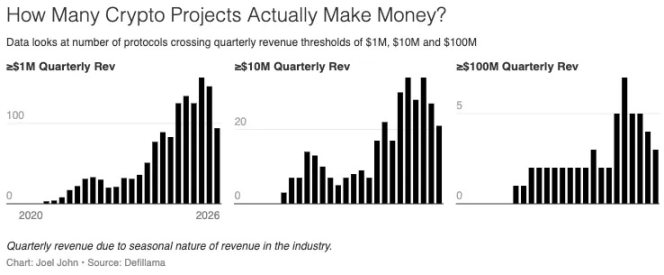
Количество команд с квартальной выручкой свыше 1 млн долларов неуклонно растет и уже превысило отметку в 100.
В 2020 году протоколу требовалось 24 месяца, чтобы выйти на годовую выручку в 10 млн долларов — это считалось отличным результатом. К 2024 году для этого хватало около 6 месяцев. Запущенный в начале 2024 года Pump.Fun установил рекорд, сгенерировав 10 млн долларов выручки всего за два месяца.
Такое ускорение отражает созревание базовой инфраструктуры (она стала быстрее и дешевле), а также расширение капитала, ищущего доходность и развлечения в ончейне.
Для разработчиков и предпринимателей факты очевидны:
- Сегодня зарабатывают почти 900 протоколов;
- Все конкурируют за среднюю выручку, доля каждого становится меньше, но общее число монетизирующих команд растет;
- Медиана месячной выручки снизилась до 13 000 долларов.
Три главных экономических рва криптоиндустрии
У бизнеса на базе блокчейна есть три типа защищенных преимуществ:
- эффект первопроходца;
Ранние сетевые эффекты Tether и Circle чрезвычайно сложно воспроизвести. Они пережили несколько рыночных циклов, сформировав дуополию. Их бизнес нетокенизирован и глубоко финансовогоized. Tether представляет собой централизованную структуру, где доходы поступают преимущественно от казначейских облигаций.
- рынок ликвидности;
Aave поддерживает глубокую ликвидность в рамках нескольких циклов в отрасли, где капитал изначально настроен на поиск прибыли. Hyperliquid пытается повторить этот успех, но потребуется время для проверки. Эти протоколы возвращают средства поставщикам ликвидности и оптимизируют управление через токены.
- барьер дистрибуции.
Сезонные приложения, такие как торговые площадки для мем-коинов, зависят от скорости оборота капитала и пользовательского спроса. К этому же классу относятся Web3-игры и NFT. После того как ИИ повысит производительность, небольшие и сплоченные команды смогут быстрее запускать продукты для массового потребителя (C-end). Ключевым конкурентным преимуществом станет способность привлекать новых пользователей и удерживать их в периоды высоких котировок.
Продукты, построенные вокруг барьера дистрибуции, могут быть невероятно ценными, но они остаются исключением, а не нормой. Ценность традиционного стартапа заключается в возможности тиражирования опыта, как это делает Y Combinator. Однако в криптографии цикл обновлений проходит слишком быстро, и такой опыт крайне трудно систематизировать.
Именно поэтому предпринимателям крайне сложно повторно добиться успеха с продуктами для потребителей (C-end).
Цикличность, которая раньше помогала проектам взлетать, может больше не вернуться. Это вовсе не значит, что предпринимателям не стоит участвовать в них. Прогнозные рынки и дата-сервисы для интеллектуальных агентов в краткосрочной перспективе могут продемонстрировать отличный денежный поток.
Но важно понимать: это игры с высокой оборачиваемостью и краткосрочным горизонтом, которые вряд ли продлятся вечно. Главная ловушка кроется в слепом привлечении финансирования или в удержании давно устаревшего токена после исчезновения популярности.
Оспаривание управления: главный вопрос стоимости токенов
В 1999 году многие технологические компании имели отношение цены к выручке (P/S) в пределах 10–20 раз. Akamai в какой-то момент достигал отметки 7434 раза. К 2004 году показатель упал до 8 раз. Множество компаний снизили оценку с 30–50 раз ниже 10 раз.
Лопнул интернет-пузырь, испарились триллионы долларов спекулятивной ценности. Но многие компании выжили, поскольку их бизнес был реальным.
Amazon потеряла 94% стоимости, но впоследствии стала одной из самых дорогих компаний в мире. Криптоиндустрия переживает схожее сжатие оценки, только происходит этот процесс значительно быстрее.
В 2020 году DeFi находился на экспериментальной стадии, общая годовая выручка составила всего 21 млн долларов, а совокупное отношение цены к выручке (P/S) на рынке достигало колоссальных 40 400 раз.
Рынок был наполнен фантазиями о том, «чем все закончится в будущем».
Лето DeFi в 2021 году превратило доходы в реальные цифры, и P/S обрушилось до 338 раз. Сегодня годовая выручка достигает 18 млрд долларов, а P/S составляет около 170 раз. За пять лет коэффициент сжался с 40 400 раз до 170 раз.
Однако здесь возникает ключевой вопрос:
Отношение цены к выручке (P/S) Visa составляет примерно 18 раз, у акционеров есть право на дивиденды и обратный выкуп, а также юридически гарантированные права на получение доли прибыли и участие в управлении. У Aave P/S примерно 4 раза, но владельцы токенов имеют лишь право на управление, получая прямое экономическое收益权 только совсем недавно. Hyperliquid использует фонд спасения для обратного выкупа, что приближает владельцев HYPE к традиционным акционерам. В 2025 году Aave также одобрило программу годичного обратного выкупа на 50 млн долларов.
Все это значимые шаги, но лишь единичные исключения.
На всем рынке большинство протоколов не имеют механизмов возврата стоимости держателям токенов. Оценки выглядят доступными, но связанные с ними права значительно слабее, чем на традиционных рынках. Такие оценки могут существовать лишь благодаря тому, что масштабы доходов и эффективность данной индустрии невозможно сравнить с классическим бизнесом.
Протоколы, сжимающие крипто-оценки, — это не крупные организации на тысячи человек. Это небольшие команды, управляющие глобальной финансовой инфраструктурой при предельно близких к нулю издержках и без физического присутствия.
Если разбить сектора по отдельности, картина становится яснее:
- Aave — P/S ~4 раза;
- Hyperliquid — P/S ~7 раз;
- Это уже не пузырьковые оценки, они даже ниже традиционных аналогов:
- Coinbase — ~9 раз;
- CME — ~16 раз;
- Visa — ~15 раз.
Уилл Клементе в нашем подкасте заявил: криптография — это самый чистый капитализм. Ни одна другая отрасль не показывает прибыли на одного успешного сотрудника, сопоставимой с уровнем Tether: компания насчитывает около 125 сотрудников, генерируя годовую выручку в 12,5 млрд долларов, что составляет 1 млн долларов дохода на человека.
Для сравнения:
- Nvidia — 5,2 млн долларов на сотрудника;
- Apple — 2,4 млн долларов;
- Google — 2 млн долларов.
Эффективность Tether, возможно, является самой высокой в корпоративной истории. Хотя общие 170 раз P/S выглядят безумием, рынок проявляет рациональность к протоколам, которые реально зарабатывают деньги — их цены равны или даже ниже, чем у традиционной финансовой инфраструктуры.
Это подводит нас к следующему вопросу: какую роль вообще играют токены?
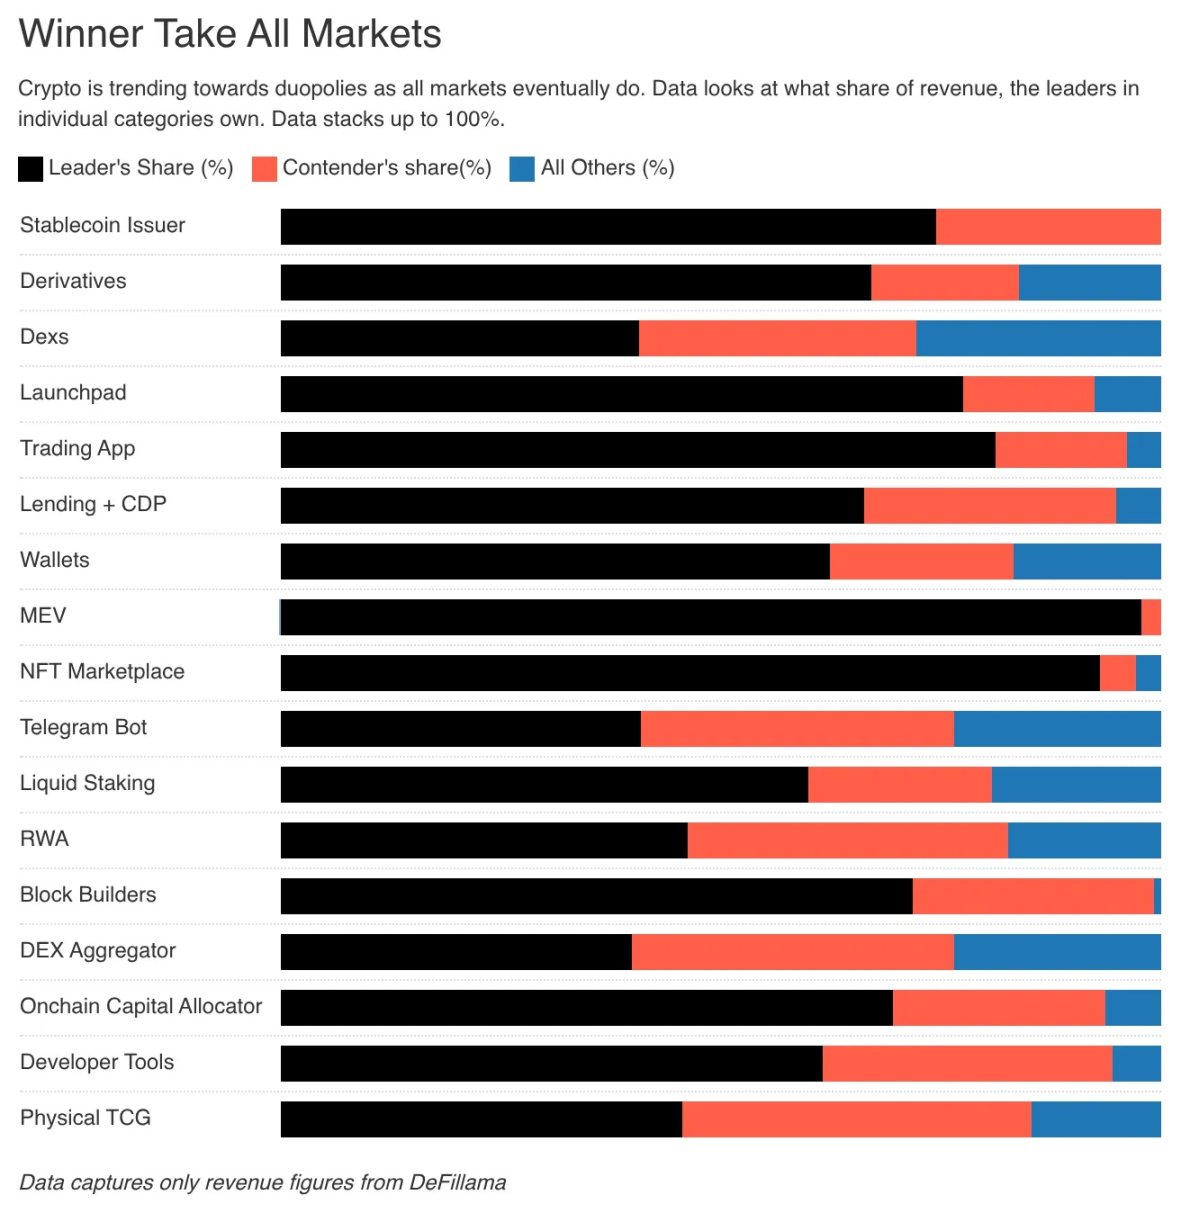
Во многих категориях токены являются мощным инструментом координации капитала для достижения общей цели. Сейчас криптоиндустрия переходит к этапу закрепления дуополий.
Традиционно основатели были вынуждены брать займы или привлекать финансирование через акции, чтобы вливать деньги в финансовые продукты. Проекты Hyperliquid, Uniswap, Jupiter и Blur доказывают: наличие токенических стимулов побуждает частных лиц предоставлять капитал для новых продуктов.
Если токены включают право голоса, эти участники получают глубокий доступ к процессам управления.
В будущем токены, вероятно, эволюционируют, выполнив две ключевые функции:
- координация капитала и ресурсов нужных людей;
- предоставление им прав на управление протоколом.
Чисто технические токены уже ничего не стоят. Даже акции сегодня могут быть токенизированы. Эти инструменты обязаны сочетать в себе право на долю прибыли от экономической деятельности и руководящую власть в управлении. Многие токены L1 и L2 не способны реализовать ни одно, ни другое.
Команда и венчурные фонды владеют большей частью токенов, в то время как розничные держатели разобщены. У обычных людей нет причин интересоваться новыми листингами. Сегодня индустрия находится в состоянии раскола. Например, MetaDAO позволяет инвесторам получить полный возврат средств в случае ложных заявлений команды. Пока что крупные протоколы не используют эту модель.
Главный вывод криптоиндустрии таков: традиционно токены давали держателям слишком мало прав. Сейчас протоколы отвечают на вековой вопрос: зачем людям вообще владеть этими активами?
Развилка: следующее эра криптографии
За прошедшие двадцать лет финансовые рынки стали значительно сильнее взаимосвязаны, во многом благодаря технологическому прогрессу.
Мы можем торговать сырьевыми товарами, зарубежными индексами и цифровыми активами, а в будущем — вычислительной мощностью (GPU). Блокчейн позволяет этим рынкам функционировать круглосуточно по всему миру. Переход Nasdaq и Нью-Йоркской биржи к режиму работы 24/7 служит ярким доказательством того, как технологии меняют дух эпохи.
Мы живем в гиперфинансиализированном мире.
Для основателей это означает необходимость переосмысления вопроса: что создавать и как делать это. Данные говорят об одном четко: все блокчейн-продукты в конечном итоге зарабатывают, применяя лишь две модели:
- сбор небольших комиссий с высокочастотной торговли;
- сбор крупных комиссий с операций, требующих проверяемости и доверия.
Конкурентное преимущество либо достигается скоростью обработки сделок, либо проверяемой прозрачностью. Стремление к прибыли — самый чистый мотив любой стороны на финансовых рынках. В конечном итоге рынок движется к абсолютной эффективности. Наше подтверждение тому — ситуации, когда две лидирующие компании захватывают 70% доли рынка в различных секторах.
Для основателей: капитал, ранее направляемый на покупку ваших токенов, сейчас перетекает в активы с более высокой волатильностью и отдачей капитала. Долгосрочный капитал продолжает существовать и даже готов платить премию, но исключительно за реальные деловые ценности.
Инвесторам Google и Amazon не нужно панически избавляться от своих позиций, поскольку бизнес сам по себе обладает стоимостью. В эпоху, когда ценность самого программного обеспечения ставится под сомнение, нативные блокчейн-приложения обязаны найти новые формы формирования стоимости.
Мы можем реконструировать токены, позволив даже долям акционерного капитала стартапов обращаться в ончейне. Однако проблема выходит далеко за рамки самих токенов — это, в первую очередь, вопрос бизнес-модели.
Большинство лонгтейловых блокчейн-приложений, таких как Web3-социальные сети, системы идентификации и игры, пока не смогли достичь масштабирования или создать эффективную дифференциацию относительно традиционных продуктов. Проблема не в отсутствии ценности этих экспериментов, а в нашей неспособности успешно коммерциализировать их.
Эра инфраструктуры криптографии уже прошла. В будущем она интегрируется с Интернетом неразрывно.
Никто больше не говорит о «цифровом бизнесе» — ты просто существующий элемент интернета. Никто не называет себя «разработчиком мобильных приложений» — ты просто разработчик.
Эра энтузиастов блокчейна завершилась. Мы теперь максималисты распределенных реестров, размышляя о наилучших способах применения этих технологий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Decentralisedco







