


Самая недооценённая глава в «Принципах» Рэя Далио: о больших циклах он всё объяснил ещё три года назад.
Автор: Рэй Далио
Подготовка материалов: TechFlow
Обзор TechFlow: Эта статья набрала 75 миллионов просмотров и представляет собой главу 2 из книги Рэя Далио «Принципы: ориентир в меняющемся мире», где подробно рассматривается формирование инвестиционного портфеля в рамках концепции больших циклов.
Используя реальные исторические данные, Далио обнажает тревожный факт: за последнее столетие богатство семи из десяти ведущих мировых держав хотя бы раз практически обнулялось — при этом большинство инвесторов никогда не изучало эту историю. В эпоху обострения трений в мировом порядке ценность данной аналитической рамки для принятия решений значительно превосходит стандартные макроэкономические комментарии.
Полный текст статьи:
На прошлой неделе я опубликовал главу из своей книги 2021 года «Принципы: ориентир в меняющемся мире», в которой подробно описал классические сигналы и этапы эволюции, на которые следует обращать внимание при распаде мирового геополитического порядка в рамках того, что я называю «большими циклами». Статья вызвала большой интерес, собрав более 75 миллионов просмотров, и многие читатели спрашивали, что это означает для инвестиций.
Поскольку вопросов было много, сейчас я делюсь следующей главой книги под названием «Инвестиции в рамках больших циклов». Я считаю, что она очень полезна для формирования современного инвестиционного взгляда. Полную главу вы можете прочитать ниже.
Кроме того, поскольку многих заинтересовали мои инвестиционные принципы, я буду постепенно делиться ими в ближайшие недели. Если вы хотите получать уведомления о публикациях, подпишитесь на мой информационный бюллетень «Принципиальный взгляд» или настройте почтовые оповещения.
Моя стратегия в жизни и карьере заключается в попытке понять, как работает мир, выработать соответствующие принципы действий и затем строить свои стратегии. Исследования, которыми я делюсь в этой книге, как раз служат этой цели.
Естественным образом, оглядываясь на всё вышеизложенное, я думаю о том, как применить это к инвестициям. Чтобы быть уверенным в правильности своего подхода, мне нужно знать, как он себя вел в истории. Если я не могу уверенно объяснить, что происходило в прошлом, или по крайней мере не имею набора стратегий на случай неизвестного, я считаю это опасной халатностью.
Как показывают мои исследования последних 500 лет, в истории наблюдаются циклы крупного накопления и утраты богатства и власти, главным фактором которых являются циклы долгового и фондового рынков. С точки зрения инвестора это можно назвать «большим инвестиционным циклом». Я считаю необходимым глубоко понимать эти циклы, чтобы тактически перемещать или диверсифицировать портфель для защиты от них или извлечения выгоды. Понимая эти циклы и идеально определяя, на какой стадии находится каждая страна, я могу этого добиться.
За примерно пятидесятилетнюю карьеру в глобальных макроэкономических инвестициях я выявил множество универсальных истин, преодолевающих время и границы, которые легли в основу моих принципов инвестирования. Хотя я не буду здесь детально раскрывать все принципы, а затрону их преимущественно в следующей книге «Принципы: экономика и инвестиции», хочу выделить один важный принцип.
Все рынки движимы четырьмя основными факторами: ростом, инфляцией, премией за риск и ставкой дисконтирования.
Поскольку всякая инвестиция по своей сути представляет собой обмен единовременным платежом сегодня на будущие платежи. Будущие денежные потоки определяются ростом и инфляцией; степень риска, которую инвестор готов принять вместо хранения наличных, — это премия за риск; а то, сколько эти будущие платежи стоят сегодня, то есть «текущая стоимость», определяется ставкой дисконтирования.
Изменения этих четырех факторов стимулируют изменение доходности инвестиций. Сообщите мне, как будут развиваться эти факторы, и я скажу, как поведут себя инвестиции. Понимание этого позволяет мне связывать процессы в мире с происходящим на рынках и наоборот. Оно также показывает мне, как балансировать свои инвестиции, чтобы портфель не был перекошен в сторону каких-либо конкретных условий, что является ключом к хорошей диверсификации.
Правительства влияют на эти факторы через фискальную и монетарную политику. Следовательно, взаимодействие между тем, чего ожидают правительства, и тем, что происходит на самом деле, является двигателем циклов. Например, когда рост и инфляция слишком низкие, центральный банк создает больше денежной массы и кредитов, увеличивая покупательную способность, что сначала ускоряет экономический рост, а затем повышает инфляцию (с запаздыванием). Когда ЦБ ограничивает рост денежной массы и кредита, происходит обратное: и экономический рост, и инфляция замедляются.
Действия центрального правительства и центрального банка по стимулированию доходности рынка и экономических условий различаются. Правительство определяет, откуда берется и куда направляются используемые им средства, поскольку оно может взимать налоги и тратить деньги, но не создавать кредит и денежную массу. Центральный банк способен создавать кредит и денежную массу, но не решает, в какие именно сектора реальной экономики они попадут. Поведение правительства и ЦБ влияет на спрос и предложение товаров, услуг и инвестиционных активов, толкая их цены вверх или вниз.
Для меня каждый тип инвестиционного актива отражает эти драйверы специфическим образом, следуя логике их влияния на будущие денежные потоки. Каждый актив — это строительный блок портфеля, а задача заключается в его оптимальной компоновке с учетом этих факторов.
Например, когда рост опережает ожидания, при прочих равных цена акций может расти; когда рост и инфляция превышают ожидаемые значения, цены на облигации могут падать.
Моя цель — собрать эти блоки в сбалансированный, диверсифицированный портфель с тактическими уклонами, основанными на мировых событиях, влияющих на эти четыре драйвера прямо сейчас или в будущем. Эти блоки можно детализировать по странам, по предпочтениям в определенных условиях вплоть до отраслей и отдельных компаний. При применении этой концепции к сбалансированному портфелю результат выглядит так, как показано на рисунке ниже. Именно через эту призму я анализирую исторические события, историю рынков и поведение портфелей.
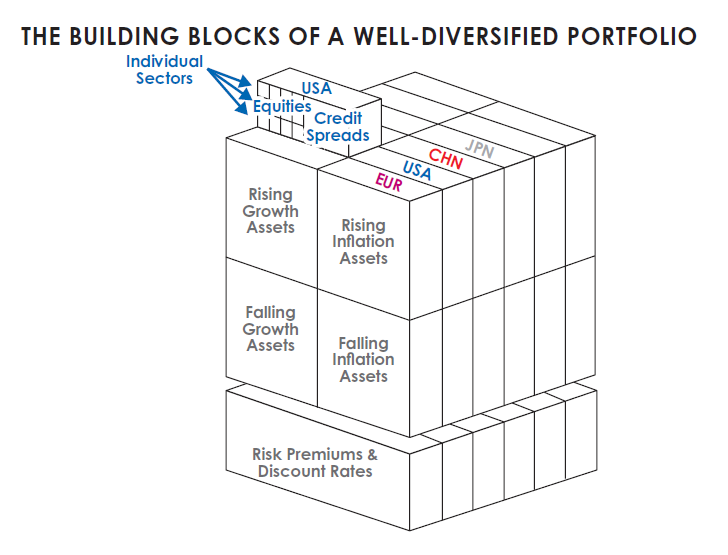
Я знаю, что мой метод отличается от большинства инвесторов по двум причинам. Во-первых, большинство не ищет исторические аналогии, считая, что история и过去的 доходность инвестиций почти не имеют к ним отношения. Во-вторых, они не рассматривают доходность через призму, которую я только что описал. Я убежден, что эти взгляды дают преимущество мне и Bridgewater, но решать вам, использовать ли их.
Большинство инвесторов формируют ожидания, исходя из собственного жизненного опыта, а лишь немногие трудолюбивые обращаются к истории, проверяя, как их правила принятия поведения работали бы в 1950-х или 1960-х годах. Среди инвесторов, которых я знаю, и среди высокопоставленных разработчиков экономической политики, которых я также хорошо знакомлю (я знаю очень много, включая лучших из них), нет ни одного с выдающимся пониманием того, что происходило в прошлом и почему. Большинство инвесторов, просматривающих долгосрочную доходность, считают данные США и Великобритании (стран, победивших в Первой и Второй мировых войнах) репрезентативными.
Это связано с тем, что после Второй мировой войны сохранилось не так уж много фондовых и облигационных рынков. Но эти страны и периоды не репрезентативны из-за эффекта выжившего. Анализ доходности США и Великобритании означает анализ исключительно удачливых стран в лучшие эпохи больших циклов. Игнорирование того, что происходило в других странах и предыдущих периодах, создает искаженную картину.
Логический вывод, исходя из известных знаний о больших циклах, показывает: если мы расширим горизонт на несколько десятилетий вперед и посмотрим, что происходило в разных регионах, нас ждет шокирующе иная перспектива. Я покажу это, потому что считаю важным вас ознакомить.
В течение 35 лет до 1945 года все богатство подавляющего большинства стран было уничтожено или конфисковано. В некоторых государствах, когда капиталистические рынки и сам капитализм рухнули вместе с другими элементами старого порядка, многие капиталовладельцы были убиты или заключены в тюрьмы вследствие народного гнева.
Если оглянуться на последние века, мы увидим регулярную повторяемость крайне экстремальных циклов подъема и спада: периоды бума капитала и капитализма (например, Вторая промышленная революция и «позолоченный век» конца XIX – начала XX века) сменяются переходными фазами (такими как десятилетия 1900–1910 годов с усилением внутренних конфликтов и международной борьбы за богатство и власть), что затем перерастает в период масштабных конфликтов и экономических депрессий (подобных тем, что произошли между 1910 и 1945 годами).
Мы также замечаем, что причинно-следственные связи за этими периодами бума и кризисов сегодня больше напоминают поздние фазы спада и реструктуризации цикла, чем ранние этапы подъема и строительства.
Моя цель проста: увидеть и понять, что происходило в прошлом, и постараться донести это до вас. Этим я сейчас и займусь. Начну с 1350 года, хотя сама история началась гораздо раньше.
Большие циклы капитализма и рынков
Примерно до 1350 года христианство и ислам запрещали кредитование под процент — в иудаизме это также запретно внутри еврейских общин — из-за серьезных проблем: человеческая природа толкает людей занимать больше, чем они способны вернуть, создавая напряженность между заемщиками и кредиторами и зачастую провоцируя насилие. Из-за отсутствия кредитов валютой служило «жесткое золото» (золото и серебро). Примерно столетие спустя, в эпоху Великих географических открытий, исследователи объездили весь мир, собирая золото, серебро и другие твердые активы для накопления богатства. Так накапливались крупнейшие состояния той эпохи. Исследователи и их меценаты делили прибыль поровну — эффективная система обогащения на основе стимулов.
Алхимия кредитования, которую мы знаем сегодня, возникла приблизительно в 1350 году в Италии. Правила кредитования изменились, появились новые виды денег: депозиты наличными, облигации и акции, очень похожие на современные. Богатство стало обещанием выплат — я называю это «финансовым богатством».
Оцените масштаб влияния изобретения и развития рынков облигаций и акций. До этого всё богатство было материальным. Представьте, сколько дополнительного «финансового богатства» появилось благодаря созданию этих рынков. Чтобы осознать разницу, задумайтесь: сколько «богатства» у вас было бы сейчас, если бы ваши депозиты и обещания будущих выплат по акциям и облигациям не существовали? У вас почти ничего не осталось, вы почувствовали бы себя банкротом и вели бы себя иначе — например, копили бы больше в виде материальных активов. Именно так, вероятно, выглядела жизнь до появления депозитов, облигаций и акций.
С появлением и ростом финансового богатства деньги перестали зависеть от золота и серебра. Поскольку ограничения на создание денег, кредитов и покупательной способности стали мягче, предприниматели начали обычным делом открывать компании по хорошим идеям, брать в долг и/или продавать доли в компаниях для привлечения нужного капитала. Они смогли делать это, потому что обязательства по выплатам превратились в деньги, существующие в виде бухгалтерских проводок.
Примерно в 1350 году те, кто мог это делать — наиболее известны флорентийские Медичи — получили возможность создавать деньги. Если вы способны создавать кредит, скажем, в пять раз превышающий объем наличных денег (что банки действительно умеют делать), вы генерируете огромную покупательную способность, и вам больше не нужно столько других видов денег (золота и серебра). Создание новых типов денег было и остается алхимией. Те, кто умеет создавать и использовать его — банкиры, предприниматели и капиталисты — становились чрезвычайно богатыми и влиятельными.
Этот процесс расширения финансового богатства продолжался вплоть до наших дней, и финансовые активы стали столь гигантскими, что жесткие деньги (золото и серебро) и прочие материальные богатства (например, недвижимость) относительно потеряли значение. Однако чем больше обещаний в форме финансового богатства существует, тем выше риск их неисполнения. Именно так возникают классические циклы большого долга, денег и экономики. Подумайте, какая доля финансового богатства существует сейчас по отношению к реальному представьте, что вы и другие держатели финансовых активов действительно попытаетесь конвертировать их в реальные — то есть продать и купить товары. Это напоминает массовое изъятие вкладов из банков. Такое невозможно. Стоимость облигаций и акций слишком велика по отношению к тому, что они могут купить. Но помните: в системе фиатных денег центральный банк может печатать купюры, обеспечивая ликвидность для удовлетворения спроса. Это универсальная истина, не зависящая от времени и места.
Также важно помнить, что бумажные деньги и финансовые активы (акции и облигации), по своей сути являющиеся обещаниями выплат, сами по себе мало полезны; ценно лишь то, что на них можно купить.
Как подробно обсуждалось в главе 3, при создании кредитов вместе с обязательствами по выплатам создается покупательная способность, которая в краткосрочной перспективе стимулирует, а в долгосрочной — сдерживает. Так рождается цикл. В истории желание получить деньги (через заем или продажу акций) и желание сохранить их (путем выдачи займов или покупок акций для инвестиций) находились в симбиотических отношениях. Это приводило к росту покупательной способности, который в итоге порождал обязательства по выплатам, значительно превышающие реальные возможности поставок, и кризисы невыполнения обязательств в виде дефолтов по долгам, депрессий и крахов на фондовом рынке.
Тогда банкиров и капиталистов в буквальном и переносном смысле вешали, уничтожались огромные состояния и жизни, печаталось огромное количество фиатных денег (денег без внутренней стоимости, поддающихся печати) для попытки смягчить кризис.
Полная картина больших циклов со стороны инвестора
Хотя заставлять вас просматривать всю релевантную историю с 1350 года было бы слишком обременительно, я покажу вам, каковы были бы результаты, если бы вы начали инвестировать с 1900 года. Но сначала я хочу пояснить, как я трактую риск, так как в дальнейшем буду уделять ему особое внимание.
На мой взгляд, инвестиционный риск заключается в неспособности заработать достаточную сумму для выполнения ваших обязательств, а не в волатильности, измеряемой стандартным отклонением, хотя последний показатель используется практически повсеместно.
Для меня три главных риска, с которыми сталкиваются большинство инвесторов: портфель не приносит требуемую для покрытия расходов доходность, портфель подвергается разрушению, а основная часть богатства конфискуется (например, через высокие налоги).
Несмотря на сходство формулировок первых двух рисков, по факту они различны, поскольку возможно иметь среднюю доходность выше требуемой, одновременно переживая одно или несколько катастрофических убытков.
Чтобы обрести перспективу, я воображаю себя брошенным в 1900 год, чтобы оценить ситуацию с инвестициями в каждом последующем десятилетии. Я выбираю десять самых мощных государств на начало 1900 года, опуская менее развитые страны, склонные к худшим результатам. Фактически любая из этих стран была или могла стать великой процветающей империей, представляя разумные объекты для инвестирования, особенно когда человек стремится к диверсифицированному портфелю.
Семь из десяти этих стран хотя бы раз переживали ситуацию, когда богатство было практически полностью уничтожено. Даже в тех государствах, где богатство не исчезло, десятилетия чудовищно низкой доходности активов едва не привели их к финансовому краху. Два великих развитых государства — Германия и Япония, на победу которых иногда легко поставить — потеряли почти всё богатство во время обеих мировых войн, унеся с собой множество жизней. Я вижу подобные итоги во множестве других стран. США и Великобритания (а также ряд иных государств) оказались особо успешными случаями, но даже они пережили периоды массового уничтожения богатств.
Не будь я внимателен к доходам этого периода до 1945 года, когда зародился новый мировой порядок, я бы не увидел эти эпизоды разрушения. Не вернись я к пятисталетней глобальной истории, я бы не заметил, как подобный сценарий повторялся почти повсюду.
Цифры в следующей таблице показывают среднегодовую реальную доходность за каждое десятилетие. Это означает, что общий убыток за десятилетие примерно в восемь раз превышает указанную цифру, а совокупная прибыль — примерно в пятнадцать раз.
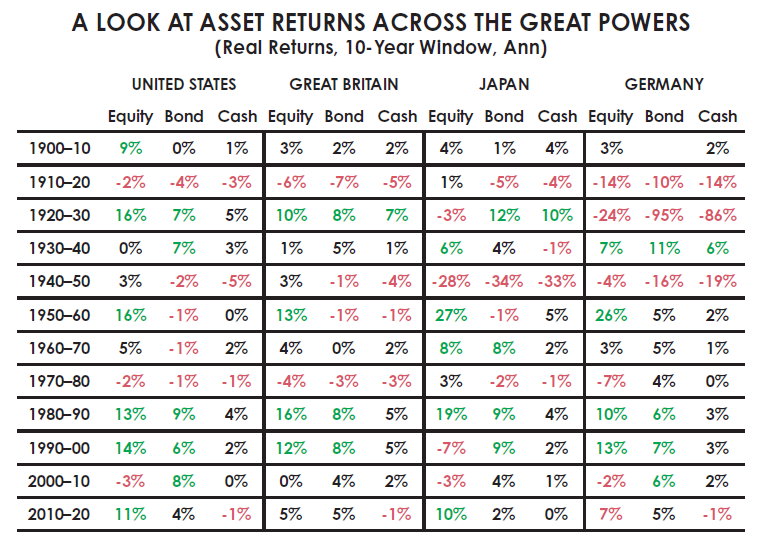
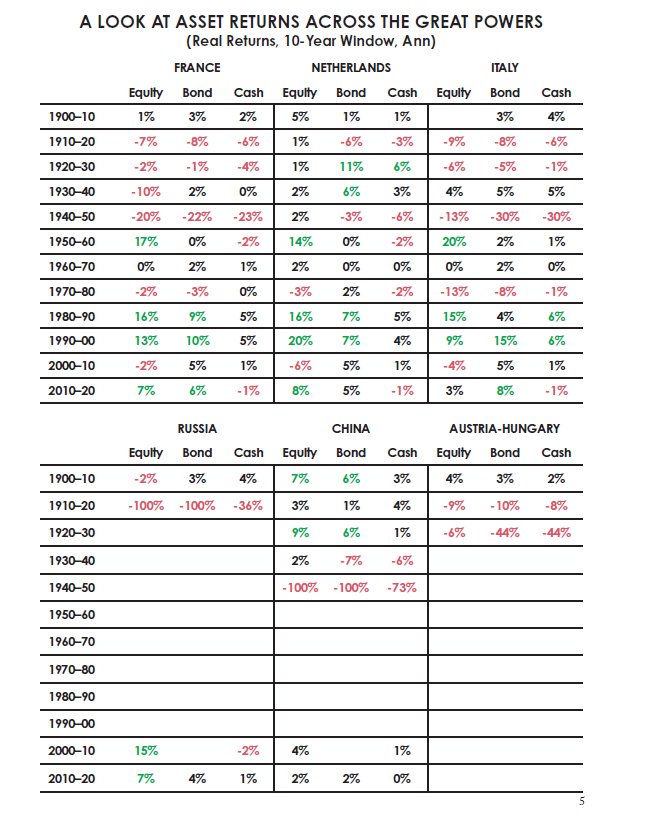
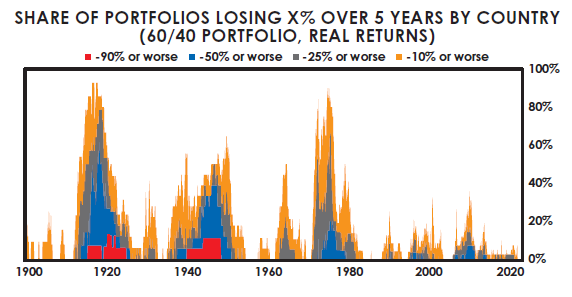
Возможно, следующая диаграмма даст более четкую картину: она демонстрирует долю случаев убыточности при удержании портфеля акций и облигаций в пропорции 60/40 в основных странах в течение пятилетних периодов.
Следующая таблица детально показывает наихудшие сценарии инвестирования в ведущих государствах. Вы заметите, что США отсутствуют в списке, поскольку они не входят в категорию худших показателей. США, Канада и Австралия — единственные страны, не пережившие длительных периодов постоянных убытков.
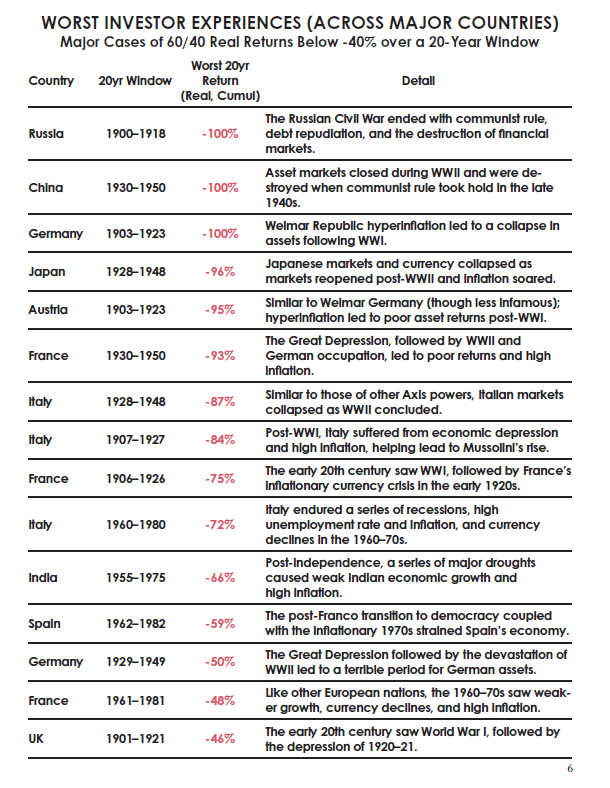
Естественно, я размышляю, как бы я реагировал, окажись я в эти периоды на месте инвестора. Могу уверенно сказать: даже обнаружив признаки надвигающихся событий, описанных в этой книге, я ни за что не стал бы уверенно прогнозировать столь катастрофические результаты — как уже отмечалось, в семи из десяти стран богатство обнулялось. В начале XX века даже те, кто оглядывался на прошедшие десятилетия, никак не могли ожидать подобного, ведь основания для оптимизма после событий второй половины XIX века было предостаточно.
Сегодня часто предполагается, что Первая мировая война должна была быть очевидной за годы до её начала, но это не так. Перед началом конфликта между великими державами мира прошло около пятидесяти лет практически без военных столкновений. За это полвека человечество пережило беспрецедентный прорыв в инновациях и рост производительности, породивший колоссальное богатство и процветание.
Глобализация вышла на новую высоту: за 50 лет до Первой мировой войны мировая торговля экспортом выросла в несколько раз. Страны стали взаимосвязаны сильнее, чем когда-либо ранее. США, Франция, Германия, Япония и Австро-Венгрия были стремительно растущими империями, пережившими головокружительный технический прогресс. Великобритания оставалась ведущей мировой державой. Россия быстро индустриализировалась.
Из стран, попавших в таблицу худших показателей для инвесторов, лишь Китай находился в явной стагнации. Мощные союзы между европейскими державами тогда рассматривались как гарант мира и поддержания баланса сил. Наступление 1900 года казалось благополучным, несмотря на нарастающее расслоение по уровням доходов, копившееся негодование и растущий долг. С 1900 по 1914 год условия ухудшались, международная напряженность усиливалась. Затем наступили описанные мною ужасные периоды доходности.
Но картина была еще мрачнее, чем просто плохая доходность.
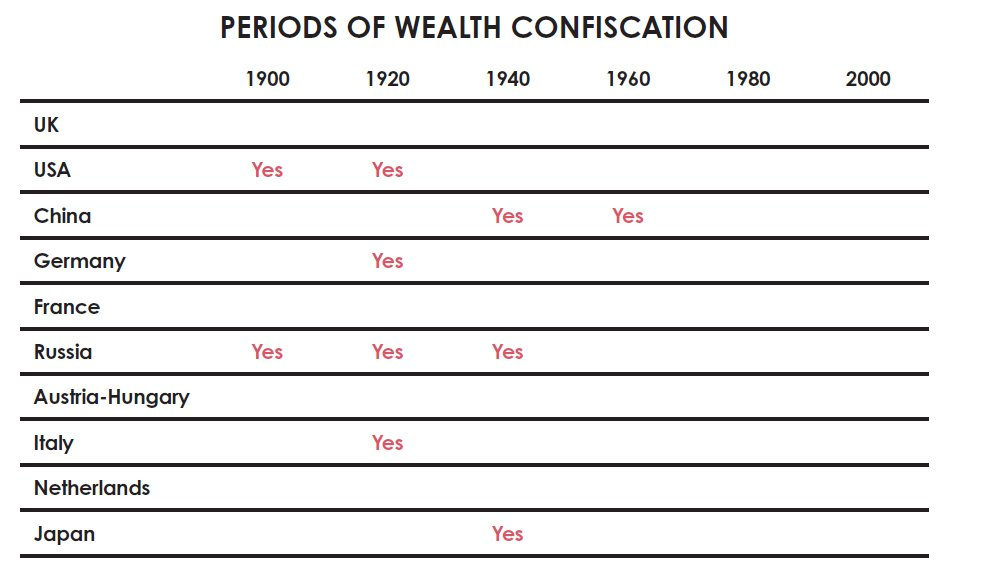
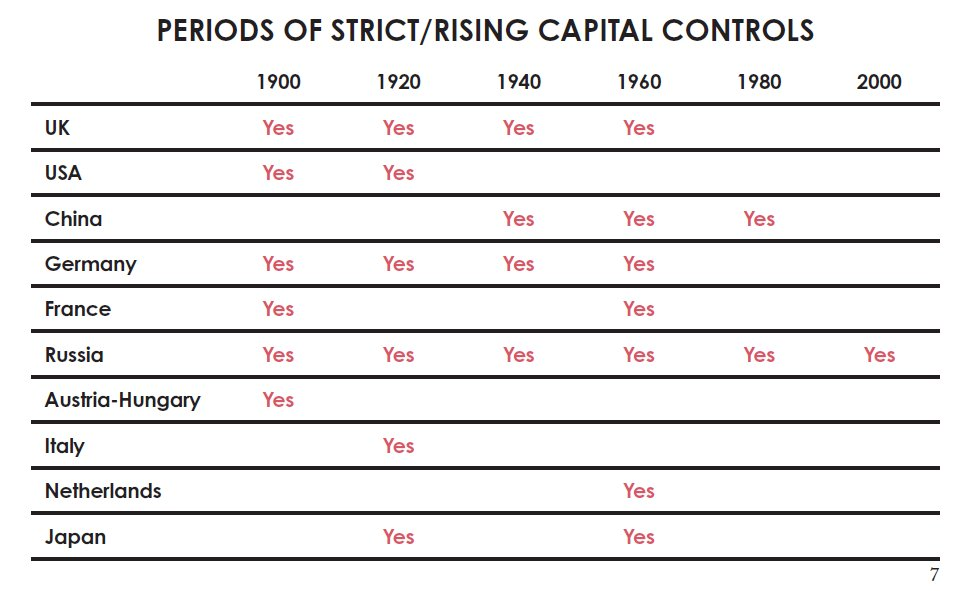
Более того, влияние конфискаций богатства, грабительских налогов, контроля капитала и закрытия рынков на состояние было колоссальным. Современным инвесторам мало известно о подобных явлениях, и они полагают, что они невозможны, поскольку недавняя история такого не показывает. В следующей таблице приведены десятилетия, когда происходили такие события. Само собой, наиболее тяжелые случаи изъятий богатства случались в периоды огромного разрыва между богатыми и бедными, ухудшения экономических условий, внутренних распределительных конфликтов и/или войн.
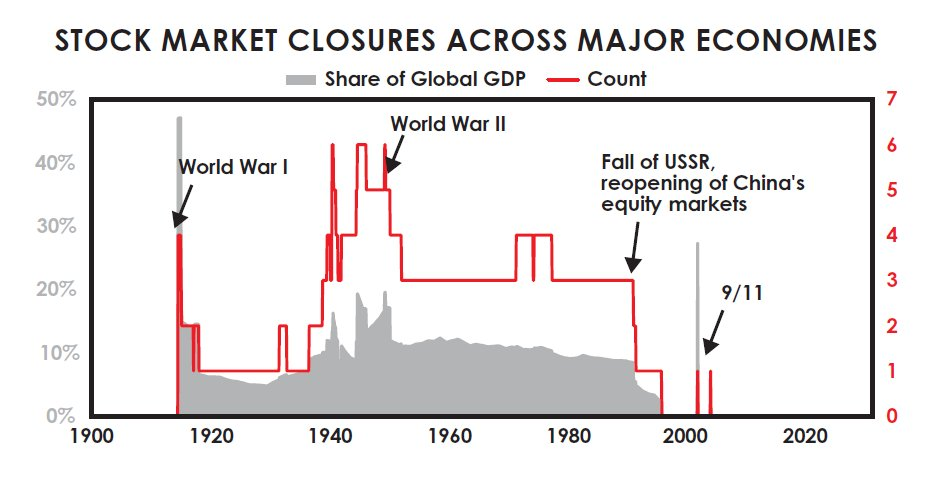
Следующая диаграмма отображает динамику доли стран, в которых фондовые биржи закрывались. Закрытие рынков во время войн было распространенным явлением; коммунистические страны, безусловно, тоже приостанавливали работу фондовых бирж на срок дольше одного поколения.
Худшие моменты всех предыдущих циклов до 1900 года ничуть не уступали друг другу. Хуже того, эти внутренние и внешние конфликты вокруг богатства и власти уносили миллионы жизней.
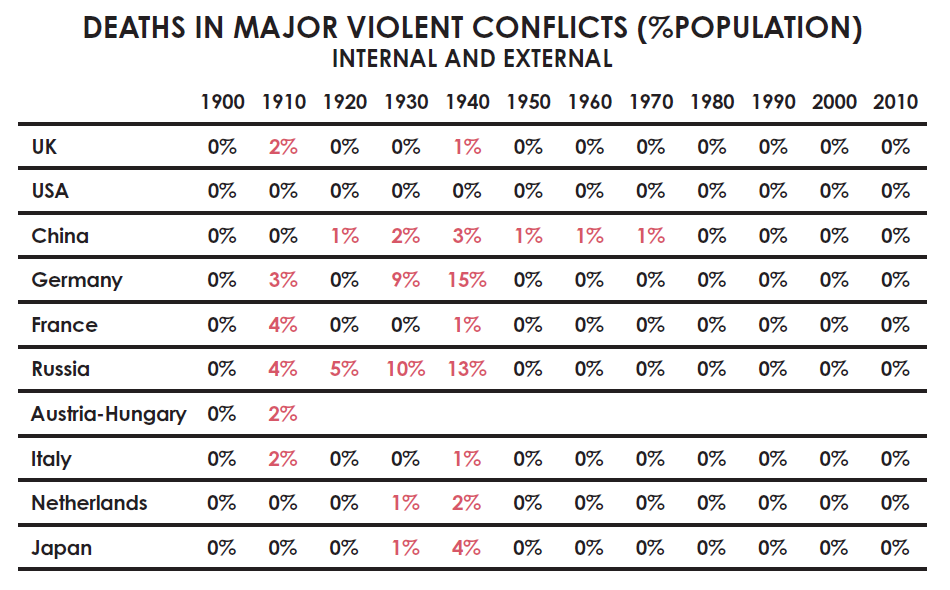
Даже для инвесторов, случайно оказавшихся в странах-победительницах (например, в США, дважды игравших роль главного бенефициара), существуют две дополнительные преграды: тайминг рынка и налоги.
Большинство инвесторов продают близкие к локальным минимумам во времена неблагоприятной ситуации, так как нуждаются в деньгах и часто поддаются панике; покупают же обычно возле пиков, располагая свободными средствами и попадая под влияние рыночного ажиотажа. Это означает, что их фактическая доходность хуже той, что показана на графиках рынка. Недавнее исследование подтвердило: в период с 2000 по 2020 год доходность американских инвесторов ежегодно отставала от показателей американского фондового рынка примерно на 1,5 процентного пункта.
Что касается налогообложения, следующая таблица оценивает средний налоговый эффект для инвесторов S&P 500 за любые 20-летние периоды (в течение всего анализа применяется средняя ставка налога на доходы, характерная для верхней пятой части населения сегодня). Различные столбцы отражают разные способы инвестирования на рынке акций США, включая пенсионные счета с отсрочкой уплаты налогов (налог платится лишь в конце инвестпериода) и прямое удержание физических акций на обычных брокерских счетах с ежегодным реинвестированием дивидендов.
Хотя различные формы реализации имеют разное налоговое воздействие (пенсионные счета оказывают наименьшее влияние), везде фиксируется существенный эффект, особенно на уровне реальной доходности: налоги способны съесть довольно значительную долю прибыли. В среднем за произвольные 20 лет американские инвесторы теряли около четверти реальной доходности акций государству в виде налогов.
Анализ больших циклов капитальных рынков
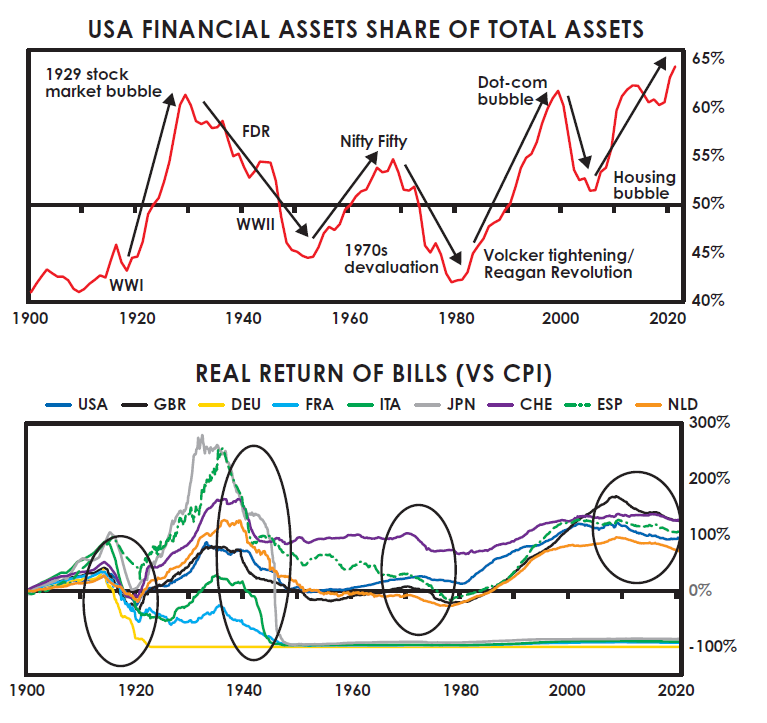
Ранее я объяснял механизм работы классического большого цикла долга и капитальных рынков. Кратко повторю: в восходящей фазе растет долг, финансовое богатство и обязательства по отношению к материальным активам увеличиваются, пока обещания будущих выплат (то есть ценность наличности, облигаций и акций) не станут невыполнимыми.
Это запускает проблемы вроде «банковского бегства» по долгам, что приводит к печатанию денег для предотвращения дефолтов и обвала фондового рынка, вслед за чем наблюдается девальвация валюты. Финансовые богатства падают по отношению к реальному богатству, пока реальная (скорректированная на инфляцию) стоимость финансовых активов не станет снова выгодной по сравнению с материальными благами. Затем цикл начинается заново.
Это крайне упрощенное описание, но суть ясна: на нисходящем витке цикла реальная доходность финансовых активов относительно реальных становится отрицательной, времена становятся тяжелыми. Это антикапиталистический этап цикла, продолжающийся до достижения противоположного полюса.
Данный цикл отражен в следующих двух диаграммах. Первая показывает соотношение общей стоимости финансовых активов к общей стоимости реальных активов. Вторая иллюстрирует реальную доходность денежных средств (то есть наличности). Используются данные США, а не общемировые, так как они являются наиболее непрерывными начиная с 1900 года. Как видно, когда финансовые богатства сильно преобладают над реальными, ситуация переворачивается, и реальная доходность финансового богатства (особенно наличности и долговых инструментов вроде облигаций) оказывается плачевной.
Процентные ставки и доходность должников должны оставаться низкими и непривлекательными, чтобы облегчить бремя перегрузившихся заемщиков и стимулировать дополнительный рост долга ради поддержки экономики. Это классическая поздняя стадия долгового цикла.
Она наступает, когда печатают дополнительные денежные массы для разгрузки долгов и создают новые займы для увеличения покупательной способности. Это ведет к снижению курса национальной валюты по отношению к другим формам хранения богатства, товарам и услугам.
В конечном итоге, когда стоимость финансовых активов снижается до момента, когда она становится доступной по отношению к реальным активам, достигается противоположная крайность и цикл разворачивается: возвращается мир и процветание, вступающая в восходящую фазу, и финансовые активы демонстрируют блестящую реальную доходность.
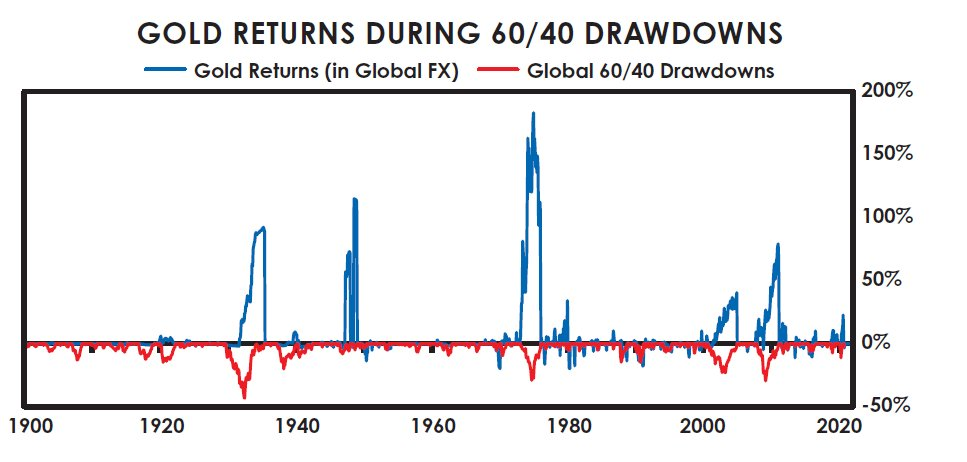
Как отмечалось ранее, в периоды девальвации валюты стоимость твердых денег и твердых активов по отношению к наличным растет. На следующей диаграмме видно, что периоды падения стоимости классического портфеля 60/40 (акции/облигации) совпадают с ростом цен на золото. Я не утверждаю, что золото — хороший или плохой инструмент инвестирования; я всего лишь описываю экономические и рыночные механизмы и то, как они проявляются в исторической динамике рынков и инвестиционной доходности, с целью поделиться своим видением происходящего, потенциальных исходов и их причин.
Одним из важнейших вопросов, которым инвесторам следует регулярно задаваться, является: достаточно ли выплачиваемый процент компенсирует риски обесценивания, перед которыми они стоят?
Классический большой цикл долга/денег/капитальных рынков неоднократно воспроизводился в истории, что отражено на только что продемонстрированных диаграммах и проявляется через соотношения:
1) реальных/материальных денег и реального/материального богатства
и 2) стоимости финансовых денег и финансового богатства. Финансовые деньги и богатства ценны лишь настолько, насколько могут обмениваться на реальные деньги и настоящее богатство, обладающее собственной (внутренней) стоимостью.
Механизм действия этих циклов всегда одинаков: на этапе подъема количество финансовых денег и богатства (то есть созданного долга и акционерного капитала) увеличивается по отношению к объему реальных денег и реального богатства, которое они представляют.
Рост происходит потому, что:
а) капиталисты, участвующие в создании и продаже финансовых активов, получают прибыль;
б) расширение денежной массы, кредитов и других активов капитальных рынков — действенный способ властей поддерживать подъем, так как они финансируют спрос;
в) увеличение балансовой стоимости финансовых инвестиций из-за падения стоимости денежных и долговых инструментов создает иллюзию общего богатства. Таким образом, центральные правительства и банки исторически выпускали финансовые требования, значительно превышающие реальные активы и наличность, доступные для погашения.
На восходящем этапе цикла снижение процентных ставок толкает вверх цены акций, облигаций и иных инвестиционных инструментов, поскольку снижение ставок при прочих равных увеличивает стоимость активов. Параллельно увеличение объема денежной массы повышает спрос на финансовые активы, снижая премию за риск.
По мере роста таких инвестиций из-за снижения ставок и увеличения денежного предложения они выглядят более привлекательно одновременно, тогда как процентные ставки по финансовым активам и ожидаемая будущая доходность сокращаются.
Чем больше непогашенных требований по отношению к базовым активам, тем выше риск. Теоретически это должно компенсироваться повышенными процентными ставками, однако на практике этого редко происходит, поскольку в тот момент условия кажутся благополучными, а память об кризисах долга и рынков капитала стирается.
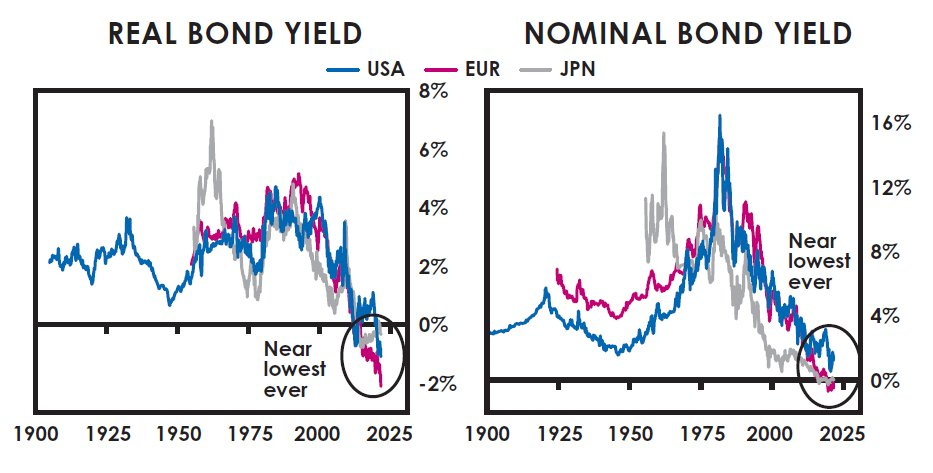
Диаграммы, которые я ранее показывал для иллюстрации циклов, неполны без графиков процентных ставок. Соответствующие графики представлены ниже, охватывая период с 1900 года. (Примечание: данная глава изначально публиковалась в 2021 году, поэтому приведенные графики содержат данные только до указанного года.)
Они отображают реальные (скорректированные на инфляцию) доходности гособлигаций США, Европы и Японии, номинальные (без поправки на инфляцию) доходности гособлигаций, а также номинальные и реальные процентные ставки по наличности на момент написания текста. Как видно, раньше они были заметно выше, а сегодня находятся на минимальных отметках.
На момент написания данного текста реальная доходность суверенных облигаций валют резервов приближается к историческому минимуму, номинальная доходность составляет около 0% — также рекордно низко. Как видно, реальная доходность наличных еще ниже, хотя и не достигает столь глубоких отрицательных значений, как в периоды массовой печати купюр в 1930–1945 гг. и 1915–1920 гг. Номинальная доходность наличности также близка к абсолютному историческому минимуму.
Что это значит для инвесторов? Цель вложений — поместить деньги в средство сохранения богатства, чтобы в будущем конвертировать их обратно в покупательную способность. Инвестируя, люди фактически обменивают единовременный платеж сегодня на будущие выплаты.
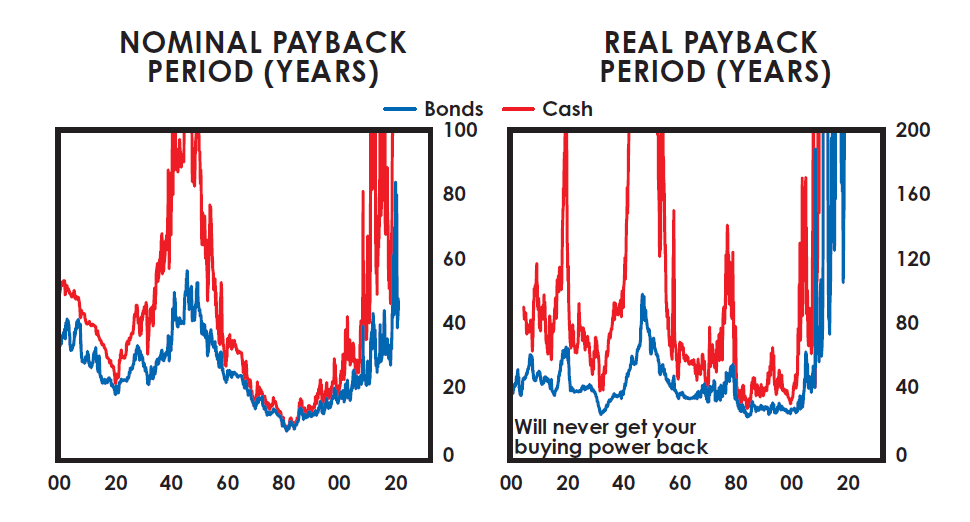
Посмотрим, как выглядит эта сделка на данный момент. Если вы отдадите сегодня 100 долларов, сколько лет придется ждать, чтобы вернуть свои 100 долларов и начать зарабатывать на вложенных средствах? По облигациям США, Японии, Китая и Европы вам, возможно, потребуется подождать примерно 45, 150 и 30 лет соответственно, прежде чем вы получите назад свою сумму (скорее всего, с низкой или нулевой номинальной доходностью), а в Европе из-за отрицательных номинальных ставок есть высокий риск вовсе никогда не получить обратно первоначальный капитал.
Однако, поскольку ваша цель — сохранить покупательную способность, необходимо учитывать инфляцию. На момент написания статьи в США и Европе вы, вероятно, никогда не вернете исходную покупательную способность (для Японии этот срок превысит 250 лет). Фактически, в странах с отрицательной реальной процентной ставкой вы почти наверняка столкнетесь со значительно меньшей покупательной способностью в будущем.
Зачем соглашаться на доходность ниже уровня инфляции, если можно купить нечто — абсолютно любой актив — чья стоимость равна или превышает темпы роста инфляции? Я выделяю множество инвестиций, ожидаемая доходность которых будет существенно превышать инфляцию. Ниже на графике показан срок возврата капитала при удержании наличности и облигаций в США в номинальном и реальном выражении. Как видно, это самые долгие периоды окупаемости в истории, очевидно абсурдные по меркам инвестора.
Заключение
То, что я представил вам здесь, — это большие циклы глазами инвестора начиная с 1900 года. Анализируя пятиста лет мировой истории и тысячетридцатилетнюю историю Китая, я вижу, как одни и те же циклы неизменно воспроизводятся по тем же фундаментальным причинам.
Как обсуждалось ранее в книге, ужасные годы перед установкой нового мирового порядка в 1945 году являли собой характерные признаки поздних этапов перехода больших циклов, когда происходили революционные изменения и структурная перестройка. Хотя эти периоды были невероятно тяжелыми, они все же хуже, чем поразительный подъем, наступающий после завершения болезненного перехода от старого порядка к новому. Поскольку подобное уже многократно случалось в прошлом, а гарантировать точность прогнозов на будущее невозможно, я не стану инвестировать без защитных мер, защищающих от подобных сценариев и возможных ошибок моей оценки.
Примечания
[1] Ставка дисконтирования — это процентная ставка, используемая для определения текущей стоимости будущей суммы денег. Метод расчета заключается в сопоставлении того, какая сумма сегодня при инвестировании под данную ставку (ставку дисконтирования) станет равной определенному объему в будущий конкретный момент времени.
[2] Если правительство и его институты рухнут, управление перейдет к негосударственным силам — это отдельная история, которую я сейчас не буду детально рассматривать.
[3] Механизмы этой алхимии можно наблюдать сегодня в работе цифровых валют.
[4] При сложном проценте за десятилетие прибыль превышает убыток, поскольку вы постоянно наращиваете капитал поверх достигнутого результата; наоборот, при наступлении потерь и приближении к нулевой отметке влияние будущего процента убытка в денежном выражении снижается. Сравнение среднегодовой доходности и убытка отражает сложный процентный расчет, исходя из средних показателей 10% годового прироста и -5% годового снижения. При более экстремальных колебаниях коэффициенты начинают меняться от этих базовых значений.
[5] Для Китая и России данные по облигациям до 1950 года смоделированы на базе доходности твердодолларовых облигаций, условно будучи хеджированными обратно в национальную валюту внутренними инвесторами; акции и облигации в период революций смоделированы как полный дефолт. Годовая доходность рассчитывается за полную десятилетнюю позицию, независимо от факта закрытия рынка в указанный период.
[6] Хуже реализовавшиеся примеры активов в меньших странах (Бельгия, Греция, Новая Зеландия, Норвегия, Швеция, Швейцария) и развивающихся рынках в данную таблицу не включены. Обратите внимание: для лаконичности указаны наихудшие 20-летние окна для каждой страны или периода (например, включение Германии 1903–1923 гг. автоматически исключает Германию 1915–1935 гг.). Для нашего портфеля 60/40 предполагается ежемесячная ребалансировка на протяжении каждого 20-летнего окна.
[7] Хотя представленная сводка не претендует на полноту, я перечислил случаи с явными доказательствами событий, происходивших в рамках 20-летних интервалов. В данном анализе конфискация богатства определяется как массовое изъятие частной собственности, включая принудительные невыгодные продажи государственными органами (или революционерами в случае смены режима). Прямые меры контроля капитала понимаются как значимые ограничения для инвесторов на перевод средств в другие страны или приобретение зарубежных активов (не распространяясь, однако, на целенаправленные санкционные меры против отдельных государств).
[8] Налоговое влияние схемы 401(k) рассчитывается по окончании каждого 20-летнего инвестиционного периода (где рост инвестиций облагается налогом на общих основаниях) по ставке подоходного налога в 26% (согласно данным Бюджета Конгресса США 2017 года для верхних 20% плательщиков). Для брокерских счетов налог взимается отдельно с дивидендов (по той же ставке 26%) и прироста капитала; в конце каждого 20-летнего периода обложению подлежат все суммы прироста капитала по основной сумме и реинвестированным дивидендам (по ставке 20%), при этом убытки учитываются для компенсации полученной прибыли.
[9] Рассчитано на основе уровней номинальной доходности 30-летних государственных облигаций США по состоянию на август 2021 года (рассматривается как бессрочная рента).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @RayDalio







