


А если это дно?
Автор: Jeff Park
Перевод: Block unicorn
Введение
Недавно, под влиянием слухов о возможном назначении Кевина Уорша на пост председателя ФРС, цена биткоина быстро упала до 82 тысяч долларов, а затем временно приблизилась к отметке 74,5 тысячи долларов. Такая нестабильная динамика цен напомнила мне, что даже среди самых опытных трейдеров в сфере глобальной макроэкономики сохраняется тревога — осторожное отношение к противоречивому образу «ястреба из ФРС, желающего снизить ставки». Поскольку эта противоречивость сама по себе отражает две противоположности, заложенные в концепцию девальвации валюты.
Теория торговли на девальвации звучит просто: печать денег, девальвация валюты, рост стоимости твердых активов. Однако термин «дешевые деньги» скрывает более фундаментальный вопрос, от которого зависит успех или провал биткоина: как изменятся процентные ставки?
Большинство сторонников биткоина отождествляют монетарную экспансию с ростом стоимости твердых активов, считая, что капитал автоматически потечет в редкие средства сбережения ценности. Эта точка зрения игнорирует ключевой механизм: не понимая динамику кривой доходности, трудно сказать, что дешевые деньги обязательно потекут в твердую валюту. Когда ставки снижаются, активы, чувствительные к дюрации, особенно те, что генерируют денежный поток, становятся более привлекательными, создавая жесткую конкуренцию за внимание инвесторов и капитал у биткоина. Это означает, что путь от девальвации к доминированию биткоина на самом деле нелинеен и зависит от того, сможет ли текущая финансовая система продолжать работать или полностью рухнет.
Другими словами, биткоин представляет собой ставку на девальвацию через призму срока действия премии за риск (Risk Premium Duration).
Это разница между тем, что я ранее называл «биткоином с отрицательным Rho» и «биткоином с положительным Rho»: это два совершенно разных тезиса, требующих противоположных рыночных условий для реализации.
Понимание Rho: чувствительность к ставкам
В терминах опционов Rho измеряет чувствительность к изменениям процентных ставок. Применительно к биткоину он обнажает два принципиально разных сценария:
«Биткоин с отрицательным Rho» лучше проявляется при снижении ставок. Это отражает теорию преемственности, хотя и в более радикальной форме: текущая финансовая система сохраняется, центральные банки поддерживают доверие, а низкие ставки (возможно, вплоть до отрицательных) делают такие «рисковые активы», как биткоин, более привлекательными по сравнению с (возможной отрицательной) альтернативной стоимостью, становясь самым быстрым инвестиционным выбором. Вспомните 2020–2021 годы: ставки ФРС опустились до нуля, реальная ставка глубоко отрицательна, биткоин взлетел, став наиболее привлекательной альтернативой наличности.
Напротив, «биткоин с положительным Rho» показывает лучшие результаты при росте ставок или резком всплеске волатильности вокруг самой безрисковой ставки. Это теория «разрыва»: базовые предположения финансовой системы рушатся, сама концепция безрисковой ставки подвергается сомнению, и все традиционные активы вынуждены переоценивать свои денежные потоки. Для таких активов, как биткоин, не генерирующих денежный поток, влияние этой переоценки минимально, тогда как активы с длительной дюрацией понесут катастрофические убытки.
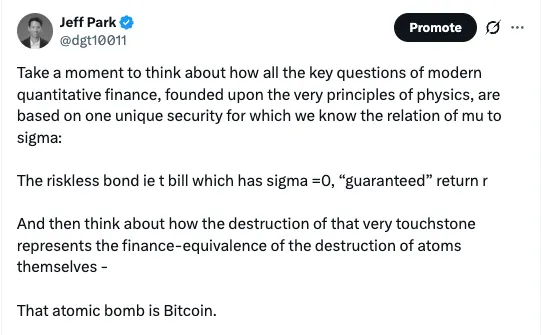
Текущая зажатая котировка биткоина, отсутствие четкого направления и нет явных пробойных движений, что, возможно, свидетельствует о том, что инвесторы не могут определить, какая из теорий важнее. Для большинства биткоин-максималистов этот ответ вызывает беспокойство, поскольку понятие инфляции, а также тесно связанная с ней связь между дефляцией и ставками часто seriously искажаются.
Два вида дефляции
Чтобы понять, какая из теорий биткоина преобладает, необходимо разграничить два различных типа дефляции:
При повышении производительности, приводящем к снижению цен, возникает доброкачественная дефляция (Good Deflation). Автоматизация на базе ИИ, оптимизация цепочек поставок и улучшение производственных процессов: все это позволяет увеличивать выпуск при одновременном снижении затрат. Такая дефляция (иногда называемая дефляцией со стороны предложения) совместима с положительной реальной ставкой и стабильными финансовыми рынками. Она благоприятствует активам роста, а не твердой валюте.
При сжатии кредитования, вызывающем падение цен, возникает разрушительная дефляция (Bad Deflation). Эта дефляция носит катастрофический характер: дефолты по долгам, крахи банков, каскадные ликвидации. Дефляция, не поддерживаемая спросом, уничтожит рынок гособлигаций, поскольку для предотвращения полного коллапса потребуются отрицательные номинальные ставки. Стэнли Дракенмиллер однажды сказал: «Способ создать дефляцию — создать пузырь на рынке активов». Он объяснял, как разрушительная дефляция губит активы с длительной дюрацией и делает твердую валюту необходимостью.
В настоящее время мы наблюдаем добрую дефляцию в технологическом секторе, одновременно избегая плохой дефляции на рынке кредитов. Это худший сценарий для биткоина: условия достаточно устойчивы, чтобы сохранить привлекательность активов роста и доверие к гособлигациям, но недостаточно опасны для системного краха. Именно такая среда идеальна для порождения крайнего недоверия на рынке биткоина.
Когда дешевые деньги не текут в твердую валюту
Происходит девальвация валюты (предложение денежных средств превышает производительный выпуск). Как мы уже отмечали, рост цен на драгоценные металлы на фоне ослабления доллара отражает эту тенденцию. Резкий скачок цен на серебро и золото до исторических максимумов подтверждает снижение покупательной способности доллара по отношению к физическим товарам.
Однако биткоин не последовал за ростом цен на драгоценные металлы. Причина в структурном сопротивлении для биткоина с отрицательным Rho: когда ставки находятся лишь на умеренном или низком уровне, а не сопровождают катастрофический крах, биткоину приходится конкурировать с другими активами, чувствительными к дюрации, за распределение капитала. И эти конкуренты обладают колоссальными масштабами.
Три главных конкурента биткоина за выживание
В среде умеренных и низких ставок биткоину предстоит конкуренция с тремя классами активов, которые перетянут на себя капитал, который иначе мог бы поступить в твердые активы:
1. Искусственный интеллект и капиталоемкий рост (совокупная капитализация свыше 10 трлн долларов)
Инфраструктура для искусственного интеллекта — это самый капиталоемкий шанс роста с момента электрификации. Только рыночная капитализация одной компании Nvidia превышает 2 триллиона долларов. Совокупная стоимость расширенной цепочки создания стоимости ИИ (включая полупроводники, центры обработки данных, граничные вычисления и энергетическую инфраструктуру) приближается к 10 триллионам долларов, а охватывающая программное обеспечение более широкая экосистема может быть еще крупнее.
Это доброкачественная дефляция: цены падают из-за роста производительности, а не из-за сжатия кредита. Ожидается, что ИИ обеспечит экспоненциальный рост выпуска при постоянном снижении предельных затрат. Если капитал может финансировать чудеса производства, генерирующие реальный денежный поток, зачем инвестировать в биткоин с нулевой доходностью? К тому же отрасль ИИ испытывает наибольшую потребность в неограниченном капитале, а стремительно превращающаяся в масштабные, ни разу не ведущие к поражению гонку вооружений имеет прямое отношение к национальной безопасности.
При низких ставках такие активы роста, особенно при поддержке государственных субсидий, могут привлечь огромный приток капитала, поскольку их будущие денежные потоки дисконтируются по выгодным ставкам. У биткоина нет денежного потока для дисконтирования, только дефицит. Когда альтернативой является финансирование инфраструктуры для создания сильного искусственного интеллекта (AGI), биткоину крайне сложно привлекать инвесторов.
2. Недвижимость (только в США свыше 45 трлн долларов)
Рынок жилья в США оценивается более чем в 45 триллионов долларов, а мировой рынок недвижимости приближается к 350 триллионам. При снижении ставок стоимость ипотеки падает, жилье становится более доступным, что толкает цены вверх. Кроме того, недвижимость приносит арендный доход и обладает значительными налоговыми льготами.
Это сфера разрушительной дефляции: если падение цен на жилье вызвано сжатием кредита, а не снижением производительности, оно предвещает системный кризис. Но при низких ставках жилье остается главным хранилищем благосостояния среднего класса. Оно материально, позволяет использовать рычаги и тесно связано с обществом, чего нельзя сказать о биткоине.
3. Рынок казначейских облигаций США (27 трлн долларов)
Рынок казначейских бумаг США по-прежнему остается крупнейшим и самым ликвидным пулом капитала в мире. Объем непогашенного долга достигает 27 триллионов долларов (и продолжает расти), гарантируется ФРС и номинирован в мировой резервной валюте. При снижении ставок дюрация удлиняется, а доходность облигаций может стать весьма впечатляющей.
Ключевой момент заключается в следующем: настоящая дефляция обрушит рынок гособлигаций. Тогда отрицательные номинальные ставки станут неизбежны, а концепция безрискового базиса исчезнет. Но мы пока далеки от этого. Пока казначейские бумаги предлагают положительную номинальную доходность, а доверие ФРС как страховщика от краха сохраняется, они способны аккумулировать гигантский институциональный капитал, недостижимый для биткоина: пенсионные фонды, страховые компании, иностранные центральные банки и прочие.
Реальность игры с нулевой суммой
Совокупная капитализация этих трех рынков (рост ИИ, недвижимость и гособлигации) превышает 100 триллионов долларов. Чтобы биткоин преуспел в условиях отрицательного Rho, не обязательно должен произойти крах всех трех рынков, но их привлекательность по сравнению с бездоходными инвестициями должна снизиться.
Это может произойти двумя путями: либо ставки резко упадут до отрицательных значений (что сделает альтернативную стоимость владения активами настолько высокой, что вам придется «платить за сбережения»), либо эти рынки начнут рушиться (превратив их денежные потоки в ненадежные).
Пока мы не видим ни того, ни другого. Напротив, мы находимся в системе, где:
- Искусственный интеллект генерирует реальный рост производительности (доброкачественная дефляция, благоприятствующая активам роста)
- Недвижимость сохраняет стабильность в условиях управляемых ставок (разрушительная дефляция взята под контроль, что поддерживает рынок недвижимости).
- Доходность казначейских бумаг положительна, а доверие к ФРС остается прочным (доброкачественная дефляция благоприятствует активам с длительной дюрацией).
Биткоин оказывается зажатым посередине, не в силах конкурировать с активами, генерирующими денежный поток в тот период, когда ставка дисконтирования находится в «золотой зоне» (достаточно низкой, чтобы нулевая доходность не имела значения, но не такой высокой, чтобы разрушить систему).
Почему важен Кевин Уорш
Это подводит нас к вопросу об архитектуре монетарной политики. Назначение такого человека, как Кевин Уорш, ранее заявлявшего, что «инфляция — это выбор», на пост руководителя ФРС ознаменует фундаментальный сдвиг парадигмы ее политики, отказ от послеков 2008 года режима «низкие ставки ради низких ставок».
Такую информацию он транслировал летом 2025 года:
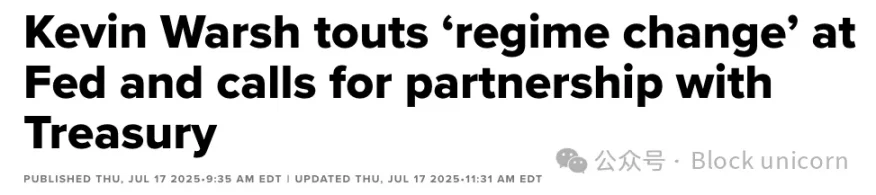
Уорш олицетворяет новое соглашение ФРС и Министерства финансов, которое признает моральный риск проведения количественного смягчения параллельно с выплатой процента по остаткам резервов (IORB). По сути, это грабеж капитала, замаскированный под монетарную политику. ФРС создает резервы, размещает их у себя и выплачивает банкам проценты на средства, никогда не попадающие в реальный экономический оборот. Это субсидия финансовому сектору, не приносящая пользы реальному экономическому росту.
ФРС под руководством Уорша, вероятно, сделает акцент на следующем:
- Более высокие структурные ставки для предотвращения финансового подавления
- Снижение вмешательства в балансы (отказ от масштабного количественного смягчения)
- Усиление координации с Минфином в вопросах управления долгом
- Переоценка механизма IORB и его фискальных издержек
Для биткоина с отрицательным Rho это звучит плохо: умеренные ставки, снижение ликвидности, более ортодоксальная монетарная политика. И ситуация, возможно, действительно такова (хотя я склонен считать, что нейтральная ставка все еще ниже текущей; Уорш, вероятно, согласится с этим, мы должны ожидать снижения ставок, но, возможно, не до уровня, близкого к нулю).
Однако для биткоина с положительным Rho это исключительно позитивно, так как ускоряет процесс расчистки позиций. Если вы считаете траекторию роста долга неустойчивой, если верите, что фискальное доминирование в конечном итоге возьмет верх над монетарной ортодоксальностью, если предполагаете, что безрисковая ставка окажется иллюзорной, тогда вы хотите видеть Уорша. Вы надеетесь увидеть сорванные маски. Вы хотите, чтобы рынок столкнулся с реальностью, а не продолжил существовать в агонии еще десятилетие. Вы хотите, чтобы ценообразование рисков двигалось промышленной политикой, а не монетарной.
Сценарий положительного Rho
Положительный Rho биткоина означает нарушение базовых предпосылок финансовой системы. Не постепенное угасание, а полный коллапс. Это означает:
Безрисковая ставка теряет надежность. Это может быть вызвано суверенным долговым кризисом, конфликтом между ФРС и Минфином или разделением резервной валюты. Когда базис, на котором базируются оценки всех активов, утрачивает доверие, традиционные модели оценки рушатся.
Активы с длительной дюрацией столкнутся с катастрофической переоценкой. Если ставка дисконтирования резко взлетит или произойдет девальвация валюты, долгосрочные денежные потоки обесценятся почти до нуля. Более 100 триллионов долларов активов, насыщенных дюрацией (казначейские облигации, бонды инвестиционного рейтинга, акции с дивидендами), переживут самые резкие события переоценки со времен 1970-х годов.
Отсутствие денежного потока у биткоина paradoxically становится преимуществом. У него нет ожиданий прибыли, купонных выплат, которые можно было бы обесценить, и кривой доходности для якорения рыночных ожиданий. Биткоину не нужно переоцениваться по устаревшему базису, изначально ведь он не ценился по нему. Ему只需 сохранять свою дефицитность, когда все остальное окажется избыточным или ненадежным.
В таком сценарии драгоценные металлы первыми реагируют на кризис, тогда как биткоин отражает посткризисную ситуацию. То, что сегодня мы наблюдаем как девальвацию спотовых товаров, сольется завтра с обесценением кривой доходности. Дуализм Милтона Фридмана (монетарная экспансия ведет к инфляции и становится доминирующим фактором ценообразования активов) превратится в единую силу.
Идеологические инсайты
Вернемся к нашей предыдущей структуре: цены на металлы сигнализируют о происходящей дефляции спота; биткоин же укажет, когда именно сама кривая доходности начнет ломаться.
Признаки уже налицо: сводящий с ума K-образная экономика ведет к гибели, социализм же стремительно набирает силу. Это происходит именно потому, что три главных конкурента биткоин-капитала угрожают благополучию глобального среднего класса: доступность жилья, растущее неравенство доходов из-за ИИ и разрыв между доходами от капитала и труда. Все три фактора находятся на грани критической точки. Как только общество откажется от этого провалившегося социального контракта, основанного на девальвации финансов и труда, неминуемо случится фундаментальный переход.
Здесь начинает проявляться идеология ФРС. Председатель, искренне понимающий, что монетарная политика существует не изолированно, а совместно с Минфином формирует национальный промышленный потенциал, накопление капитала и глобальную конкурентоспособность, не будет любой ценой гнаться за низкими ставками. Это мировоззрение эпохи до Волкера и до внедрения количественного смягчения: ставка — это стратегический инструмент, а не успокоительное. Ценообразование капитала должно служить продуктивному росту, а не субсидировать финансовые абстракции.
Такая позиция destabilizes «неловкую промежуточную зону», поскольку вопросы триллионного масштаба становятся неразрешимыми: восстановит ли ФРС финансовое подавление, опустив ставки ближе к нулю для поддержания цен на активы и платежеспособности бюджета, тем самым возродив теорию биткоина при отрицательных ставках? Или же долги, геополитика и реалии промышленности заставят ФРС взглянуть в лицо иллюзорности самой безрисковой ставки, что в итоге породит условия для положительного Rho биткоина?
Это схождение и есть институциональная трансформация: Rho становится опережающим индикатором (в то время как слабость доллара — запаздывающим), поскольку дефляция объясняет текущую динамику.
Настоящий момент биткоина наступит, когда искусственно созданная «вечность» даст сбой, когда скоординированное действие заменит маскировку, а базис оценки всех вещей в конечном итоге предстанет как сугубо политический конструкт, а не неустойчивая вечность.
Честно говоря, я не знаю, является ли сейчас действительно дном рынка, и, конечно, никто не может наверняка утверждать обратное (хотя технические аналитики всегда пытаются это сделать). Но одно я знаю наверняка: история показывает, что дно почти всегда сопровождается фундаментальным переломом в механизмах рынка, который кардинально меняет поведение и ожидания инвесторов. Хотя в моменте это может быть незаметно, задним числом все становится очевидно. Поэтому, если вы скажете, что это задним числом знаменует приход нового мирового порядка, что нас ждет самый новаторский председатель ФРС, который вместе с превращенным в оружие министерством финансов перезапишет социальный контракт «взаимозависимости центральных банков», я не могу придумать ничего более поэтичного, захватывающего и удовлетворяющего знака того, что финальный взлет уже близко.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dgt10011







