


На самом деле крипторынок пять лет назад был более здоровым, чем сейчас.
Автор: Джефф Дорман (CIO Arca)
Перевод: TechFlow
Анонс TechFlow:
Стали ли крипторынки всё более скучными? Главный инвестиционный директор Arca Джефф Дорман в своей статье отмечает, что, несмотря на беспрецедентную прочность инфраструктуры и нормативно-правовой базы, текущие условия для инвестирования находятся на «самом низком уровне за всю историю».
Он резко критикует неудачные попытки лидеров индустрии превратить криптовалюты в «макроэкономический инструмент для трейдинга», что привело к крайне высокой корреляции между различными активами. Дорман призывает вернуться к сути «токена как упаковки для ценных бумаг» и сосредоточиться на quasi-equity активах с потенциалом генерации денежного потока, таких как DePIN и DeFi.
На фоне резкого роста золота и относительной слабости биткоина эта глубокая аналитическая работа предоставляет важный взгляд на переосмысление инвестиционной логики в Web3.
Полный текст статьи:
Биткоин оказался в незавидном положении
Большинство инвестиционных дебатов существует из-за того, что участники мыслят в разных временных горизонтах (Time Horizons), поэтому они часто говорят на разных языках, хотя технически обе стороны могут быть правы. Возьмем спор между золотом и биткоином (Bitcoin): поклонники биткоина склонны утверждать, что он является лучшим инвестиционным инструментом, поскольку его результаты за последние 10 лет значительно превосходят показатели золота.
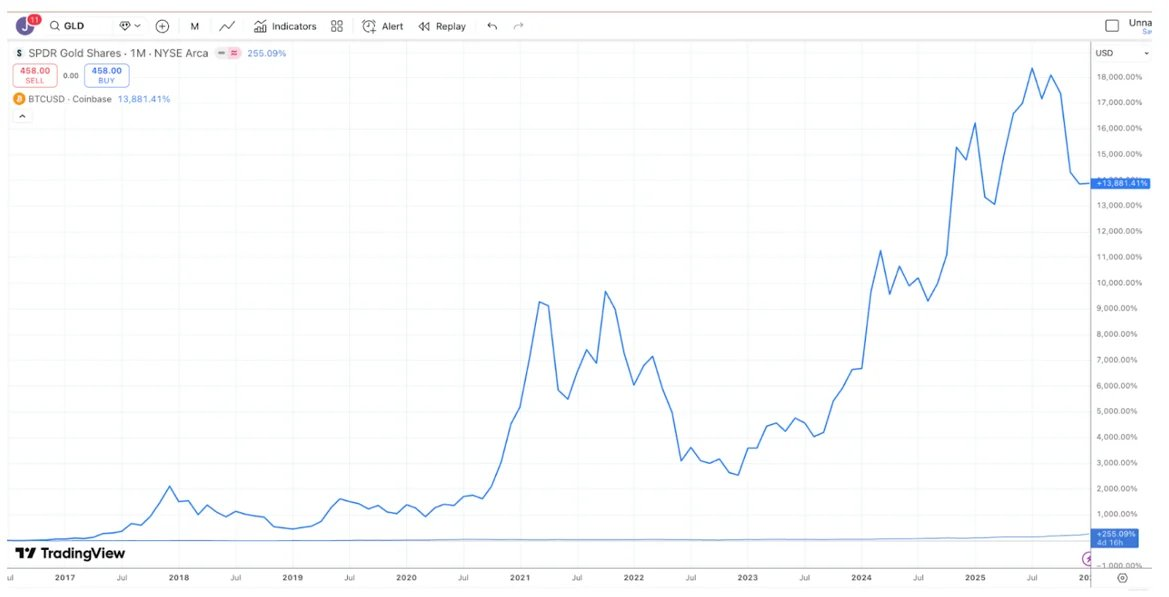
Примечание к графику: источник TradingView, сравнение доходности биткоина (BTC) и золота (GLD) за последние 10 лет
Инвесторы в золото, напротив, склонны считать его лучшим активом и в последнее время не раз пытались подшутить над слабостью биткоина, поскольку за последний год золото показало явное преимущество перед биткоином (аналогичная ситуация наблюдается со серебром и медью).
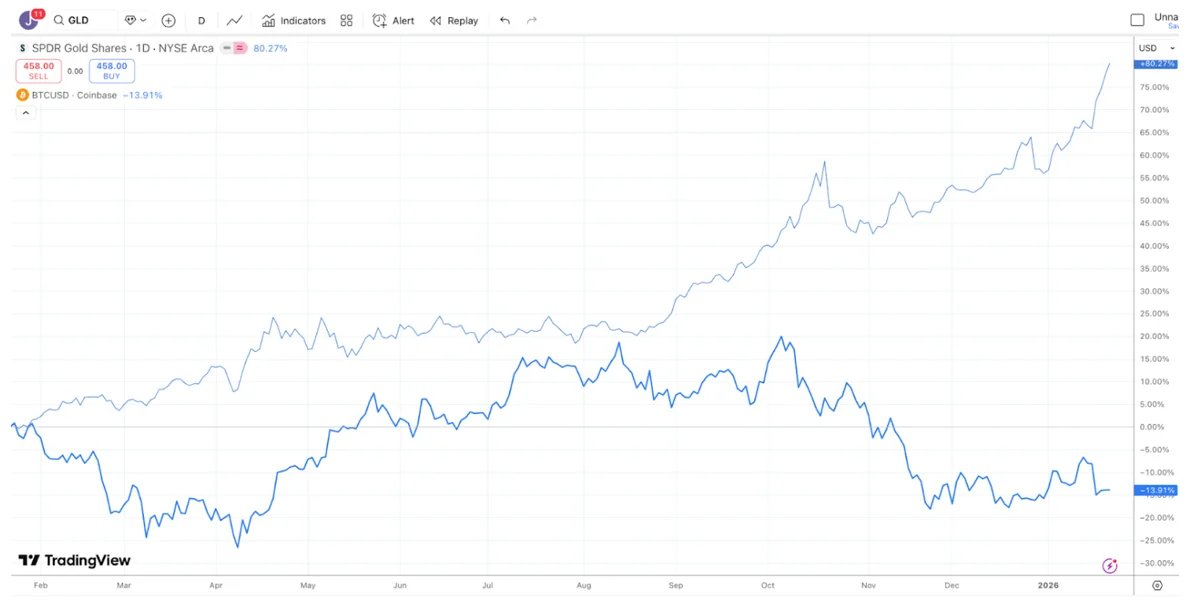
Примечание к графику: источник TradingView, сравнение доходности биткоина (BTC) и золота (GLD) за последний год
Тем временем за последние 5 лет доходность золота и биткоина практически совпадала. Золото часто долгое время находится в затишье, а затем взлетает при покупах со стороны центральных банков и следящих за трендом инвесторов; биткоин же обычно демонстрирует сильные всплески роста, за которыми следуют значительные коррекции, но в итоге все равно идет вверх.
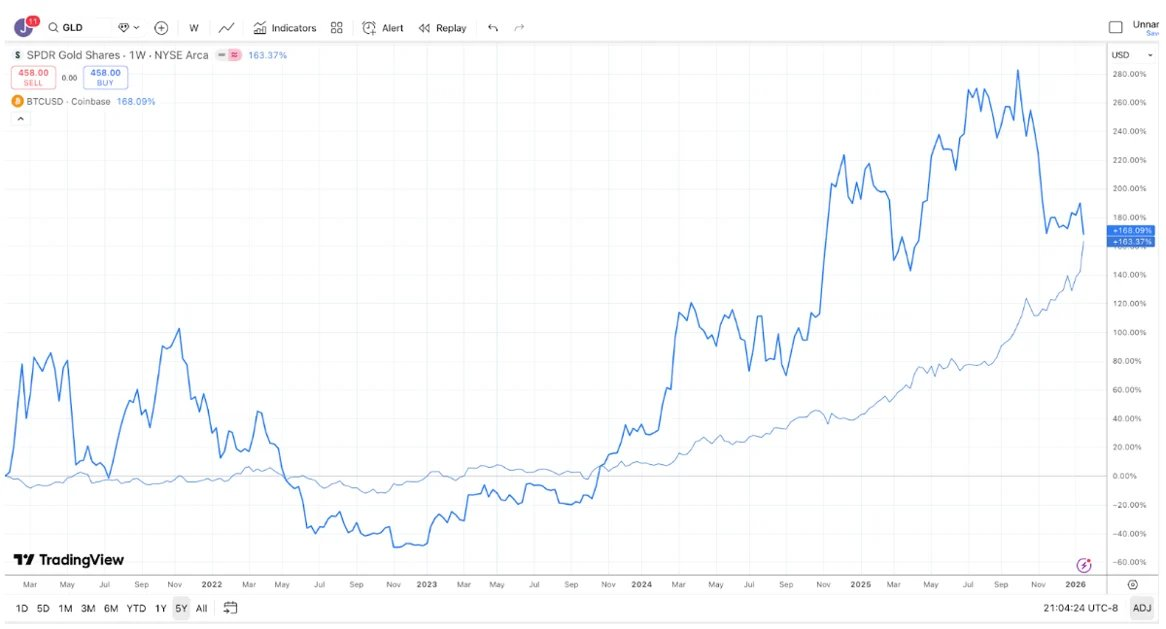
Примечание к графику: источник TradingView, сравнение доходности биткоина (BTC) и золота (GLD) за последние 5 лет
Таким образом, в зависимости от вашего инвестиционного горизонта вы можете практически выиграть или проиграть любой спор о биткоине по сравнению с золотом.
И все же нельзя отрицать, что в последнее время золото (а также серебро) показывает силу на фоне биткоина. В каком-то смысле это даже забавно (или грустно). Крупнейшие компании в криптоиндустрии последние 10 лет старались угодить макроинвесторам (Macro Investors), а не настоящим фундаментальным инвесторам (Fundamental Investors), и в результате эти макроинвесторы решили: «Ладно, лучше купим золото, серебро и медь». Мы уже давно призываем отрасль пересмотреть свой подход. Сейчас под управлением находится более 600 триллионов долларов активов под управлением, а покупателями этих активов являются инвесторы с куда более высокой лояльностью. Существует множество цифровых активов, которые больше похожи на облигации и акции, выпускаемые компаниями, генерирующими выручку и осуществляющими обратный выкуп токенов, однако лидеры рынка по неизвестной причине решили игнорировать этот сегмент токенов.
Возможно, недавняя слабость биткоина относительно драгоценных металлов даст достаточно оснований крупным брокерам, биржам, управляющим компаниям и другим лидерам криптоиндустрии осознать, что их попытка превратить криптовалюты во всесторонний макроэкономический торговый инструмент потерпела крах. Вместо этого им стоит сосредоточиться на обучении и привлечении тех инвесторов, которым принадлежат 600 триллионов долларов и которые предпочитают покупать активы, генерирующие денежный поток. Для отрасли ещё не поздно начать обращать внимание на quasi-equity токены, обеспечивающие технологии с денежным потоком (такие как различные проекты DePIN, CeFi, DeFi и платформы для выпуска токенов).
Но, если честно, биткоин остается королем, если просто менять позицию «финишной черты». Поэтому вполне вероятно, что ничего не изменится.
Дифференциация активов
«Хорошие времена» для инвестиций в крипту, похоже, остались в далёком прошлом. Если вернуться к 2020 и 2021 годам, то каждый месяц появлялись новые нарративы, сектора или Use Cases, а также новые токены, и положительные доходы можно было получать в любом уголке рынка. Несмотря на то что двигатель роста блокчейна никогда не был таким мощным (благодаря законодательным успехам в Вашингтоне, росту стейблкоинов, развитию DeFi и токенизации реальных активов — RWA), инвестиционная среда никогда не была настолько плохой.
Одним из признаков здоровья рынка является дисперсия (Dispersion) и низкая межрыночная корреляция. Вы определенно хотите, чтобы динамика акций здравоохранения и обороны отличалась от динамик технологических компаний и AI-сектора; вы также хотите, чтобы акции развивающихся рынков двигались независимо от развитых. Дисперсия обычно считается положительным явлением.
Годы 2020 и 2021 часто помнятся как период «повсеместного роста», но реальность была немного иной. Редко когда весь рынок двигался синхронно вверх или вниз. Чаще случалось так: один сектор рос, а другой падал. Когда сильно росли игровые проекты (Gaming), DeFi могло падать; когда взлетала DeFi, могли снижаться «динозавры» L1 (Dino-L1); когда растущий рывок показывали Layer-1, траектория Web3 могла идти вниз. Диверсифицированный портфель криптоактивов фактически сглаживал доходность и обычно снижал общий бета-коэффициент (Beta) портфеля и корреляцию. Ликвидность приходит и уходит в зависимости от изменений интереса и спроса, но показатели доходности остаются разнонаправленными. Это очень вдохновляет. Инвестирование огромного капитала в крипто-хедж-фонды в 2020 и 2021 годах обретает смысл, поскольку расширяются возможности для инвестиций, а возвращаемость имеет разностороннюю структуру.
Перенесемся в наши дни: доходность всех активов, «упакованных» в крипто-обертку, выглядит одинаково. С момента молниеносного падения 10 октября снижение различных секторов практически невозможно различить. Независимо от того, чем вы владеете, как именно данный токен захватывает экономическую ценность или какова траектория развития проекта… доходность примерно одинакова. Это крайне разочаровывает.
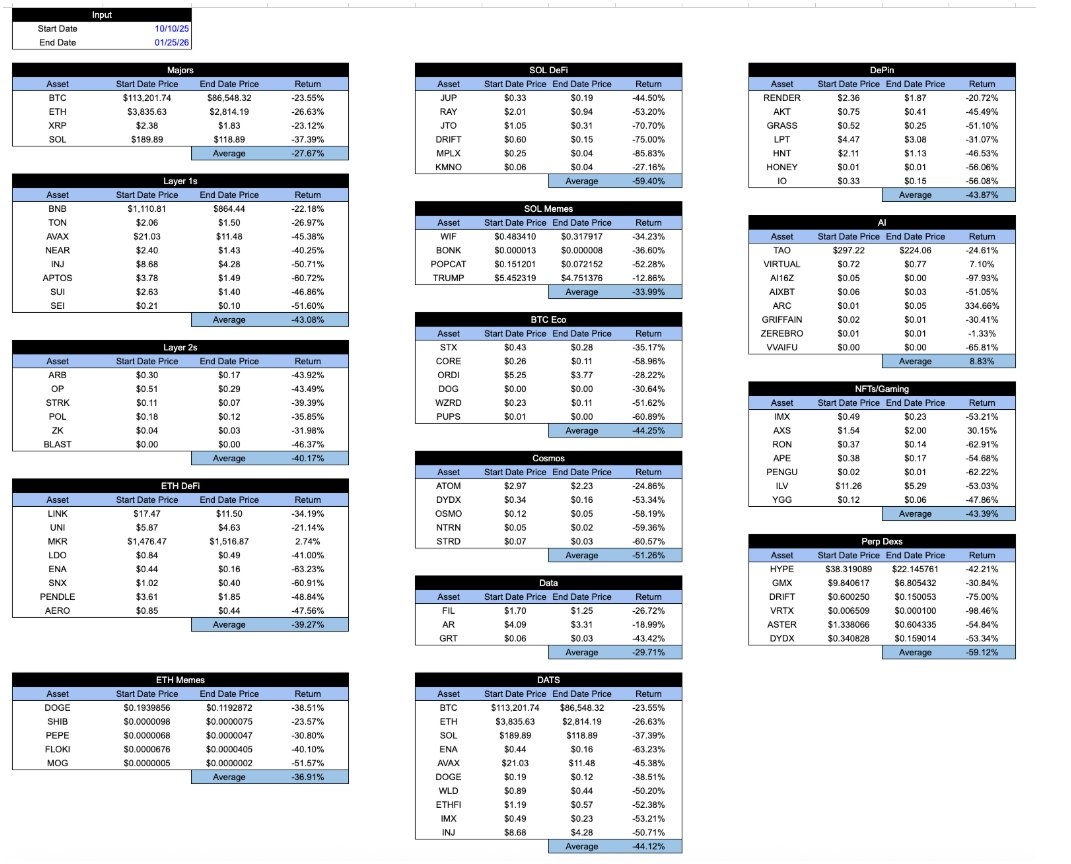
Примечание к графику: внутренние расчеты Arca и данные CoinGecko API по выборке репрезентативных криптоактивов
В периоды рыночного бума эта таблица выглядела бы немного обнадеживающе. «Хорошие» токены обычно показывают лучшие результаты, чем «плохие». Но здоровая система должна работать наоборот: вы хотите, чтобы хорошие токены демонстрировали превосходство даже в трудные времена, а не только на подъеме. Ниже представлена та же самая таблица за период с минимума 7 апреля по максимум 15 сентября.
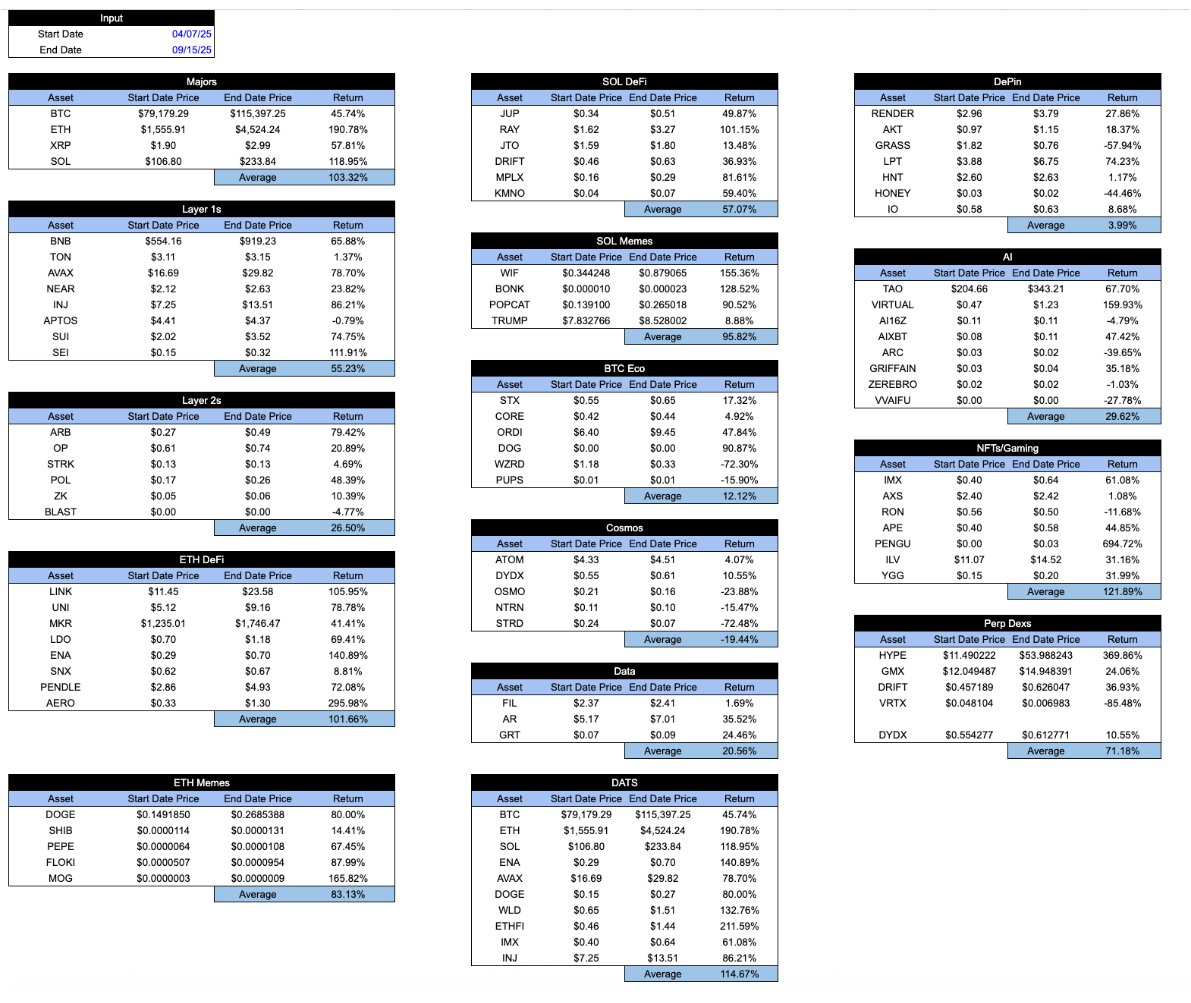
Примечание к графику: внутренние расчеты Arca и данные CoinGecko API по выборке репрезентативных криптоактивов
Интересно, что когда криптоиндустрия находилась в раннем детстве, ее участники очень старались дифференцировать различные типы криптоактивов. Например, я опубликовал статью в 2018 году, где разделил криптоактивы на 4 категории:
- Криптовалюты/деньги (Cryptocurrencies/money)
- Децентрализованные протоколы/платформы (Decentralized protocols/platforms)
- Токены, обеспеченные активами (Asset-backed tokens)
- Сквозные ценные бумаги (Pass-through securities)
В то время такой подход классификации был довольно уникальным и привлек внимание многих инвесторов. Важно отметить, что криптоактивы эволюционируют: от простого биткоина к смарт-контрактным протоколам, обеспеченным активами стейблкоинам и далее к каскадным ценным бумагам типа quasi-equity. Изучение различных секторов роста ранее было главным источником сверхдоходности (Alpha), а инвесторы стремились освоить различные методы оценки, необходимые для анализа разных типов активов. Большинство криптоинвесторов того времени даже не знали, когда публикуются данные по безработице или когда состоятся заседания ФРС (FOMC), и редко искали сигналы в макроэкономической статистике.
После краха 2022 года эти различные типы активов по-прежнему существуют. По своей сути ничего не изменилось. Однако кардинально изменился маркетинговый подход индустрии. «Стражи ворот» (Gatekeepers) утверждали, что единственное важное значение имеют биткоин и стейблкоины; медиа писали исключительно о токене TRUMP и других мемах (Memecoins), игнорируя остальное. В последние годы не только биткоин опережал большинство других криптоактивов, но и многие инвесторы даже забыли о существовании других категорий активов (и секторов). Бизнес-модели базовых компаний и протоколов не стали более актуальными, однако из-за оттока инвесторов и ценообразования, диктуемого маркетмейкерами, внутренняя корреляция самих активов действительно возросла.
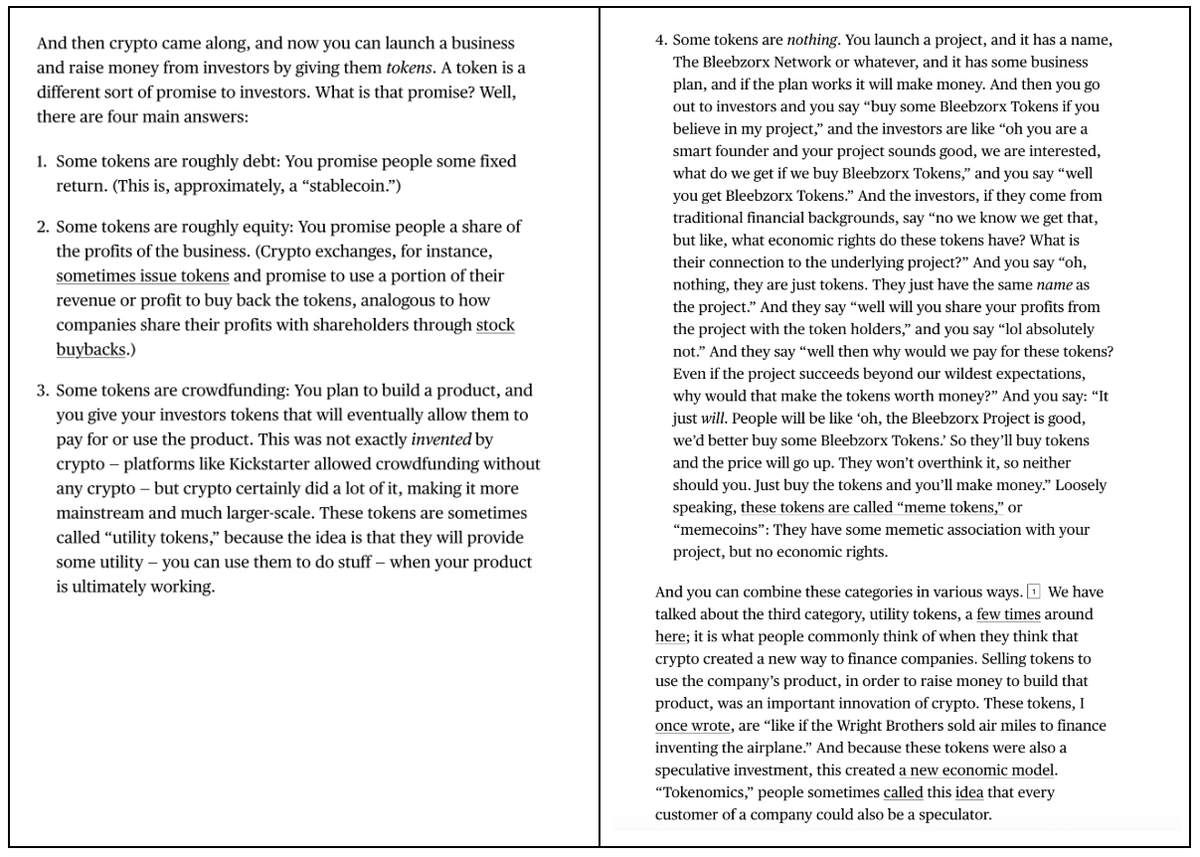
Именно поэтому последняя статья Мэтта Левина о токенах стала столь неожиданным и популярным событием. Всего за четыре абзаца Левин точно описал различия и нюансы между разными типами токенов. Это дает мне надежду на то, что подобный вид анализа по-прежнему возможен.
Ведущие криптобиржи, управляющие компании, маркетмейкеры, платформы OTC и агрегаторы цен продолжают называть все, кроме биткоина, «альткойнами» (Altcoin), и, похоже, публикуют исключительно макроэкономические отчеты, группируя всю «криптовалюту» в одну гигантскую категорию актива. Знаете ли вы, что у Coinbase, например, судя по всему, работает крошечный исследовательский отдел под руководством главного аналитика (господин Дуонг), чья работа преимущественно сосредоточена на макроэкономических исследованиях. У меня нет никаких претензий к господину Дуонг (Mr. Duong) — его анализ великолепен. Но кто специально пойдет на Coinbase, чтобы посмотреть макроэкономику?
Представьте себе, если бы ведущие поставщики ETF и биржи писали лишь общие статьи об ETF, крича вроде «ETF упал сегодня!» или «ETF негативно реагирует на данные по инфляции». Их высмеяли бы до банкротства. Не все ETF одинаковы; то, что они используют одну и ту же «упаковку» (Wrapper), вовсе не означает равенства, и те, кто продвигает и продает ETF, прекрасно это понимают. Важнее то, что находится внутри ETF. Инвесторы, seemingly, способны разумно различать разные ETF, во многом благодаря тому, что лидеры индустрии помогают своим клиентам понять эти различия.
Аналогичным образом, токен (Token) — это всего лишь «упаковка». Как красноречно описал Мэтт Левин, важнее то, что скрыто внутри токена. Тип токена важен, сектор (траектория) важен, так же как и его атрибуты (инфляция или амортизация).
Возможно, Левин не единственный, кто понимает эту мысль. Но он объясняет ситуацию в этой индустрии лучше, чем те, кто получает от нее прямую финансовую выгоду.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arca







