Глубокий разбор a16z: почему топовые основатели добровольно «продают» себя этой компании?
Автор: Packy
Перевод и адаптация: TechFlow
Приветствую вас,
Всего доброго в пятницу! Сегодня поговорим об a16z.
Сегодня a16z объявила о формировании нового фонда объемом 15 млрд долларов.
Чтобы отметить этот момент, я решил написать глубокий анализ этой компании. Я взял интервью у генеральных партнеров (GPs) a16z, ограниченных партнеров (LPs), основателей портфельных компаний, управляющих примерно 200 млрд долларов активов, изучил соответствующие документы и презентационные материалы, а также проанализировал данные по доходности фондов a16z с момента их основания (подробнее см. раскрытие информации в приложении в конце статьи).
В интернете полно критических статей об a16z, многие из вас, вероятно, уже знакомы с этими спорами. Эти вопросы преследуют компанию с самого дня ее основания.
Но я считаю, что вместо того чтобы зацикливаться на этой критике, лучше исследовать: чем на самом деле занимаются эти умные люди, которые ранее успешно предсказывали будущее?
Честно говоря, я не полностью нейтральный наблюдатель. Хотя у меня нет адреса электронной почты a16z.com, мой взгляд довольно субъективен.
На протяжении более двух лет я был консультантом a16z Crypto (в настоящее время не получаю от них никакого вознаграждения). Марк Андрениссен и Крис Диксон являются ограниченными партнерами Not Boring Capital. Я иногда оказываюсь вместе с a16z в одном инвестиционном проекте. Я поддерживаю дружелюбные отношения со многими людьми из a16z, а также с большинством членов их медиа-команды. Я сотрудничаю с ними, ценю и уважаю их.
Однако мы не ожидаем, что моя оценка текущих инвестиционных тезисов a16z станет решающей. В конце концов, профессиональные институциональные ограниченные партнеры уже поставили 15 млрд долларов. Нам понадобится десять лет, чтобы узнать, правильно ли они решили, независимо от того, согласны ли вы или какой-либо критик с их решением. Это неизменно происходило и в прошлом.
Но я надеюсь предложить свой уникальный взгляд, позволяющий понять, что такое a16z на самом деле. Я считаю, что a16z — одна из лучших компаний в сфере венчурного капитала в плане маркетинга. Она не просто рассказывает истории, но и те истории, которые она рассказывает, идеально совпадают с ее реальными действиями. Все, что a16z транслирует вовне, полностью соответствует тому, чему обучают внутреннюю команду. Их питч всегда последователен, начиная с первого меморандума для инвесторов. А вы можете самостоятельно оценить результаты по данным доходности.
Существует множество отличных венчурных фондов и инвесторов, чьи стратегии и успех постепенно получают большее понимание и признание.
Но то, что делает a16z, отличается, масштабнее и смелее. Их стиль не похож на традиционный венчур. Часть причин в том, что, на мой взгляд, a16z действительно не заботится о том, занимаются ли они «венчуром». Их цель — строить будущее, поглощать мир.
Приступим.
a16z: посредник власти
«Жить в будущем, настоящее — уже прошлое,
Моё существование — дар, целуй мне спину в уходящей дали.» — Канье Уэст, 《Monster》
Andreessen Horowitz (a16z) услышали ваш голос.
Вы говорите, что они слишком заметны и должны «промолчать и заниматься своим делом» в политике. Вы говорите, что не поддерживаете их недавние одну-две инвестиции. Вам кажется нелепым цитировать Папу Римского в постах (Xeet). Вы даже считаете, что их фонд такой огромной массы абсолютно не способен обеспечить приемлемую доходность для ограниченных партнеров (LPs).
a16z слышал эти голоса, и слушает их уже почти二十 лет.
Так же, как писатель New Yorker Тэд Френд в 2015 году во время завтрака с Марком Андрениссеном при подготовке статьи《Tomorrow’s Advance Man》. Френд только что услышал, как один из конкурентов заявил, что фонд a16z слишком велик, а их доля в компаниях слишком мала. Чтобы первые четыре фонда показали общую доходность в 5–10 раз, совокупная оценочная стоимость их портфеля должна достигнуть 240–480 млрд долларов.
«Когда я попытался обсудить эти цифры с Андрениссеном,» написал Френд, «он сделал рукой dismissive жест и сказал: „Несусветь. Несусветь. У нас есть все модели — мы охотимся на слонов, гонимся за гигантами!“»
Я хочу, чтобы вы запомнили эту картину, чтобы морально подготовиться к вашей реакции на следующую часть текста.
Сегодня a16z объявила о завершении сбора 15 млрд долларов новых средств через все свои инвестиционные стратегии, что доводит общий объем регулируемых активов под управлением (RAUM) до отметки свыше 90 млрд долларов.
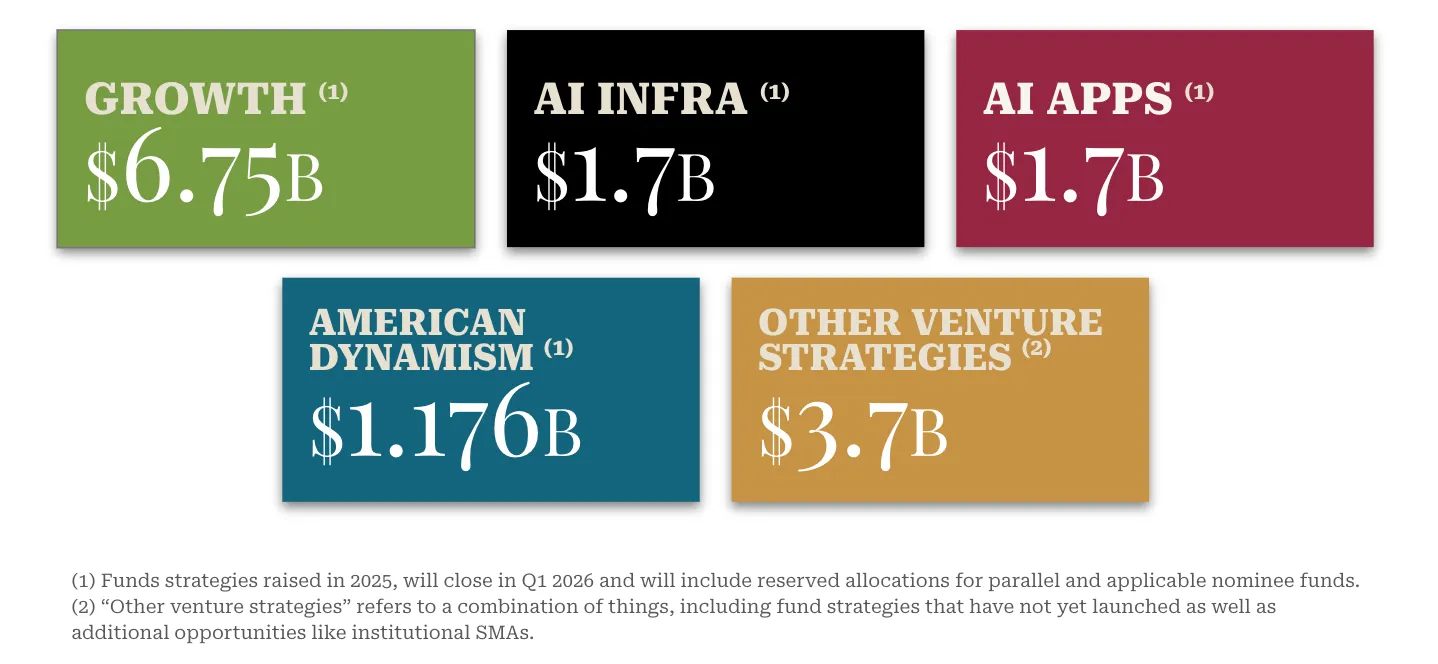
В 2025 году рынок сбора средств в венчурном капитале в основном определяли несколько крупных игроков, и общая сумма сбора a16z превысила сумму сбора второго места Lightspeed (9 млрд долларов) и третьего места Founders Fund (5,6 млрд долларов) вместе взятых.
В худшем за последние пять лет рынке венчурных сборов a16z заняла более 18% от общего объема привлечения капитала в США в 2025 году. В год, когда среднему венчурному фонду требовалось 16 месяцев для закрытия сбора, a16z потратила чуть больше трех месяцев от запуска до завершения.
Если разделить этот свежий сбор на составляющие, четыре отдельных фонда a16z войдут в десятку самых крупных по сборам в 2025 году: Late Stage Venture V занял второе место, Fund X AI Infra и Fund X AI Apps разделили седьмое место, American Dynamism II стал десятым.
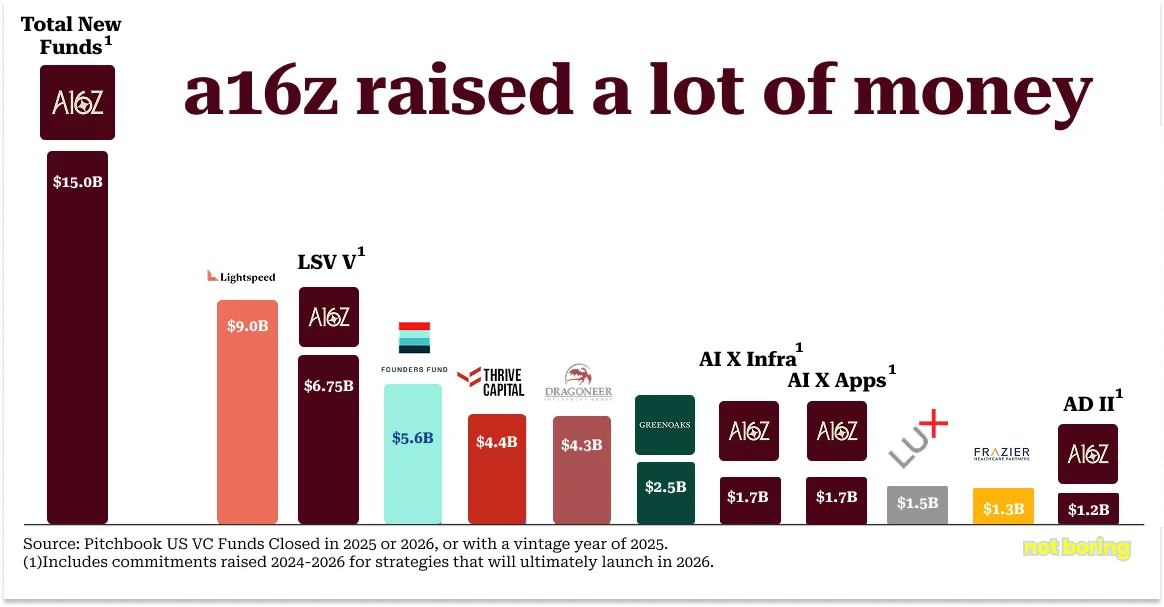
Можно сказать, что для венчурного фонда такая масса средств слишком велика, и ожидать сверхдоходности практически невозможно. Я представляю коллективный ответ a16z: dismissive жест и слова: «Несусветь. Несусветь.» Потому что они охотятся на слонов, гонятся за гигантами!
Сегодня среди всех фондов a16z является инвестором в 10 из 15 наиболее дорогих частных компаний, включая OpenAI, SpaceX, xAI, Databricks, Stripe, Revolut, Waymo, Wiz, SSI и Anduril.
За последнее десятилетие a16z через свои фонды инвестировала в 56 единорогов, что больше, чем любая другая венчурная компания.
Их портфель в сфере ИИ составляет 44% от совокупной стоимости всех глобальных ИИ-единорогов, что также превышает показатели любой другой компании.
С 2009 по 2025 год a16z возглавляла 31 раунд раннего финансирования, в результате которого оценка достигла 5 млрд долларов, что на 50% больше сделок, чем у двух ближайших конкурентов.
У них есть все модели, и теперь у них есть подтвержденный результат.
Ниже представлена совокупная ценность портфеля первых четырех фондов a16z: тех самых фондов, которые, по мнению конкурентов, нуждались в оценке от 240 до 480 млрд долларов, чтобы пробить порог. В итоге совокупная корпоративная стоимость фондов 1-4 a16z на момент выплаты дивидендов или последней оценки поздней стадии достигла 853 млрд долларов.
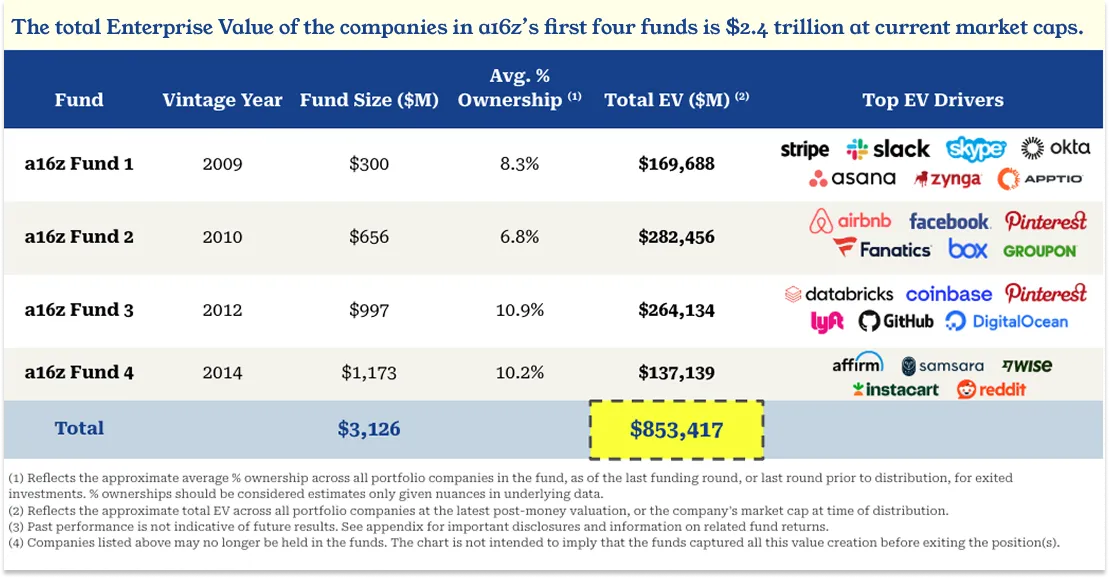
И это только момент выплат. Капитализация одной лишь Facebook выросла более чем на 1,5 трлн долларов с момента выхода на рынок!
Эта модель продолжает повторяться: a16z делает дерзкие «безумные ставки» на будущее, индустрия смеется над этими решениями как над глупыми. Спустя несколько лет становится ясно, что они были неглупыми, а глубоко дальновидными!
В 2009 году, после глобального финансового кризиса, a16z собрала свой первый фонд на 300 млн долларов, предложив идею поддержки предпринимателей через операционную платформу. «Мы посетили много друзей из венчурной индустрии, и большинство посчитало эту идею глупой, уговаривая нас не рисковать. Они говорили, что такой формат уже пробовали, но без успеха,» вспоминает Бен (Бен Хоровиц). Сегодня почти каждая важная венчурная компания имеет свою командную платформу.
Того же года a16z выделяет 65 млн долларов из этого фонда вместе с инвесторами вроде Silver Lake, чтобы купить Skype у eBay за 2,7 млрд долларов. «Все говорили, что сделка сорвется из-за рисков интеллектуальной собственности» (в то время eBay вел судебные споры с основателями Skype из-за технологических вопросов). Менее чем через два года Microsoft купила Skype за 8,5 млрд долларов, доказав прозорливость a16z.
В сентябре 2010 года Марк Андрениссен и Бен Хоровиц собрали 650 млн долларов на второй фонд (Fund II) и начали делать крупные инвестиции на поздних стадиях в такие компании, как Facebook (50 млн долларов при оценке 34 млрд долларов), Groupon (40 млн долларов при оценке 5 млрд долларов) и Twitter (48 млн долларов при оценке 4 млрд долларов), делая ставку на скорое открытие IPO-рынка. В статье《Wall Street Journal》《一位风投新手搅动硅谷》соперники выразили неудовольствие стратегией a16z, утверждая, что сделки с частным капиталом — не дело традиционного венчура, а само слово «вторичный рынок» тогда вообще не звучало. Партнер Benchmark Мэтт Кохлер прямо заявил: «Зарабатывать на фьючерсах на свинину и нефть тоже можно, но это не наша работа.»
Однако время доказало выбор a16z:
- В ноябре 2011 года Groupon вышла на IPO с оценкой 17,8 млрд долларов.
- В мае 2012 года Facebook вышла на IPO с оценкой 1,04 трлн долларов.
- В ноябре 2013 года Twitter вышла на IPO с оценкой 31 млрд долларов.
В январе 2012 года Марк и Бен собрали 1 млрд долларов на третий фонд (Fund III) и еще 540 млн долларов на Parallel Opportunities Fund. Тогда критика переключилась на масштаб. Фонды a16z заняли 7,5% от всего объема сбора венчурного капитала в США в 2012 году, который сам по себе не блещет. По данным Cambridge Associates в 2012 году средняя доходность венчура составила всего 8,9%, значительно ниже 20,6% индекса S&P 500. Легендарный венчурный инвестор Билл Дрэпер однажды сказал: «В Силиконовой долине царит консенсус, что слишком много фондов гонится за слишком малым количеством по-настоящему крутых компаний.» Это перекликается с ситуацией сегодняшнего дня.
В 2016 году 《Wall Street Journal》 опубликовал статью《Andreessen Horowitz 的回报落后于风投精英》, которую Дэвид Розенталь из Acquired назвал «явно клеветнической статьей, спущенной конкурентами». В ней утверждалось, что первые три фонда a16z существуют 7, 6 и 4 года соответственно. Первый фонд (AH Fund I) вошел в топ-5% фондов венчура, но второй (AH II) показался лишь в первом квартиле, а третий (AH III) даже немного отстал от первого квартила.
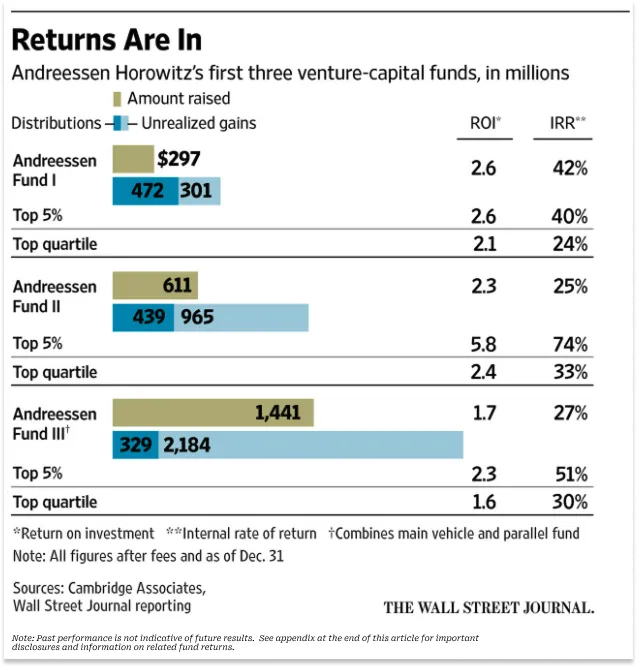
Глядя назад, критика в той статье выглядит крайне ироничной, ведь AH III сейчас превратился в «монстра»: по состоянию на 30 сентября 2025 года его чистый TVPI (общий коэффициент возврата на инвестированный капитал, после комиссий) достиг 11,3 раза, а если включить параллельный фонд — 9,1 раза.
Портфель этого фонда включает Coinbase (принес LPs a16z общую доходность в 7 млрд долларов), Databricks, Pinterest, GitHub и Lyft (несмотря на отсутствие инвестиций в Uber, это лишь доказывает, что упущенное упущением «первородного греха», возможно, тягче ошибки). Этот фонд можно назвать одним из лучших крупных венчурных фондов за всю историю.
С третьего квартала 2025 года оценка Databricks (теперь крупнейшей позиции a16z) достигла 1,34 трлн долларов, что делаетperformance AH III еще впечатляющее (при условии, что другие позиции не обесценились). a16z уже выплатила LPs 7 млрд долларов чистой прибыли через AH III и его параллельный фонд, и сохраняет почти эквивалентный объем нереализованной стоимости.
Большая часть нереализованной стоимости приходится на Databricks — компанию по работе с большими данными. В 2016 году, когда《Wall Street Journal》критиковал a16z, Databricks была небольшой компанией с оценкой менее 500 млн долларов. Сегодня Databricks занимает 23% от чистой стоимости активов (NAV) всех фондов a16z.
Внутри a16z имя Databricks произносят постоянно. Это не только крупнейшая позиция a16z, но и одна из крупнейших единовременных позиций во всей индустрии венчурного капитала. История развития Databricks — классический пример работы a16z.
Формула успеха Databricks от a16z
Прежде чем обсуждать Databricks, нужно понять несколько ключевых аспектов a16z:
- Культура инженеров: Основатели и руководители a16z вышли из инженерной среды. Это повлияло не только на архитектуру компании (ориентация на масштаб и сетевые эффекты), но и на стратегию выбора рынков и компаний.
- Отказ от «вторых мест»: Главный грех в a16z — ставить на «второе место». Если пропустили раннего победителя, можно докупить позже; но если ставишь на «второго», можешь пропустить финального победителя, даже если он еще не родился.
- Агрессивная поддержка «победителей»: Как только определяется отраслевой лидер, классический ход a16z — предоставить финансирование за пределами ожиданий. Стратегию часто высмеивали извне.
Эти принципы были заложены с самого основания a16z.
Вернемся в начало 2010-х. Тогда «большие данные» были главной темой в венчуре, а мейнстримом считался Hadoop. Hadoop использовал MapReduce (языковая модель от Google) для распределения вычислений по дешевым серверным кластерам вместо дорогого специализированного оборудования. Он «демократизировал большие данные», породив волну компаний вокруг этой технологии, например Cloudera и Hortonworks. Несмотря на невероятный хайп, a16z не смогла занять свое место в этой волне.
Бен Хоровиц, буква «z» в названии a16z, не любил Hadoop. Будучи выпускником факультета компьютерных наук и бывшим CEO LoudCloud/OpsWare, он не считал, что Hadoop станет будущей архитектурой. Hadoop знаменит сложностью программирования и администрирования. Бен считал, что она не отвечает будущим потребностям: в процессе вычислений MapReduce каждый шаг требует записи промежуточных результатов на диск, из-за чего циклические процессы, такие как машинное обучение, протекали невероятно медленно.
Поэтому Бен холодно прошел мимо hype-волны вокруг Hadoop. Марк же сильно критиковал его за это. Как рассказывала мне Jen Kha:
«Марк тогда жалулся Бену на каждом шагу, потому что Hadoop занимал все главные новости. Он говорил: „Мы облажались! Мы полностью пропустили эту возможность! Громадная ошибка!“»
Ответ Бена был таким: «Я не думаю, что это станет следующей архитектурной революцией.»
Лишь появление Databricks окончательно изменило его мнение. Он сказал: «Это должно быть тем самым "следующим".» Поэтому он без колебаний поставил все на Databricks.
Databricks родились в нужное время, их корни лежат в Калифорнийском университете в Беркли (UC Berkeley).
История Али Годси начинается с Иранской революции 1984 года. Тогда он и его семья бежали из Ирана и переехали в Швецию. Его родители купили ему компьютер Commodore 64, и Али самостоятельно научился программировать, благодаря чему получил приглашение в качестве visiting scholar в UC Berkeley.
В Беркли Али присоединился к AMPLab (Лаборатории алгоритмов, машин и людей). Вместе с шестью другими исследователями под руководством своего наставника Скотта Шенкера и Айона Стойкина он участвовал в реализации идеи дипломной работы студента-аспиранта Мате Захарии и разработке Spark — open-source программного движка для обработки больших данных.
Их целью было «повторить успех крупного IT в области нейросетей, но убрать сложный интерфейс». Spark установил мировой рекорд скорости сортировки данных, а диссертация Мате получила награду лучшей диссертации по компьютерным наукам года. Следуя академической традиции, они бесплатно опубликовали код Spark, но им почти никто не пользовался.
Поэтому начиная с 2012 года восемь исследователей начали регулярно обедать вместе, пока окончательно не решили создать компанию на базе Spark. Они назвали её Databricks. Семеро из восьми стали соучредителями, а Шенкер принял роль консультанта.
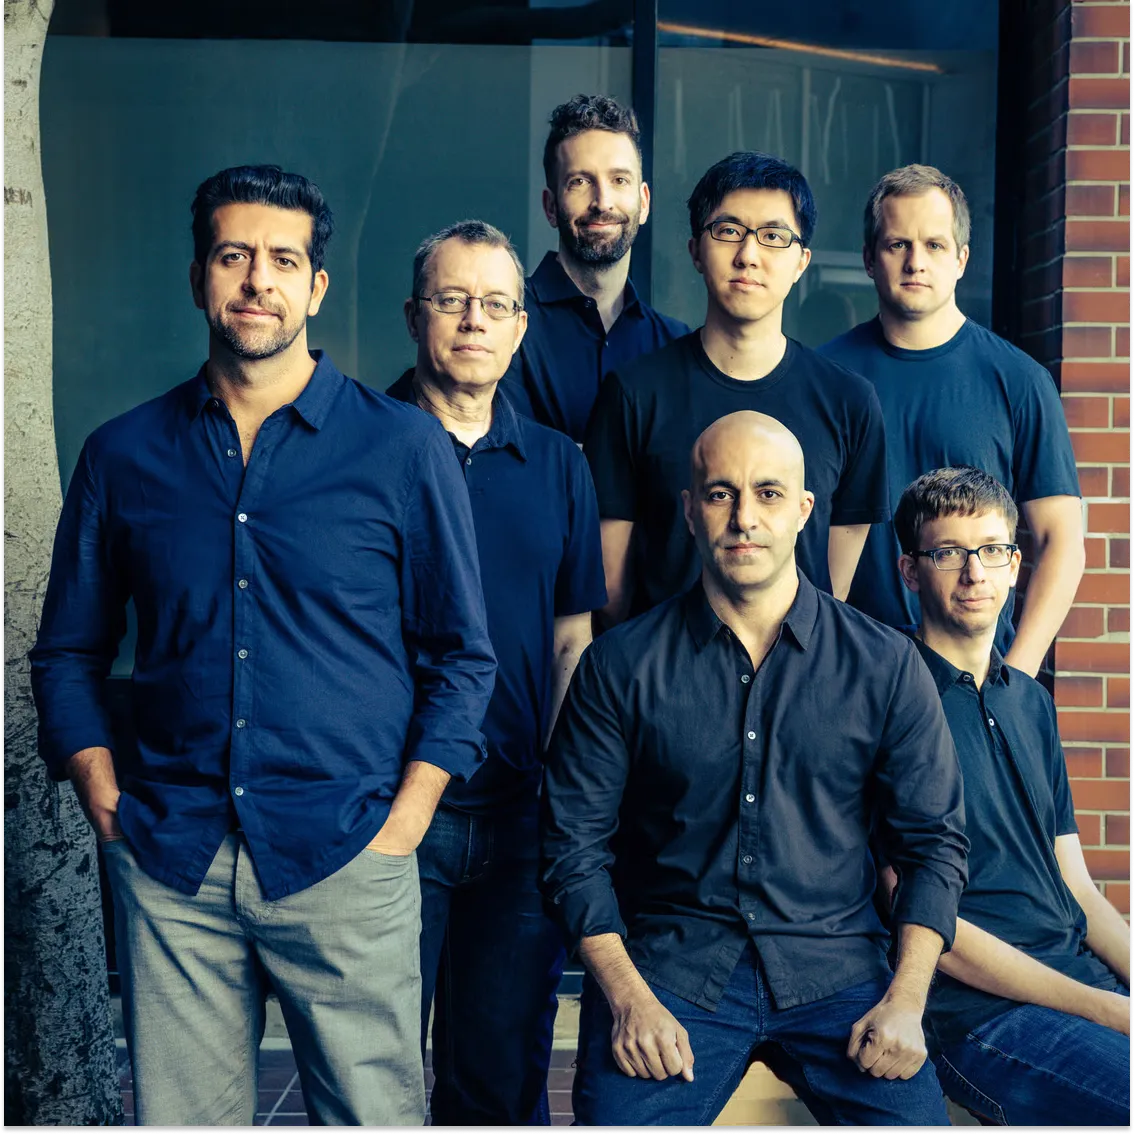
Рисунок: Соучредители Databricks - Али Годси сидит спереди, ~центр, Forbese
Команда Databricks понимала, что им нужны некоторые деньги, не очень много, но немного. Как вспоминал Бен Ленни Рачицкому:
«Когда я встретился с ними, они сказали: „Нам нужно собрать 200 тысяч долларов.“ В тот же миг я понял, что у них есть Spark, а конкурентом выступает Hadoop. Hadoop уже продвигают компании с достаточным финансированием, а Spark open-source, время не ждёт.»
Он также осознал, что как ученые эта команда может предпочесть делать что-то скромное. «Профессора嘛…… Если ты открываешь компанию и зарабатываешь 50 млн долларов, это уже огромное достижение. На кампусе ты станешь героем.» — сказал он Ленни.
Бен принес команде плохую новость: «Я не напишу вам чек на 200 тысяч долларов.»
Но он также принес хорошую новость: «Я напишу вам чек на 10 миллионов долларов.»
Его аргумент был прост: если вы собираетесь создавать компанию, «то давайте создадим её по-настоящему. Если уж берётесь за это, действуйте на полную катушку. Иначе оставайтесь в университете.»
Они решили бросить учебу и начать бизнес. Бен увеличил сумму инвестиций, и a16z возглавил А-раунд Databricks с пост-денжинг оценкой в 44 млн долларов, получив 24,9% акций.
Этот первоначальный контакт — Databricks хотели 200 тысяч, a16z предложили больше — заложил модель: когда a16z инвестирует в вас, они по-настоящему в вас верят.
Когда я спросил Али о влиянии a16z, он ответил прямо: «Без a16z Databricks сегодня, вероятно, не существовало бы. И особенно без Бена, я не уверен, что мы бы до сих пор держались. Они реально в нас поверили.»
В третий год жизни выручка Databricks составила всего 1,5 млн долларов. «Тогда ещё было далеко до ясности, получится ли у нас,» вспоминает Али. «Единственным человеком, кто действительно верил, что у нас получится грандиозно, был Бен Хоровиц. Он верил в нас сильнее, чем мы сами. Честно говоря, гораздо сильнее, чем я сам. Это заслуга именно его.»
Вера — красивая вещь. Но когда у тебя есть сила превратить эту веру в исполняемое пророчество, она становится бесценной.
Например, в 2016 году Али пытался заключить партнерское соглашение с Microsoft. По его ощущениям, из-за высокого спроса Azure на Databricks сделка была неизбежна. Он попросил некоторых венчурных инвесторов представить его CEO Satya Nadella. Инвесторы помогли, но запросы «застряли в процессах ассистентов».
Тогда Бен официально представил Али Сатье. «Я получил письмо от Сатьи, в котором он сказал: „Мы крайне заинтересованы в установлении очень глубокого сотрудничества“,» вспоминает Али, «Он добавил к переписке своих заместителей, а их заместителей. За несколько часов мой почтовый ящик заполнился более чем 20 письмами от сотрудников Microsoft, на которые я раньше не получал ответа. Теперь все спрашивали: „Когда мы можем встретиться?“ В тот момент я понял: „Хорошо, теперь всё иначе. Этим точно выйдет.“»
Другой пример: в 2017 году Али хотел нанять ключевого руководителя по продажам для дальнейшего роста. Руководитель пожелал включить в контракт положение о контрольной изменениях (change of control clause) — ускоренное vesting при покупке компании.
Это стало поворотным моментом, поэтому Али попросил Бена помочь убедить кандидата, показав ему, что ценность Databricks «как минимум 10 млрд долларов». После разговора с ним Бен отправил Али электронное письмо:
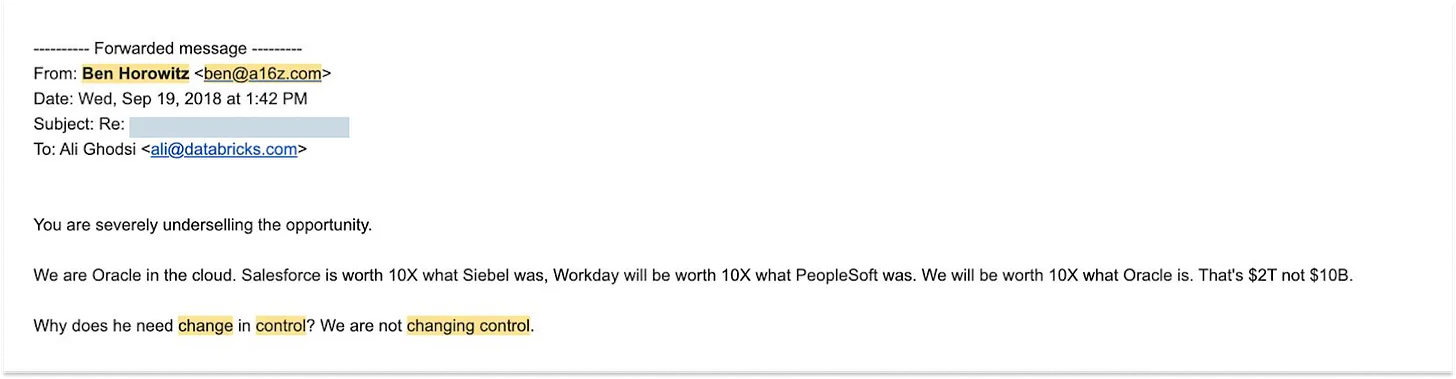
Рисунок: Письмо Бена Хоровица Али Годси, 19 сентября 2018, предоставлено Али Годси
«Вы серьёзно недооцениваете эту возможность.
Мы — Oracle в облаке. Рыночная капитализация Salesforce в 10 раз выше Siebel, Market Cap Workday будет в 10 раз выше PeopleSoft, а наша рыночная капитализация будет в 10 раз выше Oracle. Это не 10 млрд долларов, а 2 трлн.
Зачем ему контроль при изменении ситуации? Мы не планируем передавать контроль.»
Это одно из самых жестких деловых писем в истории бизнеса, особенно учитывая, что на тот момент оценка Databricks была всего 1 млрд долларов, а годовая выручка — около 100 млн долларов. Сегодня оценка Databricks достигла 134 млрд долларов, а выручка превысила 4,8 млрд долларов.
«Они видели весь потенциал вещей,» рассказал мне Али. «Когда вы по уши в делах и управляете компанией день за днем, вы видите барьеры — сделки срываются, конкуренты побеждают вас, кончаются деньги, никто не знает кто вы, сотрудники увольняются — в таком состоянии сложно мыслить так масштабно. Но когда они приходят на заседания совета директоров, они говорят: „Вы покорите мир.“»
Они оказались правы, и их вера окупилась. В целом, a16z участвовала во всех 12 раундах финансирования Databricks и возглавляла четыре из них. Эта компания стала одной из причин выдающихся показателей третьего фонда a16z (AH 3), а также главным двигателем доходности Late Stage Ventures Funds 1, 2 и 4.
«Во-первых, им правда важна миссия компании. Я не думаю, что Бен и Марк сначала думали об инвестиционной доходности. Это на втором месте,» говорит Али. «Они верят в технологии и хотят изменить мир с помощью технологий.»
Если вы не понимаете оценку Али относительно Марка и Бена, вы по-настоящему не поймете a16z.
Что такое a16z?
a16z — не традиционный венчурный фонд. Это очевидно! Они только что завершили самое масштабное привлечение венчурного капитала с 2017 года (когда SoftBank Vision Fund собрал 98 млрд долларов) и 2019 года (Vision Fund II). Но даже если Vision Fund остается отдельным фондом, a16z вышел далеко за эти рамки.
Конечно, a16z необходимо привлекать средства и создавать доходность для ограниченных партнеров (LPs). На данный момент они преуспели в этом. Позже мы поделимся данными по доходности фондов a16z.
Но сначала — a16z究竟是什么?
a16z — это «движение веры» в технологии. Всё, что они делают, направлено на продвижение более прогрессивных технологий для создания лучшего будущего. Они убеждены, что «технологии — это слава человеческих амбиций и достижений, авангард прогресса и воплощение потенциала». Исходя из этой веры, каждое действие a16z опирается на уверенность в завтрашнем дне и ставит на кон всё ради неё.
a16z — это «Firm» (компания/партнерство), а не просто «Fund» (фонд). Их цель — становиться сильнее за счет масштабирования. В отличие от традиционных фондов, a16z работает скорее как корпорация. Как объясняет генеральный партнер a16z Дэвид Хабер: «Цель фонда — максимизировать прибыль при минимальных усилиях и за короткое время. Цель компании — обеспечить превосходную доходность, одновременно построив конкурентные преимущества, способные работать в режиме сложных процентов. Нам нужно думать, как становиться сильнее, а не слабее, по мере роста масштабов.»
a16z управляется инженерами и предпринимателями. Традиционные управляющие капиталом часто пытаются откусить больший кусок от заранее заданного «торта». Инженеры и предприниматели же предпочитают расширять весь «торт», строя и улучшая системы.
a16z — это «Temporal Sovereign» (обладатель временного суверенитета), существующий ради будущего. В самые амбициозные моменты a16z рассматривает себя как равноправного участника наравне с ведущими мировыми финансовыми институтами и правительствами. Они заявляли о цели стать «JP Morgan» информационного века, хотя на деле это, вероятно, занижает их истинные амбиции. Если правительство обслуживает конкретную территорию, то a16z обслуживает «большой блок времени» — будущее. Венчурный капитал — лишь способ, которым a16z обнаружил максимальное влияние на будущее и одновременно самую подходящую бизнес-модель для выравнивания доходов с этим влиянием.
Миссия a16z — создавать и передавать «силу». Они строят собственную силу через масштаб, культуру, сеть контактов, организационную инфраструктуру и кейсы успеха. Затем они передают эту силу технологическим стартапам из своего портфеля через продажи, маркетинг, найм и взаимодействие с государством. Основатели a16z часто повторяют: если они могут это сделать, они это сделают, а способны они очень многое.
Если вы спроектировали учреждение, которое верит, что «технологии поглощают рынки всё шире», что «всё — это технология», вы бы создали компанию, способную предоставлять сотни или тысячи фирм «силу, необходимую для победы». И это учреждение могло бы выглядеть именно как a16z.
Компании, которые станут опорой экономики будущего, обычно начинаются небольшими и хрупкими. Они разрознены, целеполагание разнится, иногда конкурируют между собой. Однако им противостоят нынешние промышленные гиганты, не желающие отдавать долю рынка.
Для маленькой компании, даже самой перспективной, трудно нанять лучших рекрутеров, чтобы привлечь топ-инженеров и руководителей. У нее может не хватить возможностей отстоять честную регуляторную политику, либо недостаточно влияния, чтобы мир услышал её голос, не говоря уже о легитимности для продаж правительству и крупному бизнесу.
Любой маленькой компании невыгодно вкладывать миллиарды долларов в создание таких компетенций ради обслуживания только себя. Но если эти компетенции распределять затраты между потенциальными компаниями и покрыть будущие рынки стоимостью в десятки триллионов долларов, маленькие фирмы получат ресурсы гигантов. Таким образом, их успех будет зависеть от качества продукта, а не от глубины карманов. Они смогут привести будущее к нам так, как оно того заслуживает.
Что получится, объединить скорость и инновации стартапа с силой и влиянием «temporal sovereign»?
Именно над этим a16z трудился на протяжении всего своего пути, начав эти попытки ещё тогда, когда сама была стартапом.
Почему Марк и Бен создали a16z: от рыночного инсайта до индустриальной трансформации
В июне 2007 года Марк опубликовал в своем блоге《Pmarca Guide to Startups》статью《The only thing that matters》. На поверхности текст адресован советами для техно-стартапов, но сегодня он читается скорее как руководство к созданию a16z. В нем Марк исследует три ключевых элемента успеха стартапа — команда, продукт или рынок — и выясняет, что важнее.
Предприниматели и венчуры скажут, что это команда. Инженеры — что продукт.
Но Марк ответил: «Лично я выбрал третью точку зрения. Я считаю, что рынок — самый важный фактор, определяющий успех или провал стартапа.»
Почему рынок?
Он писал:
«На великом рынке — там, где есть огромный пул реальных потенциальных клиентов — рынок буквально "вытягивает" продукт из стартапа…
Напротив, на плохом рынке, даже при наличии лучшего в мире продукта и сильнейшей команды, ничего не поможет — вам суждено потерпеть крах…
В честь Энди Рачлеффа из Benchmark Capital (который помог мне структурировать эту мысль) позвольте сформулировать "Закон успеха стартапов Рачлеффа":
Главный убийца стартапов — отсутствие рынка.
Энди формулировал это так:
- Когда отличный команда встречается с плохим рынком, побеждает рынок.
- Когда слабая команда встречается с отличным рынком, рынок всё равно побеждает.
- Когда отличная команда встречается с отличным рынком, происходит нечто особенное.»
Я думаю, Марк и Бен увидели в венчурном капитале колоссальный рынок (никто не осознавал его размер) и массу плохих команд (никто не понимал их количества).
Марк и Бен в 2007–2009 годах обдумывали следующее направление своей деятельности. Будучи невероятно успешными техно-предпринимателями, они добились всего, но сохраняли азарт неудержимых борцов. Благодаря своему успеху они обрели достаточное богатство, чтобы выбирать следующий шаг по желанию.
Но вопрос был: как именно?
Как предприниматели и ангел-инвесторы Марк и Бен сталкивались с многими «плохими венчурными инвесторами», и конкуренция с ними казалась им интересным вызовом.
«Для Марка, глядя со стороны, всё это было не ради денег,» рассказал мне генеральный партнер a16z Дэвид Хабер. «Он разбогател ещё в 20 лет. Изначально это было скорее желание „оплевать Benchmark или Sequoia“.”
Однако у венчурного капитала был плюс, который мало кто осознал в период экономического спада, вызванного кризисом 2008 года: он мог стать величайшим рынком в мире. Для Марка это имело огромное значение.
Разумеется, не все венчурные компании вели себя плохо. Две фирмы, которых Марк хотел „оплевать“ — Sequoia и Benchmark — на деле показывали выдающиеся результаты (Марк даже цитировал Энди Рачлеффа!), исключая склонность забирать у основателей контроль. Для основателей, желавших сохранить управление Peter Thiel основал Founders Fund в 2005 году и запустил блестяще поработавший FF II в 2007, который принес каждому вложенному доллару 18,60 доллара DPI (Cash-on-Cash Return).
Однако по сравнению с сегодняшним днем венчурная индустрия того времени выглядела ленивой, закрытой и скорее напоминала ручной клубок, чем организованную структуру.
Марк любил рассказывать историю о 2009 году, когда он и Бен обсуждали запуск a16z. Марк встретился с генеральным партнером топового венчурного дома, который сравнил инвестирование в стартапы с хаотичным схватыванием суши с ленты повсюду. Марк вспомнил, как тот партнер сказал ему:
Венчурная индустрия — как ресторан с вращающейся лентой суши. Вам просто нужно сидеть на Sand Hill Road в Силиконовой долине, и стартапы будут приходить сами. Пропустили один —没关系, следующая „суши船“ тут же подъедет. Просто сидите, смотрите, как тарелки скользят мимо, и периодически протягивайте руку, чтобы взять кусочек.
Если амбиции индустрии ограничены, такой режим вполне хорош. Марк объяснил в интервью Jack Altman《Uncapped》: «Пока амбиции индустрии ограничены, эта модель работает.»
Но амбиции Марка и Бена никогда не знали пределов. В их компании главный «грех» — это «пропустить шанс» (miss), то есть не инвестировать в отличную компанию. Для них это критично. Ведь они видели, как технологические гиганты растут пропорционально росту рынка.
«Десять лет назад интернетом пользовалось около 50 млн человек, большинство из которых не имели широкополосного доступа,» написали Бен и Марк в PPM《Andreessen Horowitz Fund I》в апреле 2009 года. «Сегодня около 1,5 млрд людей онлайн, многие подключены через宽带. Следовательно, как в consumer-сегменте, так и в инфраструктуре, самые большие победители отрасли могут оказаться в разы больше, чем самые успешные технологические компании прошлого поколения.»
Тем временем стоимость и сложность запуска компании резко снизились, означающая появление большего числа стартапов.
В письме к потенциальным LP они写道: «За последнее десятилетие разработка нового технологического продукта и вывод его хотя бы в тестовую стадию заметно подешевела. Обычно это стоит от $500k до $1.5M, против $5–15M десять лет назад.»
В заключение, по мере перехода компаний от инструментов к прямым конкурентам традиционного бизнеса, их собственные амбиции росли.这意味着 каждый сектор станет технологическим, расширяя его границы.
Почему рынок тогда был так великолепен?
Марк продолжил объяснять:
«С 1960-х до 2010 года в венчуре правила фиксированной игры… Компании были преимущественно Tool-type, верно? Производители кирок и лопат. мэйнфреймы, ПК, смартфоны, ноутбуки, ПО для интернета, SaaS, базы данных, маршрутизаторы, коммутаторы, жесткие диски, текстовые процессоры — всё это инструменты.
Но к 2010 году индустрия изменилась навсегда… Величайшие победители в сфере IT начали напрямую проникать в традиционные сектора.»
Переплатило ли a16z за стартапы тогда? Или цена была разумной относительно будущего потенциала этих компаний?
Глядя сегодня, явно второе. Примечательно, что a16z обладала такой дальновидностью ещё тогда.
Как они писали, ежегодно порядка 15 технологических компаний достигает $100M ARR. Эти компании обычно составляют 97% от общей рыночной капитализации публичных рынков всех основанных в том году компаний — именно то, что мы ныне знаем как степенной закон (Power Law). Поэтому a16z должен приложить максимум усилий, чтобы участвовать в максимально возможном количестве потенциальных компаний и удвоить-утроить ставки на победителей.
Для этого a16z пришлось переосмыслить, как построить уникальную компанию, а не просто традиционный фонд, особенно учитывая, что тогда работали всего два инвестиционных партнера.
В PPM AH I (целевой объем 250 млн долларов, 15 млн долларов commitment от GPs) Бен и Марк резюмировали свою корпоративную стратегию в одном абзаце.
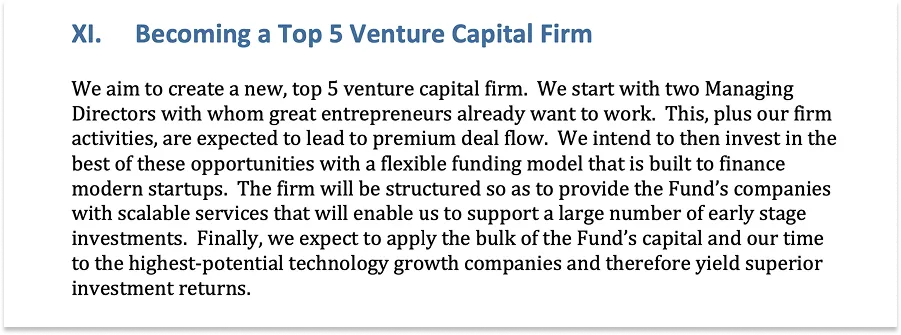
Эта стратегия действует по сей день, несмотря на то, что a16z давно превзошла изначальные цели в два партнера и «Top 5».
Три эпохи a16z
С момента создания первого фонда сквозным конкурентным преимуществом a16z оставалась их беспрецедентная вера в будущее и асимметричная уверенность. Эта вера — не только ключевое дифференцирующее качество a16z, но и источник всех остальных преимуществ.
По мере роста амбиций, ресурсов, размера фондов и влияния a16z эволюционировали способы применения этого преимущества и выбирали новые стратегии дифференциации.
Первая эпоха (2009 – ок. 2017)
В первую эпоху a16z (2009–~2017) ключевой инсайт звучал так: если «ПО пожирает мир», лучшие софтверные компании стоят дороже, чем оценивает рынок.
Такая вера позволила a16z применить три стратегии, чтобы быстро перейти от новичка к статусу «Top 5»:
- Смелость платить премию
Как упоминалось ранее, a16z провел ряд сделок в ранних фондах, которые многие считали переоцененными или неукладывающимися в традиционную логику венчура. В подкасте《Acquired》Бен Гилберт отметил: «Общественная критика заключалась в том, что они переплачивали за шанс на победу, или покупали себе репутацию.» Но он подчеркнул, что это было рационально. Также Бен добавил: «Кто-нибудь сегодня утверждает, что оценки любых инвестиций a16z между 2009 и 2015 были завышены? Абсолютно нет.» Как объяснял Бен Хоровиц в case study Harvard Business School 2014: «Даже оценки в миллиарды долларов инвесторы могли недооценивать потенциал компаний.» Именно такая недооценка стала преимуществом a16z.
- Строительство инфраструктуры, которую считали «расходом»
a16z набрал полный сервис, рекрутинговых партнеров, центр исполнительных брифингов… Все это выглядело избыточными расходами менеджеров фондов. Но если верить, что портфельные компании смогут определить категорию и захватить заказы Fortune 500, требуя корпоративных ресурсов, эти траты оправданы. Они готовили будущее, где стартапы должны выглядеть как настоящие корпорации.
- Рассмотрение технических основателей как дефицитного ресурса
a16z поставил на концепцию: чем дешевле и проще строить компании, тем больше технических гениев без традиционного управленческого опыта смогут и будут создавать значимые компании. Поэтому a16z изо всех сил привлекал и поддерживал этих основателей, импортировав в венчур модель CAA (Creative Artists Agency). «Основатель-дружелюбный» теперь тренд, но тогда это был совершенно новый подход.
В первую эпоху главное заключалось в правильном выборе компаний и получении дохода от прогнозируемого успеха, который ожидал a16z. Хотя они действительно уделяли внимание помощи основателям, основное фокусировалось на использовании арбитража в то времяшнем рынке.
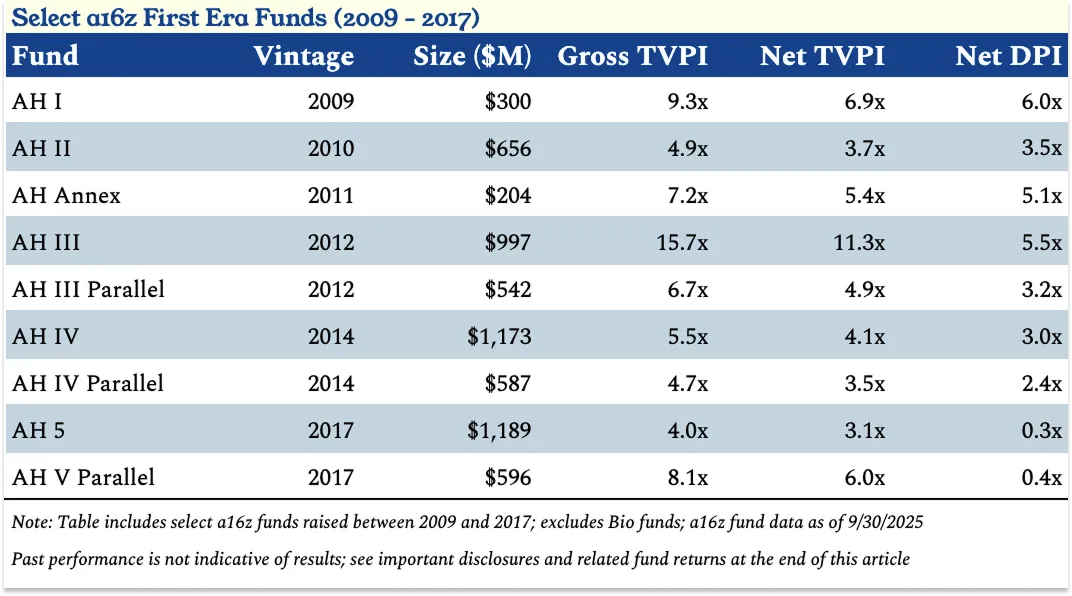
Fund III попал в заголовки благодаря Coinbase и Databricks, но ещё примечательнее его стабильная долгосрочная performance.
David Clark, CIO VenCap, отметил: «Как LP, мы удовлетворены постоянной [net] 3x [TVPI], иногда даже [net] 5x+. Вот что показала a16z. a16z — одна из немногих firm, которая способна стабильно поставлять такую performance при масштабировании.» Это отчетливо видно в метриках.
Если в первую эпоху a16z заработала репутацию через «дорогие инвестиции» как стратегию долгосрочного возврата,短期内 она не создала серьезных издержек.
Вторая эпоха (2018–2024): От Top 5 к лидеру индустрии
Во вторую эпоху a16z (2018–2024) их центральная вера гласила: победители в технологической сфере оказываются больше, чем кто-либо предполагал, срок их частной жизни продолжается дольше, а технологии поглощают все больше секторов — всё это недооценивалось.
Эта вера позволила a16z выполнить три шага, перейдя от «Top 5» к лидерству в индустрии:
Сбор более крупных фондов
В первую эпоху a16z собрал 6,2 млрд долларов через девять фондов. Во вторую эпоху всего за пять лет a16z привлек 32,9 млрд долларов через 19 фондов. Традиционная точка зрения: чем больше фонд, тем легче падает доходность. Но a16z придерживается противоположного взгляда: если верхняя граница Returns увеличивается, вам нужен больший капитал, чтобы поддерживать значимые доли через multiple rounds. Марк часто говорил: «Максимум, что вы можете потерять — это ваши вложенные доллары, но ваш апсайд практически безграничен.»
Разрыв шаблона одного фонда, движение в сторону мульти-стратегии
В первую эпоху a16z фокусировался на core fund, late stage co-invest, и все GPs инвестировали из одного фонда (хотя и по разным вертикалям). Плюс отдельный Bio Fund для биотеха.
Во вторую эпоху a16z начал диверсификацию.
- В 2018 a16z запустил первый крипто-фонд CNK I под руководством Криса Диксона.
- В 2019 a16z нанял Дэвида Джорджа для руководства LSV (Late Stage Ventures), собрав тогда крупнейший LSV I ($2.26B), почти вдвое больше предыдущих фондов a16z.
- В этот период a16z собрал новые средства на core fund, crypto fund, bio fund и LSV fund, запустил Seed fund (AH Seed I $478M) и Games fund ($612M) в 2021. В 2022 впервые выпустил跨策略 фонд (2022 Fund на $1.4B), позволяя LP индексировать все фонды года пропорционально.
Хотя фонды могли использовать централизованные ресурсы компании (IR team), каждый фонд имел專屬ную platform team, созданную под потребности вертикали: маркетинг, операции, финансы, события, политика и т.д.
Более долгое удержание акций лидера
Во вторую эпоху лидирующие компании дольше оставались private и привлекали больше капитала на secondary markets, как для основного развития, так и для ликвидности сотрудников и ранних инвесторов.
Мэтт Кохлер сравнивал покупку поздних вторичных акций Facebook a16z с «инвестированием в фьючерсы на свинину». Эта стратегия стала нормой. Такие компании, как Stripe, SpaceX, WeWork и Uber получили liquidity на уровне public markets в привате.
Это бросило вызов индустрии: LP не имеют легкой ликвидности, что нарушило цикл распределения капитала. Но для тех, кто верит в рост tech-компаний и готов терпению, это было благословением. Возможность направить больше капитала в качественные private компании и вытянутьReturns публичного рынка в приват считается одной из главных причин, почему такие венчуры, как a16z, смогли масштабироваться при сохранении высокой доходности.
Чтобы ответить на эти изменения, a16z применил следующие меры:
- Стал Registered Investment Advisor (RIA), позволив свободно инвестировать в крипто, акции публичных рынков и вторичку.
- Запустил упомянутый LSV I под управлением Дэвида Джорджа. Во вторую эпоху LSV составил $14.3B из собранных $32.9B.
- Крипто-фонд разделился на Seed ($1.5B) и Late-stage ($3B) в четвертой версии.
Вот топ-10 инвестиций каждой LSV-фонда на основе последних post-money оценок или current market cap:
LSV I: Coinbase, Roblox, Robinhood, Anduril, Databricks, Navan, Plaid, Stripe, Waymo, Samsara.
LSV II: Databricks, Flock Safety, Robinhood (ликвидирован публично,收益 reinvested в больше Databricks), Stripe, Deel, Figma, WhatNot, Anduril, Devoted Health, SpaceX.
LSV III: SpaceX, Anduril, Flock Safety, Navan, OpenAI, Stripe, xAI, Safe Superintelligence, Wiz, DoorDash.
LSV IV: SpaceX, Databricks, OpenAI, Stripe, Revolut, Cursor, Anduril, Waymo, Thinking Machine Labs, Wiz.
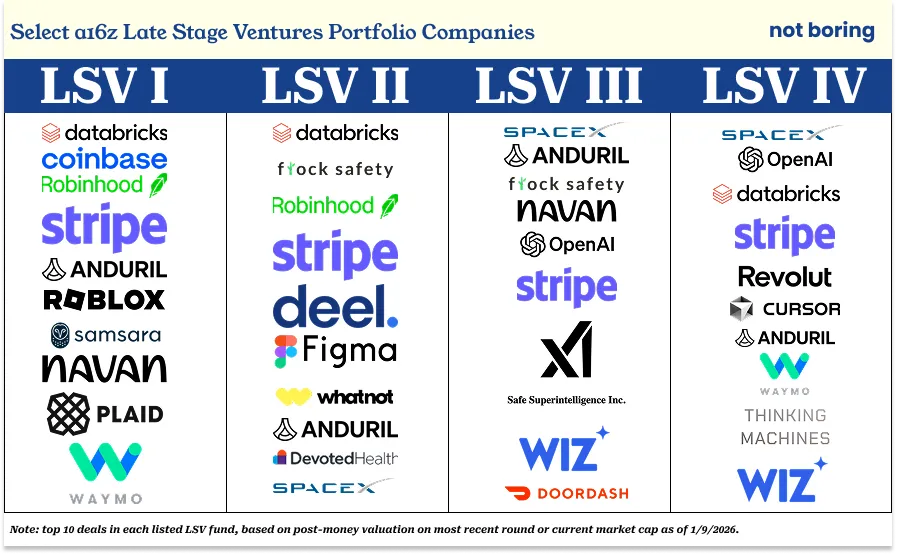
Если a16z обвиняли в «покупке логотипов за большие деньги», то выбранные ими логотипы ничуть не уступают другим. По данным Cambridge Associates Q2 2025, LSV I попал в top 5% того года, а LSV II и LSV III заняли first quartile своих годов.
На 30 сентября 2025 net TVPI LSV I достиг 3.3x, LSV II — 1.2x net TVPI (может быть выше после recent раундов Databricks и SpaceX), LSV III — 1.4x net TVPI (может вырасти после重大 secondary deal SpaceX at $80B valuation).
Через уверенность, что будущий потенциал этих иконических компаний превосходит ожидания большинства (хотя не все недооценивали их, например Founders Fund в SpaceX, Thrive в Stripe), a16z смог направить больше капитала в топовые частные технологические компании.
Более того, a16z начал демонстрировать: в правильных условиях Growth-stage фонды также могут показать high returns, подобные раннему венчуру. По анализу одного из LP a16z, firms с strong early capability, continuing investment в growth stage, не только получают倍数 как венчур, но и выше IRR. Кроме того, deep relationships further повышают influence a16z.
Во вторую эпоху центральная вера a16z заключалась в максимизации удержания акций лидеров. Если понимать компанию лучше через ранние инвестиции и продолжать добавлять/корректировать ошибки через специальный поздний фонд, это проще осуществить (хотя это по-прежнему не控股 investment, как в других asset classes).
Эта стратегия тоже форма арбитража, но я считаю, что во вторую эпоху a16z付出了 больше усилий для успеха своих портфельных компаний.
Хотя возвраты второй эпохи находятся на ранних стадиях, их表现 превзошли аналогичную фазу первой эпохи. По данным《Wall Street Journal》, первая эпоха страдала на ранних этапах, вторая сияет:
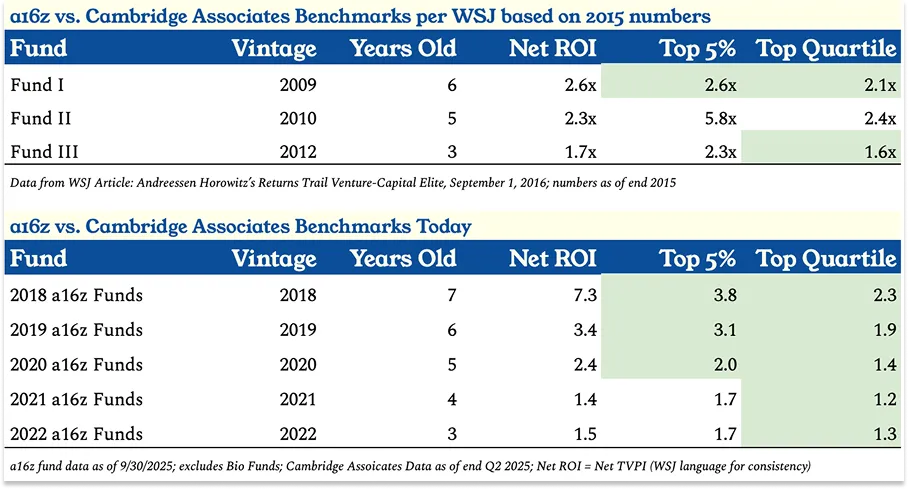
- Net TVPI 2018 fund: 7.3x
- Net TVPI 2019 fund: 3.4x
- Net TVPI 2020 fund: 2.4x
- Net TVPI 2021 fund: 1.4x
- Net TVPI 2022 fund: 1.5x
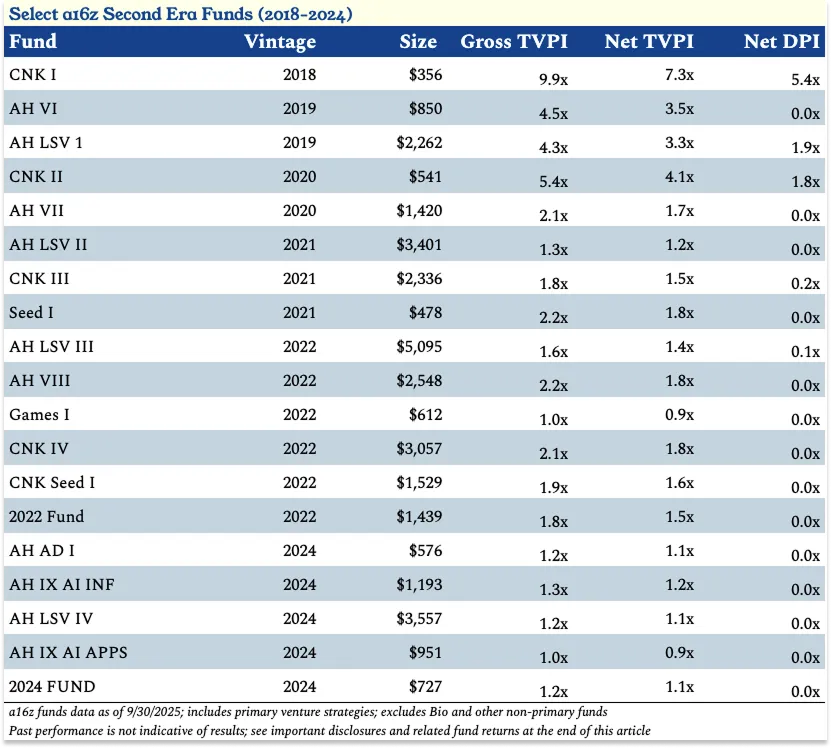
Особенно примечательны excellent performances крипто-фондов (CNK 1-4 и CNK Seed 1). CNK I уже принесли LP net DPI 5.4x.
Ещё более удивительно, что несмотря на критику over-sizе и poor timing $3B для CNK IV в 2022, на данный момент fund достиг net TVPI 1.8x.
Два ярчайших достижения второй эпохи — LSV и крипто-фонды — отражают двойственную веру a16z в будущее: LSV отвечает тренду longer privatisation timeline и большей demand private capital. Крипто показывает, что innovation и returns могут исходить из новых fields, а не традиционных.
Эти достижения также показывают расширение a16z для создания ценности для портфельных компаний и всей индустрии. Чтобы помочь поздним компаниям процветать, a16z нужно воссоздать некоторые advantages public markets в private markets. Чтобы обеспечить survival крипто в США и fair competition всем emerging tech against incumbents, a16z нужно выйти в Вашингтон.
Центральная вера третьей эпохи a16z: emerging tech companies не только重塑т каждый sector, но и доминируют в них, если им дать возможность. И a16z must lead индустрию и страну в правильном направлении.
Эта вера вновь изменила природу a16z. С ростом масштаба (новый $15B фонд служит标志性 milestone) недостаточно просто «выбирать победителей».
a16z должен создать победителей, формируя competitive landscape.
Как сказал Бен: «It’s Time to Lead.»
Третья эпоха a16z: Время вести будущее
На этом этапе вы можете представить, как analyst конкурентного венчура отправляет SMS Tad Friend’у: «Чтобы ваши новые $15B показали 5-10x total return, вам придется увеличить размер всей американской техно-индустрии в несколько раз.»
А ответ Марка и Бена, вы можете себе представить, звучит так: «Верно.»
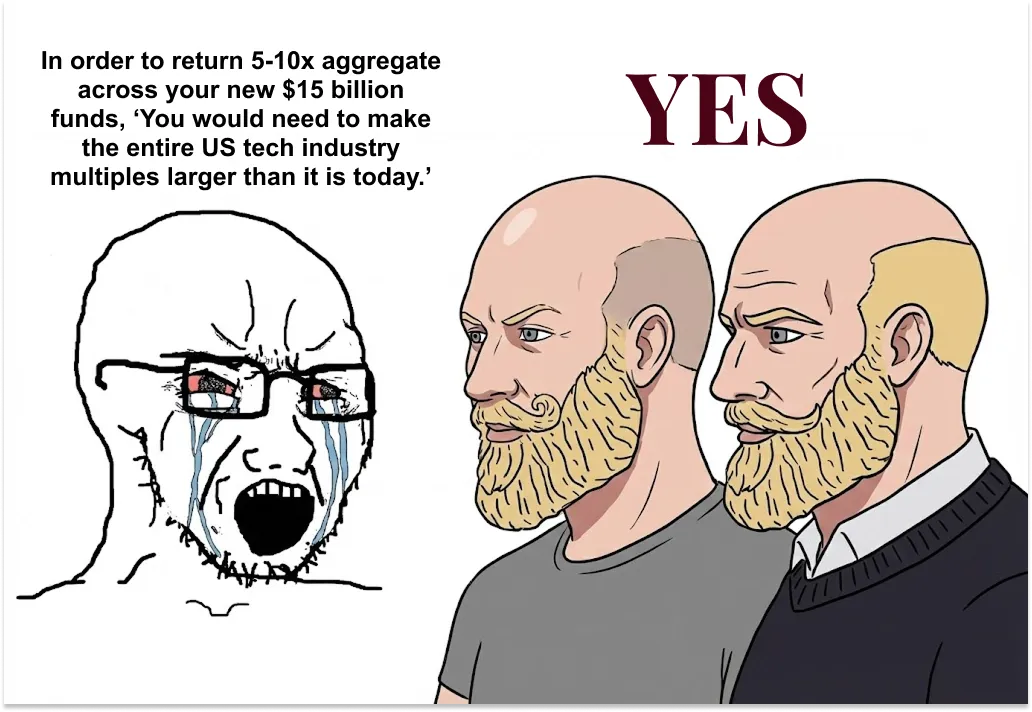
Это четкий план a16z, вот логика:
С 2015 года a16z инвестировал в больше unicorn на ранней стадии, чем любой другой investor. Gap между ними и Sequoia (второе место) равен расстоянию между Sequoia и 12-м местом.
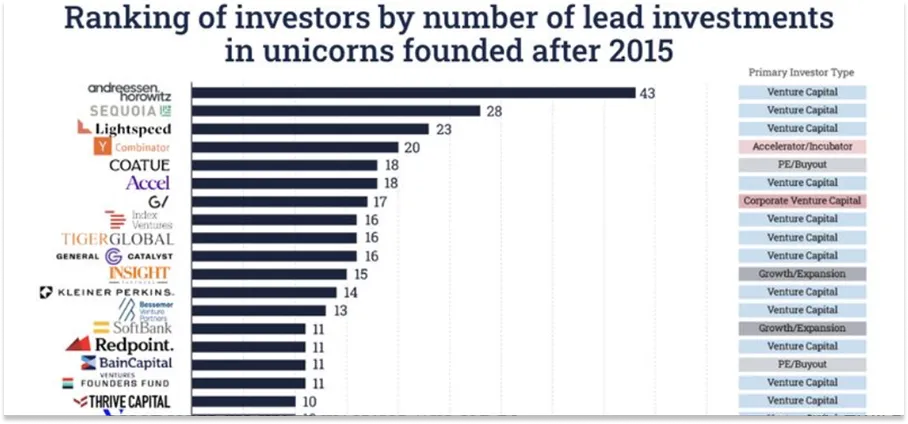
Источник: профессор Стэнфорда Ильи Стребюлев
Измерять «лучшего венчура» количеством ранней-stage unicorn, которые становятся таковыми, — конкретная metric, выгодно играющая на руку a16z. Более common metrics — return multiples, IRR, total cash distributed to LPs. Others watch hit rates или persistence. Есть много способов slicing VC rankings.
Однако эта метрика хорошо aligns с view a16z мира. В общении с crypto командой a16z я неоднократно слышал: ставка на поле, куда заходят умные founders, ok even если misjudge. Но выбрать wrong company внутри поля или miss ultimate winner по любой причине — недопустимо. Как сказал Бен:
«Мы знаем, что building company inherently high-risk. Поэтому если мы выполняем правильный процесс и делаем adequate risk assessment при инвестициях, мы не тревожимся о failed bets. С другой стороны, если мы неправильно оценили, является ли founder лучшим в своей нише — это вызывает серьезную тревогу.
Если ошибаемся в Emerging category —没问题. Но если ошибаемся в founder —大问题. Если missed correct founder — also大问题. Потерять era-defining company из-за conflict или miss worse, чем invest best founder в misjudged category.»
Согласно собственной evaluation a16z «things that matter», они стали leaders венчурной индустрии.
«А затем?» спросил Бен: «Что значит liderar una industria?»
В X-посте announcing $15B fundraising он ответил: «Как лидер US VC, destiny US emerging tech частично зависит от наших плеч. Наша mission — гарантировать, что США выиграют technological competition следующих 100 лет.»
Необычное self-positioning для VC firm.
Но если принять premises:
- Technology двигатель прогресса;
- Sustained US leadership зависит от tech edge;
- a16z biggest и most impactful supporter of emerging US tech firms, с capabilities и resources помочь им compete fairly against incumbents — тогда positioning не entirely unreasonable.
Чтобы выиграть tech competition next 100 years (для a16z равное выигрыванию overall competition), Бен считает, что a16z must win on key new tech architectures — например AI и crypto. Затем apply их к most critical sectors: biology, defense, health, public safety, education, даже integrate в government systems.
Эти технологии drastically expanded TAM. Как я论述ил в《Tech is Going to Get Much Bigger》and《Everything is Technology》, это означает, что previously non-tech addressable industries/tasks теперь targets tech. Это также значит значительный рост VCAV (Venture Capital Addressable Value).
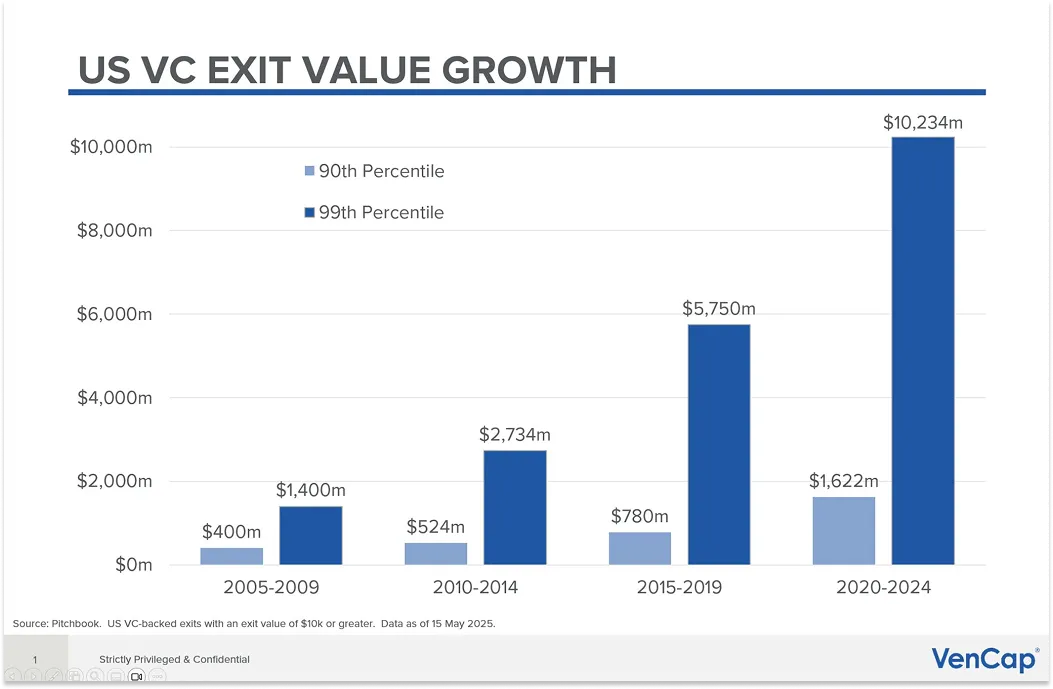
Это продолжение bet a16z一直在做, но с важным twist faith: если a16z履行作为 leader职责, эта value unlockнет, и будущее США (и мира) обеспечено.
Реализация этой веры включает пять aspects:
- Make US Tech Policy Great Again
- Bridge the gap between private and public companies
- Take marketing to the future
- Embrace new ways of building companies
- Continue shaping culture while scaling capabilities
Многие seemingly baffling actions a16z服务于 these five goals.
Особенно примечательно усиление political engagement последних двух лет. Марк и Бен публично поддержали президента Трампа на прошлых выборах, вызвав大量 controversy. Некоторые утверждают, что VC funds shouldn’t interfere в national politics.
Но a16z полностью contrario立场,鲜明: они хотят «сделать технологическую политику США снова великой».
Марк и Бен阐述了 This stance в《The Little Tech Agenda》, core points summarized:
- Emerging tech critically vital для national success.
- To win future, we need supportive laws/policies/regulations, и must prevent big incumbents capture regulators via resource advantage.
- Reality opposite: «We believe bad gov policies are currently #1 threat to 'little tech'."""
- In gov, no one voices for emerging tech vs giants: giants won't, startups shouldn't waste limited resources here.
- VC profit from emerging tech success, therefore VC should lead fight, и как leader industry, responsibility falls on a16z.
a16z明确 single-issue focused, “little tech” единственный focus, bipartisan.
Базовый принцип: «Мы не участвуем в полит. битвах, unrelated to 'little tech'.» и «Мы поддерживаем/противим politicians независимо от党派 и stance на other issues.» Из наблюдения в a16z, эти принципы абсолютно true.
a16z не здесь потому что “politics fun” (хотя Марк显然 enjoys it). Вместо этого, a16z willing endure short-term criticism чтобы help emerging tech flourish long-term.
Как сказал бывший Benchmark Partner Bill Gurley в《2,581 Miles》: decades tech行业 largely ignore Washington, и vice versa. Но несколько лет назад это changed, partly из-за shift от tool-making к competing with traditional giants. Crypto first faced existential threat.
Когда a16z впервые ворвался в Вашингтон, “little tech” не had representation. Big tech own lobbyists & relations, traditional giants — banks, defense — have resources. But “little tech” (включая crypto) lacked voice. Except возможно Coinbase, ни одна компания не могла afford cost & infra в DC или state capitals.
Поэтому в октябре 2022 crypto部门 назначил Collin McCune Head of Government Affairs для просвещения policymakers о crypto. Collin, Chris Dixon, General Counsel Miles Jennings и другие члены команды и founders repeatedly visit Washington explain how crypto works, potential prospects, и риски inappropriate regulation kill emerging tech.
Этот effort yielded results. Благодаря collective efforts a16z и bipartisan Fairshake SuperPAC, crypto more faces legislative existential threat anymore. Last year President Trump signed《GENIUS Act》— first US regulation for crypto stablecoins. Additionally comprehensive market structure legislation passed House with overwhelming bipartisan support, under Senate review, expected signed into law later this year.
This experience invaluable as AI becomes hotspot in DC. Collin McCune currently leads a16z Government Affairs practice, resident in DC, covering AI, crypto, American Dynamism. Currently a16z advocating comprehensive federal AI standards to avoid patchwork state regs,推动其他支持创新的政策.
Despite “lobbying” often negative connotation, reality rivals ‘little tech’早已拥有 mature Gov Affairs & Policy teams试图通过捕获监管机构来阻止新进入者在公平的竞争环境中立足。a16z的目标在于打破这种不平等,帮助“小科技”在充满挑战的环境中茁壮成长。通过在科技政策、加密货币和人工智能等领域的努力,a16z不仅在保护新兴科技的发展,更是在为美国科技的未来铺路。
为了赢得未来科技的竞争,并确保 a16z(Andreessen Horowitz)的基金能够获得回报,远离政治已不再是一个选项。好消息是,作为一家需要不断推动新公司成立、成长并取得成功以维持自身生存的公司,a16z 比任何其他组织都更有动力保持创新的公平竞争环境。
因为即便是从现阶段来看,a16z 也坦承,它并不清楚未来将会诞生哪些公司,也不知道它们将以何种方式被构建。
接受公司构建的新模式意味着要接受这样一个观点:借助人工智能,企业家可能仅需过去十分之一甚至百分之一的员工规模就能创建公司,并且创建一家伟大公司的要素可能与过去大不相同。这也意味着 a16z 自身需要适应这种变化。
例如,a16z 推出了名为 Speedrun 的加速器项目,通过该项目,它为初创公司提供最高 100 万美元的投资,并运行为期 12 周的孵化计划。这使得 a16z 能够更早地了解这些新公司是如何构建的,并深入了解每家具体的公司,从而更智能地对赢家进行追加投资。
但这也伴随着风险:增加获得 a16z 背书的公司数量,同时降低门槛,可能会稀释其品牌的公信力。例如,a16z 因 Speedrun 支持 Doublespeed 而在 Twitter 上遭到批评。Doublespeed 自称是“合成创作者基础设施”(Synthetic Creator Infrastructure),但其他人则将其称为“手机农场”(phone farm)或“垃圾信息即服务”(Spam as a Service)。
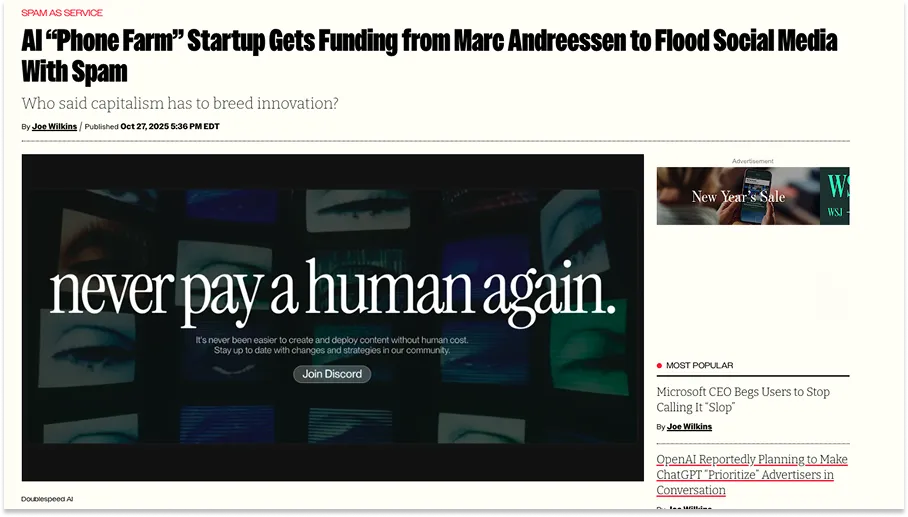
图:Futurism
从未来主义的视角来看,这种情况的叙述——“获得 Marc Andreessen 的投资”——显得颇为有趣,因为 Marc 并不会亲自决定 Speedrun 中那些低于 100 万美元的投资申请。实际上,每一笔 Speedrun 的支票仅占 a16z 总资产管理规模(AUM)的约 0.001%。但这恰恰反映了问题的核心。我在 Twitter 上多次看到提到这家 a16z 支持的公司,直到猜测它可能是 Speedrun 项目的一部分,并查证确认。大多数人不会花时间去做这样的调查。
另一个更具争议的例子是 Cluely,这家初创公司承诺帮助客户“在一切事情上作弊”(Cheat on Everything)。a16z 甚至通过其 AI 应用基金(AI Apps Fund)主导了对 Cluely 的 1500 万美元投资轮。
人们理所当然地质疑,为什么 a16z 这样一家致力于塑造美国未来的公司,却投资了一家更看重传播效应而非道德价值的初创公司。Cluely 的存在是否会在某种程度上削弱其他投资组合公司的公信力,至少在那些高度在线的群体眼中?
很有可能。就我个人而言,我对此并不喜欢。这种氛围不太对劲,显得有些不体面。
但是!它确实符合内在逻辑。
因为抛开实际产品不谈,Cluely 所提出的核心理念是,在人工智能时代,存在一种全新的构建公司的方式:它假设底层模型的能力正在趋同并商品化,分发渠道将成为唯一重要的事情,而如果为了获取分发渠道需要引发一些争议,那也无妨。
如果你愿意接受这种公司构建的新方式,那么花费 1500 万美元以及引发一些 Twitter 上的争议,换取近距离观察这一最具创新性的商业模式的机会,代价并不高。
更广泛地说,在 a16z 所从事的风险投资行业中,偶尔显得有些愚蠢是避免沦为“柯达式”失败的代价。你需要有冒险的勇气,而冒险不仅仅是指资本的投入。对于 a16z 这样的规模来说,少量的资金损失其实是最不具风险的。
不过,也有人认为,从更宏观的视角来看,在 X(a16z 投资组合中的一家公司)上的小争议根本无关紧要。a16z 的普通合伙人 Katherine Boyle 是该公司“美国活力”(American Dynamism)实践的联合创始人,当我向她提及这一点时,她也表达了类似的观点:
“你可以说,是的,也许我们在 Twitter 上会因为某些公司而受到一些批评,因为有些人——可能是旧金山或纽约的某些群体——不喜欢这些公司。比如‘我们不喜欢他们推动美国活力!我们不喜欢他们做加密货币!’
但实际上,这台机器的规模意味着,那些短暂的微小波动根本无足轻重。
顶级的机构类比是那些规模化的体系,比如美国。美国在国际舞台上做了一些令人尴尬的事情时,我们会在意吗?不会。这并不会影响美国,就像它不会影响罗马天主教会一样。
我们考虑的是百年大计,而不是一条条推文。”
或许你并不完全认同 a16z 的做法,但你不得不佩服这家公司的胆量。
值得一提的是,当我问一些 a16z 的有限合伙人(LP)对某些在 Twitter 上引发争议的公司有何看法时,他们的反应几乎总是茫然的“谁?”
对 a16z 的回报来说,唯一真正重要的事情似乎始终是那些赢家:早早发现它们,赢得投资机会,并尽可能多地持有它们的股份。随便问任何一个 a16z 的 LP 关于 Databricks 的事,他们一定知道 Databricks。
现在,进入了第三个时代——“是时候引领时代”的阶段,另一件同样重要的事情是帮助这些公司成长,即使它们已经变得非常庞大。
这正是我认为 Ben 所说的“跨越私营公司与上市公司之间的鸿沟”的含义所在。我认为,这是理解当下 a16z 的关键视角,也是它如何可能在 150 亿美元的基础上实现 5-10 倍回报的核心。
“在早些年,”Ben 说,“风险投资家帮助公司实现 1 亿美元的收入,然后将它们交给投资银行,开启作为上市公司的下一段旅程。”但这种世界已经不复存在。如今,企业在私营状态下停留的时间更长,规模也更大,这意味着风险投资行业,尤其是以 a16z 为代表的领军者,需要扩展自身能力,以满足这些更大规模公司的需求。
为此,a16z 最近任命了前 VMWare CEO Raghu Raghuram 担任多重角色:与 Martin Casado 一起担任 AI 基础设施团队的普通合伙人(GP),与 David George 一起担任增长团队的普通合伙人,同时也是一位管理合伙人,并成为 Ben 的“顾问”(consigliere),协助他管理公司。Raghu 与 Jen Kha 一起领导一系列新计划,以“满足大型公司在成长过程中的需求”。
这意味着与世界各地的国家政府合作,帮助投资组合公司在区域内扩展和销售业务;与 Eli Lilly 等公司建立战略合作关系(a16z 与其合作发起了 5 亿美元的生物科技生态基金);以及在全球范围内扩大有限合伙人(LP)关系的数量和深度。这还包括扩大 a16z 的高管简报中心(Executive Briefing Center)的范围,使大型公司能够直接与一批定制筛选出的 a16z 投资组合公司进行交流。
即使对于规模较大的公司,也有一些事情没有必要从零开始构建,而这些事情可能更适合由 a16z 统一构建并分配到其投资组合中。恰好这些事情往往涉及政府、万亿美元市值的公司,以及数万亿美元的资本。
所有这些可能意味着,公司可以在保持私营状态的同时,不牺牲上市公司所拥有的公信力、人脉关系或资本获取能力。
这也意味着公司能够在私募市场中成长得更大,而这正是 a16z 的核心市场。
这进一步意味着,a16z 有机会投入更多资本,并有合理的机会获得强劲回报,从而为其提供更多资源,以扩展能力和提升影响力。a16z 可以将这些资源和能力用于支持其投资组合公司,甚至逐步扩展到整个新兴科技行业,推动更多、更优质的新技术覆盖经济的更多领域,从而为我们所有人创造一个更美好的未来。
当然,这其中也可能出现许多问题。“钱多事多”(Mo Money Mo Problems),领导者往往成为众矢之的,等等。
在我看来,a16z 正在以不同以往的范围和规模参与这场游戏,这既带来了巨大的机会,也伴随着相应的风险。
更广的触及面也意味着更多潜在的脆弱点。例如,企业在私营状态下停留的时间越长,从理论上讲,为有限合伙人(LPs)提供流动性的难度就越大,而这也会使得 LPs 更难投资于新的基金,从而限制 a16z 对未来潜在巨头公司的投资能力。
然而,从根本上来说,有两个群体才是最重要的:创始人和有限合伙人,即 a16z 的客户和投资人。
唯一重要的利益相关者:LP 和创始人
创始人和 LP(有限合伙人)如何看待 a16z——通过他们分别选择从谁那里拿钱和把钱给谁——实际上是对我之前所讨论的一切的浓缩版。
我的逻辑是这样的:
如果最优秀的创始人相信,a16z 构建的所有机制能够帮助他们建立比原计划更大的企业,他们就会选择 a16z 的资金,而不是其他基金的资金(或者至少会确保 a16z 是他们选择资金来源的公司之一)。
而如果 LP 们相信 a16z 持续投资于最优秀的创始人,他们就会将资金交给 a16z,而不是其他基金,即使面临流动性紧张的情况,他们也会继续将资金留在 a16z。
当我与 Jen Kha 交谈时,她向我讲述了一个故事,这清楚地表明,在这个游戏中,能够投资于最优秀的公司,确实是唯一重要的事情(当然,前提是首先要选对市场)。
几年前,在风险投资市场短暂的低迷期中,流动性问题以及特朗普政府早期对捐赠基金税收政策的不确定性让情况变得更加扑朔迷离。a16z 为其 LP 们提供了流动性支持。当时的头条新闻中甚至有传闻称,一些顶级的捐赠基金正在抛售其风险投资组合。在这种情况下,a16z 的举动就像是在沙漠中提供了一杯水。
具体来说,a16z 的基金 1 号在 Stripe 中拥有一个种子轮的股份,而基金 3 号在 Databricks 的 A 轮融资中占有相当大的股份。a16z 向其 LP 表示:“我们知道你们面临流动性危机。如果你们愿意,我们可以回购你们在这些公司的股份,并想办法为你们提供一些流动性。”
“结果,Packy,”Jen 回忆道,“30 位 LP 中有 30 位都说‘绝对不行’。他们的反应是,‘谢谢,但我们不想从这些公司中获取流动性。我们宁愿从其他公司中获取流动性。’”
a16z 的 LP 之一、VenCap 的 David Clark 解释道:“风险投资并不是为了早期流动性,而是为了多年复利增长。我们不希望我们的管理人过早出售他们最好的公司。”
Wesleyan 大学的 Anne Martin 是这 30 位早期 LP 之一,也是复利力量的见证者。自 2009 年在耶鲁大学捐赠基金时起,她就支持 a16z 的基金 1 号,如今作为 Wesleyan 的首席投资官,她已经参与了 a16z 的 29 支基金。a16z 新近关闭的基金将使这一数字超过 30。
“a16z 在我们投资组合中占据了非常重要的位置,也是我经手的最长时间的投资。”Anne 上个月在与我交谈时说道。“这是我在被聘用后第一次投资委员会会议上带来的两个新管理人之一。”
她最初投资的是一个 3 亿美元的基金——“她直接与 Ben 谈判了 LPA(有限合伙协议),”Jen 说道——Anne 同意 a16z 的观点,即市场机会已经扩大到足以支持更大的基金规模:
“关于 Andreessen 有趣的一点是……比如说他们为 AI 基础设施设立了一个 16 亿美元的基金。你可以做一个简单的矩阵,假设他们在退出时拥有公司 8%的股份……那么你需要一个怎样的退出金额来回本?如果你拥有 8%的股份,你需要一个 200 亿美元的退出。而你知道,这种情况很罕见,但 Andreessen 似乎有不少这样的案例。更令人印象深刻的是,8%对他们来说是否是正确的数字?因为很多时候,他们的持股比例要大得多。”
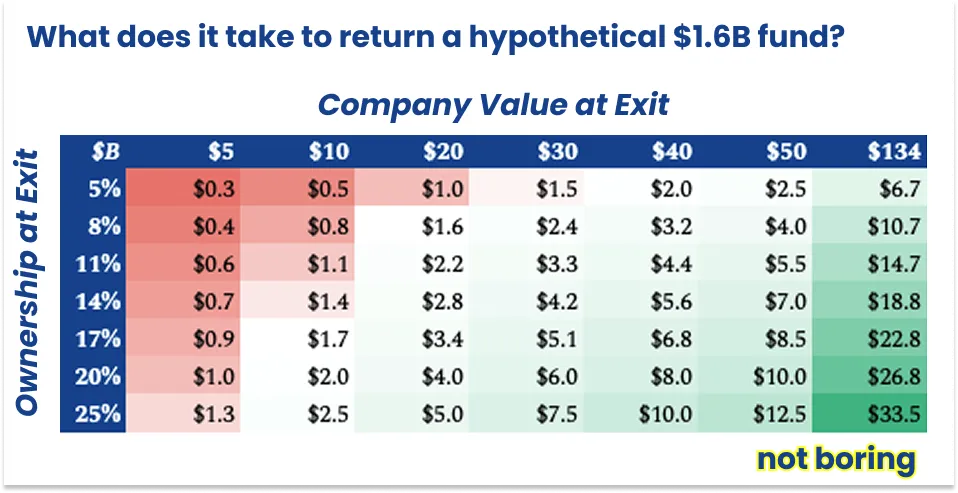
仅供参考……但确实可行
“我认为,对于他们(a16z)来说,关键在于他们的持股能力以及帮助这些公司实现巨大成功的能力,”Anne 对我说,“这正是让 LPs(有限合伙人)对这些基金规模感到安心的原因。”
这种帮助公司实现巨大成功的能力,也是为什么即使是最受追捧的创始人也愿意让 a16z 以低于其竞争对手的价格入股的原因。仅在 2025 年,a16z 就以低于其他顶级风投公司在同一轮融资中出价的价格完成了多笔投资。尽管具体名称不便透露,但我听说仅去年一年,就有四家知名科技公司的投资遵循了这一模式。
实际上,创始人看重的是 a16z 可以带来的资源,这使得 a16z 至少在某些情况下能够以低于市场的价格投资。这与早期的情况形成了鲜明对比,那时竞争对手的风投公司对 a16z 愿意支付的高价感到非常愤怒,以至于给它起了个绰号叫“A-Ho”。而如今,这证明了与 a16z 合作确实有着真实且可触摸的价值,这种价值让公司愿意接受比其他公司更高的股权稀释来换取合作。
也就是说,尽管我之前提到有两个重要的群体(创始人和 LP),但归根结底,其实只有一个。如果最优秀的创始人都愿意与 a16z 合作,那么最优秀的 LP 也会愿意。
这个问题才是关键,对吧?假设有一个公式是这样的:
a16z 对市场价值的影响百分比 × 受影响的市场价值
而棘手之处在于,要真正对公式左边的部分产生最大的影响,你必须在公式右边的值最小时提供帮助。
然而,当你这么做了,当你帮助一个小公司成长为一个庞然大物时,你就能赢得一种忠诚。这种忠诚意味着创始人愿意向其他考虑接受你投资的创始人,以及那些撰写关于你的文章的人,说你的好话。
当我请 Erik Torenberg 为我介绍几位 a16z 投资的创始人时,他在数小时内就将我与几位创始人联系起来,这些创始人所代表的公司市值总和超过 2000 亿美元,其中包括 Databricks 的 Ali Ghodsi 和 Flock Safety 的 Garrett Langley。
我特别提到这两位,是因为在我们联系后的 48 小时内,Databricks 宣布完成了 40 亿美元的融资,估值达到 1340 亿美元,而 Flock Safety 则协助抓捕了涉嫌布朗大学 / 麻省理工学院谋杀案的嫌疑人。这一切都让我深刻感受到了 a16z 的强大影响力。
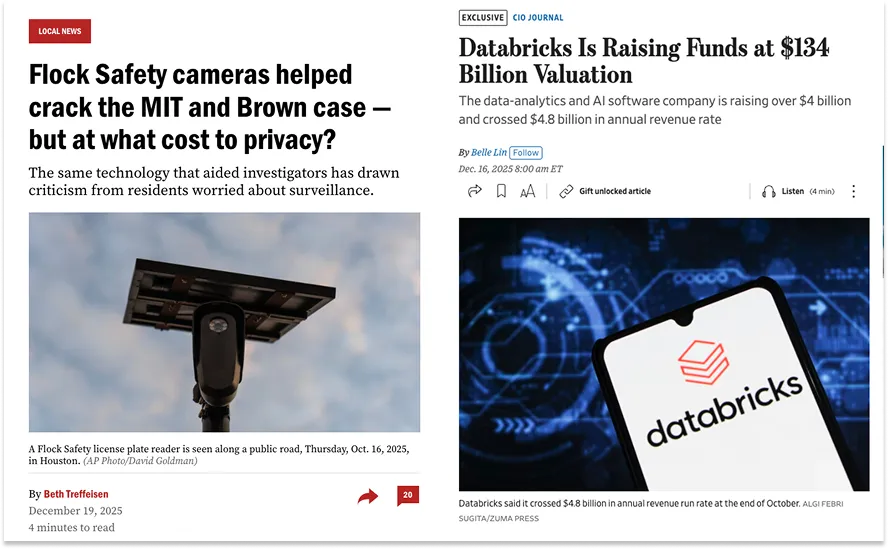
图:Boston.com 和《华尔街日报》
我想了解的是,a16z 究竟是如何为其投资组合公司施加影响力的?它是否真的能够塑造结果?与 a16z 合作是否会实质性地改变公司发展的轨迹?
a16z 在基础设施上的数亿甚至数十亿美元投资,是否对这些资源的消费者产生了显著的影响?
如果你相信 a16z 的“第三时代”赌局,即它能够通过扩大新技术公司的市场规模,让其投资组合公司比原本更具价值,从而在 150 亿美元的新资本上获得强劲的回报,那么你可能需要相信这个问题的答案是肯定的。
而答案的确是肯定的。
回想一下,Databricks 的 Ali 曾表示,如果没有 a16z,就不会有 Databricks 的存在。这一家公司为风险投资的可投资市场增加了 1340 亿美元(并且还在增长),并为 a16z 的净回报一次性贡献了大约 200 亿美元。即使这番话有些夸张,但也能证明,a16z 对 Databricks 的支持——从早期的销售、与微软的合作伙伴关系到协助建立特定部门——已经回报了 a16z 自成立以来在其平台上投入的每一美元。
事实上,假设 a16z 目前仍持有 Databricks 大约 15% 的股份,简单估算表明,a16z 的影响力需要占到 Databricks 价值的约 25%,才能回本其从成立以来可能收取的标准风投管理费。
我采访的所有创始人都提到,无论与哪位普通合伙人(GP)合作,a16z 始终展现出一种一致的工作风格,这种风格显然受到 CAA 的启发:他们不会干预你的工作,会让你自行运营公司,直到你需要帮助时,他们会迅速“蜂拥而至”。
这正是 a16z 赢得投资交易的方式。每个基金的普通合伙人决定投资什么项目,而当需要时,他们会调动公司其他资源,包括 Marc 和 Ben 的支持,以赢得交易。
“这家公司的最佳状态是授权、信任和团队协作,”David Haber 告诉我。“Marc 基本上会说,‘听着,如果你告诉我这是下一个 Coinbase,我会飞到世界的任何地方。我会邀请那个创业者今晚到我家吃饭。立刻上飞机,全力以赴。’”
交易完成后,普通合伙人与创始人的合作方式也是如此。
“无论发生什么,他们都非常支持我们。a16z 一直全力支持我和创始团队,即使他们有时并不完全同意我的观点。他们不会在那些不该干涉的事情上干扰你,”Ali 告诉我,“但只要你需要他们,他们就会全力以赴,帮助你实现目标。”
当然,这种支持是 a16z 对 Databricks 的态度,但我从几家仍处于发展早期的 a16z 投资组合公司那里也听到了类似的故事。
a16z 加密投资的消息协议 XMTP 的首席执行官兼联合创始人 Shane Mac 发信息告诉我:“a16z 做了很多事情,像大多数风投一样。但我认为更重要的是,他们不做的那些事:
他们不会告诉我该怎么做。他们不会玩短期博弈。他们从不浪费我的时间。他们的每一个人脉,每一次连接,都能改变我们业务的轨迹。他们让我更加相信自己,并让我意识到,我也可以打造一些雄心勃勃的东西,我们可以一起改变世界。
我认为这是他们最擅长的地方。他们相信我,激励我去实现比自己想象中更多的可能。”
Dancho Lilienthal 和 Jose Chayet 是 [untitled] 的创始人(我在 2024 年底 a16z 投资时写过这家公司)。尽管他们与另一位普通合伙人(Anish Acharya)合作,并隶属于不同的团队(AI 应用团队),但他们也分享了非常相似的经历。
几周前,他们与 Anish 进行了一次 Zoom 视频会议。他们对自己的增长速度感到担忧,因为相比其他 AI 公司,他们的增长是“复利式”的,而不是“爆发式”的。
“我们当时很害怕,也许投资人会觉得,‘哦,我不想再浪费时间在他们身上了,因为他们的发展太慢了。’”Dancho 回忆道。“但 Anish 基本上看着我们的眼睛(通过视频)说:‘伙计们,除非我死了或者被解雇了,否则我都会在这里支持你们。无论发生什么,我都会在这里。’”
他们这样形容 a16z 的“让你自由发挥,然后全力支持”的工作方式:
“他们就像是理想化的好父母。当你需要他们时,他们会全力支持你,负责照顾你,确保一切对你来说都好。当你不需要他们时,他们也不会干扰你或让你感到厌烦。”
这很美好,也是一种精心设计。
Odyssey 的创始人 Joe Connor 表示,他不会向 a16z 寻求日常运营的建议,但“只要我需要与地球上任何地方的任何人交谈,我只需给 Katherine 发消息,就能联系到他们。” Odyssey 是一家主打教育选择的平台,得到了 a16z 和 Not Boring Capital 的支持。
尽管 a16z 可以让你与全球任何主题的专家取得联系,但它明确表示不希望直接参与投资公司内部的具体运营。在 2014 年哈佛商学院的一项案例研究中,Marc 曾说过:“我们不是初创公司的辅助轮。我们不会为公司做那些它们自己必须能够完成的事情。”
a16z 的目标是提供的是合法性和影响力。
“公司多年来提供了许多服务,”Alex Danco 告诉我,他对这些问题有很多思考。“现在我们提供的最重要的服务是什么?是招聘和销售与营销。为什么是这两件事?因为这是你需要‘合法性银行’的地方。而 a16z 的核心作用就是成为合法性银行。”
或者用 Marc 的话来说:“你需要从风投公司那里得到的是影响力。”
Joe 给我举了两个例子。
很久以前,当 Odyssey 还很小的时候,它遇到了一个无法通过正常渠道解决的 Stripe 问题。他说:“a16z 给我发了一封与 Patrick Collison(Stripe 联合创始人)的邮件,问题立刻就解决了。我从来没有被拒绝过,只要我需要帮助,a16z 总会伸出援手。Stripe 的估值大约是 950 亿美元,而我们那时几乎一文不值,但我们都是 a16z 生态系统的一部分,每个人都愿意将帮助传递下去。”
即使在 a16z 生态系统之外,这个名字仍然具有影响力。Odyssey 的客户是州政府,这些政府的员工可能连三个风投公司的名字都叫不上来,也根本不关心这些公司。但 Joe 表示:“他们知道 a16z。他们知道 Marc 和 Ben。在一开始的时候,在我们还没有成绩、还没有经验让各州基于此来选择我们之前,这让各州对我们能够兑现承诺充满信心。他们相信我们有更好的技术,因为支持 Stripe 和 Instacart 的人也支持了我们。”
2024 年 10 月,Odyssey 赢得了德克萨斯州 10 亿美元教育储蓄账户(ESA)项目的管理合同,这是全美最大的项目。现在,它已经拥有了自己的合法性。
这就是赋予合法性的样子,并且表明合法性是可以扩展的。对于大多数对硅谷并不熟悉的市场来说,合法性需要规模。a16z 自身的营销做得越好,其投资组合公司在潜在客户、合作伙伴和员工眼中的合法性就越高。
“如果我们公司做了很多伟大的事情,但没有人知道,”Ben 在《是时候引领时代了》(It’s Time to Lead)中问道,“那我们真的做了吗?”显然,a16z 的营销对象是创始人,他们需要知道 a16z 能为他们做些什么。但 a16z 也在向所有那些创始人未来可能合作的对象进行营销。
营销
这也是为什么打造一支“金钱能买到的最强新媒体团队”是合理的。
有些关注是廉价且缺乏原创性的,而 a16z 的新媒体团队希望让这种关注变得更有意义。该团队运营着一个完整的内部媒体部门,管理和运营高质量的自有渠道(包括 X、YouTube、Instagram 和 Substack),执行产品发布和时间线接管,并在关键时期直接嵌入投资组合公司。
“我们最近正经历一些公关挑战,”Flock Safety 的 Garrett Langley 在几周前告诉我,当时他的公司刚刚帮助破获了麻省理工学院和布朗大学的谋杀案,至少暂时扭转了公关困境。他说:“虽然我们的大多数投资人都有建议,但 a16z 采取了实际行动。Erik 和他的团队直接介入了。他们现在就在我们的 Slack 中,参与了我们的定位和品牌文档。我们本周还与 Ben 一起录制了一期播客。像 a16z 这样值得信赖和尊敬的品牌,站出来支持我们所做的事情,无论是对市场还是对我们的员工来说,都是至关重要的。”
在那些激动人心的早期阶段,他们也一直在那里支持公司。传奇计算机科学家、World Labs 创始人 Fei-Fei Li 说道:“在 Marble 发布前四周,他们的新媒体团队提出了一个我从未见过的创意。他们想在一个 3D LED 体积舞台上拍摄我们的发布视频,并实时生成我们产品的环境。他们与我们合作完成了所有事情:从电影级的视频、幕后纪录片、发布会,到为我们引荐 VFX 界的意见领袖。发布会迅速走红。我们当时的营销能力尚未完全建立,他们帮助我们为运营奠定了基础。从创意愿景到公司建设,这种支持在其他地方是找不到的。”
我可能有些偏颇,因为这些是我的朋友和长期的合作伙伴,但他们确实是业内最优秀的人才之一。
Erik 一直痴迷于建立新媒体组织,这也是为什么我会找他制作《Age of Miracles》的原因。他还对风险投资公司如何拥有结构性优势的想法情有独钟。
比如,Erik 和我曾聊过他如何规划团队建设,我从未想过他能招募到 Alex Freaking Danco。
如果说写作是一种权力转移的技术,而我确实这么认为,那么让 Alex Danco 和新加入的 Elena Burger 为你写作,是一种金钱买不到的超级能力。在每家公司都试图招聘“首席叙事官”的时候,a16z 却在吸纳这些人才,将他们的能力分配到整个投资组合中。
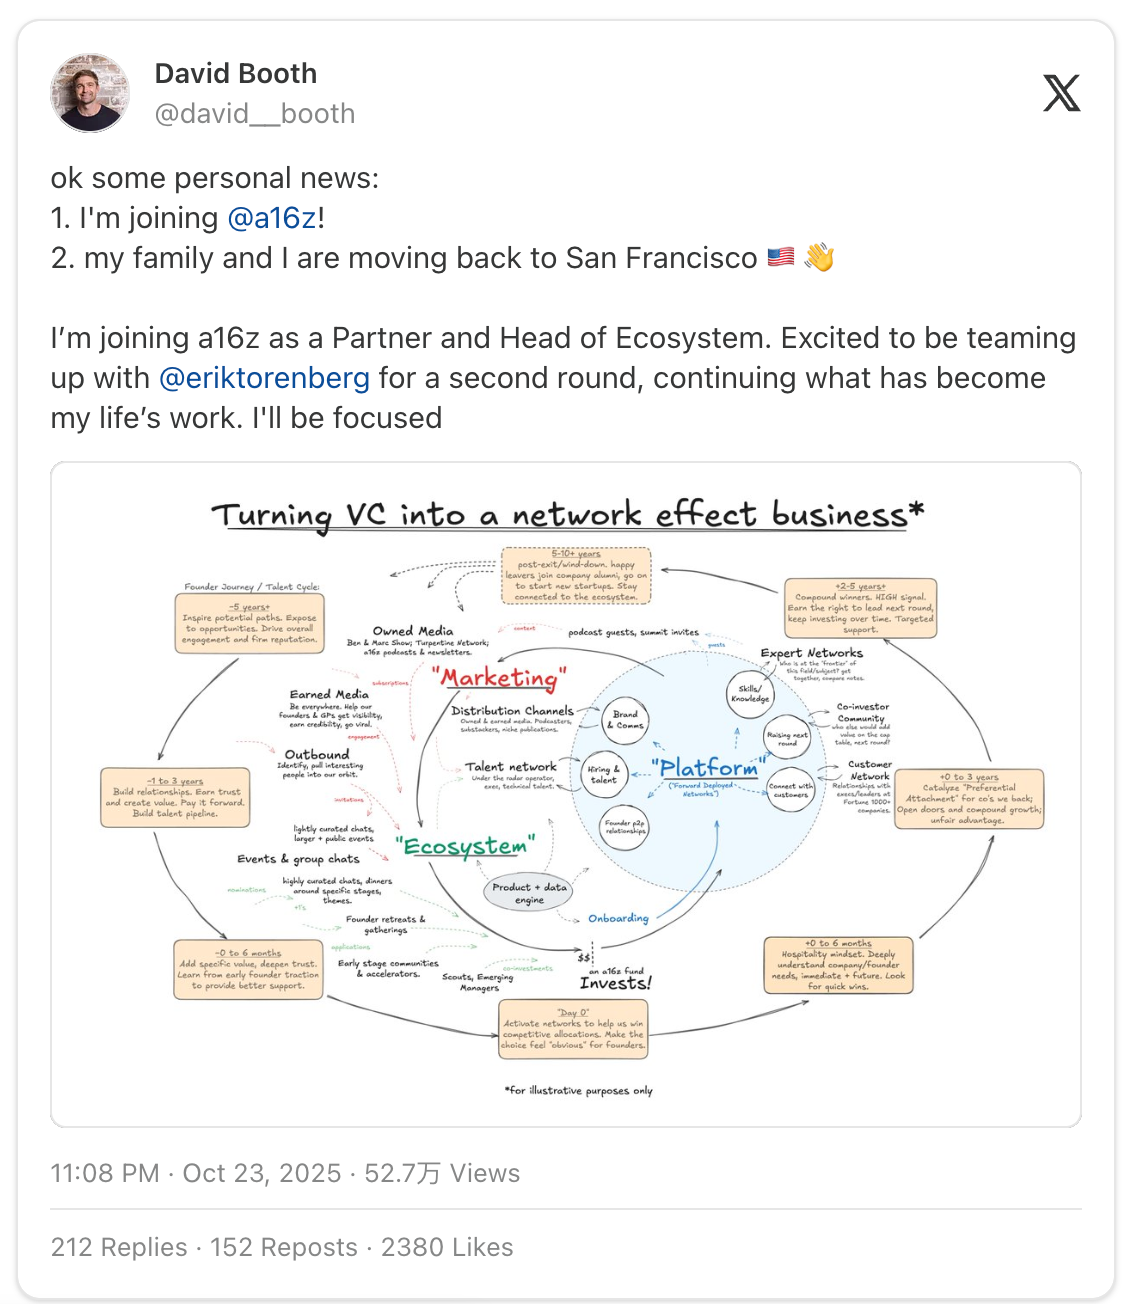
我第一次见到 Erik 和 David Booth 是在 2019 年的 On Deck 活动上。科技圈里没有人像 David 那样思考如何构建社区。现在,他可以利用更丰富的资源和接触世界顶级人才的机会,尝试将 a16z 打造成一个更强大的“优先连接”机器,并将风险投资转变为一个网络效应业务。
我意识到自己可能有些过于热情了,也知道 a16z 曾通过像 Future 这样的项目试图掌控叙事,但最终以失败告终。然而,1)根据上述经济逻辑,a16z 应该尝试 100 个类似 Future 的项目;2)这是我最熟悉的平台团队,因为这也是我的工作领域,而我甚至都没想到这些人能被招募到。如果其他团队也能达到这个水平,那更让我相信他们真的在构建一台拥有复利优势的机器,这种优势是公司无法单独构建的。
每一美元花在讲述公司及其投资组合公司故事上的费用,都会在多个方向上摊销,以至于这些费用几乎可以忽略不计。而如果这些费用,无论 a16z 花了多少,能够帮助赢得或支持一个新的 Databricks、Coinbase、Applied Intuition、Deel、Cursor,或者你最喜欢的 a16z 投资公司,那么这些费用就是值得的。
这就是 a16z 在一切事务中所遵循的经济逻辑。这与公司投资初创企业的逻辑如出一辙——“你最多只能损失你投入的一美元,但你的回报几乎是无限的”——这种逻辑被应用到公司所做的每一件事中。
对 a16z 来说,构建一个大多数投资组合公司都需要但并非核心业务的最佳版本,比让任何单一公司自己去构建更有意义,至少在这些公司成长到足够大之前是如此。
人才招聘
从非常实际的角度来说,我与每位创始人交谈时听到的两件事是,a16z 在两个领域的影响尤为显著:招聘和销售。
自从 Marc 和 Ben 从 Opsware 招募 Shannon Schiltz(现为 Callahan)以来,招聘就一直是 a16z 的核心服务之一。Shannon 说服 Ben 招聘 Jeff Stump 担任人才负责人,他们两人共同组建了一支早期资金无法买到的人才团队。
“规模和质量就是不一样,”Ali 谈到 a16z 的人才团队与其他风投公司时说道。“其他公司可能只是顺带帮你找几个人来协助招聘,而 a16z 是有一个大型招聘部门,专门负责这项工作,并以真正能够招到合适的候选人和提供顶级人才资源为目标。”
不同阶段的创始人都告诉我,a16z 的人才团队从公司创立到成熟阶段都非常有帮助。
Cursor 的联合创始人兼总裁 Oskar Shulz 在邮件中表示:“a16z 的规模让他们能够在多个不同职能上提供帮助,其中最有影响力的包括‘工程/研究招聘’和‘高管招聘’。其他规模较小的公司无法提供这样优质的人才库。”
资源也可以是指普通合伙人(GP)。在最近一次 a16z AI 基础设施团队 GP Martin Casado 和 Cursor CEO Michael Truell 的对话中,他们提到 Martin 经常利用自己的晚上和周末时间为 Cursor 招聘人才。Truell 笑着说:“让你的董事会成员多打几个电话,直到他们喊停为止。充分利用他们的时间。”
Applied Intuition 的创始人兼 CEO Qasar Younis 表示:“我们的一些早期员工,包括公司的总裁,都是通过 a16z 招聘来的。我们财务部门的二号人物也是从 a16z 那里来的。甚至有多个 a16z 的员工曾在 Applied 工作过,包括 Matthew Colford,他曾是 a16z 的早期政府公共事务成员。”
Deel 的联合创始人兼 CEO Alex Bouaziz 表示,随着他的公司不断壮大,成为 a16z 投资组合中更重要的一部分,他们得以利用更多的资源:
自从我们开始与 a16z 合作以来,Shanbar(执行人才合作伙伴 Shannon Barbour)就像是我们招聘团队的一员。我们与她和 Jeff Stump 在高管招聘方面密切合作。当我们在招聘 CFO 时,Ben(Horowitz)面试了我们考虑的每一位候选人,这真的很酷。我们想要的 CFO(Joe Kauffman)是一位非常有才华且要求严格的人,因此 Ben 和 Anish 帮助我成功招募了他。Anish 给他发短信,Ben 也给他发短信。
现在,Deel 的年经常性收入(ARR)已经超过 10 亿美元,并正将其董事会调整为适合上市的状态。“a16z 帮助我们招募了三位独立董事中的两位——Francis deSouza(Google Cloud 的 COO,同时是迪士尼的董事会成员)和 Todd Ford(前 Coupa 的 CFO,HashiCorp 的董事会成员)。他们帮助我们寻找人选,进行深入尽职调查,背景调查,并进行引荐。他们花时间成为了真正的战略合作伙伴。”
销售
a16z 在销售方面的帮助也同样显著,无论是直接还是间接的支持,从早期阶段到后期阶段都贯穿始终。
a16z 的 American Dynamism 和 Not Boring Capital 投资组合公司 Astro Mechanica 的创始人兼 CEO Ian Brooke 表示,直接和间接的帮助对他向国防领域销售业务都非常重要。
“我不认为有任何其他基金能够像 a16z 那样在我们与政府合作伙伴交流时拥有这样的信誉和品牌认知度。尤其是在国防部(DoD)内部,他们的品牌认知度尤为突出。”他谈到间接帮助时说道。而在直接帮助方面,他表示:“他们确保自己在政府机构中建立了知名度,这样他们可以为我们进行正确的引荐,比如他们为我们与空军快速能力办公室(Air Force Rapid Capabilities Office)等机构建立的联系。”
他继续说道:“与政府合作的关键在于与合适的人和机构建立关系。而 a16z 的确会专门培养并分享这些关系。国防创新部门(DIU)的一位高管甚至直接告诉我,‘我们非常认真对待 a16z 的推荐。我们会问他们,‘我们应该见谁?’”
Qasar 的公司向汽车制造商销售产品,并逐步扩展到国防和其他“美国动态”(American Dynamism)相关行业。他表示,a16z 帮助公司成功进入了国防领域:“我们的第一个国防客户是通过他们的 EBC(高管商务中心)活动获得的。”无论行业如何,Applied 都能得到有针对性的引荐。Qasar 说:“无论我想联系谁,Marc 都能帮我联系到。无论是我们的国防业务、汽车业务,还是建筑、采矿业务,他都能找到合适的人。”
当然,a16z 在销售软件方面也能提供帮助。这是公司的核心业务,也是其网络效应和规模优势最为明显的地方。
Cursor 的 COO Jordan Topoleski 解释了 a16z 如何帮助他们销售:“在我们合作的第一年,平台团队为我们引荐了近 200 位关键目标客户的 CTO。他们每天与我们开晨会,深夜到我们的办公室拜访,并有一个专门的团队负责为我们组织战略会议。当我们在金融服务领域扩大业务时,他们曾在一周内为我们安排了 34 场 C-suite 级别的会议。他们感觉就像是我们市场拓展(GTM)团队的延伸。”
还有 Databricks,它将其早期销售额的 50% 归功于 EBC,尤其是 Ben,他促成了具有变革意义的微软合作。
Deel 的 Alex 表示,尽管他们公司在最初几年很难进入企业市场,但现在他们正在利用 a16z 的企业市场和 GTM(Go-to-Market)团队来接触大型企业并赢得订单。目前,他们的业务中有 10%-15% 来自企业客户。
无论是 Deel 的 Alex 还是 Flock Safety 的 Garrett 都表示,在公司早期阶段,a16z 确实采取了“放手-再全力支持”的模式。但随着他们的公司逐渐成长,a16z 的平台团队开始嵌入到他们公司中合适的团队中。这种做法既能给创始人足够的发展空间,又能帮助企业取得更好的发展。
Alex 说道:“我经常很难告诉投资人我具体需要什么帮助,但当有专门的平台团队嵌入到公司中时——比如招聘团队和 GTM(市场拓展)团队,他们与我的团队目标一致——这比我需要特别提出具体需求要好得多。”
Flock Safety 的 Garrett 则用“VC 哑铃模型”来形容这种合作关系:
“有些风投公司,你挑选的是普通合伙人(GP),而公司本身是次要的。但我认为 a16z 则完全相反,你选择的其实是这家公司,而不是某个特定的 GP。虽然 DU(David Ulevitch)名义上是我们董事会的一员,但我也花时间与 Ben、DG(David George,增长团队负责人)、Alex I(Immerman,也在增长团队)、Erik(Torenberg,负责传播/品牌)、Stump(高管招聘)等人合作。你看,我还可以继续列下去,但我想你已经明白了。”
“而这只是我个人的情况,我的执行团队也在公司内部的每个职能部门都有对接的 a16z 具体联系人。这真的非常有帮助。”
如此深入参与其投资组合中最大的公司,意味着 a16z 能够通过大大小小的方式帮助企业实现增长,这些方式既具体又可衡量。
但更重要的是,这也意味着 a16z 对这些企业有足够深入的了解,以便在关键时刻提供“信任卡车”和“资金卡车”的支持。
信任
Qasar Younis 对与 a16z 的合作经历表示非常满意。Marc 是他公司董事会的一员,这种情况并不常见。而且无论何时需要,Marc 和整个公司都会随时为他提供支持,打开他们广泛的人脉资源。
“不过,”他敲了敲木头补充道,“我们还没有遇到过真正的问题。我认为这才是检验投资人的关键时刻——当你遇到问题时,他们会如何反应。”
在这一点上,Flock Safety 的 Garrett 和 Deel 的 Alex 对 a16z 的评价意义重大。我们之前提到过,在 Flock 最近一次公关危机中,a16z 的新媒体团队直接嵌入公司提供支持。
而对于 Deel 的 Alex 来说,去年他也经历了不少公关挑战。
Axios
“作为一家公司,”Alex 说道,“每当我们遇到负面新闻时,他们总是坚定地支持我们。”
我记得这件事。我记得当 Rippling 指控 Deel 从事间谍活动时,Ben 和 Anish 几乎立刻在推特上公开支持 Deel,这种果断的举动让我印象深刻……也觉得很大胆。
但 Alex 表示:“他们说,‘我们了解你,了解你的工作方式、背景和职业操守。我们支持你。’他们不仅公开迅速地表态支持,在私下里也提醒大家,‘伙计们,你们了解 Alex。’当像 Ben 这样的人完全掌握细节,并且过去两三年一直与你一同面对具体情况时,这种支持显得尤为有力。”
“投资人们都很支持,”他说,“但他们的支持更进一步。他们不仅帮我理清问题,还帮我找到解决方案,带来最优秀的人才提供协助,甚至亲自参与处理。当那些胡说八道的事情出现时,我再也找不到比他们更好的合作伙伴了。”
如果你不能为了自己的投资组合公司站出来说“去你的”,那拥有这种“无惧质疑的合法性”又有什么意义呢?
之后,Deel 的年经常性收入(ARR)突破了 10 亿美元,并从新投资者 Ribbit Capital 那里筹集了 3 亿美元的资金。Ribbit Capital 经过尽职调查后得出了与 a16z 一样的结论,以 173 亿美元的投后估值进行投资,比 2025 年 2 月(Drama 前)D 轮融资时高出 50 亿美元。当然,a16z 也参与了这轮融资,就像它参与了每一轮融资一样,包括二级市场的股票购买。
“他们是非常忠诚的投资者,”Alex 说道。“每次有二级市场交易或投资者出售股份时,a16z 都会尽可能多地买入。他们在市场上买下了 Deel 的每一股股票,因为他们已经深度参与其中。其他市场参与者对我们并不了解,因为 Deel 并未进行过公开融资。”
还有一次,Deel 需要资金收购一家公司。“我们的 C 轮融资并不算是一次正式的融资,”Alex 回忆道。“我想收购一家公司,我需要资金,于是联系了几位投资人。没有什么比从像 a16z 这样的基金那里筹集资金更棒的了,你可以直接告诉他们,‘这将改变游戏规则’,他们会迅速行动,为你想要的收购投入 1 亿美元。”
如今,正是因为这种一贯的支持,a16z 通过其多个基金持有 Deel “20% 多一点”的股份。Alex 表示,这一份额是通过信任和具体的战术支持赢得的。
这验证了 a16z 的模式:通过深度了解自己的投资公司,与它们密切合作,比任何人都更了解它们,并在别人无法全力以赴时选择全力支持,同时帮助它们变得比原本可能达到的规模更大。
与其创始人交谈时可以清楚地感受到,与 a16z 的合作对他们的业务有直接且实质性的影响。然而,就像 a16z 在政策方面的工作一样,这种影响既是直接的,也是间接的。甚至那些不在 a16z 投资组合中的创始人,也从 a16z 对行业带来的变革中获益。
这意味着,a16z 帮助其投资组合公司以及更广泛的新兴科技公司的另一种方式,是迫使其他基金也将其管理费用于帮助初创企业获得成功。
“a16z 在早期推动的许多事情,现在已经成为主流的风险投资观点,”Applied Intuition 的 Qasar 告诉我。
“以创始人为中心,拥有技术背景的普通合伙人(GP),以及平台化服务。回头看看 Benchmark、Founders Fund、KP、Sequoia、Khosla——他们过去都以写支票后消失而自豪。这种做法曾被认为是特色,而不是缺陷。但现在情况完全反转,创始人会说,‘好吧,你还能为我做些什么?我随处都能拿到钱。’”
“这就是 a16z 的印记。”
正如我在 2024 年初的《风险投资与免费午餐》(Venture Capital and Free Lunch)一文中所写,我认为管理费是“世界上最有趣的资本类别之一”,而 a16z 的管理费用尤其引人注目。这也是该公司受到的主要批评之一——当然,它想要筹集大量资金,因为它可以每年从每一美元中赚取管理费,无论这些资金的实际表现如何。
但一个更有意思的观察是:a16z 当然想要筹集这些资金,因为这样它就可以投入巨资,去构建几乎没有其他资本池会被激励去构建的那些东西,从而帮助它的投资公司以及新技术取得成功。
正是与 a16z crypto 的合作让我最初意识到了这一点,而在撰写这篇文章的过程中,我更加清楚地看到,没有哪家公司能像 a16z 那样,将管理费用应用得如此有益、持久、一贯、积极且成功。
“大卫·哈伯(David Haber)说:“在我看来,公司早期的结构性优势之一是,Marc 和 Ben 已经非常富有,因此他们不需要领取工资。相反,他们会着眼于长远,将管理费用投入到平台建设中,构建复利的竞争优势。我们至今仍在做这样的选择:与许多基金通过发放更高的薪资和奖金来留住人才不同,我们选择将资金投资于公司本身,并通过时间的推移不断积累我们的优势。”
你可以花费 10 亿美元的 LP(有限合伙人)资金来构建一台机器,帮助投资组合中的所有新科技公司取得成功。这些投入只需一个 Databricks 就能回本无数次,而随着每一个 Coinbase、Applied Intuition、Deel、Cursor 等公司的成功,它将不断地为你带来回报。
因此,现在每一家大型风险投资公司都在尝试构建这样的机器。这意味着,创始人们在实现其颠覆僵化的传统巨头、消除浪费、对抗死亡、缩小世界、保障安全以及为未来服务的使命时,有数十亿美元的资金和数百名聪明且人脉广泛的人在为他们工作。
这正是重点所在。
未来公司的未来
如今,任何加入 a16z 的人(目前公司已有超过 600 名员工),都必须签署公司的文化文件(Culture Doc)。
虽然公司里的每个人都会阅读这份文件,但 Katherine Boyle 认为,“我们没有给予它应有的敬意。”
“文件里有一句话,”她说道,“第 3 条:‘我们相信未来,并以此为基础押注公司。’”Katherine 非常喜欢这句话。在她看来:
“硅谷的每个人都误解了这句话。它的意思是,我们永远不会选择消极。这就是为什么有时候我们看起来比其他选择消极的公司更傻。这句话明确写在我们的文化文件中:我们永远不会对未来下注。”
“实际上,我认为这应该是第一条。没有其他公司能这么说。其他公司会发出像‘宏观危机即将来临’这样的备忘录。而‘我们相信未来,并以此为基础押注公司’正是 Marc 和 Ben 创立这家公司的原因。”
Marc 和 Ben 对看起来“傻”毫无顾忌。但如果你在任何领域下注反对未来,你会被解雇。
对未来全心全意的信仰听起来或许天真,甚至有点虚伪。
几年前,当我第一次接触 a16z 时,我也觉得这种信仰或多或少有些虚伪。这些人不就是“猎象者”吗?他们只是想赢罢了。打着“未来”的旗号,就像披着美国国旗一样,谁不会呢?
从外部来看,a16z 似乎正在试图打造全球最大的金融机构之一。而之所以会有这样的印象,部分原因是因为它确实在这样做。管理着约 900 亿美元的监管资产,这在我看来是真正的“大钱”。
当我们将 a16z 的基金与那些大型金融机构(如 Apollo 和 Blackstone)进行比较时,David Haber 指出,与这些巨头相比,a16z 仍然算是“小巫见大巫”。Blackstone 的资产管理规模已达 1 万亿美元,而 Apollo 也即将达到这一规模。
a16z 还有很多可以向这些机构学习的地方,比如如何积累优势、扩大规模、设计激励机制、优化内部运营,以及如何管理一家全球性金融机构。从表面上看,这些公司今天的样子与 a16z 希望成为的样子确实有些相似。
但我认为,两者之间存在一个巨大的区别。
Apollo 和 Blackstone 并不真正相信什么。他们只是金融机构,目标是提供财务回报。这无可厚非,经济需要他们提供的服务,而他们也非常擅长提供这些服务,是最顶尖的。
而 a16z 是有信仰的。a16z 正在构建一家通过技术实现美好未来的公司,它将金融视为实现这一目标的手段。这是一家能够成长和复利的公司,就像任何普通的科技企业一样,随着时间推移变得越来越好。它能够为其所信仰的未来调动越来越多的资源和力量,即使现在还不完全清楚这个未来的具体样貌。
而具体的细节,则由创业者来提供。a16z 提供的是信念。
在我们通话即将结束时,我问 Ali,他认为过去十多年中人们对 a16z 最常误解的地方是什么。他几乎不假思索地回答:
“Ben 和 Marc 是信仰者,”他说。“如果你从他们的博客中还看不出来,我可以明确告诉你,他们是那种执迷于科技到极致的人。他们真的相信科技能够改变世界。而在每一家他们参与的初创公司中,他们都以这种方式去设想——他们设想的是事物的全部潜力。”
a16z 的历史到目前为止,就是一段关于所有人都认为 Marc 和 Ben 用一种“愚蠢”的方式在做风险投资的历史。然后十年过去,人们看到了结果,意识到他们是对的,并试图模仿他们,却没有享受到 a16z 在竞争对手十年不信任期间所积累的一切复利优势。
然后,这个循环又开始了。
当然,当基金规模只有 3 亿美元,甚至 10 亿美元时,这种模式是有效的。但它在如今的规模下就不会奏效了。
当然,这种模式在社交网络的早期阶段是有效的。但在加密货币、美国动态(American Dynamism)或人工智能领域,它就不会奏效了。
然而,至少到目前为止,大多数情况下,它依然奏效。
当 a16z 坚信某件事时,它会比任何人都更坚定、持久。它拥有耐心的资源,也有信心知道自己坚定的承诺最终可能会得到回报。
无论这次你是否认为他们是对的,无论你是否同意他们的观点,无论你是否喜欢他们的游戏规则,Marc 和 Ben,以及他们在 a16z 打造的团队,确实相信他们是在为未来而努力,而通过这样做,也是在为我们所有人努力。
虽然听起来有些奇怪,但我认为,这是我见过的风险投资中最谦逊的方式之一:如果有很多非常聪明的人对某件事情感到兴奋,那这件事很可能值得兴奋。跟随他们的脚步。在其他人甚至还没意识到有什么可追随的时候,就为此筹集一整个基金。
你可以不同意这种方法。你应该不同意!风险投资没有唯一正确的方式,但你必须相信某些东西。
你不应该做的,是在不了解 a16z 的游戏规则或它所下注的内容之前就对其妄加评判。
a16z 的赌注是,技术将会吞噬越来越多的经济领域,并且届时新兴公司将比它们取代的老牌公司大 10 倍、100 倍。这是一个基础性的赌注,但任何有胆识的风险投资基金都可以下注。
a16z 的赌注是,它可以通过政策、平台和影响力让这个未来变得比原本可能的更大、更好,并且更早到来,同时帮助其投资组合公司赢得竞争。从我与 a16z 创始人的对话来看,这个赌注似乎正在得到回报,而且这种回报是难以置信的非对称性回报。每一次成功都能支付大量能力建设的成本。这台机器在不断复利增长。
在我看来,a16z 最有趣的赌注,结合前两个观点来看,实际上是最显而易见的一个,当你用我接下来要说的方式去看待时:
一家风险投资公司,像宇宙中几乎所有其他类型的公司一样,可以随着规模的扩大变得更好。
如果这是对的,而我认为它是对的,那么 a16z 的最佳时光还在前方。
这很棒,我喜欢这些人。
但 a16z 的产品真正神奇的地方在于,它随着规模的扩大而改善的东西——资源、技能、网络和影响力——不仅仅让它自己变得更好,还让它合作的每一家新科技公司,甚至许多它未直接合作的公司,也因其规模的增长而受益。
在一个 a16z 成功的世界里,新科技公司能够更公平地与传统巨头竞争,最好的产品才能胜出。
在一个 a16z 成功的世界里,新技术——无论是能源、人工智能、加密货币还是自动驾驶汽车等技术栈的每一层——都能更快速、更深远地渗透到经济中。
在一个 a16z 成功的世界里,如果你和我一样相信新技术能够为人类提供改善世界的手段,那么这个世界将更快地变得更加富足。
a16z 是在为未来努力。如果它真的对了,那么我们所有人的美好时光也都还在前方。
非常感谢每一位为本文与我交流的人。
今天就到这里。不过,也许这个周末我们还会回到你的收件箱中。这是一个勇敢的新、不无聊的世界。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News