


Идентичность, прослеживаемость и атрибуция: три ключевые точки прорыва в экономике ИИ-агентов нового поколения
Автор: Decentralised.co
Перевод: AididaoJP, Foresight News
В статье «Ценообразование в интернете» мы уже отмечали: когда платежи за потребление происходят без трения, машины будут оплачивать их автоматически. Люди до сих пор не полностью освоили микроплатежи, поскольку контроль процесса потребления требует усилий и внимания. Но с машинами иначе: для них есть только 1 и 0. Объем когнитивной нагрузки или переключение задач не влияют на их операционную эффективность. Если детализация до субцентового уровня сделает процесс более эффективным, они это сделают, что принципиально отличает их от людей.
В предыдущей статье мы завершили рассуждение вопросом: что делать, если агент ошибается? Намерения агента могут быть любыми, это не главное. Ключевой факт заключается в том, что мы физически не можем контролировать каждый шаг работы агента.
Это ставит нас в тупик: новые технологии не унаследовали одно из ключевых преимуществ старой инфраструктуры — возможность отмены платежей в случае ошибки. Эта статья посвящена решению данной проблемы. Мы обсудим, что необходимо агентам для обретения автономности, кто формирует для этого основу, а также почему на пересечении блокчейн-платежных каналов и независимых агентов появляются новые стартапы.
Возникающие стандарты
Любая коммерческая сделка включает три стороны: покупателя, продавца и посредника, обеспечивающего транзакцию. Посредником может выступать платформа или маркетплейс вроде Amazon, либо платежная сеть карт, например Visa.
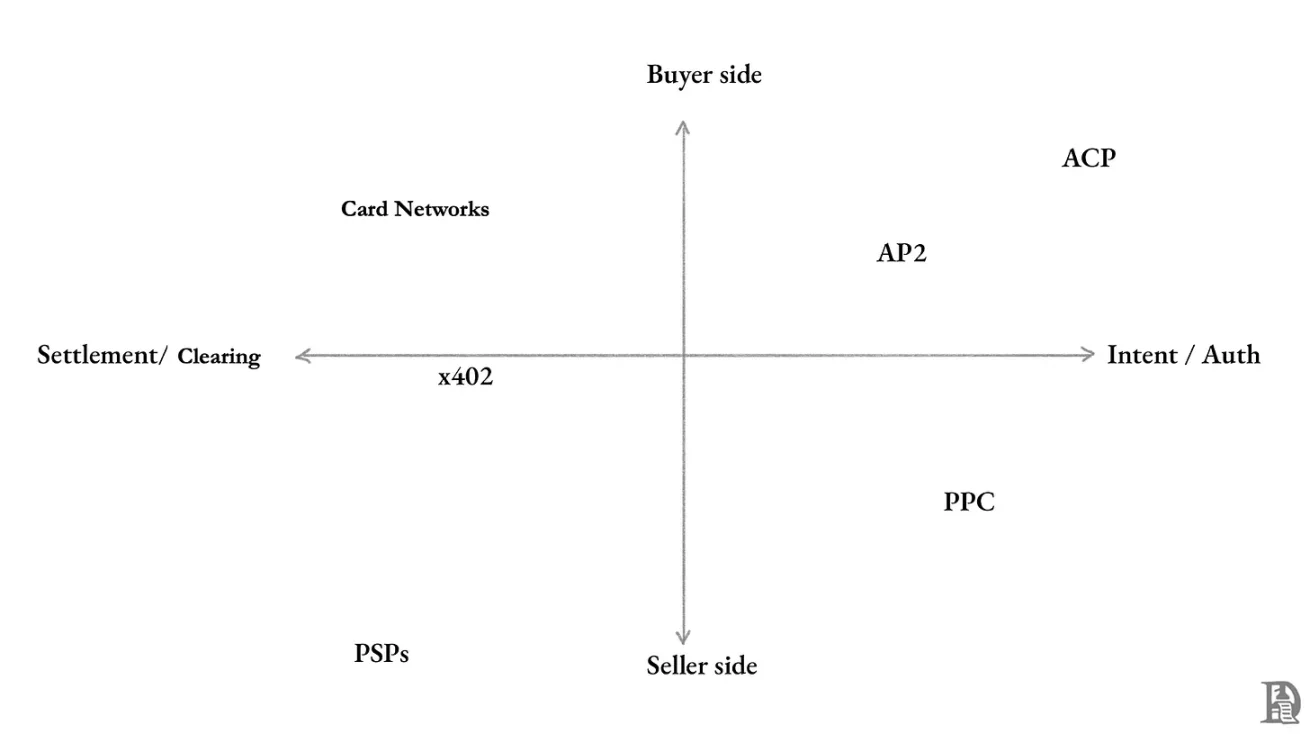
Покупатель
Потребительские приложения обычно берут на себя обработку средств или транзакций и взимают комиссию. А как обстоят дела, когда потребителем выступает ИИ, действующий от нашего имени? В настоящее время несколько новых стандартов активно ищут ответы на этот вопрос.
У ChatGPT 700 миллионов активных пользователей, которые пытаются получать информацию или услуги через ИИ. Хотя мы пока не покупаем и не продаем товары напрямую через интерфейс агента, мы уже широко используем его для «поиска» товаров. Будь то покупка кроссовок для бега или поиск отеля в Эль-Калафате, я использую ИИ для сравнения цен. Возможность совершить покупку прямо в том же интерфейсе несомненно гораздо удобнее. Именно для этого OpenAI и Stripe создали совместный протокол Autonomously Controlled Payment (ACP).
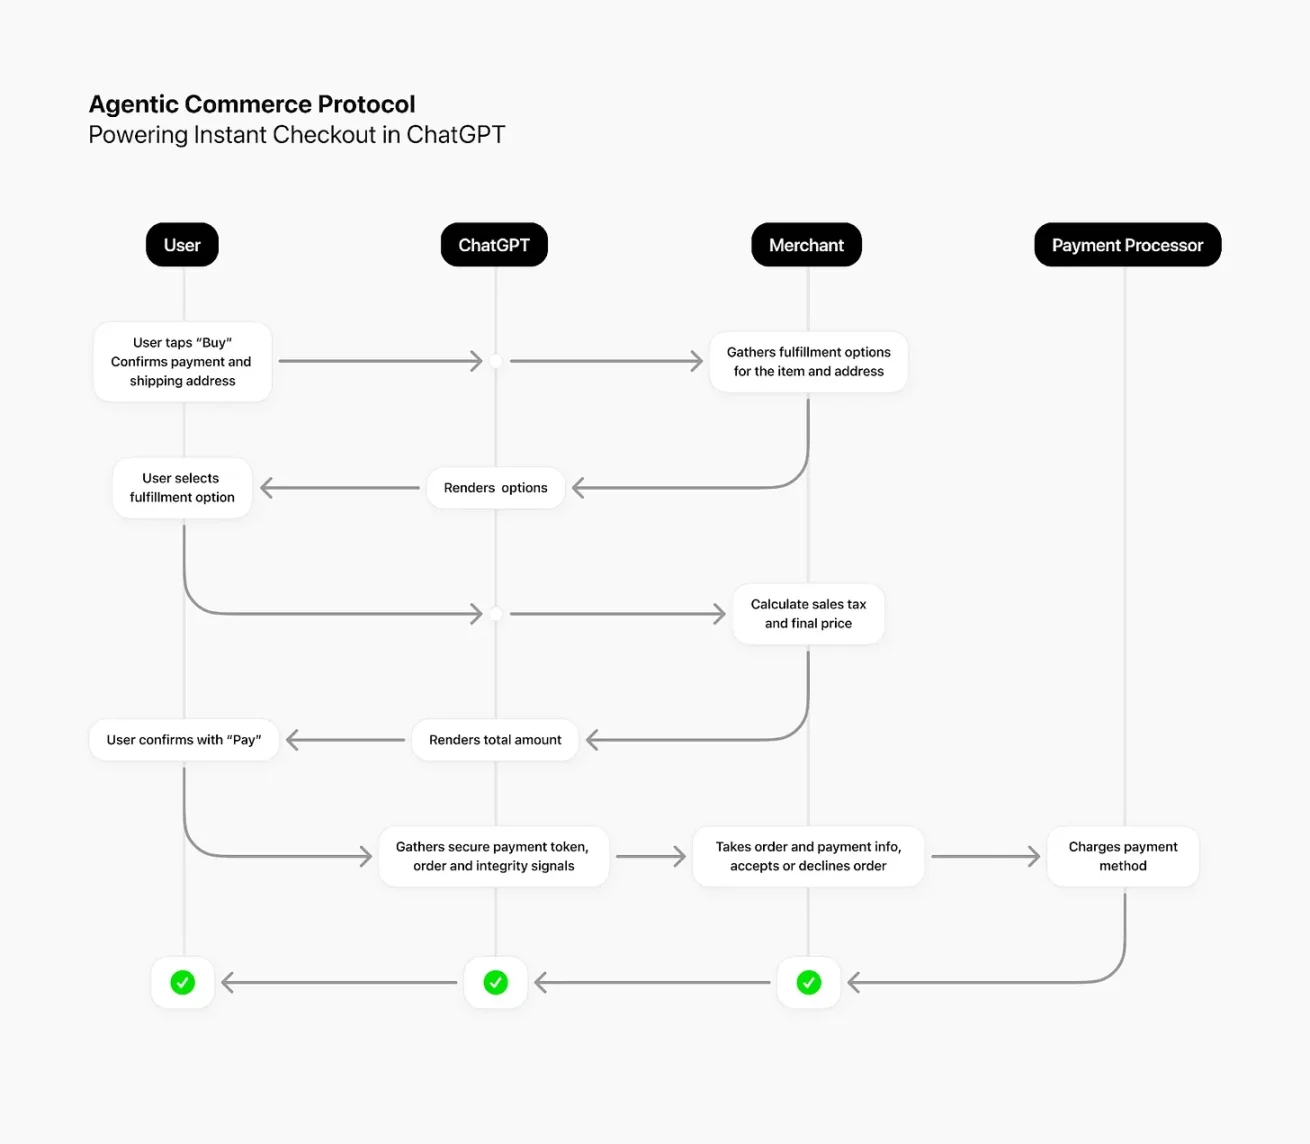
Источник: OpenAI
На данный момент это самый прямой способ обработки финансов агентами: пользователь контролирует процесс на каждом этапе. После оформления заказа ChatGPT отправляет необходимую информацию на бэкенд продавца через ACP. Продавец затем принимает решение о принятии или отклонении заказа, обрабатывает платеж через существующего платежного провайдера и занимается доставкой и поддержкой клиентов в обычном режиме.
Бизнес-модель ACP можно представить так: вы даете стажеру право потратить фиксированный бюджет, но окончательный выбор продукта/услуги, продавца и проведение оплаты утверждаются вами.
Если у OpenAI и Stripe есть ACP, то Google представил протокол Agent Payment (AP2). Прежде чем углубляться в детали AP2, давайте посмотрим на ситуацию шире. Google стремится решить проблему «интероперабельности». На текущий момент ИИ-агенты действуют изолированно: Gemini не общается с Claude, а ChatGPT не знает, что происходит внутри Perplexity.
В идеале, когда задачи усложняются и требуют сотрудничества, мы хотим, чтобы эти агенты могли общаться на общем языке. Для этого Google разработал протокол A2A (Agent-to-Agent), позволяющий разным агентам взаимодействовать и координировать действия.
Однако одного общения недостаточно. Агентам также нужно использовать инструменты, получать доступ к API и сервисам. Протокол модели и контекста (Model Context Protocol, MCP) позволяет агентам работать с Google Календарем, Notion, Figma и другими инструментами.
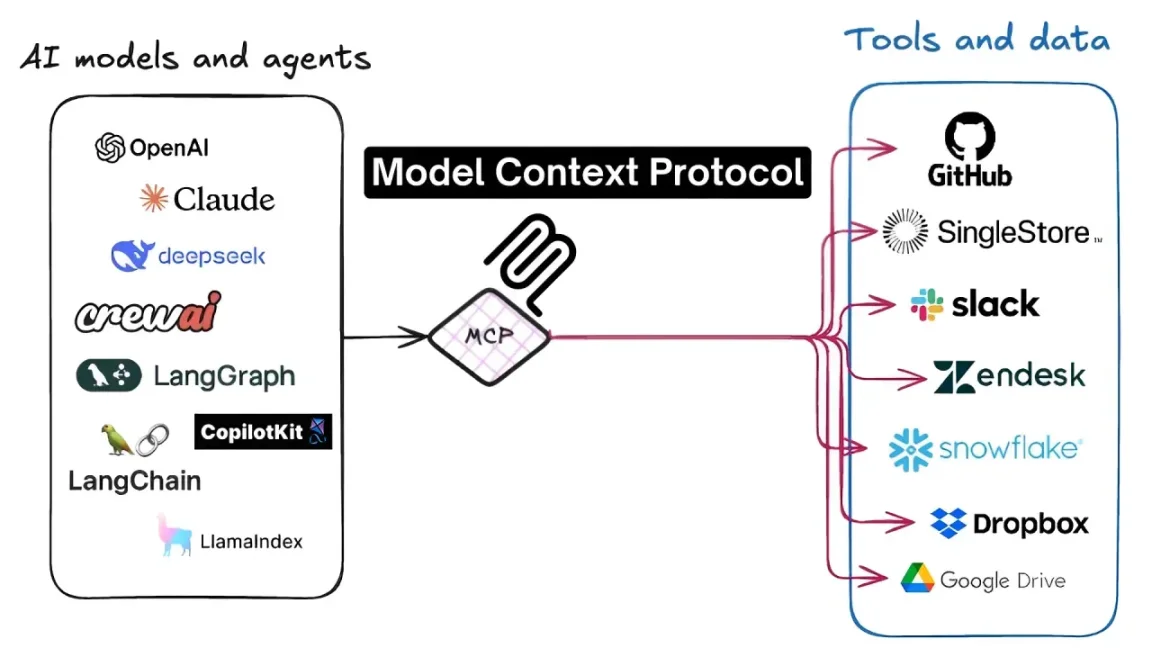
Источник: Level Up Coding
MCP определяет общий язык взаимодействия. Пока все «говорят» на языке MCP, агенты смогут использовать любые инструменты без написания дополнительного кастомного кода. Этот протокол был создан компанией Anthropic, однако спецификация открыта, и компании быстро начинают его внедрять. Сервер MCP по сути является слоем трансляции, расположенным перед существующими корпоративными API, который предоставляет сервисы в стандартизированном формате любому агенту, совместимому с MCP.
Возвращаясь к AP2, его можно понять следующим образом: MCP дает агенту возможность получать данные, файлы и использовать инструменты; A2A наделяет их голосом для общения друг с другом; а AP2 предоставляет им кошелек для безопасных покупок.
Все эти протоколы помещают пользователя в центр управления, предоставляя агенту лишь ограниченные права на расходование средств. Это решает проблемы дистрибуции и процессов, но еще не отвечает на вопрос: что делать, если агент ошибается?
Продавец
Ситуация касается не только покупателей. На стороне продавцов также формируются новые стандарты, сфокусированные на том, как машины будут оплачивать доступ к API, данным и контенту.
На сегодняшний день наиболее обсуждаемым является стандарт x402 — открытый протокол, разработанный Coinbase. Он возродил код состояния HTTP 402 — «Требуется оплата», который был определен еще в 1997 году, но так и не нашел практического применения. x402 объединяет его со стейблкоин-платежами, обеспечивая экономически эффективный расчет микроплатежей, что возвращает статус-коду актуальность.
x402 превращает HTTP-запросы в запросы с оплатой. Всякий раз, когда требуется оплата, сервер выдвигает условие. Поскольку агент имеет предустановленный бюджет, он оплачивает запрос серверу и получает данные в рамках того же процесса. Это делает возможным модель оплаты «за запрос» или «за вызов» в транзакциях между машинами.
Благодаря x402 агенты могут точно оплачивать только необходимое. Например, потратить 2 цента на прочтение платной статьи или оплатить долю цента за один вызов API. Транзакции рассчитываются в сети за считанные секунды, без необходимости выстраивать долгосрочные отношения.
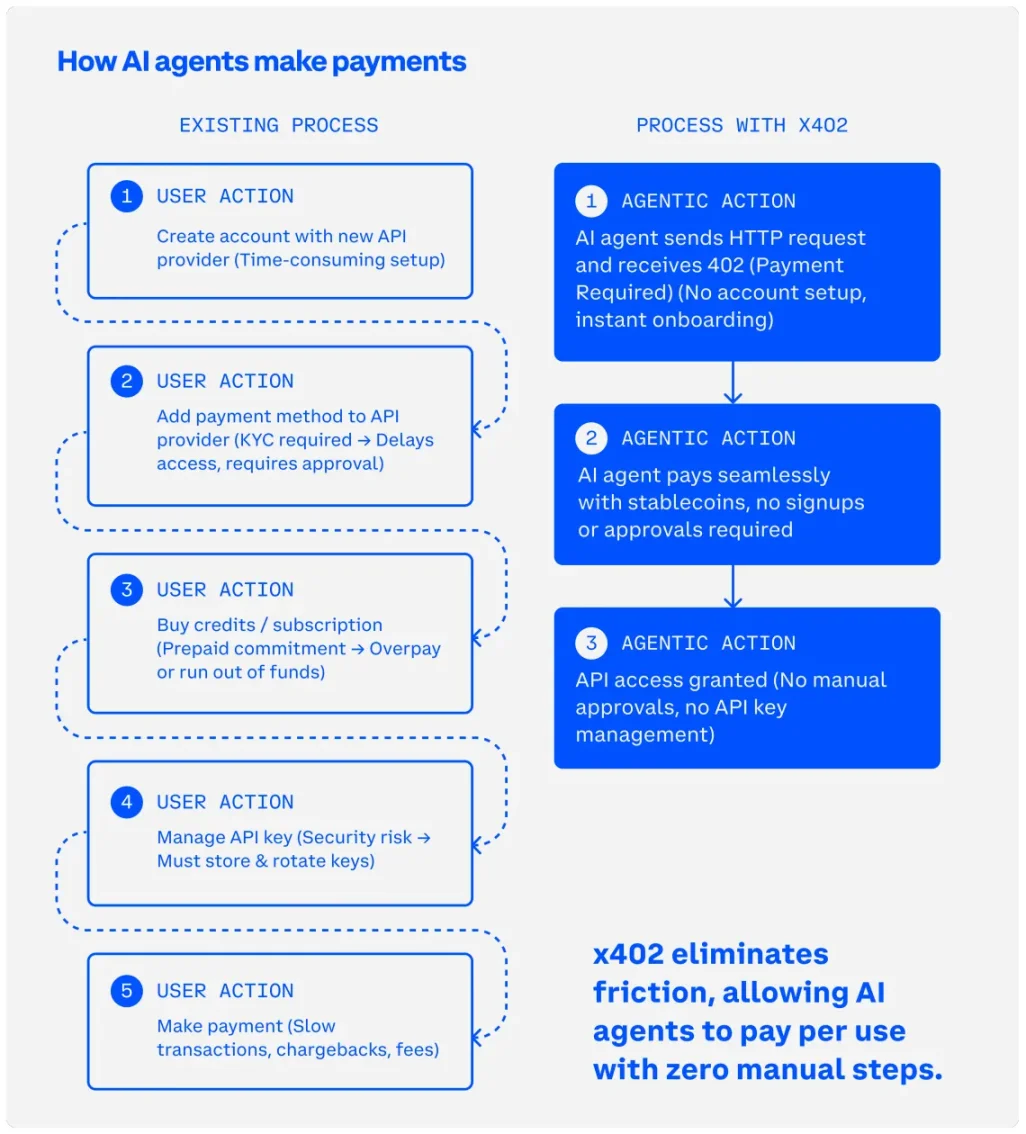
Источник: статья Coinbase о x402
Cloudflare позаимствовала эту концепцию и построила более конкретную систему «оплаты за скрейпинг». В ее основе также лежит HTTP 402, однако ключевым фактором является рыночное доминирование Cloudflare: 20% всего глобального трафика проходит через ее сеть, что придает ей огромное влияние.
Система «оплата за скрейпинг» использует периферийную сеть Cloudflare, требуя оплату перед предоставлением контента ИИ-скрейперам. Это превращает доступ к контенту в принудительное измерение потребления. Издатели сталкиваются с резким падением трафика, поскольку пользователи больше не переходят на сайты из поисковиков, а читают резюме, сгенерированные ИИ. Благодаря этой системе издатели смогут напрямую взимать плату у ИИ-лабораторий за каждое посещение их контента скрейперами.
Платежные организации также пытаются расширить существующие платежные каналы для обработки агентных транзакций. Visa выпустила серверы MCP и пакет инструментов для приема агентских платежей. У Mastercard есть проект под названием «Agent Payments». Оба проекта находятся на ранней пилотной стадии, но их важность обусловлена тем, что Visa и Mastercard уже обладают глобальной сетью дистрибуции, связями с банками-эмитентами и широкой сетью мерчанта-приемников. Основная идея заключается в регистрации агентов, настройке лимитов расходов и предоставлении агентам возможности инициировать транзакции в рамках существующей инфраструктуры платежей по кредитным картам для людей.
Необходимо восполнить дефицит доверия
Все перечисленные выше стандарты исходят из предпосылки, что платежи пройдут успешно, а результаты соответствуют ожиданиям. ACP и AP2 вовлекают человека в этап оформления заказа, обеспечивая определенную степень защиты. Варианты x402 обслуживают межмашинный доступ к данным, где риски, как правило, ниже. Платежные организации расширяют знакомые механизмы защиты, но ценой медленных расчетов и высоких комиссий.
При реализации масштабируемых микроплатежей скорость выходит на первый план. Карточные сети рассчитывают операции за несколько дней, а торговцы платят несколько процентов от объема транзакции. Каналы криптовалюты обеспечивают расчет за секунды при стоимости менее одного цента. Однако эта эффективность сопровождается необратимостью: криптоплатежи невозможно отменить после завершения.
Традиционная коммерция выстроила целую инфраструктуру вокруг мысли о том, что «все может пойти не так». Когда возникают проблемы с покупками по кредитной карте, существует четкий алгоритм действий: обращение в банк, инициирование спора, расследование платежной системы, временная заморозка средств и окончательное решение о возврате денег или одобрении сделки продавцом. В 2025 году споры возникли по 261 млн транзакций общей стоимостью 34 млрд долларов.
Однако агенты, работающие в каналах стейблкоинов, лишены любых подобных гарантий.
Проблема усугубляется, когда агенты начинают сотрудничать друг с другом. Когда сотни или тысячи многоагентных рабочих процессов пересекаются, установление ответственности может превратиться в кошмар.
Платежные организации не готовы брать на себя такие риски, по крайней мере, в рамках их текущей бизнес-модели. Проекты Visa и Mastercard по-прежнему взимают стандартный обменный тариф, а расчеты занимают дни. Они могли бы перейти на мгновенные расчеты в стейблкоинах, но тогда им придется отказаться от системы разрешения споров, которая является фундаментом их комиссии.
Механизмы разрешения споров в традиционных финансах не появились случайно. Первая кредитная карта (Diners Club) появилась около 1950 года, но потребители ждали еще 24 года, пока не получили право оспаривать транзакции. Современная инфраструктура, которую мы сегодня считаем само собой разумеющимся, формировалась поэтапно по мере возникновения проблем.
Автономный коммерческий оборот агентов не располагает таким временем. Запросы к API уже составляют 60% от всего динамического HTTP-трафика, обрабатываемого Cloudflare. Трафик ботов и автоматизированных систем приближается к половине всего сетевого трафика. 700 миллионов пользователей ChatGPT уже могут оформлять заказы напрямую на Etsy через ACP, а интеграция с Shopify вскоре выйдет на рынок. Объем торговых операций уже существует, а потенциальная потребность пользователей поручать задачи агентам очевидна; начало использования агентов в коммерции не за горами.
Таким образом, перед нами стоит выбор: позволить традиционной финансовой инфраструктуре продолжать медленные расчеты или осознанно построить инфраструктуру доверия, соответствующую скорости блокчейн-расчетов? Первый вариант ограничит потенциал агентов, тогда как второй открывает возможности и является логичным продолжением развития автономной коммерции агентов.
Так что же конкретно нужно сделать?
Как и следовало ожидать, это решение состоит из двух частей: до совершения сделки и после нее.
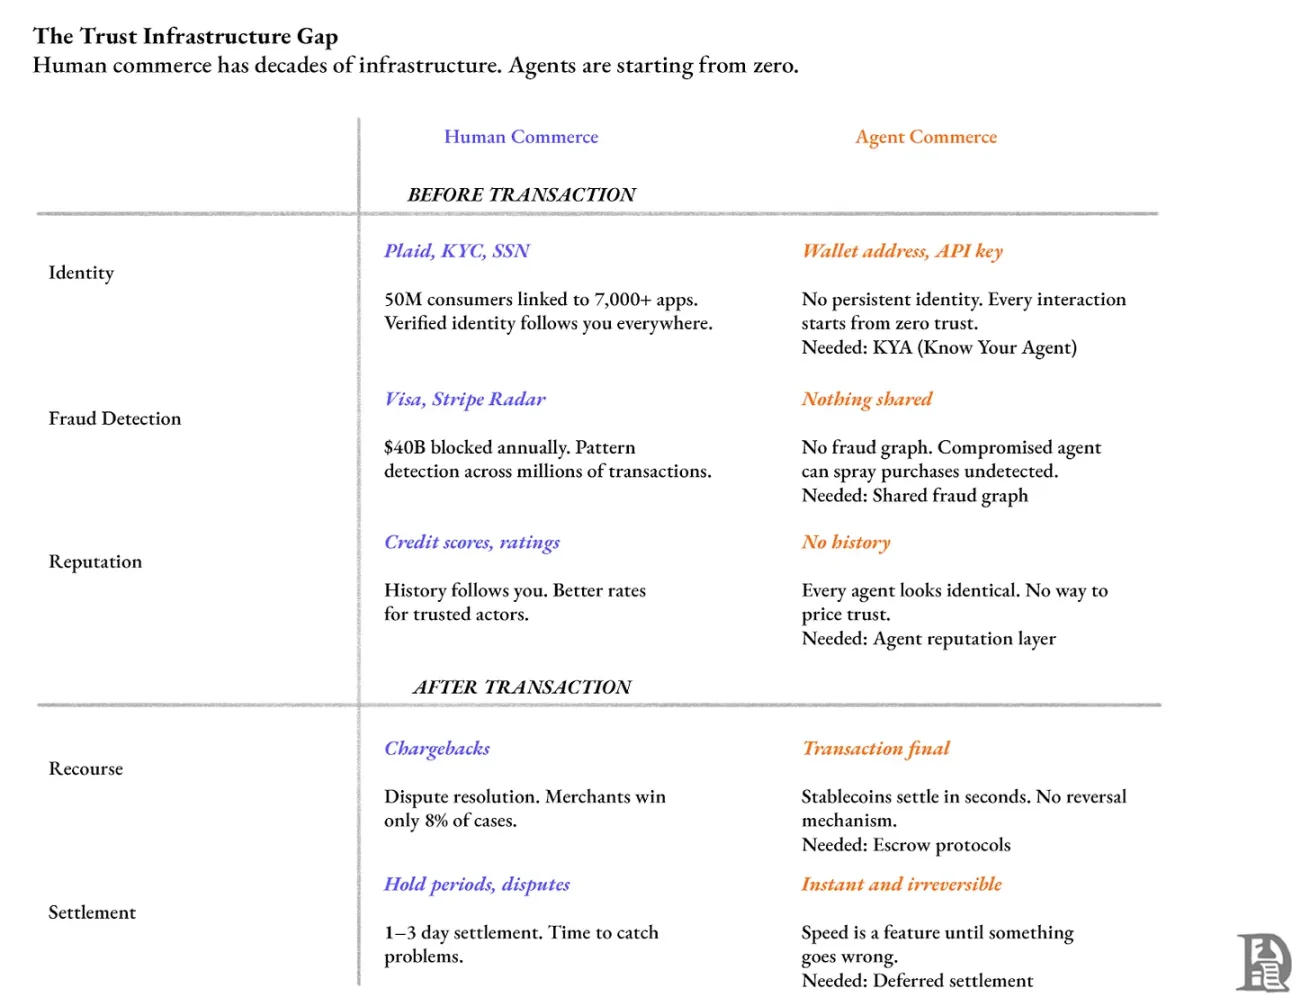
До сделки: разрешены ли агентные транзакции?
Это зависит от трех факторов: идентификация контрагента, обнаружение мошенничества и использование рейтингов репутации для определения цен и прав доступа.
В США Plaid подключил почти половину всех банковских счетов, обрабатывая миллионы проверок аккаунтов ежедневно. Именно Plaid используется, когда вы подтверждаете личность в Venmo.
В настоящее время любой агент, взаимодействующий с API, скрейпящий веб-страницы или инициирующий платежи, лишен взаимной аутентификации. Сервер видит лишь размытый идентификатор (например, адрес кошелька или ключ API), не зная, кто именно делает запрос. Отсутствие сквозного идентификационного профиля означает невозможность накопления репутации; каждое взаимодействие начинается с «нулевого доверия».
В 2024 году взрослые американцы потеряли около 47 млрд долларов из-за мошенничества с личными данными.
Нам нужен слой «Знай своего агента» (KYA), аналогично тому, как Plaid предоставляет инфраструктуру идентификации для финтех-компаний. Он должен выдавать постоянные и отзываемые учетные данные, привязывающие агента к стоящему за ним человеку или организации.
Платежные организации потратили десятилетия на создание систем, способных выявлять подозрительные паттерны среди миллионов транзакций. Они прекрасно знают нормы потребительского поведения людей и могут в реальном времени маркировать аномалии. Если агент будет взломан и начнет осуществлять несанкционированные покупки у разных продавцов, на сегодняшний день нет распределенной карты мошенничества, способной это выявить.
По словам Visa, после инвестиций в размере 11 млрд долларов в безопасность с 2019 по 2024 год их система предотвратила попыток мошенничества на 40 млрд долларов. Stripe обрабатывает более 1,4 триллиона долларов платежей ежегодно и использует эти данные для тренировки своей антифрод-системы Radar. Во время Черной пятницы и Киберпонедельника 2024 года Radar заблокировал 20,9 миллиона мошеннических транзакций на сумму 917 млн долларов.
Агентные транзакции пока лишены подобного уровня антифрод-защиты. Когда агент осуществляет платеж по x402, отсутствует общая система для маркировки аномального поведения, такого как внезапный рост расходов или отклонения в частоте операций.
Без устойчивой идентичности и репутации каждое взаимодействие агента начинается с нуля. Репутация глубоко укоренена в человеческой коммерции: реклама, которую вы видите, основана на истории просмотров; рейтинг Uber влияет на то, какие заказы получают водители; кредитный рейтинг сопровождает вас во всех финансовых учреждениях. То же самое должно относиться и к агентам.
После сделки: что делать при проблемах?
Chargeback (возврат платежа) — это способ обработки споров карточными сетями: после того как клиент через банк оспаривает транзакцию, средства списываются с продавца. Однако этот механизм часто подвергается злоупотреблениям. В 2023 году chargebacks нанесли торговым предприятиям убытки на сумму около 117,47 млрд долларов. За каждый потерянный доллар возврата продавец обычно несет дополнительные расходы в размере 3,75–4,61 доллара (включая комиссионные, потерю товара и административные издержки).
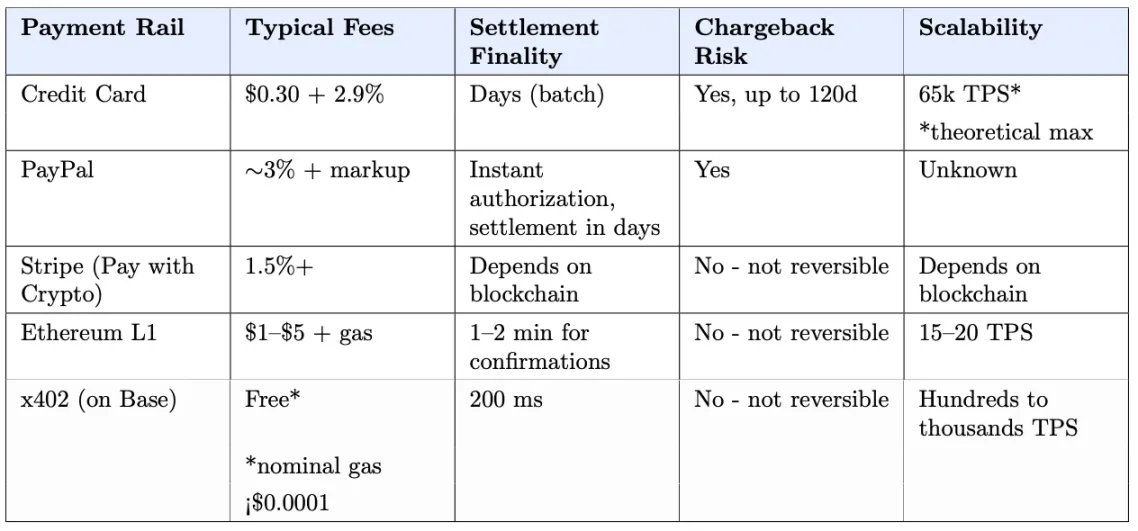
Источник: статья Coinbase о x402
Торговые предприятия выигрывают лишь 8,1% споров при активном оспаривании. 84% клиентов считают, что инициировать chargeback напрямую через банк проще, чем требовать возврата денег у продавца.
Агентные транзакции в стейблкоинах рассчитываются за секунды и на данный момент являются необратимыми. Cloudflare предложила расширение для задержанного расчета x402, позволяющее установить «период ожидания» до окончательного перевода средств.
Разработчики уже создают прообразы подобной инфраструктуры. На хакатоне ETHGlobal Buenos Aires команда создала Private-Escrow x402. Модель эскроу выглядит так: покупатель предварительно переводит средства в смарт-контракт, а при оплате подписывает «намерение платежа» оффчейном. Координатор группирует сотни таких подписей в одну транзакцию settlement, что снижает затраты на газ в 28 раз.
Но это лишь базовый компонент; необходимо упаковать его в полноценный продукт.
Кто будет этим заниматься?
Это напоминает эпоху, когда отрасль возглавляли телеком-операторы. Они обладали биллинговыми отношениями с каждым пользователем мобильного телефона, но упустили ценность, созданную смартфонами. Дистрибуция приложений и мобильная реклама принесли доходы в сотни миллиардов долларов, которые могли бы получить сами операторы.
Платежные организации сегодня оказываются в похожей ситуации. Именно ту инфраструктуру доверия, которой недостает экономике автономных агентов, Visa и Mastercard выстраивали десятилетиями. Однако их бизнес-модель полностью зависит от обменных комиссий, существование которых возможно только благодаря их контролю над платежными каналами. Они вкладывают огромные средства в поддержку этой инфраструктуры, финансируя ее за счет нескольких процентов от объема транзакций. Предоставление защиты потребителей для транзакций в стейблкоинах означало бы субсидирование платежных каналов конкурентов за счет собственных доходов.
Если платежные организации откажутся, следующей волной претендентов станут ИИ-лаборатории, такие как OpenAI, Google и Anthropic. Всем им выгодно, чтобы их агенты использовались как можно шире. Однако управление централизованной регистрационной структурой идентичности означает, что они должны нести ответственность за действия агентов. Никто из них не хочет становиться арбитражным судом для случаев, когда вы «неправильно забронировали отель».
Им гораздо выгоднее, чтобы идентификационную и восстановительную инфраструктуру строили третьи стороны, к которым они смогут подключаться напрямую, как это делается с платежными системами или поисковыми движками сегодня.
Позиция Cloudflare уникальна. Компания обрабатывает колоссальные объемы сетевого трафика, развернула системы обнаружения ботов, а инструмент «AI Audit» позволяет публикаторам отслеживать посещения скрейперами. Переход от «идентификации роботов» к «проверке идентичности и репутации агентов» технически не представляет собой гигантский скачок.
Однако Cloudflare всегда позиционировала себя как нейтральная инфраструктура. Начав выдавать рейтинги доверия или разрешать споры, она превратится в нечто большее, напоминающее регулирующий орган — это совершенно иной бизнес, предполагающий иную ответственность.
Три точки входа для стартапов
Вы не сможете обыграть OpenAI по качеству моделей и обойти Cloudflare по объему трафика. Вам нужно найти в технологическом стеке те части, к которым их бизнес-модель (по крайней мере, сейчас) не допускает доступа, но которые остаются ценными. Я выделяю три точки входа: идентификация, механизм обеспечения возврата средств (recourse) и атрибуция.
Идентификация агента — самый прямой путь. Модель регистрации уже доказала свою состоятельность. Хотя Plaid служит классическим примером, он очень показательен: они внедрили верификацию для банковских счетов. Стартапы могут проделать аналогичную работу с агентами: выпускать учетные данные, накапливать репутацию и позволять продавцам проверять рейтинги до получения платежа. Их экономический рвы проистекают из сетевых эффектов: как только достаточное число продавцов начнет проверять данные через вашу регистратуру, агенты будут вынуждены поддерживать безупречную репутацию.
Механизм обеспечения возврата средств работает сложнее, так как требует принятия на себя рисков. Его можно рассматривать как страховку: взимание небольшой комиссии с каждой транзакции в обмен на покрытие убытков при возникновении проблем. Масштаб имеет решающее значение. Комиссия эквайринга в карточных сетях составляет 1,5%–3%, включая стоимость урегулирования споров. Стоимость каналов стейблкоинов значительно ниже, поэтому слой восстановления прав вполне способен предоставить сопоставимую защиту с комиссией 0,5%, сохраняя при этом запас прибыли.
Механизм атрибуции обладает наибольшим потенциалом на перспективу, но рано или поздно он неизбежно появится. Когда агенты начнут влиять на решения о покупке, бренды будут платить за формирование рекомендаций. Auction-механизмы могут быть спроектированы. Однако оно страдает от проблемы «холодного старта»: для его работы необходимо одновременное участие брендов, агентов и продавцов, чего нет у первых двух направлений.
Значимость этих трех точек входа меняется по мере развития экономики агентов:
-
Идентификация становится ключевой, когда агентам не требуется ручное одобрение каждой отдельной операции.
-
Механизм обеспечения возврата средств критически важен, когда агенты начинают работать с реальными средствами.
-
Атрибуция запустится лишь тогда, когда объем торгов между агентами станет достаточным для поддержки рекламного рынка.
Это задает реальную траекторию развития:
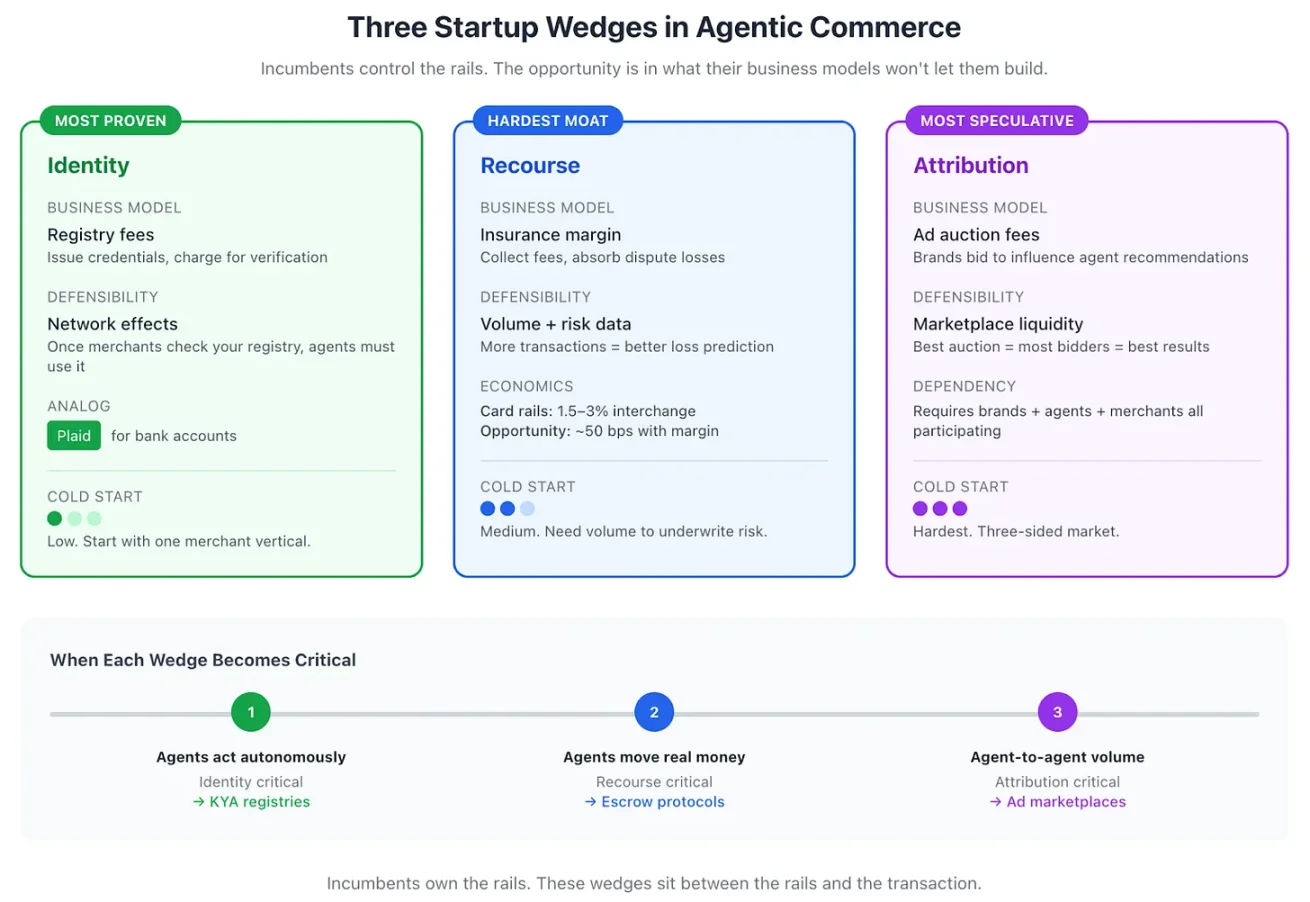
Источник — диаграмма, сгенерированная Claude
Стартапы создадут часть инфраструктуры экономики агентов
Развитие агентов можно разделить на три этапа:
-
Как интерфейс взаимодействия
-
Выполнение под надзором человека
-
Автономные транзакции друг с другом
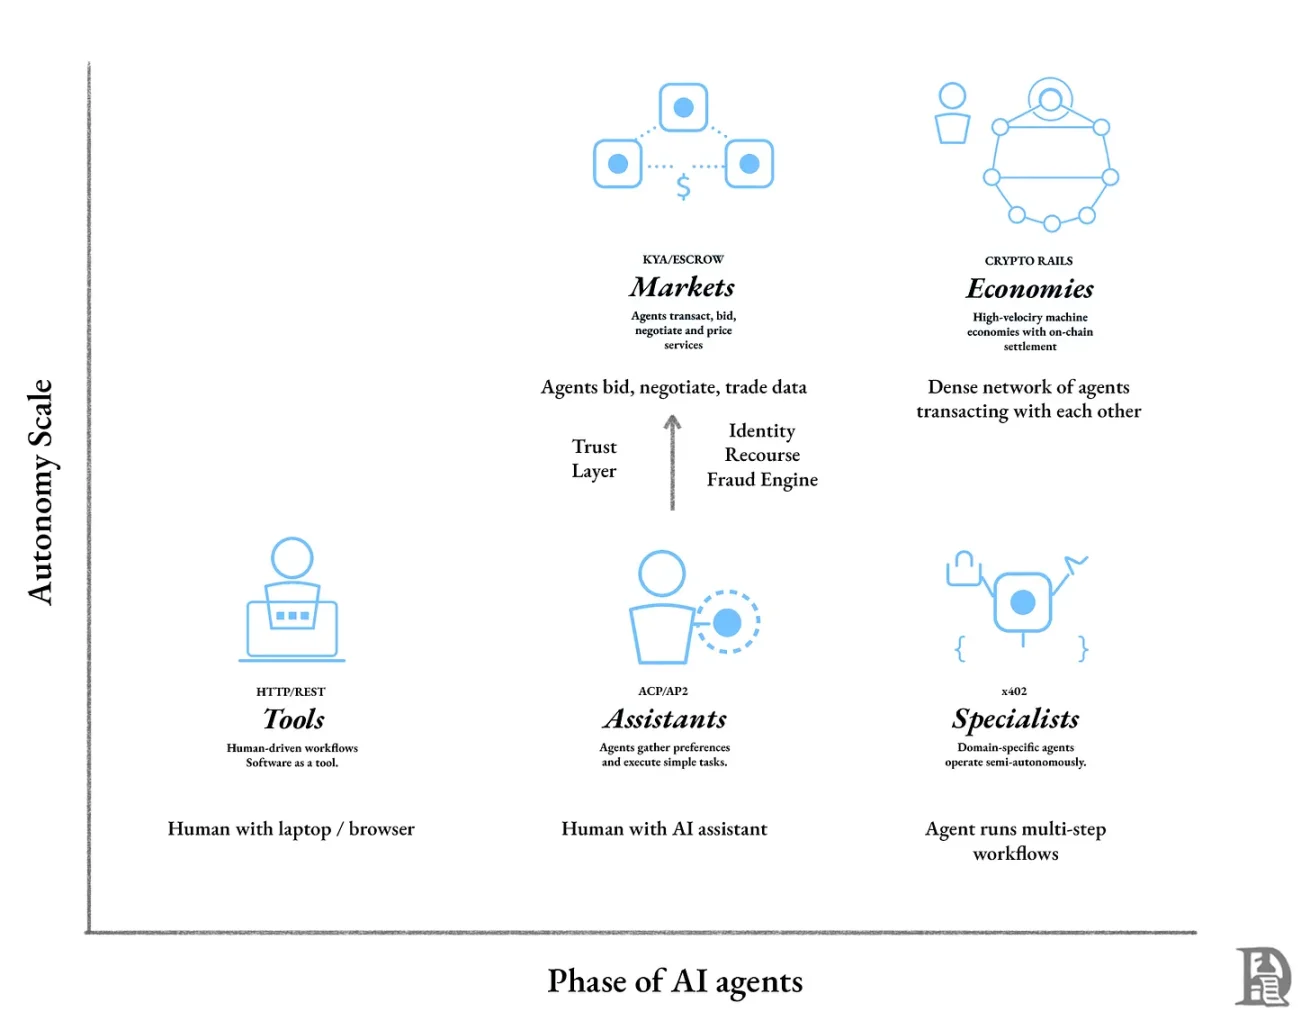
Мы находимся на первом этапе. Интеграция оформления заказов Etsy в ChatGPT служит отличным примером: мы просматриваем товары в чате (хотя это не единственный сценарий), агент предлагает варианты, но финальное решение принимает человек. Доверие полностью опирается на существующую инфраструктуру.
Этот этап принадлежит существующим гигантам, поскольку речь идет об игре за пользовательские входы в рамках дистрибуции. Ценность концентрируется у тех игроков, кто владеет интерфейсами принятия решений о покупке.
Признак второго этапа — получение агентами большей автономии. Агенты перестают просто рекомендовать маршруты, а самостоятельно бронируют авиабилеты, арендную машину и отели. Мы задаем цель или ограничения, агент выполняет задачу, а мы проверяем результат.
На этом этапе слой доверия становится незаменимым. Без механизма обеспечения возврата средств пользователи не делегируют полномочия агентам; без аутентификации продавцы не принимают агентские платежи.
Именно здесь кроется возможность для стартапов. Существующие гиганты могут не иметь достаточного стимула строить инфраструктуру доверия для каналов стейблкоинов, поскольку на текущем этапе (где они все еще доминируют) у них огромен потенциал роста. Годовой доход OpenAI достиг 13 млрд долларов. Для сравнения, прибыль Tether только за первые десять месяцев 2025 года составила 10 млрд долларов, а по итогам года ожидается еще больший результат.
Слои идентификации, обеспечения возврата средств и атрибуции будут построены новыми компаниями, которые сосредоточены на решении конкретных вопросов границ возможностей агентов и прав пользователей.
Третий этап — автономная коммерция агентов. Вашему агенту не нужно согласовывать повседневные решения: он сможет вести переговоры с другими агентами, участвовать в торгах за вычислительные ресурсы, в рекламных аукционах и непрерывно рассчитывать тысячи микротранзакций. Стейблкоины, благодаря необходимым для межмашинных транзакций масштабу, скорости и детализации, станут де-факто расчетным слоем.
В этот этап конкуренция сместится с лучших моделей или самых быстрых публичных блокчейнов на то, кто построит наиболее надежную инфраструктуру: «паспорта» для агентов, «суд» для разрешения споров, «кредитную систему» для операций превышения лимитов. Эти организации, предоставляющие услуги программному обеспечению, определят, какие агенты смогут участвовать в экономике и на каких условиях.
Заключение
Мы подготовили каналы для того, чтобы агенты «тратили деньги», но пока не создали механизмов проверки «должны ли они это делать». HTTP 402 дремал тридцать лет и наконец пробудился, когда микроплатежи стали технически осуществимы. Технические вопросы решены. Однако инфраструктура доверия, поддерживающая человеческую коммерцию, такая как аутентификация, антифрод-детекция и разрешение споров, все еще не имеет своих аналогов для агентов. Мы решили легкую часть задачи. Доверительное ведение бизнеса между агентами потребует еще времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Decentralisedco











