


Анализ ежегодного отчета Messari объемом 100 000 слов (Часть 1): почему в 2025 году произошел полный крах рыночных настроений?
Автор: Merkle 3s Capital
Этот материал основан на годовом отчете Messari «The Crypto Theses 2026», опубликованном в декабре 2025 года. Общий объем отчета превышает 100 тысяч слов, а официально указанное время чтения составляет 401 минуту.
Данный материал подготовлен при поддержке Block Analytics Ltd X Merkle 3s Capital. Информация предоставлена исключительно в ознакомительных целях и не является инвестиционной рекомендацией или офертой. Мы не несем ответственности за точность изложенного материала и не отвечаем за любые последствия, связанные с его использованием.
Вступление | Это был самый пессимистичный год в плане настроений, но вовсе не самый уязвимый для системы
Если опираться только на индикаторы рыночного настроения, 2025 год для криптовалютного рынка практически заслуживает “смертного приговора”.
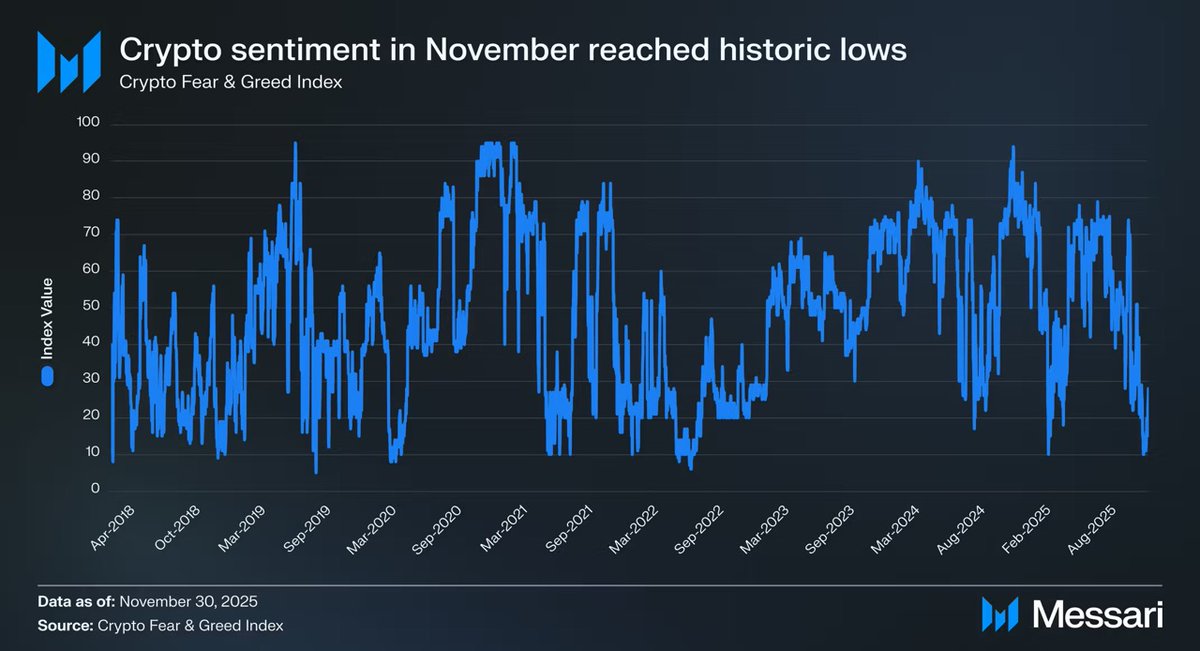
В ноябре 2025 года индекс Crypto Fear & Greed Index упал до отметки 10, войдя в зону “чрезмерного страха”.
За всю историю моменты падения настроений до этого уровня можно пересчитать по пальцам:
Март 2020 года: ликвидационная давка, вызванная мировой пандемией
Май 2021 года: цепочка ликвидации позиций по кредитному плечу
Май–июнь 2022 года: системный крах Luna и 3AC
2018–2019 годы: масштабный медвежий рынок
У всех этих периодов была общая черта: сама индустрия начинала давать сбои, а будущее выглядело крайне неопределенным.
Однако 2025 год этим признакам не соответствует.
Не было случаев хищения пользовательских активов крупными биржами, проекты пирамидального типа с капитализацией в десятки миллиардов долларов не задавали повестку, общая рыночная капитализация не пробилась ниже пиков прошлого цикла, объемы стейблкоинов наоборот обновили исторические максимумы, а процесс регулирования и институционализации продолжался без остановок.
На уровне “фактов” это был не год краха индустрии.
Но на уровне “ощущений” это, вероятно, стал самым тяжелым годом для многих участников рынка, инвесторов и старых пользователей.
Почему произошел коллапс настроений?
Messari приводит в начале отчета крайне эффектное сравнение:
Если вы управляете криптовалютным портфелем из офиса на Уолл-стрит, 2025 год может стать лучшим с момента вашего прихода в эту отрасль. Но если вы ночами мониторите графики и ищете альфу в Telegram и Discord, скорее всего, это год, когда вам сильнее всего захочется вернуться в “старые времена”.
Один и тот же рынок, два практически противоположных опыта.
Это не случайная флуктуация настроений и не простое переключение между бычьим и медвежьим рынком,
а более глубокая структурная рассинхронизация:
Рынок меняет своих участников, но большинство по-прежнему пытается играть в новой системе под старыми ролями.
Это не ретроспектива рыночных движений
Эта статья не ставит целью анализ краткосрочных ценовых трендов и не пытается ответить на вопрос “будет ли рост дальше”.
Скорее, это аналитическая заметка о структуре рынка:
Почему на фоне усиления институциональной базы, притока капитала и развития инфраструктуры,
рыночные настроения скатываются к историческим минимумам?
Почему многие чувствуют, что “выбрали неверное направление”, тогда как сама система не потерпела краха?
В этом отчете объемом в 100 тысяч слов Messari решает начать с предельно базового вопроса:
Если криптоактивы в конечном итоге станут своего рода “деньгами”, то кто и какие активы заслуживают относиться к ним именно как к деньгам?
Понимание этого условия необходимо для осмысления полного краха настроений на рынке в 2025 году.
Глава первая | Почему настроение упало до аномально низких уровней?
Глядя только на конечный результат, коллапс рыночных настроений в 2025 году кажется почти “неподдающимся логике”.
Несмотря на отсутствие банкротства бирж, системного кризиса доверия и краха ключевых нарративов, рынок отреагировал настроением, близким к историческим минимумам.
Оценка Messari предельно пряма: это крайний случай “серьезного расхождения между настроением и реальностью”.
1. Индикаторы настроений вошли в “историческую зону аномалии”
Падение Crypto Fear & Greed Index до 10 — это не обычный сигнал коррекции.
За последние десять с лишним лет эта отметка достигалась лишь в единичные моменты, и каждый раз ей сопутствовал реальный и глубокий отраслевой кризис:
разрыв платежной системы
крах цепочки кредитования
сомнения рынка в самом существовании будущего отрасли
Но в 2025 году ни одной из этих проблем не возникло.
Не вышло из строя ключевое оборудование инфраструктуры, основные активы не были ликвидированы до нуля, не произошло системных событий, способных поколебать легитимность индустрии.
С точки зрения статистики, текущий уровень настроений не укладывается ни в одну известную историческую модель.
2. Рынок не потерпел крах, потерпели крах “личный опыт и ожидания”
Крах настроений исходил не от самого рынка, а от субъективного восприятия его участников.
Messari неоднократно подчеркивает в отчете один проигнорированный факт:
2025 год стал годом, в котором институциональный опыт значительно превосходил опыт розничных инвесторов.
Для институциональных участников сложилась предельно ясная, даже комфортная среда:
ETF обеспечили канал для аллокации с низким трением и минимальным риском
DAT (казны цифровых активов) превратились в стабильных и прогнозируемых покупателей на длинном горизонте
регуляторные рамки стали более четкими, границы соответствия требованиям постепенно проявились
Однако для огромного числа участников, привыкших к старой структуре, этот год оказался исключительно жестоким:
существенное сокращение доступной альфы
сбой механики ротации нарративов
долгосрочное отставание большинства активов от BTC
полный разрыв связи между “уровнем усилий” и “результатом”
Рынок никого не отверг, он просто сменил систему вознаграждений.
3. Фраза “не удалось заработать” ошибочно трактуется как “индустрия погибает”
Истинным триггером настроения стала не падение цен, а когнитивный диссонанс.
На протяжении нескольких предыдущих циклов скрытым допущением криптоиндустрии было:
достаточно быть усердным, войти рано и действовать агрессивно, чтобы получить сверхдоходность.
Но в 2025 году это допущение впервые системно рухнуло.
большинство активов больше не получают премию за “умелый сторителлинг”
рост экосистемы L1 больше не конвертируется автоматически в доходность токенов
высокая волатильность больше не гарантирует высокую доходность
В результате у множества участников появилась иллюзия:
если я не заработал денег, значит, во всем виновата индустрия.
Вывод Messari прямо противоположен этому:
индустрия становится все похожей на зрелую финансовую систему, а не на механизм, постоянно генерирующий спекулятивную прибыль.
4. Корень коллапса настроений лежит в сбое идентичности
Обобщая все явления, мы получаем единственный подразумеваемый ответ от Messari:
Крах настроений 2025 года по своей сути является следствием сбоев в идентификации ролей.
Рынок смещает фокус в сторону “распределителей капитала”, “инвесторов долгосрочного горизонта” и “участников институциональной системы”
При этом подавляющее большинство участников продолжают функционировать в роли “поискателей краткосрочной альфы”
Когда логика вознаграждения системы меняется, а способы участия остаются прежними, первыми неизбежно дают сбой настроения.
Это проблема не личной эффективности, а “трения”, возникающего при смене эпохальных ролей.
Итог | Настроение не сообщает объективную правду
Рыночное настроение 2025 года достоверно отражает страдания участников, но неточно передает состояние самой системы.
Крах настроений ≠ крах индустрии
Рост боли ≠ исчезновение ценности
Оно лишь сигнализирует об одном:
Старые форматы участия стремительно теряют работоспособность.
И понимание этого факта необходимо для перехода к следующей главе.
Глава вторая | Истинный источник коллапса настроений: денежная система дает сбои
Если ограничиться исключительно уровнем рыночной структуры, объяснение краха настроений 2025 года остается неполным.
Истинная проблема заключается не в том,
сократилось количество доступной альфы
BTC стал слишком силен
на рынок пришли институты
Все это лишь поверхностные симптомы.
Более глубокую оценку в отчете дает Messari:
Крах рыночных настроений по своей сути исходит из давно проигнорированного факта — сама существующая денежная система продолжает оказывать постоянное давление на сберегателей.
График, который необходимо признать: неконтролируемый рост государственного долга в мире
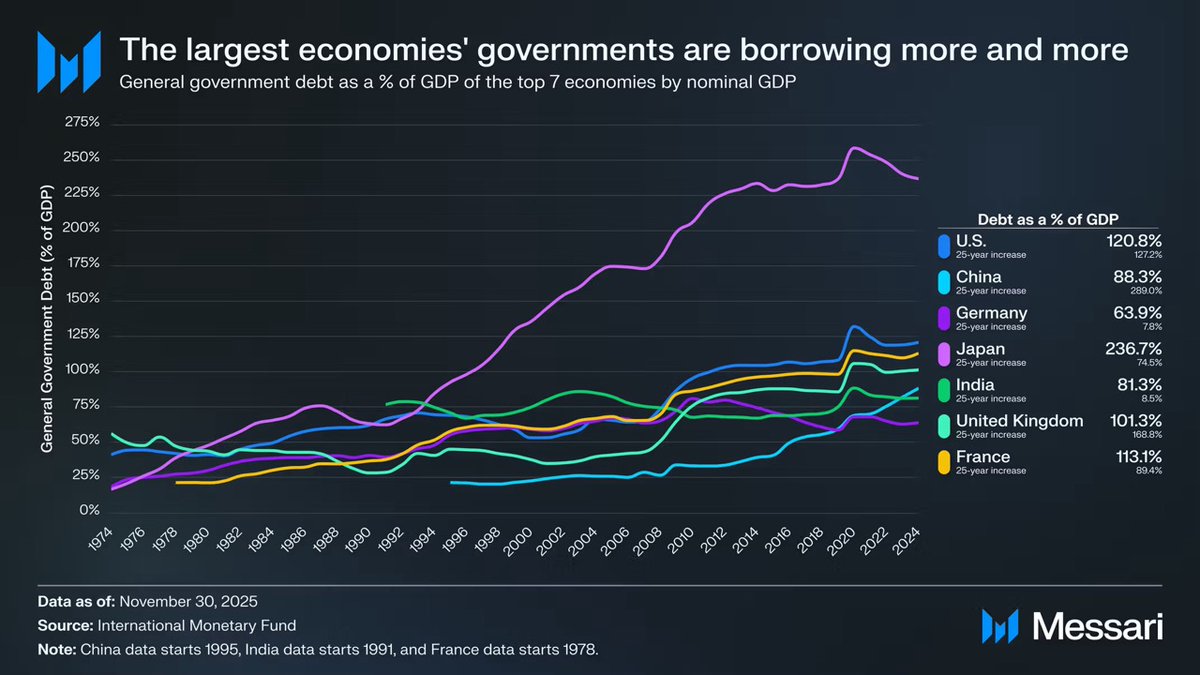
Этот график служит не просто украшением макроэкономического фона, а логической отправной точкой всей аргументации концепции Cryptomoney.
За последние 50 лет доля государственного долга в ВВП крупнейших экономик мира демонстрировала крайне единообразную, практически необратимую тенденцию к росту:
🇺🇸 США: 120,8%
🇯🇵 Япония: 236,7%
🇫🇷 Франция: 113,1%
🇬🇧 Великобритания: 101,3%
🇨🇳 Китай: 88,3%
🇮🇳 Индия: 81,3%
🇩🇪 Германия: 63,9%
Это следствие не провала управления конкретным государством, а общее закономерное завершение, охватывающее разные институты, политические структуры и этапы развития экономики.
Независимо от того, идет ли речь о демократических или централизованных государствах, развитых экономиках или Emerging-рынках, государственный долг в долгосрочной перспективе обгоняет экономический рост.
Главный вывод этого графика заключается не в том, что “уровень долга высок”, а в том, что “сбережения системно приносятся в жертву”
Когда рост государственного долга в долгосрочной перспективе опережает объем экономического производства, система вынуждена поддерживать стабильность одним из трех путей:
инфляция
низкие реальные процентные ставки на длительном горизонте
финансовое репрессирование (контроль капиталов, ограничения на снятие средств, регуляторное вмешательство)
Независимо от выбранного пути, окончательную цену в итоге платят одни и те же люди:
сберегатели.
Messari приводит в отчете предельно сдержанную, но весомую формулировку:
When debt grows faster than economic output, the costs fall most heavily on savers.
Перевод этой мысли звучит так:
Когда долг обгоняет рост экономики, сбережения обречены на то, чтобы быть принесенными в жертву.
Почему массовый крах настроений случился именно в 2025 году?
Потому что 2025 год стал годом, когда все больше участников рынка впервые четко осознали эту истину.
До этого периода:
“Инфляция — явление временное”
“Деньги всегда в безопасности”
“Фиатные деньги стабильны в долгосрочной перспективе”
Однако реальность продолжает последовательно опровергать эти предположения.
Когда люди обнаруживают,
усердный труд ≠ сохранение богатства
сам акт сбережений ведет к постоянному сокращению капитала
сложности с аллокацией активов существенно возрастают
Крах настроений исходит не от криптоиндустрии, а от эрозии уверенности во всей финансовой системе.
Крипторынок стал лишь первой площадкой, где этот шок был воспринят наиболее остро.
Смысл концепции Cryptomoney заключается не в “более высокой доходности”
Это позиция, которую Messari неоднократно подчеркивает, но которую крайне легко неверно истолковать.
Cryptomoney создан вовсе не ради обещаний сверхприбыльности.
Его фундаментальная ценность заключается в следующем:
предсказуемость правил игры
невозможность произвольного изменения денежной политики одним субъектом
возможность самохранения активов
возможность трансграничной передачи стоимости без разрешений
Иными словами, оно предлагает не “инструмент для заработка”, а:
возврат индивидуальной свободы выбора валюты человеку, живущему в мире высокого долга и низкой определенности.
Крах настроений на самом деле является формой “просветления”
Если сопоставить график госдолга с рыночными настроениями 2025 года, перед вами откроется контринтуитивный вывод:
Чрезмерный пессимизм настроений не означает крах индустрии, он означает, что все большее число людей начинает осознавать: проблемы старой системы действительно существуют.
Проблема криптоактивов никогда не заключалась в их “неэффективности”.
Истинная проблема кроется в другом: оно перестало создавать легкую избыточную доходность для всех без исключения.
Итог | От настроений к структуре, и далее к самим деньгам
Эта глава отвечает на фундаментальный вопрос:
почему при отсутствии системного краха рыночные настроения обрушились к историческим минимумам?
Ответ скрывается не в свечах графика, а в структуре денежных систем.
Крах настроений — это внешняя оболочка
Разрыв парадигмы — это процесс
Дисбаланс денежной системы — это первоисточник
Именно поэтому Messari решил начать весь отчет не с “приложений”, а с концепции “денег”.
Глава третья | Почему только BTC воспринимают как “настоящие деньги”
Если вы дочитали до этого места, у вас наверняка возник закономерный вопрос:
Если корень проблемы лежит в денежной системе, почему единственно верным ответом оказывается именно BTC, а не что-то другое?
Оценка Messari в отчете предельно ясна:
BTC уже вышел из плоскости конкуренции с остальными криптоактивами.
1. Деньги — это не технический вопрос, а вопрос консенсуса
Это первый ключ к пониманию природы BTC.
Messari неоднократно подчеркивает в оригинальном тексте один факт, который часто упускают инженеры:
Money is a social consensus, not a technical optimization problem.
Иными словами:
Деньги определяются не тем, “кто быстрее”
не тем, “кто дешевле”
и не тем, “у кого больше функций”
а тем, кого долго и стабильно воспринимают как средство хранения стоимости.
С этой точки зрения победа Bitcoin вовсе не выглядит загадкой.
2. Статистика трех лет уже дает очевидный ответ

С 1 декабря 2022 года по ноябрь 2025 года:
BTC вырос на 429%
Капитализация увеличилась с 318 млрд долл. → до 18,1 трлн долл.
Актив вошел в топ-10 мировых активов по капитализации
Но еще важнее относительная динамика:
BTC.D (доля BTC на рынке криптоактивов) выросла с 36,6% → до 57,3%
В цикле, “где теоретически должен происходить взлет альткоинов”, капитал напротив, непрерывно поступает обратно в BTC
Это не случайный результат одного раунда движения цены, это процесс пересмотра рынком классификации активов.
3. ETF и DAT по своей сути осуществляют “институционализацию консенсуса”
Оценка ETF со стороны Messari предельно сдержанна, но ее выводы обладают огромным весом.
Bitcoin ETF — это не просто “новый приток покупателей”, они кардинально меняют следующее:
кто покупает + зачем покупает + как долго может держать
ETF делают BTC регулируемым (комплаенс) активом
DAT включают BTC в часть баланса корпораций
суверенные резервы возводят BTC на уровень “стратегических активов”
Когда BTC находится в руках этих категорий участников, он больше не является:
“активом с высокой волатильностью, который можно в любой момент выбросить”
А становится:
валютой, которую необходимо держать на длинном горизонте и не иметь права совершать грубые ошибки в управлении
Когда к деньгам относятся таким образом, обратно откатиться практически невозможно.
4. Почему чем “скучнее” становится BTC, тем больше он походит на деньги
Это, пожалуй, самый контринтуитивный тезис 2025 года.
У BTC нет приложений
нет смены нарративов
нет историй развития экосистемы
нет даже чего-то вроде “нового продукта”
Но именно благодаря этому оно полностью соответствует всем характеристикам “денег”:
не зависит от обещаний на будущее
не требует нарративов роста
не нуждается в постоянных апдейтах от команды разработчиков
От него требуется лишь одно: не допускать ошибок.
А в мире высоких долгов и низкой определенности “отсутствие ошибок” само по себе является дефицитным активом.
5. Сила BTC — это не признак краха рынка
Страдания многих инвесторов проистекают из ложного убеждения:
“Если BTC силен, значит, на рынке что-то не так.”
Оценка Messari стоит ровно наоборот:
Преимущество BTC свидетельствует о том, что рынок становится все более рациональным.
Когда система начинает вознаграждать:
стабильность
прогнозируемость
долгосрочную надежность
то все стратегии, построенные на принципе “высокая волатильность ради высокой доходности”, будут вызывать все большую боль.
Это проблема не BTC, это проблема формата участия.
Итог | BTC не “победил”, его избрали
BTC не “побеждает” другие активы.
Он просто в эпоху постоянного выхода из строя традиционных монетных систем был многократно проверен рынком и признан:
активом, которому меньше всего нужны оправдания
активом, наименее зависимым от доверия
активом, которому не нужно ничего обещать на будущее
Это не результат одного ценового цикла,
это утверждение новой роли.
Глава четвертая | Когда рынку нужна лишь одна “валюта”, истории L1 начинают терять силу
После подтверждения того, что рынок избрал BTC в качестве основного Cryptomoney, возникает неотвратимый вопрос:
Если ответ на вопрос о валюте уже найден, что тогда остается у Layer 1?
Messari не дает прямого ответа, однако после прочтения этого раздела становится абсолютно ясно:
Оценка проектов L1 вынужденно возвращается из “нарративов будущего” в строгие рамки реальности.
1. Жестокая, но правдивая статистика: 81% рыночной капитализации оценивается через призму нарратива “денег”
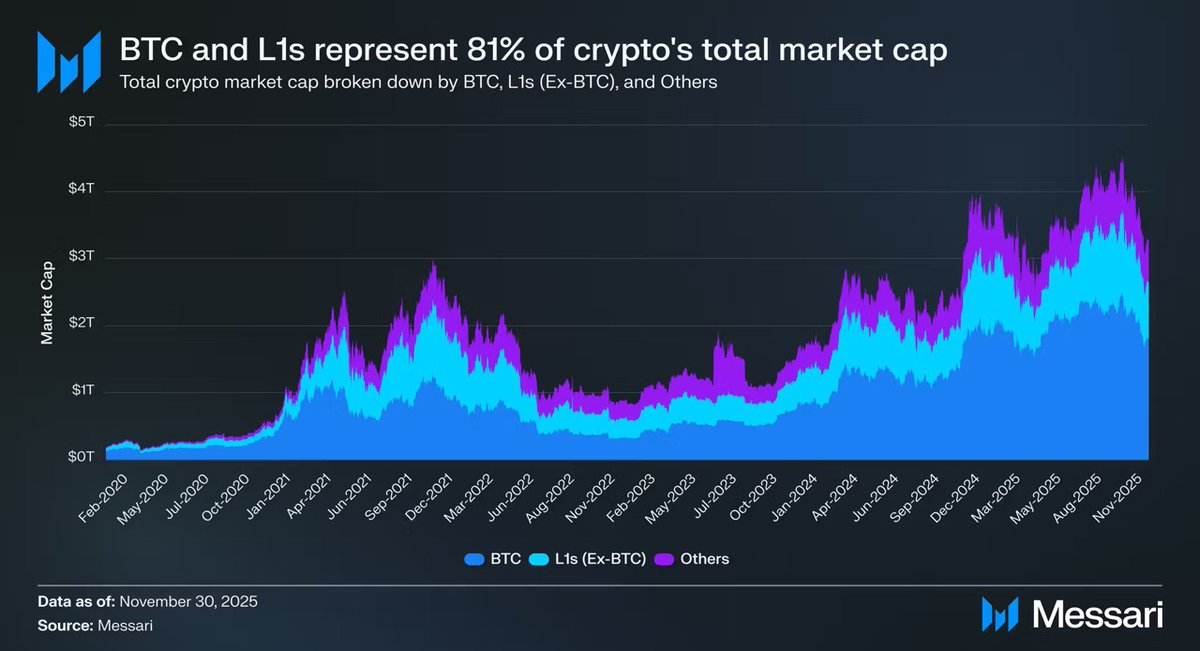
По итогам 2025 года совокупная капитализация криптовалютного рынка составляет около 3,26 трлн долл. США:
BTC: 1,80 трлн долл.
Другие L1: около 0,83 трлн долл.
Остальные активы: менее 0,63 трлн долл.
В совокупности:
примерно 81% рыночной капитализации криптоактивов оценивается рынком именно как “деньги” или “потенциальные деньги”.
Что это означает?
Это означает, что оценка L1 давно ушла от логики ценообразования “прикладных платформ”,
и базируется на вопросе “имеет ли актив право стать деньгами?”
2. Проблема в том, что большинство L1 просто не соответствуют этому статусу
Данные, представленные Messari, выглядят максимально прямо и бескомпромиссно.

Если исключить случаи аномально высокой выручки, такие как TRON и Hyperliquid:
общая выручка L1 продолжает снижаться
В то же время коэффициенты оценки продолжают расти
Откорректированное соотношение P/S выглядит следующим образом:
2021: 40x
2022: 212x
2023: 137x
2024: 205x
2025: 536x
При этом совокупный доход L1 за те же периоды составил:
2021: 12,3 млрд долл.
2022: 4,9 млрд долл.
2023: 2,7 млрд долл.
2024: 3,6 млрд долл.
2025 (в годовом исчислении): 1,7 млрд долл.
Это ножницы расхождения, которые невозможно разумно объяснить “будущим ростом”.
3. L1 не “недооценены”, они “переклассифицированы”
Болевые ощущения многих инвесторов проистекают из заблуждения:
“Разве рынок неправедно наказал проекты L1?”
Оценка Messari стоит ровно наоборот:
Рынок не допускает ошибки в оценке L1, он понижает их ‘потенциал восприятия в качестве денег’.
Если актив:
не способен стабильно хранить стоимость
не подлежит долгосрочному удержанию
и не генерирует гарантированный денежный поток
то для него в итоге остается лишь одна форма ценообразования:
как высоко бетный риск-актив.
4. Пример Solana фактически объясняет всё
SOL — один из немногих L1, показавший превышение доходности над BTC в 2025 году.
Но Messari указывает на убийственный факт:
Данные экосистемы SOL выросли в 20–30 раз
А цена обогнала динамику BTC лишь на 87%
Иными словами:
Чтобы добиться “значительной избыточной доходности” на фоне BTC, L1 необходима экспоненциальная вспышка активности экосистемы.
Дело не в “недостатке усердия”, а в том, что функция отдачи была полностью переписана.
5. Когда BTC окончательно становится “деньгами”, бремя L1 парадоксальным образом увеличивается
Это структурное изменение, которое ускользает от внимания многих.
До того как BTC получил четкий валютный статус:
L1 могли рассказывать истории о возможности “становления деньгами в будущем”
Рынок был готов платить за эту вероятность авансом
Сейчас же:
позиция BTC окончательно утвердилась
Рынок больше не хочет платить ту же премию за “вторые деньги”
Вследствие этого L1 сталкиваются с куда более сложным вопросом:
Если ты не деньги, то тогда что ты такое вообще?
Итог | Проблема L1 заключается не в конкуренции, а в позиционировании
L1 не “проиграли битву BTC”.
Они проиграли в другом:
на уровне измерения денег
рынок больше не нуждается в дополнительных ответах
А потеряв защиту “валютного нарратива”, любая оценка обязана вновь подчиниться строгим реалиям рынка.
Именно это стало прямой причиной коллапса настроений у множества участников в 2025 году.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Merkle3sCapital







