


Alphabet (Google): Всесторонний анализ «Короля полного стека ИИ»
Автор: Алекс Сю, Mint Ventures
I. Резюме исследования
1. Ключевые тезисы
-
Alphabet (GOOGLE), выступая в роли фундамента мировой цифровой экономики, благодаря монопольному положению в поиске и рекламе обладает исключительной способностью генерировать денежный поток. По состоянию на 2025 год основные бизнес-направления демонстрируют устойчивый рост, операционная рентабельность стабильно повысилась до уровня выше 30%.
-
Облачный бизнес, подпитываемый ИИ, стал важнейшей второй кривой роста: в 3 квартале 2025 года вклад доходов Google Cloud составил 15% от общего объема, темп роста составил 34% год к году, возвращаясь на траекторию высоких темпов, а маржинальность также неуклонно росла, увеличившись с 17% годом ранее до 24%, сохраняя потенциал для дальнейшего повышения.
-
Взрывное развитие индустрии ИИ и быстрое проникновение на сторону глобальных пользователей оказывают сложное и глубокое влияние на Alphabet, принося как возможности, так и вызовы:
-
В краткосрочной перспективе стремительное развитие ИИ пока не оказало существенного воздействия на основной бизнес Alphabet — поисковую рекламу. Более того, компания усилила конверсию поисковой рекламы за счет ИИ-инструментов. Внедрение функции AI Overview позволило Alphabet сохранить базовую долю рынка поиска. Согласно данным о рекламных доходах и метриках ROI, опубликованным руководством, не наблюдается доказательств явного падения конверсии или ценности за одно рекламное показание. Напротив, мы видим заметный эффект повышения операционной эффективности внутри всех продуктовых направлений компании.
-
Однако в среднесрочной и долгосрочной перспективе диалоговые ИИ-продукты представляют реальную угрозу бизнес-модели Alphabet. Поведение пользователей уже начинает смещаться в сторону ИИ-продуктов. Хотя AI Overview Google временно замедлил отток аудитории, изменить рыночную картину множественной конкуренции в сфере ИИ сложно. Воспроизведение монополии Google в области поиска на ИИ-продуктах остается вызовом. Даже если компании удастся сохранить монополию в ИИ-поиске, высокая единица стоимости и ограниченное пространство для рекламных показов в ИИ-поиске снизят рентабельность рекламных операций Google.
-
Мощная экосистема продуктов Google обеспечит ей явные преимущества в эпоху ИИ. В отличие от GPT и Claude, которые начинали с нуля и вынуждены самостоятельно привлекать и удерживать клиентов, Google может эффективно распространять Gemini и другие ИИ-инструменты благодаря широкой матрице продуктов (Поиск, браузер Chrome, YouTube, Gmail, Maps, Android, корпоративные продукты). Надвигающийся бум ИИ-агентов позволит Google интегрировать ИИ во все свои продукты, внедряя своих ИИ-агентов в повседневную жизнь и рабочие процессы людей и бизнеса. Это, в свою очередь, приведет к притоку огромных массивов данных, способствуя обновлению и оптимизации базовых моделей, и создаст более мощный комплексный экономический ров, чем в эпоху информационного интернета.
-
Серия продуктов-ускорителей ИИ Alphabet на базе TPU оказывает определенное внутреннее и внешнее замещение рынку GPU Nvidia. В сочетании с недавними покупками Berkshire Hathaway на рынке сформировался оптимистичный нарратив о том, что «Google обладает самой полной цепочкой создания стоимости в ИИ» и что «Google способен заменить десять конкурентов», что быстро восстановило его оценку. Однако фундамент Nvidia по-прежнему крепок, спрос на ИИ-инфраструктуру в краткосрочной перспективе по-прежнему превышает предложение, и обе стороны находятся в фазе совместного расширения рынка. В среднесрочной перспективе TPU вероятно захватит часть доли рынка Nvidia.
-
Аргументы рынка в отношении «пузыря ИИ» сосредоточены на: 1. высокой оценке компаний и концентрации капитализации; 2. избыточном CAPEX, который трудно покрыть долгосрочным доходом на стороне下游; 3. наличии финансовых сомнений, таких как чрезмерно длительный срок амортизации и финансирование со стороны поставщиков. Автор считает, что рынок чрезмерно обеспокоен пунктом 3, влияние которого ограничено. Уровень пункта 1 значительно ниже показателей периода пузыря 2000 года. Настоящего внимания заслуживает пункт 2, то есть реальное состояние спроса на стороне downstream (на данный момент спрос достаточно удовлетворительный). Даже если пузырь ИИ лопнет, представители вроде Google, благодаря надежности основных бизнес-направлений и их абсолютной доле в contrib revenue и profit, смогут смягчить удар. Рынку будет сложно воссоздать краховое падение на 70%+, как в 2000 году.
-
-
Риск разделения, связанный с решением суда США по антимонопольному делу 2024 года, был урегулирован в постановлении федерального суда в сентябре этого года: оно нанесло Alphabet ограниченный ущерб, не потребовало разделения Android и Chrome, что соответствует лучшему из ожидаемых результатов. Однако антимонопольные иски в Европе продолжаются, сопровождаемые многомиллиардными штрафами и расследованиями (9 декабря Еврокомиссия инициировала антимонопольное расследование деятельности Google в области ИИ).
2. Оценка оценки
Alphabet на сегодняшний день представляет собой «объект хорошего качества, справедливо оцененный / с небольшой премией». Ожидания второго цикла роста облачных услуг, принесенного ИИ, уже отражены в цене, но компания еще не вошла в серьезный диапазон пузыря, полностью оторвавшегося от фундаментальных показателей. Если вы оптимистично оцениваете downstream-спрос в индустрии ИИ и полагаете, что средне- и долгосрочный темп роста прибыли и свободного денежного потока Alphabet сможет оставаться на уровне нижних двузначных чисел (12%) и выше, то текущая оценка приемлема, хотя потребуется время на消化 коэффициентов. Однако, если ваши ожидания по монетизации ИИ и регуляторной среде более консервативны, следует рассматривать текущего Alphabet как长线-актив «хорошего качества, но не дешевого на данный момент», а не явно недооцененную возможность для крупной позиции.
3. Потенциальные катализаторы и риски
-
Катализаторы: полное коммерческое масштабирование модели Gemini, сопоставление и непрерывный рост маржинальности облачного бизнеса с уровнями AWS/Azure, постоянный взрывной рост downstream-спроса ИИ, новые крупные заказы на обслуживание кластера TPU.
-
Риски: ожесточенная отраслевая конкуренция еще не определила победителя, плюс распространение open-source ИИ-моделей создает риск товаризации ИИ-вычислительных мощностей; ужесточение глобального регулирования и антимонопольного контроля (особенно риск разделения); перегрузка прибыли сверхвысокими ИИ-инвестициями; слишком медленный или недостаточный рост downstream-спроса ИИ; замедление макроэкономики.
II. История компании
Прежде чем изучать конкретные отрасли и бизнес-направления компании,有必要 понять историю развития Google, чтобы извлечь цветовую гамму личности основателей и общий уровень стратегии.
Этап 1: Старт и установление гегемонии в поиске (1996 – 2003)
Этот этап стал ключевым для закрепления базовой технологии и бизнес-модели (реклама), а также формирования структуры управления «трех возничих».
-
1996 год: Ларри Пейдж (Larry Page) и Сергей Брин (Sergey Brin) разработали поисковую систему BackRub в Стэнфордском университете, ставшую предшественником Google.
-
Сентябрь 1998 года: Компания Google официально зарегистрирована. Первая инвестиция поступила от соучредителя Sun Энди Бехтольсайма (Andy Bechtolsheim) в размере 100 тысяч долларов. Офис переехал в гараж Сьюзан Войцицкой (Susan Wojcicki), будущей CEO YouTube (скончалась), которая позже стала одним из основоположников Google.
-
1999 год: Получено финансирование в размере 25 миллионов долларов от Seagate и KPCB. Компания переехала в Маунтин-Вью, Калифорния.
-
2000 год: Запущена AdWords. Это краеугольный камень империи Google, позволяющий рекламодателям покупать поисковые ключевые слова,确立了 основанную на поиске модель монетизации. Одновременно был утвержден неофициальный девиз: «Не будь зол» (Don't be evil).
-
Август 2001 года: Пейдж и Брин осознали необходимость опытного менеджера. Эрик Шмидт (Eric Schmidt) стал CEO. Таким образом была создана десятилетняя структура управления «трех возничих».
Под «тремя возничими» понимается тройка власти внутри Google в период руководства Шмидта:
-
Эрик Шмидт — председатель совета директоров и CEO. Он играл роль «родителя» и «дипломата», отвечая за все внешние вопросы (Уолл-стрит, отношения с инвесторами, государственное регулирование), строительство команды продаж, судебные тяжбы и операционное управление.
-
Ларри Пейдж — соучредитель / руководитель продуктов. Специализировался на ключевых продуктах компании — поисковой системе, рекламных продуктах и будущих грандиозных замыслах. У Пейджа был перфекционизм в отношении пользовательского опыта и одержимость скоростью и эффективностью, но из-за слабой компетенции в социальной коммуникации и управлении деталями на ранних этапах инвесторы считали его неподходящим кандидатом на пост CEO (позже он如愿以偿).
-
Сергей Брин — соучредитель / руководитель технологий. Отвечал за найм талантов высшего уровня, поддержку уникальной инженерной культуры компании, а также исследование «лунных проектов» за пределами основного бизнеса (таких как будущий Google Brain и направление ИИ).
В этой системе трое имели четкое распределение обязанностей, но для важных решений необходимо было достичь консенсуса всех троих. Шмидт однажды шутя сказал, что его работа заключалась в том, чтобы «решать, кто прав, когда спорят Ларри и Серги́й».
Этап 2: IPO, поглощения и расширение экосистемы (2004 – 2010)
В этот период Google получил средства через IPO, утвердил свое господство в эпоху мобильных устройств через ключевые поглощения, принял ряд далеко идущих правильных стратегических решений, заложивших фундамент экономического рва для потоков рекламы и трафика.
-
Апрель 2004 года: Запущен Gmail, поразивший индустрию сверхбольшим объемом хранилища в 1 ГБ.
-
Август 2004 года: Выпуск на纳斯达克. Компания использовала структуру двойного класса акций: Пейдж, Брин и Шмидт владеют акциями класса B, имеющими абсолютное право голоса.
-
2005 год: Секретное поглощение Android (примерно за 50 миллионов долларов). Одно из самых рентабельных поглощений в истории Google, обеспечившее важную основу для конкуренции в мобильную эпоху, ставшее главной площадкой для мобильной рекламы и分发 приложений, а также основным источником данных, укрепившим ее ключевой экологической нише в цепочке создания стоимости смартфонов. В том же году Google запустила Google Maps — еще один инфраструктурный продукт колоссальной важности, ставший географическим фундаментом для множества продуктов мобильной эпохи.
-
Октябрь 2006 года: Поглощение YouTube за 1,65 миллиарда долларов, утвердившее господство в сфере видеостриминга.
-
Сентябрь 2008 года: Запуск браузера Chrome и первого смартфона на Android (T-Mobile G1). Google официально вышла на рынки операционных систем и браузеров, практически сформировалась взаимосвязанная, высоко синхронизированная система ключевых экосистем, функционирующая по сей день.
-
Январь/март 2010 года: Уход с материнского рынка Китая.
Этап 3: Mobile-first, реструктуризация и тень антимонопольного контроля (2011 – 2018)
Шмидт уходит, Пейдж возвращается, затем поднимается Чкай. Структура компании претерпевает кардинальные изменения, одновременно начинается строгий глобальный надзор.
-
Апрель 2011 года: Ларри Пейдж вновь занимает пост CEO, Шмидт переходит на должность исполнительного председателя. Пейдж начинает сокращать линейки продуктов (закрывает Google Reader и др.), концентрируясь на ключевых направлениях.
*Факторы, послужившие причиной передачи власти Шмидтом, были разнообразными и сложными: резкий рост числа сотрудников Google проявил болезни крупной корпорации; в 2010-2011 годах Facebook стремительно вырос, забрав долю пользователей социальных сетей, Шмидт медленно реагировал; проведя более десяти лет в компании, Пейдж повзрослел в обращении и всегда жаждал возглавить всю корпорацию Google.
-
2013 год: В связи с непрерывным расширением бизнеса для снижения затрат на вычисления внутри начался разработка TPU. Первое поколение (TPU v1) было развернуто и запущено внутри Google в 2015 году.
-
2014 год: Поглощение DeepMind. Эта британская лаборатория ИИ позже разработала шокировавшую мир AlphaGo, став двигателем后续ной стратегической ИИ-политики Google.
-
Август 2015 года: Масштабная реструктуризация, создание Alphabet Inc.
-
Изменения в структуре управления: Google стала wholly-owned дочерней компанией Alphabet. Целью стало отделение основных интернет-бизнесов (поиск, YouTube, Android) от «лунных проектов» (Waymo, Verily и др.) для повышения финансовой прозрачности и улучшения оценки Google.
-
Кадровые перестановки: Пейдж назначен CEO группы Alphabet, Брин стал президентом, Сандал Чкай (Sundar Pichai), ранее работавший менеджером по продуктам для рекламы, был повышен до CEO Google.
-
Помимо финансовой прозрачности и подготовки почвы для продвижения Сандала Чкая, создание группы Alphabet также учитывало защиту инноваций (разделение инновационного и зрелого бизнеса, независимые команды и операции, избегая вмешательства в бюджеты и KPI от основных подразделений), а также изоляцию правовых рисков (разделение правовых и репутационных рисков от автономного вождения Waymo и основных брендов Google).
-
-
2016 год: Объявление о переходе от стратегии «Mobile-first» к «AI First». Запущен Google Assistant и серия телефонов Pixel. В мае того же года на конференции разработчиков Google I/O официально раскрыт TPU, впервые позволив общественности узнать об этой специально разработанной для глубокого обучения чипе ASIC, и начиная с 2018 года Google начала поставлять TPU через свои облачные услуги.
-
2017 год: Google Brain публикует знаменитую статью «Attention Is All You Need» (Transformer).
-
2017–2019 годы: Тройной удар антимонопольного законодательства ЕС. Европейская комиссия последовательно штрафовала Google за Google Shopping, интеграцию приложений в Android и монопольное положение в AdSense на общую сумму более 8 миллиардов евро, после чего долгие и продолжительные антимонопольные иски со стороны ЕС начались.
Этап 4: Постэпоха основателей и гонка вооружений в ИИ (2019 – 2024)
Основатели окончательно уходят в тень, Чкай единолично управляет компанией. Столкнувшись с вызовом OpenAI, Чкай выпускает сигнал тревоги «Red Code», созывая основателей обратно, переводя компанию в состояние войны в сфере ИИ, одновременно столкнувшись с самыми строгими антимонопольными исками в истории США на внутреннем рынке.
-
Декабрь 2019 года: Пейдж и Брин оставляют посты CEO и президента Alphabet, Сандал Чкай становится CEO одновременно для Alphabet и Google. Основатели продолжают контролировать компанию через совет директоров и права голоса, но больше не участвуют в текущем управлении. Уход двух основателей был обусловлен не только отличной работой и надежностью Чкая, но и усталостью от сложных допросов в конгрессе, протестов сотрудников (Анди Рубин, создатель Android, уволен за домогательства, но ушел с премией в 90 миллионов долларов; участие Google в военных проектах).
-
Октябрь 2020 года: Министерство юстиции США (DOJ) подает антимонопольный иск. Обвиняет Google в поддержании незаконной монополии в поисковых услугах и поисковой рекламе (например, выплата десятков миллиардов долларов Apple за статус поисковой системы по умолчанию).
-
Ноябрь-декабрь 2022 года: Выход ChatGPT. Чкай объявляет тревогу «Code Red» (Красный код), считая, что основной бизнес поиска сталкивается с величайшей угрозой существованию со времени основания. Он немедленно звонит Пейджу и Брину. Два основателя неоднократно возвращаются в штаб-квартиру в Маунтин-Вью для участия в стратегических совещаниях, пересматривая дорожную карту ИИ-продуктов Google. Брин решает напрямую вернуться на фронт работы, постоянно находясь в новом ИИ-центре Google — здании Charleston East. Согласно отзывам сотрудников, Брин интенсивно участвовал в технических совещаниях по Gemini, лично пытался удержать ключевые ИИ-кадры и даже непосредственно участвовал в коммите кода. Последующие события показали, что прогресс Google в ИИ заметно ускорился, чему немалую роль сыграл своевременный возврат Брина.
-
Январь 2023 года: Исторические массовые увольнения. Объявлено об увольнении около 12 тысяч человек (6% от общей численности сотрудников), прекращен многолетний миф о высоких льготах и отказе от сокращений, что вызвало колебания в моральном духе компании.
-
Январь 2023 года: Министерство юстиции США подает второе крупное антимонопольное обвинение, фокусируясь на технологиях цифровой рекламы Google (Ad Tech).
-
Февраль-декабрь 2023 года: Ответная битва в сфере ИИ. Поспешно выпущенный Bard (позже переименован в Gemini) получает плохие отзывы. Объединяются Google Brain и DeepMind в Google DeepMind под руководством Демиса Хассабиса (Demis Hassabis, бывший соучредитель DeepMind, лауреат Нобелевской премии по химии в 2024 году) для ускорения ИИ-исследований.
-
Август 2024 года: Важное решение: федеральный судья США признает Google нарушителем антимонополистического законодательства в сферах поисковых услуг и общей текстовой рекламы. Это крупнейшее поражение в антимонопольном суде в американской технологической сфере со времен дела Microsoft, что может привести к запрету на выплаты производителям вроде Apple за предустановку, либо столкнуться с риском разделения.
Этап 5: Спустя первый шаг по туфле регулировщика и возрождение технологий (2024 – 2025)
От признания монопольного положения федеральным судом до реализации «легкого наказания», от статуса «отстающего» в эпоху ИИ до повышения рейтинга продукции, затем выход Gemini 3.0 и возвращение в «первый эшелон» эпохи ИИ, прошлый год Alphabet можно описать как бурный и драматичный.
Май 2024 года: AI Overviews захватывают поиск. Несмотря на первоначальные споры (проблемы галлюцинаций), Google настаивает на размещении ответов ИИ над синими ссылками, ИИ начинает интегрироваться в продукты экосистемы, переходя от «поиска» к «ответам на вопросы».
Сентябрь 2025 года: Федеральный суд США выносит окончательное постановление. Хотя было сделано множество ограничений против Google, например:
-
Запрет на использование определенных эксклюзивных соглашений для связывания выдачи поиска, таких как договоренности с производителями устройств и браузерами об «эксклюзивной предустановке Google Search / запрете предустановки конкурентов»;
-
Приказ Google обязательно предоставлять конкурентам определенный объем данных поискового индекса и пользовательских взаимодействий для снижения порога входа новых игроков в создание полезных поисковых сервисов;
-
В отношении новых точек входа, таких как ИИ-помощник Gemini и Google Assistant, суд запрещает Google блокировать каналы дистрибуции через эксклюзивные рекламные соглашения, предотвращая повторение пути монополизации традиционного поиска в «эпоху ИИ-поиска».
Но более важно то, что суд не удовлетворил требования DOJ разделить и продать Chrome или Android, а также не запретил Google платить производителям телефонов вроде Apple и Samsung за статус поисковой системы по умолчанию, сохранив основной источник поискового трафика для Google. Для Google это уже лучший из возможных результатов постановления.
Октябрь 2024 года: Смена главы поиска. Prabhakar Raghavan, управлявший ключевым бизнесом поисковой рекламы долгие годы, уходит в отставку, переходит на пост CTO. Nick Fox принимает управление. Эта перестановка считается ключевым шагом Чкая для ускорения интеграции «AI + Assistant + Search» в единую триаду, направлена на разрушение межотделных барьеров и полномасштабную реализацию стратегии ИИ-агентов.
Ноябрь 2025 года: Gemini 3.0 снова захватывает трон. После года догоняющей работы выходит Gemini 3.0, всесторонне превосходя конкурента GPT-5 в сложном логическом мышлении и нативном мультимодальном понимании (прямое просмотр видео-потоков). Даже получает одобрение от создателей конкурентов Сэма Альтмана и Илона Маска, снова утверждая ведущее положение Google в области базовых моделей и практически развеивая сомнения капитала относительно «отставания Google в эпоху ИИ».
Весь 2025 год: Проявляется преимущество вычислений на базе TPU. На фоне дефицита и высокой цены GPU от Nvidia, собственный TPU v6 (Trillium) Google становится козырем, превосходящим продукты Nvidia в «общей эффективности» и «стоимости за единицу». Помимо собственного использования, основное обучение для Apple Intelligence и Anthropic использует кластеры TPU Google, принося гигантские доходы и репутационное подтверждение для Google Cloud. Ведутся переговоры с Meta о закупке TPU на миллиарды долларов.
Резюме
Оглядываясь на 30-летнюю историю основания Google, два основателя заложили духовное ядро стремления к инновациям и принципы «не быть злым», долгое время оставаясь высшим маяком инженерной культуры Кремниевой долины. В первые 15 лет развития они приняли серию критически важных стратегических решений, построив широкий экономический ров для предприятия. Однако по мере увеличения масштаба компании, постепенного ухода основателей начали проявляться такие проблемы, как снижение чувствительности к продукту, падение эффективности компании, усиление культурных разногласий, неблагоприятная конвертация фундаментальных научных исследований в инженерные/продуктовые решения, резкое повышение рисков антимонопольного контроля. Здесь наконец-то начинается средний кризис Google. Несмотря на то, что в прошлом году ее ИИ-продукты вернули немного репутации, растущее проникновение ИИ среди пользовательской базы продолжает прямо угрожать ее основному бизнесу поисковой рекламы. Этот вопрос мы раскроем в последующих подразделах.
III. Комплексный анализ бизнеса и отрасли
Бизнес Alphabet охватывает цифровую рекламу, облачные вычисления, онлайн-видео, потребительскую электронику, беспилотное вождение, пытаясь использовать искусственный интеллект для ускорения развития всех направлений.
В данном разделе проводится детальный анализ данных бизнеса и состояния развития каждой линии, особенно части искусственного интеллекта. Хотя ИИ не выделен Alphabet в отдельную бизнес-линию, он действует как «ускоритель» для всех секторов группы, а непосредственно предоставляемые ею и встроенные в Google Cloud вычислительные услуги ИИ на базе TPU представляют фундаментальную ценность будущего Google. Поэтому автор также выделяет это в отдельный подраздел для анализа.
Стоит отметить, что следующая классификация бизнеса содержит определенные пересечения. Например, общая выручка сегмента «Цифровая реклама и поиск» включает доходы от рекламы Display на YouTube, но поскольку сам сегмент YouTube крайне важен, я выделил его отдельно для анализа. Аналогично, подписные доходы сегмента YouTube фактически также учтены в общей категории «Подписки, платформы и потребительские устройства».
3.1 Цифровая реклама и поиск
3.1.1 Общий обзор отрасли и конкурентная среда
Глобальный рекламный рынок впервые превысил отметку в 1 триллион долларов в 2024 году, причем доля цифровой рекламы продолжает расти, и ожидается, что в 2025 году она составит 82% от общих рекламных расходов. Alphabet, опираясь на Google и YouTube, долго занимал первое место в мире по доходам от цифровой рекламы.
Но в последние годы ситуация изменилась:
-
Доля рынка Google подвергается эрозии со стороны гигантов вроде Meta и Amazon.
-
Если смотреть на поисковую рекламу, то Google по-прежнему сохраняет примерно 90% доли пользователей в глобальной поисковой системе, однако согласно прогнозам eMarketer, доля Google в общих доходах от поисковой рекламы в США в 2025 году может впервые опуститься ниже 50% (генерализация поискового поведения, рост доли рекламы от вертикальных электронной коммерции, социальных платформ и поиска по коротким видео).
-
В общем рынке цифровой рекламы доля Google снизилась примерно на 7,6 процентных пункта с 2021 по 2025 год, составив менее 50%, в то время как доля Meta и Amazon выросла примерно на 3 и 4 процентных пункта соответственно.
Основные причины включают:
1) Взход социальная реклама: Meta стремительно наращивает социальные рекламные кампаниы на базе Instagram и Facebook, привлекая больше бюджетов брендовых маркетинговых кампаний;
2) Развитие электронной коммерции реклама: Amazon использует流量 своей торговой площадки для расширения поисковой рекламы и display-инвентаря, быстро увеличивая масштаб рекламного бизнеса;
3) Возвышение short-video платформ:字节跳动旗下 TikTok等短視頻平台爭奪新流量。
Несмотря на усиление конкуренции, Alphabet сохраняет优势 в сфере цифровой рекламы:
-
Эффективность поисковой рекламы четко выражена, ROI высок, большинство малых и средних предприятий по-прежнему используют Google Ads как один из основных каналов онлайн-продвижения;
-
Рынок цифровой рекламы в целом продолжает расти — мировые расходы на цифровую рекламу в 2024 году выросли примерно на 15% год к году, и ожидается, что к 2026 году размер рынка достигнет 723 миллиардов долларов, средний годовой темп роста составит около 9%.
3.1.2 Позиционирование бизнеса и структурная роль
Поисковый и рекламный бизнес Alphabet в основном включает:
-
Google Search & other: реклама на поиске и других собственных платформах
-
YouTube ads (видеореклама, подробно будет рассмотрена в следующем подразделе)
-
Google Network: партнерская реклама AdSense, Ad Manager на сторонних сайтах и APP
Все три раздела вместе образуют экосистему Google Ads, являющуюся безусловным «денежным коровьем» Alphabet:
-
В 2024 году доходы от рекламы составляли около 78% от общей выручки группы
-
В 3 квартале 2025 года реклама по-прежнему занимала более 70% от общей выручки за квартал
3.1.3 Ключевые данные последнего квартала (Q3 2025) и вклад в прибыль
Структура выручки (за один квартал):
-
Общая выручка группы: 102,3 миллиарда долларов, рост +16% год к году, впервые в истории превысила 100 миллиардов
-
Google Services (преимущественно реклама + подписки + железо): выручка 87,1 миллиарда долларов, рост +14%.其中广告部分分三块:
-
Google Search & other: 56,6 миллиарда долларов, рост +15%, является единственным самым большим вкладчиком роста
-
YouTube ads: 10,3 миллиарда долларов, рост около +15%
-
Google Network: 7,4 миллиарда долларов, спад -2,6%, продолжает небольшое сокращение
-
Совокупная рекламная выручка Google составляет около 74,18 миллиарда долларов, рост +12,6% год к году, около 72% от общей выручки группы.
Вклад в прибыль:
-
Операционная выручка подразделения Google Services в Q3 составила около 33,5 миллиарда долларов, операционная маржинальность 38,5%
-
После исключения влияния штрафа по антимонопольному делу ЕС в размере 3,5 миллиарда долларов, скорректированная операционная прибыль составила около 37,0 миллиардов долларов, маржинальность 42,5%, повысившись примерно на 2,2% по сравнению с прошлым годом
-
Консолидированная операционная маржинальность Alphabet同期仅为 30.5% (исключая штраф 33.9%)
Как видно, бизнес с высокой маржинальностью поиска и рекламы по-прежнему приносит подавляющую часть операционной прибыли группы; Cloud и Other Bets хоть и вышли в прибыль/сократили убытки, но объемы прибыли jauh di bawah iklan.
Краткосрочные тенденции:
-
Реклама поиска и YouTube уже несколько кварталов подряд показывает двузначный рост (поиск в Q2 вырос +12% г/г, в Q3 +14–15%), и на фоне быстрого развития ИИ, растущего проникновения пользователей и острой конкуренции нескольких гигантов темпы остаются强劲;
-
Единственное направление, показывающее падение — партнерская реклама (Network), но основная причина все еще заключается в постепенном ослаблении этого направления руководством, направляющем рекламные инвестиции в сторону собственных платформ и качественного инвентаря.
3.1.4 Среднесрочные тренды роста и драйверы
Высокая доля рекламы, но постепенная корректировка структуры:
-
В 2024 году доходы от рекламы составляли около 80% от общей выручки группы, перейдя от однозначного роста в период макростабилизации 2022 года к возобновлению роста в нижнем двузначном диапазоне в 2023–2025 годах, при этом поиск и YouTube растут быстрее среднего;
-
По структуре, доля собственных платформ (Search + YouTube) растет, доля Network падает, что повышает общее качество и силу ценообразования.
Усиление поиска и рекламы за счет ИИ:
-
По состоянию на 2025 год AI Overview охватывает более 1,5 миллиарда пользователей ежемесячно, AIMode полностью развернут на рынках вроде США;
-
Руководство неоднократно подчеркивает: результаты поиска с AI Overview имеют уровень монетизации рекламы, примерно равный традиционному поиску;
-
После полного запуска AI в Q1/Q2 выручка от Search продолжала поддерживать рост на уровне 10–12% г/г, а в Q3 достигла +14–15%. Похоже, что доходы от рекламных поисковых запросов Google вообще не пострадали от негативного влияния постоянного распространения ИИ-поиска
-
AIMax in Search, глобально запущенный в сентябре 2025 года, стал самым быстрорастущим ИИ-продуктом для поисковой рекламы в Google, только за Q3 «открыл десятки миллиардов дополнительных поисковых запросов», используемых сотнями тысяч рекламодателей. Фундаментальная логика такова:
-
Использовать большие языковые модели для понимания длинных, сложных запросов
-
«Выкапывать» ранее недоступные потребности и сопоставлять их с рекламой
-
Расширять потенциальный рынок поисковой рекламы
-
Новое усиление качества прибыльности:
-
На фоне возвращения роста рекламы к двузначным цифрам, маржинальность Google Services (скорректированная) достигла примерно 42–43%;
-
В Q3 руководство раскрыло: количество платных кликов и средняя CPC (плата за клик) оба продемонстрировали умеренный однозначный рост г/г, что свидетельствует о продолжающемся росте готовности рекламодателей платить за трафик Google.
Пока не проявляется: долгосрочное воздействие развития ИИ на рынок намерений для рекламы
Тогда уже развеян миф о том, что беспокоили многие, «бизнес поисковой рекламы Google будет разрушен ИИ», и больше не нужно беспокоиться?
По моему мнению, нет.
Давайте сначала посмотрим, почему рост проникновения ИИ-продуктов (как общие модели типа GPT, так и специализированные продукты ИИ-поиска типа Perplexity, а также собственные продукты Google вроде AI Overview, Gemini) может оказать давление на рекламный бизнес Google.
Мы сначала разберем бизнес поисковой рекламы Google. Поиск Google также называется «рынком рекламы коммерческих намерений». Под «намерением» здесь подразумевается истинная цель, которую пользователь хочет достичь при совершении действия (поиск, клик, заказ, вопрос).
Когда пользователи осуществляют поиск, их намерения можно примерно разделить на четыре типа: информационное, навигационное, коммерческое, транзакционное.
-
Информационное: проверка знаний, «является ли молоко канцерогенным», «как написать OKR».
-
Навигационное: поиск сайтов, «Taobao», «центр кредитных карт China Merchants».
-
Коммерческое: изучение товаров, «лучший ноутбук для удаленной работы».
-
Транзакционное: готовность к покупке, «macbook air m3 JD.com».
Те, кто действительно приносит высокий ROI и основную выручку Google Search, относятся к коммерческим + транзакционным намерениям, некоторые также принадлежат к навигационным. Информационные встречаются реже: они создают ценность для пользователей, но сложно демонстрировать рекламу и приносить доход Google.
Таким образом, операционная прибыль поисковой системы Google проистекает из простого уравнения:
Прибыль от рекламы = Объем поиска × Доля монетизируемых намерений × Количество рекламных позиций на странице × CPC (стоимость/расход за клик пользователя) × CTR − (Стоимость поиска + Стоимость трафика)
Проникновение и постепенное созревание существующих ИИ-продуктов оказывают不同程度的冲击 на несколько этапов вышеупомянутого уравнения, наиболее прямое влияние возможно окажет на объем поиска, пространство для рекламы и стоимость поиска.
-
Снижение объема поиска: большое количество пользователей перестают использовать Google Search, переходя к другим ИИ-платформам для поиска вопросов, приводя к снижению верхней части воронки доходов Google Search: общего объема поиска. Вы можете спросить себя: после тестирования вопросов GPT, perplexity, deepseek, doubao, как давно вы не искали информацию в Baidu или Google? Кроме того, хотя недавние продукты Google, такие как gemini3.0, получили отличные отзывы о качестве, они не являются прорывным превосходством, сознание пользователей и доля рынка Gemini в сфере ИИ-продуктов все еще далеко не соответствуют его монопольному положению на рынке поисковых систем. Когда пользователи переходят от традиционного поиска к ИИ-взаимодействию, доля рынка уже перетасована заново. Это самое большое потенциальное давление.
-
Сжатие пространства для рекламы: в отличие от страниц поиска с большим количеством ссылок и рекламных позиций, ответы ИИ, основанные на точных определениях намерений, часто дают более точные, контролируемые по длине ответы, что ограничивает возможные рекламные рекомендации. Кроме того, ИИ-продукты типа gpt отличаются позиционированием от поисковых систем. Они скорее напоминают умных ассистентов с сильными свойствами доверия. В глазах пользователей ИИ должен нести ответственность за предоставленные ответы. Как только ответы, предлагаемые ИИ из-за рекламных инвестиций, заставляют пользователей чувствовать потерю нейтральности, доверие к ИИ быстро снижается, влияя на ментальное восприятие продукта в сознании пользователей. Это сильно отличается от информационной позиции поисковых систем, то есть «поисковая система предоставляет огромные объемы информации, пользователи в большей степени сами отвечают за фильтрацию и различение информации».
-
Значительный рост стоимости поиска: стоимость одного ИИ-поиска в 5–10 раз дороже традиционного. При полном включении AI Overviews годовой прирост затрат может составить десятки или сотни миллиардов долларов, поглощая значительную часть прибыли.
Тогда почему на фоне явно возросшего проникновения ИИ доходы и прибыль от поисковой рекламы Google не упали, а продолжили расти, и чистая маржа не снизилась из-за роста стоимости поиска? По моему мнению, этому могут служить следующие причины:
-
Рынок конкурентов незрел: рекламный рынок в сфере ИИ (включая общие продукты вроде gpt и профессиональные ИИ-поисковики вроде perplexity) все еще не выпустил доступные, масштабируемые продукты, включая зрелую систему аукционов рекламы, систему атрибуции и расчетные возможности. Пока эти базовые функции не будут реализованы, рекламодатели завершат масштабные эксперименты по размещению рекламы и получат стабильные данные ROI, Google Search Ads останутся первым выбором рекламодателей, разделение рекламных бюджетов еще не началось. Однако компании вроде OpenAI уже начали исследовать функции рекламы и ведения покупок, проводя пилотные тесты.
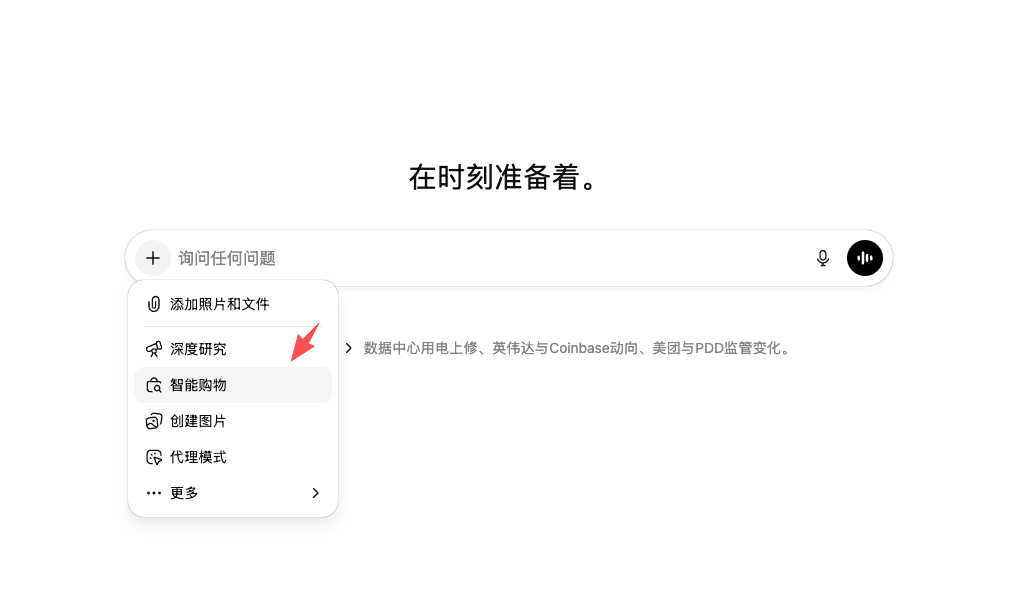
Умные карточки покупок GPT уже появились в функциях некоторых поисковых строк
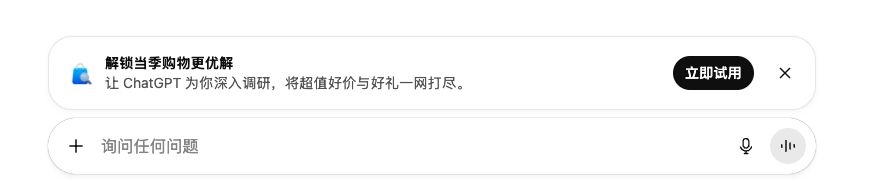
На других страницах взаимодействия GPT иногда появляются всплывающие окна, направляющие на использование торгового помощника
-
На данный момент仍处于「AI为搜索提效,而不是替代搜索」的过渡期:也就是说目前 AI 对传统搜索的支持大于替代,比如谷歌的 overview 功能提升了用户的搜索体验,提升了用户搜索的意愿,留住了用户;又比如通过 AIMax in Search 这样的功能,提升了广告主的投放规模,把广告匹配到了更多潜在需求上。
-
利润率冲击延后:AIoverview 带来的单位计算成本提升,不会在当期财报上体现为经营成本的增加,而是以「AI计算需求增加 → 建更多数据中心(会计上体现为资本开支而不是经营成本) → 固定资产增加 → 后续年度的折旧规模上升」这样的传导路径实现,首先所以会冲击是的是谷歌的自由现金流(这个在目前财报上已有显现),然后再通过折旧逐年侵蚀利润。此外,谷歌在 23 -24 年进行过大规模的裁员提效,引入了更好的成本纪律,对利润率的保持有明显作用。
Таким образом, влияние роста проникновения ИИ на поисковую рекламу Google сейчас, возможно, еще не начало проявляться в полной мере.
3.2 YouTube: Онлайн-видео и медиа-развлечения реклама
3.2.1 Общий обзор отрасли и конкурентная среда
Индустрия онлайн-видеоплатформ, в которой находится YouTube, в последние годы стремительно развивается, непрерывно отбирая время просмотра у традиционного телевидения и стриминговых сервисов:
-
По состоянию на 2025 год месячная активная аудитория YouTube превысила 2,7 миллиарда человек, уступая только Facebook, охватывая около 52% глобальных пользователей интернета;
-
Дневное время просмотра совокупно превышает 10 миллиардов часов, размер рынка рекламы онлайн-видео随之水涨船高, YouTube занимает огромную долю на рынке цифровой видео-рекламы, особенно UGC коротких и среднелонговидео-форматов.
Вызовы также возрастают:
-
ТикТок имеет глобальную MAU около 1,59 миллиарда и продолжает расти, коротковидео-реклама остается новым высокопрогрессивным направлением;
-
Netflix, Disney+ и другие гиганты стриминга推出支持 рекламные пакеты, конкурируя за рекламные бюджеты брендов с YouTube;
-
YouTube сам продвигает модель пользовательских платных подписок (YouTube Premium, YouTube Music и др.), число подписчиков уже превысило 125 миллионов, необходим динамический баланс между «рекламой vs подпиской».
Общий тренд:
-
Привычки просмотра пользователей постоянно смещаются в сторону онлайн-видео, ожидается сохранение двузначного роста рекламы онлайн-видео;
-
Эволюция форматов контента и увеличение конкурентов требуют от YouTube постоянных инноваций в продуктах (например, Shorts) для поддержания вовлеченности пользователей и привлекательности для рекламодателей.
3.2.2 Позиционирование бизнеса и структурная роль
YouTube является основной платформой для бизнеса онлайн-видео и социальных платформ Alphabet, включая:
-
YouTube Ads: реклама для длинных видео, Shorts, прямых трансляций, ТВ-устройств (Living Room);
-
Подписки и надстройки: YouTube Premium/Music, платные каналы, чаевые и т.д. (в учетном плане входит в «Google subscriptions, platforms and devices»).
Со стороны группы:
-
В 2024 году рекламные доходы YouTube составили 36,1 миллиарда долларов, рост +14,6%, около 10% от общей выручки Alphabet;
-
Со стороны пользователей, MAU в середине 2025 года составил около 2,7 миллиарда, уступает только Facebook в мире.
Таким образом, YouTube является вторым двигателем роста для видео/социальных/«телевизионных» рекламных + подписных доходов в Alphabet, служа важным ветвлением денежных потоков от рекламы и ключевым рычагом для расширения в TV-экраны и развлекательный сектор.
3.2.3 Ключевые данные последнего квартала (Q3 2025) и вклад в прибыль
Выручка и рост:
-
Общая выручка Alphabet в Q3 2025 года составила 102,3 миллиарда долларов, рост +16% год к году;
-
其中 YouTube 广告收入 103 亿美元,同比 +15%,单季首次突破 100 亿美元,此前YouTube 广告在 Q2、Q3 连续两个季度实现 +15% 增速,驱动来自 Shorts + Living Room(TV 端)+ 品牌广告恢复。
Подписки:
-
Хотя отдельные цифры подписок YouTube не раскрываются, руководство Q3 подчеркнуло, что общая выручка от подписок Google (включая YouTube Premium, Google One и др.) выросла на 21% г/г, став одной из самых быстрорастущих субкатегорий в Services.
Вклад в прибыль:
-
Реклама YouTube относится к бизнесу с высокой маржинальностью в Google Services, основные затраты — это разделение доходов с креаторами/правообладателями;
-
Хотя отдельная прибыль не раскрывается, рынок普遍认为其营业利润率略低于搜索、高于大部分传统媒体;
-
По оценке объема выручки, вклад YouTube (реклама + подписки) в общую выручку Alphabet в настоящее время приближается к 12–15%, вклад в прибыль Google Services быстро растет, постепенно переходя от «периферийного прироста» к важной опоре прибыльности группы.
По тенденциям:
-
Реклама YouTube восстановилась с однозначного или отрицательного роста в период макростабилизации 2022 года до двузначного роста в середине 2024–2025 годов, уступая по масштабу вклада в доходы группы только облачному бизнесу;
-
Это указывает на то, что она преодолела дно рекламного цикла, вновь войдя в благоприятную фазу «двухколесного привода рекламы + подписки».
3.2.4 Среднесрочные драйверы роста и конкурентная динамика
1) Форматы контента: двухколесный привод Shorts и ТВ
-
Shorts (короткие видео): на рынке США рекламные доходы, полученные за час просмотров Shorts, уже превысили длинные видео, став важным вкладчиком 15% роста рекламы в Q3;
-
Living Room (ТВ-конец): время просмотра больших экранов гостиной непрерывно растет,年化收入互动直效广告已超过 10 亿美元,YouTube 实质性切入 TV 品牌广告与效果广告预算,对线性电视和流媒体形成挤压。
2) Подписки и рост ARPU:
-
После преодоления 125 миллионов пользователей Premium/Music, выпущены более дешевые пакеты Premium Lite, продолжающие повышать общий показатель ARPU;
3) Рекомендации ИИ и эффективность монетизации:
-
Рост рекламы YouTube на 15% существенно得益于 Shorts и Living Room (домашняя сеть ТВ) рост просмотров, а также улучшение системы рекомендаций и модели Gemini эффективности обнаружения контента;
-
ИИ в основном увеличивает время просмотра и eCPM (доход на тысячу показов) рекламы, повышая точность рекомендаций, CTR (CTR), удержание и эффективность производства креаторов.
4) Конкурентная среда:
-
С длинными видео/стримингом (Netflix, Disney+ и др.): YouTube стал крупнейшей по времени просмотра видео-платформой в США, используя легкую активную модель UGC + реклама в основе, подписка为辅, структура затрат на контент лучше, чем у чисто контентных платформ;
-
С коротковидео платформами (TikTok): конкуренты имеют сильные стороны, TikTok очень силен в Z-поколении, YouTube推出了 Shorts для противостояния, основное преимущество заключается в наследовании существующей экосистемы креаторов и системы монетизации Youtube,较快增长;
-
С социальными платформами и TV-рекламой: Meta Reels, Facebook Watch отводят часть бюджета, но YouTube в комплексной布局 «длинное + короткое + ТВ-конец» очень близок к «олигархическому» статусу в подканале видео-рекламы;
-
Риски контента и соответствия: столкновение с давлением цензуры контента, авторских прав, конфиденциальности детей и регуляций EU DMA/DSA, но на данный момент не стало главным полем битвы антимонопольных исков.
3.3 Облачные вычисления: Google Cloud и глобальная отрасль публичных облаков
3.3.1 Общий обзор отрасли и конкурентная среда
Услуги облачной инфраструктуры являются одним из самых быстрорастущих технологических рынков последних лет:
-
В 2024 году мировые расходы на корпоративные облачные услуги (IaaS, PaaS и управляемые частные облака) составили около 3,27–3,30 триллиона долларов, годовой темп роста вернулся к 20–23%;
-
В третьем квартале 2025 года мировые расходы на корпоративные облачные услуги достигли 107 миллиардов долларов, резко увеличившись на 7,1 миллиарда долларов по сравнению с предыдущим кварталом, рост +27,7% г/г, установив максимальное увеличение за квартал.
Рынок высоко сконцентрирован среди трех гигантов:
-
Согласно отслеживанию Synergy Research Group глобального облачного рынка, AWS, Microsoft Azure и Google Cloud в настоящее время совместно занимают около 62% доли рынка, где AWS составляет около 29%, в последние годы整体轻微下滑;
-
Azure, опираясь на клиентскую базу Microsoft в корпоративном секторе, достигает доли почти 20%, продолжает расти;
-
Доля Google Cloud медленно растет в последние годы, достигая около 13%, примерно стабилизировалась по сравнению с годом назад;
-
Aliyun занимает четвертое место с долей 4% на мировом рынке.
Конкуренция в отрасли носит олигопольный характер:
-
AWS самая крупная,产品线最成熟;
-
Azure利用 Office/Windows/企业账户优势,在大型企业与政府市场占有优势;
-
Google Cloud凭借 AI和大数据技术优势后发追赶,通过大模型 API、TPU 等生成式 AI服务提升竞争力。
Будущее пространство облачного рынка широко:
-
В 2025 году ожидается сохранение годового роста более 20%,受益于 AI应用落地带来的算力需求激增(行业的GPU 即服务收入年增速已超 200%);
-
Но конкуренция становится все более жесткой, «новые облачные силы» (CoreWeave, Oracle, Databricks, китайские производители и др.) ускоряют захват доли на нишевых сценариях.
3.3.2 Позиционирование бизнеса и структурная роль
Google Cloud включает в основном два раздела:
-
Google Cloud Platform (GCP): IaaS/PaaS (вычисления, хранилище, база данных, сеть), анализ данных (BigQuery), ИИ-инфраструктура (кластеры TPU/GPU), платформа генеративного ИИ (Vertex AI, модель Gemini и API) и т.д.;
-
SaaS: Google Workspace: подписки на совместную работу вроде Gmail, Docs, Meet.
На уровне группы:
-
В Q3 2025 года выручка Google Cloud составила 15,2 миллиарда долларов, рост +34% год к году, около 15% от общей выручки Alphabet (годом ранее около 12–13%),外界视为「继搜索广告之后的下一大增长引擎。
По позиционированию, Cloud既是Alphabet AI能力商业化的主战场,也是对冲广告监管风险、提升收入结构质量的关键板块。
3.3.3 Ключевые данные последнего квартала и способность к прибыли
Выручка и темпы роста:
-
Q3 2025: Выручка Cloud составила 15,2 миллиарда долларов, рост +34% год к году, самый высокий рост среди трех сегментов, а в Q3 2024 года выручка составила 11,4 миллиарда долларов, рост на 35% по сравнению с 2023 годом, в этом году на уже высоком базисе сохраняется рост более 30%;
-
Траектория всего 2025 года:
-
Q1: 12,3 миллиарда долларов, рост +28%;
-
Q2: 13,6 миллиарда долларов, рост +32%;
-
Q3: 15,2 миллиарда долларов, рост +34%.
-
Три квартала подряд темпы роста постепенно поднимаются, демонстрируя явный тренд «повторного ускорения».
Способность к прибыли:
-
Q3 2025: Операционная прибыль Google Cloud составила 3,59 миллиарда долларов, огромный рост +85% год к году (годом ранее 1,94 миллиарда долларов), темп роста прибыли значительно опережает темп роста выручки, операционная маржинальность достигла 23%, тогда как маржинальность Q3 2024 года была около 17%, за год повысилась примерно на 6%;
-
Быстрое повышение маржинальности даже в цикле значительного увеличения CAPEX на ИИ/дата-центры демонстрирует сильную операционную левериджность.
Вклад в прибыль группы:
-
Консолидированная операционная прибыль Alphabet за Q3 2025 года составила 31,2 миллиарда долларов, из которых Cloud贡献了 3,6 миллиарда,占比近 12%,一年前仍为个位数;
-
对比同期 AWS 营业利润 114 亿美元、Microsoft Intelligent Cloud 134 亿美元,Google Cloud 绝对利润体量仍落后,但利润增速(+85%)显著领先 AWS(+10%)、微软(+27%)。
Cloud已从早年的“长期亏损”板块,转变为收入高增 + 利润高弹性的成熟业务,在 Alphabet 盈利结构中的权重快速上升。
3.3.4 Среднесрочные драйверы роста и конкурентная динамика
1) ИИ стал главным драйвером:
-
Руководство явно заявило, что рост выручки Cloud в Q3 в основном стимулируется инфраструктурой ИИ и решениями генеративного ИИ, особенно моделями API на базе Gemini, Vertex AI, оптимизацией вычислений для ИИ;
-
По сообщениям третьих сторон, доходы от ИИ в одном квартале уже достигли «уровня десятков миллиардов долларов», быстро растущая доля в доходах Cloud;
-
未履约订单达 1,550 亿美元,环比大增,且其中约一半预计在未来两年内转为收入——在不考虑新增客户的情况下,未来收入确定性较强。
2) Постоянное улучшение качества прибыльности:
-
Маржинальность Cloud выросла с 17% до 23–24%, в контексте повышения CAPEX-прогноза Alphabet до 91–93 миллиардов долларов (в основном для инфраструктуры ИИ/Cloud), демонстрирует значительное повышение валовой прибыли за единицу вычислений/хранения под поддержкой высокоценных рабочих нагрузок ИИ;
-
Постепенная реализация эффекта распределения фиксированных расходов.
3) Обновление клиентской структуры:
-
Клиенты переместились от «длинных хвостов SaaS + пробные попытки традиционных предприятий» к «крупным предприятиям + ИИ-лабораториям + отраслевым лидерам»;
-
Параллельное развитие ИИ-лабораторий и крупных традиционных предприятий значительно повысило качество и устойчивость заказов.
5) Конкурентная среда:
-
В рамках тройки гигантов объем Cloud Google третий, темп роста первый, доля稳步从“其他云厂商”手中提升;
-
对比 AWS、Azure 相比:
-
劣势在传统企业 ERP / 行业云与渠道厚度;
-
优势在数据分析(BigQuery)、AI/ML(Vertex AI、Gemini)、Kubernetes 与高性能计算(TPU)。
-
-
“新云势力”如 CoreWeave、Oracle、Databricks 以及部分地区性厂商,在 AI/数据/本地化合规场景中对三巨头构成局部挑战。
3.4 Подписки, платформы и потребительские устройства
3.4.1 Отраслевой и экосистемный фон (операционные системы и оборудование)
Позиционирование Alphabet в сфере оборудования и операционных систем включает:
-
Экосистема мобильных устройств Android, серия смартфонов Pixel, смарт-часы WearOS, ноутбуки Chromebook, умный дом Nest и т.д.
Что касается отраслевой среды:
-
Сама ОС Android занимает около 71% доли мирового рынка мобильных ОС (iOS около 28%),处于绝对主导地位。虽然 Android 系统并不直接给集团创造收入,但采用 Android 系统的大部分手机厂商,都被要求必须安装谷歌的生态产品,并将谷歌设为默认的搜索引擎,成为了谷歌在移动市场的主要流量来源和产品分发入口;
-
但在自有品牌硬件方面,Alphabet 影响力相对有限:
-
全球智能机年出货量 12–13 亿部左右,Pixel 手机销量占比不到 2%,主要在北美和日本等少数市场有一定份额;
-
智能手机整体由三星和苹果领跑(合计份额超 50%),其他安卓厂商如小米、OPPO、vivo 等瓜分剩余市场。
-
-
智能硬件行业整体竞争激烈、利润率不高,但对生态战略还是有独特的意义:
-
谷歌通过硬件完善“云-端”生态闭环,探索与苹果类似的垂直整合模式;
-
确保 Android 平台不过度受制于第三方厂商。
-
В структуре доходов:
-
В 2024 году категория «Подписки, платформы и устройства» (SPD) принесла 40,34 миллиарда долларов,约占公司营收 11.5%,包含应用市场 Play 的分成、硬件销售与 YouTube/云服务订阅等。
3.4.2 Позиционирование бизнеса и структурная роль (SPD)
Линии оборудования и других платформ состоят из трех частей:
-
Consumer Subscriptions (подписки): YouTube TV, YouTube Music & Premium, NFL Sunday Ticket, Google One и т.д.;
-
Platforms (платформы): доход от комиссий за приложения и внутренние покупки в Google Play;
-
Devices (оборудование): серия устройств Pixel (смартфоны, планшеты), Pixel Watch, Pixel Buds, умные домашние устройства и стриминговые приставки Nest/Chromecast и т.д.
В Google Services SPD является вторым по величине источником невы рекламной выручки после рекламы, выполняя основные задачи:
-
Предоставление высокоэффективных, прогнозируемых доходов от подписок, улучшающих общую стабильность структуры доходов;
-
Монетизация мобильного трафика и экосистемы разработчиков через экосистему Play и Android;
-
Через оборудование типа Pixel/Nest служит «терминалом ИИ + демонстрационной машиной», демонстрируя возможности Gemini на стороне терминала и укрепляя привязку пользователей к экосистеме Google.
3.4.3 Последнее квартальное表现与利润贡献
Выручка и темпы роста:
-
Общая выручка Alphabet в Q3 2025 года составила 102,35 миллиарда долларов, рост +16%;
-
其中 SPD 收入 128.7 亿美元,较 2024 Q3 的 106.6 亿美元同比 +20.8%;
粗略看:
-
SPD 占 Alphabet 总营收约 12–13%;
-
占 Google Services 营收约 15% 左右。
Вклад в прибыль (качественно):
-
Alphabet 不单独披露 SPD 利润率,但:
-
订阅(YouTube Premium/TV、Google One)和 Play 分成均为高毛利数字服务,硬件毛利较低甚至接近盈亏平衡;
-
-
结合 10-K“SPD 增长主要由订阅收入驱动,尤其是 YouTube 服务和 Google One”的表述,可合理认为:
-
SPD 整体利润率在 Google Services 内属“中等偏上”,略低于纯广告业务;
-
真正贡献利润的是订阅与平台,硬件更偏战略与品牌角色。
-
从趋势看,2023至2024 年 SPD 收入由 346.9 亿增至 403.4 亿美元,+57 亿,年增 +16.4%,明确由订阅增长驱动;2025 Q3 单季增速进一步提升至约 21%,说明这条线在加速放大对集团利润的贡献。
3.4.4 Среднесрочные драйверы роста и конкурентная динамика
1) Подписки: YouTube + Google One — абсолютный главный двигатель
-
YouTube Music & Premium: по состоянию на март 2025 года количество платных пользователей (включая пробные) превысило 125 миллионов;
-
YouTube TV: подписок более 8 миллионов, спортивные права вроде NFL Sunday Ticket обеспечивают высокий ARPU;
-
Google One: пакет облачного хранения + дополнительных выгод, количество подписок продолжает расти, CFO назвал его вторым по величине вкладчиком роста SPD.
Формы 10-K и руководство明确指出,SPD 的“现金牛”部分已经从早期的 Play 转向 YouTube 系列订阅 + Google One 的高毛利经常性收入。
2) Платформа: Play находится на стадии зрелости, стабильно приносит денежные потоки
-
Android примерно 70% мировой доли ОС обеспечивает стабильный оборот для Play;
-
Объем выручки велик (официально не раскрывается, но отрасль обычно оценивает потребительские расходы пользователей в 55-60 миллиардов долларов в год, соответственно доход Play составляет 6-9 миллиардов долларов в год) и остается相对稳定, рост ниже, чем у подписок, но маржинальность высокая;
-
Риск долгосрочного характера主要来自欧盟和美国监管对抽成比例、绑定安装和第三方支付的约束。
3) Оборудование: Pixel и другие играют больше «стратегическую + брендовую» роль
-
Pixel на мировом рынке по-прежнему «нишевый бренд», низкая доля рынка в одинарных процентах; на рынке США, с поставкой Pixel 10, доля выросла с 2–3% до 3–4%;
-
Разница с Apple/Samsung все еще огромна, основное соперничество идет в области ИИ-фотографии, скорости нативных обновлений Android и интеграции с сервисами Google;
-
Wearables и домашние устройства типа Pixel Watch, Pixel Buds, Nest сопоставляются с Apple Watch/AirPods/Amazon Echo & Ring в экосистеме, в большей степени выполняют функцию входа данных и демонстрации опыта;
-
Руководство явно заявило, что в ближайшие 2–3 года телефоны все еще остаются центром потребительского опыта, ИИ-оборудование (например, очки) еще не достигло стадии замены.
3.5 Беспилотное вождение и Waymo: трек транспортных технологий
3.5.1 Общий обзор отрасли и технологический маршрут
Глобальная индустрия Robotaxi все еще находится на ранней стадии, но переходит от фазы «сжигания денег в разработке» к фазе «захвата территорий»:
-
Текущий размер рынка все еще мал (годовой доход менее 1 миллиарда долларов), но различные организации普遍预测 2025–2030 年复合增长率可达 50–70%;
-
2024–2025 годы считаются точкой перелома: Сиэтл, Финикс, Лос-Анджелес相继开放商业化路段,Robotaxi 从“科技实验”向“区域性业务”演进。
Технологические и бизнес-маршруты примерно разделяются на три категории: 1) Тяжелый актив / полный стек (LiDAR + высокоточная карта):
-
Представители: Waymo (Google), Zoox (Amazon), Cruise (GM);
-
Использует слияние множественных сенсоров + высокоточную карту + правила/смешанный ИИ, высокие затраты на модификацию автомобилей, но в сложных дорожных условиях показывает наилучшую безопасность;
2) Чисто визуальный /端到端派系:
-
Представители: Tesla Cybercab и др.;
-
Основано на камере + сквозной нейросети, низкая стоимость, сильная способность к обобщению, но слабая интерпретируемость (проблема черного ящика ИИ), более строгий контроль регулирующих органов;
3) «Китайская армия» и интеграция авто-дороги-облака:
-
Представители: Baidu Apollo, Pony.ai, WeRide и др.;
-
Опираясь на политику поддержки協同 V2X и городских дорожных данных, быстрая масштабирование и достижение безубыточности по валовой прибыли в локальных городах, выдающееся управление затратами.
Отрасль все еще сталкивается с техническими瓶颈 (долгий хвост сценариев, безопасность и надежность) и неопределенностью регулирования, несколько инцидентов с Robotaxi в 2025 году вызвали дискуссии об усилении надзора, указывая на то, что полномасштабная коммерческая эксплуатция займет еще время.
3.5.2 Позиционирование бизнеса Waymo и последние достижения
Waymo — это дочерняя компания Alphabet, специализирующаяся на автономном вождении уровня L4, ранее известная как проект Google self-driving car, запущенный в 2009 году, фокусируется на:
-
Услугах出行 для конечных потребителей (Waymo One);
-
Потенциальных будущем грузовых и корпоративных решениях для出行.
В финансовом аспекте Waymo, Verily, Calico, X и др. вместе计入 Other Bets:
-
В 2024 году выручка Other Bets составила 1,648 миллиарда долларов, операционный убыток 4,444 миллиарда долларов;
-
В первом полугодии 2025 года выручка составила 1,167 миллиарда долларов, немного снизившись год к году;
-
Waymo普遍认为它是 Other Bets 中体量最大、最有希望商业化的项目,但目前仍是「高投入、早期收入、长期期权」的定位。
Масштаб эксплуатации и расширение:
-
Охват городов: коммерческие услуги Robotaxi предоставляются в Финиксе, Сан-Франциско, Лос-Анджелесе, Остине, Атланте и других городах;
-
Размер автопарка: по состоянию на ноябрь 2025 года эксплуатируется около 2 500 автомобилей (в основном модифицированные Jaguar I-PACE и др.);
-
Пробеги и перевозки пассажиров:
-
Объявлено: выполнено более 100 миллионов миль автономного вождения на общественных дорогах;
-
По данным конца февраля 2025 года, еженедельно совершается более 200 тысяч поездок, к середине 2025 года累计付费乘坐超过 1,000 万次,
-
Последнее расширение:
-
В ноябре 2025 года штат Калифорния расширил разрешительный статус driverless Waymo, позволяя ему проводить операции беспилотного вождения в Большом районе залива и Южной Калифорнии, охватывая около 47 493 квадратных миль;
-
Одобрено предоставление услуг беспилотного вождения на основных автомагистралях (101, 280) и участках, ведущих к аэропортам, городская сеть эксплуатации значительно расширена;
-
Шестое поколение аппаратной платформы (Waymo Driver Gen 6) модернизировало сенсоры и вычисления, значительно снизив затраты, заложив основу для массового развертывания.
3.5.3 Вклад в финансы и среднесрочные тенденции
Alphabet не раскрывает отдельную выручку Waymo, приводит только Overall Other Bets:
-
В 2024 году выручка Other Bets составила 1,648 миллиарда долларов, операционный убыток 4,444 миллиарда долларов;
-
В Q4 2024 года выручка Other Bets за один квартал составила около 4 миллиардов долларов, операционный убыток 1,2 миллиарда долларов;
-
第三方估算:2024 年 Waymo 出行收入约 1.25 亿美元,预计 2027 年可增至 13 亿美元以上。
Alphabet 未单独披露 Waymo 的财务数据,但 Waymo 被计入 Other Bets 分部。2023–2025 年间,Other Bets 年度经营亏损长期维持在约 40 亿美元规模,而收入仅为十几亿美元。鉴于 Waymo 在 Other Bets 中投入时间最长、资本与运营成本最高,且商业化收入仍处于较低水平,市场普遍认为 Waymo 是该分部亏损的主要来源之一,对 Alphabet 整体利润形成持续拖累。
运营与收入曲线(第三方估算):
-
rider-only 年里程:2023 年约 800 万英里 → 2024 年 4,080 万英里 → 预计 2027 年 3.24 亿英里(复合增长率接近 100%);
-
年度付费乘车:2024 年约 569 万次 → 2025 年预计 1,540 万次 → 2027 年约 4,800 万次;
-
收入:2024 年约 1.25 亿美元 → 2027 年有望超 13 亿美元。
这些数字虽为测算,但指向趋势:规模仍小,增长曲线陡峭,从“试点”向“区域业务”过渡。
资本与成本曲线:
-
2020–2024 年对外累计融资约 111 亿美元,最近一次 2024 年 10 月募资 56 亿美元,投后估值超 450 亿美元;
-
第六代硬件显著降低单车成本,但整体模式仍是重资产、重运营;
-
中期要点在于:硬件成本下行 + 单车利用率提升 + 城市复制,能否逐步改善单位经济。
3.5.4 Конкурентная среда, экономический ров и риски
Рынок США:
-
Waymo лидирует по количеству городов, километражу полностью беспилотной эксплуатации и платным поездкам;
-
Cruise от GM приостановил лицензии из-за аварий,短期难以形成威胁;
-
Zoox проводит бесплатные испытания в Лас-Вегасе и других местах, но уступает по масштабу;
-
Tesla планирует выпустить Cybercab в 2026 году, технологический маршрут (чисто визуальный) и нормативная осуществимость все еще вызывают споры, но в долгосрочной перспективе станет главным конкурентом Waymo.
Китай и другие регионы:
-
Baidu Apollo Go предоставляет услуги Robotaxi в более чем десятке городов, включая Ухань, Пекин, Шанхай, Шэньчжэнь, Чунцин, в Q1 2025 года количество заказов превысило 1,4 миллиона, что составляет около 50–60% от Waymo;
-
По оценкам различных организаций, потенциал роста доходов программного обеспечения для Robotaxi в ближайшие 20 лет возрастет в десятки раз, но текущий глобальный размер рынка все еще менее 1 миллиарда долларов.
Экономический ров Waymo:
-
Накопление технологий и данных: >100 миллионов миль автономного вождения, огромные массивы симуляций и данных VMT без водителей, формирующие преимущества в алгоритмах и безопасности;
-
Интеграция аппаратного и программного обеспечения, самостоятельная разработка сенсоров и вычислительных платформ, обладают пространством для долгосрочной оптимизации затрат;
-
Синергия с экосистемой Alphabet: карты, ИИ, облачная инфраструктура предоставляют им вычислительные мощности и поддержку данных.
Ключевые риски:
-
Экономика единицы все еще не доказана, внешний интерес вызывает сомнение относительно того, «смогут ли десятки миллиардов долларов инвестиций вернуться от бизнеса в десятках городов»;
-
Риски безопасности и общественного мнения:一旦发生严重事故,可能导致牌照冻结,扩张节奏承压;
-
Политика и общественное восприятие: опасения местных органов власти и жителей по поводу безопасности движения, занятости и конфиденциальности могут замедлить процесс масштабирования.
3.6 Индустрия искусственного интеллекта и бизнес-линии Alphabet AI
Прежде чем анализировать индустрию ИИ и «бизнес-линии AI» Alphabet, нам необходимо сначала определить «что такое индустрия ИИ» и её состав.
3.6.1 Глобальная структура индустрии ИИ и эволюция
1) Состав индустрии и масштабное разбиение
Структура индустрии ИИ имеет вид «инфраструктура все еще тяжелая, приложения быстро поднимаются», разделенная на инфраструктурный уровень, уровень моделей и платформ, и уровни приложений и услуг:
-
Инфраструктурный уровень (Infrastructure, около 45–50%, 135–150 миллиардов долларов):
-
Чипы вычислений: GPU (NVIDIA Blackwell/Rubin), различные ASIC (например, TPU от Google);
-
Серверы и сети:高密度 AI服务器、高带宽内存、光互连;
-
Энергетика и дата-центры: liquid-cooled data centers,改造的液冷数据中心以适应 AI нагрузки.
-
Характеристики: в настоящее время лучший денежный поток, самый надежный сегмент, спрос на обучение все еще силен, но расходы на вывод推理 уже составляют >40% и постоянно растут.
-
-
Уровень моделей и платформ (Models & Platforms, около 20–25%, 60–75 миллиардов долларов):
-
Базовые большие модели: OpenAI, Google Gemini, Anthropic Claude, Meta Llama и др.;
-
MLOps (Machine Learning Operations) и инструментальные цепочки: векторные базы данных, аннотация данных, платформы размещения моделей;
-
Дополнительные услуги AI в облаке: Azure AI, Google Cloud Vertex AI, AWS Bedrock и др.;
-
Характеристики: жестокие ценовые войны по API, цена вызова универсальных моделей API снизилась примерно на 80% за год, значительное влияние открытых моделей, тенденция «товаризации».
-
-
Уровень приложений и услуг (Applications & Services, около 30%, около 90 миллиардов долларов):
-
Корпоративные приложения: CRM с Agent, офисные комплекты, кодовые помощники и др.;
-
Потребительские приложения: поиск, приложения-компаньоны, инструменты творчества и др.;
-
Вертикальные решения: ИИ-фармацевтика, юридический контрактный аудит, финансовый риск-контроль и др.;
-
Характеристики: самый быстрый рост, уже превратились из технологической игрушки в коммерческую монетизацию, предприятия начинают платить за «умных агентов, способных работать».
-
2) Темпы роста: от взрыва к глубоким водам
-
Общий темп роста: поддерживается на уровне 26–30% в 2024–2025 годах;
-
В разрезе: темпы роста уровня приложений >35% (оценка третьих сторон), инфраструктурного уровня около 25%, уровня моделей около 20%, соответствующие фазам взрыва и зрелости;
-
Бизнес-модели эволюционируют от «сбора платы за пользователя SaaS» к «сбору платы за рабочий результат», типичные примеры Intercom, Salesforce Agentforce, Sierra, Adobe Firefly, Waymo大幅节约人力成本开支并按服务交付收费的模式,迅速提高 AI在各行业渗透率。
3) Парадокс « seeming unprofitable » на уровне моделей и структурные возможности:
-
Снижение единицной цены API, давление открытых моделей, ценовые войны приводят к падению «дохода за token», но ведущие платформы все еще могут:
-
Снижать единовременную стоимость за счет эффекта масштаба и технологического прогресса;
-
Повышать ARPU через упаковку PaaS/SaaS, сбор за Agent/Workflow;
-
Привязывать облачную инфраструктуру и экосистему разработчиков для получения долгосрочных переговорных преимуществ;
-
-
Будущая структура, вероятно, будет состоять из немногих гигантов платформ моделей + ряда вертикальных отраслевых поставщиков решений зарабатывающих деньги, а множество низкодифференцированных универсальных моделей постепенно исчезнут.
4) Четыре главных тренда 2026–2030 гг.: 1) От Chat к Action:全面到来 эпохи агентов, ИИ напрямую «работает», способствуя дальнейшему распространенению моделей оплаты по результату, снижая долю затрат на персонал в предприятиях; 2) От доминирования облака к协同端云: взрыв边侧 ИИ, телефоны и компьютеры как的边缘算力中心,带来 AIPC / AI手机的换机潮; 3) От обучающих вычислений к выводам推理:电力与能源成为新瓶颈,SMR (小型、模块化的核反应堆)等新型能源基础设施成为关键赛道; 4) «Суверенный ИИ»兴起:AI综合能力成为国家级的核心能力和竞争关键,“AI自主”的重要性进一步提高,各国政府与主权基金大举投资本土模型与算力基础设施。
В целом, индустрия ИИ находится в точке перехода «инфраструктура постепенно完善,开始商业化»:
-
Инфраструктурный уровень все еще является денежной коровой, но фаза самого агрессивного взрывного роста уже прошла;
-
Уровень приложений станет главной ареной для рождения следующего поколения триллионных гигантов после 2026 года;
-
Уровень моделей и платформ постепенно трансформируется в новую инфраструктуру «высокие инвестиции, высокий эффект масштаба», контролируемую меньшим числом игроков, получающих большую часть прибыли.
3.6.2 Оценка пузыря ИИ
Прежде чем начать оценку «пузыря ИИ», нам首先需要回答两个问题:
1. Что такое пузырь ИИ?
2. Как серьезность пузыря ИИ повлияет на нашу оценку Alphabet?
После уточнения этих двух вопросов мы снова оценим тот ключевой вопрос:
1. Насколько велик сейчас пузырь ИИ?
2. Как текущая степень пузыря реально влияет на оценку и будущее Alphabet?
Что такое пузырь ИИ?
Пузырь ИИ означает: ожидания, акции и капитальные инвестиции вокруг искусственного интеллекта значительно переоценены по сравнению с реальной стоимостью денежного потока и повышением производительности, которое он сможет создать в обозримом будущем.
Сторонники пузыря считают: созданная ценность ИИ и повышение эффективности не так высоки, как ожидают многие сегодня. Поэтому огромное количество инфраструктурных инвестиций вложится в чрезмерно завышенные ожидания, включая закупку чипов, строительство дата-центров. В конечном итоге из-за недостаточности фактического спроса оборудование и основные средства будут значительно амортизированы, что прямо поглотит прибыль предприятий; кроме того, компании вдоль产业链 ИИ也需要大幅下调业务收入和经营利润的增长预期,从而导致估值水平大幅下跌。
非泡沫派的观点则相反,或是更为中性。
Прямое влияние пузыря ИИ на Alphabet
Главный нарратив Alphabet сегодня其实也就是三句话:
-
Революционный двигатель рекламы продолжает эффективно работать (Search + YouTube)
-
Cloud, подталкиваемый спросом на ИИ, набирает обороты и выходит в прибыль
-
ИИ (Gemini + TPU + Vertex + AI Search) — ядро следующего этапа роста и экономического рва
Если мы считаем, что ИИ находится в стадии серьезного пузыря, то нарративы 2 и 3 Google面临破裂:
-
Спрос на облачный ИИ переоценен, темпы роста и ожидания прибыли GCP, TPU, Vertex AI需要打折
-
Основные средства, превращенные из крупных ИИ-CAPEX,面临价值下跌造成的巨额损失计提,以及更快的折旧速度,导致净利润的迅速降低
激辩 AI 泡沫:正方和反方的主要观点
泡沫论的主要观点:
-
估值与集中度极端,股市涨幅高度依赖少数 AI龙头
与 AI高度相关的科技公司已经占到 S&P500 市值的约 44%,贡献了 2025 年约 2/3 的指数涨幅,与90 年代至 2000 年的互联网泡沫类似
-
资本开支严重超前,基础设施过度建设
未来五年全球 AI相关投资可能超过 5 万亿美元,仅谷歌今年的资本开支就近 1000 亿美金,但是下游需求扩张缓慢,投资远大于未来能获得的收入
-
财务疑似骗局,循环虚增收入,折旧过度乐观
整个生态存在上游供应商提供融资,让下游客户购买自己产品的“供应商融资”情况(比较典型的就是英伟达股权投资 OpenAI、Core weave,而后两者向英伟达购买 GPU),在这个案例下,英伟达获得了订单(收入)+资产负债表上的被投公司股权,财报短期很漂亮,但如果后续下游 AI需求没跟上,下游企业运营困难,不但订单会萎缩,其股权价值也会缩水减记;此外,目前大部分头部云厂商如微软、谷歌和亚马逊在设备折旧上普遍采用 5-6 年的期间,但是 GPU 等芯片由于产品迭代迅速,充分发挥其性能的黄金使用时间大约只有3 年左右(后续去处理低难度任务),知名的华尔街大空头Michael Burry 认为这种处理方式短期低估了每年的折旧,夸大了公司的净利润,是一种财务造假。
反过来,认为目前泡沫不高/合理的主要理由是:
-
目前 AI龙头的盈利和现金流是真实的,不是 2000 年那种“零盈利市梦率”
目前代表性的 AI公司,无论是比较上游的芯片开发企业英伟达、制造企业台积电,还是产业中游的云平台大厂如谷歌、亚马逊、微软,都有相当强劲的盈利能力和现金流,并不像泡沫期的互联网公司,很多尚未盈利,花的大多是融资款。如果仅看 PE 倍数,当前的头部公司未来一年的前瞻市盈率大都在 30-40 倍甚至更低,虽然高于历史平均水平,但也远远好于互联网泡沫期。更重要的是,除了英伟达之外,其他大型公司如谷歌、微软、亚马逊,其收入和利润大头仍然主要由传统业务贡献(尽管 AI业务的贡献率上升较快),即使 AI产业逻辑全面证伪(几乎不可能),它们也有相当强劲的业务基本盘支撑市值,因此很难再现 2000 年科网泡沫破裂时大量公司跌幅超过 70% 甚至 90% 的情况。
-
技术与需求是“硬的”,AI正在带来可见的生产力和收入
微软 CEO Satya Nadella 近来明确表示,Azure 因 AI带来的收入增长已接近或超过 40%,这一说法在Meta、谷歌等公司也都被证实,中国的大厂腾讯、阿里也同样如此,在近一年的财报和业绩会上公司高管都表示 AI直接或协助提高了主营业务的利润和效率。如果说 AI对大厂的业务提效还能说是少数案例,我认为另一类数据更能说明AI需求快速增长的真实性:各大云厂商的 AI系列服务(包括算力)处于供不应求状态,主力芯片充分满载,甚至较老的 GPU 产品仍在服役。比如在 2025 年 Q3 的业绩会上,Alphabet 管理层明确表示Google Cloud 的未履约订单高达 1,550亿美元,环比提升 46%、同比提升 82%,并强调“这些增长主要由 AI需求驱动”。同月阿里巴巴的业绩会上,CEO 吴泳铭也表示“目前阿里云 AI服务器的上架节奏严重跟不上客户订单的增长速度,阿里云在手积压订单数量还在持续扩大,未来潜力仍在加速增长过程中。” 如果说英伟达对 AI的看好还能被认为是“屁股决定脑袋”,那么云厂商下游的企业客户在 AI云资源上真金白银的采购,更足以反映目前 AI产业的现实情况——需求为真,且确实在高速增长中,目前主要集中在企业端。
-
折旧影响有限,循环收入是真实投资且占比很小
先看“折旧造假”说,或许把包含 AI硬件的固定资产大类“服务器/网络设备”的折旧年限统一设定为 5-6 年确实长了一点,但我们也要考虑到两点:1. AI芯片只是“服务器/网络设备”中的一部分(粗略估算为 40-60%),即使这部分资产产品迭代较快,核心服役时间可能是 3 年左右,但其他的整机服务器 / 网络 / 机房基础设施,按照 5-8 年的会计寿命来看是合理的,再考虑高端 AI芯片即使因为产品迭代会被替换,但依旧可以去服务效率要求不高的低价值业务,实际使用寿命比 3 年要更长(在求大于供的背景下,算力的“扩容”更重要),所以把“服务器/网络设备”的整体折旧年限设定为 5-6 年或许略为偏长,但并没有很离谱;2.即使按照芯片全部按照 3 年的折旧期算,对应少算的折旧金额也就在几十亿/年级别,相对于头部 AI企业每年一千多亿的净利润,影响的比率也就是个位数百分比。比如,我们以 2025 年谷歌的资本开支 910-930亿美金计算(管理层 Q3 业绩会最新的估算),假设其中折旧速度较快的 AI芯片占比 50%,对应455 亿美金,如果把折旧期间从 6 年改为 3 年,那每年多出的折旧金额为 75.8亿,仅占谷歌年净利润 (TTM)1242 亿的6.1%,即使把 2023 和 24 年与 AI相关的资本开支的折旧也算上,叠加的预计影响也就在 10% 左右,对利润的冲击并不是决定性的。
再看循环收入和供应商融资的问题,这个问题其实与谷歌关系不大,主要质疑对象是英伟达。质疑者认为英伟达给自己的下游客户融资,再让客户拿着融资款购买自己的 GPU ,以此虚增后入抬升股价。但是如果我们去看英伟达实际的投资现金流,它2025 年 Q1 财报中“购买非上市股权证券(purchases of non-marketable equity securities)”的金额为 14.86 亿,而 2025 年 Q1 其对应的年度营收(TTM)是 1305 亿美金,前者仅占后者的 1.14%。假设英伟达对外投资的目的真的就是为了让这些公司直接拿钱去买 GPU(并不是,更多是为长期巩固 CUDA 生态),其对营收的贡献也基本可以忽略不计。而至于英伟达和OpenAI在今年 9 月披露的最高投资 1000 亿的战略计划书,根据 12 月 2 日英伟达 CFO Colette Kress 的说法,该投资协议尚未最终确定,因此目前也未产生实际财务影响。
综合正反观点,站在当前的时点笔者对 AI泡沫以及其对Alphabet的影响的看法是:
1.AI技术与需求是真实的,长期对 Alphabet 是“必须拥抱”的方向,错过它很有可能导致自己从头部玩家的牌桌上退出,这种风险远远大于资本超额投入造成的设备折旧带来的有限损失。
2.行业的根本性风险,是下游 AI应用的实际需求不足,造成短中期的巨额资本投入遭遇资产减记或是巨额折旧,从这个角度来说,风险最大的首先是 Coreweave 这样的重资产、高杠杆(有许多债务融资)、单押 AI赛道的企业,其他类似的企业还有 Lambda 。
3.对于 Alphabet (也包括微软、亚马逊、Meta)这类公司来说,风险要小的多。一方面其主线收入和利润稳固,有很好的利润缓冲;其次即使资产负债表上的 AI固定资产价值大幅减记或折旧,减记的绝对金额相对于其市值来说占比也不大;最后,如果基于 AI释放出的下游需求不足,那么目前普遍预估未来几年 20%+的 AI模型层收入增速肯定要放缓,以 Alphabet 为代表的 AI龙头企业的估值也会迎来回调,但是考虑到即使在大模型爆发前,其 PE(TTM)也常年保持在 20-30 倍数(前几年由于反垄断官司和担心类 GPT 产品冲击谷歌搜索广告,一度低至18 倍左右),所以估值下行空间也比较有限。
3.6.2 Бизнес-линии Alphabet AI
ИИ Google не выделен в отдельный департамент, а проникает через все главные линии Alphabet как «фундамент». С точки зрения ИИ, его можно разделить на три типа:
-
Модели и исследования: Google DeepMind / Research отвечает за разработку и обучение базовых моделей вроде Gemini, Imagen, Veo;
-
Монетизация продуктов:
-
Search & Ads: AIOverview, AIMode, AIMax in Search и др., меняющие форму поиска и рекламы;
-
YouTube: рекомендации, понимание контента, таргетинг рекламы;
-
Cloud: Gemini API, Vertex AI, AI Hypercomputer (интегрированная вычислительная мощность + хранение + сеть);
-
Терминалы: Pixel + Gemini Nano (вывод推理 на стороне терминала);
-
Waymo: модели восприятия и принятия решений для беспилотного вождения.
-
-
Инфраструктура ИИ и чипы: самостоятельная разработка TPU (v1–v7), CPU Axion, сеть Jupiter (самостоятельно разработанная Google высокоскоростная сетевая архитектура для дата-центров) и оптическая интерконекция и др., являющиеся основой вычислительных мощностей для всего вышеперечисленного.
В финансовом учете ИИ-доходы в основном «прячутся» в разных бизнес-линиях Search & Ads, Cloud и не раскрываются отдельно. Но из темпов роста каждого бизнеса и непрерывно расширяющихся инвестиций в CAPEX видно: ИИ уже стал основным направлением инвестиций и двигателем роста Alphabet.
Бизнес-данные и инвестиции в CAPEX (Q3 2025):
-
Cloud: выручка Q3 2025 составила 15,2 миллиарда долларов, рост +34% г/г, Reuters и другие СМИ普遍将此次加速归因于“强劲的 AI基础设施和服务需求(包括 Gemini 模型)”;
-
Поиск и YouTube: выручка от рекламы поиска и YouTube в Q3 выросла примерно на +15%, AI Overview, AIMax, PMax и другие ИИ-функции являются одним из главных драйверов;
-
Подписки и другие услуги: скорость роста доходов от подписок YouTube / Google One >20%, тоже частично受益 от вклада ИИ в рекомендации и улучшение опыта.
CAPEX:
-
Alphabet планирует CAPEX 75 миллиардов долларов в 2025 году, subsequent guidance upped to 91–93 миллиардов долларов, намного превышает 52,5 миллиарда долларов в 2024 году;
-
Официально заявлено, что приоритет направлен на «поддержку исследований ИИ и внедрение в услуги вроде поиска и облачных сервисов»;
-
Высокопоставленные лица recently internal statements at an employee大会上内部表态:公司必须“每 6 个月将 AI服务能力翻倍”,未来 5-6 年翻 1000 倍,等于是把算力的持续扩容写进了经营目标。
Позиционирование на рынке кастомных ИИ-чипов (TPU):
-
На рынке чипов для ИИ-дата-центров Nvidia занимает около 75–80% доли, остальные в основном составляют самостоятельные ASIC типа Google TPU (около 10–20%) и немного AMD;
-
На данный момент Google напрямую не продает чипы TPU, а арендует вычислительные мощности через Google Cloud (но уже начал вести переговоры с крупными компаниями вроде Meta о прямом развертывании TPU в их дата-центрах, время — 2027 год):
-
Ценность TPU主要体现在 Cloud 收入与内部服务毛利率的提升,而非传统的芯片销售;
-
自研且场景专注的 TPU + Jupiter 网络,使谷歌能在性能 / 成本比上在部分场景优于标准的英伟达 GPU 方案。
-
Крупные кейсы клиентов:
-
Самый典型、目前体量也最大的——Anthropic :2025 年 10 月,Anthropic 宣布与 Google Cloud 扩展协议,计划使用最多达 100 万颗 TPU 训练和服务 Claude,合同价值达数百亿美元级,是迄今为止谷歌对单一外部客户最大的一笔 TPU 承诺;
-
Другие: Cohere (специализированная платформа больших моделей для предприятий), Midjourney перенесла часть рабочих нагрузок на вывод推理 на TPU v5e/v6e для получения лучшей производительности/затрат (например, затраты Midjourney снизились на ~65%, пропускная способность Cohere выросла примерно в 3 раза)
-
Что касается недавнего сотрудничества Meta, переговоры все еще идут, официально не завершены
Однако пока большая часть TPU используется внутри: Gemini/GWS (поиск, YouTube, реклама), Photos/Maps, а также научные/продуктовые линии DeepMind/AlphaFold в массовом порядке используют TPU. Но TPU превратился из внутреннего инструмента во внешнюю реализуемую альтернативу, формируя фактическую конкуренцию GPU Nvidia и обеспечивая долгосрочный источник доходов для AI Cloud Google.
Резюме: в глобальной трехуровневой структуре ИИ Alphabet занимает одновременно:
-
Уровень инфраструктуры: самостоятельные TPU/Axion + сеть Jupiter + дата-центры;
-
Уровень моделей и платформ: серия Gemini и платформа Vertex AI;
-
Уровень приложений и услуг: программно-аппаратные точки входа вроде поиска, YouTube, Workspace, Android/Pixel.
Именно поэтому его считают «платформой полного стека ИИ». Несмотря на ценовые войны по API моделей и давление открытого ПО, сжимающего прибыльное пространство «чистой продажи моделей», для Alphabet ИИ глубоко интегрирован в основные линии рекламы, облачных сервисов, подписок:
-
Со стороны доходов: рост за счет усиления возможностей продуктов и расширения новых сценариев;
-
Со стороны затрат и структуры: освобождение операционного левериджа, снижение затрат и повышение эффективности за счет самостоятельной разработки чипов и инфраструктуры;
-
На стратегическом уровне ИИ является ключевым фактором, определяющим победу или поражение в битве «нового программного стека» в ближайшие 5–10 лет.
3.6.3 Ключевой вопрос: какую долю Nvidia TPU архитектура способна забрать?
По этому вопросу мы раскроем三个方面展开: 1.TPU相对于英伟达 GPU架构的优劣势;2.替代的场景;3.以及未来 3-5 年的份额推演,三个方面展开。
-
TPU相对于英伟达 GPU架构的优势与劣势
TPU的主要优势
a.成本 & 能效(尤其在大规模集群时)
-
TPU 是 Google 自研 ASIC,针对矩阵运算和谷歌自家软件栈深度定制,在算力性能/能耗维度,对特定负载(大模型训练+推理)通常优于同代的英伟达 GPU。
-
对 Google 这种一年烧掉几十上百亿算力成本的公司来说,哪怕 20–30% 的综合成本优势都是战略级的 —— TPU 的存在本身就是为了摆脱对 NVIDIA 毛利的被动抽税。
b.大规模集群的一致性与可控性
-
TPU Pod 从设计之初就是“几十万、上百万芯片级别集群”作为一个整体来规划,互联、拓扑、调度是统一设计的。
-
对类似 Gemini、Claude 这种“单模型跑在十万级加速器上的训练/推理”任务,TPU 在训练稳定性、跨芯片通信、容错和调度上有天然优势。
TPU的劣势
a.生态:远逊于CUDA
-
整个深度学习十多年积累下来的工具链、框架(PyTorch、JAX 等)、库、社区优化实践,全是绕着 CUDA 建的。哪怕 XLA/JAX(XLA是谷歌自研的计算编译器) 在 TPU 上很好用,但生态广度、教程数量、现成项目数量、第三方工具支持都无法和 GPU+Cuda 对抗。
-
对于目前在CUDA生态的开发者/企业来说,迁移成本是当下直接发生的“真金白银”,要把一个成熟的 PyTorch+CUDA 体系迁到 TPU/XLA,直接产生的成本至少包括:工程成本(重写/适配训练脚本、分布式策略、推理服务、监控报警、部署工具链)、模型与库(大量第三方库、ops、推理优化插件都是围绕 CUDA 写的,在 TPU 上要么没有,要么需要找替代)、团队心智与技能(工程师已经对 NVIDIA 工具链、调优套路极为熟悉——新的体系意味着重新踩坑和试错),对很多创业公司/小团队来说,人力是最稀缺资源,工程师时间值往往比节约下来的云账单还贵,迁移过程里一旦性能/稳定性出问题,业务风险由自己承担。所以只有当满足两个条件时,这笔账才合算:算力账单足够大(几千万、上亿美元级)、模型会长期存在、迭代多次,迁移成本可以在多年里摊薄。这就是为什么 TPU 的客户多为头部大型企业的原因。
b.可获得性:TPU 只能在谷歌云(目前)
-
TPU,这意味着 TPU 的潜在客户规模上限被锁在谷歌云的市占之内(今天公有云 IaaS/PaaS 约 13% 左右),而 Nvidia GPU 可以跑在 AWS/Azure/GCP/自建机房/各种小云/本地集群。
-
对多数企业 CIO 来说,采用“多云策略”、“避免锁死”已经是共识,这天然偏向于选可以跨云、跨本地的 GPU。
-
尽管谷歌已经放风,后续考虑直接出售 TPU 部署在企业自有数据中心,但更多是针对极个别超大型客户(如 Meta)的特权
c.灵活性与兼容性更差
-
GPU 是通用并行计算加速器,能跑训练、推理、图形、科学计算、多种模型结构;
-
TPU 主打矩阵密集训练与推理,对 “非主流架构 / 新奇算子 / 小众工作负载” 的支持远逊于 GPU;
-
对追求快速试验、异构模型、研究用途的团队来说,GPU 仍然是默认选项。
d.迭代节奏更慢
-
Nvidia 已经基本进入“年更”节奏(Hopper → Blackwell → Rubin),并且在封装、互联、系统层反复迭代;
-
TPU 更新节奏相对慢一些(通常 1.5–2 年一代)
-
TPU实际能替代 GPU的场景与典型客户
最可能迁移到 TPU 的场景包括:
a.大模型训练:算力消耗极高、成本敏感、对生态依赖较少
典型特征:
-
“一类或少数几类大模型”的重复训练/迭代(非几百个小模型混杂),业务长期稳定;
-
模型架构相对标准化(Transformer / MoE 变体);
-
内部拥有强工程团队,能承受迁移成本。
典型客户:
-
Anthropic —— 签了上限百万个的 TPU 合约,是目前公开信息里 TPU 外部最大客户。
-
部分自研大模型的 SaaS/云厂商(例如一部分 Salesforce、Cohere 的训练任务)。
b.大规模推理:高并发、对成本和能效极度敏感
典型特征:
-
搜索、广告、推荐、Feed、长文本/多模态生成,大规模线上一问一答;
-
“每 token 成本”直接决定毛利;
-
延迟与吞吐量要求极高。
典型客户:
-
Google 自己:Search / YouTube / Ads / Workspace;
-
部分愿意完全扎根谷歌的大型 AI应用方(金融、内容平台等)。
难以替代 GPU 的场景:
-
大量中小模型、实验型项目、研究用途 ,这些场景*GPU生态优势碾压*;
-
需要“多云+本地混合部署”的大型企业;
-
用到大量非标准算子、自定义 kernel 的研究团队;
-
C 端创业公司(第一反应几乎都是选 AWS/Azure + GPU,因为团队人才路径都是“PyTorch + CUDA”)。
-
未来 3–5 年 TPUvs Nvidia 份额推演
我们先来看2025 年的大致格局:
训练侧:
-
Nvidia GPU:≈ 90%
-
TPU:≈ 2–3%(主要是 Google 内部+Anthropic等)
-
其他(AMD/Trainium/MI300/ASIC):剩余零头
推理侧:
-
Nvidia GPU:>80%
-
TPU:个位数~10%(高度集中在 Google 内部)
-
其他(AMD/CPU/FPGA/自研加速器):若干分流
总的来说,Nvidia 是 90% 级别的绝对垄断者,TPU 目前是“有分量但对整体格局影响有限”的第二极。
3–5 年后格局的推演,如果要给出一个我主观认为相对中性的区间:
训练市场来说:
-
Nvidia GPU:从 95%+ 降到 75–80%
-
Google TPU:提升到 10–15%
-
其他(Trainium+MI+ASIC):5–10%
驱动份额变化的因素:
-
Anthropic、Meta等单一客户的 TPU 使用规模放大;
-
Google 自用训练继续增加;
-
部分企业为了成本或战略原因,希望减少对 Nvidia 的单点依赖。
推理市场来说:
考虑到训练的逐渐成熟,大规模训练的迭代速度下降,应用端需求的持续爆发,推理未来的盘子比训练大得多,这部分 TPU 的渗透会更明显一点:
-
Nvidia GPU:从 80–85% 降到 60–70%
-
Google TPU:提升到 15–20%
-
其他专用推理芯片 / ASIC / CPU+NPU:10–20%
驱动份额变化的因素:
-
谷歌内部推理量的继续增长;
-
推理服务对成功更敏感,谷歌云外部客户增加;
-
其他云(AWS/Azure)自家 Trainium/Inferentia 也更加成熟,甚至也开始向外部输出,也分掉一块 GPU 份额。
所以,综合来看(训练+推理):
-
Nvidia:从今天的 ~90% 份额降到 65–75% 区间;
-
Google TPU:从 ~2–3% 升到 12–20% 区间;
-
其他(AWS/AMD/自研ASIC):一起吃掉剩下的 10–20%。
也就是说:
TPU 未来 3-5 年有潜力从“边缘第二”成长为“有分量的第二极”,有望吃掉 Nvidia 大约 10–20 个百分点的市场份额。但 Nvidia 依然会是绝对第一,除非出现范式级别的架构迁移(比如完全新范式的非 Transformer AI成为新主流)。
IV. Руководство и структура управления
4.1 Основные руководители и стабильность
Alphabet обладает опытной и в целом стабильной командой лидеров.
Текущий CEO Сандал Чкай (Sundar Pichai) присоединился к Google в 2004 году, стал CEO Google в 2015 году, с 2019 года兼任 Alphabet CEO, уже более двадцати лет работает в компании, глубоко знаком с культурой и бизнесом. За его время компания успешно прошла несколько стратегических поворотов с «Desktop-first» на «Mobile-first», затем на «AI-first», сохранив устойчивый рост в ключевых направлениях поисковой рекламы, YouTube и облачных вычислений.
Со стороны стиля управления Чкай ближе к «профессиональному менеджеру супер-масштабной технологической группы»:
-
Сильные стороны заключаются в акценте на операционную эффективность, дисциплину затрат и постоянное усиление существующих экономических рвов — защита прибыльности бизнес-линий поиска и рекламы, сокращение убытков облачного бизнеса, массовые увольнения и реконструкция расходов;
-
На рынке существуют и критические замечания, считающие его относительно консервативным в духе риска и ставок на революционные инновации, что привело к тому, что Google в ритме коммерциализации генеративного ИИ временно отстал от Microsoft и OpenAI. Этот спор наиболее ярко проявился в индустриальном потрясении, вызванном ChatGPT в 2022–2023 годах.
Соучредители Ларри Пейдж и Сергей Брин, хотя и оставили должности текущего управления в 2019 году, продолжают заседать в совете директоров и сохранять важное слово в стратегических направлениях компании. В волне ИИ 2023–2025 годов Брин значительно повысил свое участие в ИИ-проектах, множество СМИ сообщили, что он практически каждый день возвращается в офис, интенсивно участвует в работе команды Gemini/Google DeepMind, и внутри настоятельно призвал ИИ-сотрудников «приходить в офис минимум пять дней в неделю и работать около 60 часов», чтобы ускорить темп гонки AGI.
На уровне CFO, долго serving Ruth Porat с сентября 2023 года перешла на пост President & CIO для Alphabet и Google, ответственных за портфель инвестиций группы (включая GV, CapitalG), Other Bets, управление недвижимостью и рабочими пространствами, и играет ключевую роль в коммуникации с регулирующими органами и правительствами различных стран. В контексте ужесточения антимонопольного надзора и повышения геополитической неопределенности ее глубокая Уолл-стрит и Вашингтонская связь и опыт все еще остаются важным активом компании.
Anat Ashkenazi, сменившая Porat на посту CFO, присоединилась к Alphabet 31 июля 2024 года из фармгиганта Eli Lilly. Она主导研发与产能扩张等长期资本开支决策 в Eli Lilly, знакома с управлением портфелями «высоких инвестиций, высокой неопределенности». Внешние普遍认为这与当前 AI 模型研发和数据中心建设的投入特征具有一定相似性. С момента вступления в должность, она неоднократно подчеркивала в открытых выступлениях: поддерживая высокую ставку инвестиций в ИИ и облачную инфраструктуру, необходимо поддерживать долгосрочные показатели прибыли через реорганизацию структуры затрат и повышение эффективности ресурсов. В Q3 2025 года, несмотря на значительное увеличение CAPEX, Alphabet смог повысить операционную маржинальность с 32,3% до 33,9%, что在一定程度上 отражает реализацию思路财务管理 «высокие инвестиции + высокая дисциплина».
В целом, хотя в течение последних двух лет произошли смены глав и реконструкция ролей в нескольких ключевых позициях, например CFO, Core leadership team Alphabet сохранил высокую непрерывность в составе кадров и стратегической ориентации. Перед лицом давления замедления макроэкономики и повышения структуры затрат из-за инвестиций в ИИ, компания начиная с 2023 года, путем увольнения около 12 тысяч человек (около 6% от персонала) и последующих небольших структурных увольнений в 2024 году, проявила решимость и исполнение в корректировке затрат.
4.2 Корпоративное управление
Alphabet использует многоуровневую структуру акций и прав голоса. В настоящее время в компании существует три класса акций:
-
Обычные акции класса A (GOOGL): 1 голос на акцию, торгуются на бирже;
-
Акции класса C (GOOG): без права голоса, торгуются на бирже;
-
Акции класса B: 10 голосов на акцию, принадлежат только основателям и нескольким внутренним лицам, не торгуются публично.
В этой архитектуре, хотя Ларри Пейдж и Сергей Брин совместно владеют экономической стоимостью менее 10%, через сверхголосующие акции класса B вместе с другими внутренними лицами контролируют более 51% прав голоса, сохраняя фактический контроль над составом совета директоров и стратегическим направлением.
Такая структура «распыленная экономическая собственность, концентрация контроля на основе创始人», с одной стороны позволяет компании坚持对长期研发、基础设施和 Other Bets 的大额投入在面对 краткосрочных рыночных колебаний или давления общественности, с другой стороны, продолжает вызывать скептицизм со стороны некоторых институциональных инвесторов и экспертов по управлению. В последние годы практически на каждом собрании акционеров появляются предложения о реформе двойной/тройной архитектуры классов акций, продвижении принципа «одна акция — один голос» или установлении «закатающего условия» для сверхголосующих акций. Пропорция внешнего акционерного согласия часто достигает около 90%, но поскольку основатели владеют реальным большинством голосов, эти предложения до сих пор не прошли.
В структуре обыкновенных акций пассивные индексные фонды и крупные активные управляющие компании (Vanguard, BlackRock, Fidelity и др.) являются основными внешними держателями Alphabet, но из-за inferiority прав голоса их прямое влияние на важные решения компании ограничено. Компания формально улучшает независимость и прозрачность совета директоров через создание аудиторских и комитетов по соблюдению нормативов, комитета по оплате труда и комитета по номинации и корпоративному управлению, состоящих из независимых директоров, а также принятие набора руководящих принципов корпоративного управления.
В политике возврата капитала Alphabet впервые запустил программу дивидендов в 2024 году, объявив квартальный дивиденд в размере 0,20 доллара на акцию, одновременно авторизовав дополнительные 70 миллиардов долларов на buyback акций, ознаменовав переход от «single buyback» к параллельным «buyback + dividends». В Q4 2024 года компания через buyback примерно 15,1 миллиарда долларов акций и выплату около 2,4 миллиарда долларов дивидендов, за один квартал вернула акционерам примерно 17,5 миллиарда долларов, весь год капитал вернулся почти на 70 миллиардов долларов; начиная с 2025 года квартальный дивиденд был дополнительно немного увеличен до 0,21 доллара. Эта серия действий показывает, что на фоне поддержания высоких интенсивных инвестиций в ИИ и облачные CAPEX, руководство также активно отвечает на требования долгосрочных акционеров к возврату денежных средств и улучшению корпоративного управления.
В целом, модель управления Alphabet глубоко отражает характеристики «контроль основателя + сильный менеджмент + высокий возврат капитала»: основатели фиксируют долгосрочный стратегический контроль через сверхголосующие акции, совет директоров формально поддерживает некоторую независимость и структуру комплайенса, обычные акционеры делятся ростом компании преимущественно через表現 акций и возврат денежных средств, имея ограниченные слова на изменение самой структуры корпоративного управления.
V. Анализ ключевой конкурентной способности и экономического рва
Fundamental reason почему Alphabet долго сохраняет leading position в highly competitive технологической индустрии заключается в построении compound moat across five dimensions: «вход трафика, рынок onмерений, многопродуктовая экосистема, технологическая инфраструктура и feedback data flywheel». Вступая в эпоху ИИ, компания пытается re-reinforce эти existing moats через full-stack ИИ-способности.
5.1 Terminal and traffic entrance: default settings + usage habits
Alphabet имеет по крайней мере 7 monthly active products exceeding 2 billion users, Chrome Browser, Android OS, Google Search bar, YouTube App, Gmail/Maps collectively constitute user 「internet entrance layer」. Massive users' first reaction to 「find information / watch video / navigate / email」 is to open Google ecosystem products, forming powerful product usage habits and mindset. Unless obviously superior products to Google series appear, users rarely change their behavior.
Enhancement from AI:
Integrating Gemini/AISearch/AI into Maps, Gmail, Android, 「as long as you open Google entrance, you can directly use AI」, and improving user experience of these products through AI, this will allow 「entrance moat」 to continue effective in AI era — users don't need to additionally download new apps or switch platforms.
5.2 Search and advertising 「intent market」: still the primary choice for advertisers
Most core asset of Google remains capturing 「paid intent search」 and matching advertiser demands into market mechanism. Although GPT products provide entirely new AI Q&A experiences and gained massive users, until now have not yet formed mature, reliable, ROI-explicit intent markets. Google remains the primary choice for advertisers in intent-search matching.
Enhancement from AI:
The most direct effect is shown by Google providing AI Q&A experiences equivalent to GPT quality through Gemini, AI Overview, and AI mode in search functions, retaining large amounts of potentially migrating users. Besides, AI significantly improves ad targeting optimization (automated bidding, automated creatives, automated audience segmentation) functionality for advertisers, noticeably boosting delivery effects and revenue, and has already started attempting to embed new types of ad spaces like 「sponsored answers」 and 「product cards」 within new AI search forms. Although not fully rolled out yet, considering Alphabet's deep experience and massive data/users/advertiser resources in intent-and-ad-matching products, it remains the most hopeful player to build advanced AI-mode ad platform,有望守住 AI 时代的“意图市场”。
5.3 Multi-product ecology and user stickiness: daily work and life surrounded by it
Individual users have deposited massive data assets and highly personalized settings across Search, YouTube, Maps, Gmail, Photos, Drive, Android, Chrome, and account systems. Enterprises run their digital operations on Google Cloud, Workspace (Gmail, Docs, Sheets, Slides, Drive, Meet), Chrome Enterprise, Android/Chrome. Both individuals and enterprises face high switching costs.
Enhancement from AI:
Gemini embedded as AI assistant into various products, e.g., Workspace, Gmail Assistant, writing and analysis assistants in Docs/Sheets, one aspect further enhances product usability, another increasingly Agent-oriented AI once fully embedded into personal and enterprise lives/workflows, making it even harder for users to leave this ecosystem.
5.4 Technology and infrastructure: scale effects of new era from TPU to full-stack AI
From terminal applications to TPU clusters, Alphabet possesses full-stack AI capabilities spanning from applications to infrastructure:
-
Infrastructure layer: self-developed TPU series chips and AI-optimized data centers;
-
Model and platform layer: Gemini family models and inference services, plus unified platforms like Vertex AI, Agent Builder, Model Garden;
-
Application and service layer: Search/YouTube/Chrome/Workspace/Maps/Android and other application/terminal systems.
They not only synergize mutually, but every unit invested CAPEX ultimately reflects in enhanced experience across full system products, with costs spread across them, forming scale effects in AI era.
5.5 Data and feedback flywheel: high-value interaction data builds better AI foundation
Search clicks, ad exposure/conversion, YouTube views & interactions, map navigation, Gmail/Docs editing behaviors, etc., form massive high-value user behavior data, extremely crucial for training recommendation systems, search ranking, ad engines, aligning large models. These feedback further used for parameter tuning, alignment, model improvement, forming 「better experience → more usage → more feedback → better AI」 cycle. For pure model companies (only obtaining limited interaction data via API or single app), replicating this flywheel is very difficult.
Overall, corporate moat of Alphabet still built upon 「global-scale traffic entrance + search & advertising intent market + multi-product ecology and data feedback flywheel」, full-stack AI (TPU, AI data centers, Gemini models, Vertex platform) acts as amplifier spanning bottom-layer infrastructure to top-layer products: both lowering cost of achieving AI for own products, and outputting same capabilities via Google Cloud to enterprise customers, making traditional moat of company further thickened in AI era instead of replaced.
VI. Финансовый анализ
We analyze key financial indicators of Alphabet based on recent five years of financial data to evaluate company performance trends and financial health (data in USD). Currently Alphabet处于「收入恢复双位数增长、盈利能力回到历史高位、在极高 AI/云 CAPEX 下仍维持强劲自由现金流、资产负债表极为健康」的阶段.
*TTM 2025=截止 2025 年 Q3 过去 12 个月的数据
6.1 Доходы и рост: возврат к стабильным двузначным цифрам
6.1.1 Масштаб и темпы роста
-
Revenue grew continuously from $257.6B in 2021 to $350B in 2024, reached $385.5B TTM 2025, 2021–TTM2025 four-year CAGR approx. 11%.
-
Annual YoY growth:
-
2022: +9.8% (significantly slowed under macro + FX pressure)
-
2023: +8.7% (mainly driven by cyclical repair of ads and cloud)
-
2024: +13.9% (ads and cloud both accelerated, AI began contributing)
-
TTM 2025: +10.1% (continuing higher growth)
-
-
In quarterly view, Q3 2025 revenue was $102.3B, +16% YoY, breaking $100B quarterly milestone for first time.
6.1.2 Structurally: Ads still main engine, Cloud and subscriptions become second growth curve
-
Ads revenue was approx. $264.6B in 2024, representing about 76% of total revenue.
-
Cloud revenue was $43.2B in 2024 (+31%), Q3 2025 single-quarter cloud revenue was $15.16B (+34% YoY), becoming main source exceeding overall growth rate.
-
“Subscriptions, platforms and devices” (including YouTube subscriptions, Google One, hardware etc.) Q3 2025 revenue was $12.87B, +20.8% YoY, growth higher than overall.
Revenue section summary: Revenue returned to stable low-double-digit growth, and increment increasingly comes from cloud + subscriptions, rather than relying solely on traditional search ads.
6.2 Profit and profitability: 2024–2025 back to or slightly surpassing historical highs
6.2.1 Profitability: Gross margin, operating margin, net margin
Gross margin:
-
2021: approx. 56.9% → 2024: 58.2% → TTM 2025: 59.2%, showing continuous uptrend.
Operating profit and operating margin:
-
Operating profit:
-
2021: $78.7B
-
2022: $74.8B
-
2023: $84.3B
-
2024: $114.2B
-
TTM 2025: $125.9B.
-
-
Operating margin:
-
2021: 30.6%
-
2022: 26.5%
-
2023: 27.4%
-
2024: 32.6%
-
TTM 2025: 32.7%.
-
Net profit and net margin:
-
Net profit (GAAP):
-
2021: $76.0B
-
2022: $60.0B
-
2023: $73.8B
-
2024: $100.1B
-
TTM 2025: $124.3B.
-
-
Net margin:
-
2021: 29.5%
-
2022: 21.2%
-
2023: 24.0%
-
2024: 28.6%
-
TTM 2025: 32.2% (partially driven by approx. $22B investment gains / asset disposal income in 2025).
-
Single quarter Q3 2025: Net profit approx. $35.0B, +33% YoY, reflecting accelerating profits in ads + cloud, and contribution from other income.
6.2.3 Return metrics: ROE / ROA
-
Annual ROE (GAAP):
-
2021: approx. 30%
-
2022: approx. 23–24%
-
2023: approx. 26%
-
2024: 30.8%;
-
-
As of 2025Q3 TTM ROE approx. 32%, ROA approx. 16%.
Summary: Macro and expense shock in 2022 led to brief profit dip, 2023–2025 through cost cutting, ad recovery, cloud commercialization, margins and ROE fully returned to highs, demonstrating extremely strong profitability repair capability.
6.3 Expense structure and operational efficiency: Cost control effective, maintaining high R&D intensity
6.3.1 Operating expense structure
-
R&D expenses:
-
2021: $31.5B
-
2024: $47.5B, TTM 2025: $53.8B;
-
Ratio to revenue roughly increased from low 12% to approx. 13–14%, reflecting sustained high investments in AI, data centers and cloud.
-
-
SG&A:
-
2021: $36.4B → 2024: $42.0B → TTM 2025: $48.4B;
-
Ratio to revenue dropped from approx. 14% to close to 12%, indicating scale effects and headcount reduction / expense optimization in 2023–2024 have materialized.
-
-
Total operating expenses ratio to revenue decreased slightly from over 26% in 2021 to mid-20% range in 2024–2025, significantly improving operating leverage.
6.3.2 Operational efficiency
-
Operating margin briefly dipped to around 26% in 2022, then stabilized above 32% in 2024–TTM 2025, indicating that alongside ad recovery and cloud turning profitable, company effectively 「slimmed down」 personnel/marketing/infrastructure depreciation etc.
-
TTM 2025 ROE, ROA approximately 32% / 16%, given heavy investment phase without high debt leverage, this efficiency level ranks exceptionally high among mega-cap tech stocks.
Summary: Alphabet achieved simultaneous increases in AI R&D investment while improving overall operational efficiency through manpower and admin expense optimization.
6.4 Free Cash Flow and Capex: Entered heavy Capex cycle, but cash flow still extremely abundant
6.4.1 Operating cash flow and free cash flow
-
Operating cash flow (OCF):
-
2021: $91.6B
-
2022: $91.5B
-
2023: $101.7B
-
2024: $125.3B
-
TTM 2025: $151.4B.
-
-
Capital expenditures:
-
2021: $24.6B
-
2022: $31.5B
-
2023: $32.3B
-
2024: $52.5B (mainly technical infrastructure, chips, data centers)
-
TTM 2025: $77.9B, where Q3 2025 single quarter capex approx. $23.95B, approx. 49% of quarterly operating cash flow.
-
-
Free cash flow (FCF = OCF – Capex):
-
2021: $67.0B (FCF margin approx. 26%)
-
2022: $60.0B
-
2023: $69.5B
-
2024: $72.8B
-
TTM 2025: $73.6B, FCF margin approx. 19%.
-
Key points:
-
Operating cash flow nearly doubled during 2021–TTM2025 period, while absolute value of free cash flow basically remained stable above $70B.
-
FCF margin decreased from 26% in 2021 to 19% in TTM 2025, compression mainly came from massive increase in AI/cloud related capital expenditures, rather than deterioration in operating quality.
6.4.2 Capex outlook
-
CFO successively raised 2025 full year capex guidance from $85B to $91–93B in Q2, Q3 2025, core funds allocated to AI data centers and self-developed/bought AI chip capacity (TPU + NVIDIA).
-
Compared to Microsoft, Meta, in Q3 2025 Alphabet capex to operating cash flow ratio was only approx. 50%, clearly lower than latter two companies' levels above 65%, indicating stronger cash flow 「backstop ability」.
Summary: Company entered heavy Capex cycle of AI era, short-term pressure on free cash flow rate is reasonable cost; but supported by $70B level FCF and $150B level OCF, 「invest heavily while continuing buybacks + dividends」 still possesses sufficient safety cushion.
6.5 Asset efficiency and leverage ratio: Assets expanding faster than liabilities, consistently net cash position
6.5.1 Asset scale and asset efficiency
-
Total assets:
-
2021: $359.3B
-
2022: $365.3B
-
2023: $402.4B
-
2024: $450.3B
-
2025Q3: $536.5B.
-
-
Asset growth mainly comes from:
-
Technical infrastructure increased from $110.6B in 2021 to $184.1B in 2025Q3, adding related construction-in-progress totals approx. $254B;
-
Long-term investments and goodwill increased alongside acquisitions and equity investments.
-
-
Asset turnover rate 「revenue / total assets」 consistently remained stable between 0.7–0.8x range, indicating that despite massive balance sheet expansion, asset utilization efficiency basically maintained.
6.5.2 Liability structure and leverage level
-
Total liabilities:
-
2021: $107.6B → 2024: $125.2B → 2025Q3: $149.6B.
-
-
Leverage ratio (total liabilities / total assets) basically maintained in 28–30% range, overall leverage very low.
-
Interest-bearing debt (short+long term) was approx. $30.4B in 2024, approx. $44.2B in 2025Q3, but:
-
As of 2025Q3 cash & short-term investments totaled $98.5B,
-
Net cash still approx. $54.3B, decreased from $111.1B in 2021.
-
3) Shareholder return and capital structure
-
During 2021–TTM 2025, cumulative stock buyback scale huge: 2024 bought back approx. $62.2B, TTM 2025 still buying back $55.8B, simultaneously started paying dividends (2024 dividend expenditure approx. $7.36B, TTM 2025 close to $10B).
-
Despite continuing massive buybacks + high Capex, maintaining hundreds of billions in net cash indicates extremely robust capital structure, future still possessing ample space to continue returning to shareholders through buybacks/M&A.
Summary: Alphabet is typical 「no rigid leverage, extremely thick cash」 balance sheet — during heavy AI investment cycle, its asset expansion mainly relies on endogenous cash flow, not borrowing, financial risk extremely low.
Overall conclusion: As of 2025Q3, financial status of Alphabet can be summarized as — high-quality revenue growth + high profitability + high R&D investment + high Capex + high free cash flow + low leverage. This means company, during next 3–5 years heavy investment cycle for AI/cloud, possesses both ability to withstand high-level operation of Capex, and space to continue buybacks, dividends and strategic M&A. Financial health and risk resistance rank at top tier among global internet leaders.
VII. Оценка
We adopt mainstream valuation metrics such as market cap, P/E, EV/EBITDA, PEG etc., compared with industry comparable companies, simultaneously introducing discounted cash flow贴息 (DCF) cross-validation and segmented valuation (SOTP), to comprehensively assess current market valuation level of Alphabet.
7.1 Valuation baseline and data scope
First clarify data baseline for valuation:
-
Reporting scope: US GAAP, fiscal year calendar year.
-
Time scope: TTM ended September 30, 2025 (Q4 2024 – Q3 2025), stock price and valuation multiples cross-section taken early December 2025.
-
Key financial data:
-
Revenue TTM: $385.48B
-
Net profit TTM: $124.25B, +31.8% YoY
-
TTM EPS (diluted): $10.23/share
-
TTM EBITDA: approx. $145.17B
-
TTM Free Cash Flow: $73.6B
-
-
Market data:
-
Stock price: approx. $321/share (2025-12-05)
-
Market cap: approx. $3.88–3.9 trillion
-
Enterprise Value (EV): approx. $3.82 trillion
-
Cash & short-term investments: $98.5B; Total debt: $44.2B, net cash approx. $54.3B
-
Based on this, following valuation metrics all baselined on TTM ended Q3 2025 financial data + early December 2025 stock price.
7.2 Overall valuation level: P/E, EV/EBITDA and cash yield
P/E ratio (P/E, TTM): 31.8x
Comparison with Alphabet own history: Over past decade-plus, P/E mostly fluctuated within 25–35x range (2022 significantly compressed, 2023–2025 rose again), currently roughly sits at medium-high end of its historical range.
EV/EBITDA (TTM): 26.4x
Under current interest rate environment, 26.4x EV/EBITDA corresponds to approx. 3.78% 「EBITDA yield」, matching company's high ROE and strong cash flows, but significantly higher than traditional 「value zone」 (typically 10–15x, top consumer goods, energy, telecom, utilities companies).
Free cash flow valuation
-
TTM Free Cash Flow (FCF): $73.6B
-
Corresponding:
-
FCF / EV ≈ 1.9%
-
FCF / Market Cap ≈ 1.9%
-
7.3 Industry comparables comparison: P/E, EV/EBITDA and PEG
I selected Microsoft, Amazon, Meta as main comparables (all core internet platform players in advertising/cloud/AI). Core valuation metrics simplified table follows (all taken early December 2025, TTM basis):

Several observations:
1. In terms of P/E
Alphabet TTM P/E 31.8 slightly lower than Microsoft, essentially flat with Amazon, roughly 10% higher relatively to Meta. From 「AI leader group」 perspective, Alphabet sits in medium-high upper, but not the most expensive.
2. In terms of EV/EBITDA
Alphabet EV/EBITDA ≈26.4x is highest among several, Microsoft second, significantly higher than Meta and Amazon. This reflects: market pricing overall profitability quality and cash flow stability of Alphabet clearly higher than pure e-commerce/social advertising companies, and also higher than 「office-like infrastructure」 Microsoft.
3. In terms of PEG (Price/Earnings-to-Growth)
-
Alphabet: Analyst consensus for EPS CAGR over next 3–5 years roughly 10–11%, slightly lower than Microsoft and Amazon, corresponding PEG around 3, highest among several.
Summary: Looking at P/E and EV/EBITDA, Alphabet valuation sits at medium-high upper within AI leaders.
7.4 DCF cross-validation: Growth assumptions implicit in current market cap
Without constructing detailed yearly models, using current TTM free cash flow for simplified DCF cross-validation serves to judge whether current valuation implies overly aggressive growth expectations.
Assumption framework:
-
Base free cash flow: TTM FCF = $73.6B.
-
Forecast period: Next 5 years.
-
Medium-term FCF growth rate (g₁): Scenario assumption 10–12% (slightly higher than current revenue growth, considering cloud/AI penetration and scale effects).
-
Terminal growth rate (g₂): 2.5–3.0% (close to long-term nominal GDP growth assumption).
-
Weighted Average Cost of Capital (WACC): 7–9% range (considering Alphabet net cash, profit stability and current interest rates).
Based on this, estimating EV under several typical scenarios using FCFF model (results rounded):

We can find current market gives Google EV $3.82T, significantly higher than above conservative/basecase/optimistic scenarios. But we need to note: 1. Current FCF already factored heavy Capex cycle of AI, future if Capex declines, recovered FCF would correspond to higher discounted valuation; 2. Above simplified DCF valuation doesn't reflect potential new profit curves and growth brought by AI/TPU businesses.
7.5 Segmented valuation method (SOTP): Implicit valuation split by business line
In segmented valuation, Alphabet can roughly be divided into four parts:
-
Google Services (Search, YouTube, Android & Play, subscriptions etc.)
-
Google Cloud
-
Other Bets (Waymo, Verily etc.)
-
Net cash & financial assets
7.5.1 Working assumptions for profit split
Since recent reports didn't fully publish profitability details per segment, we need to assume some things based on 2024 annual report and 2025Q3 segment disclosure information to derive above segments' profit levels, forming basis for business segment valuation:
-
2024 Cloud revenue $43.2B, +31% YoY;
-
Q2/Q3 2025, Cloud revenue YoY growth maintained within 28–34% range, corresponding annualized revenue exceeded $50B;
-
Q3 2025, Cloud revenue $15.16B, operating profit $3.594B, corresponding quarterly operating margin approx. 23.7%.
On this basis, to estimate TTM segment profit, make following conservative assumptions:
-
Cloud TTM revenue ≈ $58B (extrapolated forward from 2024 $43.2B at ~34% growth rate)
-
Cloud TTM operating margin estimated at 23–24%, corresponding operating profit approx. $14B, after-tax net profit approx. $11.5B;
-
TTM total net profit $124.25B, so excluding Cloud, Google Services + Other Bets + Corporate level combined approx. $112.7B net profit.
-
Further assume Other Bets annual loss $3–4B, then Google Services net profit roughly falls within $116–117B range.
This split aligns roughly with structure deduced from 2024 segment operating profit calculation: Services contribute majority of earnings, Cloud contributes approx. 10% net profit, Other Bets minor losses.
7.5.2 Segment valuation ranges
On basis of comparable company multiples, take a conservatively biased but not pessimistic multiple range for each segment:
-
Google Services (Search + YouTube + Play/subscriptions)
-
Corresponding valuation range approx. $3.15–3.50 trillion.
-
Business attributes: High ROE, high cash flow, growth slowing but still possessing approx. 10% medium growth.
-
Reference: Mature high-growth advertising/software platforms typically trade in 25–30x TTM PE range.
-
Valuation assumption: Give Services segment approx. $116.7B net profit 27–30x P/E:
Google Cloud
-
Business attributes: Revenue growth 28–34%, operating margin 20%+, approaching early mature stage of AWS/Microsoft Azure.
-
AWS currently EV/Sales approx. 5–6x, considering Google Cloud slightly smaller scale, faster growth, full-stack AI attribute potential, could grant 8–10x TTM Sales:
-
Based on TTM revenue approx. $58B, corresponding valuation $463–579B.
-
Other Bets (Waymo etc.)
-
Range assumption $50–80B
-
Currently overall loss-making, lacking visible near-term profit forecasts.
-
Given option value of autonomous driving, life sciences etc.,采取“亏损不计、给一笔期权价值”处理:
Net cash & financial assets
-
Cash & short-term investments $98.5B, total debt $44.2B, net cash approx. $54.3B.
Add approximate centerpoints by range:
-
Services: approx. $3.33T
-
Cloud: approx. $521B
-
Other Bets: approx. $65B
-
Net cash: approx. $54B
Summed implied segment valuation centerpoint approx. $3.97T, extremely close to current $3.9T market cap.
7.6 Comprehensive valuation judgment
Combining P/E, EV/EBITDA, PEG, DCF and SOTP perspectives, we can draw following judgments:
1. Relative valuation (vs peers):
-
Alphabet P/E broadly comparable to Microsoft/Amazon, slightly higher than Meta;
-
EV/EBITDA highest among four, reflecting market giving near 「software giant + infrastructure」 pricing for its profitability quality and AI grasp;
-
PEG sits around 3, also higher than other companies.
2. Absolute valuation (DCF perspective):
-
Under relatively traditional assumptions (WACC 8–9%, medium-term FCF growth 10–11%), based on current high Capex cycle data, reasonable EV range given by DCF mostly falls in $2–2.3T level, significantly lower than current $3.8T EV, exhibiting strong conservatism;
-
To support current valuation requires FCF recovery (Capex decline), and medium-term FCF growth above 12%,乃至更高 fundamentally meaning premium given to second growth curve driven by AI.
3. Segmented valuation:
-
Under relatively conservative multiple assumptions, SOTP centerpoint approx. $3.9–4.0T, basically aligns with current market cap;
Valuation conclusion
Baselined on 2025Q3 TTM results, Alphabet current valuation is: 「fairly valued/slightly overvalued quality target」, already factoring secondary growth expectation of cloud brought by AI, but hasn't yet entered bubble range completely detached from fundamentals.
For medium-to-long term investors, margin of safety isn't particularly wide, subsequent returns more reliant on: 1) Whether substantial realization of AI search and Gemini suite in ads and cloud can deliver EPS CAGR above 10–12%; 2) Whether FCF margin can rebound to 22–25% range after high Capex cycle ends; 3) Whether antitrust and AI regulation will restrict its integration capability on search/ads/platform clouds.
Standing at current time point, if you are optimistic about downstream demand of AI industry, and believe Alphabet medium/long-term EPS/FCF growth can maintain low double-digits (above 12%), then current valuation acceptable, but needs time to消化 multiples, representing 「high-quality beta」 rather than 「obviously mispriced alpha」. But if you are more conservative regarding AI monetization and regulatory environment, should view Alphabet as 「quality but not cheap currently」 long-term target, rather than obvious undervalued heavy-position opportunity.
VIII. Риски и вызовы
Despite significant competitive advantages and robust financial performance, company still faces series of undeniable risks and uncertainties requiring continuous tracking.
8.1 Regulatory and antitrust risks
This remains Alphabet's most important external risk source. As absolute leader in global search and digital advertising market, Google长期处在各国监管机构的重点审查之下.
-
US antitrust litigation and rulings:
-
2020–2023, US DOJ and multiple states先后就搜索分发协议、广告技术等领域对 Google 提起反垄断诉讼。
-
2024 年,D.C. 地方法院裁定 Google 在通用搜索服务市场违反《谢尔曼法》第 2 条;2025 年的判决要求 Google 停止部分排他性默认分发协议、向竞争对手开放部分搜索数据与索引,但并未采纳司法部关于剥离 Chrome 或 Android 的要求,也未全面禁止与 Apple 等的默认搜索合约,市场普遍认为判据“偏温和”。
-
这意味着短期内“被强制拆分 Chrome/Android”的概率进一步降低,但默认入口谈判成本上升、数据共享义务加重,将一定程度削弱其“入口护城河”的强度。
-
-
EU and DMA framework持续施压:
-
2017–2019 年,欧委会就购物搜索、Android 捆绑、自家广告服务等案件对 Google 合计罚款约 82 亿欧元,部分罚款(如 2019 年 14.9 亿欧元 AdSense 案)已在 2024 年被法院撤销。
-
2025 年,欧委会又因广告技术业务对 Google 处以 34.5 亿欧元罚款,并在《数字市场法》(DMA)框架下对其 Play 规则和搜索“自我偏好”行为发出多项初步异议。
-
DMA 已正式将 Google 认定为“守门人”,要求其在排名、索引、抓取等环节不得对自家服务给予不公平优势,对 Android 预装、跨服务数据组合使用、对第三方引流等均设定更严格约束。
-
2025 年 12 月 9 日,欧盟委员会宣布对 Google 进行反垄断调查,针对的是该公司利用网络内容开发人工智能(AI)的行为。欧盟委员会表示, Google 利用网络出版商的内容,以及上传至在线视频分享平台YouTube的内容进行AI训练,欧盟委员会正调查此举是否违背了欧盟竞争法规。
-
此外,网站、媒体和 App 对于 AI Overviews / AI 搜索“拿数据、截流量”的不满在加剧,已开始通过诉讼和监管游说等方式反制;一旦大规模重要内容供应方选择限制抓取或争取分享收益,Alphabet 的“数据飞轮”与 AI 搜索体验都会受到影响。
总体来看,中短期监管风险主要表现为:合规成本抬升、业务灵活性下降、默认入口与数据优势被逐步稀释;真正被强制拆分的概率在近期判决后有所下降,但从长周期看仍不能完全排除。
8.2 Competitive risks: “Strong enemies surrounding” across all main battlefronts
Technology industry shifts extremely fast, Alphabet faces capable opponents across almost every business line:
-
Search and information retrieval:
-
In traditional web search field, Google still dominates absolutely, but generative AI reshaping “user questions → get answer” path. OpenAI, Perplexity, Microsoft Edge+Copilot along with emerging AI browsers attempting to bypass traditional search results pages, directly承接用户意图 via AI answers.
- p>If users massively shift to Q&A AI products, and these products establish independent ad or transaction closed loops, Google's monopolistic advantage in “intent market” will erode.
-
-
Digital advertising:
-
Meta and Amazon steadily eat into Google's ad share, former building own “intent pool” in social & short-video contexts, latter in e-commerce search & retail media fields. Emerging platforms like TikTok competing for user time and brand ad budgets.
-
Advertiser budgets increasingly dynamically allocated across “search, social, short-video, e-commerce, CTV”, weakening algorithm, tool or attribution advantage in any link may cause budget migration elsewhere.
-
-
Cloud computing and AI infrastructure:
-
In IaaS/PaaS market, AWS and Azure maintain lead due to earlier start, broader enterprise client base and rich ecosystem tools. Google Cloud needs continuous investment in product lines, sales channels and ecosystem partners to maintain share growth.
-
In AI model and compute layers, OpenAI, Anthropic, Meta, xAI rapidly iterating models, NVIDIA, AWS, Microsoft构建各自的“算力+平台+生态”闭环. If Google stages backwards in model quality, inference costs, developer ecosystem, may lose some话语权 in AI era.
-
-
Autonomous driving and other frontier businesses:
-
Waymo leads globally in technological maturity and safety data, publicly operating Robotaxi in multiple cities, but commercial pace and regulatory uncertainty remain large; simultaneously Tesla FSD and Chinese Robotaxi camps (like Baidu, Pony.ai etc.) accelerating rollout, competitive landscape undecided.
-
Overall, Alphabet transitioned from “unmatched in search ads basics” entering phase of “simultaneously competing head-on with several tech giants across search, social, e-commerce, cloud, AI, autonomous driving”. This “full-line confrontation” model demands intense R&D investment and execution discipline, otherwise deceleration on any key business line could bring noticeable penalty on valuation and growth expectations.
8.3 Technological substitution and paradigm shift risks
Technological industry paradigm changes often sudden and structural, once new paradigm accepted by market, profitability of old models collapses quickly. For Alphabet, potential substitution and disruption come from multiple directions:
-
Information retrieval path shifting from general search to vertical scenarios and AI Q&A: If users more accustomed to retrieving information and decisions via vertical Apps (e-commerce, content communities, short-video) or AI assistants, rather than first opening browser search, Google Search importance temporarily decreases.
-
New computing platforms and operating systems: Currently Google grasps mobile entrance through Android, but future if new hardware forms (AR/VR devices, smart glasses, vehicle systems, spatial computing equipment etc.) become mainstream, and OS layer dominated by other vendors,可能出现类似“移动时代微软错失智能机”的局面。Google 在 AR 眼镜、量子计算等前沿有布局,但这些项目的技术与商业路径仍高度不确定。
-
Content feed and social distribution modes: Social media and algorithmic feeds proportion rising in daily info consumption, part “low-intent, low-price” info queries migrated from general search to feed distribution. Google试图在这一领域占位 through Discover etc., but compared to TikTok, Instagram, Douyin etc., lacks obvious advantage in content ecology and user time.
Historical experience shows industry leaders often not failing because of losing competition on current track, but misjudging or poor execution during next wave platform migration. Alphabet needs enough trial-and-error and strategic patience on new entrances (AI browsers, smart terminals), new OS formats and new distribution modes.
8.4 Macroeconomic and market cycle risks
Majority of Alphabet revenues (search ads, YouTube ads, cloud etc.) possess cyclicality highly correlated with global macroeconomic conditions and enterprise IT/marketing budgets:
-
During macro downturn or expected weakness, enterprises often cut ad and cloud spending. Early 2020 pandemic saw rare single-quarter YOY decline for Google revenues; in 2022, against strong dollar and global economic slowdown, Alphabet disclosed revenue growth 10%, constant currency 14%, forex factors pulled growth down approx. 4 percentage points single year.
-
Geopolitical conflicts, trade friction, sanctions and export controls also disrupt cross-border ad demand, hardware sales and regional cloud expansion.
-
Capital markets level, if market reprices AI-related assets overall (e.g., shifting from “growth premium” to “cash flow discount”), as core weight stock concept AI, Alphabet share price and valuation multiples may face synchronous pullbacks.
Overall, Alphabet's anti-cyclical capability significantly stronger than small/mid-size ad/cloud companies — in economic downturns, advertisers tend favoring platforms like Google quantifiable ROI, clear conversion chains. But its business still cannot rise independently separate from macro environment, cyclical fluctuations still impacting revenue and valuation.
8.5 AI investment and “bubble” risks
Current capital markets and industrial end highly optimistic about mid/long-term prospects for AI, from GPU/TPU to data centers, models, applications, valuations and Capex of related assets sit elevated. Alphabet also massive front-loading investments: 2024 Capex reached $52.5B, 2025管理层将全年资本开支指引从 750 亿多次上调至 910–930 亿美元,主要投向 AI 数据中心和自研/外购 AI 芯片.
Under this background, several categories “AI bubble-化” risks exist:
Demand below expectations: If enterprise AI project adoption slower than market imagines, or actual ROI far below promotions, cloud and model-related revenue growth slows, or price war intensity further rises, Alphabet AI infrastructure investment payback period will stretch noticeably.
Technical or regulatory path changes: If higher性价比 competitor models/open-source solutions emerge, or regulation places stringent requirements on training data, energy consumption and carbon emissions/env protection, may compress Alphabet compute and model economic returns.
Valuation层面 “de-AI-化” trades: Once market switches from “AI premium trading” to “defensive or value trading”, including Alphabet在内的 AI weight shares may experience synchronized multiple contraction in short timeframe, even if fundamentals still robust.
Although Alphabet possesses leading advantages in models, TPU and cloud infrastructure, and possesses stronger commercialization potential via Search/Workspace/Android multi-entrances, equally situated amidst本轮 AI周期资产价格与资本开支“共振”之中。如果 AI 带来的增量现金流不能在未来 3–5 年内兑现到足够高的 EPS/FCF 增速,当前围绕 AI 的估值溢价存在被压缩的风险。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Mint Ventures











