


2025 год: необратимые изменения на крипторынке
Автор:Stacy Muur
Перевод: TechFlow
Резюме:
-
Институциональные инвесторы стали маржинальными покупателями криптоактивов.
-
Реальные активы (RWA) перешли от нарративных концепций к статусу самостоятельного класса активов.
-
Стейблкоины стали одновременно «убийственным приложением» и системным слабым звеном.
-
Сети второго уровня (L2) консолидировались в модель «побеждает все или ничего».
-
Рынки прогнозов эволюционировали из развлекательных приложений в финансовую инфраструктуру.
-
Искусственный интеллект и крипто (AI × Crypto) перешли от спекулятивных нарративов к реальной инфраструктуре.
-
Платформы для запуска токенов (Launchpads) прошли этап промышленной трансформации, став интернет-рынками капитала.
-
Токены с высокой полностью разглашенной оценкой (FDV) и низкой долей обращения оказались структурно неинвестируемыми.
-
Инфофинансы (InfoFi) пережили взлет, пузырение и крах.
-
Потребительское крипто вернулось в центр внимания, но благодаря необанкам, а не Web3-приложениям.
-
Глобальное регулирование постепенно нормализуется.
На мой взгляд, 2025 год стал переломным моментом в сфере криптовалют: она перешла от спекулятивного цикла к фундаментальной структуре институционального масштаба.
Мы стали свидетелями переориентации потоков капитала, реструктуризации инфраструктуры и созревания или краха новых секторов. Заголовки о притоке средств в ETF или ценах на токены — лишь верхушка айсберга. Мой анализ раскрывает глубокие структурные тренды, лежащие в основе новой парадигмы 2026 года.
Ниже я последовательно разберу 11 ключевых столпов этой трансформации, каждый из которых подкреплен конкретными данными и событиями 2025 года.
1.Институциональные инвесторы стали главными драйверами потоков капитала в крипто
Я считаю, что 2025 год ознаменовался полным контролем институциональных инвесторов над ликвидностью крипторынка. После многолетнего наблюдения институциональный капитал наконец превзошел розничных трейдеров, став доминирующей силой рынка.
В 2025 году институциональный капитал не просто «вошел» на крипто рынок, а пересек важную черту. Маржинальные покупатели криптоактивов впервые сменились с розничных лиц на профессиональных управляющих активами. Только за четвертый квартал еженедельный приток средств в спотовые биткоин-ETF США превысил 3,5 млрд долларов, причем лидировали такие продукты, как IBIT от BlackRock.
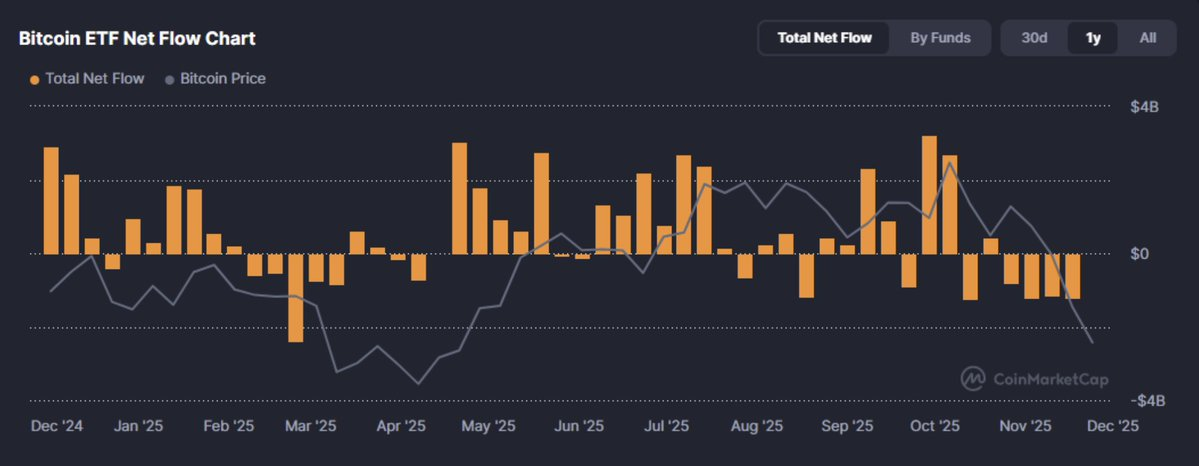
Эти движения капитала не случайны; это структурированная перераспределительная деятельность венчурного и институционального риска. Биткоин перестал восприниматься как актив ради любопытства, став макроэкономическим инструментом с полезностью для портфеля: цифровым золотом, хеджем против инфляции с положительной выпуклостью или просто экспозицией к низкокоррелированным активам.
Тем не менее, эта трансформация имеет двойные последствия.
Движения институционального капитала менее реактивны, но более чувствительны к процентным ставкам. Они сжимают рыночную волатильность, одновременно привязывая крипто рынки к макроэкономическим циклам. Как отметил один главный инвестиционный директор: «Биткоин сегодня — это губка ликвидности в регуляторной оболочке.» Будучи глобально признанным активом для хранения стоимости, он несет значительно меньшие нарративные риски; однако риск, связанный с процентными ставками, по-прежнему сохраняется.
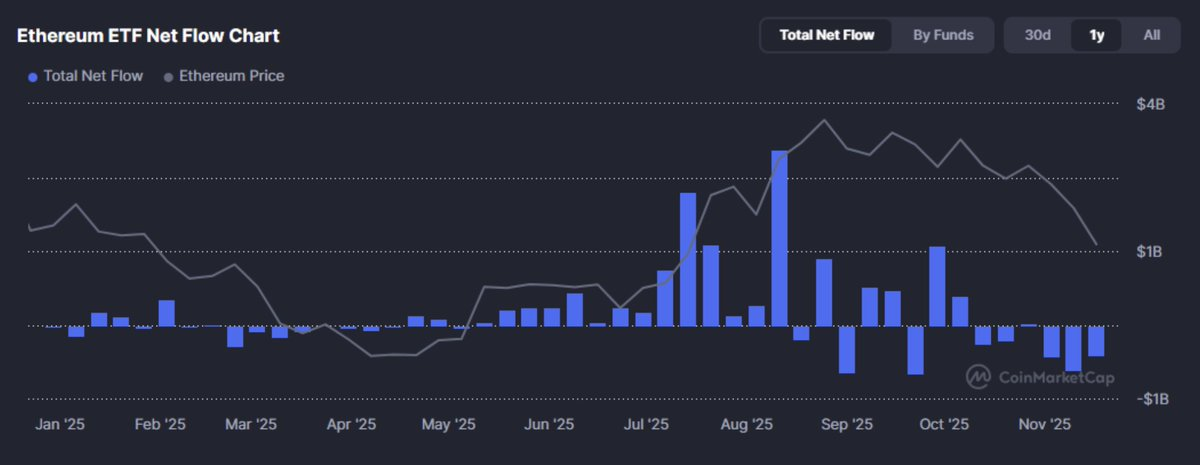
Этот сдвиг в потоках капитала оказывает глубокое влияние: от сжатия комиссий бирж до перестройки кривой спроса на доходные стейблкоины и токенизированные реальные активы (RWA).
Следующий вопрос заключается уже не в том, войдут ли институты, а в том, как протоколы, токены и продукты смогут адаптироваться к потребностям капитала, ориентированного на коэффициент Шарпа, а не на рыночные спекуляции.
2.Реальные активы (RWA): переход от концепции к настоящему классу активов
В 2025 году токенизированные реальные активы (RWA) эволюционировали из концепции в основу инфраструктуры рынков капитала.
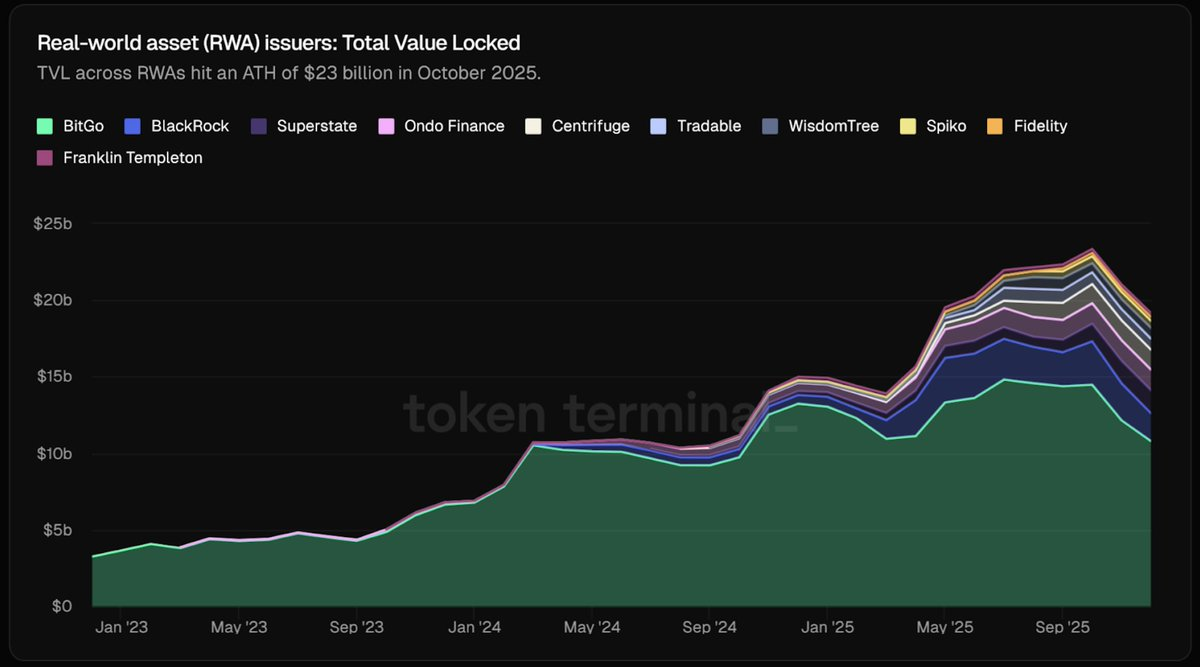
Сегодня мы наблюдаем существенный рост предложения: к октябрю 2025 года совокупная рыночная капитализация токенов RWA превысила 23 млрд долларов, показав почти четырехкратный годовой рост. Примерно половина из них приходится на токенизированные казначейские облигации США и стратегии денежных рынков. По мере того как такие институциональные игроки, как BlackRock, выпускают BUIDL с обеспечением в виде казначейских облигаций на сумму 500 млн долларов, это больше не маркетинговый трюк, а хранилище, обеспеченное застрахованными обязательствами на блокчейне, а не необеспеченный код.
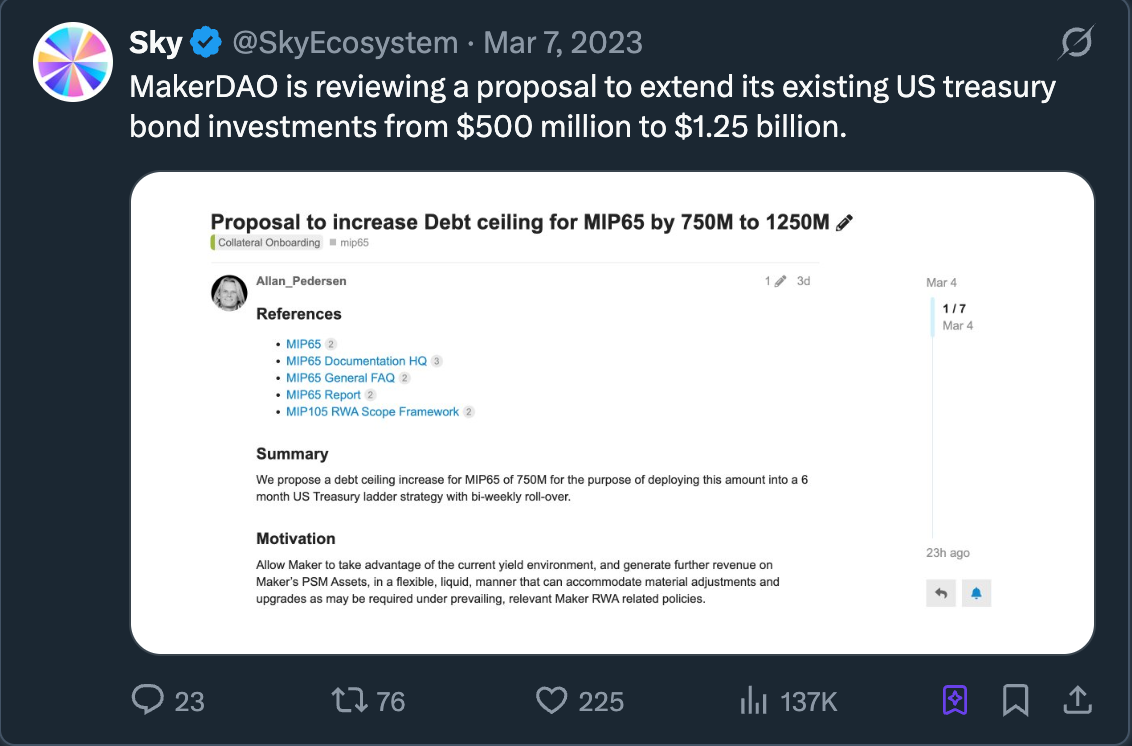
В то же время эмитенты стейблкоинов начали обеспечивать свои резервы краткосрочными коммерческими бумагами, а такие протоколы, как Sky (ранее MakerDAO), интегрировали токенизированные коммерческие бумаги в пулы своих залоговых активов.
Стейблкоины, обеспеченные госдолгом США, перестали быть нишевым явлением и стали фундаментом криптоэкосистемы. Активы под управлением (AUM) токенизированных фондов практически выросли в четыре раза за 12 месяцев, увеличившись примерно с 2 млрд долларов в августе 2024 года до более чем 7 млрд долларов в августе 2025 года. Параллельно инфраструктура RWA таких финансовых гигантов, как JPMorgan и Goldman Sachs, официально перешла из тестовых сред в производство.
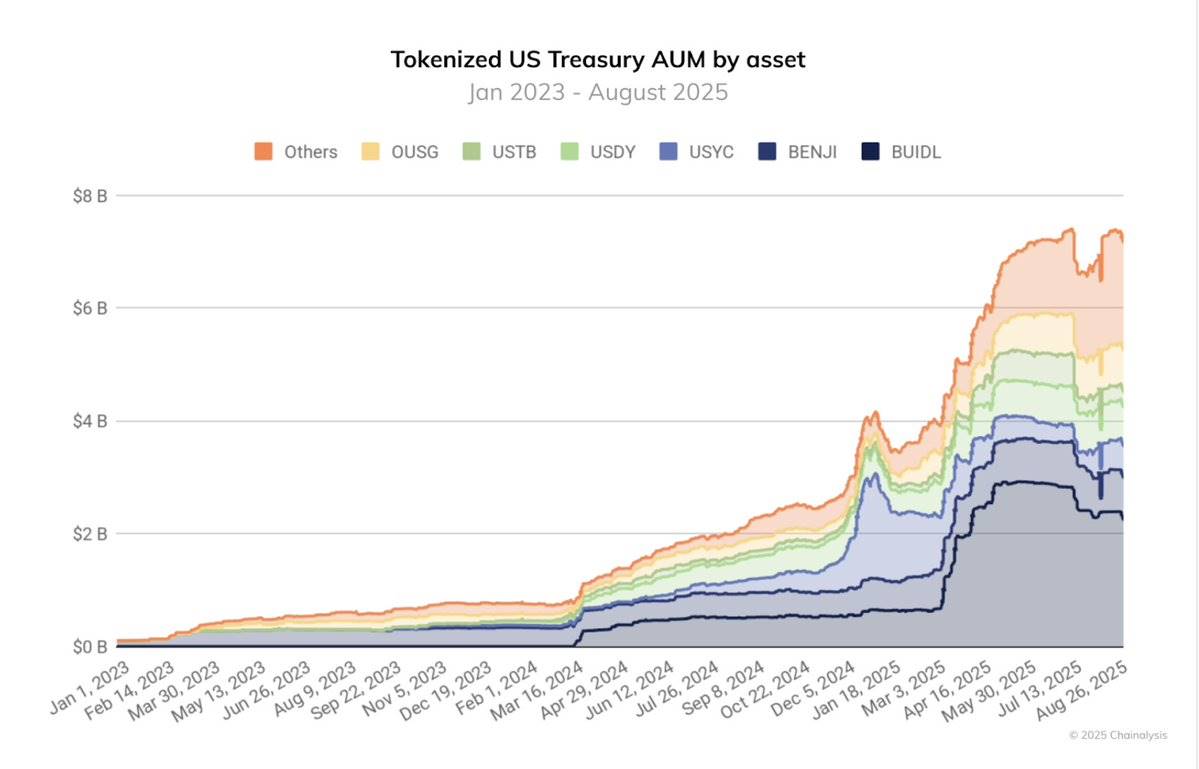
Иными словами, границы между блокчейн-ликвидностью и внецепочечными классами активов стираются. Распределители капитала в традиционных финансах больше не должны покупать токены, связанные с реальными активами, они теперь напрямую держат активы, выпущенные в нативном цепочном формате. Этот переход от представления синтетических активов к прямой токенизации реальных является одним из самых влиятельных структурных достижений 2025 года.
3.Стейблкоины: одновременно «убийственное приложение» и системное слабое звено
Стейблкоины выполнили свое главное обещание: долларизированную программируемость в масштабах всей экономики. За последние 12 месяцев объем торгов стейблкоинами в блокчейне достиг 46 трлн долларов, увеличившись на 106% в годовом исчислении, в среднем почти на 4 трлн долларов ежемесячно.
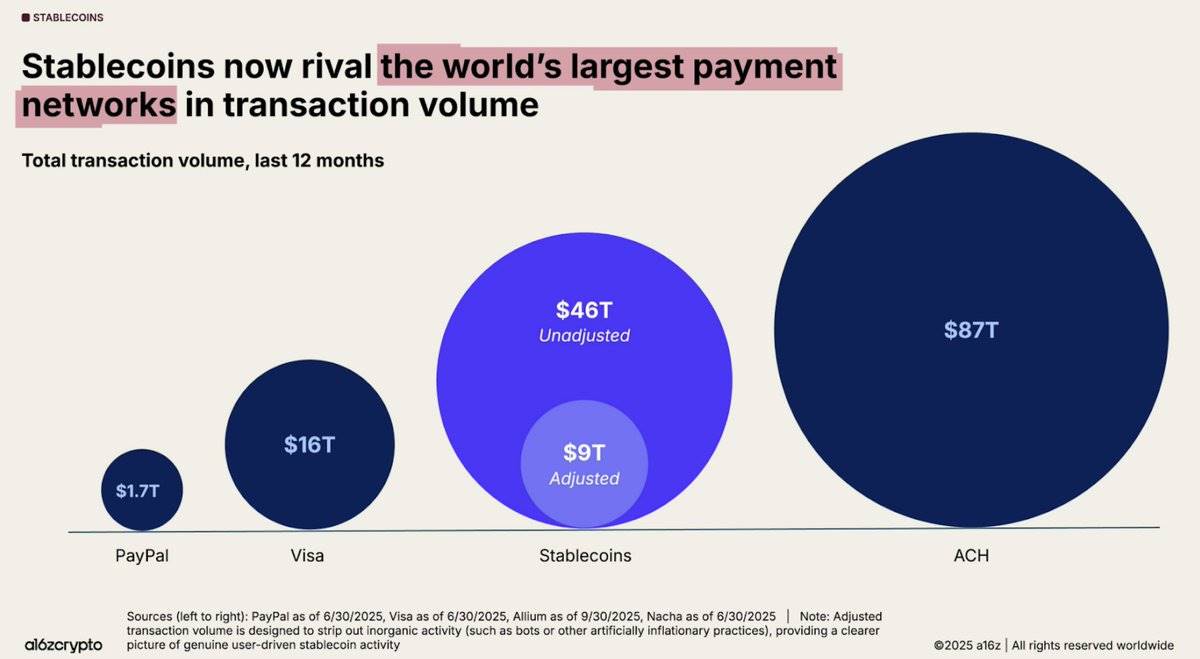
От межстрановых расчетов и инфраструктуры ETF до ликвидности DeFi эти токены стали центральным узлом денежного обращения в крипто, превращая блокчейн в функциональную сеть доллара. Однако успех стейблкоинов сопровождается проявлением системной уязвимости.
В 2025 году обнажились риски доходных и алгоритмических стейблкоинов, особенно тех, которые опираются на внутреннее кредитное плечо. XUSD от Stream Finance рухнул до $0.18, уничтожив $93 млн пользовательских средств и оставив после себя $285 млн долга на уровне протокола.
deUSD от Elixir обвалилась из-за дефолта по крупной ссуде. USDx в сети AVAX пал из-за подозрений в манипуляциях. Во всех этих случаях стало очевидно, как непрозрачное обеспечение, рекурсивное перезалоги (rehypothecation) и концентрация рисков приводят к потере паритета стейблкоинов.
Гонка за доходностью в 2025 году только усилила эту уязвимость. Капитал в огромных объемах хлынул в доходные стейблкоины, некоторые из которых через сложные стратегии казначейств предлагали годовую доходность от 20% до 60%. @ethena_labs, @sparkdotfi и @pendle_fi абсорбировали миллиарды, в то время как трейдеры гнались за структурированной доходностью на базе синтетического доллара. Однако крах deUSD, XUSD и других доказал, что DeFi не столько созрела, сколько централизовалась. Почти половина общей заблокированной стоимости (TVL) в Ethereum сосредоточена в @aave и @LidoFinance, а остальной капитал аккумулирован в нескольких стратегиях, связанных с доходными стейблкоинами (YBS). Это породило хрупкую экосистему, построенную на чрезмерном лвере, рекурсивных потоках ликвидности и поверхностной диверсификации.
Таким образом, хотя стейблкоины движут системой, они же добавляют ей нагрузки. Мы не говорим, что стейблкоины «банкротились»; они критически важны для отрасли. Однако 2025 год доказал, что архитектура стейблкоинов столь же важна, как и их функция. Приближаясь к 2026 году, сохранение целостности активов, номинированных в долларах США, становится главным приоритетом. Это касается не только протоколов DeFi, но и любого участника, распределяющего капитал или строящего финансовую инфраструктуру в блокчейне.
4.Консолидация L2 и разочарование в многослойных стеках
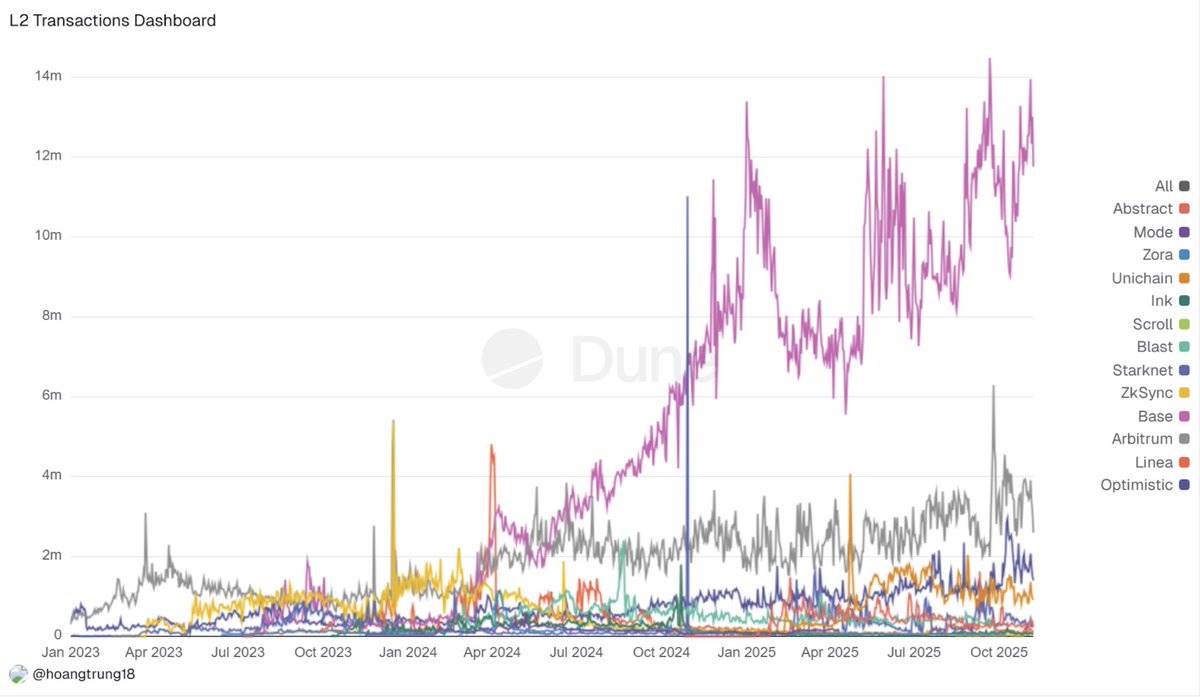
В 2025 году дорожная карта Ethereum «центрированная на Rollup-ах» столкнулась с рыночной реальностью. Если на L2Beat когда-то числились десятки проектов L2, то сейчас сложилась ситуация с преобладанием лидеров: @arbitrum, @base и @Optimism привлекают большую часть нового TVL и потока капитала. Доли малого и среднего размера Rollup-проектов упали на 70–90% после завершения программ стимулирования. Ликвидность, MEV-боты и арбитражные трейдеры следуют за глубиной стакана и плотными спредами, усиливая этот эффект сетевого взаимодействия и высасывая ордерный поток из периферийных сетей.
В то же время объемы торгов на мостах через цепочки резко выросли, достигнув 56,1 млрд долларов только в июле 2025 года, что четко демонстрирует: «все зависит от Rollup-а» по-прежнему означает «все фрагментировано». Пользователям по-прежнему приходится справляться с изолированными балансами, нативными активами L2 и дублированием ликвидности.
Важно отметить: это не провал, а процесс интеграции. Масштабирование Fusaka увеличило пропускную способность Blobs в 5–8 раз, zk-приложений типа @Lighter_xyz достигло 24 000 TPS, а специализированные решения вроде Aztec/Ten (приватность) и MegaETH (сверхвысокая производительность) показывают, что выделяется всего несколько исполнительных сред.
Остальные проекты перешли в режим «спячки», пока не докажут, что их конкурентные преимущества достаточно глубоки и не могут быть просто скопированы лидерами через форк.
5.Взгляд рынков прогнозов: от нишевого инструмента к финансовой инфраструктуре
Другим значимым сюрпризом 2025 года стала легализация рынков прогнозов.
Если раньше они считались маргинальным чудачеством, то сегодня рынки прогнозов постепенно интегрируются в финансовую инфраструктуру. Долголетний лидер отрасли @Polymarket официально вернулся на рынок США в регулируемой форме: его американское подразделение получило одобрение Комиссии по биржевой торговли товарами США (CFTC) как Дизайнированная контрактная биржа (DCM). Кроме того, по сообщениям, Intercontinental Exchange (ICE) вложила миллиарды долларов капитала, оценив компанию близко к $10 млрд. За этим последовали масштабные финансовые потоки.
Рынки прогнозов перепрыгнули из категории «интересной ниши» к недельным оборотам в десятки миллиардов долларов. Только платформа @Kalshi обработала событийных контрактов на сотни миллиардов долларов в течение 2025 года.
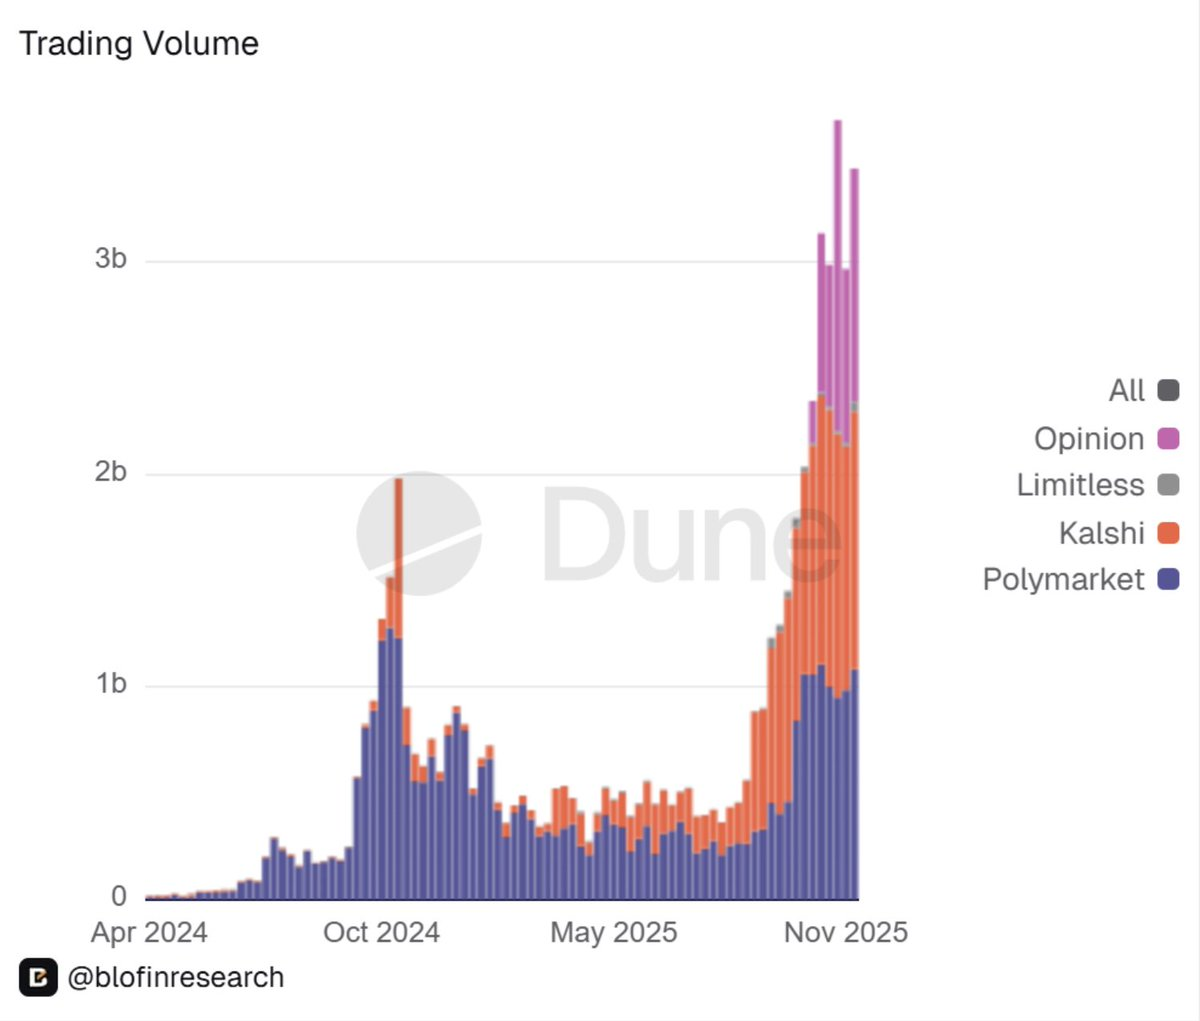
Я считаю, это знаменует переход торговых площадок в блокчейне от статуса «игрушки» к настоящей финансовой инфраструктуре.
Традиционные спортивные букмекеры, хедж-фонды и управляющие, выросшие в DeFi, теперь используют Polymarket и Kalshi как инструменты прогнозирования, а не развлечения. Крипто-проекты и DAO также начинают рассматривать эти книги ордеров как источники данных для управления и оценки рисков в реальном времени.
Тем не менее, эта «воензация» DeFi имеет две стороны. Регуляторный контроль станет строже, ликвидность останется высоко сконцентрированной вокруг конкретных событий, а корреляция между «прогнозами рынков» и реальными мировыми результатами еще не проверена в стрессовых условиях.
Взгляд в 2026 год дает четкое понимание: событийные рынки окончательно вошли в сферу интересов институциональных инвесторов наравне с опционами и бессрочными фьючерсами. Портфельным управляющим придется сформулировать четкую позицию относительно выделения и распределения экспозиции в этот класс активов.
6.Слияние AI и крипто: трансформация из горячего нарратива в реальную инфраструктуру
В 2025 году синтез искусственного интеллекта и крипто перешел от громких нарративов к структурированному практическому применению.
На мой взгляд, развитию этого направления в прошлом году придавали форму три ключевых темы:
Во-первых, агентная экономика (Agentic Economy) превратилась из спекулятивной идеи в операционную реальность. Протоколы вроде x402 позволили AI-агентам вести автономные сделки со стейблкоинами. Интеграция USDC от Circle, а также появление оркестраторов, слоев репутации и верифицируемых систем (таких как EigenAI и Virtuals) подчеркивают, что полезным AI-агентам требуется координация, а не только способность к рассуждению.
Во-вторых, децентрализованная AI-инфраструктура стала краеугольным камнем сектора. Динамическое обновление TAO в Bittensor и халвинг в декабре переопределили проект как «биткоин в мире AI». Цепочная абстракция NEAR генерирует реальный объем транзакций на основе намерений, а @rendernetwork, ICP и @SentientAGI подтвердили жизнеспособность децентрализованных вычислений, прослеживаемости моделей и гибридных AI-сетей. Несомненно, инфраструктурные проекты получают премию, тогда как ценность проектов с простым «AI-упаковыванием» постепенно снижается.
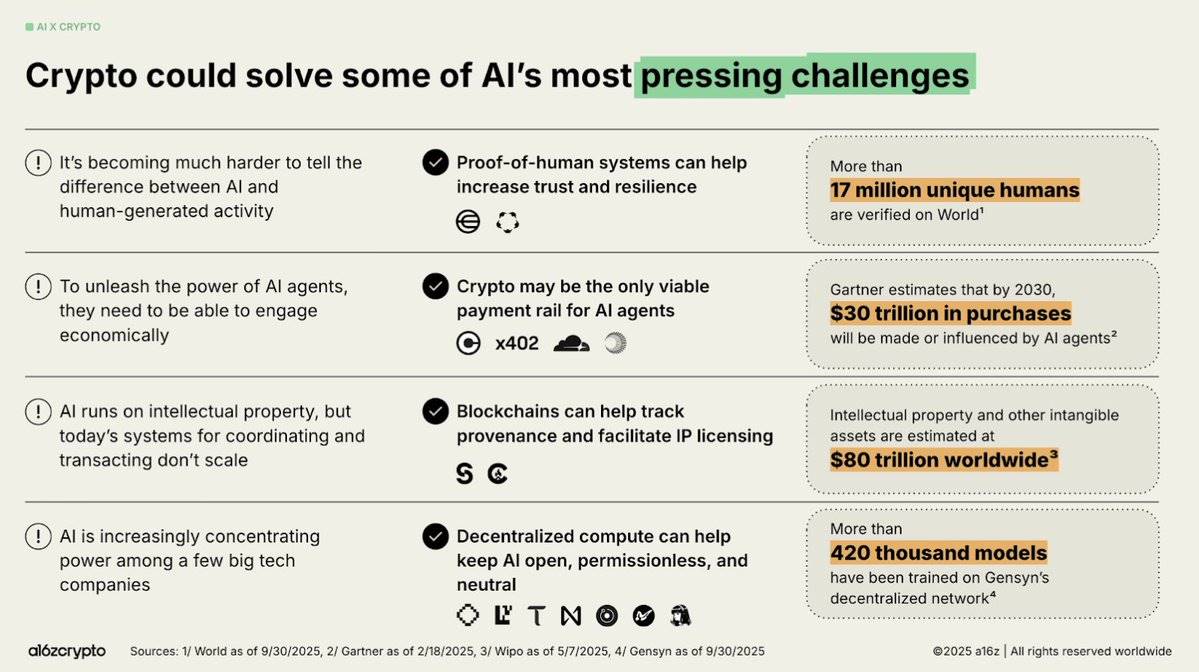
В-третьих, ускорила продвижение вертикальная интеграция с уклоном в практическую применимость.
@almanak AI-кластер развернул DeFi-стратегии квантового уровня, @virtuals_io сгенерировал $2,6 млн комиссионных доходов на сети Base, а чат-боты, рынки прогнозов и геопрограммные сети превратились в доверенные среды для агентов.
Переход от простого «AI-упаковывания» к верифицируемым агентам и бот-интеграциям свидетельствует о постоянном улучшении продуктно-рыночного соответствия (PMF). Однако инфраструктура доверия остается главным недостающим элементом, а риск галлюцинаций продолжает нависать угрозой над автономными торговыми системами.
В целом, к концу 2025 года рыночный sentiment проявляет оптимизм в отношении инфраструктуры, сохраняет осторожность касательно практической ценности агентов и в большинстве своем ожидает, что 2026 год может стать годом прорывного развития верифицируемого и экономически состоятельного ончейн AI.
7.Возвращение платформ для запуска токенов: новая эра розничного капитала
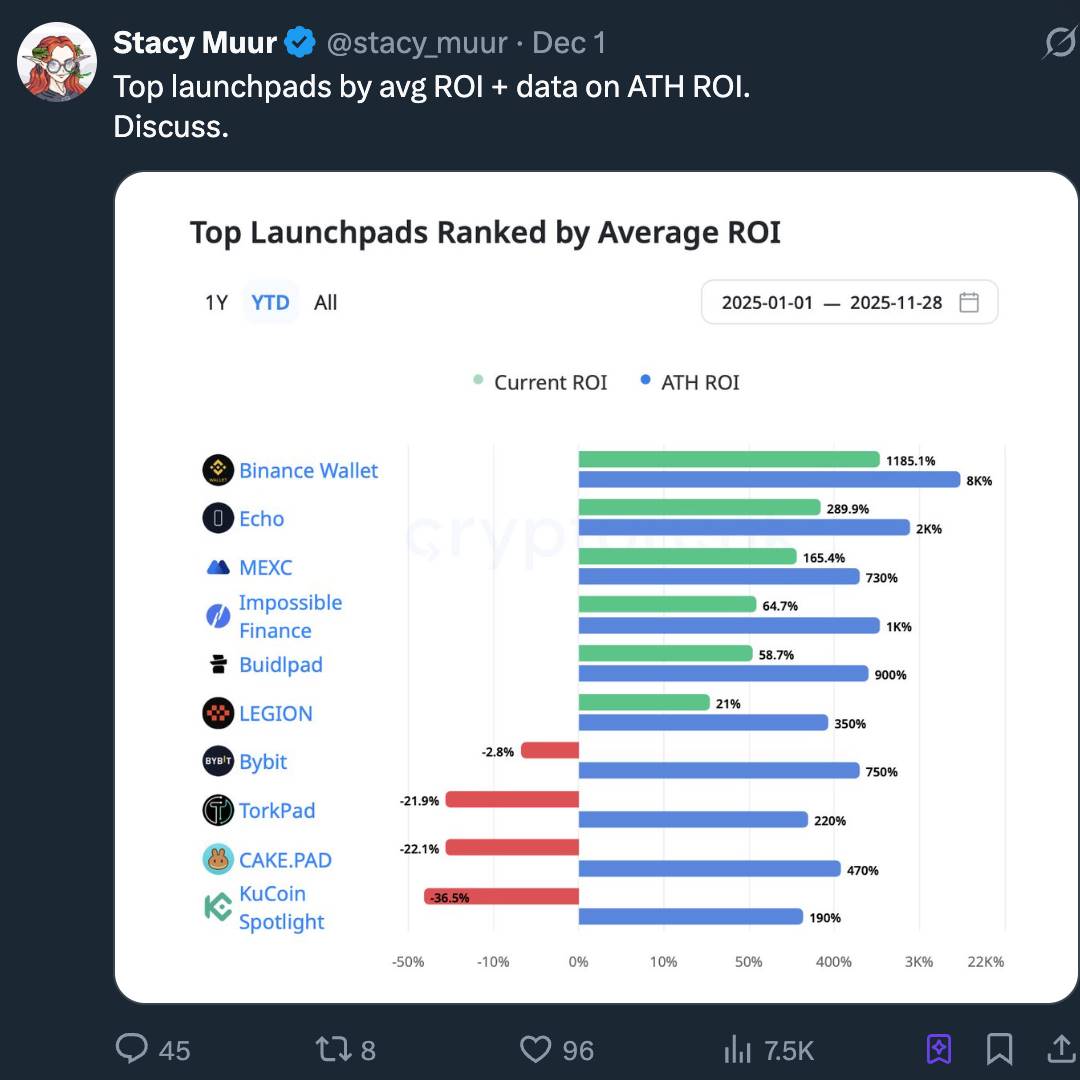
Мы полагаем, что бум платформ для запуска токенов в 2025 году стал не «возвращением ICO», а их промышленной трансформацией. То, что рынок называет «ICO 2.0», представляет собой скорее созревание стека формирования капитала (capital formation stack) в криптопространстве, который эволюционирует в интернет-рынки капитала (Internet Capital Markets, ICM): программируемую, регулируемую, работающую круглосуточно систему андеррайтинга, а не просто «лотерейную» продажу токенов.
Отмена правила SAB 121 ускорила регуляторную определенность, превратив токены в полноценные финансовые инструменты с периодами блокировки (vesting), раскрытием информации и правом обратного требования, а не просто в раздаточные материалы. Такие платформы, как Alignerz, встроили справедливость на уровень механики: хешированные аукционы, окна возврата средств и графики распределения токенов, зависящие от срока депозита, а не от внутренних каналов. Фразы «без дампинга со стороны VC и без наваров инсайдеров» перестали быть лозунгами, став архитектурным выбором.
Параллельно мы наблюдаем тенденцию к интеграции платформ запуска с крупными биржами, что сигнализирует о структурном изменении: смежные площадки Coinbase, Binance, OKX и Kraken предоставляют KYC/AML-комплаенс, гарантии ликвидности и отфильтрованные эмиссионные каналы для институционалов. В то же время независимые платформы запуска вынуждены специализироваться в узких вертикалях (гейминг, мемотокены и ранняя инфраструктура).
С нарративной точки зрения основные каналы эмиссии занимают AI, RWA (реальные активы) и DePIN (децентрализованные физические сети). Платформы запуска работают скорее как маршрутизаторы идей, нежели двигатели хайпа. Главная история заключается в том, что криптоиндустрия незаметно формирует слой ICM, поддерживающий выпуск на институциональном уровне и согласование долгосрочных интересов, а не ностальгирует по эпохе 2017 года.
8.Неинвестируемость проектов с высоким FDV носит структурный характер
На протяжении большей части 2025 года мы были свидетелями постоянного подтверждения простой истины: проекты с высоким FDV (стоимость полностью разглашенных токенов) и низкой циркулирующей поставкой структурно не подходят для инвестиций.
Многие проекты, особенно новые L1 (первый уровень блокчейна), сайдчейны и токены «реального дохода», вышли на рынок с FDV свыше десятков миллиардов долларов и циркулирующей поставкой в процентах.
Как отмечало одно исследовательское агентство, «высокий FDV при низкой циркулирующей поставке — это миномин замедленного действия для ликвидности»; любая массовая продажа со стороны ранних покупателей мгновенно разрушит стакан заявок.
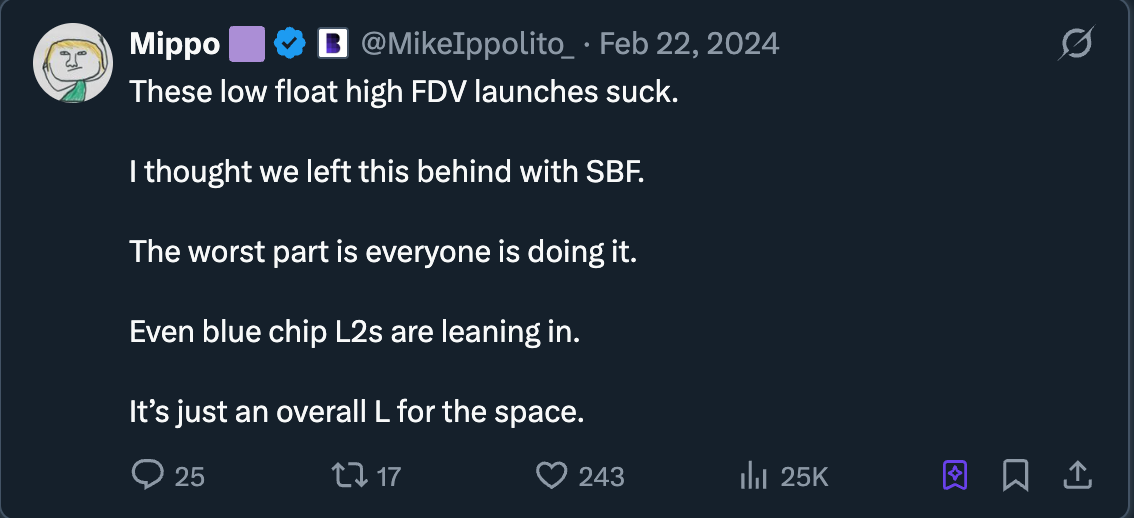
Результат был предсказуем. Цены этих токенов взлетали при листинге, но по мере наступления периодов разблокировки и выхода инсайдеров стремительно падали. Знаменитое правило Cobie — «Отказывайтесь от покупки токенов с завышенным FDV» — превратилось из интернет-мема в структуру оценки рисков.Маркетмейкеры расширяют спреды, ритейл-трейдеры вообще отказываются торговать, а активность многих подобных токенов в последующий год практически исчезает.
Для сравнения, токены с реальной полезностью, механизмами сжигания или привязкой к денежному потоку структурно превосходят аналоги, чья единственная сила — «высокий FDV».
Я уверен, что 2025 год навсегда изменил толерантность покупателей к «драматичным токеномикам». FDV и circulating supply теперь воспринимаются как жесткие ограничения, а не второстепенные детали. Глядя на 2026 год, любой проект, чья токеномика не может быть поглощена биржевым стаканом без обрушения цены, фактически становится неинвестируемым.
9.InfoFi: взлет, ажиотаж и крах
На мой взгляд, взлет и последующее падение InfoFi в 2025 году стали самым явным примером циклического стресс-теста концепции «токенизированного внимания».
Платформы InfoFi, такие как @KaitoAI, @cookiedotfun и @stayloudio, обещали выплачивать аналитикам, создателям контента и модераторам вознаграждения за «труд знаний» через баллы и токены. В короткий временной промежуток эта идея стала невероятно популярной среди венчурных инвесторов, в которые активно вкладывались Sequoia, Pantera, Spartan Capital и другие крупные фонды.
Информационная перегрузка в крипто и тренд на слияние AI и DeFi сделали кураторство ончейн-контента очевидным недостающим базовым модулем экосистемы.
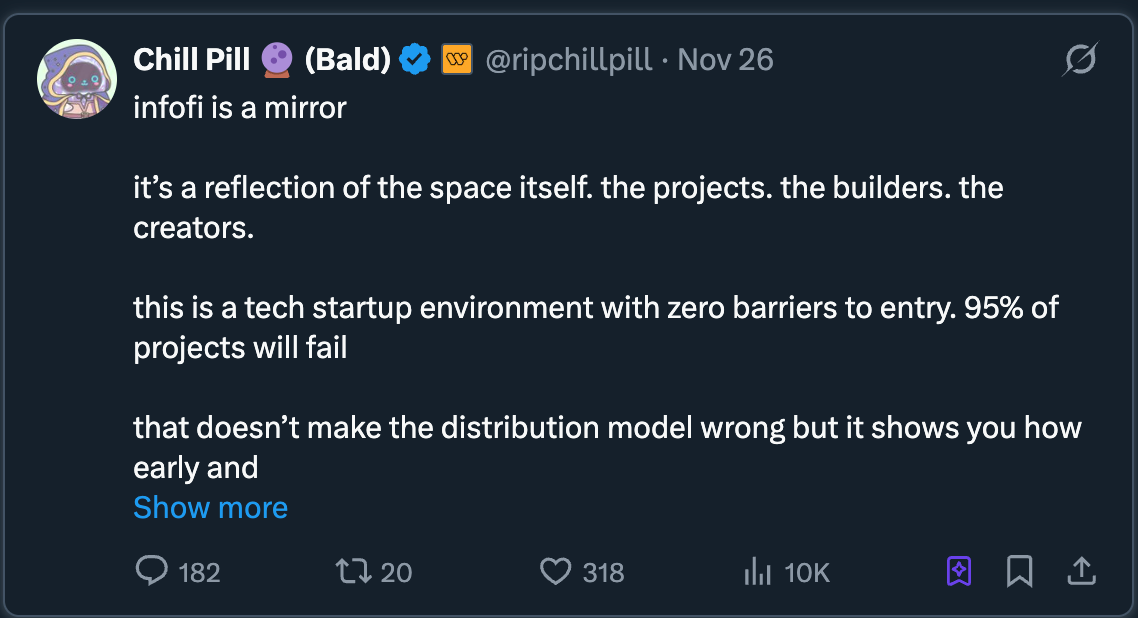
Однако такой дизайн, ставящий внимание в качестве единицы измерения, работает в обе стороны: когда внимание становится главным метрическим стандартом, качество контента неизбежно рушится. Платформы вроде Loud и их аналогов тонут в низкосортном AI-генерированном контенте, фермах ботов и координационных синдикатах. Несколько аккаунтов захватывают подавляющее большинство вознаграждений, в то время как пользователи длинного хвоста осознают, что игра складывается не в их пользу.
Цены множества токенов претерпели откат на 80–90%, а некоторые пережили полный крах (например, WAGMI Hub собрал средства девятизначного формата, после чего подвергся масштабной атаке через уязвимости), что дополнительно подорвало репутацию сектора.
Окончательный вывод таков: попытки InfoFi первого поколения структурно нестабильны. Несмотря на то, что сама идея монетизации ценных сигналов в крипто по-прежнему привлекательна, механизмы стимулов требуют пересмотра и должны базироваться на верифицированном вкладе, а не на простом подсчете кликов.
Я убежден, что к 2026 году проекты следующего поколения извлекут уроки из этого опыта и внесут необходимые корректировки.
10.Возвращение потребительского крипто: новыйпарадигма, заданная необанками
В 2025 году возвращение потребительского крипто все чаще воспринимается как структурный сдвиг, движимый необанками (Neobanks), а не просто результатом работы локальных Web2-приложений.
Я считаю, этот поворот отражает более глубокое осознание: когда пользователи входят в отрасль через привычные им финансовые примитивы (например, депозиты и проценты), скорость адаптации ускоряется, в то время как базовые расчетные, доходные и ликвидностные треки незаметно мигрируют в блокчейн.
На выходе формируется гибридный банковский стек (Hybrid Banking Stack): необанки скрывают от пользователей сложность комиссий за газ, кастодиальных услуг и межсетевых мостов, предоставляя прямой доступ к доходности стейблкоинов, токенизированным гособлигациям и глобальным платежным сетям. В результате появляется потребительская воронка, способная привлечь миллионы пользователей «глубже в цепь», без необходимости объяснять им технические нюансы на уровне опытных криптоэнтузиастов.
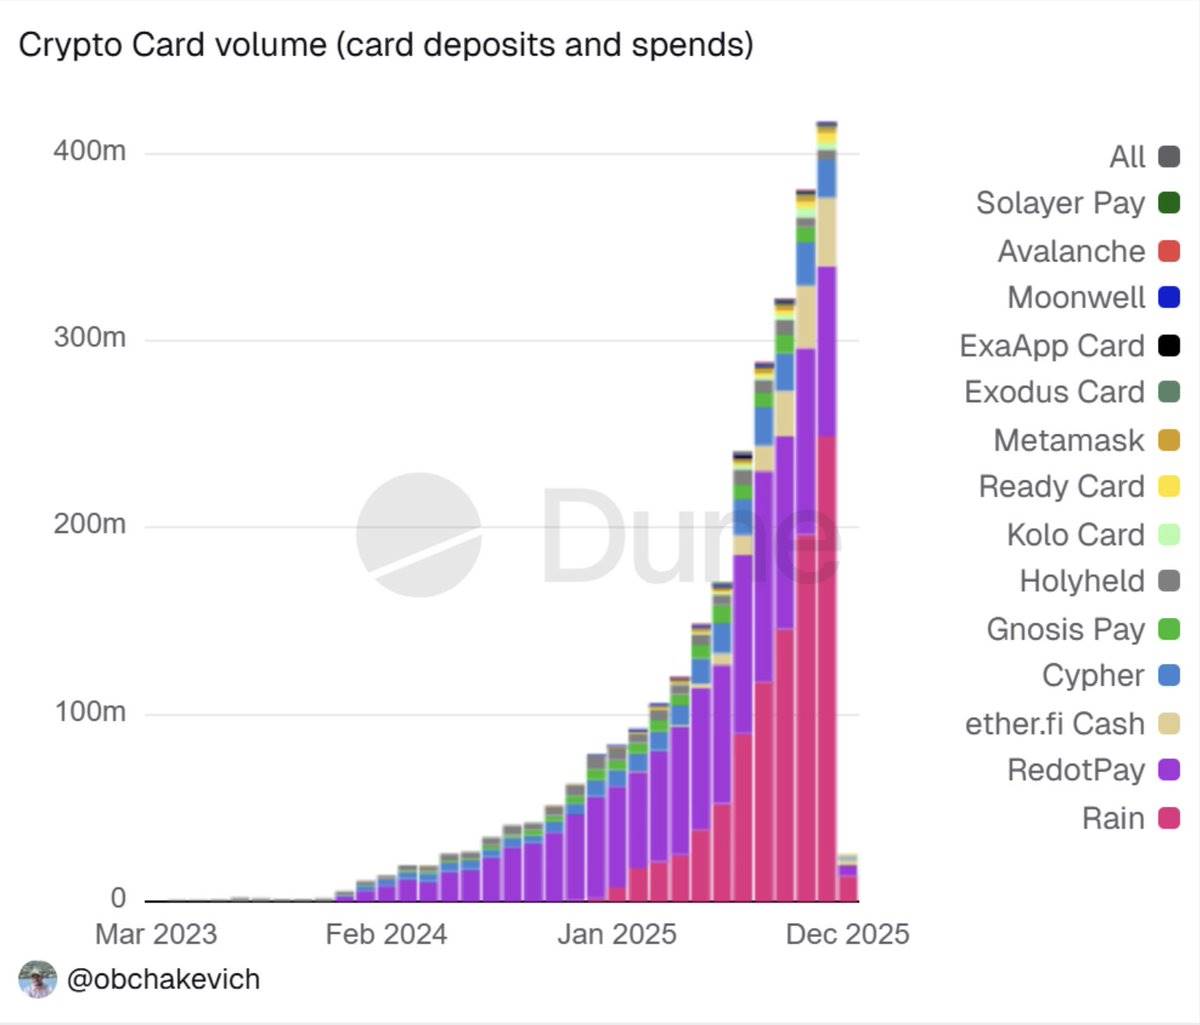
Устоявшееся мнение в отрасли свидетельствует о том, что необанки становятся де-факто интерфейсом для удовлетворения основных потребностей массового рынка в крипто.
@ether_fi, @Plasma, @UR_global, @SolidYield, @raincards и Metamask Card служат яркими примерами этой трансформации: они предлагают мгновенные каналы пополнения, карты с кэшбэком 3–4%, годовую процентную ставку (APY) 5–16% через токенизированные гособлигации и смарт-аккаунты с собственным хранением ключей, упакованные в среду с соблюдением комплаенса и поддержкой KYC.
Данные приложения получили выгоду от регуляторной перезагрузки 2025 года, включая отмену SAB 121, утверждение рамочных правил для стейблкоинов и более четкие рекомендации по токенизированным фондам. Эти изменения снизили операционное трение и расширили потенциальный размер рынка в странах с развивающейся экономикой, особенно в регионах с выраженными болями, такими как заработная процентная ставка, сбережения в иностранной валюте и денежные переводы.
11.Нормализация глобального крипторегулирования
Я считаю, что 2025 год стал годом окончательной нормализации регулирования криптоактивов в мировом масштабе.
Конфликтующие ранее регуляторные директивы постепенно сформировали три узнаваемых модели:
-
Европейская модель: включает Regulation on Markets in Crypto-Assets (MiCA) и Digital Operational Resilience Act (DORA). Выдано уже более 50 лицензий MiCA, а эмитенты стейблкоинов признаются электронными денежными организациями.
-
Американская модель: включает законы о стейблкоинах по типу GENIUS Act, руководящие принципы SEC/CFTC и запуск спотовых биткоин-ETF.
-
Фрагментированный подход Азиатско-Тихоокеанского региона: например, правила полной резервности стейблкоинов в Гонконге, оптимизация лицензирования в Сингапуре и более широкое внедрение правил путешествия (Travel Rule) FATF.
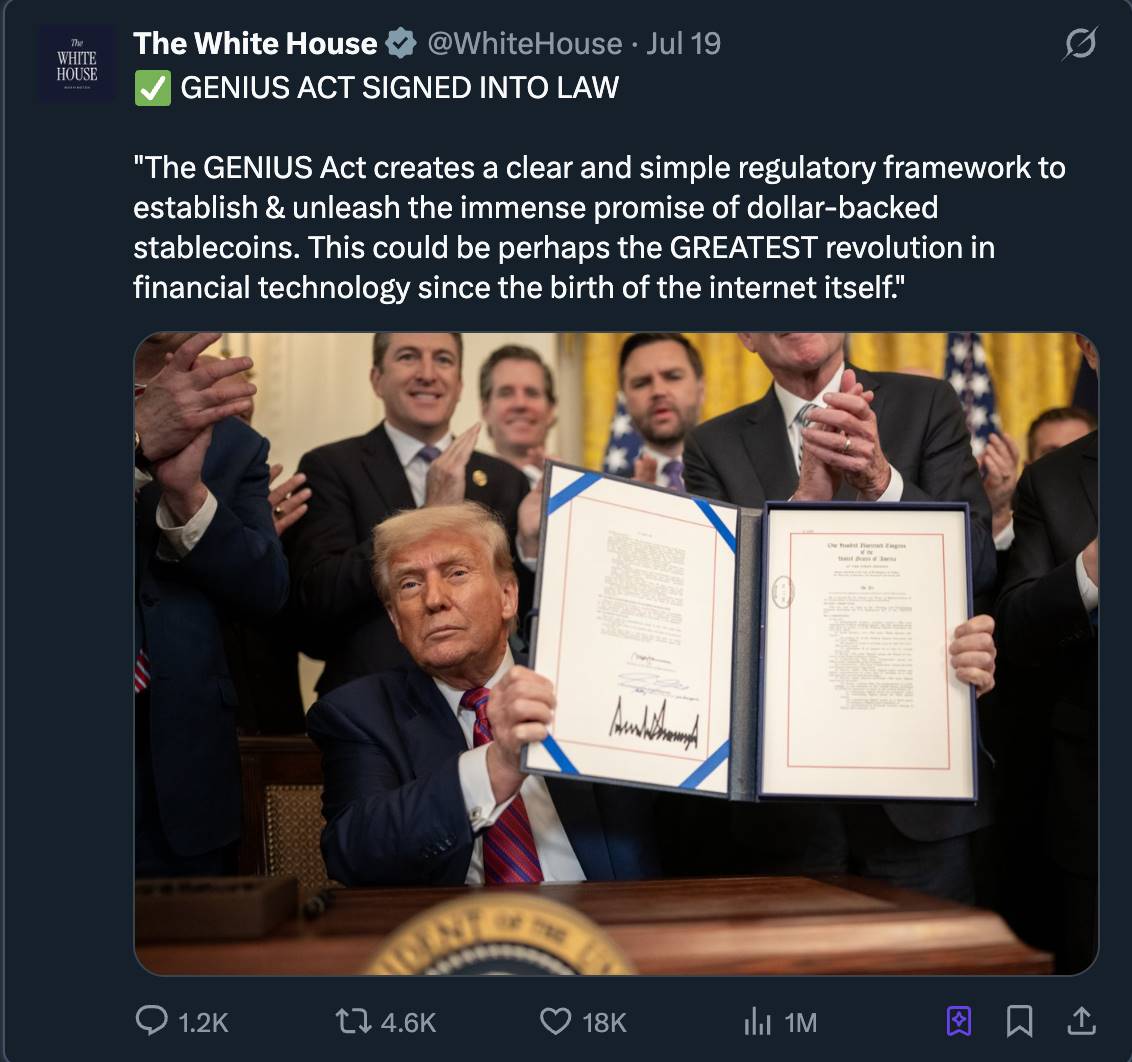
Это не просто формальность, а коренное изменение модели управления рисками.
Стейблкоины трансформировались из «теневой банковской системы» в регулируемые денежные эквиваленты; такие банки, как Citibank и Bank of America, теперь могут запустить пилотные проекты токенизированных денег в рамках четких правил; платформы типа Polymarket вновь выходят на рынок под надзором CFTC; спотовые биткоин-ETF в США привлекают стабильные притоки средств сверх $35 млрд без угрозы для выживания самого продукта.
Комплаенс превратился из обузы в конкурентный ров (moat): организации с надежной архитектурой регуляторных технологий (Regtech), прозрачной структурой капитала (Cap Table) и проверяемыми резервами внезапно получают доступ к более дешевому капиталу и ускоренному институциональному трафику.
В 2025 году криптоактивы перешли из серой зоны маргинальных экспериментов под крыло регулирования. Взгляд в 2026 год показывает, что дискуссия сместилась с вопроса «разрешено ли этому рынку существовать» на практические задачи внедрения конкретных структур, раскрытия информации и контроля рисков.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @stacy_muur







