


Релиз x402 V2: когда у ИИ-агентов появится «кредитная карта», какие проекты будут переоценены?
Автор: Дэвид, TechFlow
На крипторынке недавно наступила типичная фаза ожидания, а рыночное настроение постоянно колеблется между вялостью и тревожностью.
В период затишья без явного эффекта обогащения стоит обратить внимание на локальные горячие нарративы — это эффективный выбор. Речь идет об инфраструктуре, которая продолжает разрабатываться или незаметно обновляется.
Около 1–2 месяцев назад мы довольно рано познакомили аудиторию с опубликованным Coinbase протоколом x402 и связанным с ним протоколом ERC-8004. Тогда у нас было окно возможностей в 1–2 недели, и токены в рамках этого нарратива показали уверенный рост.
(Читайте также: Google и Visa делают ставки: какие инвестиционные возможности скрыты в недооцененном протоколе x402?)
В своём анализе того времени я отмечал, что основной нарратив версии x402 v1 заключался в решении проблемы «наличия кошелька у ИИ». Она позволяла ИИ-агентам (Agent) совершать ончейн-платежи через простые вызовы API. Тогда это считалось важным шагом сети Base в сфере искусственного интеллекта.
Хотя логику подтвердили, x402 был ограничен односетевой средой и единым режимом расчетов, поэтому не смог достичь массового распространения.
Накануне, вероятно, мало кто заметил: разработчики x402 тихо выпустили версию V2.
Если V1 была всего лишь экспериментальным инструментом для того, чтобы ИИ мог платить, то журнал обновлений V2 раскрывает более крупные амбиции:
кроссчейн-совместимость, гибридные крипто- и некрито-платежные каналы, а также критически важная способность кредитования «услуга прежде, оплата позже». Эти функции выглядят не как простая заплатка, а как попытка создать финтех-инфраструктуру, действительно пригодную для «машиноподобного коммерческого общества».
Это полностью соответствует корректному ИИ-нарративу.
Можно сказать, что на крипторынке сейчас нет особого заработка, но заранее изучить обновления ещё живых протоколов — далёко не плохая идея.
А вдруг снова найдём альфу?
От выдачи кошелька ИИ до модели «пользуйся потом плати»
Чтобы освежить память тем, кто уже забыл, что такое x402, в одном предложении объясним задачу первоначальной версии протокола:
«Возродить спящий код 402 из интернет-протоколов, позволяющий ИИ так же, как человек при оплате картой, вызывать API через криптокошелёк и автоматически покупать данные и услуги».
Версия v1 хоть и позволила запустить эту логику, но на практике оказалась довольно громоздкой.
Если каждый раз при выполнении инференса или запросе данных вашему ИИ-агенту нужно ставить подпись ончейн и платить за газ, такая атомарная модель «оплата при получении» будет крайне неэффективной и дорогой.
Из-за этого V1 скорее напоминала техническое демо, чем инфраструктуру, способную выдерживать коммерческий трафик.
Ключевое изменение в V2 как раз заключается в том, что она пытается «нормализовать» коммерческое поведение ИИ.
Тщательно изучив документацию V2, я считаю самым интересным изменением внедрение механизма отложенной оплаты.
Вот как это описано в оригинале:
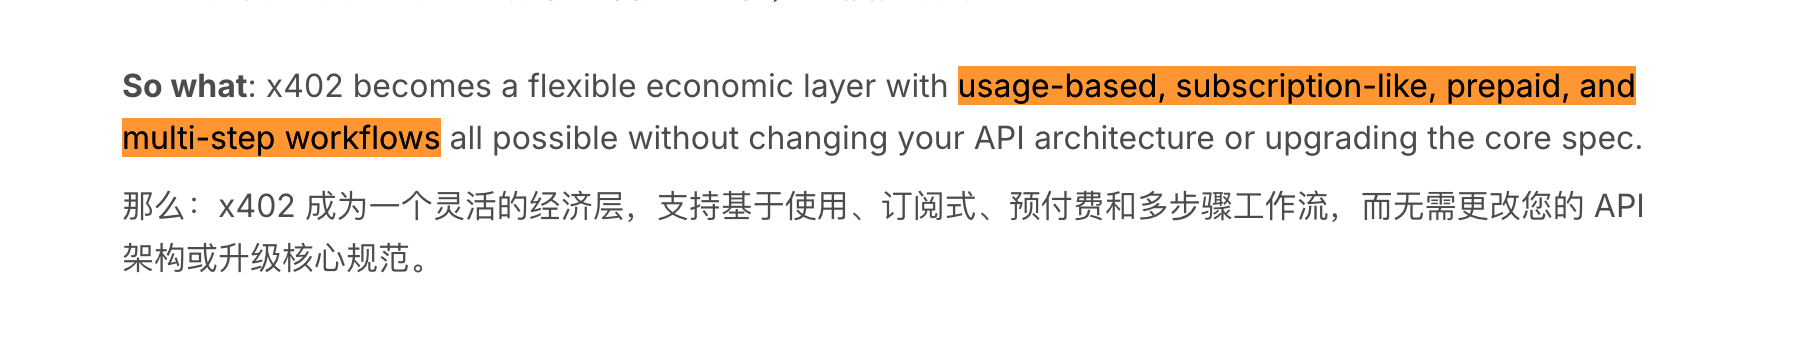
Звучит технологично, но если перевести на язык финансов, то примерно так:
Она позволяет провайдерам услуг и ИИ выстроить отношения бухгалтерского учёта: ИИ может сначала пройти верификацию и использовать сервис (например, непрерывно вызвать интерфейс вычислительных мощностей 1000 раз), система ведёт учёт в фоне, а затем производится единый расчёт.
Со стороны может показаться, что это просто экономия на газе, но с точки зрения нарратива это означает, что ИИ-агенты начинают обретать кредитное досье.
Как только появляется схема «пользуйся потом плати», ниша для спекуляций и нарративов расширяется: например, рынку нужно оценивать риск дефолта такого агента, а значит, кому-то придётся предоставлять поручительство для новых агентов.
По сути, это закладка фундамента для AgentFi: переход от простого платёжного инструмента к уровню кредитования и финансов.
Помимо этого скрытого слоя доверия, в V2 есть два явных крупных обновления на уровне инфраструктуры:
- От приоритета «Base» к «мультичейну по умолчанию» (Multi-chain by default): V1 имела сильный оттенок эксперимента экосистемы Base, тогда как V2 определяет универсальный стандарт взаимодействия заголовков HTTP. Это значит, что при поддержке данного стандарта можно подключиться где угодно: будь то Solana, основная сеть Ethereum или L2. Так преодолеваются кроссчейн-острова ликвидности.
- Гибридные рельсы (Hybrid Rails): V2 стирает границу между фиатными деньгами и криптовалютой. Агент может платить в USDC, а благодаря шлюзу x402 традиционные облачные провайдеры (AWS, Google Cloud) будут получать прямые фиатные платежи. Это ключевой шаг, благодаря которому ИИ выходит из чисто ончейн-игр в реальные закупки.
Чтобы нагляднее понять масштаб этой итерации, я составил таблицу сравнения основных характеристик V1 и V2:
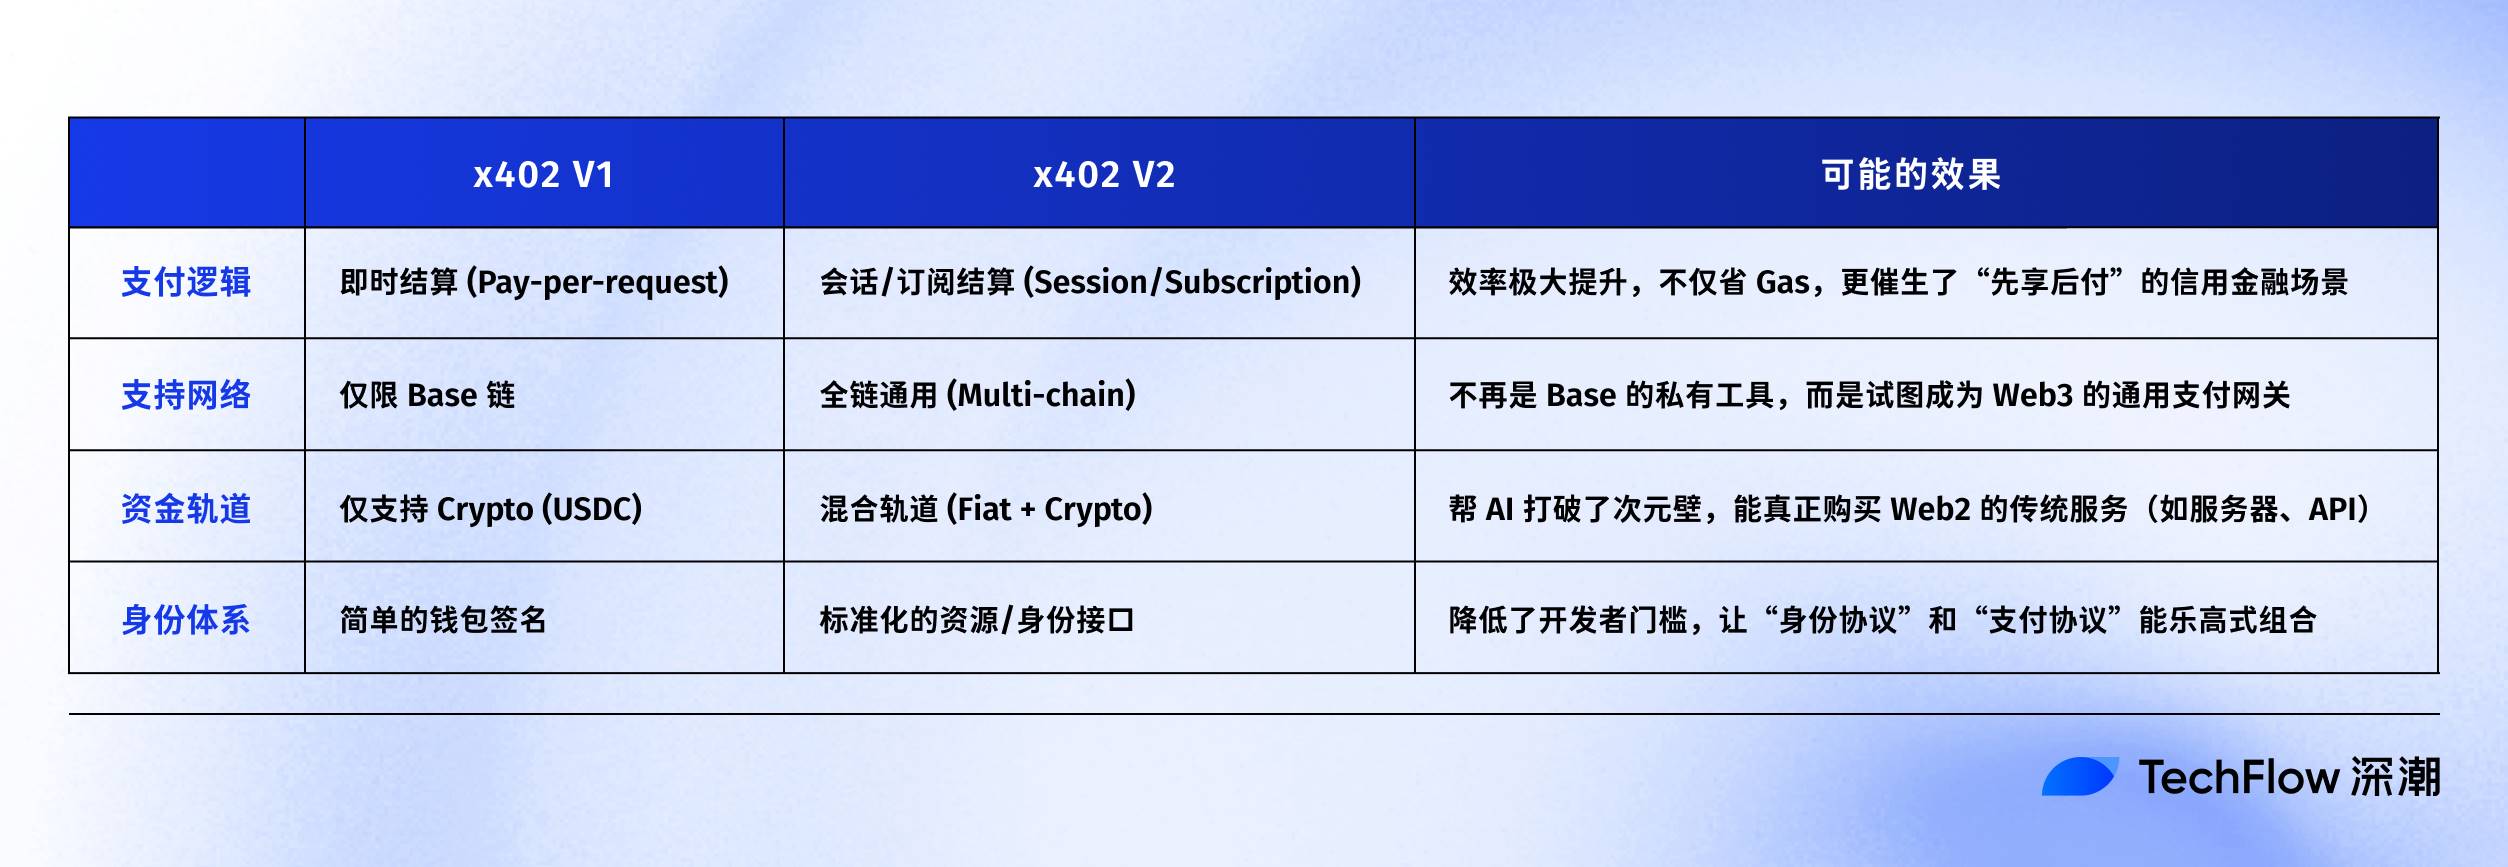
Подводя итог, версия V2 явно не хочет оставаться простой игрушкой на сети Base; она тяготеет к роли платежной сети типа VISA в экономике ИИ, пытаясь выпустить для ИИ единую «кредитную карту» для всей сети:
- Решение проблем эффективности при высокочастотных транзакциях через «отложенную оплату».
- Решение вопроса источников средств через «совместимость с несколькими сетями».
Для игроков, ищущих альфу, я прогнозирую, что это намекнет на две тропы, которые скоро будут переоценены:
- Кто обеспечит этим ИИ кредитный рейтинг и поручительство? То есть слой AI-кредитных историй.
- Кто первым сможет продавать вычислительные мощности ИИ через этот потоковый платёжный механизм? Скорее всего, это связано с реализацией платежей в DePIN.
По следам: какие проекты оказались на гребне волны V2?
Разобравшись в основной логике обновления x402 V2, поиск объектов становится очевидным.
Если x402 V2 выступает в роли расчетной сети Visa в экономике ИИ, то три следующих типа протоколов образуют ключевые узлы, обеспечивающие её работу.
Первая категория: бюро кредитных историй ИИ и слой исполнения обязательств
Внедрение в V2 подписки по модели «работа сначала, расчет позже» напрямую создает проблему:
На каком основании провайдер может верить, что анонимный ИИ-агент заплатит в срок в конце месяца?
Решение требует двух уровней защиты: первый — это кредитный рейтинг, который определяет наличие денег у контрагента, второй — проверка выполнения, гарантирующая качество работы. Именно здесь пересекаются нарративы x402 и ERC-8004, о которых мы писали ранее.
Некоторые проекты с очевидным соответствием этому нарративу:
- Spectral ($SPEC), @Spectral_Labs
Позиционирование: ончейн-оценка кредитоспособности и сеть машинного интеллекта.
Точка пересечения: основной продукт Spectral — оценка MACRO (аналог ончейн-FICO). В условиях x402 V2 провайдеры смогут устанавливать пороги доступа: режим «оплаты после» будет доступен только агентам с достаточным кредитным рейтингом. Это фундаментальное условие для логики кредита с отсрочкой платежа.
Инфраструктура Inferchain, которую активно развивает Spectral, призвана решать вопросы верификации агентов и работает в синергии с расчетными потребностями x402 V2.
- Bond Credit, @bondoncredit
Позиционирование: уровень кредитного заимствования, созданный специально для ИИ-агентов.
Точка пересечения: один из немногих проектов на рынке, делающих ставку на лозунг «Credit for Agents». Когда новый агент хочет использовать облачные вычисления через x402 V2, но испытывает нехватку средств, Bond Credit отслеживает его историю через TEE и предоставляет кредитное поручительство, давая провайдерам уверенность в открытии отложенной оплаты.
Стоит отметить, проект находится на ранней стадии, DYOR. Однако ниша очень узкая и закрывает пробел в кредитовании ИИ.
- CARV ($CARV), @carv_official
Позиционирование: модульный слой данных и идентичности.
Точка пересечения: решает вопрос «кто я». Поскольку x402 V2 поддерживает мультичейн, стандарт идентификации CARV позволит агентам сохранять единую идентичность в разных сетях.
Официальный аккаунт подтвердил проведение тестов в реальных платежных сценариях.
Кстати, логика проверки исполнения здесь еще раз подтверждает наши выводы из предыдущей статьи о стандарте ERC-8004.
x402 V2 отвечает за расчеты денежного потока, а стандарт ERC-8004 обеспечивает верификацию бизнес-процессов.
Отложенный платёж инициируется только после подтверждения доставки услуги. Логика релевантных секторов, которую мы упоминали тогда, остается актуальной и в этом обновлении x402 V2. Схема вновь представлена ниже:
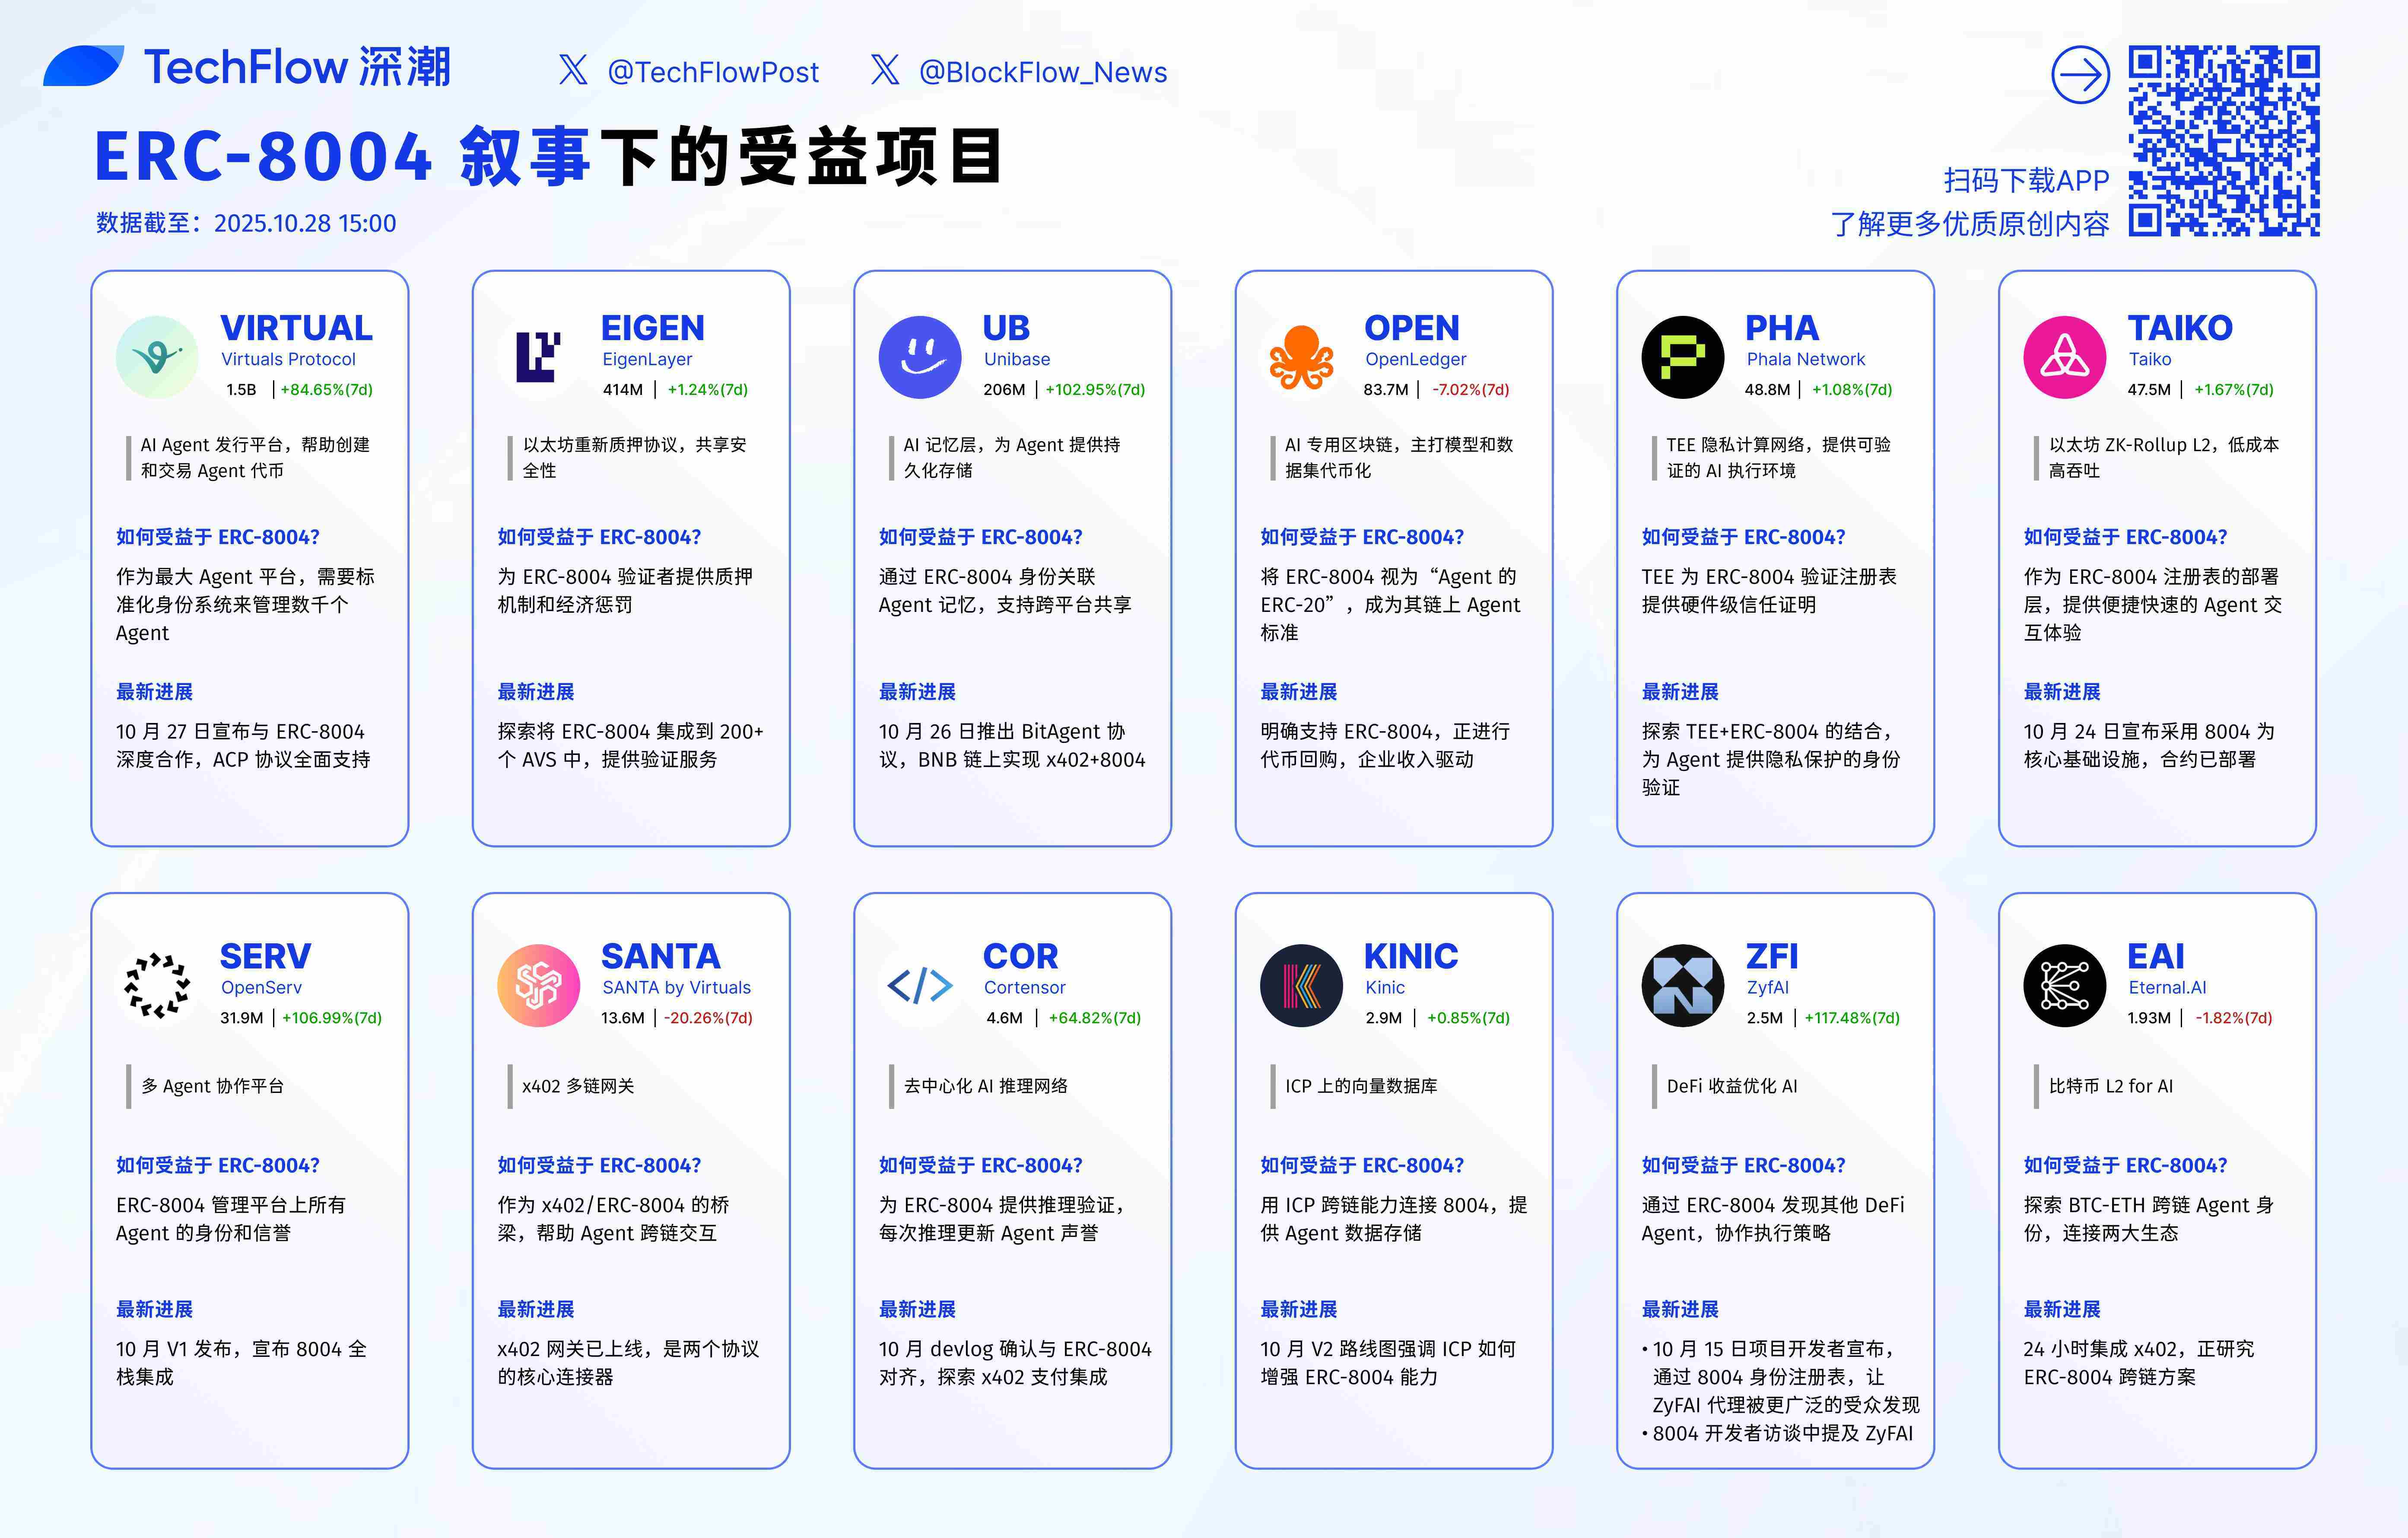
(Читайте также: x402 всё сильнее конкурирует: заблаговременный поиск новых активов в рамках ERC-8004)
Вторая категория: базовые ресурсы ИИ и инспекторы качества
Расчеты на уровне сеанса (Session-based) в x402 V2 значительно снижают трение при высокочастотных платежах. Теоретически это выгодно проектам DePIN, продающим вычислительные мощности, а также валидационным протоколам, подтверждающим отсутствие фальсификации в расчетах.
Типичные старые протоколы:
- Akash Network ($AKT)
Позиционирование: децентрализованный рынок вычислительных мощностей.
Точка пересечения: аренда мощностей — классический сценарий помегабайтной тарификации. x402 V2 позволяет ИИ осуществлять потоковые платежи непосредственно в USDC или даже через фиатные каналы, что кардинально снижает порог входа для закупки ИИ вычислений.
Логически это скорее пассивное преимущество, связь менее прямая.
- Giza ($GIZA), @gizatechxyz
Позиционирование: протокол верифицируемого машинного обучения (ZKML) и приложения для DeFi-агентов.
Точка пересечения: Giza обладает двойной ролью. Как технологический слой, она выступает инспектором перед расчетами. До использования x402 для оплаты дорогостоящих инференсных расходов технология ZKML от Giza гарантирует доказательство того, что модель работала именно так, как требовалось.
Как приложение, её флагманский продукт (например, ARMA) сам является DeFi-агентом, функционирующим на таких платежных рельсах, как x402.
Третья категория: активный блок и слой исполнения ИИ
Нарратив здесь строится на вопросе: если x402 v2 делает платежи ИИ проще, то кто производит этих агентов? Кто использует эти инструменты для генерации дохода пользователей?
Старый знакомый: мы вновь возвращаемся к Virtuals Protocol ($VIRTUAL).
Будучи ведущей платформой выпуска ИИ-агентов, x402 V2 фактически выдаёт агентам на Virtuals своего рода кроссчейн-паспорт. Владельцы агентов из семейства VIRTUAL в будущем смогут посредством протокола x402 направлять их на участие в ICO на Solana или монетизировать арбитраж в основной сети.
- Brahma, @BrahmaFi
Позиционирование: слой ончейн-исполнения и оркестрации стратегий.
Точка пересечения: Благодаря своей основной деятельности по автоматизации сложных DeFi-стратегий для пользователей, Brahma может использовать x402 для централизованной оплаты газовых комиссий и сборов за исполнение разным Keeper (исполнителям), достигая полного уровня автоматизации.
Это также открывает сценарии адаптации в сфере DeFAI. Фундаментальная инфраструктура для перехода DeFi в AgentFi.
Заключение
Наконец, давайте отвлечемся и хладнокровно подумаем о сигнале от публикации x402 V2.
Технически x402 — это платежный протокол, но в крипто-контексте он способен раскрыть множество финансовых механик.
Внедряя отложенную оплату (кредитование) и мультичейн-аккаунты, V2 фактически наделяет ИИ понятием бухгалтерского баланса.
Когда агенту разрешают схему «услуга до платежа», он получает обязательства; когда он может кроссчейн владеть разными активами, он получает собственный капитал.
Как только появляются активы и обязательства, ИИ перестает быть просто набором скриптов и превращается в независимую экономическую систему, где открывается огромное поле для действий.
Это и есть истинная отправная точка нарратива AgentFi (агентских финансов).
Что касается спекуляций, то в текущую фазу вялости рынка нет нужды фантазировать о том, как ИИ выстроит сложные коммерческие империи в будущем. Достаточно следить за изменениями на самом базовом уровне нарративной логики:
Раньше мы инвестировали в ИИ, вкладываясь в слой моделей, то есть в вопрос «кто умнее»; в будущем инвестиции в ИИ будут направлены в финансовый слой, то есть в вопрос «кто богаче».
x402 V2 — это лишь стартовый сигнал. Как только рынок окрепнет, следует пристально наблюдать за проектами, выдающими ИИ цифровые паспорта, проверяющими их кредитную историю, а также конвертирующими вычислительные мощности в розничные товары.
Все эти проекты обладают привлекательностью, сложностью доказательства ложности и нарративной перспективностью.
В процессе нарративного перехода ИИ от инструмента к экономике, эти проекты-«продавцы лопат» будут собирать первую волну комиссии независимо от бычьего или медвежьего рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow











