


Обзор отчета CoinShares за 2026 год: прощаемся со спекулятивным нарративом, встречая год утилитарности
Автор: CoinShares
Подготовка: TechFlow
К концу года纷纷陆续 выходят годовые обзоры и перспективные отчеты различных финансовых институтов.
В соответствии с подходом «слишком длинно, чтобы читать» (TL;DR), мы подготовили краткие выжимки и основные выводы из этих масштабных отчетов.
Данный отчет подготовлен компанией CoinShares, ведущим европейским инвестиционным менеджером цифровых активов, основанным в 2014 году. Штаб-квартиры расположены в Лондоне (Великобритания) и Париже (Франция), объем под управлением превышает 6 млрд долларов США.
Этот 77-страничный отчет«Прогноз на 2026 год: Год практической полезности» (Outlook 2026: The Year Utility Wins) охватывает ключевые темы, такие как макроэкономические основы, внедрение биткоина среди массового инвестора, рост гибридных финансов, конкуренция платформ смарт-контрактов и эволюция регуляторной среды, а также содержит глубокий анализ таких сегментов, как стейблкоины, токенизированные активы, предиктивные рынки, трансформация майнинга и венчурные инвестиции.
Ниже представлены ключевые тезисы и резюме этого отчета:
1. Ключевая тема: Наступление года практической полезности
2025 год стал поворотным для индустрии цифровых активов: биткоин установил исторические максимумы, а отрасль переходит от спекулятивной модели к ценности использования.
В 2026 году, как ожидается, наступит «год практической полезности» (utility wins), когда цифровые активы перестанут стремиться заменить традиционные финансовые системы и начнут их усиливать и модернизировать.
Основная идея отчета заключается в том, что 2025 год ознаменовал собой решительный переход цифровых активов от спекулятивного драйвера к драйверу практической ценности, а 2026 год станет ключевым этапом ускоренного внедрения этой трансформации.
Цифровые активы больше не пытаются создавать параллельную финансовую систему, а направлены на усиление и модернизацию существующих традиционных финансовых систем. Интеграция публичных блокчейнов, институциональной ликвидности, регулируемых рыночных структур и реальных экономических кейсов происходит темпами, превышающими самые оптимистичные ожидания.
2. Макроэкономическая основа и рыночные перспективы
Экономическая среда: Мягкая посадка на тонком льду
-
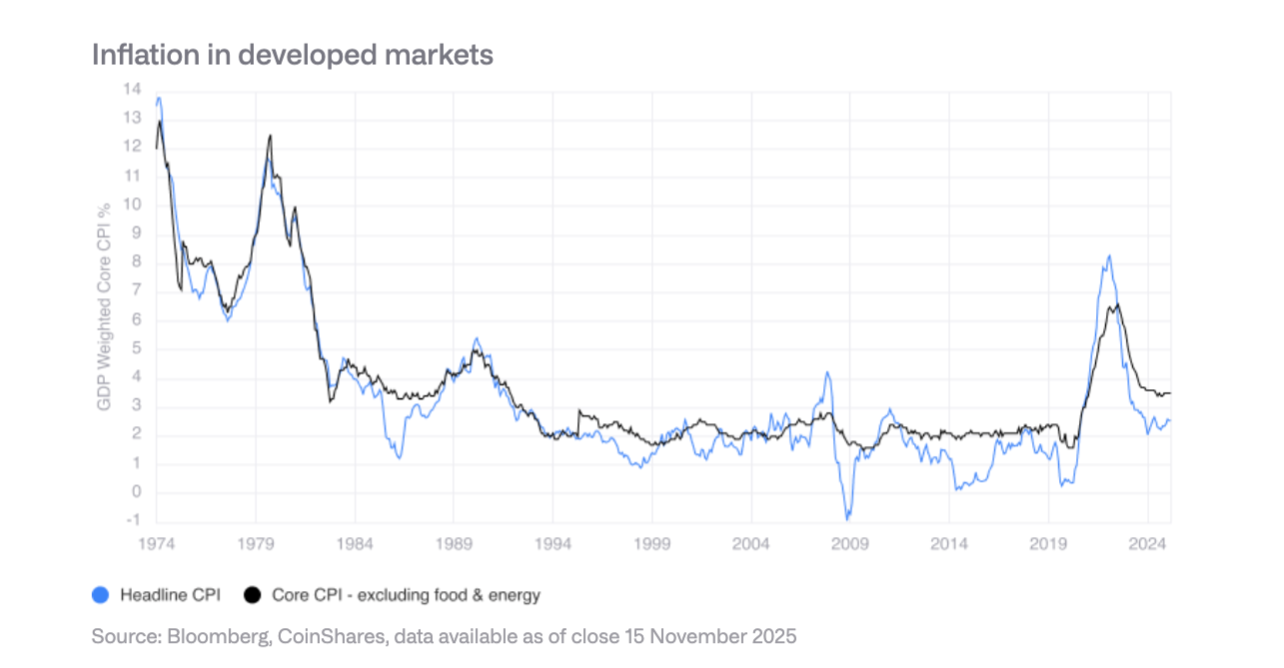
Прогнозы роста: В 2026 году экономика может избежать рецессии, однако рост останется слабым и хрупким. Инфляция продолжает снижаться, но недостаточно уверенно; тарифные шоки и перестройка цепочек поставок поддерживают базовую инфляцию на высоких уровнях с начала 1990-х годов.
-
Политика ФРС: Ожидается осторожное снижение ставок, целевой диапазон может опуститься до середины отметки в 3%, но процесс будет медленным. Федеральная резервная система хорошо помнит всплеск инфляции 2022 года и не стремится к быстрым изменениям политики.
-
Анализ трех сценариев:
-
Оптимистичный сценарий: мягкая посадка + неожиданный рост производительности — биткоин способен преодолеть отметку в 150 тыс. долларов
-
Базовый сценарий: медленное расширение — торговля биткоином в диапазоне 110–140 тыс. долларов
-
Сценарий медвежьего рынка: рецессия или стагфляция — биткоин может опуститься в коридор 70–100 тыс. долларов
-
Медленное размывание статуса доллара как валюты резервов
Доля доллара США в глобальных валютных резервах сократилась с 70% в 2000 году до середины отметки в 50% на сегодняшний день. Центральные банки развивающихся рынков диверсифицируют свои портфели, наращивая позиции в юанях, золоте и других активах. Это создает структурное преимущество для биткоина как неденежного средства хранения стоимости.

3. Процесс внедрения биткоина в мейнстрим в США
В 2025 году США достигли ряда ключевых прорывов, в том числе:
-
Одобрение и запуск спотовых ETF
-
Формирование премиального рынка опционов на ETF
-
Снятие ограничений для пенсионных планов
-
Внедрение правил учета справедливой стоимости для предприятий
-
Признание правительства США биткоина стратегическим резервом
Институциональное принятие все еще находится на ранней стадии
Несмотря на устранение структурных барьеров, фактическое внедрение по-прежнему ограничено процессами и посредниками традиционных финансов. Каналы управления богатством, провайдеры пенсионных планов, отделы комплаенса корпоративного сектора постепенно адаптируются к новым условиям.
Ожидания на 2026 год
Ожидается, что частный сектор добьется ключевого прогресса: четыре крупнейших брокера откроют доступ к портфелям с биткоин-ETF, как минимум один крупный провайдер 401(k) позволит включать биткоин, по меньшей мере две компании из S&P 500 будут хранить биткоин, и по крайней мере два крупных кастодиальных банка предоставят услуги прямого хранения.
4. Риски майнеров и корпоративных держателей
Резкий рост объемов корпоративного хранения
В 2024–2025 годах объемы Holdings биткоина компаниями, торгующимися на биржах, увеличились с 266 тыс. монет до 1,048 млн монет, а их совокупная стоимость выросла с 11,7 млрд до 90,7 млрд долларов США. На Strategy (MSTR) приходится 61%, а топ-10 компаний контролируют 84%.

Потенциальные риски распродаж
Strategy сталкивается с двумя основными рисками:
-
Невозможность финансирования бессрочных обязательств и денежных потоков (годовой денежный поток составляет почти 680 млн долларов)
-
Риск рефинансирования (ближайшее погашение облигаций намечено на сентябрь 2028 года)
Если отношение mNAV приблизится к 1x или рефинансирование по ставке около нуля окажется невозможным, компании могут быть вынуждены продавать биткоин, что запустит порочный круг.
Рынок опционов и снижение волатильности
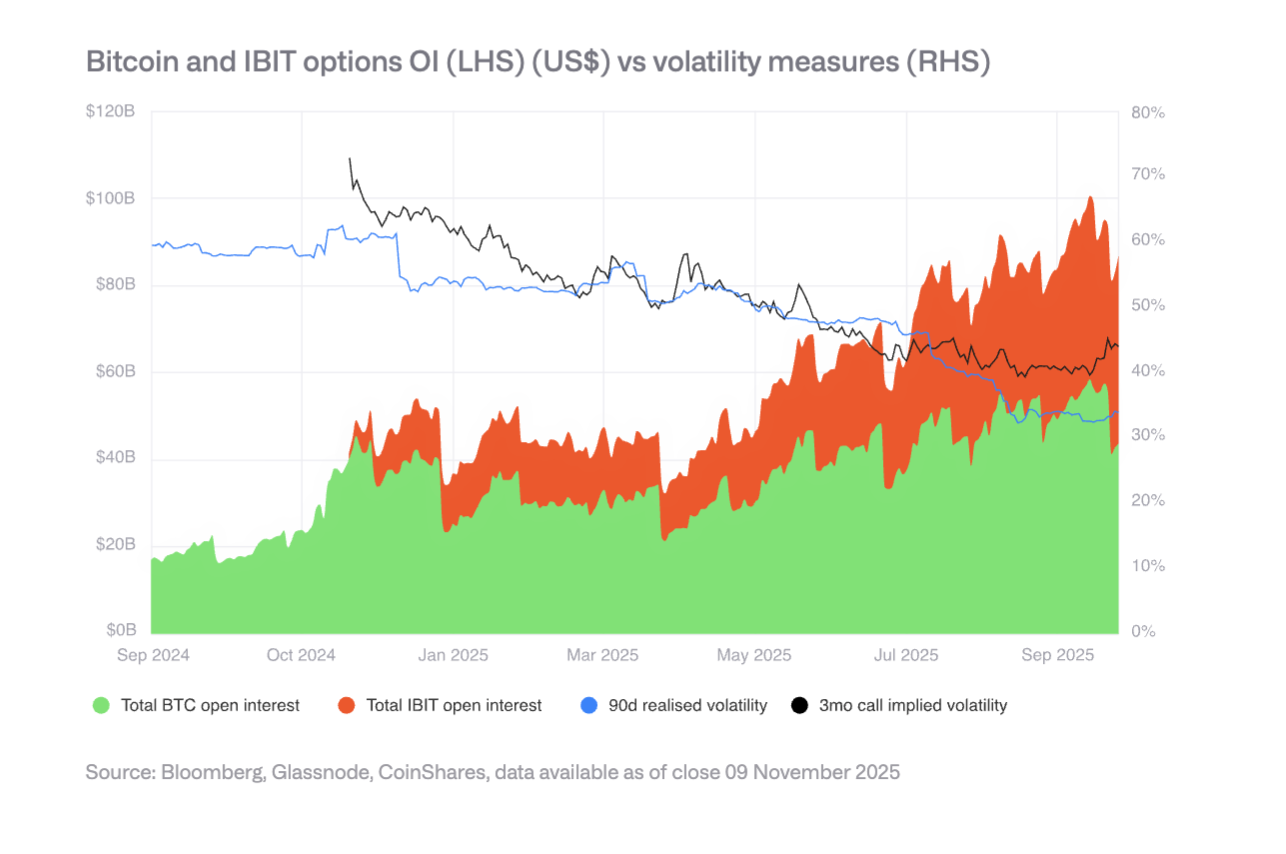
Развитие рынка опционов IBIT привело к снижению волатильности биткоина, что является признаком зрелости рынка. Однако снижение волатильности может ослабить спрос на конвертируемые облигации и повлиять на покупательную способность корпораций. Весной 2025 года был зафиксирован переломный момент снижения волатильности.
5. Дифференциация регуляторной среды
Европейский союз: четкость регулирования MiCA
ЕС обладает самой полной в мире правовой базой регулирования криптоактивов, охватывающей выпуск, кастодиальное хранение, торговлю и стейблкоины. Однако в 2025 году проявились ограничения координации, и регуляторы отдельных стран могут поставить под сомнение механизм единого пропуска (passport).
США: инновации и фрагментарность
США снова набрали обороты благодаря глубочайшему фондовому рынку и зрелой экосистеме венчурных инвестиций, однако регулирование остается разрозненным между такими органами, как SEC, CFTC и ФРС. Законопроект о стейблкоинах (GENIUS Act) принят, но его практическая реализация продолжается.
Азия: движение к прагматичному регулированию
В Гонконге, Японии и других регионах внедряются требования Базеля III к капиталу и ликвидности для криптоактивов, Сингапур сохраняет риск-ориентированную лицензионную систему. В Азии формируется более консолидированный регуляторный блок со сближающимися стандартами, основанными на оценке рисков и ориентацией на банковский сектор.
Возникновение гибридных финансов (Hybrid Finance)
Инфраструктура и расчетный слой
-
Стейблкоины: объем рынка превысил 300 млрд долларов США, крупнейшая доля приходится на Ethereum, максимальные темпы роста показывает Solana. Принятый закон GENIUS обязывает соответствующих эмитентов формировать резервы в виде гособлигаций США, что стимулирует дополнительный спрос на них.
-
Децентрализованные биржи (DEX): месячный объем торгов превысил 600 млрд долларов, при этом Solana способна обрабатывать транзакции на 40 млрд долларов за один день.

Токенизация реальных активов (RWA)
Совокупная стоимость токенизированных активов выросла с 15 млрд долларов в начале 2025 года до 35 млрд долларов. Наиболее стремительно растут сегменты токенизации частного кредитования и гособлигаций США, объем токенизированного золота превысил 1,3 млрд долларов. Портфель фонда BUIDL от BlackRock значительно расширился, а JPMorgan Chase запустил депозит JPMD на базе блокчейна Base.

Приносящие доход приложения внутри сети
Все больше протоколов генерируют сотни миллионов долларов годового дохода и распределяют их между держателями токенов. Hyperliquid направляет 99% доходов на ежедневный обратный выкуп токенов, аналогичные механизмы внедрили Uniswap и Lido. Это знаменует переход токенов из чисто спекулятивных активов в инструменты, сопоставимые с акциями.

7. Доминирование стейблкоинов и корпоративное внедрение
Концентрация рынка
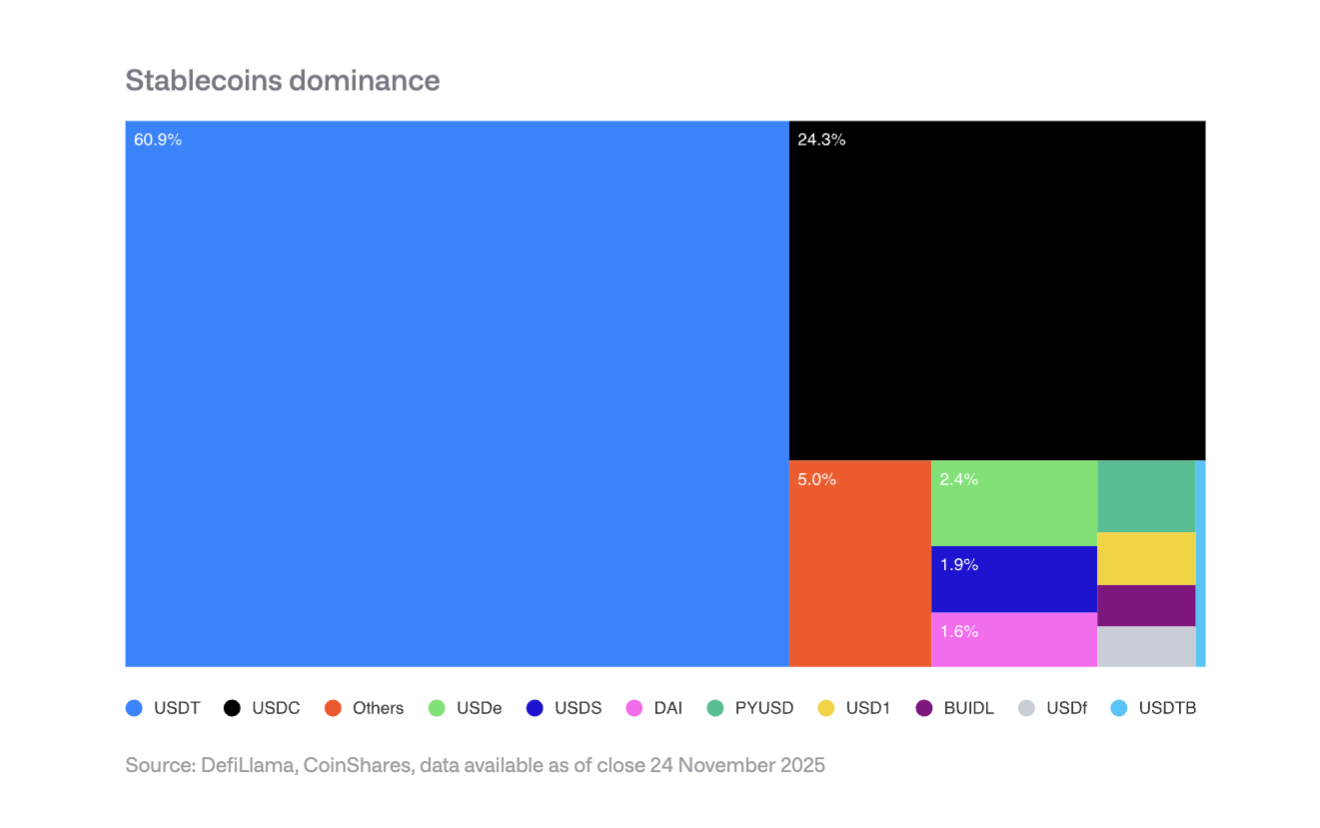
Tether (USDT) контролирует 60% рынка стейблкоинов, Circle (USDC) — 25%. Новые игроки, такие как PYUSD от PayPal, сталкиваются с вызовами сетевого эффекта и вряд ли способны поколебать сложившуюся дуополию.
Ожидания по корпоративному внедрению в 2026 году
-
Платежные процессоры: Visa, Mastercard, Stripe и другие обладают структурными преимуществами и смогут перейти на расчеты стейблкоинами без изменения пользовательского интерфейса.
-
Банки: JPM Coin от JPMorgan продемонстрировал свой потенциал; компания Siemens отчиталась об экономии на валютных переводах в размере до 50% при сокращении времени расчетов с нескольких дней до нескольких секунд.
-
Электронная коммерция: Shopify уже принимает USDC в качестве оплаты; рынки Азии и Латинской Америки тестируют платежи через стейблкоин-провайдеров.
Влияние на доходы
Эмитенты стейблкоинов сталкиваются с риском снижения процентных ставок: если ставка ФРС опустится до 3%, для сохранения текущего объема процентного дохода потребуется выпустить дополнительно стейблкоинов на 88,7 млрд долларов.
8. Анализ конкурентной среды бирж с помощью модели пяти сил Портера
-
Действующие конкуренты: конкуренция остается жесткой и усиливается, ставки комиссий опускаются до однозначных значений в базисных пунктах.
-
Угроза новых участников: традиционные финансовые институты, такие как E*TRADE от Morgan Stanley и Charles Schwab, готовятся к выходу на рынок, однако в краткосрочной перспективе им придется полагаться на партнерства.
-
Рыночная власть поставщиков: эмитенты стейблкоинов (например, Circle) усиливают контроль через сеть Arc Mainnet. Соглашение Coinbase с Circle о распределении доходов от USDC имеет решающее значение.
-
Рыночная власть покупателей: институциональные клиенты составляют более 80% торгового объема Coinbase, обладая сильными переговорными позициями. Розничные пользователи крайне чувствительны к ценам.
-
Угроза товаров-заменителей: конкуренцию составляют децентрализованные биржи (например, Hyperliquid), предиктивные рынки (Polymarket) и криптовалютные деривативы CME.

Ожидается, что в 2026 году процессы консолидации в отрасли ускорятся, а биржи и крупные банки будут приобретать клиентскую базу, лицензии и инфраструктуру посредством слияний и поглощений.
9. Конкуренция платформ смарт-контрактов
Ethereum: от экспериментальной площадки к институциональной инфраструктуре
Ethereum масштабируется благодаря архитектуре, центрированной вокруг Rollup-решений: пропускная способность Layer-2 увеличилась с 200 TPS до 4800 TPS. Валидаторы выступают за повышение лимита Gas на базовом уровне. Американский спотовый ETF на Ethereum привлек приток капитала примерно в 13 млрд долларов.
В сфере институциональной токенизации фонд BUIDL от BlackRock и депозит JPMD от JPMorgan демонстрируют потенциал Ethereum как платформы институционального класса.
Solana: парадигма высокой производительности
Solana выделяется высокооптимизированной монолитной средой выполнения, занимая около 7% от общего TVL в DeFi. Оборот стейблкоинов превысил 12 млрд долларов (рост с 1,8 млрд долларов в январе 2024 года), экспансию демонстрируют проекты RWA, а портфель BUIDL от BlackRock вырос с 25 млн долларов в сентябре до 250 млн долларов.
Технические обновления включают клиент Firedancer, сеть коммуникации валидаторов DoubleZero и другое. Спот-ETF, запущенный 28 октября, уже привлек чистый приток средств в объеме 382 млн долларов.
Другие высокопроизводительные блокчейны
Новое поколение блокчейнов первого уровня (Sui, Aptos, Sei, Monad, Hyperliquid и др.) конкурирует за счет архитектурной дифференциации. Hyperliquid специализируется на торговле деривативами, собирая более трети всего дохода в блокчейн-экосистеме. Однако рынок сильно фрагментирован, и совместимость со средой исполнения Ethereum (EVM) становится важным конкурентным преимуществом.
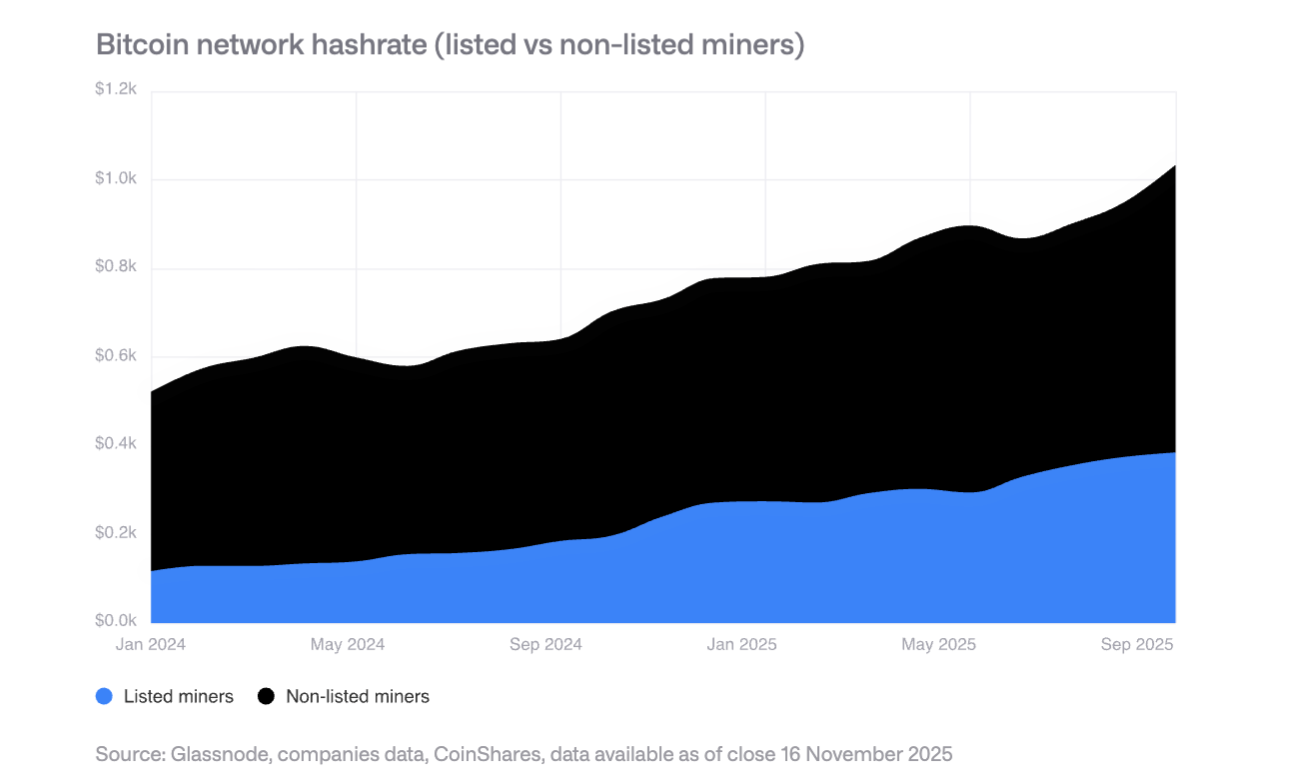
10. Трансформация майнинга: центры высокотехнологичных вычислений (HPC)
Расширение в 2025 году
Вычислительная мощность публичных майнеров выросла на 110 EH/s, причем основной вклад внесли Bitdeer, HIVE Digital и Iris Energy.
Переход к HPC
Майнеры заключили контракты на развитие центров HPC общим объемом 65 млрд долларов. К концу 2026 года доля доходов от майнинга биткоина, как ожидается, снизится с 85% до отметки ниже 20%. Уровень операционной рентабельности бизнесов HPC составит 80–90%.
Будущие модели майнинга
В будущем майнинг будет доминировать в следующих форматах: производители ASIC, модульный майнинг, интервальный майнинг (сосуществующий с HPC) и государственный суверенный майнинг. В долгосрочной перспективе майнинг может вернуться к малым децентрализованным операциям.
11. Тренды венчурного капитала
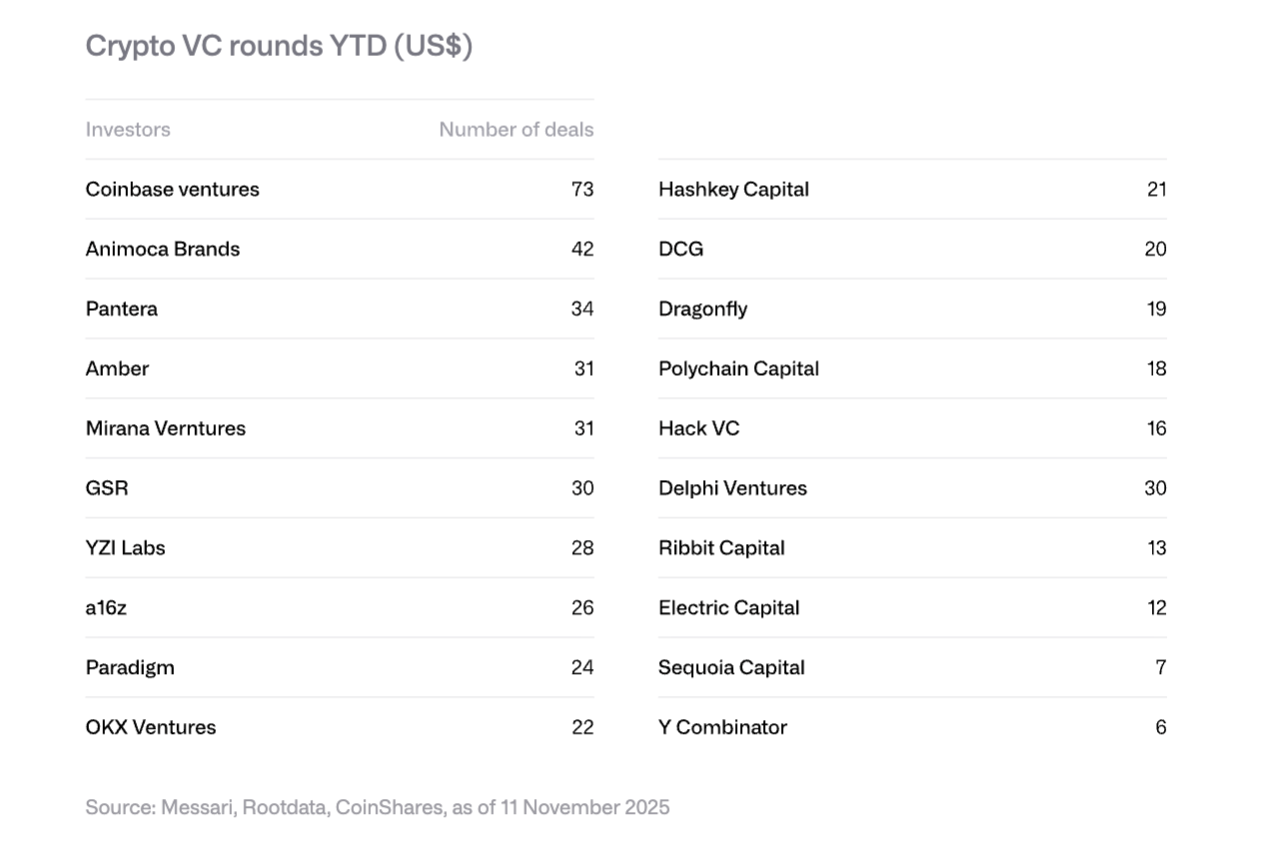
Восстановление в 2025 году
Объем венчурных инвестиций в криптоиндустрию достиг 18,8 млрд долларов, превысив показатели целого 2024 года (16,5 млрд долларов). Рост был обусловлен крупными сделками: Polymarket привлек 2 млрд долларов стратегических инвестиций (ICE), Tempo от Stripe — 500 млн долларов, Kalshi — 300 млн долларов.
Четыре ключевых тренда на 2026 год
-
Токенизация RWA: интерес институционалов подтверждают SPAC Securitize и раунд A платформы Agora на 50 млн долларов.
-
Интеграция ИИ и криптографии: ускоряется внедрение приложений на базе ИИ-агентов и торговых интерфейсов с обработкой естественного языка.
-
Розничные инвестиционные платформы: появляются децентрализованные ангельские платформы, такие как Echo (приобретен Coinbase за 375 млн долларов) и Legion.
-
Инфраструктура биткоина: повышенное внимание уделяется проектам, связанным с Layer-2 и сетью Lightning.
12. Возникновение предиктивных рынков
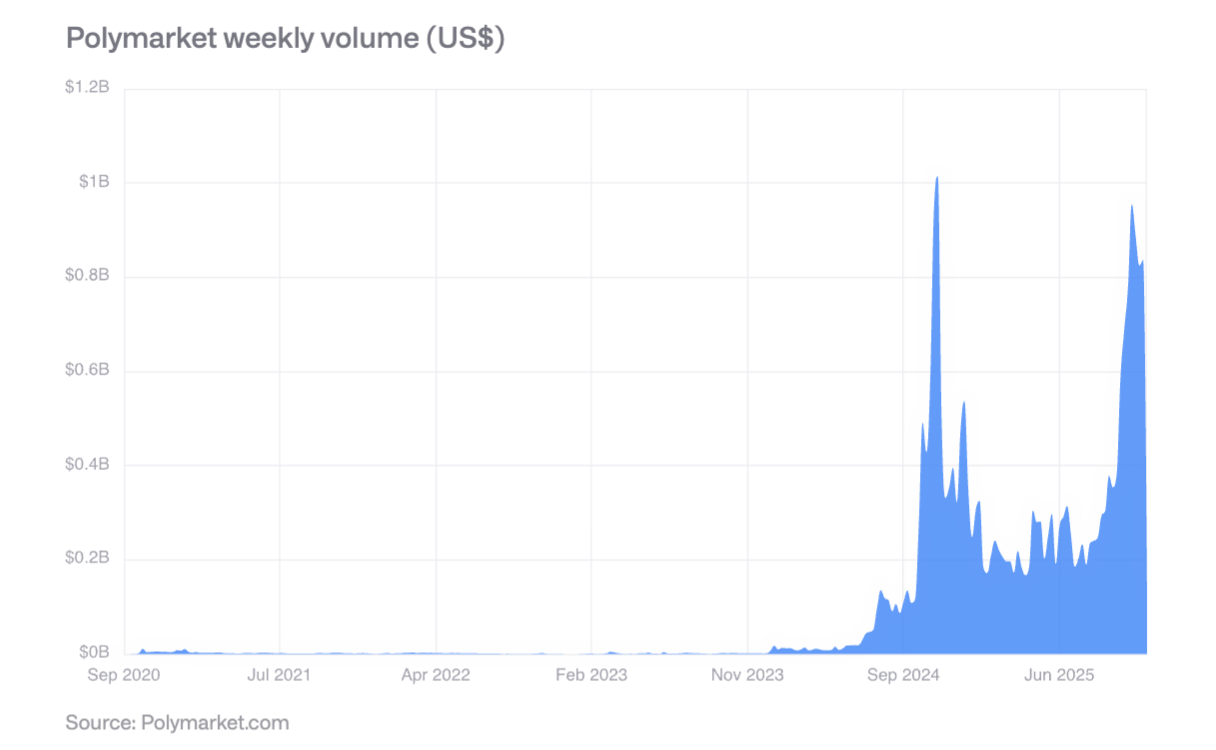
Во время президентских выборов в США 2024 года полимаркет Polymarket демонстрировал недельные объемы торгов свыше 800 млн долларов, сохраняя высокую активность и после голосования. Его прогнозная точность подтвердилась: события с вероятностью 60% происходили примерно в 60% случаев, а события с вероятностью 80% — в 77–82% случаев.
В октябре 2025 года ICE осуществила стратегическое инвестирование в Polymarket на сумму до 2 млрд долларов, что свидетельствует о признании со стороны мейнстримных финансовых учреждений. Ожидается, что в 2026 году недельные объемы торгов могут превысить отметку в 2 млрд долларов.
13. Ключевые выводы
-
Ускорение становления зрелости: цифровые активы переживают переход от спекулятивного драйвера к драйверу, основанному на практической ценности и денежных потоках; токены все чаще рассматриваются как активы, сопоставимые с акциями.
-
Возникновение гибридных финансов: интеграция публичных блокчейнов с традиционными финансовыми системами перестала быть теоретической концепцией и стала очевидной благодаря бурному росту стейблкоинов, токенизированных активов и on-chain приложений.
-
Повышение ясности регулирования: законопроект GENIUS в США, регламент MiCA в ЕС и прагматичные регуляторные рамки Азии создают прочную основу для институционального принятия цифровых активов.
-
Постепенное институциональное принятие: несмотря на устранение структурных барьеров, полноценное внедрение займет несколько лет, однако 2026 год станет периодом накопления частных сектором дополнительных достижений.
-
Трансформация конкурентной среды: Ethereum сохраняет лидерство, однако сталкивается с конкуренцией со стороны высокопроизводительных сетей, таких как Solana; при этом совместимость со средой EVM становится важнейшим конкурентным преимуществом.
-
Сохраняются как риски, так и возможности: высокая концентрация корпоративных хранений создает риски распродаж, однако новые сегменты, такие как институциональная токенизация, внедрение стейблкоинов и предиктивные рынки, открывают значительный потенциал для роста.
В целом, 2026 год станет определяющим периодом, когда цифровые активы перейдут из маргинального состояния в мейнстрим, сместив фокус со спекуляций на практическую ценность и завершив процесс интеграции из фрагментированных частей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CoinSharesCo







