менее «ятеребиное» «ятеребиное снижение ставки», «не QE» расширение баланса скупкой облигаций
Источник: Wallstreetcn
Федеральная резервная система, как и ожидал рынок, вновь снизила ставку привычными темпами, но выявила максимальные за последние шесть лет разногласия среди голосующих членов совета управляющих, что намекает на замедление действий в следующем году и отсутствие движения в ближайшей перспективе. ФРС также, как прогнозировали игроки Уолл-стрит, запустила программу управления резервами, решив купить краткосрочные казначейские облигации до конца года для противодействия напряженности на денежном рынке.
По восточно-американскому времени в среду, 10 декабря, после заседания Комитета по открытым рынкам (FOMC) Федеральная резервная система опубликовала решение снизить целевой диапазон ставки по федеральным фондам с 3,75–4,00% до 3,50–3,75%. Это уже третье снижение ставки на 25 базисных пунктов в этом году. Примечательно, что данное решение по ставке впервые с 2019 года встретило три голоса против.
Опубликованный после заседания точечный график (dot plot) показывает, что прогнозы руководства ФРС относительно траектории ставок остались неизменными по сравнению с графом, опубликованным три месяца назад, предполагается одно снижение ставки на 25 базисных пунктов в следующем году. Это означает, что темпы снижения ставок в будущем году существенно замедлятся по сравнению с текущим.
По итогам торгов во вторник, согласно инструментам CME, вероятности фьючерсного рынка составляли около 88% для снижения ставки на 25 б.п. на этой неделе, тогда как вероятность дальнейшего снижения как минимум на 25 б.п. достигнет лишь 71% к июню следующего года. Вероятность снижения на каждом из трех заседаний в январе, марте и апреле будущего года не превышает 50%.
Прогнозы, отраженные в данных расчетах CME, можно обобщить термином “ястребиное смягчение”, который недавно широко обсуждается. Он подразумевает, что ФРС в этот раз снизит ставку, но одновременно дает понять о возможной паузе в дальнейших действиях без новых снижений в ближайшее время.
Старший корреспондент, освещающий работу ФРС и получивший прозвище “новое агентство ФРС” Ник Тимираос, прямо написал после заседания регулятора: ФРС “дает понять, что временно может не снижать ставку”, поскольку внутри ведомства существуют “редкие” разногласия по поводу того, какая проблема вызывает больше беспокойства — инфляция или рынок труда.
Тимираос отметил, что на данном заседании трое чиновников выразили несогласие со снижением на 25 б.п., а остановка нисходящего тренда инфляции и охлаждение рынка труда сделали это заседание самым противоречивым за последнее время.
На пресс-конференции после заседания Пауэлл подчеркнул, что ни у кого нет “базового предположения” о том, что “на следующем шаге ставка будет повышена”.Текущее положение процентных ставок позволяет Федеральной резервной системе терпеливо ждать и наблюдать за тем, как будет развиваться экономическая ситуация. Он также заявил, что имеющиеся на сегодняшний день данные указывают на то, что экономические перспективы не изменились, а масштаб покупок государственного долга в предстоящие месяцы, вероятно, останется высоким.
01 ФРС как и ожидалось снизила ставку еще на 25 базисных пунктов, все еще ожидает одного снижения в следующем году и запускает RMP по покупке краткосрочных облигаций на $40 млрд
По восточно-американскому времени в среду, 10 декабря, после заседания Комитета по открытым рынкам (FOMC) Федеральная резервная система опубликовала решение снизить целевой диапазон ставки по федеральным фондам с 3,75–4,00% до 3,50–3,75%. Таким образом, ФРС снижала ставку на трех подряд заседаниях FOMC, каждый раз на 25 базисных пунктов, что дало совокупное снижение на 75 б.п. в этом году. С сентября прошлого периода эта фаза монетарного смягчения привела к общему снижению ставок на 175 б.п.
Примечательно, что данное решение по ставке впервые с 2019 года встретило три голоса против. Назначенный Трампом член совета Милан продолжает выступать за снижение ставки на 50 базисных пунктов, двое региональных председателей и четверо нерешающих членов поддержали идею сохранить ставку без изменений, фактически семь человек высказались против решения, что, по слухам, является наибольшими разногласиями за 37 лет.
Еще одно существенное изменение заявления по сравнению с предыдущим связано с ориентирами по ставкам. Хотя на этот раз было принято решение о снижении, в заявлении теперь не используется общая формулировка о том, что при рассмотрении вопроса о дальнейшем смягчении FOMC будет оценивать будущие данные, меняющиеся перспективы и баланс рисков, а делается более четкий акцент на рассмотрении “масштаба и сроков” снижения. В заявлении сказано:
“При рассмотрении возможности дальнейшего изменения целевого диапазона ставки по федеральным фондам комитет (FOMC) будет внимательно оценивать самые свежие данные, изменяющиеся экономические перспективы и баланс рисков.”
В заявлении по итогам заседания подтверждается, что инфляция остается несколько завышенной, а риски снижения занятости в последние месяцы возросли. Из текста убраны слова о том, что безработица “сохраняется на низком уровне”, и указано, что к сентябрю она незначительно выросла.
Добавление в заявление критериев “масштаба и сроков” рассмотрения дальнейшего смягчения расценивается как сигнал о более высоких порогах для последующих снижений ставки.
Еще одной важной новеллой заявления по сравнению с прошлым разом стало добавление абзаца, специально посвященного покупке краткосрочных облигаций для поддержания достаточного предложения резервов в банковской системе. В документе говорится:
“Комитет (FOMC) полагает, что остатки резервов опустились до уровня достаточности, и начнет приобретать краткосрочные казначейские облигации по мере необходимости, чтобы продолжать обеспечивать достаточный объем резервов.”
Это фактически означает запуск так называемого управления резервами для восстановления буфера ликвидности на денежном рынке. Поскольку в конце года часто возникают рыночные сбои, банки обычно сокращают активность на рынке репо ближе к концу года, поддерживая свои балансы для прохождения регуляторных расчетов и уплаты налогов.
В заявлении указывается, что резервы уже снизились до уровня достаточности, и для их поддержания закупки краткосрочных облигаций начнутся в эту пятницу. Федеральный резервный банк Нью-Йорка планирует приобрести краткосрочные облигации на сумму 40 млрд долларов в течение следующих 30 дней, причем ожидаемый объем покупок краткосрочных бумаг по программе управления резервами (RMP) в первом квартале будущего года сохранится на высоком уровне.
Среднее значение прогнозов процентных ставок сотрудников ФРС, опубликованное в среду после заседания, показывает, что ожидания участников совпали с результатами прошлых оценок, обнародованных в сентябре.
Чиновники ФРС также в настоящее время прогнозируют, что после трех снижений ставки в текущем году в следующем и послеледующем году примерно по одному разу будет осуществляться снижение на 25 базисных пунктов.
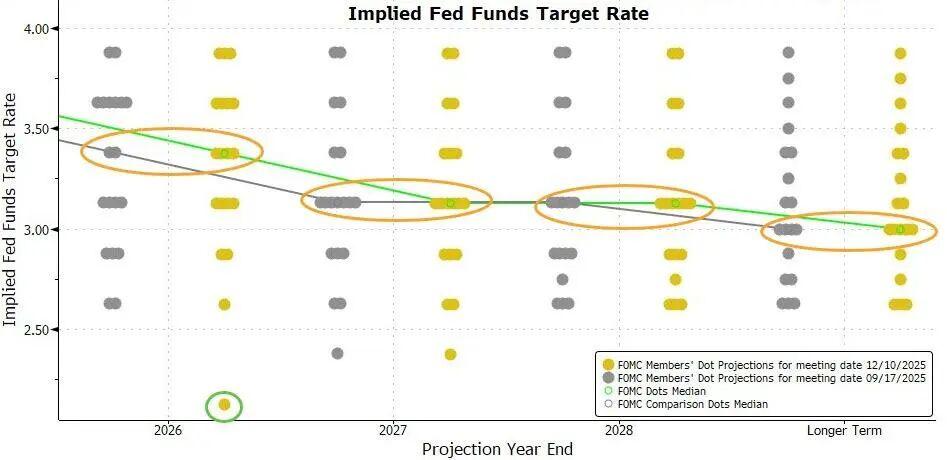
Ранее многие ожидали, что точечный график, отражающий будущие изменения процентных ставок, продемонстрирует больший ястребиный настрой у сотрудников ФРС. На этот раз такого перекоса не наблюдается: вместо этого график демонстрирует более голубиную позицию по сравнению с предыдущим выпуском.
Среди 19 сотрудников ФРС, предоставивших прогнозы, на этот раз семеро ожидают, что ставка в следующем году окажется в диапазоне от 3,5% до 4,0%, тогда как в прошлом подобную оценку давали восемь человек. Это означает, что количество участников, прогнозирующих отсутствие снижения ставки в следующем году, сократилось на одного человека по сравнению с предыдущим раундом.
Опубликованные после заседания экономические прогнозы показывают, что сотрудники ФРС на этот раз повысили прогнозы роста ВВП на текущий год и следующие три года, слегка снизив прогноз уровня безработицы на 0,1 процентного пункта на 2027 год, то есть на послеледующему году, оставив прогнозы для остальных годов без изменений. Такое изменение свидетельствует о том, что ФРС рассматривает рынок труда как обладающий большей устойчивостью.
Кроме того, сотрудники ФРС слегка снизили прогнозы по инфляции PCE и базовой инфляции PCE на текущий и следующий годы на 0,1 процентного пункта. Это отражает небольшое усиление уверенности ФРС в замедлении инфляционных процессов в предстоящий период.
02 Пауэлл: При нынешних ставках можно проявить терпение, никто не считает “повышение ставки на следующем шаге” базовым сценарием
В результате сегодняшнего снижения, за три последних заседания Федеральная резервная система суммарно снизила ключевую ставку на 75 базисных пунктов. По словам Пауэлла, это поможет после окончания влияния тарифов постепенно вернуть инфляцию к целевому уровню в 2%.
Он отметил, что корректировки в политике, внесенные с сентября, уже вывели ключевую ставку в диапазон нескольких оценок “нейтральной процентной ставки”. Медианный прогноз членов Федерального комитета по открытым рынкам указывает на то, что оптимальный уровень ставки по федеральным фондам составит 3,4% к концу 2026 года и 3,1% к концу 2027 года, при этом эти оценки остаются неизменными по сравнению с данными из сентября.
Пауэлл заявил, что в настоящее время инфляционные риски смещены в сторону повышения, а риски на рынке труда направлены вниз, что создает сложную ситуацию.
Разумное базовое заключение заключается в том, что влияние тарифов на инфляцию будет относительно кратковременным и по своей сути представляет собой однократный рост ценового уровня. Наша задача — гарантировать, что такой единовременный рост цен не перерастет в проблему устойчивой инфляции. Однако в то же время в последние месяцы возрос риск ухудшения ситуации на рынке труда, и общий баланс рисков изменился. Наша рамка политики требует сохранения баланса между двумя сторонами двойного мандата. Поэтому мы считаем, что понижение процентной ставки на 25 базисных пунктов на данном заседании является оправданным.
Учитывая замедление темпов снижения инфляции, сотрудники ФРС накануне принятия решения на этой неделе дали понять, что для продолжения цикла смягчения могут потребоваться доказательства ослабления рынка труда. Пауэлл заявил на пресс-конференции:
“Текущее положение дел позволяет нам терпеливо ожидать и наблюдать за тем, как будет развиваться экономическая ситуация.”
В ходе сессии вопросов и ответов на вопрос о том, что “нынешняя ключевая ставка уже приблизилась к нейтральному уровню, значит ли это, что следующее изменение неизбежно понизительное или же политические риски перешли в истинно двунаправленную плоскость”, Пауэлл ответил, что никто сейчас не принимает повышение ставки за основу, и он сам не сталкивался с подобными взглядами. Внутри комитета наблюдаются различные мнения: некоторые участники считают текущую политику подходящей и выступают за сохранение статус-кво для дальнейшего наблюдения, тогда как другие полагают, что возможно дополнительное снижение ставки в этом или следующем году, причем более одного раза.
Когда члены комитета фиксируют свои оценки относительно траектории политики и оптимального уровня ставок, ожидания сосредотачиваются преимущественно на нескольких вариантах: либо ставка остается на текущем уровне, либо происходит незначительное снижение, либо оно оказывается чуть крупнее. Пауэлл подчеркнул, что сценарий повышения ставки отсутствует в основных прогнозах.
Пауэлл отметил, что в качестве самостоятельного решения ФРС также решила начать покупку краткосрочных казначейских облигаций США с единственной целью поддержания достаточного объема резервов в долгосрочной перспективе, чтобы гарантировать способность ФРС эффективно контролировать ключевую ставку. Он подчеркнул, что данные вопросы отделены от самой позиции денежно-кредитной политики и не означают смены направления политики.
Он сообщил, что объем закупок краткосрочных гособлигаций США может остаться на высоком уровне в ближайшие месяцы, отметив, что ФРС не испытывает строгих “опасений” по поводу напряженности на денежном рынке, а просто эта ситуация развилась немного быстрее, чем прогнозировалось.
Пауэлл также заявил, что, согласно пояснению Нью-Йоркского федерального резервного банка, первоначальный объем покупок активов составит 40 млрд долларов в первый месяц и, вероятно, останется повышенным в последующие месяцы для смягчения прогнозируемого давления на краткосрочный денежный рынок. Затем объемы покупок, как ожидается, снизятся, причем конкретные темпы будут зависеть от рыночных условий.
Что касается рынка труда, Пауэлл отметил, что, несмотря на отсутствие официальных данных о занятости за октябрь и ноябрь, имеющиеся свидетельства указывают на сохранение низких уровней увольнений и найма. Кроме того, восприятие работниками наличия рабочих мест компаниями и оценка работодателями трудностей с наймом персонала продолжают снижаться. Уровень безработицы продолжил незначительно расти, достигнув 4,4%, а темпы роста занятости заметно замедлились по сравнению с началом года. Одновременно в заявлении ФРС больше не фигурирует фраза о том, что “безработица по-прежнему находится на низком уровне”.
В последующей сессии вопросов и ответов Пауэлл заявил, что после корректировки завышенных значений в данных по занятости рост числа занятых, вероятно, с апреля незначительно сместился в отрицательную зону.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News