В ранние утренние часы четверга траекторию движения рисковых активов определяло не само снижение процентных ставок.
Автор: Дэвид, TechFlow
В этот четверг (по пекинскому времени) ФРС опубликует последнее в этом году решение по ставке. Рыночные ожидания очень единодушны:
Согласно данным CME FedWatch, вероятность снижения ставки на 25 базисных пунктов превышает 85%.
Если это произойдет, это будет третье подряд снижение с сентября, и тогда целевая ставка по федеральным фондам опустится в диапазон 3,5%-3,75%.
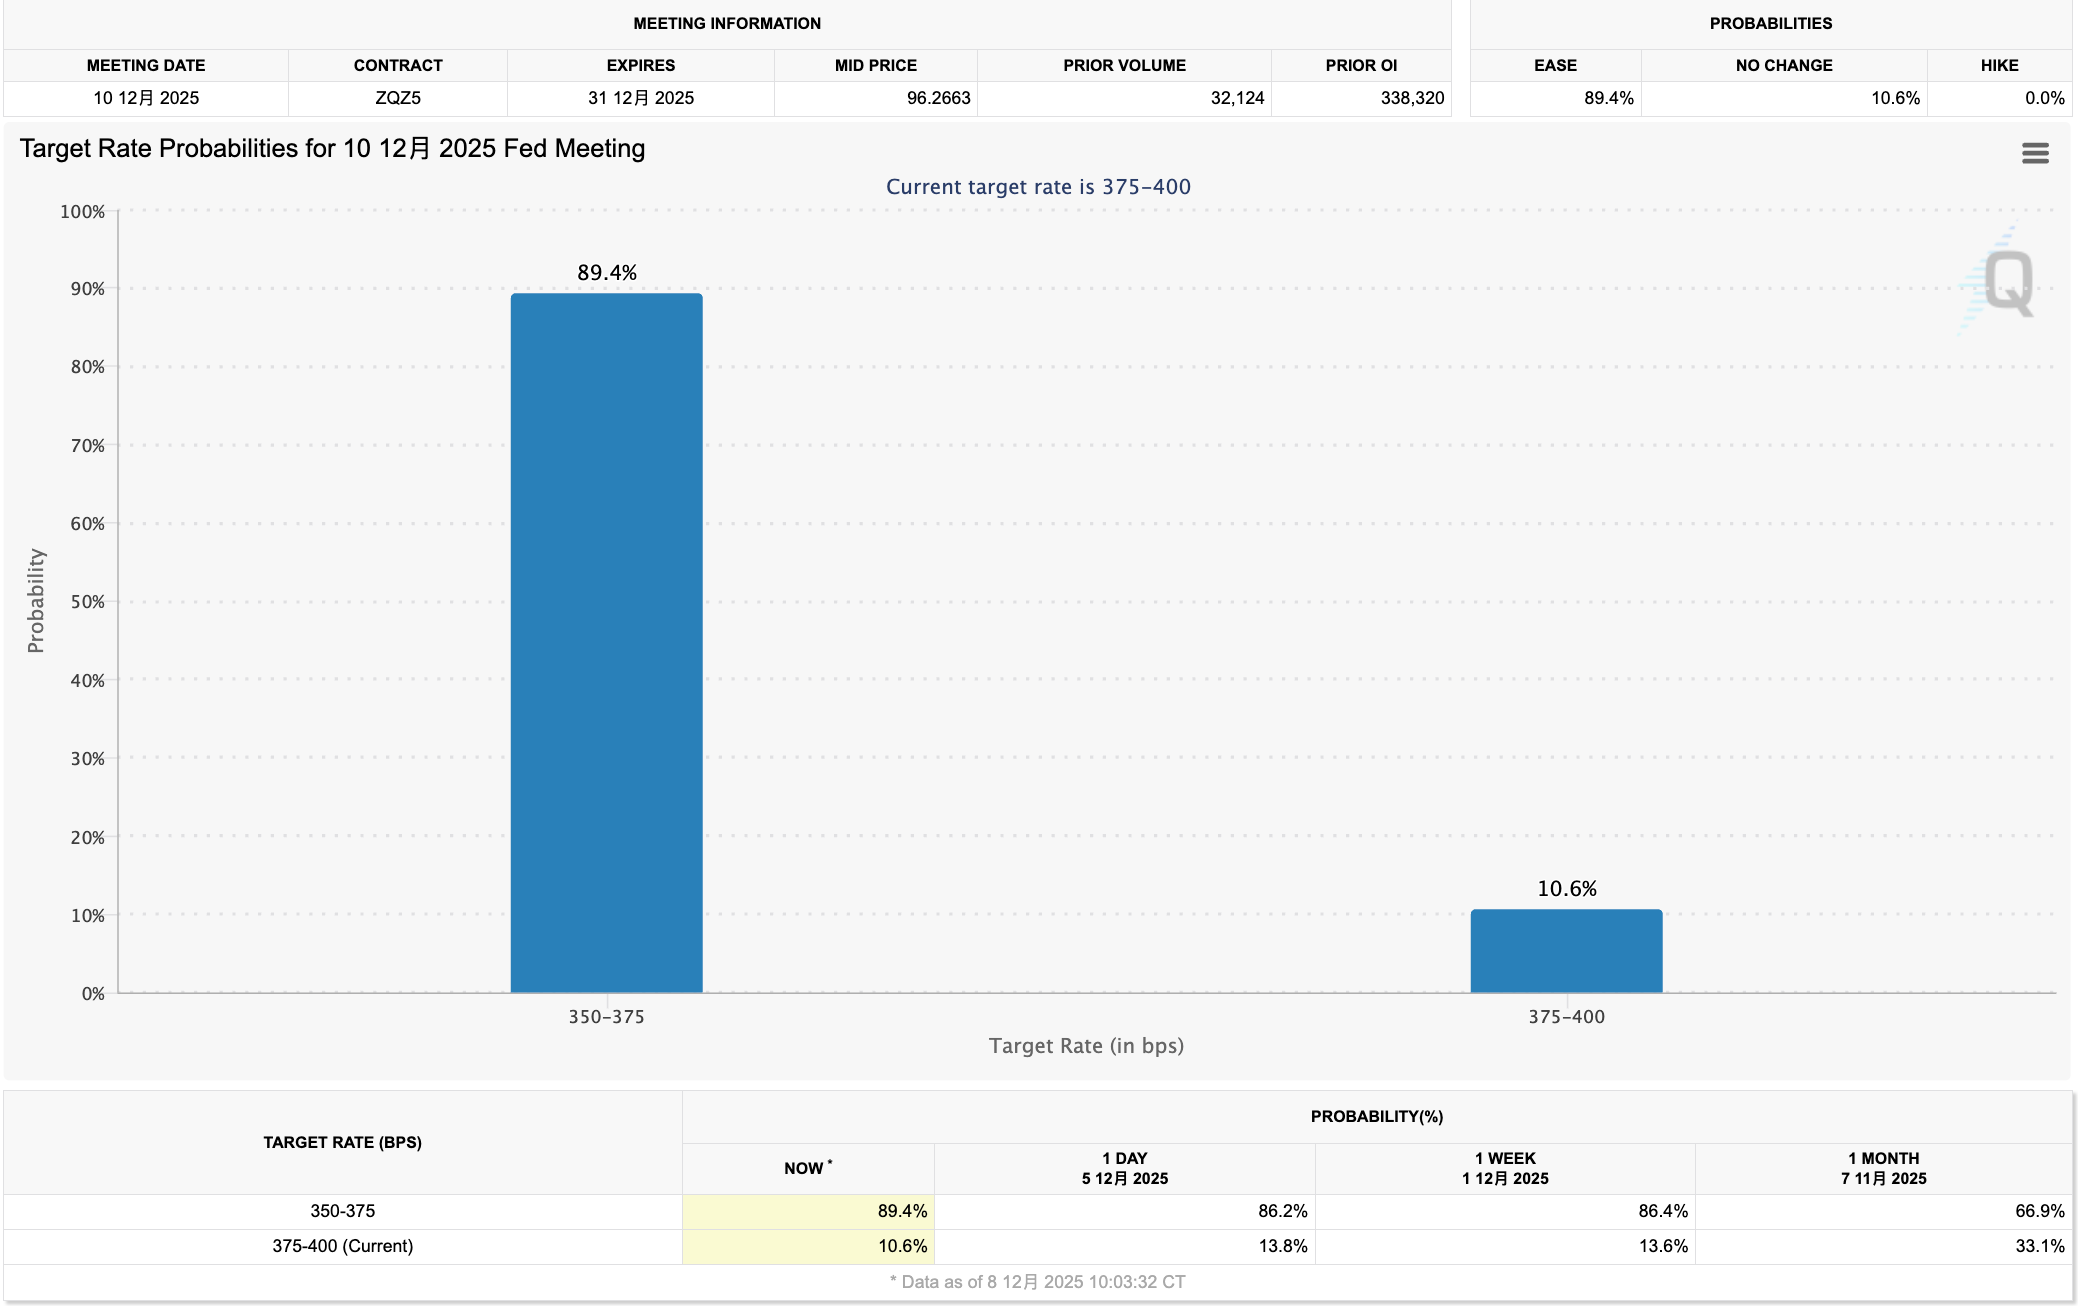
Для криптоинвесторов, привыкших к нарративу о том, что «снижение ставки = положительный фактор», это звучит как хорошая новость.
Но проблема в том, что когда все ожидают снижения ставки, само по себе оно перестает быть драйвером рынка.
Финансовые рынки — это машины ожиданий. Цены отражают не то «что произошло», а то «что произошло по сравнению с ожиданиями».
Вероятность в 85% означает, что снижение уже полностью заложено в цены; при реальном объявлении в четверг рано утром, если не случится неожиданностей, рынок практически не среагирует.
Тогда в чем真正的 переменная?
Позиция ФРС в отношении следующего года. Снижение на 25 базисных пунктов практически гарантировано, но вот насколько долго продлится цикл снижений и сколько раз их можно будет проводить в 2026 году — именно вокруг этого действительно торгуются участники рынка.
Утром в четверг ФРС одновременно обновит свои прогнозы будущей траектории ставок, и эти прогнозы часто влияют на рынок сильнее, чем само решение о текущем снижении.
Но сейчас есть дополнительная проблема: сама ФРС, возможно, также плохо видит картину целиком.
Причина в том, что с 1 октября по 12 ноября деятельность федерального правительства США была приостановлена. В этот период работа статистических ведомств остановилась, из-за чего данные по индексу потребительских цен (CPI) за октябрь не были опубликованы, а данные за ноябрь сдвинуты на 18 декабря, что ровно на неделю позже предстоящей на этой неделе встречи FOMC.
Это означает, что члены ФРС обсуждают перспективы ставок, не располагая данными по инфляции за последние два месяца.
Когда сами принимающие решения движутся вслепую, их рекомендации становятся более размытыми, а неопределенность обычно создает пространство для большей рыночной волатильности.
Давайте сначала посмотрим на график событий этой недели:
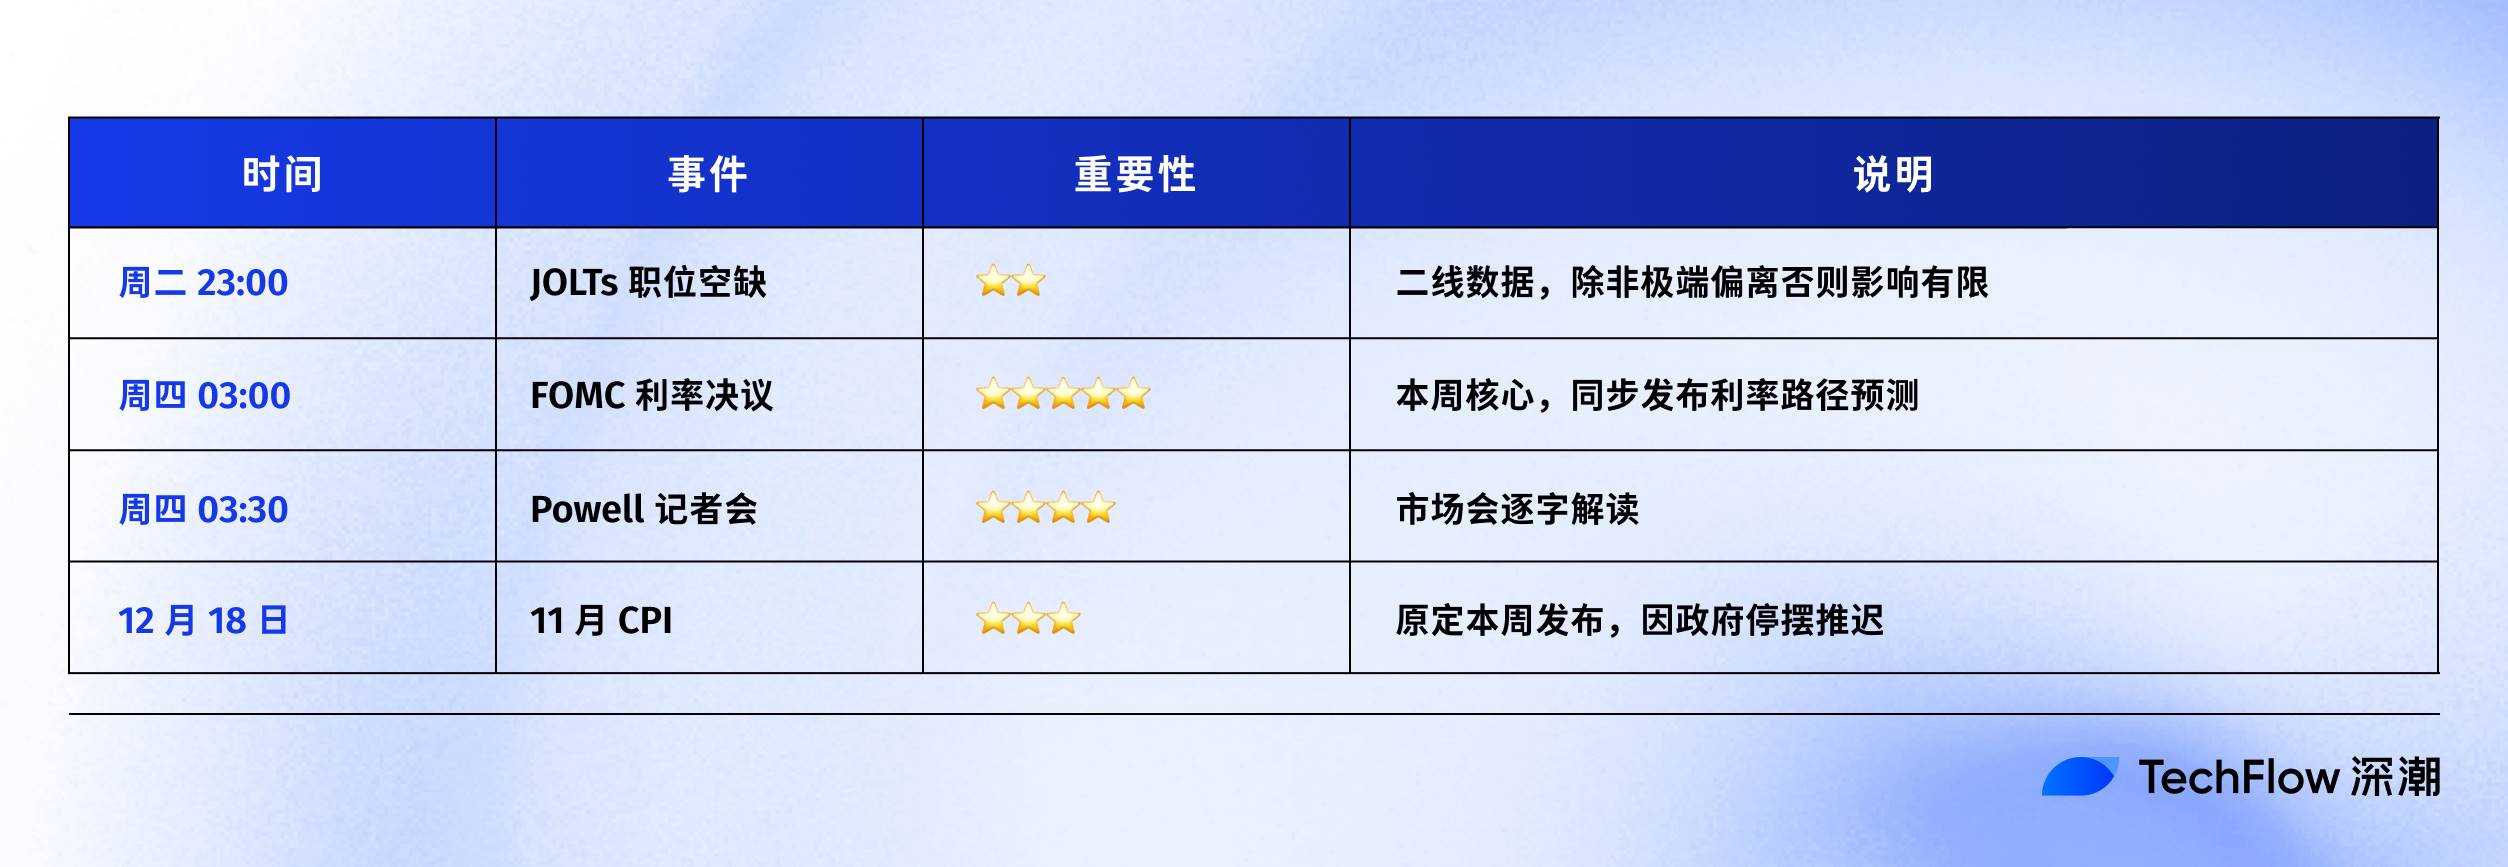
Мы можем детально разобрать, какие сигналы может подать ФРС и какую рыночную реакцию они вызовут.
Торги ожиданиями на будущий год
После каждой встречи FOMC ФРС публикует «Краткий свод экономических прогнозов» (Summary of Economic Projections).
В нем содержится диаграмма, отображающая ожидания всех членов ФРС относительно будущих процентных ставок.
Каждый член наносит точку, обозначающую его мнение о том, какой должна быть ставка к концу года. Поскольку они выглядят как россыпь точек, рынок называет это «графиком точечного прогноза» (dot plot). Оригинальные версии этих графиков за предыдущие периоды можно найти на сайте Федеральной резервной системы.
Ниже представлен точечный прогноз, опубликованный на встрече FOMC 17 сентября.
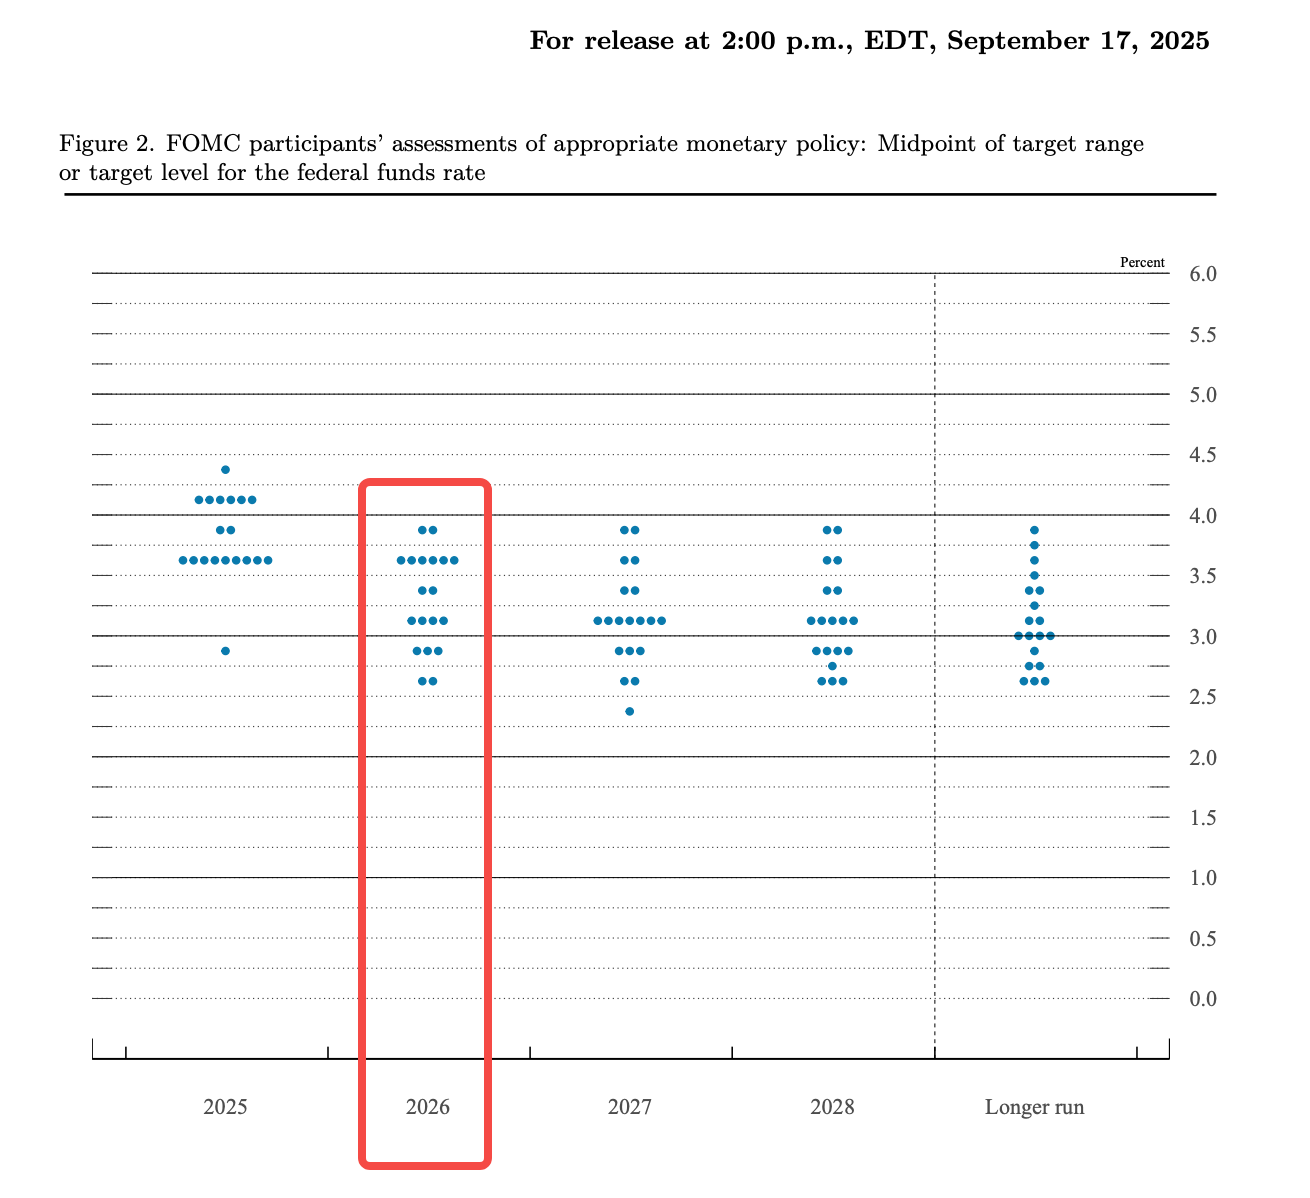
Он демонстрирует разногласия и консенсус внутри ФРС. Если точки сгруппированы вместе, это говорит об едином мнении членов комитета и относительно четкой траектории политики;
если же точки сильно разбросаны, это указывает на внутренние споры и высокую степень непредсказуемости будущего.
Для крипторынка неопределенность сама по себе является фактором риска. Она подавляет аппетит к риску, заставляя капитал предпочесть выжидательную позицию вместо активного входа в рынок.
Как видно из графика, точки в колонке 2025 года сосредоточены преимущественно в двух зонах: около 3,5%-3,625% расположено примерно 8-9 точек, а в зоне 3,75%-4,0% — еще 7-8. Это указывает на раскол внутри комитета на две фракции:
одна считает, что ставку следует снизить еще 1-2 раза в этом году, другая выступает за приостановку цикла или всего одно снижение. Медиана находится на уровне около 3,6%, что означает базовое ожидание большинства участников в виде еще двух снижению в течение 2025 года (включая предстоящее на этой неделе).
Если посмотреть на 2026 год, разногласия среди членов ФРС станут еще существеннее.
Текущая ставка составляет 3,75%-4,00%. Если к концу следующего года она опустится до уровня около 3,4%, это будет означать лишь одно или два снижения за весь год. Однако на диаграмме видно, что некоторые члены комитета считают нужным снизить ее до 2,5% (что эквивалентно 4-5 снижениям), в то время как другие предлагают удержать её на отметке 4,0% без изменений (не применять снижения вообще).
Разброс между самыми агрессивными и самыми консервативными прогнозами в одном комитете достигает пространства в шесть потенциальных снижений ставки. Это «глубоко расколотый» Комитет по операциям на открытом рынке ФРС.
Сама эта фрагментация служит сигналом.
Если внутри ФРС даже сложно договориться, участники рынка естественным образом проголосуют своими сделками. В настоящее время ставки трейдеров более агрессивны, чем официальные ориентиры. Данные CME FedWatch показывают, что рынок закладывает 2-3 снижения в 2026 году, тогда как медиана официального точечного прогноза указывает лишь на одно снижение.
Таким образом, встреча FOMC в этот четверг в некотором роде станет процессом синхронизации часов между ФРС и рынком: сделает ли регулятор шаг навстречу рынку или сохранит собственный темп?
Три сценария, три реакции
На основе имеющейся информации на этой встрече FOMC вероятны три основных варианта развития событий.
- Наиболее вероятный сценарий — «соответствие ожиданиям»: снижение на 25 базисных пунктов, точечный прогноз сохраняет ориентиры прошлогод сентябрьской встречи, Пауэлл будет многократно повторять в ходе пресс-конференции о зависимости решений от данных, не задавая четкого вектора.
В этом случае рынок не испытает сильной волатильности. Поскольку снижение уже заложено в цены, а новые ориентиры отсутствуют, свежих торговых сигналов нет. С высокой долей вероятности крипторынок последует за американскими акциями, продемонстрирует небольшую консолидацию, после чего вернется к исходному тренду.
Именно этого придерживаются базовые прогнозы большинства институциональных игроков Уолл-стрит: недавние исследовательские отчеты Goldman Sachs и Raymond James также указывают в эту сторону.
- Второй вероятный вариант — «голубиный»: снижение на 25 базисных пунктов, но точечный прогноз указывает на возможность двух и более снижений в 2026 году, формулировки Пауэлла становятся мягче, делается упор на риски для рынка труда, превышающие инфляционные угрозы.
Это фактически означает сближение ФРС с рыночными ожиданиями и подтверждение курса на монетарное смягчение. Ослабление доллара подстегнет активы, номинированные в USD, а улучшение ликвидных перспектив поддержит рыночный настроения. BTC и ETH могут последовать за восстановлением американских акций, при этом первая монета имеет шансы протестировать локальные максимумы.
- Маловероятный, но исключающий вариант — «жаворонковый»: несмотря на снижение на 25 базисных пунктов, Пауэлл подчеркнет инерционность инфляции, намекнув на ограниченное пространство для снижения ставок в следующем году; либо будут поданы несколько голосов против, что продемонстрирует внутреннее сопротивление продолжению смягчения.
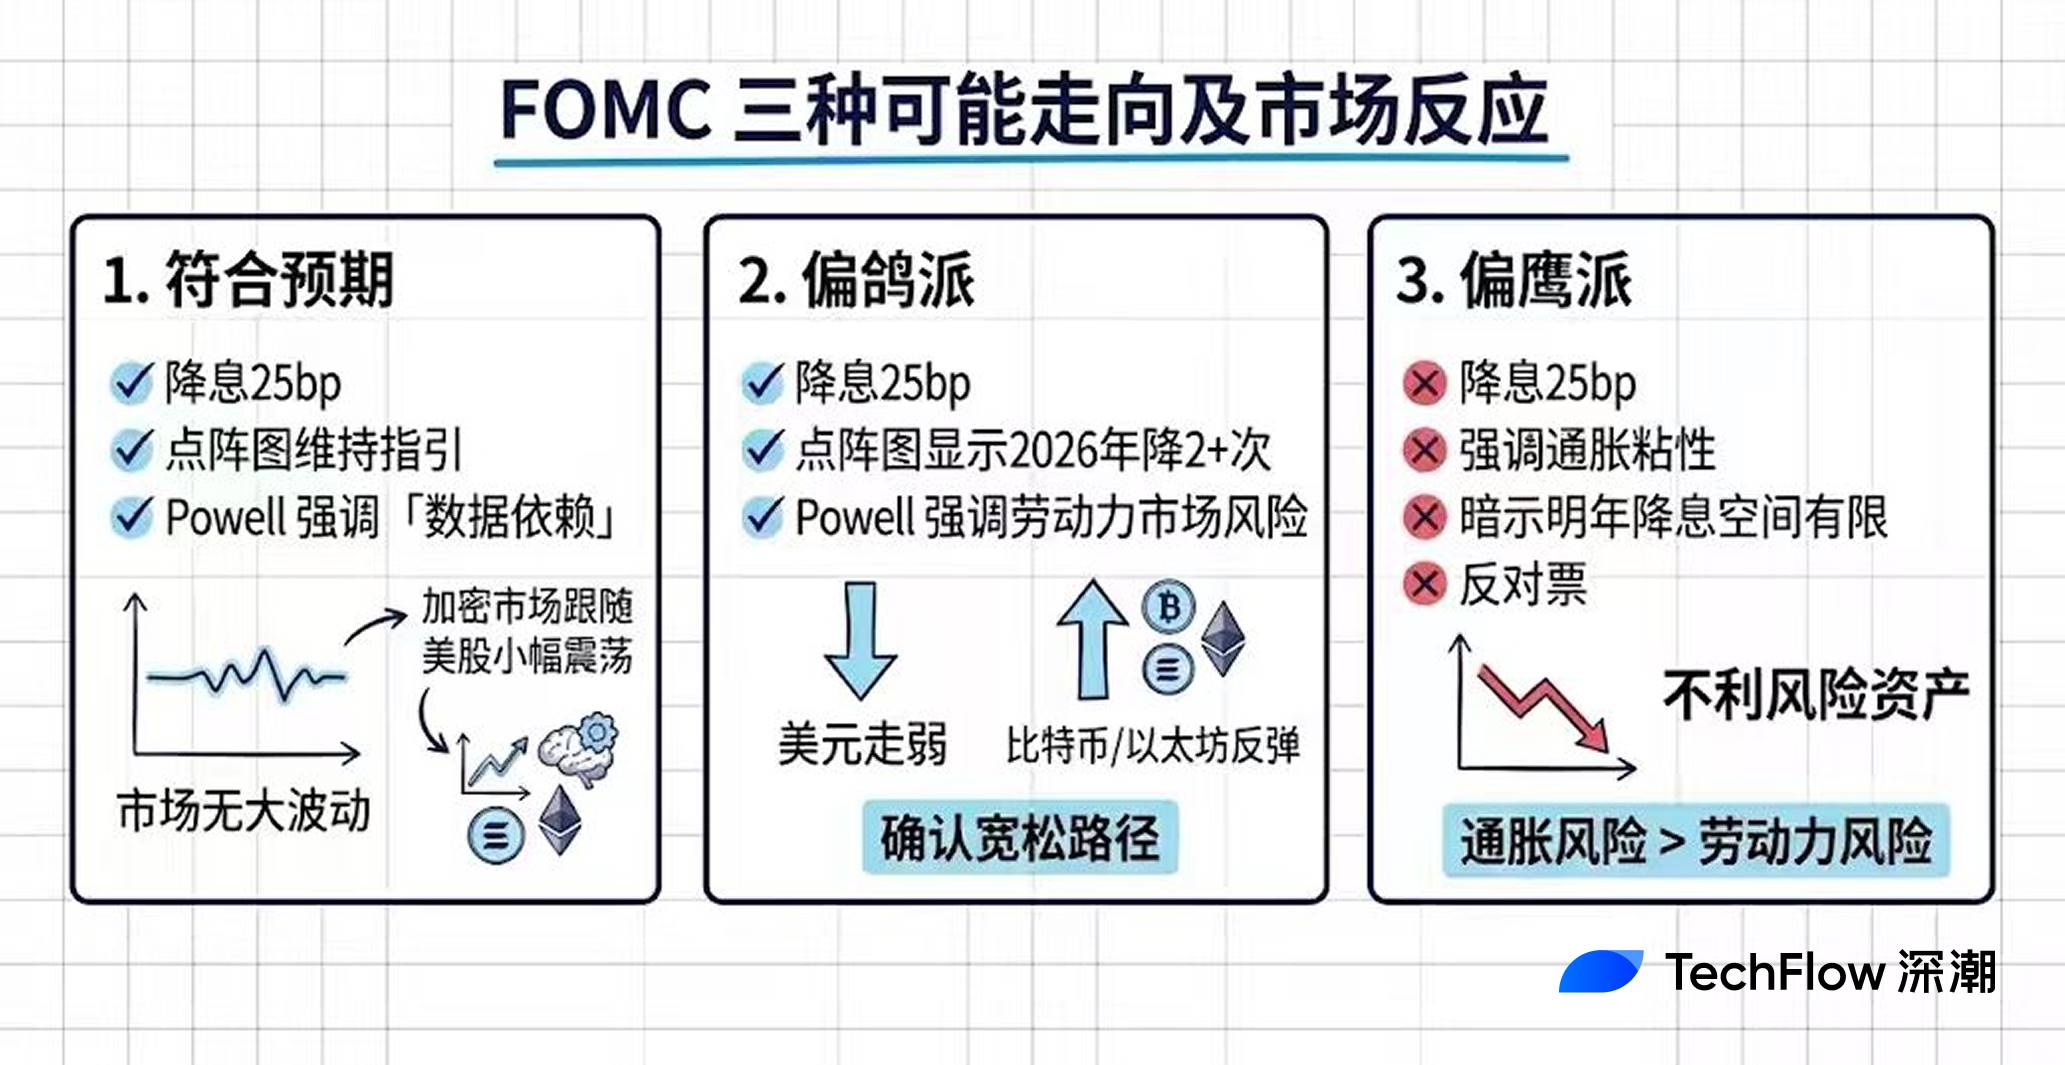
Это равнозначно посланию рынку: «вы перебарщиваете». Доллар укрепится, ликвидные ожидания сузятся, активы с повышенным риском окажутся под давлением. В краткосрочной перспективе крипторынок может столкнуться с коррекцией, причем в первую очередь пострадают высоковолатильные альткоины с высоким коэффициентом бета.
Однако, если речь идет исключительно о жестких формулировках, а не о фактическом изменении политики, падение, как правило, будет ограниченным, что напротив может создать возможности для входа в позиции.
В обычных условиях ФРС корректирует точечный прогноз на основе свежих данных. Но сейчас, из-за приостановки работы госструктур, у регулятора отсутствуют показатели CPI за два месяца, поэтому оценки придется строить на неполной информационной базе.
Это порождает ряд каскадных эффектов. Во-первых, собственная информативность точечного прогноза снижается; поскольку сами члены комитета сомневаются, нанесенные ими точки могут оказаться значительно разбросаннее.
Во-вторых, вес пресс-конференции Пауэлла возрастет, и участники рынка будут вычитывать ориентир в каждом его словоупотреблении. Если направление, заложенное в точечном прогнозе, будет расходиться с риторикой Пауэлла, растерянность рынка усилится, а волатильность может значительно вырасти.
Для криптоинвесторов это значит, что движение рынка в ночь на четверг может оказаться сложнее в прогнозировании, чем обычно.
Вместо того чтобы гадать направление движения, лучше сосредоточиться на самой волатильности. При росте неопределенности контроль над позицией важнее, чем ставка на рост или падение.
Данные по вакансиям сегодня вечером не так важны, как вы думаете
Ранее мы обсуждали исключительно встречу FOMC в четверг, но сегодня вечером (вторник, 23:00 по пекинскому времени) должен выйти еще один макроэкономический показатель: отчет JOLTs.
В социальных сетях иногда пытаются возвести его в ранг ключевого фактора, вплоть до заявлений вроде «тихо определяет траекторию ликвидности». Но честно говоря, вес показателя JOLTs в общей макростатистике невелик. Если у вас ограниченное время, достаточно внимательно следить за FOMC в четверг;
если же вы хотите глубже разобраться в контексте рынка труда, читайте дальше.
Расшифровка аббревиатуры JOLTs — Job Openings and Labor Turnover Survey, что переводится как «Обзор вакансий и текучести рабочей силы». Ежемесячно его публикует Бюро статистики труда США (BLS), отслеживая количество открытых вакансий у американских компаний, число нанятых сотрудников и объем увольнений.
Наибольшее внимание уделяется показателю «число вакансий» (job openings): чем он выше, тем острее спрос на найм со стороны бизнеса и теснее условия на рынке труда.
На пике 2022 года этот показатель превышал 12 млн, что свидетельствовало о массовой борьбе работодателей за кадры, стремительном росте зарплат и опасениях ФРС касательно разогрева инфляции. В настоящее время цифра опустилась примерно до 7,2 млн, вернувшись к нормальным значениям довоенного периода.
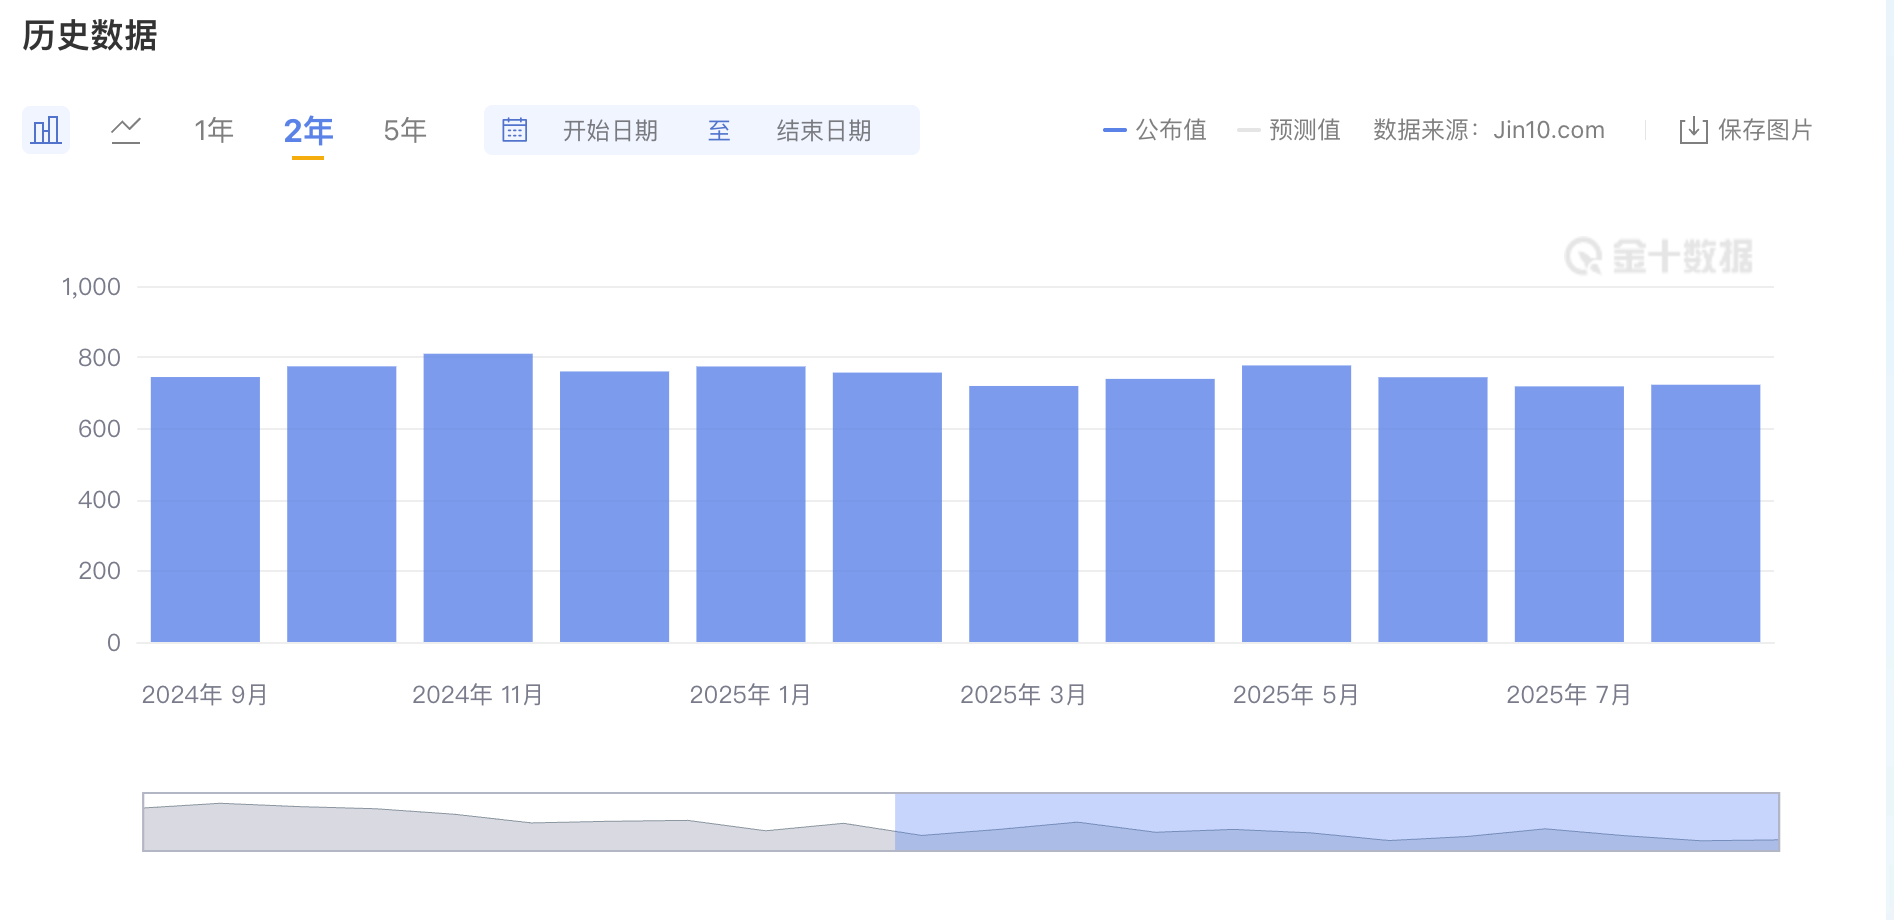
Источник: данные Jin10
Почему же значимость данного индикатора, возможно, переоценена?
Во-первых, JOLTs является запаздывающим индикатором. Сегодня публикуются данные за октябрь, тогда как календарь уже шагнуł в декабрь. Участники рынка отдают предпочтение более оперативным сводкам, таким как первичные заявки на пособие по безработице, публикуемые еженедельно, или отчет о занятости вне сектора сельского хозяйства (NFP), выпускаемый в начале каждого месяца.
Во-вторых, ожидаемый уровень вакансий на отметке около 7,1 млн сам по себе не свидетельствует об «перегреве». Ранее аналитики отмечали, что соотношение числа вакансий к числу безработных в августе впервые опустилось ниже единицы, что означает наличие менее одной открытой вакансии на одного безработного.
Картина кардинально отличается от ситуации 2022 года, когда на одного безработного приходилось две вакансии. Нарратив о «перегретом» рынке труда на самом деле давно устарел.
Согласно прогнозам LinkUp и Wells Fargo, ожидаемый сегодня вечерний релиз отчета JOLTs за октябрь, вероятно, окажется в диапазоне 7,13–7,14 млн, что мало отличается от предыдущих значений в 7,2 млн.
Если цифры совпадут с прогнозом, реакция рынка будет минимальной: это лишь подтвердит существующий тезис о «постепенном замедлении рынка труда» и не повлияет на ожидания инвесторов относительно стратегии ФРС.
Этот показатель сегодня больше напоминает «закуску» перед основной встречей FOMC, тогда как главный обед состоится рано утром в четверг.
Как поведет себя BTC у меня в портфеле?
Все вышесказанное касалось макростатистики, но, вероятно, вас интересует другой вопрос: каким образом эти факторы конкретно влияют на мои позиции в BTC и ETH?
Сразу перейду к выводам: влияние есть, но все далеко не так просто, как формула «снижение ставки = рост».
Решения ФРС по ставке воздействуют на крипторынок через несколько каналов.
Первый канал — доллар. Снижение ставок приводит к падению доходности долларовых активов, направляя капитал в поисках альтернатив. Когда доллар слабеет, активы, номинированные в USD (включая BTC), как правило, показывают лучшую динамику.
Второй канал — ликвидность. В условиях низких ставок стоимость заимствований снижается, предложение денег на рынке растет, и часть средств перетекает в активы с повышенным риском. Бычий рынок 2020–2021 годов во многом стал следствием бессрочной программы количественного смягчения со стороны ФРС.
Третий канал — аппетит к риску. При получении «голубиных» сигналов от ФРС инвесторы готовы брать на себя больше рисков, перенаправляя средства из облигаций и денежного рынка в акции и криптовалюты; наоборот, «жаворонковая» риторика заставляет капитал возвращаться в безопасные инструменты.
В совокупности эти три канала формируют цепочку передачи: «политика ФРС → доллар/ликвидность → аппетит к риску → криптоактивы».
Теоретически у BTC сейчас закрепилось два распространенных статуса: «цифровое золото» или «рисковый актив».
В статусе цифрового золота он должен вести себя аналогично физическому золоту: расти в моменты паники на рынке и демонстрировать отрицательную корреляцию с биржами.Если же рассматривать его как риск-онный инструмент, он должен двигаться синхронно с индексом NASDAQ, хорошо показывая себя в периоды монетарного смягчения.
Реальность такова: в последние годы BTC ближе ко второму варианту.
Согласно исследованиям CME, начиная с 2020 года корреляция между BTC и индексом NASDAQ 100 выросла с почти нулевых значений примерно до 0,4, а порой преодолевал отметку 0,7. Авторы The Kobeissi Letter недавно отметили, что месячная корреляция BTC достигала 0,8, что стало максимумом с 2022 года.
Однако в последнее время наблюдается любопытная тенденция. Как сообщает CoinDesk, за последние 20 дней корреляция BTC с индексом NASDAQ снизилась до -0,43,образовав явную отрицательную связь.
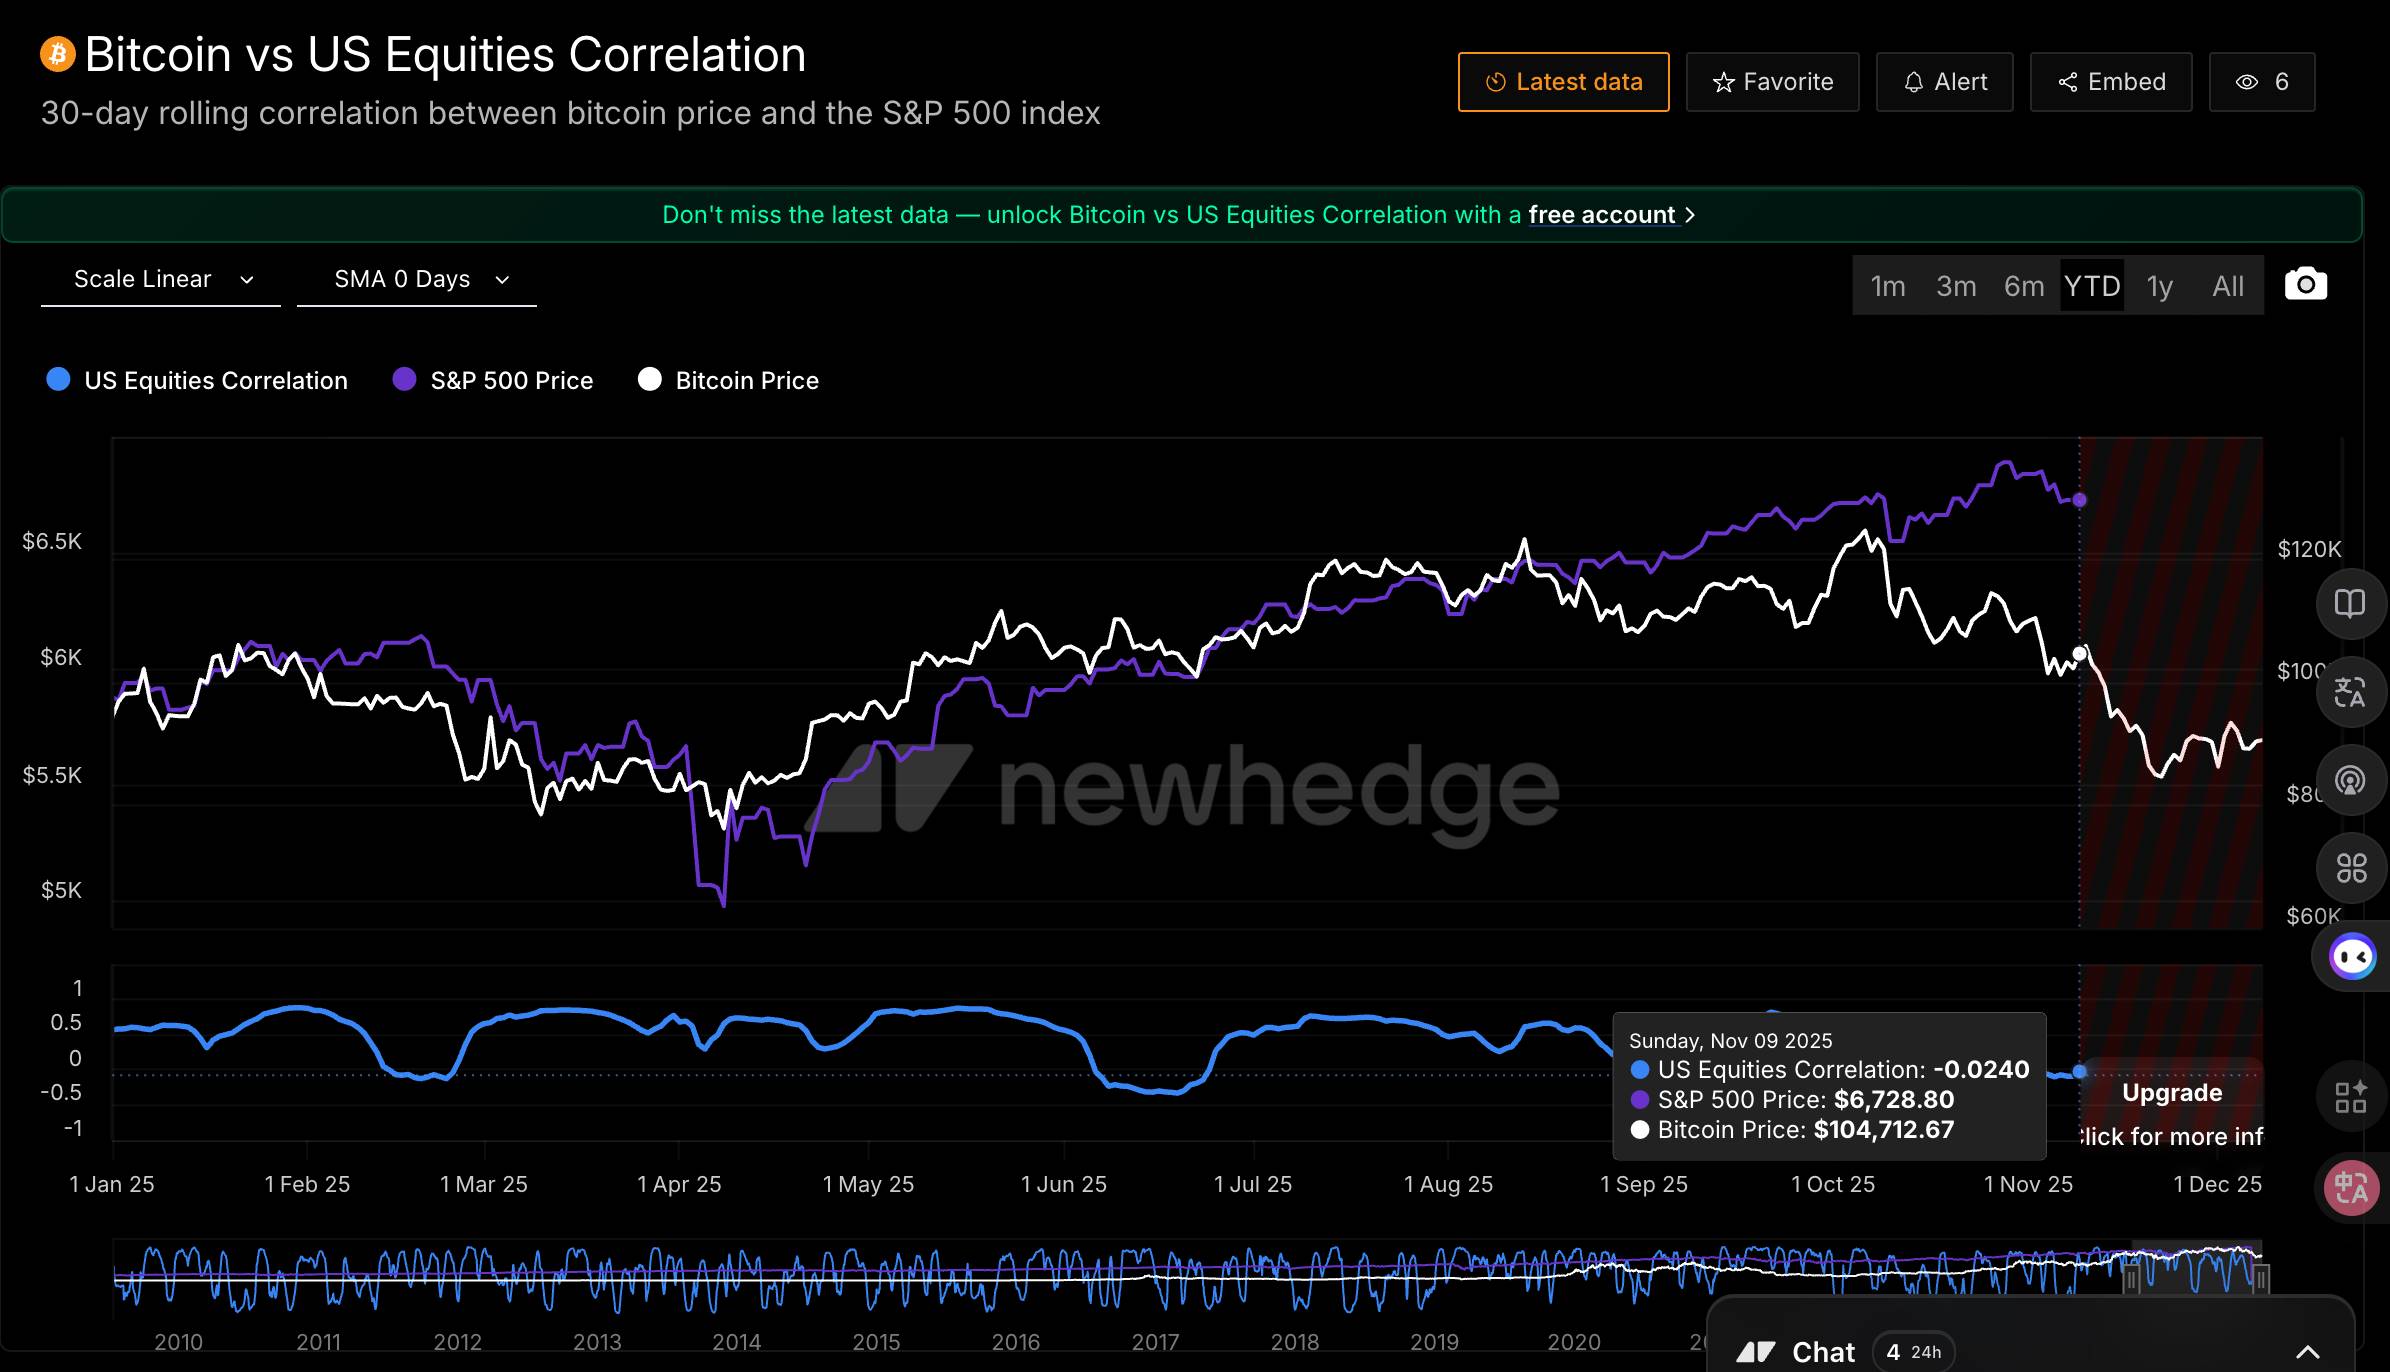
Источник данных: https://newhedge.io/
NASDAQ отделяет от исторического максимума всего 2%, тогда как BTC рухнул на 27% от своего октябрьского пика.
Маркетмейкер Wintermute предлагает собственное объяснение этому феномену: BTC в настоящий момент характеризуется «негативным скосом» (асимметричной реакцией), при падении бирж он теряет больше, а при росте показывает вялую динамику. По их определению, BTC «проявляет высокое значение beta исключительно в неправильном направлении».
Что это значит на практике?
Если на предстоящей встрече FOMC прозвучат голубиные ноты и американские акции пойдут вверх, BTC未必 сможет синхронно отскочить обратно; однако при жаворонковых сигналах и падении индексов потеря стоимости BTC может оказаться гораздо болезненнее. Перед нами асимметричная структура риска.
Резюме
Прошло немало времени, но в завершение предлагаю вам готовый фреймворк для постоянного мониторинга ситуации.
На что обратить внимание на этой неделе (9-12 декабря)?
Главное событие — протокол FOMC в ночь на четверг. Ключевым трем пунктам следует уделить особое внимание: изменился ли точечный прогноз, в частности медианное ожидание по ставке на 2026 год; стала ли риторика Пауэлла на пресс-конференции более мягкой или жесткой; и зафиксируется ли несколько голосов против в итоговом голосовании.
На что смотреть во второй половине декабря?
18 декабря ожидается выход отложенных данных по инфляции (CPI) за ноябрь. При всплеске инфляционных показателей участники рынка начнут заново оценивать перспективы снижения ставок, из-за чего нарратив о дальнейшем смягчении со стороны ФРС столкнется с серьезными испытаниями.
Какие события отслеживать в первом квартале 2026 года?
Прежде всего — кадровые перестановки на посту председателя ФРС. Текущий срок полномочий Пауэлла истекает в мае 2026 года.
Во-вторых, долгосрочное влияние политики Трампа. Дальнейшее расширение мер протекционизма и повышение тарифов способно вновь разогнать инфляционные ожидания и сократить пространство для монетарных послаблений со стороны регулятора.
Кроме того, стоит пристально следить за динамикой рынка труда. Если данные о массовых увольнениях пойдут в рост, ФРС может вынуждена будет форсировать цикл снижения ставок, что откроет совершенно иной сценарий развития событий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow