


Почему текущая макроэкономическая среда благоприятствует рисковым активам?
Автор: arndxt_xo
Адаптация: AididiaoJP, Foresight News
Краткий итог: В краткосрочной перспективе я занимаю бычью позицию по рисковым активам, поскольку структура расходов на инвестиции в ИИ, потребление, стимулируемое состоятельными слоями населения, и всё ещё высокий номинальный рост объективно благоприятны для корпоративных прибылей.
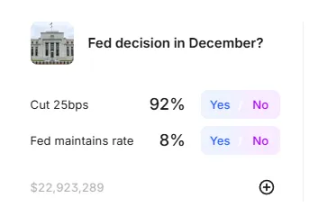
Если говорить проще: когда стоимость заимствований снижается, «рисковые активы», как правило, демонстрируют хорошие результаты.
При этом я глубоко скептически отношусь к текущим нарративам о том, что всё это означает для следующих десятилетий:
-
Проблемы суверенного долга невозможно решить без комбинации инфляции, финансового подавления или непредвиденных событий.
-
Уровень рождаемости и демографическая структура невидимо ограничат реальный экономический рост и постепенно усилят политические риски.
-
Азия, особенно Китай, всё чаще станет ключевым фактором формирования как возможностей, так и хвостовых рисков.
Таким образом, тренд продолжается: держитесь за эти двигатели прибыли. Однако при формировании портфеля необходимо осознавать, что путь к девальвации валюты и демографической перестройке будет тернистым, а не гладким.
Иллюзия консенсуса
Если читать только позиции крупных институтов, создаётся впечатление, что мы живём в идеальном макроэкономическом мире:
Экономический рост «устойчив», инфляция приближается к целевому уровню, искусственный интеллект обеспечивает долгосрочный попутный ветер, а Азия становится новым драйвером диверсификации.
Свежий прогноз HSBC на первый квартал 2026 года ярко отражает этот консенсус: оставаться в бычьем тренде фондового рынка, иметь избыточную долю технологий и телекоммуникационных услуг, делать ставку на победителей в сфере ИИ и рынки Азии, фиксировать доходность облигаций инвестиционного качества и использовать альтернативные и многоактивовые стратегии для сглаживания волатильности.
Я отчасти разделяю эту точку зрения. Но если на этом остановиться, вы упустите по-настоящему важную историю.
За фасадом реальность выглядит иначе:
-
Цикл прибылей, подпитываемый капитальными затратами на ИИ, оказывается куда более сильным, чем предполагают многие.
-
Механизм передачи монетарной политики частично далек от идеала из-за колоссального госдолга, аккумулированного на частных балансах.
-
Некоторые структурные «мина замедленного действия» —— суверенный долг, коллапс рождаемости, геополитическая перегруппировка —— не имеют значения для текущего квартала, но крайне важны для того, чтобы понять, что будут означать сами «рисковые активы» через десять лет.
Эта статья —— попытка согласовать два мира: один —— блестящий и легко продаваемый нарратив об «устойчивости», другой —— хаотичная, сложная макросреда, определяемая путём зависимостью.
1. Рыночный консенсус
Давайте начнем с распространенных взглядов институциональных инвесторов.
Их логика проста:
-
Бычий тренд на фондовых рынках продолжается, хотя волатильность возрастает.
-
Требуется диверсификация по секторам: избыточная доля в технологиях и телекоммуникациях, одновременно с размещением в коммунальном бизнесе (растущий спрос на электроэнергию), промышленности и финансовых акциях для обеспечения стоимости и диверсификации.
-
Использование альтернативных инвестиций и многоактивовых стратегий для защиты от падений —— таких как золото, хедж-фонды, частное кредитование / капитальные вложения, инфраструктура и волатильностные стратегии.
Акцент на возможностях получения дохода:
-
Из-за узкого спреда перенаправление средств из высокодоходных облигаций в облигации инвестиционного качества.
-
Увеличение доли корпоративных облигаций新兴 рынка в твердой валюте и облигаций местной валюты для получения процентного спреда и доходности с низкой корреляцией с фондовым рынком.
-
Использование инфраструктуры и волатильностных стратегий в качестве источников дохода для хеджирования инфляции.
Азия в качестве ядра диверсификации:
-
Избыточная доля Китая, Гонконга, Японии, Сингапура и Южной Кореи.
-
Ключевые темы: бум дата-центров в Азии, лидеры китайских инноваций, повышение корпоративной отдачи в Азии через выкуп акций / дивиденды / M&A, а также качественные кредитные облигации Азии.
В сегменте фиксированного дохода они открыто поддерживают:
-
Глобальные корпоративные облигации инвестиционного качества благодаря более высокому спреду и возможности зафиксировать доходность до снижения процентных ставок регуляторами.
-
Избыточная доля облигаций新兴 рынка в местной валюте для получения спреда, потенциальной валютной доходности и низкой корреляции с акциями.
-
Небольшая недостаточная доля глобальных высокодоходных облигаций из-за высокой оценки и наличия отдельных кредитных рисков.
Это каноническая аллокация «конец цикла, но он еще не завершился»: следуйте тренду, диверсифицируйтесь, позвольте Азии, ИИ и стратегиям доходности управлять вашим портфелем.
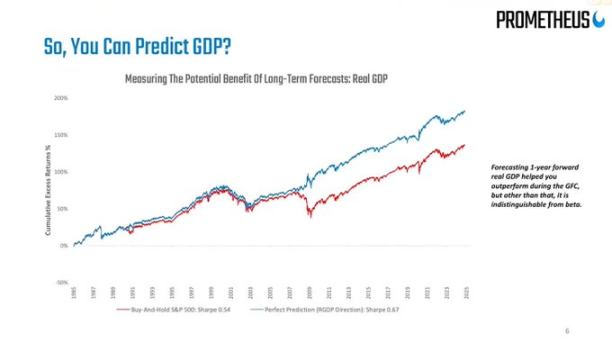
Думаю, что на горизонте 6–12 месяцев эта стратегия в целом верна. Но проблема именно в том, что большинство макроанализов заканчивается здесь, тогда как истинные риски начинаются сейчас.
2. Трещины под поверхностью
На макротоне:
-
Темпы роста номинальных расходов в США составляют около 4–5%, что напрямую поддерживает выручку компаний.
-
Ключевой вопрос в другом: кто потребляет? Откуда берутся деньги?
Разговоры исключительно о снижении нормы сбережений («потребители потратили всё») упускают главную суть. Если состоятельные домохозяйства используют накопления, наращивают кредиты и реализуют прибыль от активов, то даже на фоне замедления роста зарплат и ослабления рынка труда они смогут продолжать расходования средства. Часть потребления, превышающая доходы, обеспечивается балансами (богатством), а не отчетами о прибылях и убытках (текущей выручкой).
Это означает, что значительная часть маржинального спроса поступает от обеспеченных домохозяйств с крепкими балансами, а не от широкого роста реальных доходов населения.
Вот почему данные выглядят столь противоречиво:
-
Общий уровень потребления остается сильным.
-
Рынок труда постепенно ослабевает, особенно в сегменте низкоквалифицированных jobs.
-
Рост неравенства в доходах и богатстве лишь укрепляет данную модель.
Здесь я расхожусь с основным нарративом об «устойчивости». Макропоказатели выглядят неплохо именно потому, что все больше определяются небольшой группой людей на вершине лестницы доходов, богатства и доступа к капиталу.
Для фондового рынка это по-прежнему благоприятно (прибыли компаниям всё равно, пришел ли доход от одного богача или десяти бедняков). Однако для социальной стабильности, политической среды и долгосрочного роста это медленно тлеющий фитиль.
3. Стимулирующий эффект капитальных затрат на ИИ
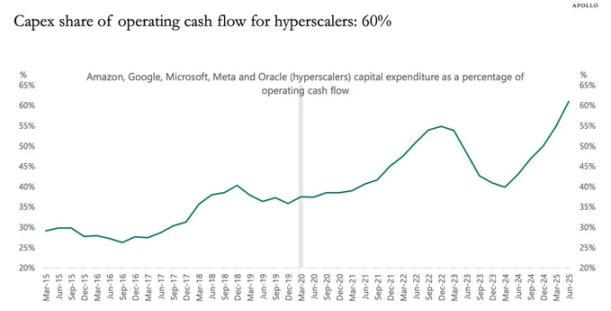
На сегодняшний день наименее оцененным динамическим фактором остаются капитальные затраты на ИИ и их влияние на прибыль.
Если говорить просто:
-
Капитальные расходы —— это чей-то сегодняшний доход.
-
Соответствующие издержки (амортизация) будут постепенно проявляться на протяжении будущих нескольких лет.
Поэтому, когда гипертрофейные предприятия ИИ и смежные компании резко увеличивают общие инвестиции (например, на 20%):
-
Выручка и прибыль получают мощный и опережающий импульс.
-
Амортизация же медленно растет со временем, приблизительно следуя за инфляцией.
-
Данные показывают, что лучшим единственным показателем для объяснения прибыли в любой точке времени является чистая сумма общих инвестиций за вычетом потребления капитала (амортизации).
Это приводит к вполне простому, но расходящемуся с консенсусом выводу: пока длится волна капитальных затрат на ИИ, она выступает стимулом для делового цикла и максимизирует корпоративные прибыли.
Не пытайтесь остановить этот поезд.
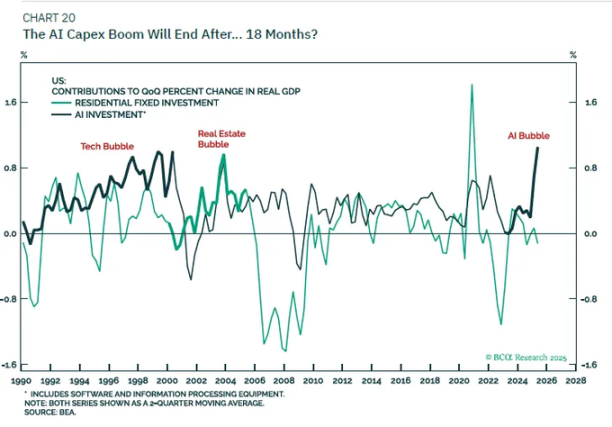
Это идеально перекликается с позицией HSBC с избыточной долей в технологических акциях и их темой «развивающаяся экосистема ИИ»: по сути, они также делают ставку на ту же логику прибыли, лишь выраженную иными словами.
Еще больший скептицизм у меня вызывает нарратив о долгосрочных последствиях:
Я не верю, что одни только капитальные затраты на ИИ способны ввести нас в новую эпоху роста реального ВВП на 6%.
Как только окно финансирования за счет свободного денежного потока компаний сузится, а балансы насытятся, объемы капитальных затрат начнут снижаться.
По мере того как амортизация догонит капитальные расходы, этот эффект «стимуляции прибыли» угаснет; мы вернемся к потенциальному тренду, складывающемуся из роста населения и повышения производительности, который в развитых странах не отличается высокой интенсивностью.
Следовательно, моя позиция такова:
-
Тактически: пока показатели совокупных инвестиций продолжают расти, сохранять оптимизм в отношении бенефициаров капитальных затрат на ИИ (производители чипов, инфраструктура дата-центров, энергосети, нишевое ПО и т.д.).
-
Стратегически: воспринимать это как циклический профит-бум, а не постоянное переобнуление трендовой ставки роста.
4. Облигации, ликвидность и частично нарушенный механизм передачи
Эта часть становится довольно странной.
Исторически повышение ставки на 500 базисных пунктов тяжело ударяло по чистой процентной прибыли частного сектора. Однако сегодня триллионы государственных облигаций, хранящиеся как безопасные активы на частных балансах, искажают эту взаимосвязь:
-
Рост процентных ставок означает, что держатели гособлигаций и резервов получают более высокую проценты доходность.
-
Многие корпоративные и потребительские долги имеют фиксированную ставку (особенно ипотечные кредиты).
-
Итоговый результат: чистая долговая нагрузка частного сектора ухудшилась не так сильно, как прогнозировали в макроаналитике.
В итоге перед нами:
-
Забинувшее в тупик ФРС: инфляция все еще превышает целевой уровень, а данные по рынку труда слабеют.
-
Чрезвычайно волатильный рынок процентных ставок: лучшей торговой стратегией этого года становится возврат облигаций к среднему значению —— покупка после панических распродаж и продажа после резких скачков, поскольку макросреда так и не проясняется в четкие тренды на «значительное снижение ставок» или «повторное повышение».
Что касается «ликвидности», моя позиция предельно ясна:
-
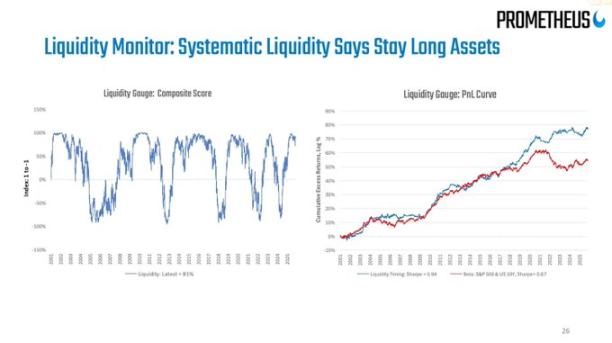
Балансовый лист ФРС теперь скорее напоминает инструмент для формирования нарратива; его чистые изменения слишком медленны и малы по отношению ко всей финансовой системе, чтобы служить эффективным торговым сигналом.
-
Реальные изменения ликвидности происходят в балансах частного сектора и на рынке РЕПО: кто занимает деньги, кто выдает займы и по каким спрэдам.
5. Долг, демография и долгая тень Китая
Суверенный долг: исход известен, путь неизвестен
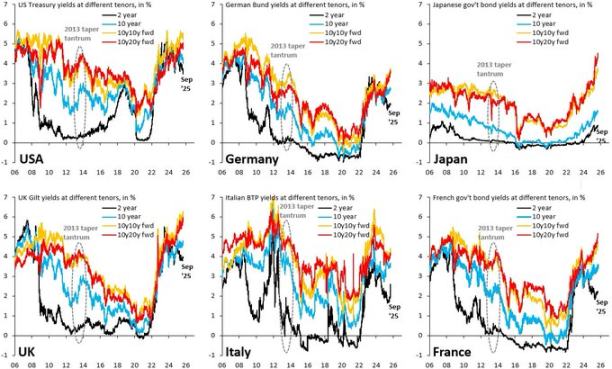
Проблемы глобального суверенного долга являются определяющей макротемой нашей эпохи, и все знают, что «решение» сводится к следующему:
Через девальвацию валюты (инфляцию) вернуть отношение долга к ВВП в приемлемые пределы.
Нерешенным остается вопрос пути:
Упорядоченное финансовое подавление:
-
Поддержание номинального роста на уровне выше номинальной процентной ставки,
-
Терпимость к инфляции, слегка превышающей целевой уровень,
-
Постепенное размывание реальной долговой нагрузки.
Хаотичные кризисные события:
-
Паника на рынках из-за выхода траектории бюджетных расходов из-под контроля.
-
Резкий взлет премий за срок.
-
Валютные кризисы в менее устойчивых суверенных государствах.
Ранее в этом году, когда опасения по поводу состояния бюджета привели к резкому росту доходностей долгосрочных госбумаг США, мы уже попробовали это на вкус. В самом HSBC отмечали, что нарратив об «ухудшении фискальной траектории» достиг пика во время соответствующих обсуждений бюджетов, а затем угас по мере того, как ФРС переключилась на обеспокоенность ростом экономики.
Мне кажется, что эта пьеса еще далека от финала.
Рождаемость: макрокризис в замедленной съемке
Снижение мирового уровня рождаемости ниже уровня воспроизведения —— это уже не только проблема Европы и Восточной Азии; сейчас оно распространяется на Иран, Турцию и постепенно затрагивает отдельные регионы Африки. По сути, это масштабный макрошок, маскирующийся за демографическими цифрами.
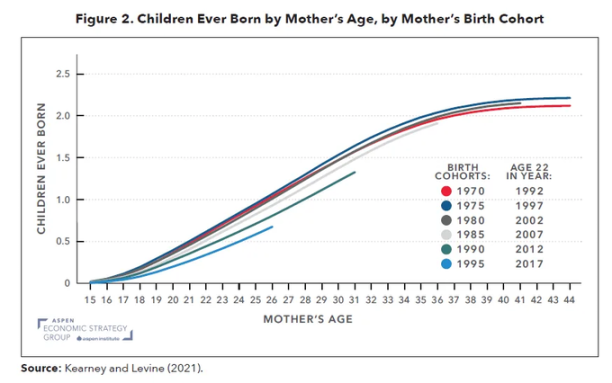
Низкий уровень рождаемости означает:
-
Повышение коэффициента иждивенцев (рост доли лиц, находящихся на обеспечении).
-
Снижение долгосрочного потенциала роста реальной экономики.
-
Давление на социальное распределение и политическое напряжение из-за того, что отдача от капитала неизменно превосходит рост заработной платы.
Сочетая капитальные затраты на ИИ (шок углубления капиталоёмкости) и снижение рождаемости (шок предложения рабочей силы),
Мы получаем мир следующего вида:
-
Собственники капитала формально демонстрируют отличные результаты.
-
Политическая система становится все более нестабильной.
-
Монетарная политика попадает в ловушку дилеммы: нужно поддерживать рост, но при этом, когда рабочая сила наконец получит переговорные рычаги, избежать инфляционной спирали «зарплаты – цены».
Такие вещи никогда не появятся на презентационных слайдах с годовым горизонтом обзора институтов, однако для горизонта аллокации на 5–15 лет они абсолютно критичны.
Китай: упущенная ключевая переменная
Позиция HSBC по Азии оптимистична: ставка делается на стимулированные политикой инновации, потенциал ИИ в облачных вычислениях, реформы корпоративного управления, более высокую рентабельность бизнеса, доступные оценки и попутный ветер от повсеместного снижения ставок в регионе.
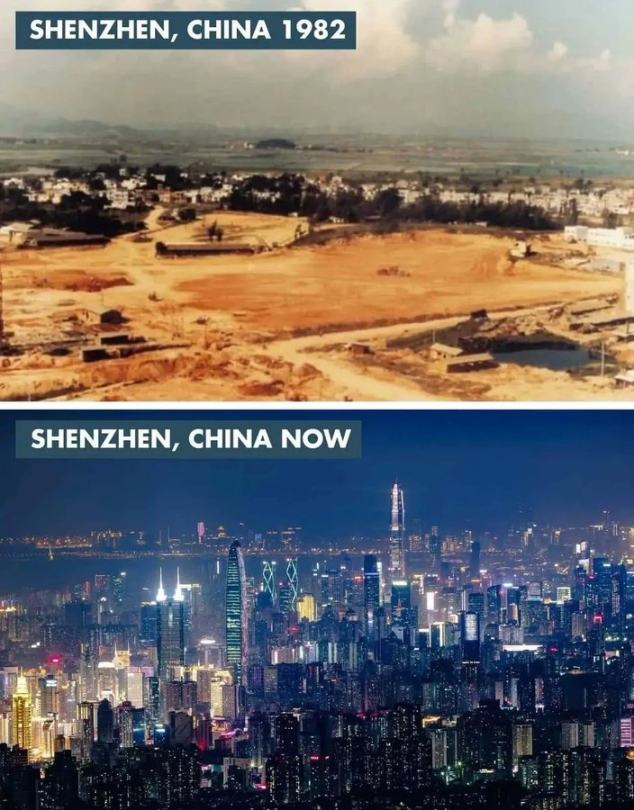
Моя точка зрения такова:
-
В горизонте 5–10 лет риск нулевой аллокации на рынки Китая и Северной Азии существенно превышает риск умеренного размещения капитала.
-
В горизонте 1–3 лет ключевыми рисками выступают не макро фундаментальные показатели, а государственная политика и геополитика (санкции, экспортный контроль, ограничения движения капитала).
Можно рассмотреть одновременное размещение в активах, связанных с китайским ИИ, полупроводниками и инфраструктурой дата-центров, а также в высокодоходные кредитные облигации высокого качества, однако объем позиций должен определяться четким бюджетом политических рисков, а не исключительно опорой на исторические коэффициенты Шарпа.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo







