


Взгляд JPMorgan на 2026 год: экономическое расслоение, расхождения в политике и стремительный рост внедрения ИИ
Автор: Чжан Яци
Источник: Wallstreetcn
Согласно ежегодному обзору, опубликованному JPMorgan Chase 5 числа, глобальные рынки в 2026 году будут глубоко трансформированы тремя ключевыми факторами: асимметричной монетарной политикой, стремительным ростом внедрения искусственного интеллекта и усиливающейся многомерной поляризацией рынков и экономики.
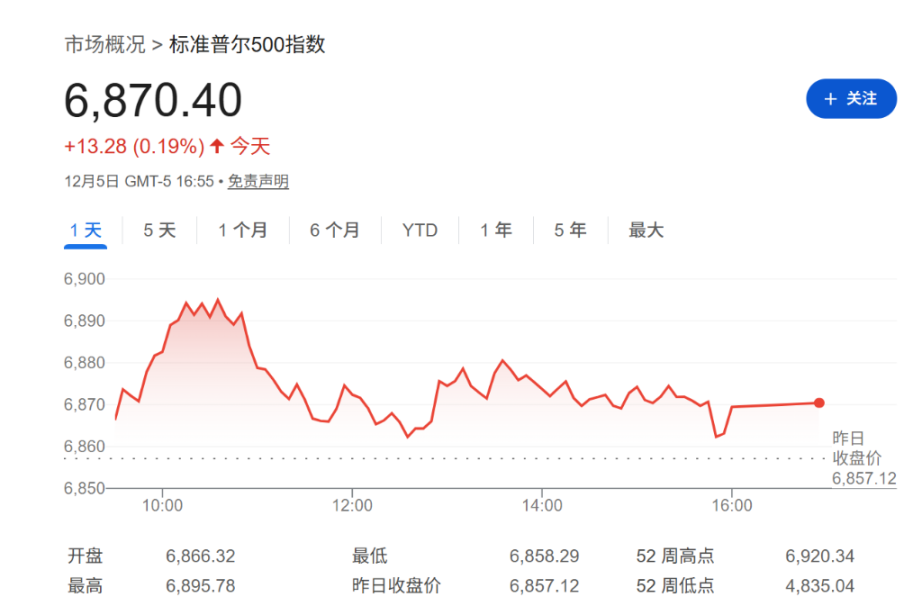
По данным торговой площадки «Zhui Feng», несмотря на сложную макроэкономическую обстановку, JPMorgan сохраняет оптимистичный взгляд на мировые фондовые рынки и устанавливает целевую отметку индекса S&P 500 к концу 2026 года на уровне 7 500 пунктов. Стратеги считают, что «суперцикл ИИ» стимулирует рекордные капитальные затраты и рост прибылей, что станет ключевой инвестиционной линией в следующем году. При дальнейшем смягчении политики ФРС на фоне улучшения ситуации с инфляцией индекс S&P 500 может в 2026 году превысить уровень 8 000 пунктов. По состоянию на время написания статьи фьючерсы на S&P 500 подорожали на 0,19% до 6 870 пунктов.
Что касается денежно-кредитной политики, JPMorgan прогнозирует, что ФРС США снизит ставку на 25 базисных пунктов в декабре текущего и январе следующего годов, после чего сделает паузу и сохранит данный «асимметричный уклон» в первой половине 2026 года. Такая траектория приведёт к резкой дифференциации среди центральных банков развитых стран: если ФРС и Банк Англии, как ожидается, понизят ставки, то ЦБ еврозоны, скандинавских стран и Австралии, вероятно, в 2026 году оставят их без изменений. Ожидается, что такая дифференциация окажет нисходящее давление на доллар США, однако величина его падения будет ограничена относительно сильной позицией американской экономики.
Глобальная команда рыночных стратегий JPMorgan отмечает, что для 2026 года характерна «многомерная поляризация»: фондовый рынок раскололся на секторы искусственного интеллекта и традиционные сектора, экономика США оказалась разделена между сильным капитальным спросом и слабой потребностью в рабочей силе, а потребление демонстрирует нездоровую «К-образную» динамику.
Суперцикл ИИ и экономическая поляризация
JPMorgan рассматривает 2026 год не только как период резкого роста уровня внедрения ИИ, но и определяет его как ключевой этап пересмотра инвестиций, производительности и отраслевого лидерства. Постоянная экспансия технологий ИИ стимулирует мировой бум капитальных затрат. В отчете отмечается, что, несмотря на кадровые вызовы в отдельных сегментах США, корпоративные инвестиции активно движутся благодаря тренду на ИИ. По мнению банка, импульс развития ИИ распространяется на географические и отраслевые горизонты, выходя за пределы технологического и коммунального секторов в сферу финансов, здравоохранения и логистики.
Такой стимулируемый технологиями рост усиливает внутренний разрыв в экономической структуре. JPMorgan описывает «К-образную экономику», для которой характерны сильные корпоративные капитальные затраты (Capex) и глубокая поляризация потребительских расходов домохозяйств. Хотя программа снятия регуляторных ограничений новой администрацией США способна активизировать бизнес-деятельность, последствия тарифной политики, вероятно, проявятся поэтапно, а рост производительности за счет ИИ и снижение цен на энергию частично нивелируют инфляционное воздействие тарифов.
Что касается экономического роста, JPMorgan прогнозирует, что темп роста мирового ВВП в 2026 году составит 2,5%, что практически совпадает с показателем 2025 года в 2,7%. Темп роста ВВП США, как ожидается, останется на уровне 2,0%, тогда как в еврозоне он снизится до 1,3%. В отчете указывается, что глобальные перспективы роста сохраняют устойчивость, прежде всего благодаря расширению монетарной и фискальной политики, а также ослаблению опасений рынка относительно политики США. Банк прогнозирует сохранение высокой клейкости инфляции в США: базовая инфляция по индексу PCE слегка вырастет с 3,0% в 2025 году до 3,1% в 2026 году.
Эпоха «синхронности» монетарной политики осталась в прошлом. JPMorgan прогнозирует, что темпы смягчения в развитых странах будут крайне неравномерными. После реализации «страхового снижения ставки» ФРС нейтральная процентная ставка, по оценкам, закрепится на уровне около 3%. Тем временем Банк Англии, как ожидается, продолжит снижать ставку в декабре 2025 года, а также в марте и июне 2026 года. В то же время ставки в еврозоне и Японии столкнутся с различными противоречиями; хотя Банк Японии сдерживается осторожной позицией, ставки по йене продолжают испытывать восходящее давление.
Кросс-активная стратегия: шорт по нефти, агрессивный лонг по золоту
-
Облигации и процентные ставки: ожидается, что доходность 10-летних казначейских облигаций США сначала упадет, а затем вырастет, достигнув середины года цели на уровне 4,25% и поднявшись к концу года до 4,35%. Учитывая ожидания приостановки ФРС снижений ставок, стратеги рекомендуют заниженную долю в среднем сегменте кривой доходности казначейских облигаций США (2/5/10 лет).
-
Валюта: сохраняется позиция «шорт» по доллару США, так как асимметричный уклон политики ФРС в первой половине 2026 года, как считается, будет сдерживать укрепление доллара. Банк занимает позицию «шорт» по йене, прогнозируя, что пара USD/JPY в четвертом квартале 2026 года достигнет уровня 164. Среди рынков развивающихся стран банк позитивно оценивает высокодоходные валюты, такие как бразильский реал (BRL), мексиканское песо (MXN) и южноафриканский ранд (ZAR).
-
Сырьевые товары: JPMorgan придерживается позиции «шорт» по нефти, считая, что дисбаланс спроса и предложения приведет к снижению цен, и прогнозирует среднюю цену на нефть Brent в 2026 году на уровне всего 58 долларов за баррель. Напротив, банк сохраняет структурный взгляд «лонг» на драгоценные металлы, устанавливая целевую цену на золото в четвертом квартале 2026 года на беспрецедентном уровне 5000 долларов за унцию, а также позитивно смотрит на серебро, медь (в первую очередь благодаря энергопотреблению со стороны ИИ) и алюминий.
JPMorgan приводит основные сценарные предположения. В оптимистичном сценарии «верхних рисков» тема ИИ приобретает дальнейшее распространение или реализуется концепция «чистой дезинфляции» (immaculate disinflation), когда рост производительности нейтрализует инфляционное давление, позволяя ФРС завершить нормализацию ставок. Кроме того, расслабление регулирования в правительстве США или эффект мультипликатора от глобальной фискальной стимуляции также могут обеспечить рост экономики выше ожиданий.
В пессимистичном сценарии «нижних рисков» основными угрозами выступают реальное макроэкономическое замедление, коррекция технологических акций на фоне скептицизма рынка к ИИ, а также внезапный сдвиг политики ФРС. Особенно в условиях сохранения высокой клейкости инфляции, если ФРС будет вынуждена отказаться от асимметричного уклона и перейти к ужесточению, это может привести к сжатию ликвидности и нанести удар по активам с высоким бета-коэффициентом.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











