


Исследование Galaxy Digital (GLXY): гибрид институционального провайдера услуг Web3 и датацентра на базе ИИ
Автор: Lawrence Lee
1. Резюме исследования
Galaxy Digital (GLXY) представляет собой гибридную платформу на стыке криптофинансов и ИИ-вычислений, бизнес-структура которой включает три ключевых модуля: ① Глобальные рынки (торговля, маркетмейкинг и криптоинвестиционный банкинг); ② Управление активами и инфраструктурные решения (управление фондами, стейкинг, кастодиальные услуги и собственные инвестиции); ③ ИИ-ЦОД и вычислительная инфраструктура (парк Helios).
За последние три года Galaxy совершила переход от глубины криптозимы к синергетическому росту нескольких направлений бизнеса. В III квартале 2025 года, благодаря буму цифровых казначейских компаний (Digital Asset Treasury Company) и продаже 80 тыс. BTC, скорректированная валовая прибыль составила более 730 млн долларов, установив исторический рекорд; размер активов под управлением (AUM) в сегменте управления активами и стейкинга достиг 9 млрд долларов, объем стейкинга превысил 6,6 млрд долларов, а годовой сбор комиссий за управление составил более 40 млн долларов; парк Helios полностью перешел в статус ИИ-вычислительного центра, заключив с CoreWeave долгосрочное соглашение на 15 лет, что фиксирует 100% электрической мощности (800 МВт) по трем этапам аренды, и после полной сдачи ожидается годовой доход свыше 1 млрд долларов.
Финансовые показатели GLXY отличаются высокой волатильностью и существенно зависят от состояния крипторынка: в 2022 году убыток составил почти 1 млрд долларов, в 2023 году компания вернулась к прибыли, а чистая прибыль в 2024 году достигла 365 млн долларов. Несмотря на временное снижение в первой половине 2025 года, чистая прибыль за III квартал обновила исторический рекорд на уровне 505 млн долларов на фоне общей волатильности крипты, а скорректированный EBITDA значительно вышел в положительную зону, что свидетельствует об усилении устойчивости базового бизнеса.
В части оценки мы используем методологию SOTP (оценка по сегментам): оценочная стоимость сегмента финансовых услуг Galaxy Digital составляет 7,7 млрд долларов; оценочная стоимость сегмента ИИ-вычислительной инфраструктуры — 8,1 млрд долларов, в сумме 15,8 млрд долларов США, плюс чистые активы дают общую капитализацию акционерного капитала примерно в 19,4 млрд долларов. Текущая рыночная капитализация Galaxy составляет 10,1 млрд долларов, что означает дисконт в 48% относительно нашей расчетной оценки. Вероятно, причиной является консервативный подход инвесторов к компании, одновременно подвергающейся циклическим колебаниям отрасли (по криптоциклам текущий момент уже находится на пике цикла) и трудностям бизнес-трансформации (вычислительный бизнес начнет поставки лишь в 2026 году).
Примечание: Данная статья отражает промежуточные размышления автора на момент публикации, которые могут быть изменены в будущем. Взгляды носят сильный субъективный характер, возможно наличие ошибок в фактах, данных или логике рассуждений. Все изложенные мнения не являются инвестиционными рекомендациями. Добро пожаловать критика от коллег и читателей для дальнейшего обсуждения.
2. Бизнес и линейки продуктов
Galaxy Digital была основана бывшей звездой Уолл-стрит инвестором Майклом Новогратцем (Michael Novogratz) в 2018 году. Новогратц ранее был партнером известного хедж-фонда Fortress и макроверующим управляющим. На данный момент бизнес-маппа Galaxy Digital сформирована из «трех основных сегментов»: ① Глобальные рынки (Global Markets, включая торговлю, деривативы маркетмейкинга, инвестиционный банкинг и кредитование и т.д.), ② Управление активами и соответствующие инфраструктурные решения (Asset Management & Infrastructure Solutions, включая управление фондами, стейкинг, собственные инвестиции и т.д.), ③ Центры обработки данных и вычислительный бизнес (Data Centers, включая предыдущий майнинг биткоина и текущие проекты высокоскоростных вычислений AI/HPC). Ниже мы подробно разберем модели бизнеса, последние новости и вклад в выручку по каждому ключевому продукту.
2.1 Глобальные рынки (Global Markets)
Содержание бизнеса и определениеБизнес глобальных рынков охватывает цифровую торговлю и сопутствующие финансовые услуги Galaxy Digital для институциональных клиентов, являясь основным источником дохода. Модуль включает два главных направления: продающий трейдинг (Franchise Trading) и инвестиционный банкинг (Investment Banking). Команда продающего трейдинга выступает в роли маркетмейкера и поставщика ликвидности на крипторынке, обеспечивая внебиржевую торговлю спотовыми и деривативными инструментами для более чем 1500 контрагентов, поддерживая торги по 100+ основным криптовалютам. Кроме того, Galaxy использует регулируемые юрисдикции для проведения маржинального кредитования цифровых активов, институционального брокериджа крупных пакетов (OTC) и структурированных доходных продуктов, предоставляя майнерам и фондам решения для маржинального финансирования, хеджирования и обеспечения мгновенной ликвидности. Банковская команда ориентирована на компании блокчейн- и криптоиндустрии, предлагая профессиональные финансовые консалтинговые услуги, включая M&A-сопровождение, организацию equity/debt-финансирования, приватные размещения и др., помогая цифровым активам привлекать традиционный капитал. Данный комплекс услуг позволяет Galaxy предоставлять институциональным клиентам всесторонние финансовые решения уровня Уолл-стрит, удовлетворяя постоянно эволюционирующие потребности криптофинансовой экосистемы.
Ключевые этапы развития-
2018–2019: Galaxy Digital основана в 2018 году с целью «привести криптоиндустрию на Уолл-стрит и Уолл-стрит в крипто». Уже на ранних этапах начиналось построение платформы полного цикла, охватывающей торговлю, управление активами и инвестиции, быстро формируется клиентская база среди институционалов.
-
2020: Galaxy совершает рывок в торговле за счет слияний и поглощений: в ноябре 2020 года приобретена компания DrawBridge Lending (кредитование и структурированные продукты цифровых активов) и профессиональный маркетмейкер Blue Fire Capital для укрепления позиций во внебиржевом кредитовании, фьючерсных деривативах и билайн-маркетмейкинге. Это позволило расширить торговое портфолио до сложных инструментов (маржинальное кредитование, внебиржевые опционы, структурированные ноты) и увеличить годовой оборот OTC более чем до 4 млрд долларов, число активных контрагентов выросло до ~200.
-
2021: Компания назначает опытных специалистов, экс-менеджера Goldman Sachs Дэймона Вандрвилта (Damien Vanderwilt) и др., для создания специализированного инвестиционно-банковского подразделения криптоиндустрии. В том же году Galaxy расширяет продуктовую линейку, приобретая Vision Hill Group (адвайзер цифровых активов и провайдер индексных продуктов криптофондов), усиливая продуктную базу и возможности аналитики данных. В торговле команда Galaxy Digital Trading разрабатывает комплексную платформу GalaxyOne (объединяющую торговлю, кредитование и custody), завершая ключевой технологический фреймворк в течение года, что закладывает основу для последующего запуска единого институционального портала.
-
2022: Несмотря на вход крипторынка в зимний период, глобальный рынок Galaxy продолжает стабильно расширяться. Отдел продающего трейдинга увеличил число контрагентов до 930+ в четвертом квартале, обеспечив непрерывный маркетмейкинг и поддержку ликвидности по более чем 100 цифровым активам. В инвестиционном банкинге команда ловит волну консолидации отрасли, участвуя в ряде крупных сделок: например, выступая финансовым советником при покупке Genesis Volatility компанией Amberdata, а также сопровождая привлечение стратегических инвестиций Magnetar Capital в CoreWeave. Примечательно, что в конце 2022 года, когда Galaxy приобрела собственный майнинг-парк Helios (см. раздел ниже), инвестиционно-банковское подразделение также оказало консультационную поддержку транзакции, продемонстрировав эффект внутренней синергии.
-
2023: По мере восстановления рынка глобальное направление Galaxy демонстрирует мощный рикошет. В течение года компания продолжает расширение присутствия в Азиатско-Тихоокеанском регионе, на Ближнем Востоке, создавая команды в Гонконге, Сингапуре и других локациях для обслуживания местных институциональных клиентов (семейные офисы, фонды и др.). Инвестиционно-банковское подразделение активно работало в первой половине 2023 года, участвуя в нескольких отраслевых слияниях и финсделках, включая консультирование сделки Galaxy по покупке криптокастодиана GK8 (сторона покупателя) и проекты реструктуризации ряда горнодобывающих компаний. Несмотря на волатильность в индустрии в тот год, блок Global Markets Galaxy уже демонстрировал более стабильную кривую доходов по сравнению с традиционными криптобиржами благодаря диверсифицированной бизнес-модели (процентные доходы, спреды маркетмейкинга, консалтинговые комиссии и т.д.).
-
2024: В этом году цифровой рынок отчетливо ожиляет, и глобальное направление компании показывает рекордные результаты. За полный год 2024 доходы от торгов с контрагентами и консультационных услуг составили 215 млн долларов, превысив совокупный показатель двух предыдущих лет. В частности, в Q4 только один квартал принес 68,1 млн долларов (рост на +26% к Q3). Рост был обусловлен оживлением деривативной торговли и мощным спросом институтов на кредитование – в данном квартале внебиржевые деривативы и кредитный бизнес Galaxy резко выросли, объемы торгов с контрагентами увеличились на 56% кв/кв, средний размер кредитного портфеля расширился до 861 млн долларов, установив исторический максимум. К концу 2024 года общее число контрагентов Galaxy достигло 1328, что стало значительным ростом по сравнению с прошлым годом. В инвестиционном банкинг Galaxy провела 9 консультационных сделок в 2024 году, успешно закрыв 3 из них в Q4, включая роль эксклюзивного финансового советника при продаже сервиса стейкинга Ethereum Attestant компании Bitwise, а также содействие объединению Thunder Bridge Capital и Coincheck через SPAC. Эти сделки принесли Galaxy ощутимый доход от комиссий, укрепив ее репутацию на рынке криптоинвестиционного банкинга.
-
2025: Начавшийся в 2025 год сопровождался сильным импульсным отскоком рынка цифровых активов на фоне позитивных ожиданий вокруг ETF и прочих катализаторов, что вывело глобальный бизнес Galaxy на новый уровень. В третьем квартале 2025 года сегмент Global Markets генерировал скорректированную валовую прибыль в размере 295 млн долларов за квартал, подскочив на 432% к прошлому кварталу и обновив исторический максимум. Общий объем торгов компании за этот квартал вырос на 140% кв/кв, достигнув максимального значения в истории, что значительно превосходит среднерыночные темпы роста. Одним из ярких событий стал поручение Galaxy продать крупному институту 80 000 BTC (номинальная стоимость около 9 млрд долларов), что внесло существенный вклад в спотовые объемы торгов квартала. Сделки по acquisition ETH крупными эфириум-ориентированными публичными компаниями BMNR и SBET также проводились через Galaxy. Одновременно бурно развивалось институциональное кредитование: средний остаток по кредитам в Q3 достиг 1,78 млрд долларов (рост на 60% к Q2), что свидетельствует о растущем стремлении институтов привлекать криптокредитование через платформу Galaxy. В инвестиционном банкинг Galaxy использовала окно рыночного финансирования, в Q3 закрыла раунд PIPE на 1,65 млрд долларов для Forward Industries (выступив совместным книжным администратором и финансовым советником) и исполняла обязанности эксклюзивного финансового советника при продаже Coin Metrics компании Talos. Эти веские кейсы进一步 укрепили лидирующие позиции Galaxy в сфере цифрового инвестиционного банкинга. Прогнозируя полный 2025 год на фоне бума крипто-акционерных компаний, рынок ожидает от Global Markets Galaxy доходов и прибыльности, многократно превышающих предыдущие годы.
Выручка и прибыль: В 2023 году, несмотря на завершающую фазу медвежьего рынка, Galaxy в целом отчиталась об убытке, однако сегмент Global Markets во второй половине года уже продемонстрировал улучшение. Перейдя в 2024 год, глобальный рынок стал главным драйвером результатов компании: годовая выручка от торгов с контрагентами и консультационных услуг достигла 215 млн долларов, значительно превысив показатели 2022 года (когда на фоне депрессии рынка составлял около 100 млн долларов). Доля деривативной и квант-трейдинговой прибыли возросла, процентные доходы также увеличились вслед за расширением кредитного портфеля. Скорректированный EBITDA глобального рынка в 2024 году превысил 100 млн долларов, ярко проявив операционный леверидж. Только за Q4 2024 выручка глобального рынка составила 68,1 млн долларов, что напрямую вывело компанию в прибыль в том квартале. К 2025 Q3 Galaxy сообщила, что бизнес цифровых активов (включающий Global Markets и Asset Management) сгенерировал 250 млн долларов скорректированного EBITDA за квартал, где основной вклад внес именно Global Markets. Скорректированная валовая прибыль этого сегмента в квартале достигла 295 млн долларов. Это отражает высокую прибыльную эластичность торгового бизнеса Galaxy в условиях бычьего рынка. Важно отметить, что в первых трех кварталах 2025 года общая чистая прибыль компании все еще испытывала влияние волатильности собственных инвестиций (например, убыток в Q1 из-за падения цен на криптоактивы), но тренд роста операционных бизнесов оставался весьма устойчивым. Менеджмент в отчете за 2025 Q3 прогнозирует дальнейший рост доходов от торговли по мере полномасштабного запуска платформы GalaxyOne и привлечения большего числа институциональных клиентов. При этом соотношение затрат к выручке в глобальном рынке снизилось (что свидетельствует об эффективности), принеся компании заметный операционный леверидж.
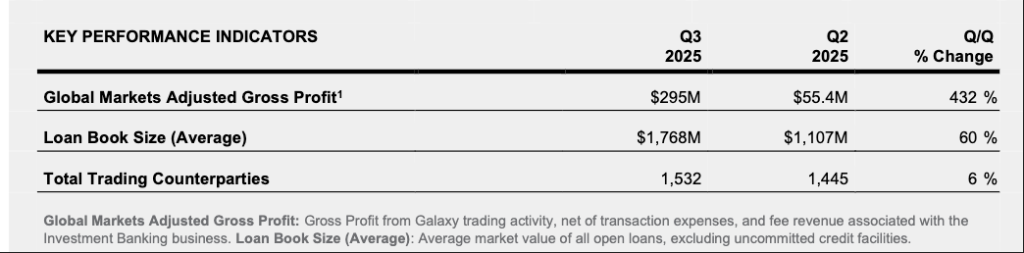 Данные по прибыли Global Markets, объему кредитования и числу контрагентов GLXY за 25Q3
2.2 Управление активами и инфраструктурные решения (Asset Management & Infrastructure Solutions)
Содержание бизнеса и определениеМодуль управления активами и инфраструктурных решений интегрирует бизнес Galaxy Digital в сфере управления инвестициями в цифровые активы и предоставления технологических услуг для блокчейн-инфраструктуры, являясь важной дополнением к сегменту глобальных рынков.
В направлении управления активами (Asset Management) Galaxy через свой дочерний бренд Galaxy Asset Management (GAM) предоставляет институциональным и квалифицированным инвесторам диверсифицированные инвестиционные продукты в цифровых активах. Форматы продукции включают: 1) Продукты публичного рынка: такие как совместно выпускаемые с традиционными институционалами ETF/ETP (биржевые инвестиционные продукты), включающие одноактивные ETF на биткоин, эфир и другие активы, а также тематические ETF на блокчейн-сектор; 2) Частные инвестиционные продукты: включая активно управляемые хедж-фонды (стратегии Alpha), венчурные фонды (направленные на стартапы в области блокчейна, например, Galaxy Interactive), криптоиндексные фонды и fund of funds, предоставляющие инвесторам разнообразные профили риска и доходности. Galaxy также предлагает индивидуальные услуги цифровых инвестиций для институциональных клиентов, такие как построение криптоиндексов, управление казначействами (Treasury) и возможности совместных инвестиций (SPV). По состоянию на третий квартал 2025 года активы под управлением (AUM) Galaxy близки к 9 млрд долларов, охватывая более 15 ETF и продуктов альтернативных инвестиционных стратегий. Такой масштаб позволяет компании войти в число крупнейших мировых управляющих криптоактивами.
В направлении инфраструктурных решений (Infrastructure Solutions) Galaxy использует собственный технологический и операционный опыт для предоставления институционалам базовых технологических услуг блокчейн-сетей и кастодиальных решений. В их число входят в первую очередь custodia (хранение активов) и стейкинг (Staking). Платформа GK8, приобретенная Galaxy в 2023 году, предоставляет институциональные технологии самокастодиального хранения цифровых активов. Клиенты могут безопасно хранить свои криптоактивы с использованием аппаратных кошельков (cold wallets) и решений custody на основе MPC (многосторонних вычислений). Технологии GK8 также поддерживают широкий спектр функций, включая взаимодействие с протоколами DeFi, выпуск токенов и custody NFT, что позволяет Galaxy предоставлять институционалам «единое окно» инфраструктуры цифровых активов (например, платформы для выпуска токенов). В направлении стейкинга Galaxy создала специализированную команду блокчейн-инфраструктуры, предлагающую клиентам услуги делегирования узлов и стейкинга как сервиса (staking as a service). Эта команда управляет сетью валидаторов по всему миру, поддерживая несколько основных PoS-блокчейнов, включая Ethereum и Solana, помогая клиентам делегировать持有的 цифровые активы для участия в проверке сети в обмен на вознаграждения за стейкинг. Услуги стейкинга Galaxy отличаются институциональной безопасностью и гибкостью: с одной стороны, интеграция с合规ными кастодиальными учреждениями, такими как Anchorage, BitGo, Zodia, позволяет клиентам легко стейкать свои размещенные активы; с другой стороны, Galaxy предлагает инновационные функции, такие как кредитование под залог стейк-активов, позволяя клиентам использовать стейкированные токены в качестве залога для получения кредитов, повышая эффективность капитала. Кроме того, Galaxy занимается собственными инвестициями, инвестируя в перспективные блокчейн-стартапы и протоколы через такие подразделения, как Galaxy Ventures. По состоянию на конец 2022 года компания проинвестировала более 100 связанных компаний (145 инвестиций). Эти стратегические инвестиции не только обеспечивают Galaxy потенциальную финансовую отдачу, но и расширяют ее влияние и сеть сотрудничества в отрасли (например, ранними инвестициями Galaxy были Block.one, BitGo, Candy Digital и другие известные проекты). Таким образом, модуль управления активами и инфраструктурных решений позволяет Galaxy вертикально расширять производственную цепочку, обслуживая клиентов в режиме «двух колес» от управления активами до управления нижележащими технологиями.
Ключевые этапы развития-
2019–2020: Galaxy начинает развертывание бизнеса управления активами, сотрудничая с традиционными финансовыми учреждениями для выпуска инвестиционных продуктов в цифровых активах. В 2019 году Galaxy совместно с канадской CI Financial запустила CI Galaxy Bitcoin Fund (закрытый фонд биткоина, котировавшийся на Торonto Stock Exchange), став одним из первых публично финансируемых продуктов для инвестиций в биткоин в Северной Америке.随后 в 2020 году совместно был выпущен CI Galaxy Bitcoin ETF, который тогда стал одним из ETF на биткоин с минимальной комиссией за управление. Благодаря таким партнерствам Galaxy утвердила свой статус пионера в сфере публичных криптопродуктов.
-
2021: В мае Galaxy приобрела Vision Hill Group (нью-йоркскую компанию-адвайзера по цифровым активам и управления активами), интегрировав ее команду и продукты (включая индекс криптохедж-фондов, платформу визуализации данных VisionTrack, фонды фондов в криптопространстве и т.д.) в свою структуру. После завершения сделки платформа Galaxy Fund Management смогла предложить институционалам более широкую поддержку принятия инвестиционных решений на основе данных и совершенную продуктовую линейку. В том же году подразделение Galaxy Asset Management продолжало расширять активно управляемые продукты, например, запустив фонд Galaxy Liquid Alpha, и к концу года управляло активами примерно на 2,7 млрд долларов (значительный рост по сравнению с 407 млн долларов в начале года).
-
2022: В Q4 Galaxy объявила о стратегическом партнерстве с одним из крупнейших частных банков Бразилии, Itaú Asset Management, для совместной разработки ряда бразильских продуктов ETF в цифровых активах. К концу 2022 года стороны выпустили первый совместный продукт «IT Now Bloomberg Galaxy Bitcoin ETF», позволив бразильским инвесторам получать экспозицию на физический биткоин через местные биржи. В том же году под влиянием общего состояния крипторынка размер управляемых активов Galaxy немного сократился (AUM на конец 2022 года составил 1,7 млрд долларов, снизившись на 14% год к году), но стратегически компания сосредоточилась на «масштабировании активных стратегий»: например, фонд Galaxy Interactive успешно реализовал инвестиции в несколько игровых/метавселенных стартапов, а хедж-фонд Liquid Alpha, несмотря на сложную рыночную конъюнктуру, все равно показал чистый приток средств.
-
2023: В феврале Galaxy успешно провела аукцион по приобретению у обанкротившейся сети Celsius платформы custody цифровых активов GK8 по цене около 44 млн долларов (что значительно ниже первоначальной цены покупки Celsius в 115 млн). Команда GK8 насчитывала около 40 человек (включая ведущих экспертов по безопасности в криптопространстве), официально присоединившись к Galaxy и открыв новый центр исследований и разработок в Тель-Авиве. Патентованные технологии GK8 включают офлайн-обработку холодных кошельков и многосторонние вычисления (MPC) для теплых кошельков, позволяющие институционалам подписывать ончейн-транзакции в автономном режиме, а также проводить автоматизированные операции custody с мультиподписью. Эта сделка значительно усилила возможности Galaxy в области безопасного хранения, стейкинга и подключения к DeFi, что генеральный директор Новогратц назвал «ключевым шагом на пути к созданию полнофункциональной финансовой платформы».随后 GK8 была интегрирована в платформу GalaxyOne, став важным инструментом Galaxy для предоставления институционалам управления своими активами. Также в 2023 году выделяются успехи в управлении активами: с одной стороны, Galaxy нанята в качестве консультанта для команды управляющего банкротством FTX, помогая распорядиться активами FTX, что принесло Galaxy дополнительные доходы от комиссий за управление и повысило репутацию; с другой стороны, по мере восстановления рынка во второй половине года AUM Galaxy дном вышли и начали расти, достигнув ~3 млрд долларов к Q4. В конце 2023 года Galaxy анонсировала обновление бренда资管 платформы до «Galaxy Asset Management & Infrastructure Solutions», объединив традиционное управление активами с технологическими услугами блокчейна, подчеркнув свое дифференцированное позиционирование.
-
2024: В этом году бизнес Galaxy в области управления активами и блокчейн-инфраструктуры вышел на траекторию быстрого развития. В июле Galaxy announced acquisition of major assets of CryptoManufaktur (CMF), компании-оператора блокчейн-узлов, основанной ветераном Ethereum-экосистемы Торстеном Беренсом. CMF специализируется на автоматизированном развертывании Ethereum-узлов и эксплуатации инфраструктуры оракулов; данная покупка сразу добавила Galaxy доступ к стейк-активам Ethereum объемом около 1 млрд долларов (доведя общий объем стейкинга Galaxy до 3,3 млрд долларов). Трое ключевых членов команды CMF перешли в Galaxy, ускоряя технологическую накопление компании в области стейкинга Ethereum и сервисов Oracle. Стейкинг стал одним из главных亮点 2024 года для Galaxy: благодаря открытию функции вывода средств в ходе обновления Shanghai сети Ethereum и вовлечению институционалов, стейк-активы Galaxy взлетели с 240 млн долларов в начале года до 4,235 млрд долларов в конце года (рост почти в 17 раз, из которых 1 млрд пришелся на слияния, остальное — органический рост).顺应市场需求,Galaxy 陆续与多家主流托管商达成合作:2 月 Galaxy 成为 BitGo 的集成质押服务商,允许 BitGo 托管客户一键使用 Galaxy 节点质押并将质押资产用于三方贷款;8 月 Galaxy 与 Zodia Custody(由渣打银行支持的机构托管商)合作,为欧洲客户提供合规质押解决方案;此外还拓展了与 Fireblocks、Anchorage Digital 等的技术集成。这些举措大大拓宽了 Galaxy 质押服务的分销渠道。
-
2025: В 2025 году, когда рыночная и регуляторная среда стала постепенно яснее, сегмент управления активами и инфраструктуры Galaxy продолжил уверенно двигаться вперед. В Q3 2025 Galaxy отчиталась о скорректированной валовой прибыли данного сегмента в размере 23,2 млн долларов за квартал (рост на 44% к Q2), что отражает расширение масштабов бизнеса. Основными драйверами роста стали чистые поступления новых средств в размере более 2 млрд долларов за квартал, источниками которых стали многолетние поручения от крупных институциональных держателей цифровых активов. Эти институциональные клиенты (такие как фонды криптопроектов, казначейства публичных компаний и др.) передали активы на управление и стейкинг Galaxy, и, как сообщается, к Q3 они уже принесли более 4,5 млрд долларов активов, обеспечив ежегодный регулярный доход от комиссий за управление в размере свыше 40 млн долларов. Galaxy называет подобные услуги «аутсорсингом цифрового казначейства», помогая проектам и предприятиям управлять резервами своих криптоактивов для достижения стабильного прироста стоимости. Благодаря этому AUM Galaxy вырос до ~9 млрд долларов, а объем стейк-активов достиг 6,61 млрд долларов, обновив исторические максимумы. 29 октября Galaxy объявила об интеграции стейкинг-сервисов с Coinbase Prime, войдя в число строго отобранных провайдеров стейкинга Coinbase. Благодаря этому сотрудничеству институциональные клиенты Coinbase смогут бесшовно подключаться к высокопроизводительной сети валидаторов Galaxy на своей платформе, что знаменует выход бизнеса стейкинга Galaxy в топ-эcosystem custody. В целом, в 2025 году Galaxy добилась одновременного продвижения в продуктовых инновациях, масштабном росте и углублении экосистемы в сегментах управления активами и инфраструктуры.
Показатели бизнеса управления активами: В 2023 году на фоне снижения активности рынка доходы управления активами Galaxy временно упали, но по мере оживления в Q4 доходы от комиссий за управление начали восстанавливаться. В 2024 году бизнес управления активами Galaxy пережил расцвет: за год было зафиксировано 49 млн долларов доходов, установив исторический максимум (значительный рост по сравнению с ~28 млн долларов в 2022 году). Драйверами стали: во-первых, органический чистый приток средств и рост рынка увеличивали управляемые активы и сборы, привязанные к размеру активов; во-вторых, поручение Galaxy распорядиться имуществом банкрота FTX принесло значительные доходы от комиссионных при продаже активов кредиторам. По состоянию на конец 2024 года размер активов под управлением (AUM) Galaxy достиг 5,66 млрд долларов, что также выше показателей конца 2023 года (~4,6 млрд долларов). Из них на продукты ETF/ETP пришлось 3,482 млрд долларов, на альтернативные инвестиционные продукты — 2,178 млрд долларов (такие как венчурные фонды и т.д.). Рентабельность операционной деятельности в бизнесе управления активами в 2024 году также повысилась, скорректированный EBITDA за год превысил 20 млн долларов, что свидетельствует о постепенном проявлении эффекта масштаба.
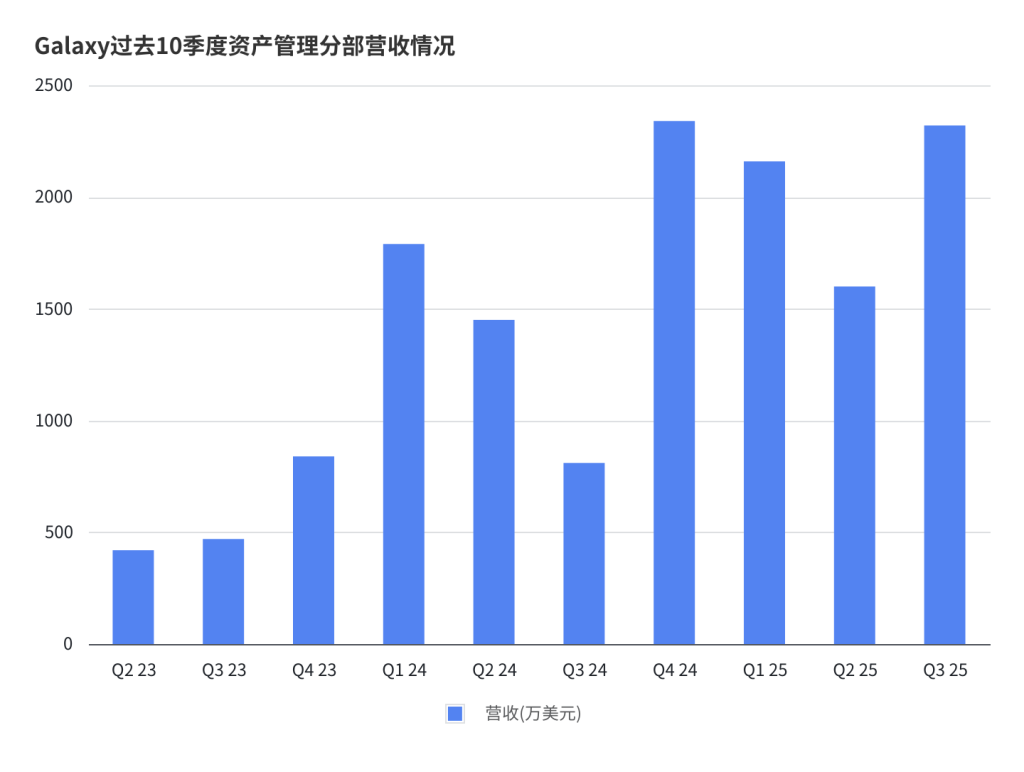
В первые три квартала 2025 года сегмент управления активами Galaxy продолжал расти на фоне сильного рыночного окружения. В частности, в только что завершившемся третьем квартале:
-
AUM Galaxy достиг ~9 млрд долларов, при этом альтернативные инвестиционные продукты выросли на 102% кв/кв до 4,86 млрд долларов, ETF также увеличились до 3,8 млрд долларов;
-
Объем стейк-активов также вырос на 110% кв/кв до 6,6 млрд долларов.
-
При такой динамике выручка сегмента управления активами и инфраструктурных решений (скорректированная валовая прибыль по GAAP) составила 23,2 млн долларов, рост на 44% кв/кв, причем выручка за квартал превысила половину всей выручки за 2024 год.
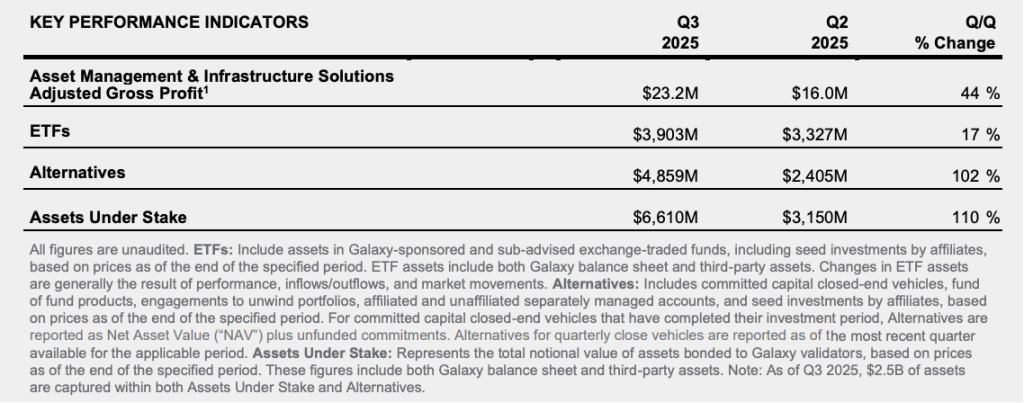 Скорректированная валовая прибыль бизнеса управления активами Galaxy, AUM (включая ETF и альтернативные продукты) и объем стейк-активов за 25Q3
В целом, в 2023–2025 годах цифровой сегмент Galaxy, включающий глобальные рынки и управление активами, на фоне криптобычьего рынка, регуляторных льгот и одобрения ETF совершил скачок от дна к пику, обновила рекорды как по выручке, так и по прибыли.
2.3 Центры обработки данных и вычислительный бизнес (Data Centers & Computing Power)
Содержание бизнеса и определениеБизнес центров обработки данных и вычислительных мощностей представляет второе ключевое стратегическое направление Galaxy Digital вне сферы цифровых активов, сфокусированное на инвестициях, строительстве и эксплуатации базовой вычислительной инфраструктуры. Его суть заключается в преобразовании избыточных энергетических и ЦОД-ресурсов в вычислительную мощность, пригодную для майнинга блокчейна и высокопроизводительных вычислений (HPC), создавая ценность для себя и клиентов. Galaxy изначально вошла в эту область через майнинг биткоина: используя профессиональные майнеры, установленные в собственных или арендуемых дата-центрах, компания получала награды за блоки биткоина. Одновременно она предоставляла другим майнерам услуги по хранению оборудования и финансовой поддержке (например, техническое обслуживание ферм, консультации по стратегии закупки электроэнергии, финансирование майнеров и т.д.), формируя экосистему горнодобывающей отрасли. По мере взрывного роста спроса на вычислительные ресурсы в эпоху искусственного интеллекта и больших данных Galaxy с 2023 года начала стратегический поворот, постепенно расширяя использование ресурсов ЦОД для задач обучения ИИ-моделей, облачного рендеринга и других высокопроизводительных вычислений. Конкретнее, сотрудничая с компаниями, занимающимися ИИ-инфраструктурой, Galaxy трансформирует свои крупные кампусы в базы поставщиков ИИ-мощностей, получая стабильную арендную плату и доходы от обслуживания по модели аренды электричества и серверных стойек (что эквивалентно предоставлению «Инфраструктуры как услуги для вычислений / IaaS»).
На данный момент самым ценным активом Galaxy в сфере ЦОД является кампус Helios в графстве Диккенс, штат Техас. Первоначально этот кампус был разработан Argo Blockchain с целью использования дешевых возобновляемых источников энергии (ветровой и солнечной) на западе Техаса для майнинга биткоина. Однако в конце 2022 года резкий рост цен на природный газ привел к удорожанию электроэнергии, а отсутствие у Argo эффективных договоров на фиксированные цены на электроэнергию сделало компанию полностью уязвимой перед экстремальной волатильностью тарифов. Под давлением кризиса ликвидности Argo продала объект Helios компании Galaxy Digital в декабре 2022 года за 65 млн долларов (дополнительно предоставив Galaxy кредит в размере 35 млн долларов).
Для Galaxy эта сделка включала не только физические активы, но и критически важное разрешение на подключение к电网 мощностью 800 МВт. В настоящее время в Техасе время ожидания согласований для подключения крупных нагрузок к электросетям увеличилось до 4 и более лет, поэтому существующее разрешение Helios на подключение к сети стало одним из самых ценных нематериальных активов в балансе компании. Только по масштабам 800 МВт выводят Helios в первый эшелон мировых вычислительных кампусов – по сравнению с новым ИИ-ЦОД Google в Аризоне с планируемой мощностью около 1200 МВт и планами Microsoft по расширению в Айове на уровне 300–600 МВт. Объем Helios уже весьма значителен; в случае реализации远景 на 3,5 ГВт (далеко идущие заявки на подключение 2700 МВт все еще находятся на стадии рассмотрения), он станет почти вдвое больше текущего крупнейшего мирового кластера ЦОД.
Что касается конкретной бизнес-модели, сама Galaxy напрямую не оперирует ИИ-облачными сервисами, а заключила с CoreWeave долгосрочное соглашение о кастодиально-арендном обслуживании на 15 лет. CoreWeave — премиальный облачный провайдер с инвестициями от NVIDIA, чрезвычайно голодный до потребностей в вычислительной инфраструктуре. Серия долгосрочных договоров, подписанных между ними, фактически превращает энергоресурсы Galaxy в стабильный денежный поток, схожий с облигациями. На данный момент CoreWeave реализовала все доступные опционы, зафиксировав всю доступную утвержденную мощность Helios в 800 МВт. Сотрудничество сторон использует структуру Triple-Net (NNN): Galaxy主要负责提供物理外壳和电力接入,而 CoreWeave 需自行承担电费 ((包括电费波动风险))、设备维护费、保险费和税费。这种模式下的 Galaxy 更像是数字地产商,而非运营服务商,因此其现金流的稳定性相当高。对于 Galaxy 而言,其收入几乎等同于净利润,预计该业务的 EBITDA 利润率将高达 90%。
Galaxy разделяет разработку парка Helios на несколько этапов: Phase I планирует развернуть 133 МВт в первой половине 2026 года, Phase II – 260 МВт в 2027 году, Phase III – 133 МВт также в 2027 году, всего обеспечивая 526 МВт «критической IT-нагрузки» для серверов (при общей мощности в 800 МВт). Чтобы соответствовать потребностям CoreWeave, в Helios активно ведется трансформация из «майнинг-фермы» в «ЦОД HPC», включая модернизацию систем охлаждения, внедрение резервных архитектур и структурное усиление объектов.
Ключевые этапы развития-
2018–2020: Под воздействием криптобычьего рынка Galaxy осознала важную ценность верхнеуровневых вычислительных мощностей и начала涉足 в область майнинга биткоина. Изначально компания применяла модель партнерского хостинга, делегируя майнеры профессиональным фермам, одновременно предоставляя сопровождающие финансовые услуги, такие как финансирование майнеров и хеджирование OTC, накапливая опыт и ресурсы. В этот период Galaxy незаметно инвестировала в некоторые инфраструктурные проекты горнодобывающей отрасли и сформировала команду, разбирающуюся в вопросах электроэнергии и технологий майнеров, подготовив базу для последующего строительства собственных ферм.
-
2021: Galaxy официально объявляет о создании подразделения «Galaxy Mining», подняв майнинг на уровень одной из ключевых стратегий компании. В том же году Galaxy расширила сотрудничество с рядом крупных майнинговых площадок в Северной Америке и активно искала подходящие локации в Техасе и других местах для строительства собственных ЦОД.
-
2022: Этот год стал переломным для бизнеса данных Galaxy. 28 декабря 2022 года Galaxy объявила о покупке у Argo Blockchain майнингового парка биткоина Helios в графстве Диккенс, Техас (включая весь комплекс эксплуатационных активов) за 65 млн долларов и предоставила Argo кредитное финансирование в размере 35 млн долларов для помощи в преодолении кризиса ликвидности. Парк Helios только недавно начал работу и имел готовую электрическую мощность в 180 МВт с огромным потенциалом расширения. Сразу после приобретения Galaxy взяла его на оперативное управление, сделав его основной майнинговой базой. Компания объявила о плане доведения введенной в эксплуатацию мощности Helios до 200 МВт к концу 2023 года, часть которой будет использоваться для хостинга сторонних майнеров, а часть – для собственного майнинга Galaxy. Эта сделка значительно увеличила майнинговый ландшафт Galaxy, воспринимаясь как «у Galaxy появилась собственная фабрика по добыче биткоинов».
-
2023: Бизнес данных Galaxy в этом году начал переход от «режима майнинга» к «двойной парадигме майнинга + аренды вычислительных мощностей». Первая половина года показала стабильное расширение Helios: по середине 2023 года развернутая вычислительная мощность достигла ~3 EH/s, поровну разделенной между собственным майнингом Galaxy и хостингом сторонних операторов. Возобновление цен на биткоин в первой половине года также вернуло горнодобывающие операции к прибыльности. Во втором квартале 2023 года Galaxy раскрыла в отчете, что вычислительная мощность под управлением (Hashrate Under Management, HUM) подразделения достигла ~3,5 EH/s, при этом удельная себестоимость производства BTC собственной частью оставалась на низком уровне в отрасли. Во второй половине года компания, продолжая наращивать биткоин-мощности Helios, проактивно вела переговоры с CoreWeave о целесообразности партнерства, исследуя возможность аренды части электричества и площадей Helios для развертывания GPU-серверов. В сентябре 2023 года Galaxy и CoreWeave достигли предварительного соглашения, согласно которому Galaxy предоставит площадки и электрическую инфраструктуру в Helios, а CoreWeave поэтапно разместит ИИ-оборудование. Это ознаменовало начало стратегического перехода бизнеса данных Galaxy. В Q4 2023 года размер управляемой вычислительной мощности майнингового бизнеса Galaxy вырос до 6,1 EH/s, за год было добыто 977 BTC; однако компания четко заявила, что после вступления соглашений в силу сократит объемы собственного майнинга и сосредоточится на реконструкции и модернизации Helios.
-
2024: В этом году фокус бизнеса данных Galaxy полностью сместился на HPC. 28 марта 2024 года Galaxy объявила о подписании официального договора аренды Phase I с CoreWeave: Galaxy предоставит CoreWeave критическую IT-нагрузку в 133 МВт на первом этапе Helios для развертывания ИИ/HPC-инфраструктуры сроком на 15 лет. Согласно условиям, CoreWeave будет выплачивать Galaxy арендную плату аналогично модели дата-центр-хостинга, сумма за 15 лет, как ожидается, составит ~4,5 млрд долларов. Galaxy заявила о планах завершить сдачу всей мощности первого этапа для использования CoreWeave в первой половине 2026 года.紧接着,2024 年 4 月,CoreWeave 又行使了合同中的第一个期权(Phase II),追加租用 Helios 260 MW 的 IT 负载,使累计承诺达到 393 MW。Galaxy 称这一 Phase II 合同将按与 Phase I 类似的经济条款执行(即长期租约),Phase II 容量预计在 2027 年交付使用。与此同时,Galaxy 开始大幅缩减比特币挖矿投入:2024 年上半年卖出部分矿机并逐步关停自营矿机的扩张计划,将 Helios 空出的电力和空间用于改造机房以适应高密度 GPU 服务器。2024 年 11 月 7 日,Galaxy 公布已与一家大型金融机构达成 Helios 项目融资的条款意向。随后在 2025 年正式关闭融资(见下)。2024 年末,Galaxy 矿业业务 Hashrate 降至 6.1 EH/s,其中部分矿机处于待售停机状态;全年自营挖矿利润在公司整体中占比下降,同时数据中心板块资本开支大增,处于投入期。不过,这一年 Galaxy 成功完成战略转身:从一个纯比特币矿场运营者,变为拥有大客户长期合同的 AI 数据中心开发商。
-
2025: Бизнес данных Galaxy переходит в стадию активного строительства и привлечения финансирования. 15 августа 2025 года Galaxy объявила о завершении проектного финансирования в объеме 1,4 млрд долларов (долговое финансирование) для ускорения разработки ИИ-ЦОД Helios. Этот кредит возглавлена крупным институциональным инвестором, предоставлен на условиях Loan-to-Cost 80%, на срок 3 года, обеспечен активами Phase I Helios. Собственный капитал Galaxy внес 350 млн долларов в качестве配套设施, обеспечив полную реализацию финансирования в размере 1,7 млрд долларов для первого этапа строительства. Это означает, что реконструкция и строительство Phase I Helios (включая модернизацию подстанций, систем охлаждения, усиление конструкций серверных) получили достаточное финансирование, гарантируя своевременную сдачу проекта. В августе 2025 года Galaxy также披露, что CoreWeave реализовала финальный опцион (Phase III), заблокировав дополнительную мощность в 133 МВт, доведя общий объем аренды на Helios до всех 800 МВт. Таким образом, вся утвержденная электрическая мощность комплекса Galaxy Helios покрыта договором аренды, достигнув 100% occupancy rate. Ожидается, что при условии выполнения контракта и 100% загрузки 526 МВт IT-нагрузки, проект Helios будет приносить в среднем свыше 1 млрд долларов дохода ежегодно на протяжении будущих 15 лет, став важнейшим источником долгосрочного денежного потока для Galaxy. Задумываясь о более отдаленном будущем, в 2025 году Galaxy приобрелаAdditional земли вокруг Helios, увеличив общую площадь кампуса до более чем 1500 акров, способных поддерживать потенциальную электрическую нагрузку вплоть до 3,5 ГВт (почти втрое больше текущих 800 МВт). В настоящее время эти запросы на увеличение мощности подаются оператору энергосети ERCOT на исследование; после одобрения будут реализованы поэтапно. В октябре 2025 года Galaxy получила 460 млн долларов инвестиционного капитала от одного из крупнейших мировых управляющих компаний для поддержки строительства Helios и других целей компании. Рынок предполагает, что инвестором является BlackRock (официально не подтверждено); поэтапное выполнение этой инвестиции предоставит право собственности определенную долю, а также символизирует признание и поддержку традиционными мейнстрим-институциями стратегии вычислительных мощностей Galaxy. К концу 2025 года Galaxy заявила, что строительство Phase I Helios идет по плану, с началом передачи 133 МВт для CoreWeave в первой половине 2026 года; подготовка площадки и фундаментные работы Phase II также развернулись параллельно с ожидаемой сдачей в 2027 году; Phase III планируется начать сдачу в 2028 году.
Показатели майнингового бизнеса: В 2023 году бизнес майнинга Galaxy находился в периоде инвестиций после недавнего acquisitions Helios, и под влиянием низких цен на биткоин за год компания в целом несла убытки. Однако в 2024 году по мере повышения цен и оптимизации операционных процессов горнодобывающий сегмент вернулся к прибыли и сформировал стабильный денежный поток. В 2024 году доходы отдела майнинга Galaxy составили 94,9 млн долларов, непосредственно произведено 977 BTC; после вычета операционных расходов, таких как электроэнергия, среднегодовая валовая прибыль за год составила около 50%. Тем не менее, Galaxy заранее предупредила в отчете, что из-за стратегического转型 доходы от майнинга заметно снизятся в 2025 году. В 2025 году по мере постепенной продажи и остановки майнеров доходы от майнинга Galaxy значительно упали. В Q3 2025 сегмент дата-центров (преимущественно майнинг) сгенерировал всего 2,7 млн долларов скорректированной валовой прибыли. Galaxy прогнозирует, что по мере модернизации Helios во второй половине 2025 года практически не останется значительных профитов от майнинга, пока в 2026 году компания не перезапустит часть оставшихся майнеров или не скорректирует стратегию в зависимости от рыночной ситуации.
Перспективы бизнеса хостинга ИИ/HPC: Поскольку контракт Helios с CoreWeave начнет выполняться только в 2026 году, в 2023–2025 годах регулярный доход от этой части не поступал. Galaxy капитализировала затраты на этапе строительства, поэтому краткосрочный отчет о прибылях и убытках не был сильно受损. В отчете за 2025 Q3 компания прямо указала: «Galaxy прогнозирует, что скорректированная валовая прибыль и EBITDA, вносимые сегментом центров обработки данных до первой половины 2026 года, не будут значительными» (то есть仍处于准备期). Но одновременно Galaxy предоставила инвесторам будущие ориентиры доходов: после официального запуска и работы Helios сегмент дата-центров станет новым денежным коровьем компании. Согласно действующим контрактам, Galaxy сможет начать признавать масштабные арендные доходы начиная с первой половины 2026 года, и поскольку операционные расходы несет арендатор, маржинальность Galaxy, как ожидается, будет весьма впечатляющей (по модели, схожей с REIT). В августовском объявлении 2025 года Galaxy披露, что после выполнения всех контрактов в среднем ежегодно будет генерироваться более 1 млрд долларов дохода, совокупно за 15 лет превысит 15 млрд долларов, что в несколько раз превышает текущие размеры активов компании. Даже с учетом операционных расходов и процентов по кредитам вклад в чистую прибыль будет весьма ощутим. Эта перспектива привлекла внимание на рынке капитала в 2025 году: акции Galaxy выросли примерно на 60% после объявления о достижении 100% occupancy rate и привлечения финансирования, что демонстрирует переоценку инвесторами ценности «вычислительного сегмента». В итоге, в 2023–2025 годах бизнес дата-центров финансово находился в фазе «посева», но его будущий потенциал «урокая» неоднократно подчеркивался в отчетности и обсуждении менеджмента, являясь неотъемлемой частью нарратива Galaxy.
Резюме
Подводя итог, три ключевых бизнес-модуля Galaxy Digital – глобальные рынки, управление активами и инфраструктурные решения, центры обработки данных и вычислительные мощности – каждый охватывает различные звенья стоимостной цепи экосистемы цифровых активов, но при этом формируют взаимодополняемость и синергию в рамках корпоративной стратегии. Глобальный рынок обеспечивает доход от торговых и инвестиционно-банковских операций, ведя за собой отраслевой форвард; управление активами и инфраструктура накапливает регулярные доходы от комиссий за управление и технологические преимущества, закрепляя качественных клиентов; центры обработки данных и вычислительные мощности, в свою очередь, способны принести значительный объем стабильного денежного потока, формируя «сеть безопасности» результатов компании. Руководство Galaxy, благодаря четкой стратегической архитектуре и ряду смелых сделок M&A и партнерств, превратило компанию в уникального игрока на стыке финансов и технологий. На фоне瞬息万变ного рынка цифровых активов растущий потенциал и взаимная поддержка каждого модуля Galaxy делают ее редким примером антицикличности и комплексности в глазах инвесторов. Это также объясняет, почему все больше институциональных инвестторов проявляют интерес и уверенность в Galaxy. Будущее обещает, что три модуля Galaxy продолжат развиваться параллельно, неизменно создавая новые вехи и реализуя совместное создание ценности для акционеров и клиентов.
3. Анализ отрасли
Как видно из предыдущего анализа, бизнесы, осуществляемые Galaxy, можно разделить на две отрасли: криптоиндустрия и инфраструктура вычислительных мощностей ИИ. Далее мы детально рассмотрим текущее состояние и тенденции развития этих двух отраслей.
3.1 Криптоиндустрия
Текущее состояние: объем рынка, участники и структураРазмер рынка и основные участники: Криптовалютный рынок восстановил динамику роста в 2024–2025 годах, на долю Северной Америки приходится около 1/4 мировой торговой активности. По состоянию на середину 2025 года североамериканский регион обработал приблизительно 23 трлн долларов крипто-оборота за год, при этом месячный пик пришелся на декабрь 2024 года. Совокупная глобальная капитализация к концу 2024 года приблизилась к 4 трлн долларов, объем торгов также обновил исторические максимумы. Со стороны участников: централизованные биржи (CEX) по-прежнему доминируют в абсолютном большинстве спотовых и деривативных торгов: годовой спотовый оборот топ-10 CEX в 2024 году достиг 17,4 трлн долларов, удвоившись по сравнению с предыдущим годом. Доля децентрализованных бирж (DEX) быстро росла в последние годы: за первые пять месяцев 2025 года объем торгов DEX составил около 7,6% от мирового объема, значительно увеличившись с 3% в 2023 году. Кроме того, крупные маркетмейкеры и институциональные игроки OTC предоставляют внебиржевую ликвидность, рассматриваемую как «третий главный столп ликвидности» после CEX и DEX. Особенно для крупных сумм в сотни миллионов долларов внебиржевые сделки позволяют избегать рыночных шоков, завершая массовые матчинги «за кулисами». Ведущие маркетмейкеры и брокеры (такие как Galaxy Digital, Jump Trading, Wintermute, Cumberland и др.) играют ключевую роль в обеспечении ликвидности бирж и матчере внебиржевых крупных сделок. Традиционные институциональные инвесторы (хедж-фонды, управляющие компании и т.д.) все активнее участвуют, входя в рынок цифровых активов через счета высшего уровня на биржах или каналы OTC, в результате чего доля крупных сделок (>10 млн долларов) в Северной Америке достигает 45% от общего объема, значительно выше, чем в других регионах.
Изменение структуры рынка и ликвидность: В структуре рынка в последнее время наблюдается тенденция к слиянию внутри- и внебиржевых пространств. С одной стороны, централизованные биржи经历ают консолидацию: после инцидентов вроде FTX позиции североамериканских compliant платформ (таких как Coinbase, Kraken) укрепились, в то время как часть объемов перевелась на внебиржевые (OTC) и ончейн DEX. С начала 2024 года произошел всплеск объемов на внебиржевом рынке: ежемесячные объемы OTC в полном 2024 году превышали аналоги прошлого года, в четвертом квартале внебиржевой объем вырос на 106% г/г, а в первой половине 2025 года произошел резкий скачок на 112,6% г/г. Институционалы предпочитают формировать/ликвидировать позиции через «темные пулы» OTC, чтобы минимизировать воздействие на открытые рыночные цены. Это делает OTC скрытым пулом ликвидности, играющим большую роль в сглаживании рыночной волатильности. С другой стороны, усовершенствование децентрализованных торговых технологий (ончейн книги ордеров, Layer2-расширения) позволило DEX достичь прорывов в сегменте long-tail активов и perpetual-контрактов. Например, к 2025 году доля торгов на децентрализованных perpetual-площадках (таких как Hyperliquid и др.) явно выросла. Хотя CEX по-прежнему контролирует более 70-80% общего объема торгов, DEX благодаря прозрачности и trustless-природе становятся важным местом обмена新兴 токенами и стейблкоинами. В целом, после периода низкой активности в 2022 году ликвидность рынка значительно улучшилась в 2024–2025 годах, дневные объемы торгов основными монетами (BTC, ETH и др.) снова вышли на десятки миллиардов долларов. Стейблкоины сыграли ключевую роль в повышении ликвидности и прозрачности: долларовые стейблкоины широко используются как расчетные единицы, количество ончейн-переводов стейблкоинов в Северной Америке достигло исторического максимума к концу 2024 года. Поскольку ончейн-транзакции стейблкоинов прозрачны и отслеживаемы, потоки средств внутри- и внебиржевыми каналами стали более наблюдаемыми, что повысило общую прозрачность рынка. Некоторые институциональные игроки даже используют инструменты ончейн-аналитики для мониторинга движения средств, повысив информационную прозрачность рынка по сравнению с несколькими годами назад. В целом североамериканский рынок цифровых активов эволюционирует к более институционализированной и многоуровневой структуре: CEX обеспечивают базовую ликвидность и фиатные входы/выходы, DEX предоставляют ликвидность для long-tail активов и trustless-торговлю, а OTC выполняет функцию对接 крупных сумм. Вместе они образуют зрелую рыночную систему.
Динамика регулирования: Регуляторная среда в Северной Америке (преимущественно США) претерпела серьезные изменения в последние годы, напрямую влияя на структуру рынка и поведение участников. Разногласия между Комиссией по ценным бумагам и биржам США (SEC) и Федеральной комиссией по торговле товарными фьючерсами (CFTC) относительно классификации цифровых активов долгое время создавали регуляторную неопределенность: SEC рассматривает большинство токенов как ценные бумаги, ужесточая надзор и применяя правовые меры против таких бирж, как Coinbase и Binance в 2023 году, очищая рынок нелегальных эмиссий и торгов методом «правоприменения вместо регулирования». В то же время CFTC относит биткоин и эфириум к товарам, санкционируя регулируемые фьючерсные и опционные торги на таких площадках, как CME. Данное пересечение полномочий SEC/CFTC приводит к фрагментации рынка – некоторые торговые инструменты доступны только на регулируемых CFTC фьючерсных рынках (например, ETF на биткоин-фьючерсы), в то время как спотовые биржи сталкиваются с давлением SEC, снимая с листинга отдельные токены или ограничивая выбор американских пользователей.
Политические изменения в США в конце 2024 года привели к повороту в регулировании: новое правительство проявило более открытый настрой, SEC, OCC и другие агентства отозвали прежние строгие руководящие принципы, препятствовавшие участию банков в криптобизнесе, перейдя к разработке более четких рамок для поощрения участия традиционных институтов. В начале 2025 года американские регуляторы прекратили ряд громких следственных дел, что被视为结束 «执法监管»模式的信号,总统工作组甚至提出将美国打造为「全球加密资本」的政策愿景。这种政策松绑直接促进了市场信心和机构参与。监管明朗化的同时,合规要求也在提升:交易所需遵守更严格的 KYC/AML 和资产透明度标准,持牌托管人逐步介入市场提供合规托管与结算服务。值得注意的是,加密现货 ETF 的审批突破成为美国市场监管动态的里程碑。2024 年初美国首批比特币现货 ETF 获批上市,此后加密投资产品蓬勃发展,至 2025 年 7 月全球比特币 ETF 管理规模已达约 1795 亿美元,其中美国上市产品占约 1200 亿美元。以现货 ETF 形式介入,加密资产获得了传统券商渠道的合规投资途径,机构投资组合中配置比特币等资产变得更加便利。这一系列监管动态使北美市场环境从此前的压制逐渐转向支持,在政策驱动下 2024 年底出现交易量和资产价格的大幅攀升。总体而言,监管的不确定性正在降低,合规市场框架日趋完善,为大型金融机构和上市公司涉足数字资产交易扫清了部分障碍。
Тенденции развития: институционализация, деривативы и новые продуктыИнституционализация и усиление комплаенса: Североамериканский крипторынок переживает быстрый процесс институционализации, участники которого расширились от розничных инвесторов и крипто-родных фондов до хедж-фондов, управляющих компаний и даже традиционных банков. В 2024–2025 гг. множество признаков свидетельствуют об участии институтов: рост доли крупных ончейн-транзакций, подача заявок на лицензии от традиционных инвестиционных банков, выпуск крипто-трастов и даже спотовых ETF известными управляющими компаниями (такими как BlackRock). Это стимулирует спрос на сопутствующие услуги, такие как комплаентное кастодиальное хранение, аудит и управление рисками. Повышение требований к compliance заставляет стандартизировать все звенья отрасли: биржи самостоятельно создают отделы комплаенса, внедряют инструменты ончейн-аналитики и мониторинга; бизнес OTC proactively принимает регуляторный надзор или получает лицензии (например, выдача лицензий на внебиржевую торговлю в Гонконге, Сингапуре и т.д.). Модель разрозненного регулирования США также вынуждает трейдинговые компании корректировать бизнес-структуру: одни площадки регистрируются как ATS (альтернативные торговые системы) или брокеры, принимая надзор SEC для торговли security-токенами; другие специализируются на товарных активах, регулируемых CFTC. В целом, «вход институционального капитала» делает рынок более ориентированным на комплаентность, прозрачность и управление рисками, способствуя консолидации отрасли и устанавливая преимущества для сильных, обладающих высоким уровнем комплаенса компаний (таких как Coinbase, Fidelity Digital Assets и др.). Galaxy Digital, имеющая корни на Уолл-стрит и охватывающая мульти-бизнесы, рассматривается большим количеством институтов в качестве приоритетного партнера благодаря способности предоставлять комплексные услуги compliance. Например, Galaxy как криптоинвестиционный банк, опираясь на уолл-стритский опыт основателей и корпоративное управление публичных компаний, завоевал доверие институциональных клиентов, большое количество традиционного капитала входит в крипто через ее платформы OTC и управления активами. Можно предвидеть, что доля институционалов и объем торгов будут продолжать расти, рынок станет более зрелым и устойчивым, а волатильность постепенно сузится.
Расширение рынка деривативов: Деривативы стали одним из быстрорастущих сегментов криптоиндустрии. Еще в 2023 году глобальный объем торгов деривативами в несколько раз превышал спотовый, а после 2024 года развитие набрало невероятные обороты. В Северной Америке под контролем регуляторов деривативные торги проводятся преимущественно через regulated платформы: объемы фьючерсов и опционов на биткоин и эфириум на Chicago Mercantile Exchange (CME) постоянно бьют рекорды, в конце 2024 года средний дневной объем торгов фьючерсами на биткоин значительно вырос по сравнению с началом года. Одновременно велик спрос на внебиржевые деривативы, где институционалы часто используют фьючерсы, свопы и другие инструменты для хеджирования рисков или получения доходности. Трейдеры, такие как Galaxy, предлагают пакеты настроенных деривативных услуг, включая опционы и свапы, предоставляя каналам майнинговым предприятиям и криптофондам защиту от ценовой волатильности или увеличения доходности. Примечательно, что такие инновационные продукты, как perpetual-контракты, набирают популярность в децентрализованном секторе: объем торгов на децентрализованных perpetual-биржах в 2024 году составил около 4-5% от общего объема фьючерсов, а в 2025 году этот показатель продолжил расти. Это указывает на смещение деривативной торговли от централизованных структур к децентрализованным. В будущем, по мере поэтапного разрешения регуляторов на большее количество типов крипто-деривативов (опционы на основе спотовых ETF, индексы волатильности и т.д.), объем деривативного рынка, вероятно, расширится, привлекая больше профессиональных трейдинговых фирм, предоставляющих более глубокую ликвидность и эффективность ценообразования. Управление рисками и клиринг будут эволюционировать, возможно, внедряя новые модели центральных клиринговых контрагентов (CCP) или смарт-контрактов на блокчейне, повышая стабильность деривативного рынка.
Консолидация custody и инновации новых продуктов: По мере развития институционализации явно прослеживается тренд на интеграцию «торговля-custody-clerking». Комплаентные кастодианы становятся необходимым элементом входа институционалов в рынок цифровых активов: кастодианы беспрепятственно соединяются с торговыми платформами через API, обеспечивая быстрое перемещение активов между cold-storage custody-счетами и биржами, что гарантирует безопасность без упущения торговых возможностей. Такая интеграция породила модель «крипто Prime Brokerage», предлагающую комплексные услуги custody, маржинального кредитования и исполнения на вне- и внутрибиржевых площадках. Например, Coinbase и Fidelity уже представили комплексные платформы для институционалов. Galaxy Digital, приобретя custody-технологии (such as acquired GK8 self-custody platform) и интегрировав собственный OTC и брокерский бизнес, строит подобную всестороннюю систему услуг для удовлетворения «единого окна» потребностей институтов. С другой стороны, постоянно появляются новые торговые продукты, влияющие на структуру рынка. Среди них стейблкоины остаются одним из важнейших инноваций в торговле: долларовые стейблкоины стали базовой валютой для многих торговых пар, снизив friction фиатных вводов/выводов и обеспечив круглосуточную непрерывную торговлю. Во второй половине 2024 года использование стейблкоинов резко возросло, ежемесячное количество ончейн-переводов достигло рекордных значений. Широкое применение стейблкоинов повысило международную консистентность рыночной ликвидности, обеспечивая наличие крупных объемов долларовой ликвидности для торговли в любой момент времени. Помимо этого, появление поддержанных реальными активами ETF (таких как спотовые биткоин-ETF) в Северной Америке стало мостом для входа традиционного капитала. Масштаб первых спотовых биткоин-ETF, выпущенных в 2024 году, взлетел до сотен миллиардов долларов в течение года. Сочетание стейблкоинов и ETF позволяет инвесторам выбирать между двумя совершенно различными каналами – ончейн или ценными бумагами – для получения крипто-экспозиции, что частично изменит структуру торгов: часть объемов может перейти с крипто-родных бирж наlisted ETF-продукты на традиционных биржах (особенно长线配置型资金), в то время как стейблкоины продолжают выполнять роль клиринга ончейн и внебиржевых торгов. В целом, на рынке цифровых активов появляются новые продукты, обогащающие инвестиционные стратегии и вызывающие перераспределение рыночной структуры, вынуждая участников постоянно адаптироваться к возможностям и вызовам, порождаемым инновациями.
Специфика североамериканского рынка и роль Galaxy DigitalРегуляторная фрагментация и региональные особенности: Одна из характерных черт североамериканского (американского) рынка – сложная система регулирования с параллельным федеральным и штатным уровнями. Это приводит к тому, что регуляторная фрагментация в крипто-сфере особенно очевидна: SEC и CFTC соперничают за определения полномочий, федеральное законодательство долго остается не унифицированным, плюс каждое штатное правительство (например, BitLicense в Нью-Йорке, исключения за пределами штата и т.д.) имеет свои правила, заставляя участников рынка тщательно navigate требования комплаенса. Это окружение в прошлом создавало неопределенность для бирж и инвесторов: например, некоторые американские биржи сокращали списки листинга токенов ради compliance, а институционалы замедляли инвестиции из опасений регуляторных последствий.另一方面,北美市场高度发达的金融基础设施和法治环境,使其在合规创新上走在前列。美国推出期货型加密 ETF、加拿大率先批准比特币现货 ETF 等,都体现北美愿意以传统框架接纳新资产的倾向。美加两国投资者也更加习惯受监管的投资渠道,偏好经由受监控的平台交易数字资产。这使得在北美,合规托管人、受监管交易平台的地位举足轻重。例如,纽交所母公司 ICE 创立的 Bakkt 平台,虽几经战略调整,但作为受监管的数字资产托管和期货交易所最初吸引了不少传统机构关注。Coinbase 作为美国最大的合规加密交易所,在零售和机构市场都占有重要份额,其上市后更倾向于与监管合作,被视为行业「白名单」成员。相较之下,许多全球性交易所(如币安)在北美市场受到严格限制甚至退出。这使北美交易格局更为本土化,以少数合规巨头(Coinbase、Kraken 等)和专业机构服务商为主导。北美投资者也更强调透明度和审计,平台需定期披露资产储备、接受独立审计,这些要求高于一些海外市场标准。总的来说,北美市场以高合规、高机构参与度著称,其结构因监管分裂一度碎片化,但在 2025 年前后有望通过新的立法(例如国会推动的市场结构法案)逐步统一,为行业长期发展奠定制度基础。
Роль платформ типа Coinbase/Bakkt: Coinbase, безоговорочный лидер Северной Америки, играет двойную роль «входа для розницы + портала для институтов» во всей экосистеме. Его розничный объем торгов огромен, институциональный бизнес (Coinbase Prime) обслуживает хедж-фонды, корпоративные казначейства и др., предоставляя custody и исполнение крупных пакетов. После выхода на публичный рынок Coinbase накопила достаточный капитал, активно развивая деривативный бизнес (получив регуляторное разрешение на предоставление американским пользователям фьючерсных торгов криптоактивами с 2023 года), и, укрепляя долю спотового рынка, стала одним из основных поставщиков ликвидности на рынке США. Bakkt изначально начинал с физических поставок фьючерсов на биткоин, привлекая внимание, но имея ограниченные объемы торгов. Последующий pivot Bakkt направлен на создание сети расчетов и custody цифровых активов для институтов и коммерческих предприятий, а также через слияния (например, приобретение Apex Crypto) вошел в сектор经纪ских услуг в крипто. Хотя Bakkt не столь заметен в рознице, его поддержка традиционной группой бирж помогла накопить ресурсы в сфере合规 custody и платежей. На североамериканском рынке такие традиционные платформы, как Bakkt, предоставляют безопасную и compliant инфраструктуру для институтов, дополняя услуги emerging крипто-компаний. Можно сказать, что Coinbase представляет успешный тип crypto-native компаний, эффективно принявших regulatory framework и выросших, в то время как Bakkt олицетворяет exploration традиционного финтеха в мире цифровых активов. Обе усилили привлекательность североамериканского рынка для mainstream-институтов. Помимо них, такие американские лицензированные трейдинговые платформы, как Kraken и Gemini, тоже имеют свои особенности (Gemini делает ставку на compliance и осторожную политику листинга, Kraken предлагает разнообразные деривативы), совместно образуя матрицу торговых платформ Северной Америки. Наличие этих платформ гарантирует, что американские институционалы имеют «безопасные» каналы для торгов, не завися от офшорных рынков, делая экосистему торгов Северной Америки здоровее и прозрачнее.
Позиционирование и конкурентная среда Galaxy Digital: Как указано в предыдущем анализе бизнеса, в сфере крипто-трейдинга ключевые позиции Galaxy включают: маркетмейкер / OTC-брокер, институциональный брокер и advisory, инвестиционный банкинг, управление активами, инфраструктура и т.д. Благодаря диверсифицированному layout, Galaxy создала определенную бизнес-синергию: собственная разработанная торговая платформа GalaxyOne, глубокая сеть институциональных связей и разнообразие источников доходов выделяют ее среди конкурентов. В сравнении с другими участниками североамериканского рынка, каждый из которых специализируется на своем: Coinbase сосредоточен на биржах и custody, Fidelity и др. – на custody и custody-трейдинге, специалисты по маркетмейкингу – Cumberland, Jump и т.д., традиционные инвестиционные банки, такие как Goldman Sachs и Citigroup, также предлагают некоторые брокерские или ликвидностные услуги. Но Galaxy благодаря полному стеку моделей «трейдинг + управление активами + инфраструктура» относительно уникальна в отрасли. Ее основная конкуренция исходит от комплексных платформ, подобных Coinbase, и некоторых emerging крипто-финансовых компаний (таких как Fidelity Digital Assets, Anchorage, FalconX и других prime broker). Преимущество Galaxy заключается в широте бизнеса и гибкости: она способна выступать в роли маркетмейкера, обеспечивая глубокую ликвидность (Galaxy уделяет особое внимание глубокой ликвидности, что является наиболее важным фактором для институтов), а также привлекать高端 клиентский бизнес в роли инвестиционного банка. В последнее время Galaxy, успешно листнувшись на Nasdaq (май 2025 года) и привлекши капитал, получила статус публичной компании в США, повысив брендовость и прозрачность.
В целом, на карте институционального крипто-рынка Северной Америки Galaxy Digital занимает лидирующее положение второго эшелона: уступая по масштабам Coinbase, однако она установила сильные репутационные позиции в сфере институционального обслуживания, формируя отношения конкурирования и кооперации с traditional гигантами и professional маркетмейкерами. Looking forward, по мере дальнейшей制度化 крипто-рынка, Galaxy, благодаря comprehensive layout и compliance operations, может занять прочное место на североамериканском рынке крипто-инвестиционного банкинга / брокериджа, совместно с другими top players формируя отраслевую картину.
3.2 Индустрия инфраструктуры вычислительных мощностей ИИ
Текущее состояние: спрос на вычислительные мощности ИИ и узкие местаВзрывной рост спроса на вычислительные мощности ИИ: В последние годы спрос на вычислительные ресурсы для обучения и вывода моделей искусственного интеллекта растет экспоненциально. Особенно параметры largescale pre-training моделей (таких как GPT-4, PaLM и др.) исчисляются десятками сотен миллиардов, их обучение требует массивного параллельного вычисления. В 2023–2025 годах крупные технологические компании и стартап AI-лаборатории соревновались в обучении еще больших моделей для областей Natural Language Processing, генерации изображений и т.д., что непосредственно привело к взрывному росту спроса на GPU-кластеры. По наблюдениям индустрии, обучение самых передовых AI-моделей часто требует непрерывной работы сотен или тысяч high-end GPU в течение недель или даже месяцев, такой спрос на вычисления значительно превосходит традиционные приложения прошлого. Даже на этапе deployment, поддержка миллионов пользователей AI-inference требует значительной вычислительной мощности. Данный тренд сделал вычисления ключевым «средством производства» в эпоху ИИ, нарастающий дисбаланс спроса и предложения становится все очевиднее. Северная Америка, являясь core регионом разработок AI, концентрирует такие ключевые потребители вычислений, как Google, OpenAI, Meta, предъявляя особенно высокий спрос на инфраструктуру высокопроизводительных вычислений (HPC). Некоторые прогнозы показывают, что к 2025 году глобальный спрос на вычисления для обучения AI возрастет в несколько раз по сравнению с 2022 годом, остро требуя масштабного расширения дата-центров для загрузки. В целом, вычислительные мощности ИИ стали bottleneck, сдерживающим прогресс AI, в отрасли даже возник «гонка вооружений computing», компании инвестируют огромные средства в накопление GPU и строительство вычислительных кластеров, стремясь занять позицию лидера в новом раунде технологической гонки AI.
От «дефицита чипов» к «дефициту электроэнергии»: Наиболее фундаментальное изменение происходит в главном bottleneck индустрии дата-центров Северной Америки сегодня. Если фокусом предыдущих двух лет было нехватка предложений GPU-чипов, то центральным конфликтом ближайших пяти лет станет недостаточность подключения к электросетям и пропускной способности grid infrastructure. Согласно прогнозным исследованиям Goldman Sachs, под двойным драйвером спроса на обучение и inference generative AI большие моделей, потребность США в электроэнергии для дата-центров будет расти со среднегодовым темпом 15% в период с 2023 по 2030 год, достигнув 45 GW к 2030 году. Однако реальные темпы строительства электросетевой инфраструктуры далеко отстают от роста этого спроса.
Дефицит электропитания обусловлен не просто недостатком генерации, а скорее bottlenecks в сетях передачи и распределения. В основных кластерах дата-центров США (например, Северная Вирджиния) графики межсетевых соединений и строительства подстанций значительно удлинились, время ожидания некоторых проектов растянулось с прошедших 1-2 лет до 2-4 лет и более. Кроме того, на供应链 критически важного электрооборудования, такого как трансформаторы, также возникает серьезная перегрузка, сроки доставки значительно увеличились. Эта лаговая характеристика физической инфраструктуры ведет к переоценке стоимости энерго-активов с «ready-to-connect» capability.
В данном контексте «electricity shell», которыми владеют биткоин-майнеры – то есть одобренные крупные объемы электрической мощности, готовые земельные резервы, водные разрешения и существующая инфраструктура высокомощных подстанций – становятся крайне ценными редкими активами. Традиционным операторам дата-центров и hyperscale cloud-провайдерам срочно нужны такие сайты для быстрого развертывания GPU-кластеров, чтобы захватить окно времени развития AI.
Фактически, именно поэтому Coreweave готова подписать agreement аренды с seemingly favorable для Galaxy условиями, как указано выше, она видит ценность в 800MW-grid permit майнинговой площадки Helios. Согласно финансовой отчетности за 25Q3, backlog доходов Coreweave достигает 55,6 млрд долларов, её жажда вычислительной инфраструктуры крайне высока, основное опасение рынка связано с точностью ее履约 (performance fulfillment).
Представительные компании и их стратегии: В сфере North American AI compute infrastructure emerged several types of players, including cloud giants, specialized compute providers и traditional data center companies, collectively satisfying market demand.
Прежде всего, крупные облачные провайдеры остаются доминирующей силой: Amazon AWS располагает наибольшим числом дата-центров в мире, постоянно инвестируя в GPU/AI чипы (разрабатывая собственные Inferentia/Trainium чипы) для удовлетворения AI потребностей клиентов. AWS строит или модернизирует Availability Zones, поддерживающие HPC в различных местах США, и выпускает продукты, такие как экземпляры P4d (с GPU NVIDIA), serving enterprises. Microsoft Azure, опираясь на deep partnership с OpenAI, активно расширяет supercomputing clusters, строя специальные AI суперкомпьютерные центры для OpenAI в Айове и других местах США. Сообщается, что Microsoft invest billions. Google Cloud обладает преимуществом TPU clusters, также continuously expanding data centers в США и предоставляя AI platform services наружу. Giants, обладая огромными ресурсами и полным набором технологий, опираясь на built-in network центров обработки данных, предоставляют IaaS/PaaS услуги, занимая большую долю premium-рынка.
Во-вторых, emerging specialized compute cloud companies быстро растут, Representative candidate является CoreWeave. CoreWeave, происходя из крипто-майнинга, получил massive funding after pivot to AI cloud,累计融资超 11 亿美元、债务融资 23 亿美元 в 2023-24 гг. Она специализируется на GPU compute-as-a-service, optimizing architecture для AI training, continuously expanding footprint data centers. Стратегия CoreWeave заключается в широком布局 regional compute hubs в Северной Америке для就近 обслуживания AI-предприятий, а также rapid power capacity enhancement через partnership с real estate и energy partners.持续高涨的股价和 NVDA 与其达成的 63 亿美金的投资协议也显示出了市场热度。
В-третьих, традиционные операторы дата-центров и хостинг-провайдеры также вступают в игру: такие нейтральные хостинг-компании, как Equinix, хотя их основной бизнес – сетевые узлы и enterprise hosting, видят высокие power demands от AI волн и начинают модернизацию части ЦОД для поддержки GPU deployments, collaborating с cloud providers для предоставления «edge compute» services. Switch (крупный американский оператор ЦОД, известный dense design) после buyout продолжает расширение campuses в Неваде и других местах, his advanced cooling technology очень привлекательна для клиентов HPC.
Капитальный рынок крайне положительно относится к этой области: AI compute рассматривается как opportunity «infrastructure следующего поколения», связанные компании регулярно получают massive funding и high valuations. Например, CoreWeave raise总额超过 25 亿美元 в короткий срок, включая известных institutional money, such как Blackstone, Coatue; после листинга valuation постоянно растет, peak market cap приближался к 100 млрд долларов в июне, в настоящее время все еще near 400 млрд долларов. TeraWulf successfully attracted Google as strategic investor; даже traditional data center REIT, such as Equinix, see stock price boosted by AI demand expectations. Можно сказать, что капитал markets类比ifies AI infrastructure к ранней cloud infrastructure,赋予高成长预期。上市或拟上市的算力公司被投资者追捧,估值飙涨,反映出市场对 AI 算力需求可持续性的信心。当然,也有理性声音关注盈利模式(大量借贷扩张带来利息负担)和芯片供应瓶颈可能带来的不确定性。但总体而言,AI 算力基础设施被视为当前技术周期中最具战略价值的资产之一,资本市场态度趋于正面乐观。
Тенденции развития: модель IaaS, трансформация майнинга и региональная конкуренцияIaaS аренда vs самостроительство расхождение: В supply model AI compute industry сейчас наблюдается split на две route. Первый – Infrastructure as a Service (IaaS) / leasing model, где professional compute providers или cloud厂商 centrally строит large-scale GPU clusters, enterprise users арендуют по требованию. Преимущества данной модели для пользователей в том, что им не нужно upfront capital expenditure и operational maintenance, они могут elastically получить compute для峰值 demands. CoreWeave, AWS и др. являются представителями данного route, kapitaliziruyu compute investment, shared множеством клиентов. В AI стартапах и SME leased model is predominant choice because barrier for building own cluster too high и tech complex. Однако по мере постоянного роста demands from top AI labs и majors, another build-your-own model начинает привлекать внимание: достаточно large institutions склонны directly инвестировать и строить dedicated data centers ради cost control и autonomy. Например, OpenAI, опираясь на Microsoft, также имеет plans自建算力设施; Tesla для自动驾驶训练自建 Dojo 超级计算机; some companies с extreme compute demands даже покупают земли и электростанции для самостоятельного создания campusов. Build-your-own может optimизировать hardware architecture для specific workloads и lock long-term supply, но考验资金实力和管理能力. Поэтому сейчас industry呈现两极分化: supercompute demanders склонны vertical integrate own infrastructures, while большинство mid/small AI projects все еще dependent на third-party compute clouds. В ближайшие годы可能出现类似云计算的发展轨迹——混合模式渐成主流:头部科技公司拥有核心自有算力并租用部分外部算力以应对弹性需求,中型企业则主要租赁,辅以少量在本地或边缘部署。对于算力提供商而言,这意味着定制化服务机会:提供专属托管(整栋数据中心租给单一客户)或异地专线连接服务,使大客户既可享自建的安全性又有云的弹性。IaaS 厂商也会通过长期合同锁定大客户(如 CoreWeave 与众多 AI 实验室签订多年租约),趋近于传统 IT 外包模式。简而言之,租赁与自建并存将是趋势,一切取决于用户规模和需求特点,产业链相应地在标准化服务和定制交付之间找到平衡。
От майнинг-инфраструктуры к HPC переход: One prominent trend is massive migration of infrastructure and experience derived from crypto mining toward High Performance Computing (HPC, including AI compute). Crypto mining boom 2017-2022 built enormous power contracts, substations, facility foundations across North America. Эти объекты originally operated для ASIC miners или GPU mining, now из-за crypto-market volatility и перехода Ethereum в Proof-of-Stake (PoS), некоторая capacity idle или收益 reduced. Miners紛紛寻求转型,将手中的「电力 + 厂房」资源重新利用于 AI 计算。典型案例如前述 CoreWeave,其创始团队曾经营大型以太坊 GPU 矿场,敏锐地在合适时机转向 AI 云业务,凭借原有 GPU 集群和供电优势一举成为领先算力公司。又如美国矿企 TeraWulf,将纽约的 Lake Mariner 矿场变身为 AI 数据中心园区,引入 AI 公司 Fluidstack 作为租户,并获得谷歌资本加持。再如加拿大的 Hut 8,原本运营比特币矿场,2023 年宣布与美国数据中心公司合并,部分动机也是扩展云计算和 AI 服务。曾经的大型矿场所在的德州、北美油田区域等,如今出现许多 HPC 项目:这是因为矿场基建(供电、大型场地、运维团队)和 HPC 需求高度契合。区别在于,将矿场转为 HPC 需要升级 IT 设备(用 GPU 服务器替换 ASIC 矿机),加强冷却与网络设施,以及培养不同的技术运营能力。但总体转换远比白手起家容易。这股过渡浪潮得到政府的默许甚至支持:矿场转型 HPC 往往能够创造更多高技能就业、提高电力使用的社会效益(AI 研发 vs 比特币哈希计算),因而一些地方政府乐见其成或提供政策激励。可以预见,未来 2-3 年内,北美许多原加密「算力」基地将陆续涅槃为 AI「算力」基地,为 AI 产业供给提供重要增量。同时,对于矿企而言,转向 HPC 也有助于获取更稳定的长期收益合同,减轻加密市场波动风险。总体而言,从矿业到 HPC 的过渡实现了资源的更优配置,是加密和 AI 两个产业此消彼长过程中的共赢现象。这也体现出算力作为抽象资源的通用性——无论用于区块链还是 AI,本质都是电力和计算设备的结合,用在最需要的地方就能创造更大价值。
争夺区域资源: With AI data center construction wave兴起,competition围绕能源和地理优势日趋激烈。德州凭借廉价电力和宽松监管,近年吸引了大量项目。例如 Galaxy 的 Helios 园区、大型矿企 Riot 在德州扩建,以及许多独立电力 + 算力项目。州政府积极拉拢,提供税收减免,加之私人电网 ERCOT 鼓励可中断负荷参与平衡,让这些算力中心能在用电低谷尽享廉价电,在高峰时刻临时降负荷赚取补贴。一些公司甚至与风电场、太阳能场直接合作,打造源网荷一体的绿色 AI 算力基地。弗吉尼亚等东岸地区则强调其数据中心生态成熟、网络延迟低优势,主打服务政府和金融机构的 AI 需求。这里的竞争更多在于争夺电力配额——北弗吉尼亚近年不得不限制新数据中心审批,因为电网增长赶不上需求;各运营商为了拿到宝贵的变电容量指标展开角力。加拿大与北欧在争夺海外算力项目上投入很大精力。加拿大魁北克具有海量水电,电价北美最低之一,当地政府在加密矿业时代曾冻结新电力分配,但现在对 AI 项目开绿灯,希望吸引欧美超算来此建设(例如一些欧洲国家能源昂贵,也考虑将超算部署在加拿大)。北欧国家则以天然冷却和可再生能源为卖点,持续对外招商超大规模数据中心,包括 AI 训练中心。Facebook、Google 过去十年就在瑞典、芬兰投资建厂,如今这些国家也瞄准新一波 AI 基建。对于算力企业来说,区域选择变得举足轻重——不仅关乎电价,还涉及政策风险(如政府碳政策、许可速度)和客户定位(靠近客户才能降低延迟)。因此,我们看到各区域竞相打造「算力硅谷」形象,在立法和招商上提供优惠。例如,德州通过法案保障数据中心税收减免,北达科他设立专项基金支持超算项目,甚至拉斯维加斯等地也宣传自己丰富的空调电力资源。可以预见,未来几年这种区域资源争夺战将继续,上演类似以往各州争抢汽车厂、半导体厂的情景,只不过对象换成了 AI 数据中心。最终结果可能是算力部署更趋于分散多元,以贴近能源产地或用户群,从而形成北美算力基础设施的区域化布局平衡。
4. Менеджмент, корпоративное управление и структура акционеров
4.1 Ключевая команда руководства
Galaxy Digital обладает командой руководства, сочетающей глубокий бэкграунд Уолл-стрит и экспертные знания в криптоиндустрии.
Основатель и CEO Майкл Новогратц является центральной фигурой компании, известным своим прямым мнением и бычьими взглядами на крипту, часто публикует рыночные мнения в СМИ и лично контролирует важные бизнес-решения.
President и Chief Investment Officer (CIO) Кристофер Ферраро (Christopher Ferraro) ранее был Executive Director в Investment Banking Department Goldman Sachs, присоединился к Galaxy в 2018 году, занимал должности CFO и др., в настоящее время отвечает за повседневные операции и стратегическую реализацию компании.
COO Эрин Браун (Erin Brown) также имеет опыт работы на Уолл-стрит, курирует операции и управление рисками. CFO Тони Паккет (Tony Paquette) происходил из традиционных финансовых учреждений, отвечает за финансовое управление и compliance disclosure.
Стоит отметить, что Galaxy также построила команду на европейском рынке, назначив бывшего британского финансового специалиста Леона Маршалла (Leon Marshall) European CEO для расширения бизнеса. Кроме того, компания собрала множество опытных крипто-экспертов, таких как Джейсон Юрбан (Jason Urban), руководитель направления деривативов (ранее отвечавший за криптобизнес в DRW и других трейдинговых гигантах) и др. Множественный background и complementary skills руководства стали одним из преимуществ Galaxy: понимая финансовое регулирование и риски, глубоко зная крипто-технологии и рынки, они способны balance进取与稳健 при формировании стратегии. Эта核心团队 в телефонном звонке после публикации результатов Q3 подчеркнула, что компания будет придерживаться дисциплинированной реализации, уделяя внимание контролю затрат и управлению рисками на фоне高速 роста. executives также отметили, что новые продукты, такие как GalaxyOne, играют активную роль в привлечении высоко состоятельных клиентов, в будущем компания сделает акцент на повышении эффективности использования капитала для drive долгосрочной прибыльности.
Стратегические оценки прошлого руководства были отличными, особенно в предыдущем медвежьем цикле криптоиндустрии (начало 2022 — первая половина 2023 года): Galaxy проявила出色的表现:除了在公司经营上保持正常 ( 诸多彼时资源声量远胜 Galaxy 的项目团队如 FTX、Luna、Celsius 等均无法保持经营正常 ) 之外,他们还凭借出色的判断能力和融资能力「抄底」了 GK8 和 Helios 矿场:GK8 成为了其后来牛市业绩能够爆发的关键保障因素,而 Helios 矿场则开拓了矿场 / 算力这一第二增长曲线,并后续在管理层的远见之下完全转为算力基础设施,未来潜在能够提供每年 10 亿美金的收入。
4.2 Корпоративное управление
С момента основания Galaxy Digital придавала большое значение прозрачности и compliance архитектуры корпоративного управления, что является ключевым фактором завоевания доверия институциональных инвесторов.
Компания имеет совет директоров, состоящий из большинства независимых директоров, а также специализированные комитеты (аудит, компенсации и др.), разработала comprehensive governance documents и internal control procedures. В юридической структуре Galaxy изначально использовала offshore structure (registered Limited Partnership in Cayman Islands для листинга на TSX), но для compliance US regulatory requirements в 2025 году компания进行了重组: «Galaxy Digital Holdings Ltd.» была reorganized в股份有限公司 Galaxy Digital Inc., зарегистрированную в штате Делавер США, завершив процесс «re-domestication to US». This重组 officially took effect on May 13, 2025, и 16 мая Galaxy Digital Inc. начала торговлю на Nasdaq (тот же ticker GLXY). На данный момент Galaxy листнулся на рынках Канады и США, подвергается dual监管 SEC США и CANADIAN securities regulators, стандарты disclosure и financial reporting соответствуют Wall Street public companies. Это повысило credibility corporate governance, а также расширило investor base.
После重组 все有限合伙 units Galaxy были конвертированы в Common Stock Class A и Units Class B новой компании: где акции класса A обращаются на открытом рынке, а units класса B принадлежат Novogratz и другим early holders, combined accounting for ~53% голосующих прав. Это означает, что management и early shareholders сохраняют относительное большинство в voting rights, обеспечивая stable control в key corporate decisions, также отражая их confidence в долгосрочной стоимости Galaxy.
4.3 Листинг и изменение структуры акционеров
Как упоминалось ранее,重组-листинг сделал Galaxy единственной крипто-финансовой компанией в Северной Америке, currently листнувшейся одновременно в США и Канаде. Листинг на Nasdaq является важной вехой в развитии компании, significantly повысив международной知名度 и拓宽了资本市场 participation channels. В первый месяц после листинга, под influence positive market sentiment, cumulative price growth GLXY достиг примерно 55,87%.
Galaxy также активно привлекает strategic capital: в октябре 2025 года одна из «крупнейших asset management firms мира» инвестировала 460 млн долларов в Galaxy, подписав 1,27778 млн акций增发 класса A (цена subscriptions примерно 36 долларов за акцию). Данная транзакция включает как issuance новых акций, так и частичный cash-out early insider selling by Novogratz и др. After completing該资产管理公司投资完成后持有 Galaxy 约 7.5% 的股权,并派员担任观察员,可见其看好 Galaxy 长期前景。不过在 2025 年 11-12 月,早期锁定的股票陆续到期,数千万股的限售股迎来解禁(下节详述)。
В целом, текущая структура акционеров Galaxy доминируется founding team и strategic investors, при этом доля институциональных акционеров постепенно растет. Such股权分布有助于公司在保持战略稳定性的同时,吸纳外部智慧和资源。未来若股价保持强劲,公司也可能考虑进行美股二次发行或增发以筹资(正如 Q2 在 Nasdaq 上市后公司曾发行 2900 万股新股用于 Helios 投资),但管理层强调任何融资举措都会谨慎评估股东利益,不会盲目摊薄股权。
4.4 Разблокировка заблокированных акций
По состоянию на середину ноября 2025 года структура акций GLXY следующая:
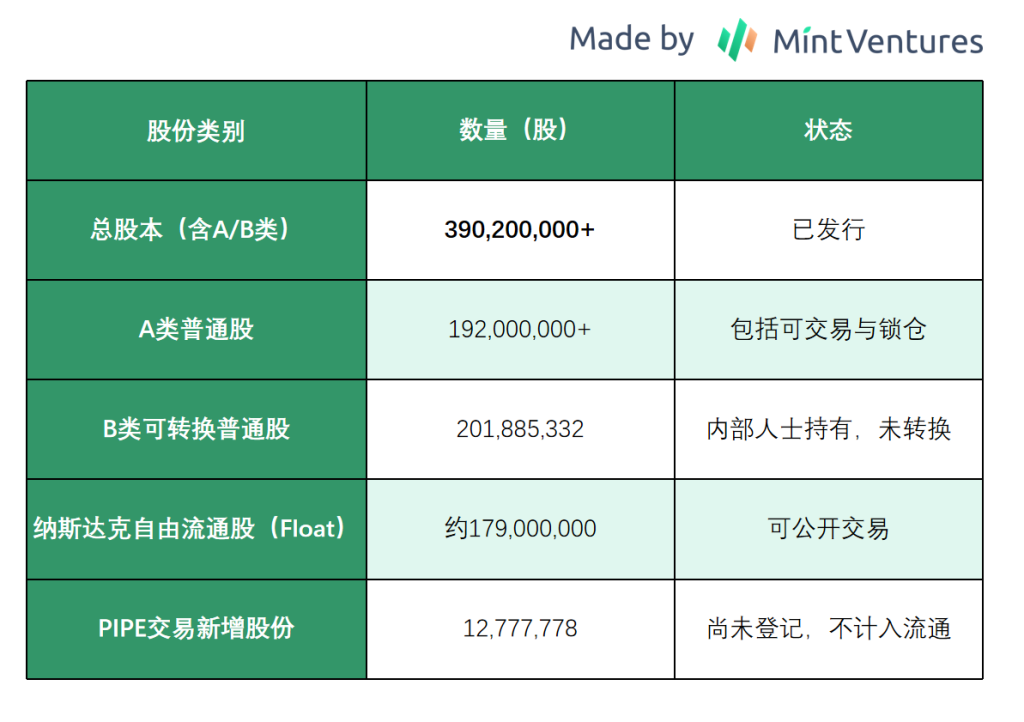
На данный момент примерно половина акций still locked. Согласно承销协议 IPO, most restricted shares apply 180-day lock-up period,即将陆续解锁 between November 12 и November 25, 2025; такая massive concentration unlocked shares в single window deserves attention.
本次解禁涉及的主要是 Galaxy Digital 上市前持股的各类股东,包括公司创始人、高管团队以及早期出资人等:
-
Основатель и控股股东:CEO Майкл Новогратц (Michael Novogratz) через个人持股和旗下实体 Galaxy Group Investments (GGI) 控制着公司绝大部分股份。据披露,上市前诺沃格拉茨合计持有约 1.9459 亿股,这部分股份在锁定期满后将理论上获得流通权,是本次解禁的核心。
-
联合创始人 / 高管:总裁兼首席投资官克里斯托弗·费拉罗(Christopher Ferraro)等早期团队成员也持有相当比例股份。费拉罗此前持有数百万股,约占公司 1-2% 股权。此外,其他高管(如 COO、CFO 等)和董事会成员在上市重组中也获得股份,他们的持股亦在此次解禁范围内。
-
早期机构投资者:部分机构在公司私募融资和加拿大上市期间即已持有股份(如富达基金、先锋领航等持股在 7-13% 不等)。由于 Galaxy 由加拿大迁册上市,这些机构股东是否受美国 IPO 锁定影响取决于具体协议。一些机构可能未受锁定约束(已有渠道通过多伦多交易所交易),但在美国上市初期可能也受到一定限售承诺。需要注意的是,2025 年 10 月 Galaxy 引入了一家全球顶级资产管理公司作为战略投资者——该机构以每股 36 美元受让了 Galaxy 新发行的 902.78 万股及高管转让的 375 万股。这批战略投资者持股虽属新增,但因交易为定向增发且股份尚未在美注册流通,公司承诺将尽快提交再售登记声明,让该机构所持的共计 1,277.78 万股获得公开流通权限。虽然此战略投资股份技术上不属于 5 月 IPO 限售股,但实质上也存在锁定(等待 SEC 登记生效),预计最早在年底前后具备卖出条件。
综上,11-12 月解禁的主体涵盖创始人及关联实体、核心高管团队、部分早期机构 / 战略股东等。其中尤以诺沃格拉茨个人及 GGI 持股为最重头部分。高管团队中费拉罗等亦有可观持股解禁。早期机构方面,部分战略和机构投资者的锁定安排也需考虑在内。
Key股东出售意愿创始人 /CEO 诺沃格拉茨:作为公司绝对控股股东,诺沃格拉茨过去对 Galaxy 表现出长期投入的态度。上市至今他仅通过定向交易出售过极少量股份:2025 年 10 月,他利用战略引资机会,折价向新投资者出售了 300 万股(含通过 GGI 转让 247.7 万股、个人转让 52.3 万股)。此次减持占其总持股不到 2%,套现约 1.08 亿美元。选择在引入重要战略股东时小幅出售,显示其更倾向于战略性引资而非在二级市场抛售。目前他仍持有约 1.92 亿股,占股本约 50%。基于这一行为和他作为创始人的角色判断,诺沃格拉茨短期内大规模抛售的意愿不高——过度减持将削弱其控制权和市场信心。他在公开场合亦未流露出进一步减持意图,反而多次强调对公司长期价值的信心(例如在上市致辞中强调「现在只是开始」)。因此预计诺沃格拉茨解禁后会继续保持控股地位,短期仅可能择机小幅减持(如通过场外区块交易引入长期投资者),不太可能在公开市场大量抛售。
核心高管及董事:相较创始人,其他高管的套现意愿明显更强。费拉罗等人在限售期届满后迅速减持了相当比例持股:据监管披露,费拉罗于锁定期结束前夕已出售 75 万股,成交均价 36 美元,套现约 2,700 万美元。此笔交易约占其持股的一半以上,售后其剩余持股不足 70 万股。另外,COO Erin Brown 在 2025 年 8 月(锁定期局部解禁后)也行权并出售了 35 万股;一名董事 Rhonda Medina 亦在 9 月卖出 3.33 万股。这些迹象表明,部分高管 / 董事在解禁窗口有较强的变现动力,尤其是相比创始人,他们的财务多元化需求更高。一些高管已经利用提早解禁窗口兑现部分收益,预计 11 月主要解禁后,如果股价和市场承受力允许,剩余持股中仍可能有进一步的减持。费拉罗等关键管理层虽未明确表态,但其过往减持行为说明他们倾向于趁业绩向好、股价高位时兑现部分股份。投资者需警惕高管趁解禁窗口再次减持的可能性。
机构投资者:对于富达、先锋领航等机构股东,其持股多为战略财务投资性质。这些机构大多在公司早期或加拿大上市期间建仓,持仓成本相对较低。当下 Galaxy 股价今年大涨逾 100%,不排除部分机构会考虑适度获利了结。然而,此类大型机构投资风格偏长期,被动指数型基金(如 Vanguard)更可能继续持有,加上其持股在上市前已可通过 TSX 交易,并未严格受制于锁定。因此机构股东的减持意愿相对温和,更多取决于其对公司基本面的判断。迄今未见富达等在公开市场大举减持的报告,反而有机构在三季度增持一定股份的迹象。此外,新进入的战略投资者(未具名的大型资管公司)出资 4.6 亿美元购入股份,显然是看好公司长期价值,其锁定股份解禁后预计不会立即抛售——该投资者更可能倾向长期持有战略股权,其入场价 36 美元 / 股在当前也处于亏损状态。总体而言,关键外部股东中短期急于出售的迹象不明显,但也会根据市场情况灵活调整头寸。需关注后续 Form 13G/13F 持仓报告以评估机构动向。
5. Финансовый анализ
Выручка и чистая прибыль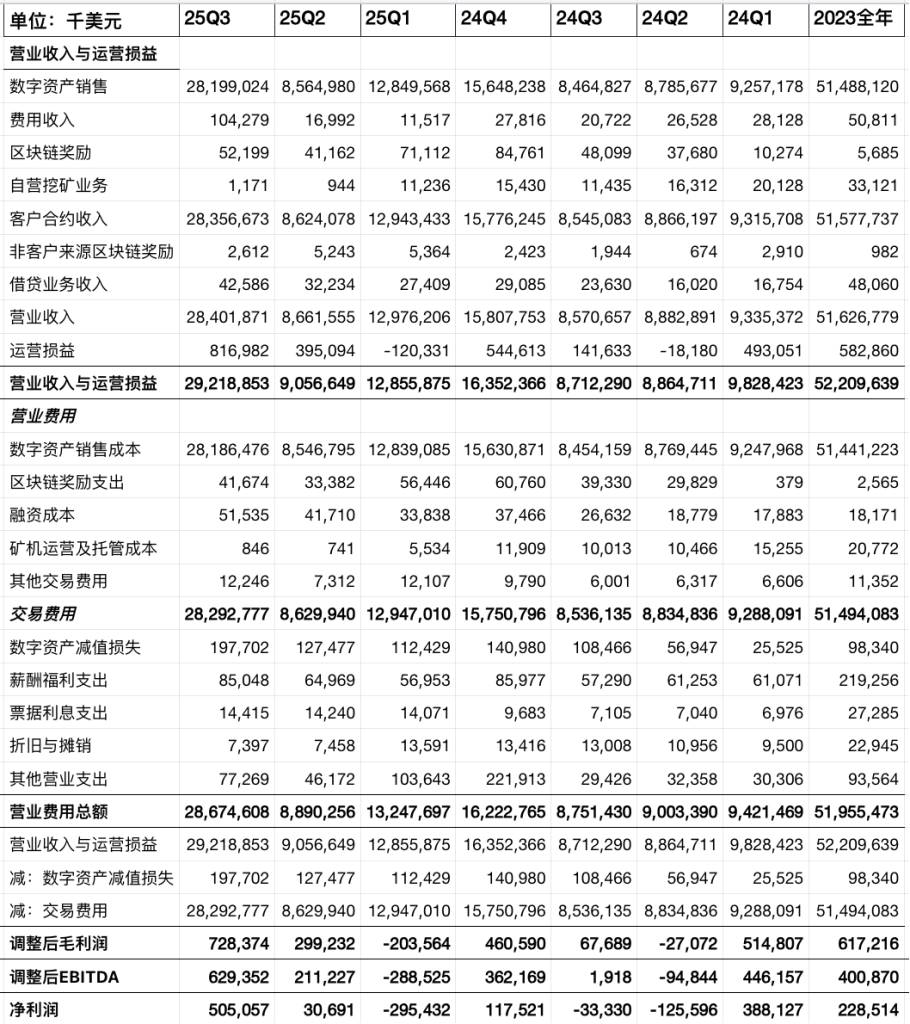
Результаты Galaxy Digital всегда отличались резкой волатильностью. За 2022 год accumulated loss составил около 1 млрд долларов США (резкий разворот с peak profit 1,7 млрд долларов в 2021 году). В 2023 году по мере оживления рынка и корректировки бизнеса компания вернулась к прибыли, чистая прибыль за год достигла 296 млн долларов.Entering 2024年,业绩进一步提升,但波动仍然很大:Q1 2024 净利润创下历史新高,约 4.22 亿美元,较上季度增长 40%;但随后回落——Q2 2024 转为净亏损约 1.77 亿美元(加密市场二季度走弱);Q3 2024 净亏损收窄至约 5400 万美元。Q4 2024 在市场活跃和一次性项目影响下净赚 1.74 亿美元,全年累计净利 3.65 亿美元。2025 年上半年盈利动力减弱:Q1 2025 受数字资产价格下跌以及矿业业务减值拖累,净亏损达到 2.95 亿美元;但 Q2 2025 随市场回升扭亏为盈,实现净利润 3070 万美元;Q3 2025 是 Galaxy 上市以来表现最好的季度,其季度净利润达到创纪录的 5.05 亿美元。
В целом, год к году и квартал к кварталу изменения чистой прибыли компании чрезвычайно велики:2023 年扭转 2022 年巨亏局面,2024 年上半年盈利高峰后下半年受监管和市场因素波动,2025 年上半年再次出现亏损,但 25 年三季度则创下历史最好业绩。
В аспекте выручки Galaxy Digital в 2025 году после перехода на US GAAP reported «total revenue» scale shows magnitude jump, because GAAP requires gross booking of digital asset trading buys/sells as revenue, and corresponding costs as 「trading expenses」. (e.g., Q1 2025 GAAP total revenue reached an astounding $128.56 billion, corresponding trading expenses were $130.59 billion, net effectively negligible).
По сравнению с данными по выручке, показатель скорректированной валовой прибыли, устраняющей данную часть, лучше отражает уровень выручки Galaxy.
Ключевыми драйверами are: YoY/QoQ change in revenue and net profit driven by several factors: first is digital asset market conditions и trading activity level (влияет на торговый бизнес и доходы от собственных инвестиций). Например, bear market 2022 resulted в massive unrealized losses, bull market rebound 2023-24 brought trading profits and investment appreciation, early 2025 coinprice decline again caused book losses. Второй — performance key business segments: trading segment contributes main profit growth in bull markets, generates losses in bear markets; mining segment expanded и contributed income in 2023-24, but 2025 strategic adjustment caused short-term losses. Третий — one-time events: including regulatory fine provisions, asset impairment etc., significantly impacting quarterly net profit, causing deviation GAAP net profit from operating normal. In summary, Galaxy GAAP revenue metrics含金量有限 due to inclusion of巨额 transaction counterparties cash flows, need to be viewed combined with trading expenses and adjusted gross profit; while GAAP net profit highly依赖 fluctuation investment fair value и one-time items, therefore these factors must be excluded to assess recurring profitability trends.
Regarding EBITDA and Adjusted EBITDA, Galaxy began disclosing EBITDA и Adjusted EBITDA starting в 2025, further excluding impacts of share-based compensation, fair value changes etc., to measure operating cash profitability. Например, Q2 2025 GAAP net profit only $30.7 million, but Adjusted EBITDA reached an impressive $211 million. These adjustments mainly back-added当期巨额的投资亏损和一次性减值,使 EBITDA 呈现公司主营业务盈利含金量提高的信号。
Durch сопоставление GAAP и Adjusted metrics可以看出,公司经常性盈利质量在逐步改善。从 2022 年的经营亏损转变为 2023-2024 年的经调整盈利为正。特别是 2024 全年调整后毛利和 EBITDA 显著为正,表明业务板块本身赚钱能力提高。而 GAAP 与非 GAAP 利润的差距主要来自波动性的投资敞口和一次性费用。随着 Galaxy 减少自有风险资产暴露、聚焦手续费和挖矿收益等经常性收入,调整后净营收 / 毛利占比提升。2025 年上半年虽然 GAAP 亏损,但调整后 EBITDA 依然为正,意味着公司的基础经营仍具盈利能力。
Einfluss einmaliger Posten auf den Gewinn方面,为更准确评估 Galaxy Digital 的经常性盈利,需要剔除若干一次性或非经常项目对利润的短期冲击:
Rückstellungen für rechtliche Streitigkeiten方面,2024 年 Q4 公司预提了与纽约州总检察长和解相关的 1.66 亿美元法律费用(费用总计 2 亿美元,其中 24Q4 计提 1.66 亿美元)。这笔费用涉及 Galaxy 早期参与 LUNA 代币投资引发的民事索赔,属于一次性非经营损失。其影响是将 2024 Q4 净利润压减为实际报告的 1.74 亿美元。若将其还原,可以看到 2024 年核心盈利非常强劲。
Verluste aus Vermögenswerten impairment und处置方面,2025 年 Q1,公司因战略调整关停矿机并转型数据中心,产生了约 5700 万美元的资产减值损失和处置费用。这是处理 Helios 矿场设备的一次性开支。然而这并非经常发生的费用,未来随着数据中心投产,此损失不再重复。
Fair Value变动交易头寸方面,作为数字资产投资和做市商,Galaxy 自有资产和负债的公允价值波动对季度盈亏影响巨大且不可持续。2022 年净亏损 10 亿美元很大程度上来自投资组合价值暴跌。而 2023 Q4 则因投资持仓回升录得可观收益。2024 年亦类似:Q1 大赚 4.22 亿美元,部分原因在于持仓币价大涨带来未实现收益;Q2 转亏与数字资产价格二季度回调导致持仓亏损有关。这些投资相关的盈亏具有很强的波动性和不可预测性,不代表业务经营能力。
小结: 考虑上述一次性因素后,Galaxy Digital 的经常性盈利质量更为清晰健康。过去三年,若排除巨额投资波动和异常开支,公司主营业务在 2023-2024 年已实现持续盈利,并在 2024 年达到新高水平(交易和基础业务的稳健盈利)。2025 上半年虽然名义净利受行情和一次性损失影响有所波动,但调整后仍保持盈利,表明核心业务具备抗扰能力,同时 Q3 业绩大增,全年业绩将再创新高。
但是需要注意的是,2023-2025 年都处在加密行业牛市周期中,按照加密货币四年周期观点,2026 年将会是加密行情相对冷淡向下的过程。尽管在上一轮加密熊市周期中,Galaxy 表现出色,但倘若加密进入熊市周期显然会给 Galaxy 带来不小的资金和经营压力,其业绩存在下滑风险。
6. Competitive advantage and Moats
In fiercely competitive, ever-changing crypto finance and compute industries, Galaxy Digital could rise and continuously expand its territory, behind离不开其多方面的护城河和核心竞争优势:
Brand信誉与行业地位: As one of few crypto-financial institutions to登陆主流资本市场,经过多年运营,Galaxy 已树立了专业、合规的品牌形象。其创始人 Novogratz 的声望及媒体影响力也为公司背书。Galaxy 目前稳居全球数字资产金融服务领域的第一梯队,并被视为「加密市场的高盛」。这种行业地位带来了业务上的先发优势:例如大型机构进行超大额交易时,Galaxy 往往成为首选合作方;许多希望布局加密的传统企业也愿意将 Galaxy 作为咨询和资产管理的合作伙伴。品牌的背书效应使 Galaxy 在获客和业务拓展上事半功倍,形成竞争者难以短期复制的壁垒。
关键的无形资产和资源禀赋:如上文分析,人工智能目前的电力供应短缺并非仅仅源于发电端的不足,更多在于输配电网络的瓶颈,电网基础设施的建设速度远远跟不上数据中心对电力的需求提升速度,当前新的电力入网申请动辄排队 2-4 年。在这种背景下,Galaxy 收购 Helios 矿场时同时获得了其 800MV 的电力并网许可,就成为目前 Galaxy 能够切入数据中心行业的关键无形资产,这也是 Coreweave 愿意以看起来对 Galaxy 非常优惠的 3N 净租赁模式签订合同的根本原因。此外,Helios 附近具备丰富的风力和太阳能发电资源,也为 Helios 提供了廉价的电力资源,也成为 Galaxy 的竞争优势。
全方位合规优势: Galaxy 自成立之初就拥抱监管,取得了美国 FINRA 经纪执照、加拿大 OSC 监管牌照等,内部建立了完善的合规和风险控制体系。2025 年公司更完成迁册美国、纳斯达克上市,主动接受严格监管审查。相比许多未上市或离岸运营的竞争对手,Galaxy 的合规性使之能够对接更广泛的机构资金(如美国退休基金、大学捐赠基金等受托资产),并参与传统金融机构的合作项目(如与道富、Invesco 联合推出 ETF)。同时,合规优势也降低了公司自身运营风险。例如在 2023 年 -2024 年的行业震荡中,不少未合规的平台遭遇打击,而 Galaxy 因长期合规经营安然无恙,并以 2 亿美元和解历史遗留的 LUNA 交易调查以扫清障碍。良好的监管关系和合规记录可谓 Galaxy 稳健发展的基石,构成难以撼动的护城河。
客户黏性与综合服务: Galaxy 为机构客户提供从现货 / 衍生品交易、托管、借贷,到资产管理、咨询的一站式服务组合。这种业务协同极大提高了客户黏性。举例来说,一家企业将资产交由 Galaxy 管理财富,同时在需要流动性时通过 Galaxy 借贷、在需要对冲时让 Galaxy 执行交易,多个服务环环相扣,客户很难移转到他处。Galaxy 统计显示,其客户留存率和重复业务率在业内名列前茅。不仅如此,Galaxy 还通过战略投资和合作强化客户关系,例如投资 SharpLink 后又担任其资产管理人;与 Fireblocks 等平台合作接入数千家潜在客户。这些都使 Galaxy 形成了强网络效应:客户越多,公司服务越丰富,服务越好又吸引更多客户。综合金融平台的定位令 Galaxy 区别于单一业务选手,在客户心目中成为「一站式加密银行」的代名词,从而建立起高度黏性的客户护城河。
募资和资本运作能力: Galaxy 善于运用资本市场手段支持自身发展。从早期即通过上市筹集资金,之后多次顺利完成增发融资用于扩张项目。在关键战略转型节点,公司成功吸引到顶级资产管理公司的巨额股权投资和超大规模债权融资,显示出资本市场对其管理层和商业模式的高度认可。相比之下,不少同行在熊市中融资困难甚至被迫收缩业务,而 Galaxy 凭借良好信誉获得「弹药充足」的先机。这种融资能力本身也是一种护城河——它确保 Galaxy 在需要时始终有资源投入创新和扩张,并有余力并购陷入困境的资产(如低价收购 Helios 矿场)。财务实力雄厚也增强了客户对 Galaxy 的信任度,尤其对于托管和借贷业务,大额自有资金提供了保障。概言之,Galaxy 的资本运作能力让其在行业起伏中始终立于不败之地,有能力「买下」机会、挺过低谷,塑造出长远竞争优势。
综上,Galaxy Digital 凭借合规品牌、客户网络、协同生态和资本实力,构筑了多层次、可持续的核心竞争力。这些护城河使其在面对新老竞争者(如 Coinbase、Bakkt 等)时具备显著优势,也是投资者给予其较高估值溢价的重要原因。当然,公司仍需不断巩固和延伸这些优势,比如持续投入技术研发提升交易和托管安全性、维护良好监管沟通、发掘 AI+ 金融的新协同点等,方能在未来竞争中保持领先。
7. Risks and Challenges
Despite positive前景,Galaxy Digital 在中长期发展中仍面临诸多风险与挑战,需要投资者保持关注:
Regulatory与政策风险: 加密行业监管环境复杂多变,任何监管收紧都可能对 Galaxy 业务造成冲击。比如,美国若推迟通过稳定币法案、SEC 若迟迟不批准现货比特币 ETF,可能影响市场情绪和业务增长。在国际市场,不同司法管辖区政策不一,也给 Galaxy 的跨境业务合规带来挑战。更重要的是,Galaxy 作为上市公司,一旦卷入监管调查或法律纠纷,将对声誉和财务产生负面影响。虽然公司已通过 2 亿美元和解 LUNA 事件清除了大部分历史隐患,「合规风控」仍是悬在头顶的达摩克利斯之剑。例如未来如果某项 Galaxy 参与的 DeFi 业务被认定违法,或其托管资产发生安全事故,都可能引发监管追责。因此,Galaxy 需持续投入合规资源,保持与监管机构的良性沟通,在创新与合规间取得平衡。
市场波动与周期风险: Galaxy 的业务高度依赖数字资产市场景气度,难以完全避免周期波动。加密市场具有显著的牛熊周期,资产价格大幅波动将直接影响 Galaxy 的交易量、资产管理费和自营投资盈亏。正如 2022-2023 年的熊市曾令 Galaxy 一度亏损累累、AUM 缩水,未来若比特币等主流币再次大幅下跌或长期低迷,Galaxy 的交易和投资收入势必承压。此外,虽然公司积极拓展经常性收入,但目前利润仍对交易占比较高,因而对市场依赖度较大。投资者需有心理准备,Galaxy 业绩可能随加密行情大幅波动,短期财务表现的不稳定性是其商业模式的内在风险之一。
加密与 AI 行业周期叠加风险: Galaxy 的战略如今绑定了两个高波动行业——加密和人工智能。除了加密周期外,AI 算力基础设施也存在供需周期和技术迭代风险。当前 AI 训练需求旺盛,NVIDIA GPU 等供不应求,使得数据中心租赁前景光明。但如果未来 2-3 年 AI 热度下降或竞争加剧,算力价格可能下滑,CoreWeave 等租户的业务也面临市场风险。一旦主要租户经营不善甚至违约,将冲击 Galaxy 算力业务的现金流。即便租约稳固,AI 领域的技术升级可能需要持续资本开支升级设备,否则算力效率落后会失去竞争力。此外,AI 训练也有周期性,如大模型训练高峰过后算力需求或放缓。Galaxy 投入巨资建设 Helios,假如预测的算力需求未如期兑现,可能出现产能过剩或租金低于预期的情况。能源价格和政策亦是变量——电价上涨会侵蚀数据中心利润,而电力监管政策调整(例如限电、碳税)也会影响运营成本。总之,Galaxy 正从单纯的加密周期暴露变为同时面对加密和 AI 双重周期,这在分散风险的同时也引入了新的不确定性,需要公司有前瞻性的规划和风险缓冲。
执行力与扩张管理风险: 公司当前正处于多线扩张阶段,新业务推进和地域扩张对管理提出更高要求。在投资银行、资产管理快速发展的同时,如何吸引并留住专业人才、保持服务质量是一大挑战。华尔街人才竞争激烈,Galaxy 需要与大型金融机构争夺顶尖人才并维系企业文化。另一方面,Helios 等大型项目对项目管理和执行力要求极高。建设 800MW 的数据中心园区是 Galaxy 前所未有的工程,涉及供应链管理、施工安全、进度控制等多方面,任何延误或成本超支都会影响投资回报。虽然目前项目顺利推进中,但仍须警惕潜在的工程风险及运营启动后的磨合问题。另外,公司推出 GalaxyOne 等新平台,开始服务高净值个人客户,也需要在客服、技术支持上投入,避免因体验不佳损害品牌。全球化扩张也是挑战之一:Galaxy 在欧洲、中东等地开设办公室,需要适应当地市场和法规,同时远程管理也增加了运营复杂度。如果扩张过快、管理跟不上,可能出现内部控制漏洞或决策失误。为此,公司必须强化内部治理,完善 IT 系统和风险管理体系,确保扩张步伐与管理能力匹配,以防「增速陷阱」。
竞争风险: Galaxy 所处行业竞争者林立,既有传统金融巨头,也有新锐加密公司。加密交易领域,Coinbase 等头部交易所正发力机构业务,提供类似 OTC 和 Prime 经纪服务;Binance 等全球平台也在机构市场争食蛋糕。资产管理方面,灰度(Grayscale)、富达数字资产等都在争夺机构资金;Bakkt 等平台寻求通过托管和支付切入企业市场。算力领域更是大玩家云集:Amazon、谷歌等科技巨头都有云 GPU 服务,传统数据中心 REIT 和矿企也可能转型竞逐 AI 基础设施市场。虽然 Galaxy 目前差异化优势明显,但不排除未来巨头利用资金和客户资源快速追赶。例如,Coinbase 若全面拓展投行和贷款业务,可能对 Galaxy 客户形成分流。另外,一些创新型 DeFi 协议、去中心化托管等技术的出现,也可能从根本上改变现有业务模式,对 Galaxy 构成「颠覆式竞争」。Galaxy 需要持续关注竞争动态,保持产品和服务的领先优势,不能有丝毫懈怠。在需要时,Galaxy 也应通过结盟或并购强化自身——正如之前尝试收购 BitGo(虽最终未成)即出于对整合上下游的考虑。总体而言,竞争风险要求 Galaxy 不断创新、快速反应,只有这样才能在行业洗牌中始终处于有利位置。
其他风险: 宏观经济和市场流动性变化同样会影响 Galaxy 表现。例如,全球若进入加息周期尾声甚至转降息,短期可能利多风险资产提振加密市场情绪,但长期低利率也可能降低稳定币利差收益。地缘政治风险(如某国突然禁止加密交易)也会波及市场。此外,技术安全风险不容忽视。尽管 Galaxy 有完善风控,但万一发生黑客攻击、智能合约漏洞等导致资产损失,将严重打击公司声誉和客户信任。这方面 Galaxy 一直保持高度警惕,不断升级安全措施并购买保险以防万一。最后,核心人物风险值得一提:Novogratz 作为公司领袖,对 Galaxy 的战略和市场信心有重大影响。一旦他因不可抗力因素无法履职,或高管团队出现动荡,可能对公司稳定性带来冲击。不过 Galaxy 已逐步建立起制度化的治理结构,高管团队也日趋多元,相信就算出现人事变动,公司运营仍能延续。
综上,Galaxy Digital 在成长道路上需谨慎应对监管、市场、执行等诸多挑战。公司目前采取的一些措施(如提高经常性收入占比、推进合规上市、锁定算力租约等)在一定程度上缓释了风险。但投资者仍应保持理性预期,意识到高增长伴随高波动。正如管理层所言:「宏观和行业尚存不确定性,短期波动风险较高」。只有在风控和稳健经营下穿越周期,Galaxy 才能兑现其长期价值。
8. Valuation Analysis
The business of Galaxy Digital clearly divides into Digital Asset module and AI Compute module, these two parts have largely different valuation logic, we adopt SOTP to value GLXY.
Sectoren划分与 2025 年业绩预估Digital Asset Trading & Financial Services sector: Galaxy 的核心经营包括全球市场交易、场外交易(OTC)、加密经纪、投行顾问以及主动 / 被动型数字资产管理等业务。这部分盈利模式类似加密投行和交易平台。2025 年前三季度该板块调整后毛利润分别为 -2.03 亿美元、2.99 亿美元和 7.28 亿美元,合计约 $8.24 亿,但受加密货币本身行情影响而波动极大。
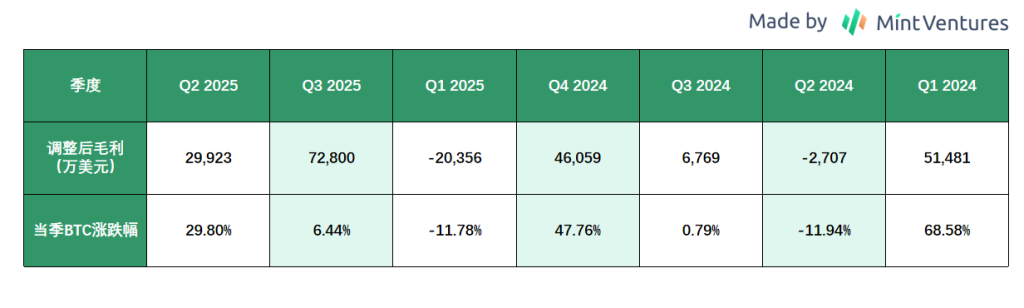
过去十二个月(LTM)Galaxy 调整后毛利为 12.84 亿美元。我们以此来作为下文估值比对的基础。
AI Compute & Data Centers sector: Galaxy 在 2022 年收购德州 Helios 数据中心园区,并于 2024 年起战略转向高性能算力托管,逐步退出自营比特币挖矿。2025 年,该板块尚未实质贡献收入——公司预计要到 2026 年上半年开始确认与 CoreWeave 的 Phase I 租约收入。CoreWeave 已分两期锁定了 Helios 园区 526 MW 的关键 IT 负载(对应 800 MW 总电力容量,由于业务的高可用性及冗余性要求,关键 IT 负载要小于电力负载)用于 AI/HPC 算力,租期 15 年。据披露,该长期合同满负荷运营可带来每年约 $10 亿的收入。2025 年由于处于建设及转型期,Helios 仅通过处理剩余比特币矿机 / 资产出售获得微乎其微的毛利(如 Q3 约 $270 万)。因此我们以 2026–2027 年的运行收入作为估值参考,即假设 2027 年起年化收入达到 $5–10 亿美元区间(Phase I 全面投产后约 $3 亿,加上 Phase II 部分投产 ) 来估算其价值。该板块当前主要成本资本化处理,财务报表上 2025 年没有显著收入或 EBITDA 贡献。
Comparable Companies Multiples对照To value the two sectors, we selected relevant US-listed comparable companies and compared their Enterprise Value multiples (based on Last Twelve Months results, LTM, currency in USD):
Digital Asset Financial Services sector comparablesRepresentative companies include listed platforms like Coinbase (COIN) and Robinhood (HOOD), while fully comparable companies like FalconX, Cumberland remain unlisted. Compared, Coinbase and Galaxy (current) both focus primarily on crypto, while Robinhood also covers equity trading; from user perspective, Robinhood is purely retail-facing, Galaxy purely institutional, Coinbase although primarily ToC, also has substantial institutional business. Clearly Coinbase is better comparable to Galaxy.
In valuation metrics, since Galaxy switched to GAAP resulting in distorted revenue data: comparing Sales of Galaxy vs Coinbase equates comparing total transaction volume of one company to net fees of another, obviously skewed and incomparable. We need a consistent metric. Adjusted Gross Profit fits well. GLXY reports Adjusted Gross Profit to exclude direct trading expenses. It represents net earnings actually retained from transactions/business, similar to net operating revenue concept. COIN doesn't directly publish Adjusted Gross Profit, but we can use Operating Revenue minus Transaction Expenses as COIN's proxy for Adjusted Gross Profit.
By this calculation, Net Revenue for Coinbase Q4 2024 to Q3 2025 totals approx $7.37 billion, while related Transaction Expenses approx $1.119 billion. Difference yields LTM Adjusted Gross Profit approx $6.251 billion. Calculating EV/LTM Adjusted Gross Profit yields approx 11x.
The above comparable valuations are shown in table below:
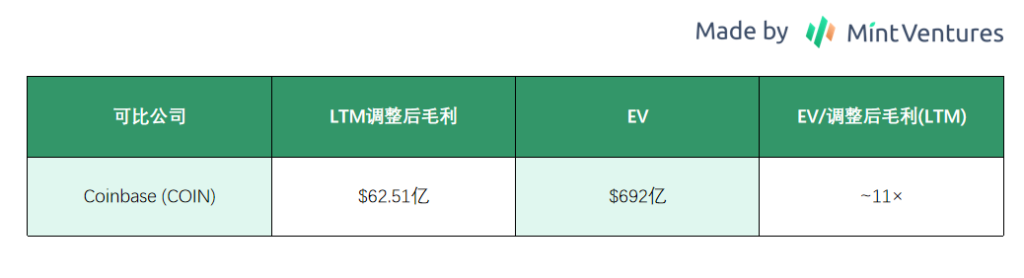
Compute Infra sector, given surging demand currently and industry facing considerable build-out cycle ahead, future expected cashflows relatively certain, thus we adopt EV/EBITDA to value different companies.
Many comparables exist in this segment, summarized as follows:
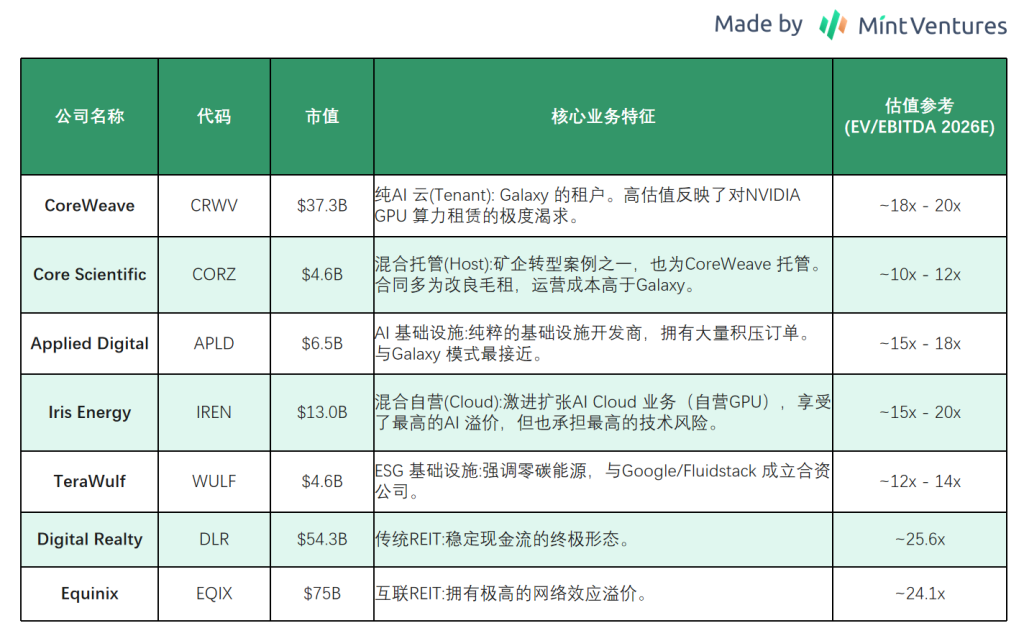
CoreWeave (CRWV) as上限参考: CoreWeave $373 亿的市值证明了 AI 算力市场的庞大需求,其目前享有高达 18-20 倍的 EV/EBITDA 估值。Applied Digital (APLD) 作为最直接对标: APLD 同样专注于建设物理基础设施出租给超大规模用户(包括 CoreWeave),其市值已突破 65 亿美元,EV/EBITDA 在 15-18 区间,是 Galaxy 最合适的可比对象。CORZ & WULF 作为底限:这两家公司仍保留大量比特币自营挖矿业务,估值受到比特币价格波动影响,且运营模式(OpCo)较重,目前 EV/EBITDA 在 10-14 区间。 Galaxy 的 Helios 是纯粹的 NNN 租赁(PropCo),利润率(90%)远高于 CORZ 的托管业务(~50%),因此估值倍数应显着高于 CORZ。REITs (DLR/EQIX) 作为终值目标: DLR 和 EQIX 交易在 24x-26x EBITDA。随着 Helios 进入稳定运营期,其远期估值逻辑可能将从「矿企转型」向「稳定 REIT」靠拢。
Estimate EBITDA for Galaxy Compute division:
-
Annualized Revenue: $1B. Source comes from management guidance. Primarily derived from contract signed with Coreweave. Although full contract details unpublished, we can cross-reference with peer contracts to corroborate authenticity. Looking at cooperation between APLD and CRWV: their lease agreements similarly span 15-year terms, totaling 250 MW critical load across two leases. Contract total value approx $7B, averaging $467M annual revenue, translating to approx $1.87M per MW critical load annually. Additionally, TeraWulf signed two >10-year contracts with Fluidstack+Google, converting to $1.85M and $2.26M per MW critical load annually respectively. Following contract signed between Galaxy and Coreweave, Galaxy holds 526MW IT critical load换取 1B USD annual revenue, calculating to $1B / 526MW = $1.90M per MW critical load annually. Galaxy's revenue guidance of $1B aligns closely with peer quotes, corroborating its credibility.
-
EBITDA Margin: 90% (NNN lease structure, tenant bears OpEx, low operating costs).
-
Ramp schedule: Phase 1 accounts for 25% online in H1 2026, Phase 2 accounts for 50% online in 2027, Phase 3 accounts for 25% starts online in 2028.
Therefore we assume Galaxy achieves EBITDA of 10 * 75% * 90% = $675M in 2027 to proceed with valuation calculation.
SOTP Valuation & Total Value CalculationBased on above performance estimates and comparable multiples, we separately value two segments of Galaxy Digital, summing up to derive total Enterprise Value (EV). Then factoring in Galaxy's balance sheet net cash and investments non-operating assets, deriving Equity Value to compare with current Market Cap.
① Digital Asset Financial Services sector valuation: As analyzed above, we use EV / Adjusted Gross Profit (LTM) for comparison. Galaxy currently Adjusted Gross Profit (LTM) stands at $1.284 billion. Referencing comparable Coinbase EV / Adjusted Gross Profit ~11x level, considering Galaxy's business predominantly institutional, smaller scale than Coinbase, especially its volatility and dependency on crypto cycles far greater than Coinbase: although crypto volatility impacts Coinbase profit data too, its Adjusted Gross Profit always remains positive with small fluctuations (compared to Galaxy); whereas Galaxy saw negative Adjusted Gross Profit in Q1 when crypto trend downward this year, let alone Net Income. Hence we apply significant discount to Galaxy valuation. We take 5-7x EV / Adjusted Gross Profit as valuation multiple range. Estimating this segment Enterprise Value approx $6.42 – $8.988 billion. Using midpoint $7.7B seems reasonable. This valuation implies market recognizes growth potential and profitability of Galaxy digital financial business, but slightly discounted relative to pure exchange leader valuation, reflecting its smaller business scale, lower awareness, and higher earnings volatility factors.
② AI Compute Infrastructure sector valuation: Given no actual revenue yet in 2025, we base valuation on future revenue potential from signed contracts. Per previous analysis, we use $675M EBITDA for estimation, adopting EV/EBITDA metric. Business model closest to Galaxy Helios Applied Digital trades around 15x, while slightly inferior CORZ trades at 12x. Considering still under construction phase, contracts need gradual fulfillment, we conservatively take 12x multiplier yielding EV of $8.1 billion.
③ Other Asset Value Adjustment: As of Q3 2025, Galaxy holds substantial balance sheet investments and cash: approx $1.91B cash/stablecoins, $2.14B crypto assets & long-term investment holdings. Company also secured additional $325M net equity financing in Q4 dedicated to Helios construction. Deducting drawn portion of Helios project financing debt ($430M end of Q3), Galaxy Net Cash & Investment Assets approx $3.5 – $3.8 billion scale. Since our aforementioned segment valuations exclude these assets (e.g., own crypto assets, fair value held investments accounted in equity on financial statements), must add back to calculate total Equity Value. For brevity, we approximate Net Cash & Investment Asset value at $3.6B.
Valuation Result vs Current Market Cap Comparison: Summarizing above: Our segmented valuation for Galaxy Digital Asset Financial Services business is $7.7B; AI Compute Infrastructure business segmented valuation is $8.1B, total $15.8B USD, plus net assets yields total Equity Value approx $19.4B. Whereas Galaxy current market cap is $10.1B, implying a 48% discount relative to our calculated result.
Galaxy Digital market valuation significantly below sum of segment values, main reasons likely lie in:
First, core business highly reliant on cryptocurrency market, profitability volatility tightly bound to digital asset cycle. Referring to traditional 4-year crypto market cycle规律, expect 2026 onwards industry may enter downturn phase. Historical data shows Galaxy in crypto bear market environment not only profitability severely weakens, potentially plunging into losses. Although 2025 Q3 financial report demonstrated some anti-cyclical resilience, its sustainability awaits market testing.
Second, Helios AI data center transformation project虽具备长期潜力,但目前仍处于建设阶段,尚未产生实质性收入。该项目面临建设进度、技术实现和市场需求等多重执行风险,收益兑现存在明显滞后性和不确定性。
Based on上述因素,投资者对这类同时面临行业周期波动与业务转型挑战的企业普遍采取保守估值策略,对其未来现金流确定性要求更高的风险溢价,从而形成显著的估值折价。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Mint Ventures










