


Судя по Крипто-Твиттеру, эффекта заработка больше нет.
Автор: Лаурис
Перевод: TechFlow
Добро пожаловать в эру “пост-криптотвиттера”
Под “криптотвиттером” (CT, Crypto Twitter), о котором идет речь здесь, понимается криптотвиттер как механизм обнаружения рыночных возможностей и распределения капитала, а не просто все крипто-сообщество внутри самого Твиттера.
Эра “пост-криптотвиттера” (Post-CT) не означает исчезновения дискуссий, но указывает на то, что криптотвиттер как “механизм координации через дискурс” постепенно теряет свою способность неоднократно генерировать крупные рыночные события.
Монокультура не может продолжать привлекать новые волны участников, если она больше не способна порождать достаточное количество ярко выраженных победителей.
Под “крупным рыночным событием” здесь подразумевается не просто “рост цены какого-либо токена в три раза”, а ситуация, когда внимание большинства участников рынка с ликвидностью сосредоточено на одном объекте. В этой парадигме криптотвиттер ранее функционировал как механизм преобразования общественных нарративов в скоординированный поток вокруг доминирующего мета-нарратива. Смысл эры “пост-криптотвиттера” заключается в том, что этот механизм трансформации больше не работает надежно.
Я не пытаюсь предсказать, что произойдет дальше. Честно говоря, у меня тоже нет четких ответов. Эта статья посвящена объяснению того, почему предыдущая модель работала, почему она приходит в упадок и что это означает для самореорганизации индустрии криптовалют.
Почему криптотвиттер раньше работал?
Важность криптотвиттера (CT) обусловлена тем, что он сжал три рыночные функции в одном интерфейсе.
Первая функция криптотвиттера — обнаружение нарративов. CT представляет собой высокоскоростной механизм привлечения внимания (салиентности). “Салиентность” (Salience) — это не просто академический синоним слова “интересный”, а термин рынков, описывающий то, как коллективное внимание фокусируется на текущих значимых объектах.
На практике криптотвиттер создает точки концентрации внимания. Он сжимает огромное пространство гипотез до небольшой группы объектов, которые можно “действовать на рынке прямо сейчас”. Это сжатие решает проблему координации.
Если говорить более механистично: криптотвиттер превращает разрозненное, частное внимание в видимое, публичное общее знание. Если вы видите, что десять авторитетных трейдеров обсуждают один и тот же актив, вы не просто знаете о его существовании, но понимаете, что другие тоже знают об этом, и знаете, что они знают, что вы об этом знаете. На рынке с высокой ликвидностью такое общее знание критически важно.
Как заметил Герберт · A · Саймон:
“Обилие информации порождает нищету внимания.”
Вторая функция криптотвиттера — выполнение роли маршрутизации доверия. На крипто-рынках большинство активов не обладают свойствами надежных якорей внутренней стоимости в краткосрочной перспективе. Следовательно, капитал распределяется не только на основе фундаментальных показателей, а течет через людей, репутацию и постоянные сигналы. “Маршрутизация доверия” — это неформальная инфраструктура, определяющая, чьи утверждения будут достаточно рано приняты всерьез для оказания влияния.
Это не мистический процесс, а скорее грубая функция репутации, которую тысячи участников постоянно рассчитывают в открытом доступе. Люди делают выводы о том, кто является ранним входом, у кого хороша проницательность, у кого есть каналы доступа к ресурсам и чье поведение коррелирует с положительным ожидаемым значением (Positive EV). Этот слой репутации делает возможным распределение капитала без формальной проверки, выступая инструментом упрощения выбора контрагента.
Стоит отметить, что механизмы доверия в криптотвиттере зависят не только от “количества подписчиков”. Это комплексный результат количества подписчиков, того, кто на вас подписан, качества комментариев, наличия взаимодействия с авторитетными людьми и того, подтверждаются ли ваши прогнозы реальностью. Криптотвиттер делает эти сигналы легкими для наблюдения при крайне низких затратах.
В криптотвиттере существует как открытое доверие, так и со временем формирующаяся тенденция некоторых сообществ к большему акценту на конфиденциальном доверии.
Третья функция криптотвиттера — преобразование нарративов в распределение капитала через рефлексивность (Reflexivity). Рефлексивность является ключом к этому основному циклу: нарратив толкает цену, цена подтверждает нарратив, подтверждение привлекает больше внимания, внимание приводит к новым покупателям, и этот цикл самоподкрепляется до момента краха.
Здесь вступает в игру микроструктура рынка. Нарративы двигают не абстрактный “рынок”, а поток ордеров. Если большая группа убедится в каком-то нарративе и поверит, что определенный актив является “ключевым”, маржинальные участники выразят эту веру покупками.
Когда этот цикл становится достаточно мощным, рынок временно начинает больше вознаграждать поведение в согласии с консенсусом, чем способность к глубокому анализу. Глядя назад, криптотвиттер практически напоминал “упрощенную версию терминала Bloomberg”: единый информационный поток, объединяющий салиентность, доверие и распределение капитала.
Почему стала возможной эпоха “монокультуры”?
Эпоха “монокультуры” могла существовать благодаря ее повторяющейся структуре. Каждый цикл строился вокруг объекта, простого до такой степени, что его могло понять массовое население, но при этом достаточно широкого, чтобы привлечь основное внимание и ликвидность экосистемы. Я предпочитаю называть такие объекты “игрушками”.
“Игрушка” здесь не несет отрицательного оттенка, а служит структурным описанием. Это можно представить как игру, которая легко объясняется, проста в участии и по своей природе социальна (почти как дополнение к масштабной многопользовательской онлайн-игре). “Игрушка” характеризуется низким порогом входа и высокой степенью сжатия нарратива, позволяя объяснить, что это такое, другу всего одной фразой.
“Мета-нарратив” (Meta) возникает, когда “игрушки” становятся общей игровой доской. Meta обозначает набор доминирующих стратегий и главный объект, вокруг которого собираются большинство участников. “Монокультура” была сильна именно потому, что этот мета-нарратив был не просто “популярен”, а представлял собой общую игру для пользователей, разработчиков, трейдеров и венчурных фондов. Все играли в одну и ту же игру, просто на разных уровнях стека.
@icobeast написал потрясающую статью о цикличности и изменчивой природе “модных вещей” (trending topics), которую я настоятельно рекомендую прочитать.
https://x.com/icobeast/status/1993721136325005596
Этой рыночной системе, через которую мы прошли, требовалось “окно неэффективности”, позволяющее людям быстро заработать “невероятные состояния”.
На ранних этапах каждого цикла рынок не является полностью эффективным, поскольку инфраструктура для массового участия в мета-нарративе еще не построена. Возможности уже существуют, но ниши рынка еще не заполнены полностью. Это имеет решающее значение, так как широкое накопление богатства требует периода окна, когда большое количество участников сможет войти в рынок, а не столкнуться сразу с полностью враждебной средой.
Как писал Джордж Акерлоф в работе “Рынок лимонов”:
“Информационная асимметрия между продавцами и покупателями приводит к отклонению рынка от эффективности.”
Суть в том, что для работы этой системы вам нужно предоставить одной части участников высокоэффективный рынок, в то время как для другой части этот рынок должен оставаться типичным “рынком лимонов” (рынком, полным информационной асимметрии и неэффективности).
Система монокультуры также нуждалась в крупномасштабном общем контексте, который предоставлял именно криптотвиттер (CT). Общий контекст в интернете редкость, поскольку внимание обычно фрагментировано. Однако при формировании монокультуры внимание стремится к концентрации. Такая концентрация снижает затраты на координацию и усиливает эффект рефлексивности.
Как отмечал Ф. A. Хайек в статье “Использование знаний в обществе&rdquot;:
“Информация о условиях, которыми нам приходится пользоваться, никогда не существует в концентрированной или интегрированной форме, а лишь в виде фрагментарных и часто противоречивых знаний, разбросанных среди всех индивидов.”
Другими словами, формирование общего контекста позволило участникам рынка эффективнее координировать свои действия, что способствовало расцвету и развитию монокультуры.
Почему “единый мета-нарратив” раньше казался таким убедительным? Когда фундаментальные факторы слабо ограничивали рынок, салиентность становилась более важным ограничением, чем оценка стоимости. Первым вопросом рынка было не “сколько это стоит?”, а “на чем сосредоточено наше внимание? Не слишком ли забита эта сделка?”
Грубая аналогия такова: массовая культура раньше могла сосредотачивать внимание на нескольких общих объектах (например, одни и те же телешоу, музыка из хит-парадов или знаменитости). Сегодня внимание рассеяно по узким нишам и субкультурам, и люди больше не делят общие референсные множества в масштабах общества. Аналогично, криптотвиттер (CT) как механизм переживает схожую трансформацию: уменьшается верхний уровень общего контекста, и все больше локализированных контекстов появляется в узких кругах.
Почему приближается эра “пост-криптотвиттера”?
Причина появления “пост-криптотвиттера” (Post-CT) заключается в постепенном выходе из строя условий, ранее поддерживавших “монокультуру”.
Первый сбой связан с тем, что “игрушки” стали взламываться быстрее.
В предыдущих циклах рынок изучил правила игры и поставил их на промышленную основу. Как только правила начали работать как механизм, окно неэффективности начало закрываться быстрее и существовало меньше времени. Результатом стало более экстремальное распределение доходов: победителей становится всё меньше, а структурных проигравших — всё больше.
Мем-коины (Memecoins) являются типичным примером этой динамики. Как класс активов, они работали благодаря низкой сложности и чрезвычайно высокой рефлексивности. Именно эти свойства делают мем-коины легкими в массовом производстве. Как только линия выпуска налаживается, мета-нарратив превращается в сборочную линию.
По мере развития рынка изменилась и микроструктура. Теперь средний участник конкурирует не с другими обычными трейдерами, а с системами. Они входят на рынок, когда информация уже широко распространена, пулы ликвидности уже “запредрассветно настроены”, пути торговли оптимизированы, инсайдеры совершили развертывание позиций, и даже стратегии выхода заранее просчитаны. В такой среде ожидаемая доходность среднего участника сжата до минимальных значений.
Другими словами, в большинстве случаев вы просто становитесь чьей-то “ликвидностью для выхода” (Exit Liquidity).
Полезной моделью мышления является следующее: поток ордеров на ранних стадиях цикла в основном формируется наивными розничными инвесторами, тогда как на поздних этапах он приобретает все более антигонистичный и механистичный характер. Та же самая “игрушка” на разных стадиях превращается в совершенно разные игры.
Монокультура не может длиться вечно, если она не генерирует достаточно ярких победителей для привлечения новой волны участников.
Второй сбой заключается в том, что извлечение ценности превысило ее создание.
“Извлечение” (Extraction) здесь относится к субъектам и механизмам, которые захватывают стоимость ликвидности, а не создают новую.
На ранних стадиях цикла новые участники могут увеличивать чистую ликвидность и получать от этого пользу, поскольку расширение рыночной среды опережает скорость сбора средств слоями извлечения. Однако на поздних стадиях цикла вновь пришедшие участники часто становятся чистыми донорами для слоя извлечения ценностей. Когда это понимание распространяется, участие в рынке начинает снижаться. Падение участия ослабляет интенсивность цикла рефлексивности.
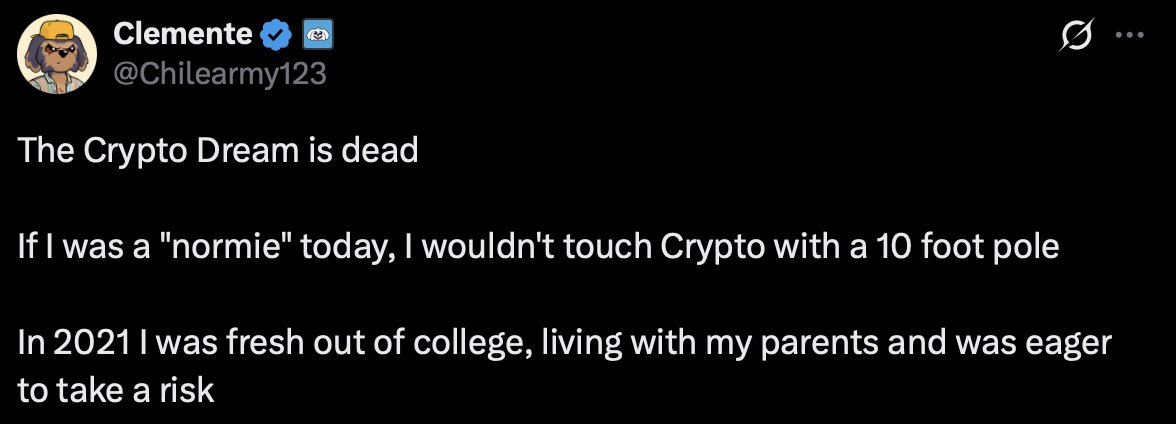
Именно поэтому изменения рыночного настроения столь последовательны. Если рынок перестает предлагать широкие и четкие пути к победе, общее настроение постепенно ухудшается. На рынке, где опыт среднего участника сводится к тому, что “я просто чья-то ликвидность”, цинизм зачастую становится рациональным выбором.
Чтобы оценить текущее общее настроение розничных участников рынка, можно обратиться к посту @Chilearmy123.
Третий сбой кроется в фрагментации внимания. Когда ни один объект не может привлечь внимание всей экосистемы, “слой обнаружения” рынка теряет явную салиентность. Участники начинают распадаться на более узкие ниши. Эта фрагментация носит не только культурный характер, но и влечет серьезные рыночные последствия: ликвидность рассеивается по разным сегментам, ценовые сигналы перестают быть очевидными, а динамика “все играют в одну и ту же сделку” исчезает.
Кроме того, следует кратко упомянуть важный фактор: макроэкономические условия влияют на силу цикла рефлексивности. Эпоха “монокультуры” совпала с периодом высоких глобальных аппетитов к риску и обильной ликвидности, из-за чего спекулятивная рефлексивность выглядела как “норма”. Однако при росте стоимости капитала и повышении осторожности маржинальных покупателей потоки денег, движимые нарративами, становится всё сложнее поддерживать в долгосрочной перспективе.
Что означает “пост-криптотвиттер”?
“Пост-криптотвиттер” (Post-CT) обозначает новую рыночную среду, в которой криптотвиттер больше не является основным механизмом координации распределения капитала во всей экосистеме и не выступает центральным двигателем концентрации рынка на базе цепочек блоков вокруг единого мета-нарратива (Meta).
В эпоху “монокультуры” криптотвиттер неоднократно и в крупных масштабах связывал консенсус нарративов с концентрацией ликвидности. В эпоху “пост-криптотвиттера” эта связь становится слабее и более эпизодической. Криптотвиттер сохраняет значение как платформа для обнаружения трендов и индикатор репутации, но он больше не выполняет функцию двигателя, надежно синхронизирующего всю экосистему вокруг “одной сделки”, “одной игрушки” или “общего контекста”.
Иными словами, криптотвиттер по-прежнему способен порождать нарративы, однако лишь немногие из них масштабно конвертируются в “общее знание”, а еще меньшее число нарративов общего знания способно далее трансформироваться в синхронизированный поток ордеров. Когда этот механизм конвертации дает сбой, общее восприятие рынка становится “более тихим”, даже несмотря на продолжающуюся активность.
Именно поэтому меняется субъективный опыт. Рынок теперь кажется более медленным и специализированным, поскольку широкая координация исчезла. Изменения в настроениях прежде всего отражают изменение условий ожидаемой доходности (EV). “Тишина” рынка не означает отсутствие активности, а вызвана дефицитом нарративов и синхронных действий, способных вызвать всеобщий резонанс.
Эволюция криптотвиттера: от двигателя к интерфейсу
Криптотвиттер (CT) не исчезнет, но его функции трансформируются.
В ранних рыночных системах криптотвиттер находился в начале цепочки движения капитала и во многом определял направление рынка. В современной системе криптотвиттер ближе к “слой интерфейса”: он транслирует сигналы репутации, генерирует нарративы и помогает маршрутизировать доверие, однако фактические решения о распределении капитала все чаще принимаются внутри “подграфов” (Subgraphs) с более высоким уровнем доверия.
Эти подграфы не являются чем-то мистическим. Это плотно насыщенные сети с более высоким качеством информации и частыми взаимодействиями между участниками, такие как небольшие кластеры трейдеров, сообщества конкретных секторов, закрытые чаты и площадки для межкорпоративных обсуждений. В этой архитектуре криптотвиттер выглядит скорее как внешний “фасад”, тогда как настоящая социальная и торговая активность происходит на нижележащем уровне социальных сетей.
Это также объясняет распространенное заблуждение: фраза “криптотвиттер умирает” обычно на самом деле означает, что “он больше не является основным местом, где обычные участники зарабатывают деньги”. Сейчас богатство накапливается в местах с более высоким качеством информации, ограниченным доступом и более приватными механизмами доверия, а не через публичные и шумные расчеты репутации.
Несмотря на это, вы все еще можете добиваться значительного дохода, публикуя посты в криптотвиттере и строя личный бренд (многие мои друзья и узлы сети уже сделали это и продолжают делать). Однако истинное накопление ценности исходит от построения вашего социального графа, становления заслуживающим доверия участником и получения большего доступа к “бэкэнд уровню”.
Иначе говоря, внешнее построение бренда по-прежнему важно, однако основная конкурентная сила сместилась в сторону создания и участия в “сети бэкэнд-доверия”.
Я не знаю, что будет дальше
Я не буду притворяться, что точно знаю, чем станет следующая “монокультура” (Monoculture). На самом деле, я скептически отношусь к мысли о том, повторится ли формирование монокультуры в прежнем виде, по крайней мере, в нынешних рыночных условиях. Главная суть в том, что механизмы, ранее породившие “монокультуру”, деградировали.
Мои интуиции могут иметь некоторую субъективность и контекстуальность, так как они основаны на наблюдаемых мною явлениях. Тем не менее, истоки этих динамических процессов явно проявились уже в начале этого года.
Сейчас действительно есть несколько активных секторов, и перечислить категории, привлекающие внимание, несложно. Но я не буду называть их, так как это не добавит смысла в текущее обсуждение. В целом, за исключением предварительных продаж и некоторых начальных распределений, мы наблюдаем следующую тенденцию: наиболее переоцененными оказываются те категории, которые находятся “рядом” с криптотвиттером (CT), а не напрямую продвигаемые им изнутри.
Аргументация
Мы已进入 эру “пост-криптотвиттера” (Post-CT).
Это не значит, что криптотвиттер “умер” или дискуссии потеряли смысл. Это связано с тем, что структурные условия, ранее обеспечивавшие периодическое возникновение системной “монокультуры”, были ослаблены. Игра стала более эффективной, механизмы извлечения ценности более зрелыми, внимание более фрагментированным, а цикл рефлексивности постепенно переходит от системного к локальному масштабу.
Индустрия криптовалют продолжается, криптотвиттер остается. Моя позиция более узкая: эпоха, в которой криптотвиттер мог надежно координировать весь рынок на общий мета-нарратив и создавать широкие, низкодорожные нелинейные прибыли, по меньшей мере, подошла к концу. И я считаю, что вероятность повторения этого явления в ближайшие годы значительно снизилась.
Это не означает, что зарабатывать деньги невозможно, и не означает конец крипто-индустрии. Это ни пессимистичная точка зрения, ни циничный вывод. На самом деле, я никогда не был настолько оптимистично настроен относительно будущего этой отрасли, как сейчас. Мой тезис заключается в том, что будущее распределение рынков и механизмы салиентности кардинально отличаются от последних нескольких лет.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @lzminsky









