Спекулятивные токены мертвы, токены эквити должны утвердиться.
Автор: Патрик Скотт | Dynamo DeFi
Перевод: TechFlow
Наконец настал день расправы для криптоиндустрии.
На протяжении последних пяти лет токены находились в состоянии, которое я вежливо назвал бы “спекулятивным спросом, совершенно не соответствующим фундаментальным показателям”. Если говорить без обиняков, они постоянно были сильно переоценены.
Причина здесь очевидна: на крипторынке не так много ликвидных активов с сильными фундаментальными показателями. Поэтому инвесторы получают доступ к рынку только через те активы, которые перед ними открыты, а это обычно биткоин (BTC) или альткоины. К тому же есть розничные инвесторы, услышавшие истории о том, как биткоин сделал миллионерами, и желающие повторить этот успех, инвестируя в более новые и мелкие токены.
Это привело к тому, что спрос на альткоины намного превысил предложение тех из них, что обладают действительно крепкими фундаментальными основами.
Эффект первого порядка
Когда рыночные настроения падают до минимума, вы можете свободно покупать любые активы и через несколько лет получить впечатляющую доходность.
Эффект второго порядка
Бизнес-модели большинства секторов рынка (если их вообще можно так назвать) строятся вокруг продажи собственных токенов, а не зависят от реальных источников дохода, связанных с продуктами.
За последние два года рынок альткоинов пережил три катастрофических по своим последствиям события:
-
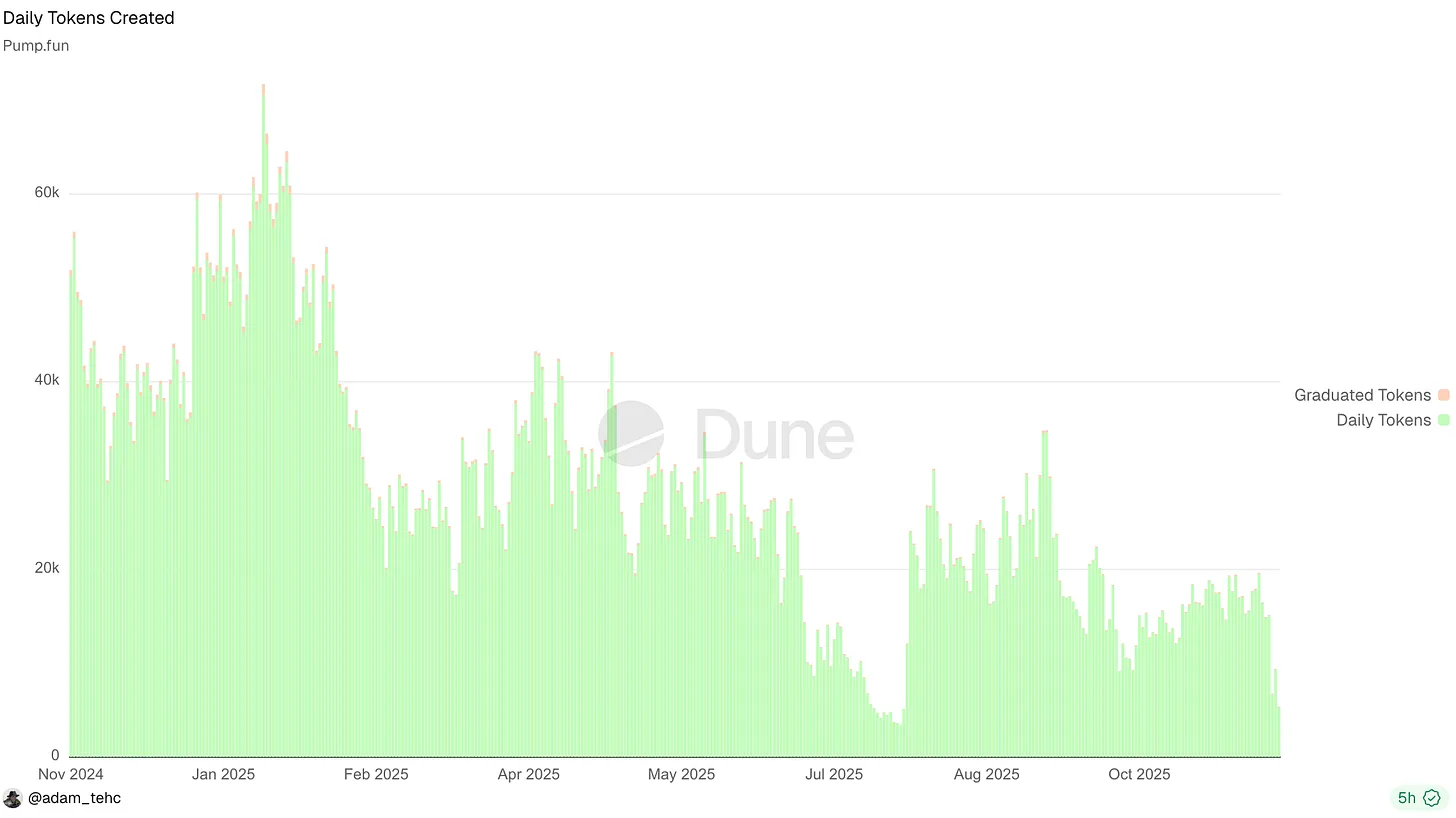
Появление платформ типа «Pump.fun» и других площадок для выпуска токенов
Эти платформы “товаризировали” (то есть сделали слишком повсеместным) выпуск новых токенов, из-за чего внимание рассредоточилось на миллионах активов. Этот эффект диверсификации предотвратил приток сконцентрированного капитала в тысячи ведущих токенов, а также нарушил традиционный эффект богатства, который обычно следует за халвингом биткоина.
-
Ранее в этом году многие дни на платформе Pump появлялось более 50 000 токенов ежедневно.
-
Некоторые криптоактивы начали приобретать реальные фундаментальные показатели
Некоторые токены (например, HYPE) и новые проекты в формате IPO (например, CRCL) начали демонстрировать настоящие фундаментальные показатели. Когда на рынке появляются активы, подкрепленные реальными метриками, гораздо сложнее делать ставки на монеты, которые держатся исключительно на белых книгах.
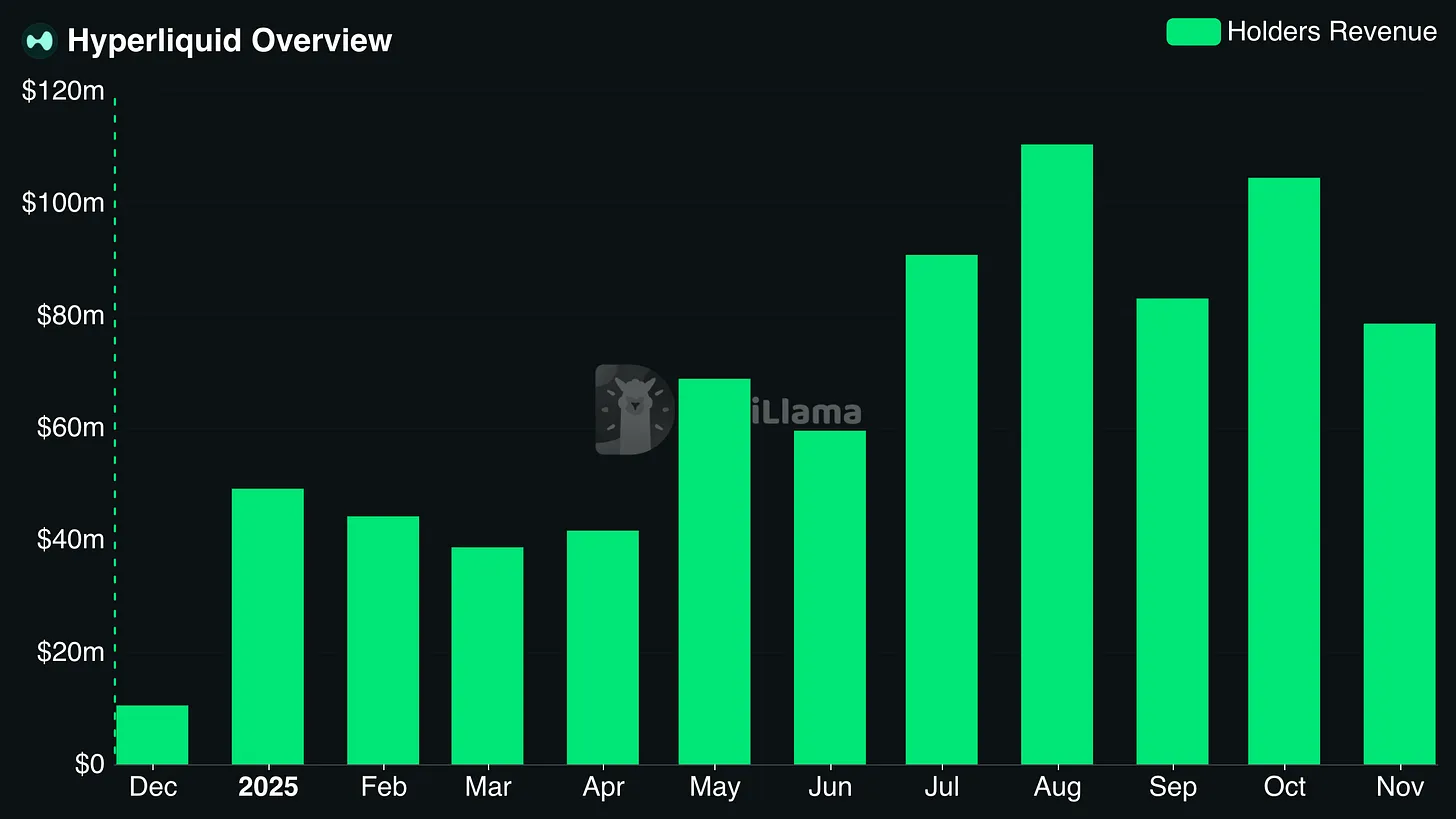
Ежемесячный доход холдеров Hyperliquid часто превышает 100 млн долларов США
-
В то же время акции технологического сектора показывают лучшие результаты, чем крипторынок. Во многих случаях доходность акций, связанных с искусственным интеллектом, робототехникой, биотехнологиями и квантовыми вычислениями, превосходит показатели крипторынка. Это заставляет розничных инвесторов задаться вопросом: зачем рисковать деньгами ради альткоинов, если у «настоящих» компаний доходность выше, а риски кажутся ниже? Даже индекс NASDAQ с начала года показал результат лучше, чем биткоин и большинство альткоинов.
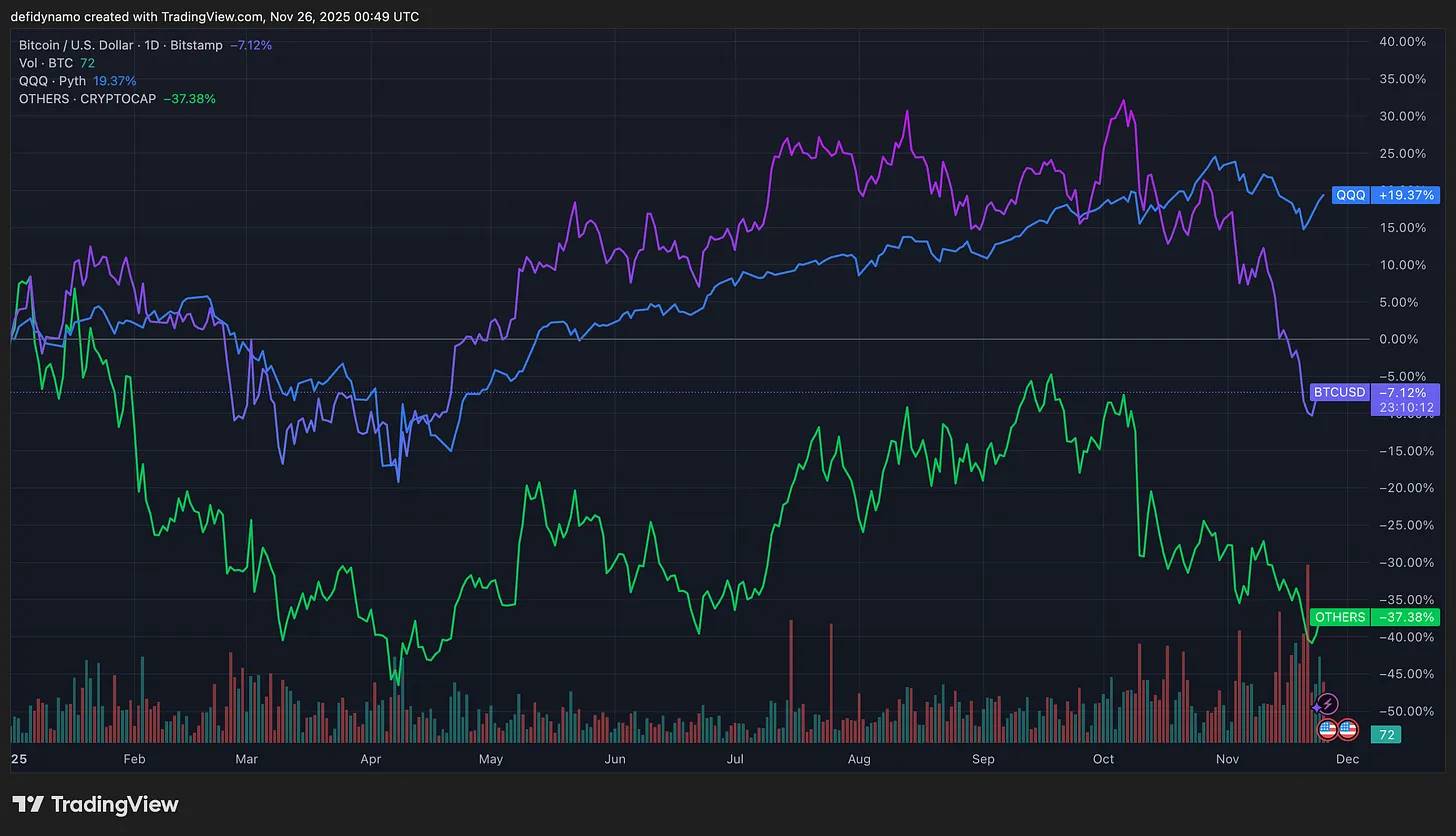
Каков итог?
-
Альткоины со слабой динамикой превратились в своего рода “кладбище”;
-
Команды проектов активно конкурируют за сокращающиеся пулы капитала;
-
Даже опытные криптоинвесторы растерялись, беспорядочно метаясь в поисках точек входа.
В конечном счете, токены либо представляют долю в бизнесе, либо абсолютно ничего не стоят. Это не какая-то магическая новая субстанция, которая приобретает ценность просто благодаря факту своего существования.
Если перестать воспринимать токены как нечто непостижимое, а начать видеть в них активы, отражающие будущие денежные потоки компании, всё станет гораздо понятнее.
Но вы можете возразить: “Dynamo, некоторые токены не дают права на будущие денежные потоки! Некоторые — функциональные (utility) токены! У некоторых протоколов одновременно есть токены и акционерный капитал!” Но ты ошибаешься. Эти токены по-прежнему представляют будущие денежные потоки; просто величина этих потоков ровно равна 0 долларов.
В конечном итоге, токен либо дает право на долю в проекте, либо не стоит ничего. Он не приобретает ценность автоматически из-за своего “существования” или “сообщества” (как считают многие).
Стоит отметить, что данный подход не применим к сетевым монетам вроде биткоина (BTC), поскольку они ближе к товарам; речь идет именно об протокольных токенах.
В ближайшем будущем единственными DeFi-токенами, обладающими реальной ценностью, будут те, что функционируют как квази-акции (pseudo-equity), и при условии выполнения двух критериев:
-
право претендовать на доходы протокола;
-
объем доходов протокола достаточно велик, чтобы сделать его ценностное предложение привлекательным.
Розничные инвесторы “расстаются” с крипторынком
Розничные инвесторы временно покинули криптоиндустрию.
Некоторые топовые инфлюенсеры кричат о том, что “преступление узаконено”, но одновременно удивляются, почему люди не хотят становиться жертвами такого “преступления”.
По состоянию на сегодня розничные инвесторы потеряли интерес к подавляющему большинству токенов.
Помимо перечисленных причин, существует еще один важный фактор: людям надоела потеря денег.
-
Чрезмерные обещания: стоимость многих токенов базируется на невыполнимых обязательствах.
-
Затопление рынка токенами: появление платформ для выпуска мем-коинов привело к катастрофическому избытку монет на рынке.
-
Паразитичная токеномика: толерантность индустрии к бесполезным активам заставляет розничных инвесторов справедливо полагать, что им суждено всегда выступать финальными покупателями (бычьими ловушками).
Что мы имеем в результате? Люди, которые раньше скупали криптоактивы, теперь ищут другие каналы для реализации своих “азартных желаний”: спортивные тотализаторы, предиктивные маркеты, опционы на фондовые бумаги. Не факт, что такие решения разумны, но приобретение большинства альткоинов также редко было оправданной стратегией.
Но можно ли винить в этом этих людей?
Некоторые инфлюенсеры обсуждают, что “преступление узаконено”, но при этом удивляются нежеланию людей стать его жертвами.
Такая апатия общества к крипторынку также отражается на уровне интереса к отрасли. Сегодняшний энтузиазм далеко не сравнится с показателями 2021 года, несмотря на то, что текущие фундаментальные показатели лучше, чем когда-либо, а регуляторные риски ниже.
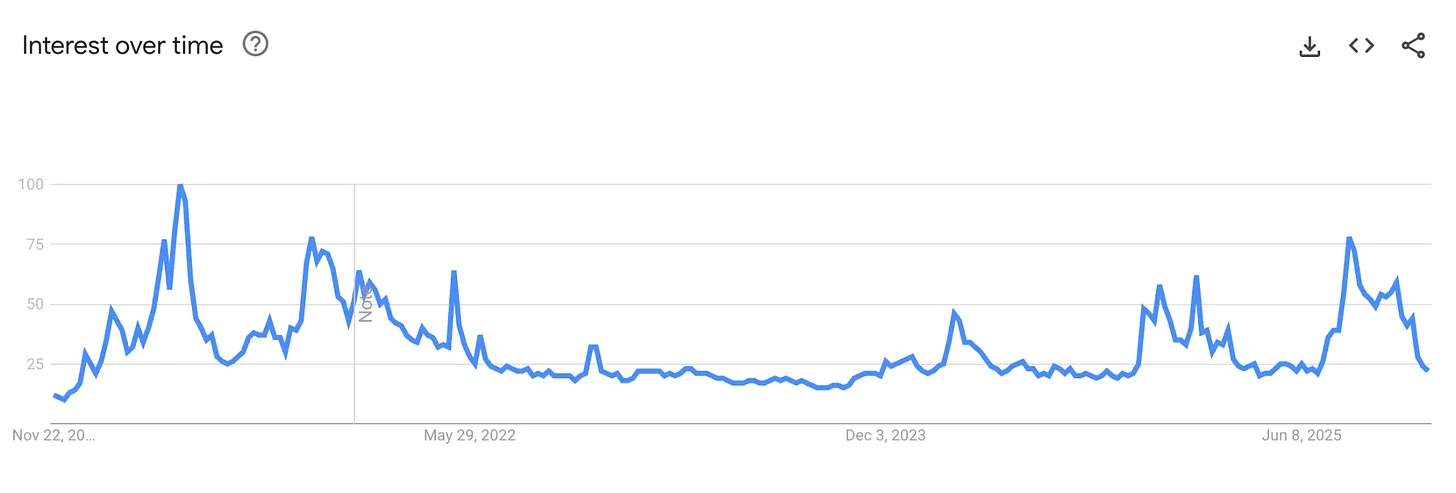
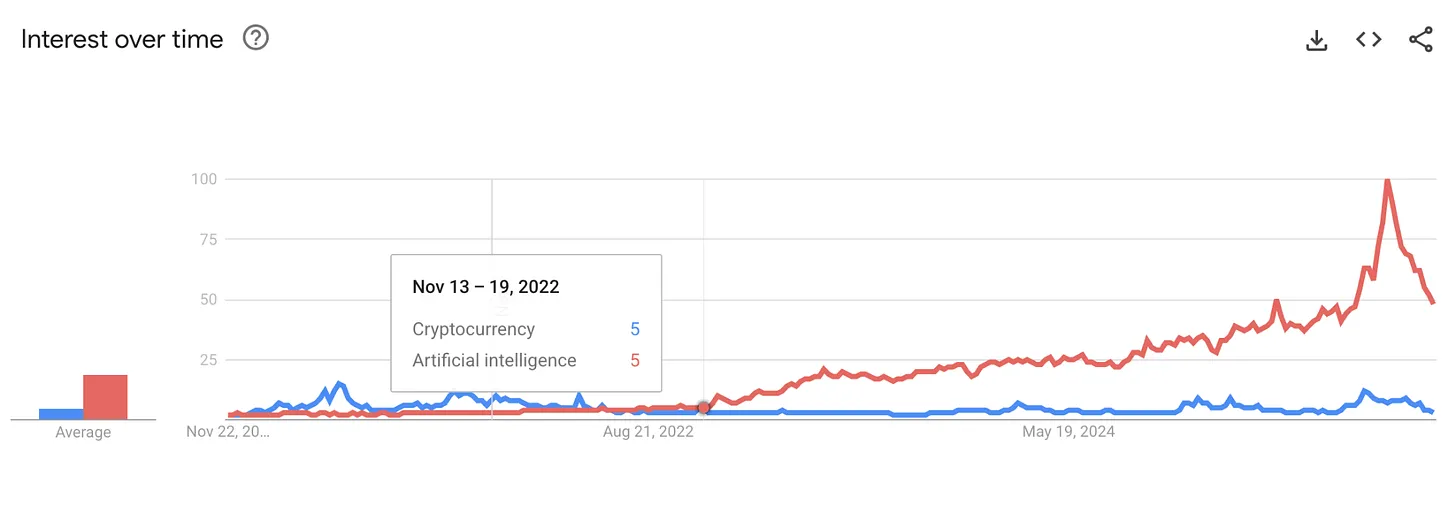
Я также считаю, что появление ChatGPT и последующий бум в сфере искусственного интеллекта снизили общий интерес к криптовалютам, поскольку они показали новому поколению, что такое настоящий “убойный продукт” (killer app).
На протяжении последнего десятилетия криптоэнтузиасты говорили, что криптовалютная индустрия переживает новый “момент пузыря доткомов”. Однако, когда люди каждый день видят, как искусственный интеллект более наглядно и очевидно трансформирует их мир, подобные утверждения звучат все менее убедительно.
Разрыв между спросом на крипто и ИИ в поисковых системах очевиден. В последний раз интерес пользователей Google к криптовалютам превышал запросы к ИИ во время краха FTX:
Вернутся ли розничные инвесторы на крипторынок?
Ответ: да.
Можно сказать, что розничные инвесторы уже вернулись на какой-то прогностический рынок, но скупают там бинарные опционы на тему “когда закончится остановка работы правительства”, а не альткоины. Чтобы снова мотивировать их массово скупать альткоины, они должны почувствовать, что имеют реальный шанс заработать.
Основной источник ценности токенов: доходы протокола
В мире, где токены больше не могут полагаться на постоянный приток спекулятивных покупателей, они обязаны держаться за счет собственной внутренней стоимости.
После пяти лет экспериментов больно осознавать очевидное: единственная осмысленная форма накопления ценности для токенов — это право претендовать на доходы протокола (неважно, прошлые, текущие или будущие).
Все эти разнообразные формы аккумуляции реальной ценности в конечном итоге сводятся к праву требовать доли в доходах протокола или его активах:
-
Дивиденды (Dividends)
-
Выкуп (Buybacks)
-
Сжигание комиссий (Fee Burns)
-
Контроль казны (Treasury Control)
Это не означает, что протокол обязан внедрять эти механизмы сегодня, чтобы обрести ценность. В прошлом меня критиковали за высказанную идею о том, что предпочитаемые мной протоколы должны реинвестировать доходы вместо того, чтобы направлять их на обратный выкуп. Тем не менее, протоколы обязаны в будущем обладать возможностью запускать данные механизмы аккумулирования ценности, идеально — путем голосования участников сообщества или при достижении четко определенных стандартов. Размытые обещания уже больше не устраивают.
К счастью, для продвинутых инвесторов эти фундаментальные показатели легкодоступны на платформах вроде DefiLlama, где собраны данные о тысячах протоколов.
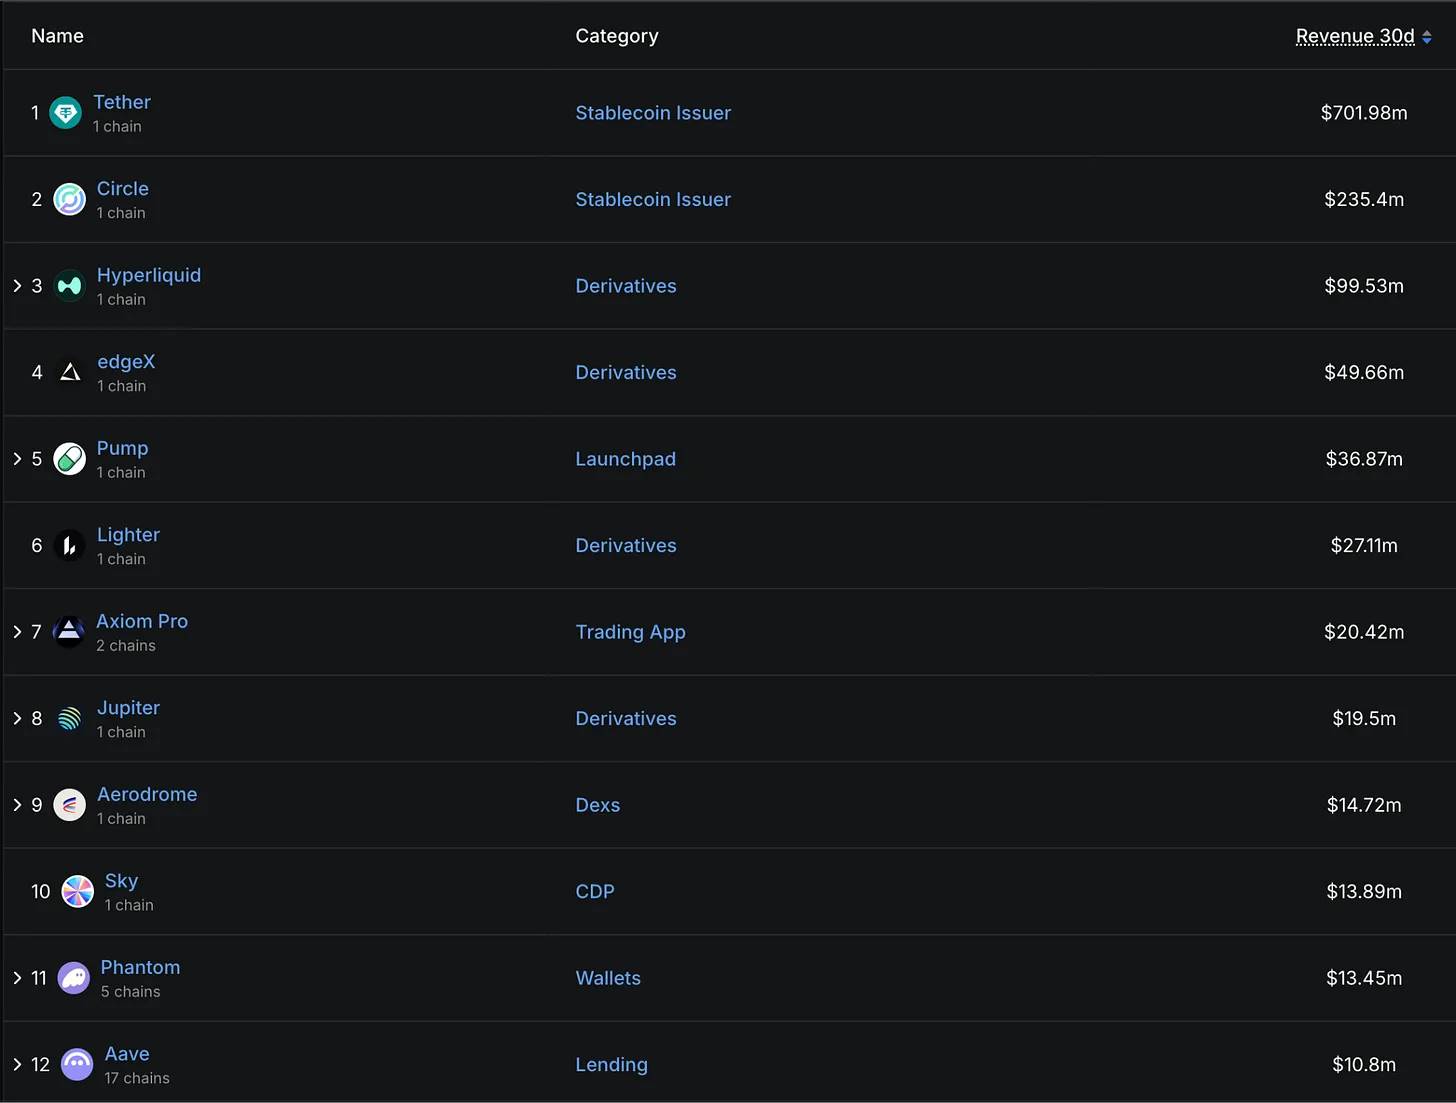
Быстрый взгляд на топ-протоколы по уровню дохода за последние 30 дней позволяет отчетливо увидеть паттерн: доминируют эмитенты стейблкоинов и платформы деривативов, тогда как заметные позиции занимают также Лаунчпады (площадки для выпуска токенов), торговые приложения, CDP (кредитно-обеспеченные позиции), кошельки, децентрализованные биржи (DEX) и кредитные протоколы.
Несколько ключевых выводов:
-
Стейблкоины и бессрочные фьючерсы являются двумя самыми прибыльными направлениями в современной криптоиндустрии
-
Услуги, связанные с торговлей, по-прежнему генерируют огромную прибыль
-
В целом бизнес, поддерживающий торговлю, весьма рентабелен. Однако, если рынок погрузится в долгосрочный медвежий тренд, доходы от торговых операций могут столкнуться со значительными рисками, если только протокол не переориентируется на торговлю реальными активами (RWA), подобно тому, как это пробует делать Hyperliquid.
-
-
Контроль над каналами дистрибуции так же важен, как и создание базового протокола
-
Я предполагаю, что часть хардкорных пользователей DeFi может резко выступить против попадания торговых приложений или кошельков в топ по уровню доходов, поскольку пользователи могли бы напрямую взаимодействовать с протоколом, экономя на комиссиях посредников. Однако на практике приложения вроде Axiom и Phantom показывают высокую прибыльность.
-
Некоторые криптоприложения ежемесячно генерируют десятки миллионов долларов дохода. Не страшно, если выбранный вами протокол пока не вышел на этот уровень. Как человек, ответственный за сбор данных о доходах на DefiLlama, я отлично понимаю, сколько времени требуется на разработку продукта, за который рынок готов платить. Однако главное — должен существовать четкий путь к прибыли.
Эра бесплатных развлечений подошла к концу.
Инвестиционная парадигма для мира криптовалют, ориентированного на ценность
Выбирая токены для инвестиций в ближайшие годы, следует обращать внимание на те активы, которые соответствуют следующим критериям:
-
Прямое право на доходы протокола или четкий и прозрачный механизм распределения доходов
-
Стабильный и непрерывно растущий денежный поток и прибыль
-
Соответствие капитализации разумным мультипликаторам исторической выручки
Вместо пустых теорий давайте рассмотрим конкретные примеры:
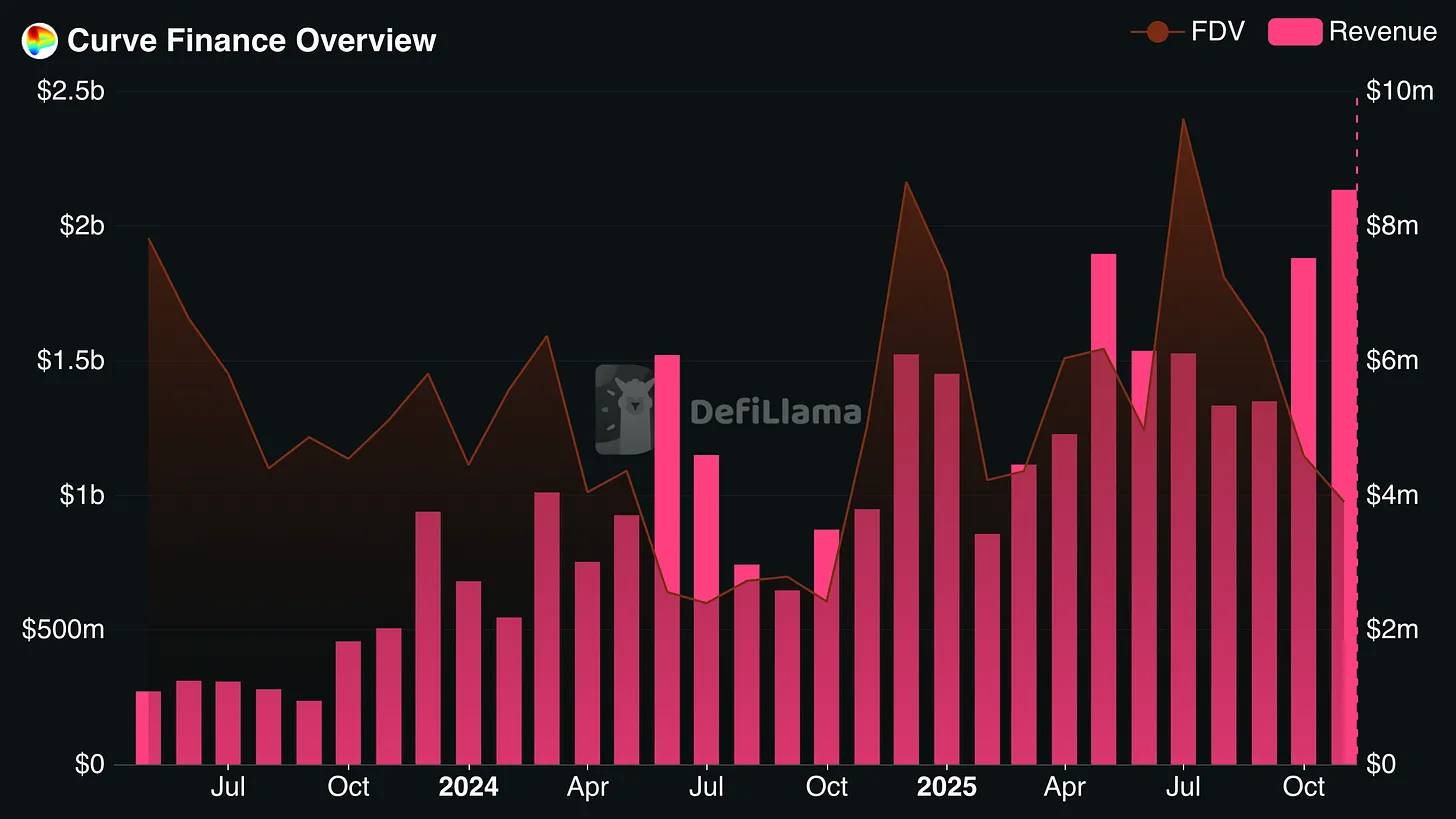
Curve Finance
Curve Finance демонстрировала стабильный рост доходов на протяжении последних трех лет, даже несмотря на снижение полностью разведенной рыночной капитализации (FDV). В конечном итоге её FDV опустилась ниже отметки, равной 8 годовых значений дохода проекта за предыдущий месяц.
Благодаря возможности получения вознаграждений в виде bribes для держателей заблокированных токенов Curve, а также длительному циклу разблокировки, реальная доходность токена оказывается значительно выше. Дальнейшее наблюдение будет сосредоточено на способности Curve сохранять текущий уровень доходов в предстоящие месяцы.
Jupiter
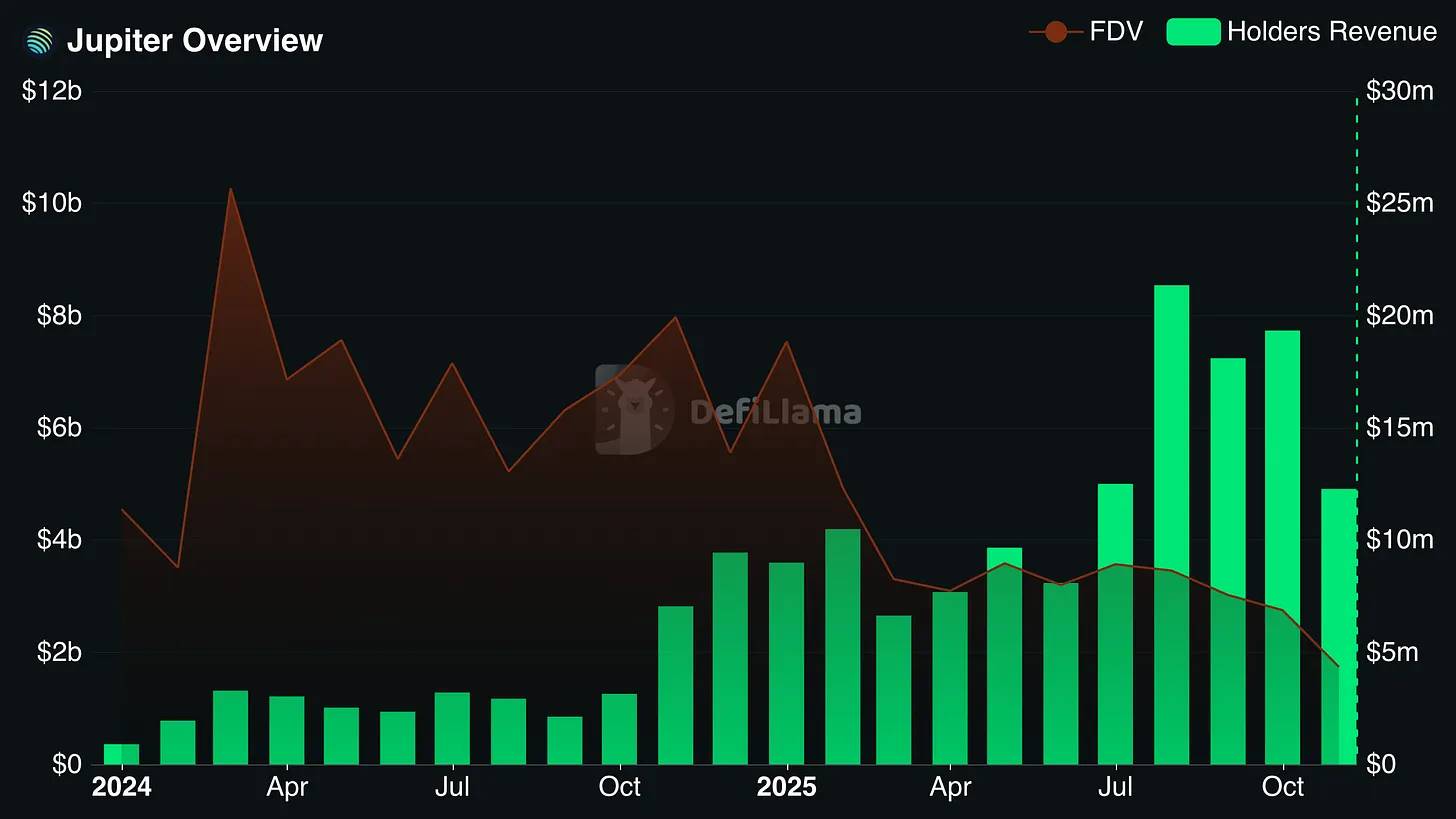
Jupiter прочно закрепился в качестве одного из главных бенефициаров процветания экосистемы Solana. Это наиболее используемый агрегатор DEX и децентрализованная биржа деривативов (perp DEX) в блокчейне Solana.
Кроме того, Jupiter совершила ряд стратегических поглощений, что позволило ей использовать собственные каналы дистрибуции для выхода на рынки других блокчейнов.
Стоит отметить, что годовой объем доходов, направляемый Jupiter держателям токенов, весьма значителен: он составляет около 25% от текущей свободной плавающей капитализации (float cap) и превышает 10% от её полной разводненной оценки (FDV).
Другие протоколы, соответствующие данным критериям: Hyperliquid, Sky, Aerodrome и Pendle
Позитивные сигналы: проблески надежды
Хорошая новость заключается в том, что команды, действительно заинтересованные в выживании своих проектов, начинают быстро осознавать эту реальность. Я прогнозирую, что в ближайшие годы давление необходимости ограниченного предложения токенов подтолкнет больше DeFi-проектов к созданию реальных источников дохода и привязке своих токенов к этим денежным потокам.
Если знать, куда смотреть, будущее кажется светлым.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @patfscott