


Hotcoin Research | За серией крахов стейблкоинов: ответственность, риски и будущее модели Curator
1. Введение
На прошлой неделе кризис обрушения стабильной монеты xUSD от Stream Finance послужил искрой, после чего deUSD, USDX и другие стейблкоины последовательно потеряли паритет. Сфера DeFi столкнулась с цепной реакцией деанкорирования стейблкоинов и множественными ударами по кредитным протоколам. При этом модель Curator сыграла роль катализатора, вызвав острые дискуссии и переосмысление на рынке.
Модель Curator (обычно переводится как «управляющий» или «куратор») быстро расширилась в прошлом году, достигнув масштаба управляемых активов более $10 млрд. Представители Curator широко задействованы в основных кредитных протоколах, что означает: крах одного из проектов может распространиться через сеть Curator на весь ландшафт DeFi-кредитования. Текущая волна деанкорирования стабильных монет подтверждает это утверждение: цепочка xUSD → deUSD → USDX пала как домино, пробив оборону множества протоколов. Эта цепная реакция не только ускорила отток капитала, но и подорвала доверие инвесторов к модели Curator, заставив отрасль задуматься: действительно ли Curator снижает риски или же концентрирует и многократно усиливает их?
Данная статья подробно анализирует роль и функции Curator в онлайн-кредитных протоколах, его бизнес-модель, обзор ведущих игроков рынка, включая их бэкграунд, стиль работы, объемы средств и的表现 (performance) в текущем кризисе. Также рассматриваются риски и вызовы, выявленные при деанкорировании стейблкоинов, и прогнозируются дальнейшие пути развития Curator и рынка кредитования, чтобы предоставить инвесторам комплексное понимание ситуации.
2. Роль и функции Curator
Термин Curator относится к внешним управляющим пулами ликвидности, существующим в кредитных протоколах DeFi. Они отвечают за проектирование, развертывание и управление специализированными пулами средств (Vault), упаковывая сложные стратегии DeFi-доходности в продукты для одноэтапного депозита обычных пользователей. Например, в новых кредитных протоколах, таких как Morpho и Euler, пользователи могут выбирать Vault от различных Curator, депонировать средства, а Curator на заднем плане определяет инвестиционные стратегии, включая веса активов, управление рисками, циклы ребалансировки и правила снятия средств. В отличие от традиционного централизованного финансового продукта, Curator не может напрямую присвоить средства пользователей; его права ограничены выполнением стратегий через интерфейс смарт-контрактов, а все операции защищены ограничениями безопасности контрактов.
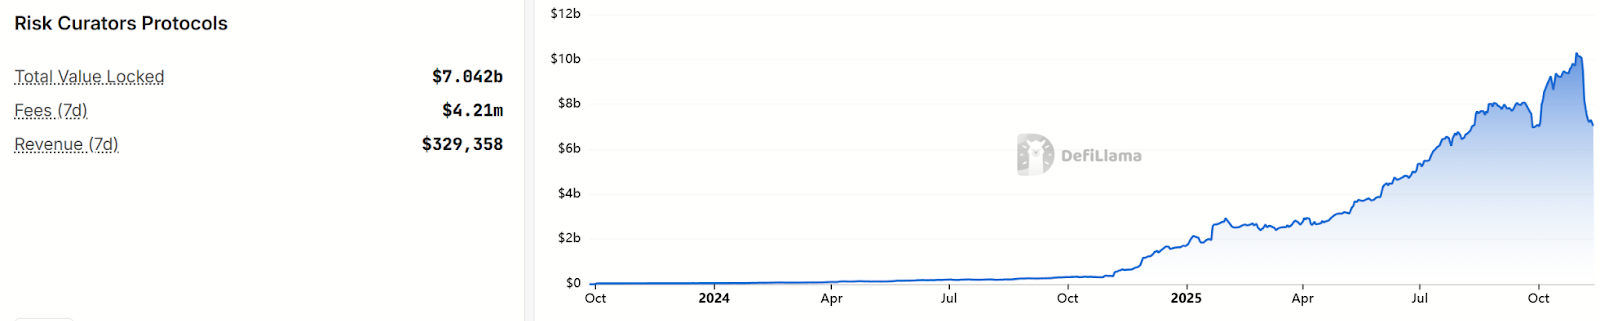
Изначальная цель внедрения модели Curator заключалась в использовании способности этих профессиональных команд к управлению стратегиями и контролю рисков для устранения дисбаланса спроса и предложения на рынке кредитования. С одной стороны, это помогает обычным пользователям получать более высокую доходность в мире усложняющегося DeFi; с другой — способствует росту TVL протоколов кредитования и снижению вероятности системных кризисов. Поскольку Vault, управляемые Curator, часто обеспечивают доходность выше традиционных кредитных пулов (например,Aave), они привлекают значительные капиталы. По данным DefiLlama, за последний год объем средств в пулах Curator стремительно рос, в начале ноября 2025 года превысив $10 млрд. В настоящее время под влиянием паники он снизился примерно до $7 млрд, что свидетельствует об оттоке части капитала из этой модели.
Источник:https://defillama.com/protocols/risk-curators
В рамках этой модели «кураторов» сам кредитный протокол становится площадкой для сопоставления сторон, делегируя функции управления рисками и распределения капитала командам Curator. Это образно называют «управляющими фондами мира DeFi». Это означает, что более $8 млрд фактически передано на управление многочисленным Curator с различным происхождением. На первый взгляд, решение сложных задач профессионалами делает получение высокой доходности для пользователей невероятно простым; однако вместе с этим риски сместились с уровня кода на уровень ручного управления, и человеческий фактор вновь стал неотъемлемым источником риска.
3. Бизнес-модель Curator
Чтобы понять скрытые риски модели Curator, необходимо сначала разобраться в ее логике монетизации. Обычно источники дохода Curator включают:
-
Комиссия за результат (Performance Fee):После получения прибыли по стратегии из чистого дохода удерживается определенный процент, что представляет собой основную форму дохода. Например, Vault USDT на Morpho, управляемый Gauntlet, взимает 5% от прибыли.
-
Комиссия за управление (Management Fee):Взимается годовая комиссия в виде определенного процента от общей суммы средств в пуле (аналогично комиссии за управление традиционными фондами).
-
Протокольные стимулы:Сторона кредитного протокола может предоставлять вознаграждение в токенах Curator, чтобы поощрять создание качественных стратегий, например, субсидии за раннее внедрение новых стратегий.
-
Доходы от развития бренда:После завоевания репутации Curator также может выпускать собственные продукты или токены для получения дополнительной прибыли.
Кратко говоря, чем больше объем средств в Vault и выше доходность стратегии, тем выгоднее для Curator. На фоне острой конкуренции ни один Curator не решится просто так завышать процент комиссии ради захвата прибыли, ведь пользователи ориентированы прежде всего на показатель APY. Поэтому ради привлечения ликвидности Curator часто стремятся максимально поднять номинальную доходность стратегии, что порождает конкурентную гонку, движимую доходностью.
Такая система стимулирования содержит явный моральный риск: Curator извлекает сверхприбыль, а убытки несут пользователи. Под давлением механизмов интернализации доходов и экстернализованных рисков Curator неизбежно постоянно ищет возможности с более высокой доходностью, то есть с более высоким риском, а безопасность постепенно уходит на второй план. Когда большинство депозитарных пользователей смотрят лишь на цифры доходности, не понимая деталей стратегии, такая тенденция становится еще опаснее.
4. Обзор ведущих Curator
В сфере DeFi-кредитования в настоящее время возник ряд ведущих профессиональных институциональных Curator, управляющих активами объемом в сотни миллионов долларов. Ниже представлен обзор репрезентативных игроков, отличающихся своим происхождением команд, объемами управления, стилями контроля рисков и способами монетизации:
1. Gauntlet
Источник:https://app.gauntlet.xyz/
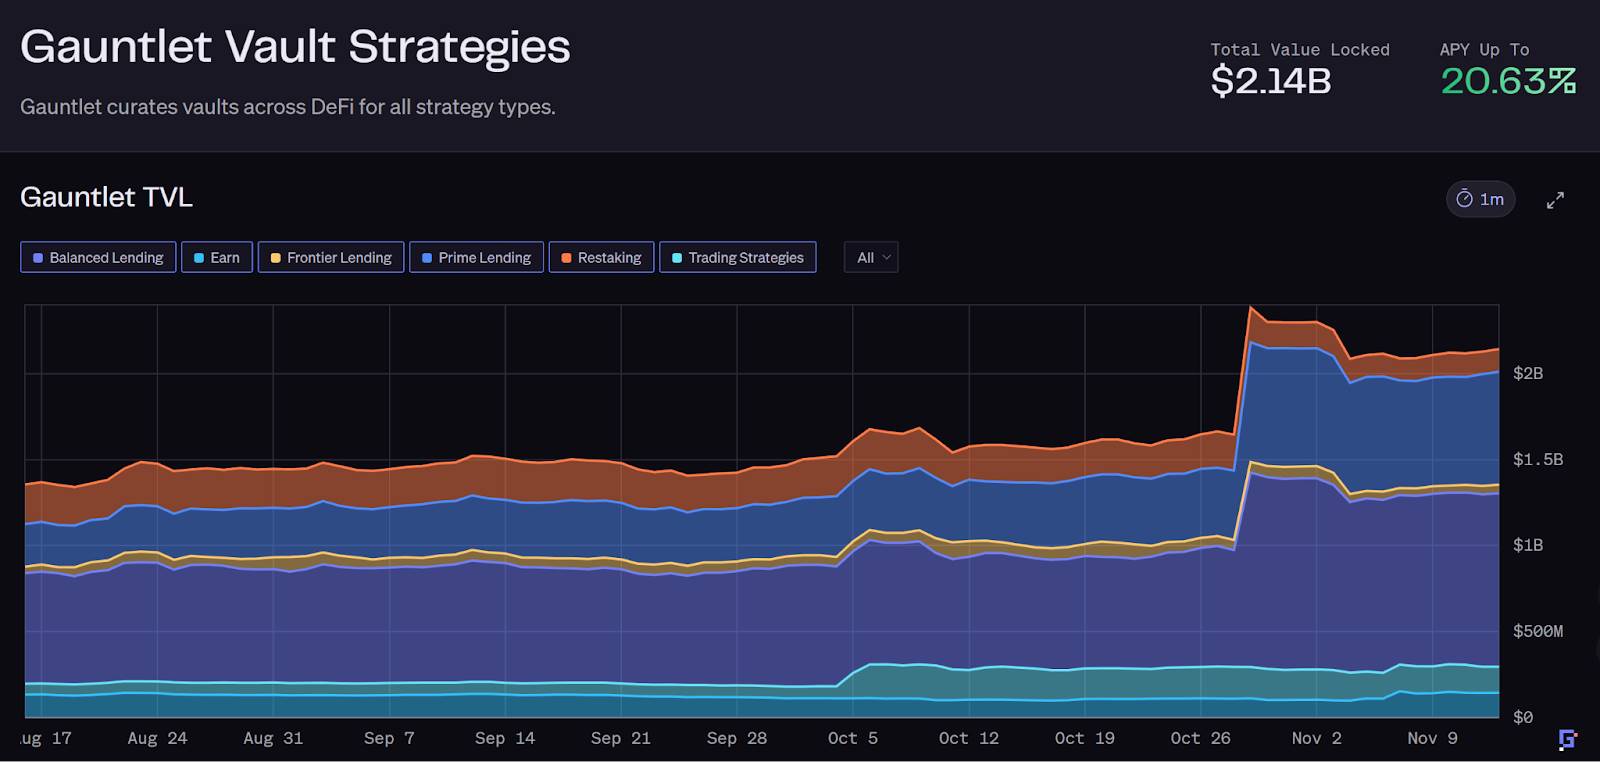
Основана в 2018 году, создана такими экспертами по количественным финансам, как Тарун Чистра, являясь одной из первых команд, глубоко занимающихся управлением рисками в DeFi. Gauntlet известна своей оценкой и управлением рисками, основанными на данных, ранее предоставляя услуги по оптимизации параметров для Aave, Compound и других. В модели Curator Gauntlet делает акцент на принципах устойчивого контроля рисков, постоянно калибруя параметры стратегии и проводя аудит соответствия через платформу автоматизированного количественного анализа. Общий заблокированный объем средств (TVL) ее Vault превышает $2 млрд, охватывая такие блокчейны, как Ethereum, Base, Solana. Основной доход Gauntlet составляет комиссия за управление (взимается ежегодно), по оценкам, годовой доход от нее около $7,2 млн.
Модель Gauntlet ближе к формату «консультант по рискам + Curator». Во время кризиса отклонения deUSD от паритета Gauntlet помогла протоколу Compound экстренно заморозить снятие средств для минимизации убытков, что произошло на 3 часа раньше ручных операций, что позволило сократить убытки примерно на $120 млн. Это демонстрирует ее профессиональную и быструю реакцию в управлении рисками.
2. Steakhouse Financial
Источник:https://www.steakhouse.financial/
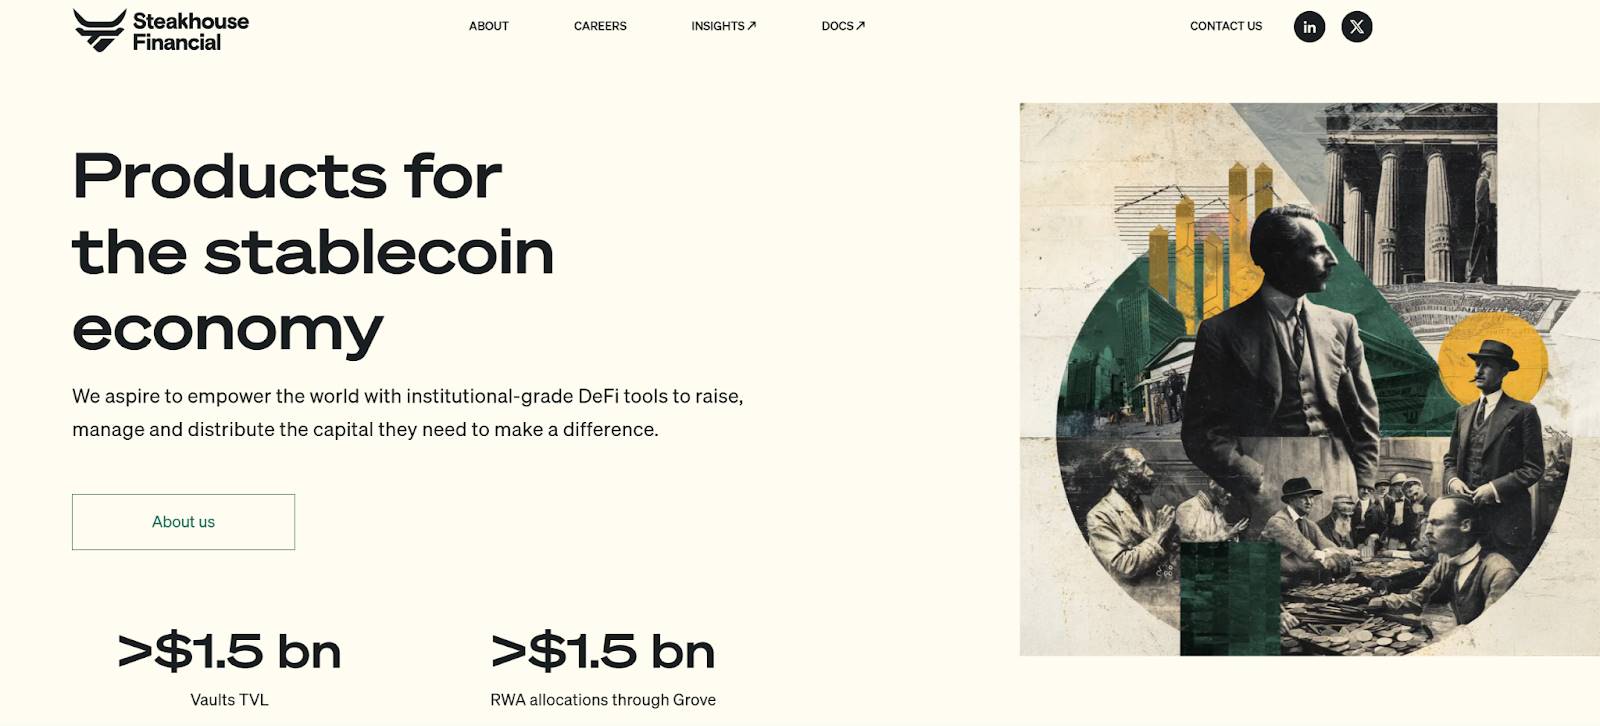
Создана в 2020 году, сыграла ключевую роль во внедрении американских государственных облигаций и частного кредитования в блокчейн через MakerDAO, способствуя токенизации RWA. Она использует инфраструктуру Morpho для динамического распределения и ребалансировки средств между различными кредитными пулами в зависимости от рыночной доходности, создавая институциональные стратегии стабильного заработка. Сильной стороной Steakhouse является детальный анализ процентных рисков и оптимизация портфеля, основные области деятельности — спреды по стабильным монетам и доходность от стейкинга. В настоящее время Steakhouse управляет 48 Vault на блокчейнах Ethereum, Base, Polygon и др., объем управления составляет около $1,5 млрд. Клиентами Steakhouse являются такие институты, как Coinbase,Lido、Ethena, помогая им разрабатывать продуктивы генерирующие доход на стабильных монетах.
В инциденте с xUSD Steakhouse полностью избегал данного экспозиции, не направляя средства пользователей в высокорисковые проекты вроде Stream xUSD, что отражает ее осторожный подход. В целом, Steakhouse отличается надежностью, стремясь к стабильной доходности исключительно при безусловном обеспечении безопасности.
3. MEV Capital
Источник:https://www.mevcapital.com/
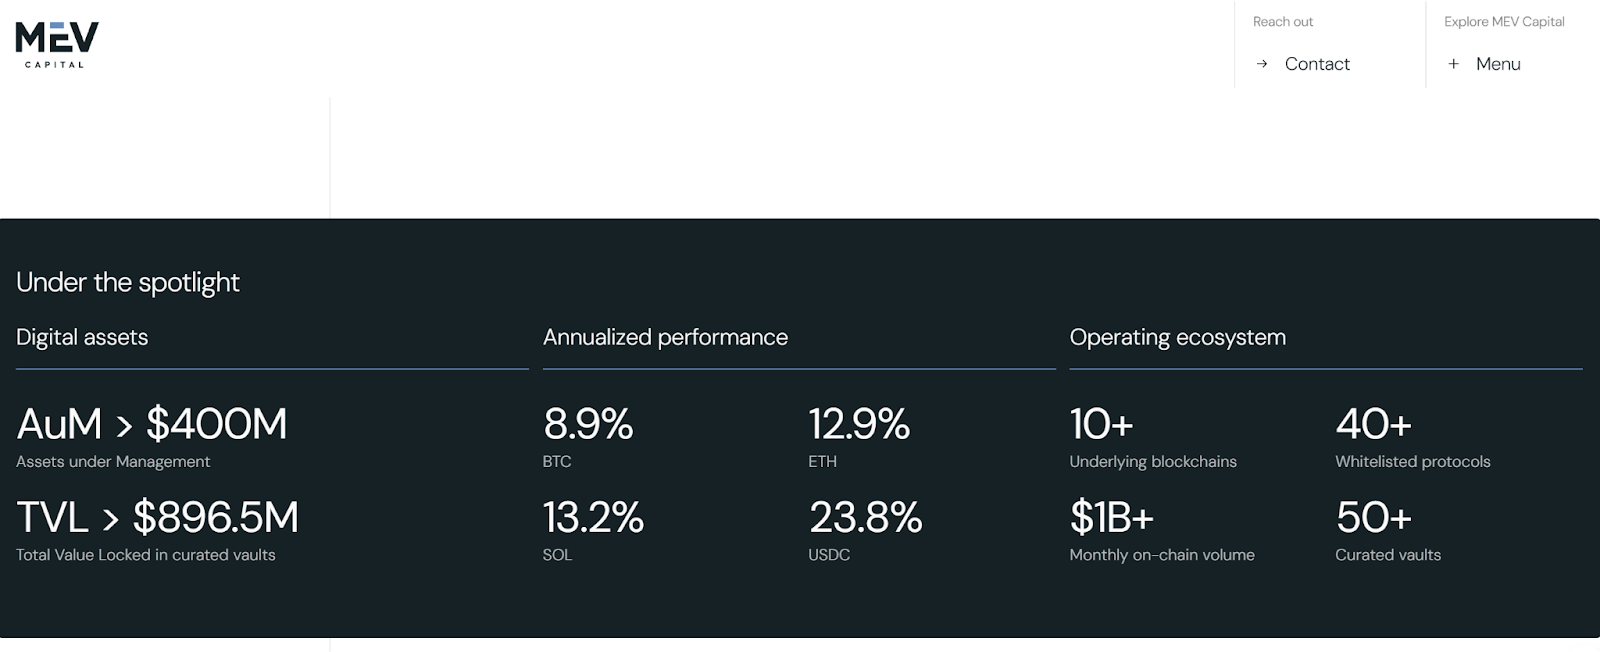
Curator, выделяющийся стратегиями количественного хеджирования в DeFi, управлял активами на пике почти $1 млрд, сейчас этот показатель снизился до $400 млн. Команда состоит из экспертов традиционных хедж-фондов и специалистов по блокчейн-арбитражу, умеющих использовать MEV и другие инструменты для повышения доходности. MEV Capital специализируется на комбинировании хеджирования внебиржевыми опционами с циклическим кредитованием для повышения капитальной эффективности. В условиях экстремальных рынков такая высокоплечная конструкция ускорила крах.
MEV Capital оказалась в центре внимания текущего инцидента со Stream: будучи ключевым партнером-_curator_ для интеграции протокола Stream, ее бизнес был глубоко вовлечен в стратегию xUSD. Стороны были тесно связаны соглашением «разрешение стратегии - эскроу средств - разделение прибыли». В настоящее время TVL MEV Capital на Morpho падает стремительно, TVL некоторых пулов составляет лишь десятую часть от пиковых показателей. Недавно MEV Capital начала проводить «ликвидацию плохих долгов» по отдельным стабильным монетам, распределяя убытки среди депозитариев.
Очевидно, стиль MEV Capital агрессивен: ради высокой доходности она не боится внедрять сложные деривативы и высокое кредитное плечо, имеет высокий порог толерантности к риску. Кроме того, сотрудничество с Stream включает распределение прибыли, что вызвало споры среди пользователей.
4. K3 Capital
Источник:https://www.k3.capital/
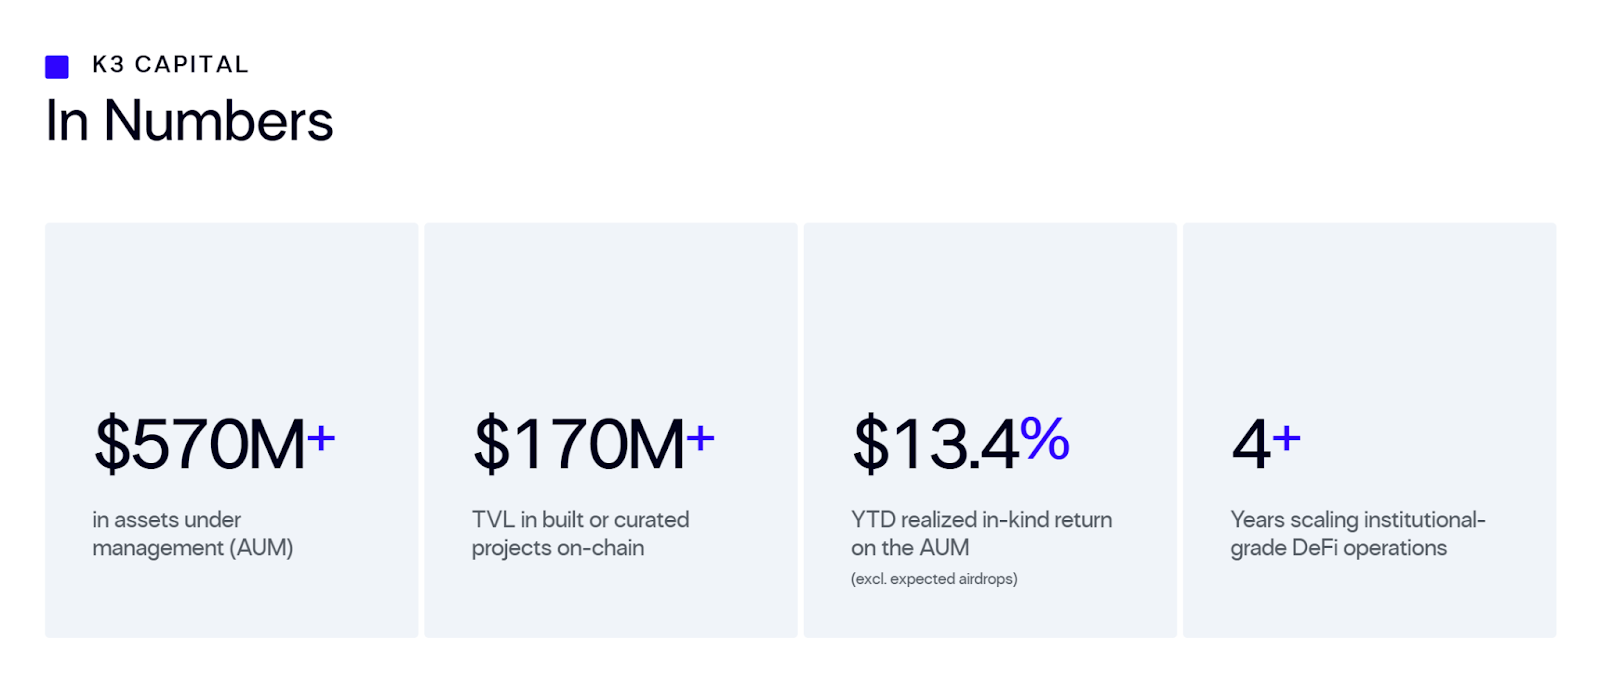
Curator, ориентированный на институциональное соответствие нормативным требованиям, делает акцент на безопасном и прозрачном управлении блокчейн-активами для институтов и состоятельных частных клиентов. Управляемые средства K3 составляют около $570 млн. Tесное сотрудничество с протоколом Gearbox, компания использовала модель «pool-to-account» для создания кастомного кредитного рынка USDT, позволяющего пользователям брать в долг до 10x под залог USDT, вкладывая средства в стратегии DeFi (Ethena, Sky, Pendle) для получения дохода. Таким образом, некоторые Vault K3 предлагали ежегодную доходность 8%-12%. В сфере контроля рисков K3 больше предпочитает базовый арбитраж спадов и избегает чрезмерно вложенных рисков.
В текущем кризисе K3 также не смогла избежать последствий: часть инвестиций Vault, управляемого ею на платформе Euler, была размещена в стабильной монете deUSD от протокола Elixir. После краха Stream 3 ноября K3 вела переговоры с основателем Elixir о выкупе deUSD в соотношении 1:1, но потерпела неудачу из-за игнорирования запросов, вынужденная самостоятельно продать и ликвидировать deUSD 4 ноября, понесла убытки в размере $2 млн, которые не удалось компенсировать. Позже Elixir официально объявил о банкротстве. Хотя компания пообещала розничным клиентам и пулам ликвидности возместить deUSD в пропорции 1:1 в USDC, Vault, хранящие deUSD, под гарантии возврата не подпадают, потребуется иное协商 (переговоры). K3 наняла ведущих американских юристов, планирует подать иск к Elixir и его основателю Филипу Форте за нарушение соглашения и ложные заявления, требуя компенсации репутационных убытков и принудительного обмена deUSD.
5. Re7 Labs
Источник:https://defillama.com/protocol/re7-labs?events=false
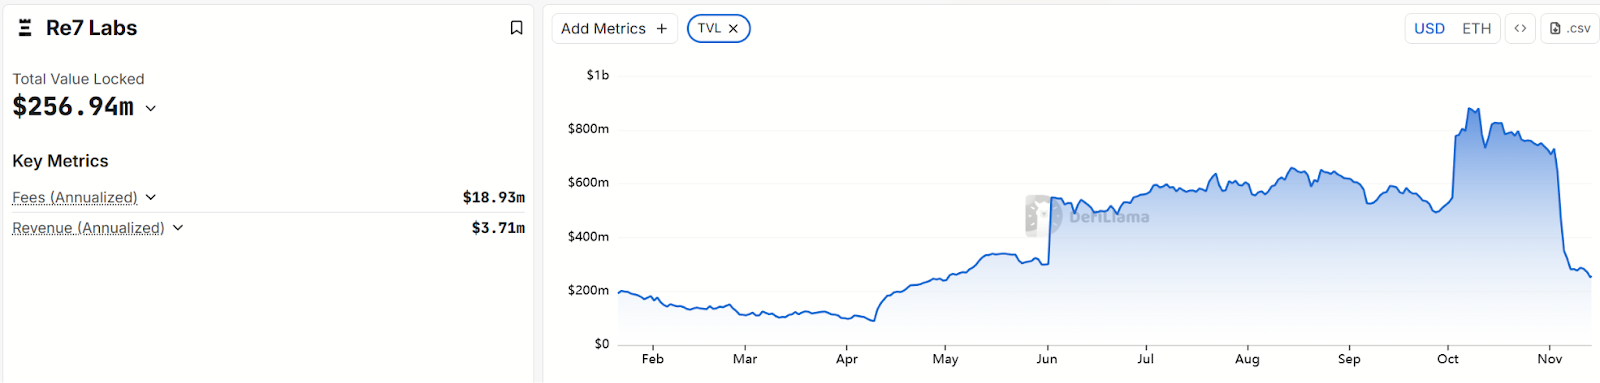
Новый игрок (новый Curator), поднявшийся на пик волны в этом инциденте вместе с MEV Capital. Управляемый объем Re7 Labs когда-то достигал ~$900 млн, сейчас снизился до $250 млн. Будучи одним из топ-партнеров-кураторов платформы Stream, Re7 контролировала более 25% общего TVL Stream (~$125 млн). Однако ее инвестиционная конфигурация отличается агрессивностью: раскрытые данные показывают, что Re7 вложила $65 млн в нерегулируемый пул Balancer для майнинга ликвидности, $40 млн выделила на добычу в новых блокчейнах, $20 млн инвестировала в бессрочные контракты офшора с 10-кратным кредитным плечом для торговли длинными и короткими позициями. Все три направления относятся к высокорисковым областям с потенциалом высокой доходности.
После инцидента безопасности на Balancer в начале ноября, который косвенно спровоцировал крах xUSD, Vault Re7 и MEV в других протоколах также столкнулись с проблемами: на платформе Lista DAO ликвидность заемных пулов, управляемых ими, была опустошена злоумышленниками путем использования залогов sUSDX/USDX для займов, что привело к заполнению использования на 99% и резкому скачку процентных ставок по займам свыше 800%, запустив механизм принудительной ликвидации. Можно сказать, что операции Re7 Labs отражают наиболее агрессивную сторону модели Curator: высокую концентрацию экспозиции рисков плюс наслоение многократного высокого кредитного плеча. Re7 также глубоко погружена в кризис убытков и репутации; согласно опубликованному отчету о влиянии деанкорирования, ущерб превысил $13 млн.
Таким образом, в ходе текущего кризиса деанкорирования стабильных монет различные Curator проявили кардинально разные стили и результаты: одни сильно перегружались высокорисковыми активами, что в итоге привело к катастрофе,другие же сумели соблюдать фундаментальные границы контроля рисков и успешно избежать катастрофы. Это доказывает, что профессиональный Curator вовсе не неспособен распознавать и избегать рисков; ключ заключается в самодисциплине и сдержанности.
5. Риски и вызовы модели Curator
Обобщая, модель Curator в данном инциденте выявила несколько присущих ей вызовов:
- Несоответствие стимулов и излишний погоня за прибылью:Механизм комиссии за результат заставляет Curator стремиться к стратегиям с высокой доходностью, что повышает склонность к риску. Когда прибыль генерируется за счет высокорисковых инвестиций, а убытки несут пользователи, у Curator нет достаточных мотивов ставить безопасность на первое место, что легко порождает моральный риск. Curator может идти на неоправданный риск ради дохода, игнорируя вероятность черных лебедей.
- Недостаток информации:Стратегии многих Curator работают по принципу «черного ящика», раскрытие информации severely недостаточное. Пользователи часто видят лишь размытое описание стратегии и исторические графики доходности, не имея представления о структуре нижележащих позиций, степени кредитного плеча, механизмах ликвидации и прочих ключевых рисках. Например, после инцидента со Stream пользователи выяснили, что реальное плечо MEV Capital составляло 5x, а при активе xUSD в размере лишь $170 млн было выдано займов на $530 млн. В целом, недостаток прозрачности является одним из главных скрытых угроз в текущей модели Curator.
- Концентрация рисков и эффект домино:В модели Curator большинство средств часто сосредоточено в руках нескольких игроков. Если эти Curator одновременно попадут на одну ловушку, последствия будут катастрофическими. До краха Stream MEV и Re7 управляли 85% его средств и делали ставку на один и тот же протокол, массовое попадание Curator в просадку привело к одновременной генерации плохих долгов. Более того, активность Curator между различными протоколами сама по себе служит媒介 (каналом) передачи риска: Vault взаимосвязаны через общие активы и цепи кредитного плеча, формируя эффект домино. Кроме того, стратегии части Curator обладают высокой степенью сходства, что усиливает удар от единовременного отказа одного звена. Следовательно, отсутствие независимости стратегий и высокая重叠 (overlap) позиций являются проблемами, требующими повышенного внимания в сфере Curator.
- Восприятие пользователями и определение ответственности:Многие депозитарные пользователи на самом деле не понимают существования и роли Curator, ошибочно принимая риски Vault за риски самого протокола. Если Curator допускает сбои, стороне протокола приходится становиться козлом отпущения и сталкиваться с прямым давлением со стороны лиц, отстаивающих свои права, и общественным мнением.此次 Euler из-за огромных плохих долгов, созданных Curator, пользователи усомнились в безопасности Euler; остановка снятия средств с Morpho Vault также ударила по его репутации. Такая размытость ответственности дополнительно провоцирует некоторые группы Curator безгранично гнаться за прибылью.
- Технологии и механизмы ликвидации:Стратегии Curator часто сложны и пересекают множество протоколов, иногда бросая вызов оперативной эффективности существующих механизмов ликвидации. Например,此次 Morpho столкнулся с ситуацией, когда использование Vault достигало 100%, но своевременная ликвидация невозможна, что породило $700 тыс. плохих долгов и вынудило приостановить часть операционной деятельности в блокчейне. Сложные стратегии затягивают путь ликвидации, и в условиях экстремального рынка техническое исполнение может дать сбой.
Подводя итог, цепная реакция деанкорирования стейблкоинов прозвучала как серьезное предупреждение: модель Curator повторно занесла ранее распределенный индивидуальный риск в DeFi, концентрируя и многократно усиливая многие проблемы традиционных финансов: информационную асимметрию, моральный риск, риск централизации и отсутствующие рамки регулирования.
6. Усовершенствование и будущие перспективы модели Curator
В ответ на перечисленные вызовы участники рынка уже начали исследовать пути модификации модели Curator для восстановления доверия и реализации ее позитивного потенциала:
-
Самоконтроль и повышение квалификации Curator имеют решающее значение:Элитные Curator должны обладать сознанием соблюдения нормативных требований традиционных финансов и полноценными навыками управления рисками, включая оценку рисков инвестиционного портфеля, понимание прайс-ораклов и контрактов, мониторинг рынка и интеллектуальную ребалансировку. Curator также должен отказаться от краткосрочного мышления и азартных ставок, делая больший акцент на долгосрочной стабильной доходности и ставя интересы пользователей на первое место. Прозрачность также является частью самоконтроля: Curator несет ответственность за проактивное раскрытие структуры стратегии, состава обеспечения, коэффициентов плеча, правил ликвидации и прочей критической информации, что облегчает внешний контроль и проверку. Это не только защищает пользователей, но и оберегает самих Curator от необоснованных обвинений. Будущие Curator обязаны внедрить «стандарт высокой прозрачности», вынося скрытые риски на свет.
-
Пользователям следует тщательно оценивать и выбирать Curator:Перед депонированием средств в конкретный Vault следует уделять особое внимание репутации команды Curator, открытым моделям управления рисками или отчетам стресс-тестирования, уровню аудита,表现 в прошлые периоды экстремальных рынков, а также согласованности механизмов вознаграждения с интересами пользователей. Особо важно помнить непреложный закон: высокая доходность соответствует высокому риску. Стоит избегать пустых лозунгов вроде «безрисковая доходность двузначных цифр». Обычным инвесторам, возможно, не хватит ресурсов для глубокого изучения каждой детали Vault, но они как минимум могут использовать обсуждения в сообществах и сторонние данные для вспомогательной оценки.
- Уровень протокола необходим ужесточить регулирование и ограничения в отношении Curator:Кредитные протоколы не могут бесконтрольно позволять Curator расти ради наращивания TVL, а должны выполнять роль базового «регулятора». Конкретные меры включают: требование к Curator публиковать модели рисков и регулярные отчеты (протокол может самостоятельно проверять данные стратегий); внедрение механизмов блокировки средств и конфискации штрафа, обязывающих Curator замораживать определенный размер гарантийного взноса, при нарушении или крупных убытках происходит пропорциональная конфискация; создание системы допуска и замены Curator с регулярной оценкой表现, неудовлетворительные или слишком агрессивные игроки могут быть заменены, формируя непрерывный внешний контроль над Curator и предотвращая синхронныериски. Ожидается, что в будущем протоколы при внедрении Curator будут добавлять более строгие контрактные ограничения и управляющие пункты во избежание повторения подобных инцидентов.
Заглядывая в будущее, модульными, компонуемыми, но взаимно изолированными кредитными стратегиями могут стать новым направлением. Модель Curator действительно повысила доходность, обогатила категорию стратегий и привлекла участие институтов в DeFi. Но чтобы Curator стала позитивной силой для долгосрочного процветания DeFi, необходимо превратить сильные стороны в слабые при разработке механизма, интегрировать гибкость Curator в проверенные рамки ликвидации и корпоративного управления, одновременно сохраняя единство и безопасность базовых пулов ликвидности. Возможно, в ближайшем будущем Curator превратится в контролируемый модульный плагин, где различные поставщики услуг и интеграторы смогут строить специфические стратегии внутри зрелой экосистемы протоколов. Тогда модель Curator покинет стадию дикого роста и перейдет в новую эпоху стандартизации и защиты.
Заключение
Прошедшая цепная реакция краха стабильных монет дала DeFi-кредитованию возможность провести глубокое переосмысление и корректировку модели Curator. Всего за несколько дней TVL Vault Curator испарилось примерно на 25%. Однако, помимо разрушения пузырей, созрее более зрелые механизмы инноваций. Модель Curator совершенно способна пройти процесс возрождения — при прозрачности, контроле ответственности и оптимизации архитектуры она может стать ключевым звеном в экосистеме DeFi, одновременно повышающим доходность и обеспечивающим безопасность. Мы уже наблюдаем положительные сигналы: некоторые Curator усилили раскрытие информации, кредитные протоколы исследуют введение механизмов залоговой ответственности, крупные проекты вроде Aave предложили новые идеи модульной изоляции. Эти усилия помогут восстановить доверие пользователей, и совместными усилиями модель Curator вполне может трансформироваться в один из краеугольных камней инноваций в DeFi.
О нас
Hotcoin Research является ключевым исследовательским и аналитическим отделом биржи Hotcoin, стремящимся превращать профессиональный анализ в ваш практический инструмент. Через наши материалы «Еженедельные наблюдения» и «Глубокие исследования» мы анализируем рыночные тенденции; благодаря эксклюзивной рубрике «Hotcoin Strict Selection» (двойной фильтр на основе ИИ и экспертов) мы помогаем вам находить перспективные активы, снижая стоимость ошибок. Еженедельно наши исследователи также проводят прямые эфиры для живого общения с вами, раскрывая горячие темы и предсказывая тренды. Мы верим, что теплое сопровождение и профессиональное руководство помогут большему числу инвесторов преодолевать рыночные циклы и пользоваться возможностями стоимости в Web3.
Предупреждение о рисках
Рынок криптовалют отличается высокой волатильностью, инвестиции всегда сопряжены с риском. Мы настоятельно рекомендуем инвесторам полностью осознавать эти риски и действовать строго в рамках системы управления рисками для обеспечения безопасности средств.
Website:https://lite.hotcoingex.cc/r/Hotcoinresearch
Mail:[email protected]
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HotcoinAcademy



