


Hotcoin Research | Разблокировка потенциала триллионных активов: американский пенсионный план 401(k) может стать новым драйвером долгосрочного бычьего рынка
I. Введение
7 августа 2025 года Дональд Трамп подписал исполнительный указ, разрешающий пенсионным планам 401(k) инвестировать в альтернативные активы, включая инвестиции в приват-эквити, недвижимость и криптовалюту. Этот шаг нарушает сложившуюся многолетнюю практику американских пенсионных инвестиций, исторически ограничивавшуюся лишь акциями и облигациями, и открывает двери для выхода крупного пенсионного капитала на крипто рынок. План 401(k) — основная корпоративная пенсионная система в США, охватывающая почти 90 миллионов работающих граждан и управляющая активами на десятки триллионов долларов. Легко предположить, что по сравнению с текущей совокупной капитализацией рынка криптовалют около 4 триллионов долларов даже незначительная часть средств из 401(k), направленная в этот сектор, может оказать колоссальное воздействие. Данная новость, усиленная двойным позитивом от ожидаемого старта цикла снижения ставок Федеральной резервной системой (ФРС) США в сентябре, спровоцировала резкий рост цен на такие активы, как биткоин и эфириум, добавив новое топливо разогретому бычьему рынку.
В данной статье мы всесторонне проанализируем данную существенную политическую перемену с различных точек зрения: сначала рассмотрим нынешнее состояние и структуру инвестиций системы государственных пенсий и плана 401(k) в США, интерпретируя контекст и потенциальные последствия новой политики; затем, рассматривая ситуацию через призму глобального видения, сравним опыт других стран в вопросах инвестирования пенсионных средств в криптовалюту, оценивая применимость американской модели; далее проанализируем возможное стимулирующее влияние этой благоприятной политики на крипторынок; наконец, опираясь на это, мы также прогнозируем изменения ландшафта крипторынка с учетом смены денежно-кредитной политики ФРС и обсуждаем эволюцию роли цифровых активов в будущих портфелях пенсионных накоплений.
II. Знакомство с пенсионным планом 401(k) в США
1. «Три столпа» системы пенсионного обеспечения в США
Система пенсионного обеспечения в США состоит из трех основных компонентов:
- Государственное социальное страхование (Social Security): управляется федеральным правительством, обеспечивает базовый доход после выхода на пенсию, охватывает практически всех наемных работников и направлено на поддержание минимального уровня жизни после ухода на пенсию.
- Корпоративные пенсии, предоставляемые работодателем: представляют собой, в частности, план 401(k), ориентированный преимущественно на сотрудников частного сектора, и являются самым распространенным типом спонсируемых работодателями программ накопления на пенсию в стране.
- Индивидуальные пенсионные счета и частные аннуитеты (IRAs & Private Annuities): полностью формируются и финансируются самим физическим лицом в качестве дополнительных инструментов для пенсионных накоплений.
2. Масштаб и структура инвестиций в рамках 401(k)
План 401(k) представляет собой программу накопительной пенсии со спонсорской поддержкой работодателя и налоговыми льготами, участниками которой преимущественно являются работники частных компаний. Основной принцип программы заключается во взносах сотрудника: работник перечисляет часть своей зарплаты до вычета налогов на свой счет 401(k), а работодатель обычно добавляет определенную долю в виде соответствующих взносов (matching contributions), конкретные пропорции и правила определяются работодателем. С момента своего создания в 1981 году этот план превратился из вспомогательного инструмента сбережений в ключевой элемент и крупнейший корпоративный пенсионный фонд в системе обеспечения США.
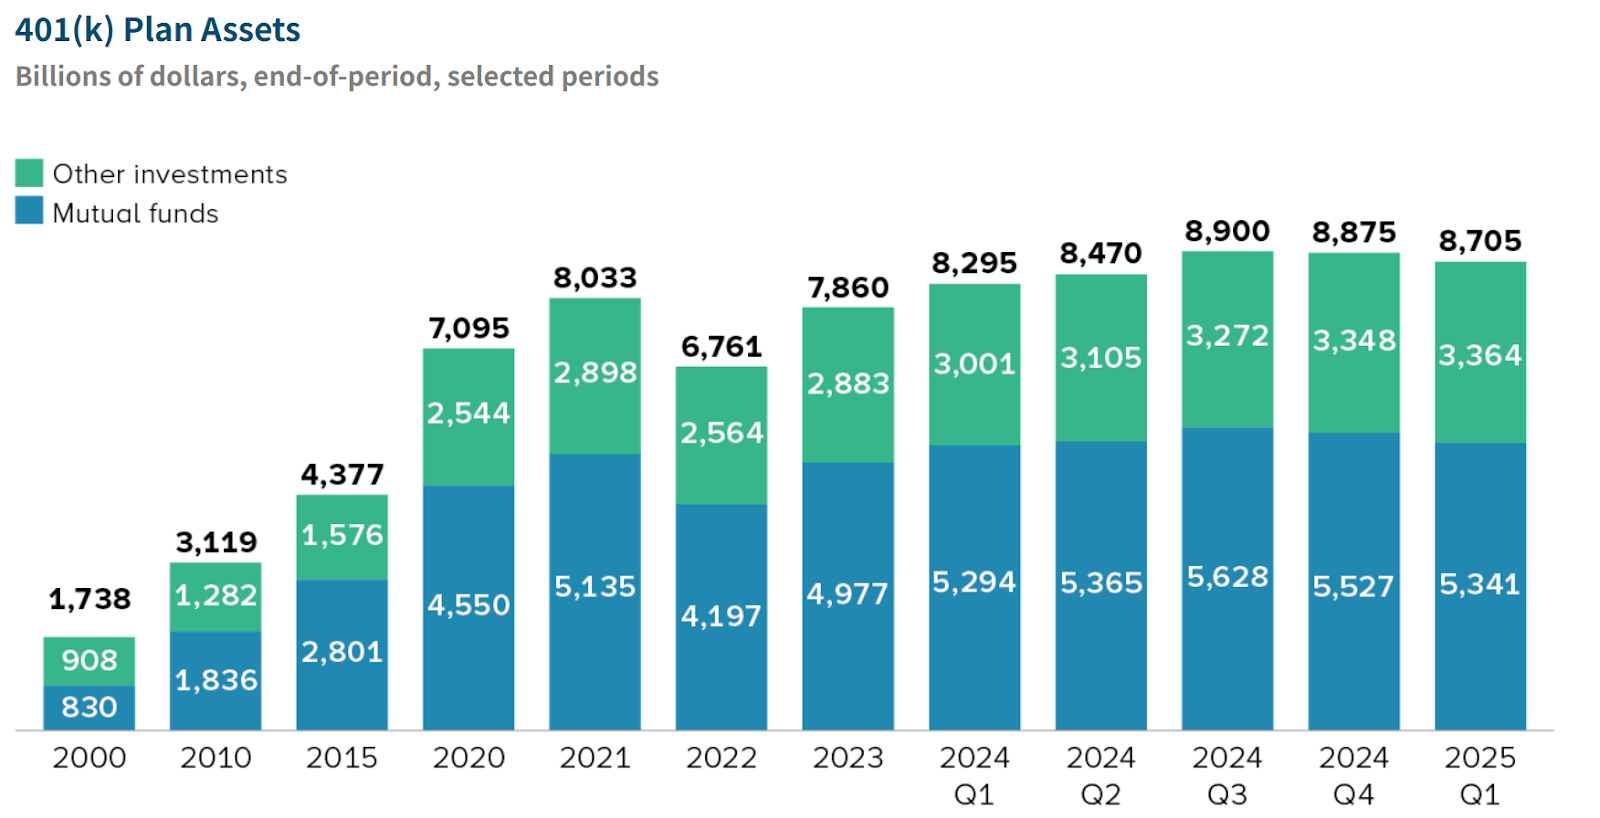
Согласно отчету Института инвестиционного фонда США (ICI), опубликованному в июне, по состоянию на первый квартал 2025 года совокупный объем пенсионных активов в США достиг 43,4 трлн долларов США, что составляет примерно 34% домашних финансовых активов. При этом общая стоимость активов плана 401(k) составила 8,7 трлн долларов, или около 20% от общего объема пенсионных накоплений, охватывая более 90 миллионов участников. Из активов 401(k) под управлением инвестиционных компаний (взаимных фондов) находится 5,3 трлн долларов (61%); среди них акционные фонды составляют 3,2 трлн долларов, смешанные фонды управляют около 1,4 трлн долларов.
Источник: https://www.ici.org/statistical-report/ret_25_q1
Со структурной точки зрения инвестиции активов 401(k) осуществляются преимущественно через взаимные фонды (Mutual Funds), на которые приходится 61%. Капитал в основном распределяется между традиционными финансовыми инструментами, при этом доминируют акции:
- Акционные фонды (Equity Funds): около 3,2 трлн долларов США, или 37% от общих активов 401(k) — основной класс активов;
- Смешанные фонды (Hybrid Funds): около 1,4 трлн долларов, включающие фонды с целевой датой (Target Date Funds) и другие балансовые продукты с автоматической корректировкой соотношения активов;
- Остальные активы распределены по категориям облигационных фондов, фондов стабильной стоимости (Stable Value Funds), фондов денежного рынка и акций самих компаний-работодателей.
В целом, ядром инвестиционного портфеля 401(k) являются публичные рыночные активы, основанные на акциях, тогда как к альтернативным активам, таким как приват-эквити, сырье, недвижимость, подход крайне ограничен, а прямые инвестиции в биткоин и другие цифровые активы отсутствуют вовсе. Эта традиционная модель конфигурации, однако, может столкнуться с исторической трансформацией в условиях новой политики Трампа.
3. Эпоха «альтернативных активов» открывается для инвестиционного ландшафта 401(k)
7 августа Трамп подписал исполнительный указ, предоставляющий обычным пенсионерам доступ к альтернативным активам. Указ обязывает Министерство труда возглавить процесс пересмотра регуляторных руководств по инвестициям в альтернативные активы в рамках 401(k) в соответствии с действующим Законом о пенсионном обеспечении работников и их семьи (ERISA), а совместно с Министерством финансов США и Комиссией по ценным бумагам и биржам (SEC) изучить вопрос необходимости внесения изменений в соответствующее законодательство. Исполнительный указ прямо определяет «альтернативные активы» как: инвестиции на частном рынке, прямые или косвенные доли в недвижимости, сырьевые товары и инфраструктурные проекты, а также цифровые активы (криптовалюты), удерживаемые через активно управляемые структуры. Таким образом, такие инструменты, как фонды приват-эквити, доли в непубличных компаниях и цифровые активы вроде биткоина, включены в перечень разрешенных.
При этом важно отметить, что данный указ не предполагает мгновенного открытия торгов, а запускает процедуру регуляторных корректировок, чья фактическая реализация ожидается лишь к 2026 году. Тем не менее, сам по себе сдвиг в политике уже передает четкий сигнал: правительство США готово взять на себя ответственность за выход пенсионных средств в сегмент криптовалют и другие развивающиеся области.
III. Попытки инвестирования пенсионных фондов разных стран в крипторынок
Меры США по открытию доступа пенсионных средств к инвестициям в криптовалюту также носят знаковое значение в мировом масштабе. В целом, крупные пенсионные фонды в разных странах остаются крайне осторожными в отношении цифровых активов, однако в последние годы появились отдельные примеры их апробации и определенные уроки.
- В Канаде Пенсионный план учителей Онтарио (OTPP), управляющий активами на сумму около 190 млрд долларов, осенью 2021–2022 годов выделил порядка 95 млн долларов через венчурный фонд в криптобиржу FTX. Однако последующее банкротство платформы ликвидировало эти вложения, что составило менее 0,05% от чистой стоимости активов фонда. Несмотря на относительно скромную сумму, скандал оказался громким: помимо финансовых потерь, ODPPOffice faced коллективный иск со стороны пенсионеров, указывавших на недостатки в процессе должной проверки. Данный прецедент заставил план временно отказаться от любых инвестиций в криптовалюту. Наглядно показывается, что негативный опыт часто делает институциональных участников еще более консервативными и привлекает пристальное внимание регулирующих органов.
- На территории самого США также есть немногочисленные государственные пенсионные фонды, экспериментирующие с крипто активами. Например, Пенсионный фонд пожарных Хьюстона в октябре 2021 года выделил 25 млн долларов на покупку биткоина и эфириума, что составило около 0,5% от его портфеля. Руководство фонда заявило, что рассматривает криптовалюты как новый инструмент хеджирования и источник потенциального роста, желая не упустить возможность работы с этим развивающимся классом активов. Благодаря малой доле сделки это не вызвало значительной волатильности всего портфеля. Аналогично, два округа в округе Фэрфакс (Виргиния) постепенно начали небольшие внедрения блокчейн стратегий с 2018 года (около 3–5% инвестиционного портфеля), включая инвестиции в блокчейн венчурные фонды и различные схемы заработка на криптовалютах.
- С другой стороны, основные pension plans большинства европейских и азиатских стран до сих пор не включают криптовалюты в перечень допустимых активов. Во многих странах приоритет отдается госпрограммам или инструментам с фиксированной доходностью, где уровень риска ниже, чем в корпоративных пенсиях США и Великобритании. Кроме того, регулирующие органы строго ограничивают объемы инвестиционных стратегий пенсионных фондов, делая акцент на концепции «ответственного инвестирования», вследствие чего крипторынок исключается из-за рисков отмывания денег, высокой волатильности и неопределенности. Тем не менее, некоторые частные пенсионные счета с правом самостоятельного управления уже начали проникать в эту нишу. Так, в Австралии состоятельные физические лица используют Self-Managed Superannuation Funds (SMSF) для включения биткоина в свои диверсифицированные портфели. В такой модели решения принимаются индивидуально, что обеспечивает гибкость, но создает пробелы в профессионализме и регулировании. В Великобритании в индивидуальных личных пенсионных планах (SIPP) также фиксировались случаи покупки крипто производных продуктов, хотя британский финансовый регулятор (FCA) установил довольно строгие ограничения для розничных инвесторов, приобретающих цифровые активы.
Таким образом, глобально пенсионные системы находятся лишь на начальном этапе изучения цифровых активов. Открытие доступа к криптовалютам через план 401(k) в США undoubtedly вызовет пристальное внимание регуляторов и участников рынка в мире. Если практика окажется успешной, другие страны могут постепенно смягчить свою политику, позволив пенсионным средствам участвовать в росте криптоэкономики. Однако в краткосрочной перспективе речь, скорее всего, пойдет об осторожных точечных экспериментах отдельных прогрессивных фондов, и до широкого массового распространения еще далеко.
IV. Возможности и вызовы, связанные с приходом капитала 401(k)
Открытие возможностей инвестирования в криптовалюты и иные альтернативные активы для пенсионных планов 401(k) позволит существенно повысить доходность и степень диверсификации пенсионных портфелей. Приверженцы этого шага отмечают, что ранее обычные сотрудники могли вкладывать средства лишь в публичные взаимные фонды, в то время как доступ к высокодоходным сегментам, таким как приват-эквити и хедж-фонды, был закрыт для крупных институциональных и обеспеченных инвесторов, что создавало неравенство. Расширение инвестиционного спектра 401(k) дает шанс рядовым вкладчикам оказаться на одной стартовой линии с институционалами и получить долю в потенциале роста частного рынка и цифровых активов.
Для крипторынка вход пенсионных средств 401(k) принесет не только количественный рост капиталов, но и качественную трансформацию.
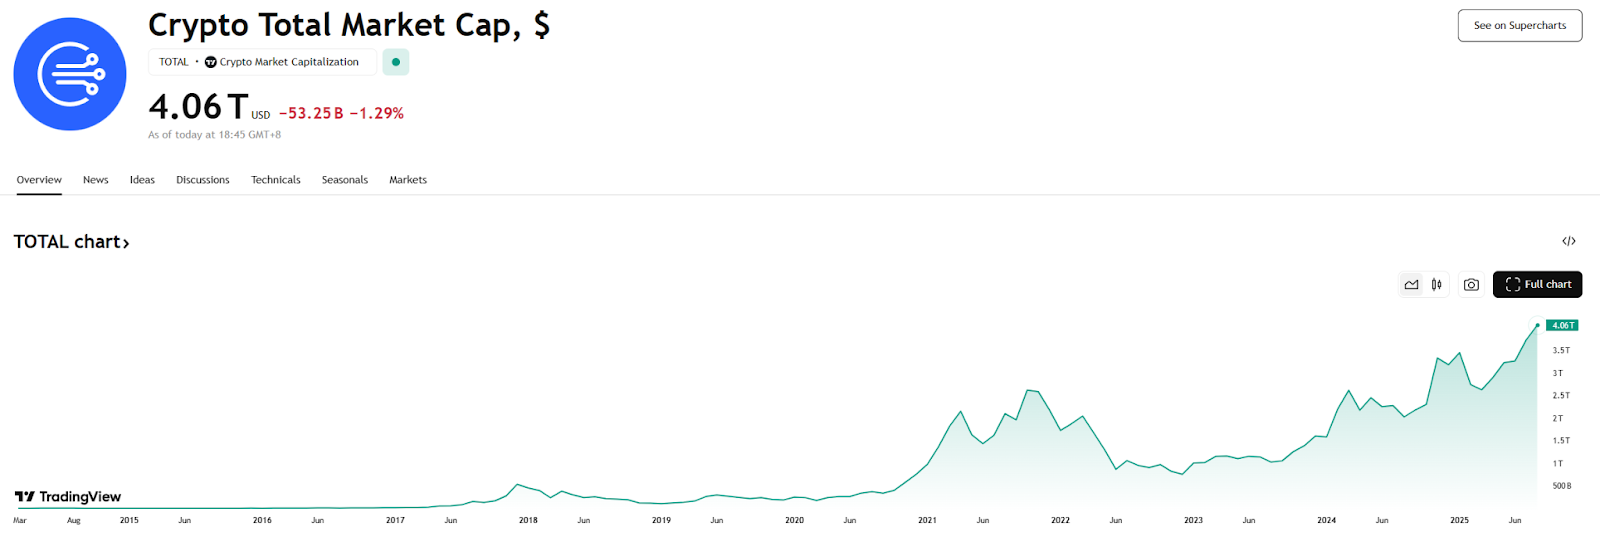
- Количественный рост капитала: Как только политика будет реализована, это откроет шлюзы для части пенсионных накоплений США, направляемых в сторону крипто активов. Учитывая общий пул активов под управлением планов 401(k) близкий к 9 трлн долларов, при текущей общей капитализации крипторынка в 4 трлн долларов, даже конвертация 10% этих средств в цифровой сектор составит потенциальный приток в 900 млрд долларов, что эквивалентно 22% от текущей рыночной капитализации и способно оказать серьезную поддержку ценам. Подобное изменение структуры спроса безусловно станет фундаментальным позитивным катализатором долгосрочного развития крипторынка.
Источник: https://www.tradingview.com/symbols/TOTAL
- Рост признания со стороны институциональных инвесторов: Планы 401(k) проходят тщательную фильтрацию корпоративных попечителей и профильных консультантов, чьи инвестиционные стандарты отличаются особой строгостью. Официальное включение крипто активов в стандартные пенсионные опции кардинально повысит статус биткоина и прочих цифровых валют как полноценных инвестиционных инструментов, привлечет внимание ранее наблюдавших сбоку фондов и запустит цепную реакцию позитивного развития. Еще в 2022 году Fidelity объявила о намерении предложить клиентам 401(k) возможность инвестировать в биткоин (тогда проект заморозили из-за опасений регуляторов), но теперь, когда законодательные барьеры сняты, вывод данных продуктов на рынок состоится быстро. Впредь стоит ожидать появление специализированных крипто инвестиционных решений для пенсионных схем: биткоин trust-фонды для 401(k), крипто индексные фонды или даже интеграция небольшого процента крипто экспозиции в уже существующие фонды с целевой датой.
- Улучшение структуры инвесторов: Средства пенсионных систем характеризуются долгосрочностью и стабильностью, что позволяет оптимизировать структуру участников крипторынка и снизить экстремальную волатильность. В отличие от розничных трейдеров, гоняющихся за краткосрочной прибылью, пенсионные стратегии делают упор на стабильный долгосрочный рост и диверсификацию, избегая частых и масштабных сделок. Следовательно, часть средств 401(k), направленная в биткоин, перейдет в статус долгосрочных держателей, сократив предложение на рынке и повысив общую устойчивость. Хотя проявление данного эффекта потребует времени и определенного объема капитала, вектор здесь несомненно позитивен.
- Стимулирование слияния традиционных финансов и крипто финансов: По мере того как пенсионные консультанты, депозитарные банки и управляющие компании начнут разрабатывать крипто продукты для 401(k), соответственно будут развиваться инфраструктура соответствия требованиям (compliance), кастодиального хранения и кибербезопасности в крипто секторе. Например, для удовлетворения стандартов 401(k) операторам кастодиальных сервисов предстоит решить вопросы надежного хранения приватных ключей, защиты от хищений и обеспечения достаточной ликвидности для биржевых операций. Приток традиционного банковского капитала ускорит формирование отраслевых единых стандартов передовой практики, таких как модели ценообразования, форматы отчетности об эффективности и шкалы комиссий. Все перечисленное сделает цифровые активы более комфортными для мейнстримного капитала.
Вместе с тем, либерализация правил порождает ряд серьезных проблем:
- Комиссии и проблемы ликвидности: Давняя тенденция планов 401(k) последних десятилетий заключалась в постоянном снижении издержек через массовое использование дешевых индексных mutual fund, где средний уровень управляющих комиссий опустился до отметки 0,26%. Для сравнения, фонды приват-эквити традиционно взимают комиссии формата «2% управляющий взнос + 20% performance fee», а затраты на крипто инвестиционные продукты зачастую еще выше. Поэтому необходимо крайне тщательно продумывать архитектуру внедрения подобных активов в рамки 401(k).
- Риски и информационная прозрачность: Традиционный публичный рынок отличается развитой системой раскрытия информации и надзором, тогда как на частных площадках и рынке крипто активов дисбаланс информации выражен сильнее, а ценовые колебания носят гораздо более агрессивный характер.
- Юридическая ответственность и судебные риски: Могут спровоцировать коллективные иски от работников. Без наличия четких правовых защит плановые попечители и управляющие фондами могут воздерживаться от резких действий в столь волатильных секторах.
- Вызовы образовательного процесса: Чтобы обычные участники смогли осознать характеристики риска и доходности биткоина, корректно определить долю в портфеле и сопоставить это с целями выхода на пенсию, требуется непрерывное просвещение. В противном случае возможны слепое следование трендам и подверженность критическим шокам, превышающим допустимые лимиты толерантности к риску.
Для всей крипто индустрии приток капитала из традиционных пенсионных систем одновременно представляет собой огромный рынок возможностей и серьезное испытание. Способность предоставлять регулирующим органам и инвесторам безопасные инвестиционные инструменты, а также доказывать свою эффективность в жестких рамках fiduciary duty определит скорость и дальность путешествия этих долгосрочных средств. При любом раскладе дверь, однажды приоткрытая, вряд ли будет снова плотно заперта. Глядя вперед на десятилетие по мере того, как поколение миллениалов и зумеров займут ведущие позиции среди пользователей пенсионных накоплений, обладая более высоким уровнем цифровой грамотности и принятия цифровых активов, и на фоне совершенствования технологий и регуляторной базы, доля крипто активов в пенсионных портфелях, вероятно, начнет устойчиво расти. Это продолжит стимулировать расширение масштабов крипторынка и эволюцию экосистемы, и возможно когда-нибудь цифровые монеты станут неотъемлемой частью формирования пенсионного богатства, равно как золото или объекты недвижимости.
V. Заключение и прогноз: Не наступил ли момент для крипторынка?
Аналитики повсеместно прогнозируют, что ФРС США объявит о первом в этом году снижении ставки на сентябрьском заседании FOMC. Судя по котировкам срочных контрактов, вероятность снижения на 25 базисных пунктов приближается к 100%, а некоторая часть спекулянтов уже закладывает возможность одномоментного снижения сразу на 50 пунктов. Точка поворота в сторону мягкой монетарной политики очевидна, атмосфера перехода от «агрессивного» курса усиливается. Поскольку эта мера воспринимается как начало перелома долгосрочного тренда и старт серии мер стимулирования, ее среднесрочная поддержка risk-on активов может стать выраженной. Если впоследствии ФРС продолжит цикл смягчения и возобновит количественное easing для поддержания ликвидности, то крипторынок встретит не просто временный ветерок конъюнктуры, а скорее длительный период благоприятных условий.
Позитивное информационное влияние открытия крипто рынка для пенсионных счетов 401(k) совпало по времени с макростимулом в виде ожиданий смягчения политики ФРС. Первое обеспечивает приток структурных новых денег и формирование долгосрочного спроса, второе задает макроэкономические условия повышенной толерантности к риску. Эти две силы работают в синергии и способны задать импульс новому витку роста крипторынка. Потенциальный вход пенсионного капитала означает эволюцию цифровых валют из маргинальных объектов в полноправный компонент mainstream портфелей, а смена процентной конъюнктуры создает идеальную среду для нового цикла бычьего рынка. Рассматривая текущее окно 2025 года, мы, возможно, наблюдаем важнейший шаг индустрии цифровых активов на пути к взрослению — трансформацию из спекулятивного инструмента для энтузиастов и хедж-фондов в органичную часть пенсионных накоплений десятков миллионов людей.
Для участников рынка сейчас необходимо сочетать уверенность в долгосрочном векторе с бдительностью против краткосрочных шоков и неопределенностей. Реализация допуска пенсионных средств все еще находится на стадии утверждения деталей исполнения, поэтому на практике возможны сложности и ретесты. Хотя денежная политика ФРС действительно повернула к смягчению, реальные показатели экономики сохраняют элементы непредсказуемости. Как часто отмечается, весна для крипто сектора уже наступила, но главное умение сейчас — правильно сеять семена в этот период и рассчитывать на достойный осенний урожай.
О нас
Hotcoin Research выступает главным исследовательским подразделением биржи Hotcoin, ставящим целью трансформировать глубокие профессиональные знания в практические инструменты для инвесторов. С помощью еженедельных материалов «Еженедельный анализ» и «Экспертные отчеты» мы исследуем динамику рынка. Благодаря эксклюзивной рубрике «Hotcoin Strict Selection» (двойной отбор по алгоритмам ИИ и экспертным оценкам) мы помогаем находить перспективные активы, минимизируя риски ошибок. Еженедельно наши аналитики проводят прямые эфиры, чтобы обсудить горячие темы и спрогнозировать дальнейшее развитие. Мы убеждены, что искреннее сопровождение и квалифицированная поддержка помогут большему числу участников пройти через экономические циклы и своевременно использовать возможности ценности экосистемы Web3.
Предупреждение о рисках
Рынок цифровых активов характеризуется высокой степенью волатильности, поэтому любые инвестиции сопряжены с определенными рисками. Мы настоятельно рекомендуем участникам рынка предварительно детально изучить данные факторы риска и осуществлять операции исключительно в рамках строгих правил риск-менеджмента для гарантированной сохранности капитала.
Веб-сайт: https://lite.hotcoingex.cc/r/Hotcoinresearch
Электронная почта: [email protected]
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HotcoinAcademy



