


Грядет кризис ИИ-пузыря? Как технологические гиганты повторяют финансовый шторм 2008 года
Автор: Брюс
Введение: Скрытая тень в эпоху бума ИИ
Мы живем в захватывающую эпоху, когда революция искусственного интеллекта стремительно проникает во все сферы жизни, обещая более эффективное и умное будущее. Однако совсем недавно появился тревожный сигнал: наиболее заметная в мире компания по разработке ИИ, OpenAI, открыто попросила правительство США предоставить федеральную гарантию по кредиту для финансирования своего масштабного расширения инфраструктуры, затраты на которое могут превысить один триллион долларов. Это не просто астрономическая цифра, это голый и явный предупреждающий знак. Если финансовая архитектура, поддерживающая этот бум ИИ, удивительным образом напоминает структуру финансового шторма 2008 года, который едва не разрушил мировую экономику, как нам следует смотреть на происходящее?
Несмотря на то что перспективы отрасли ИИ и потенциал технологической революции вдохновляют, на рынке недавно появились тревожные сигналы финансовой напряженности. Базовая структура её финансовых операций удивительным образом схожа с рядом исторических финансовых кризисов, в частности с кризисом субprime ипотеки 2008 года. В данной статье мы подробно разберём финансовые циклы, операции с кредитным плечом и механизмы переноса рисков, стоящие за этими предупреждениями, проведем стресс-тест финансовой структуры, обеспечивающей текущие оценки ИИ, выйдя за рамки рыночных нарративов. В конечном итоге мы оценим характер рисков, возможные сценарии развития событий и предложим стратегии реагирования для инвесторов.
Предупреждающие сигналы появляются: ранние сигналы тревоги с акцентом на Oracle
В нынешней волне процветания, возглавляемой технологиями ИИ, настроения на рынке повсеместно оптимистичны, а акции технологических гигантов регулярно обновляют исторические максимумы. Однако, подобно тому как опытные шахтеры берут с собой в забой канареек для предупреждения о наличии токсичных газов, в кажущемся стабильным рынке необычные финансовые показатели отдельных компаний часто служат той самой «канарейкой в угольной шахте», способной обнажить потенциальные системные риски целой отрасли.
Канарейка в угольной шахте
Давний гигант технологического сектора Oracle идет на крайне рискованную авантюру. Чтобы бросить вызов гегемонии Amazon, Microsoft и Google в области центров обработки данных для ИИ, он инвестирует сотни миллиардов долларов в расширение мощностей ценой огромных долгов, включая сотрудничество с OpenAI в рамках сверхплана центра обработки данных «Stargate». Его коэффициент соотношения долга к собственному капиталу достиг феноменальных 500%, что означает, что общий объем его долга в пять раз превышает размер чистых активов. Для сравнения, у Amazon этот показатель составляет всего 50%, а у Microsoft — еще ниже. Проще говоря, Oracle фактически ставит на кон всё состояние компании, а также её будущие перспективы, делая ставку на всю колоду в этой гонке ИИ.
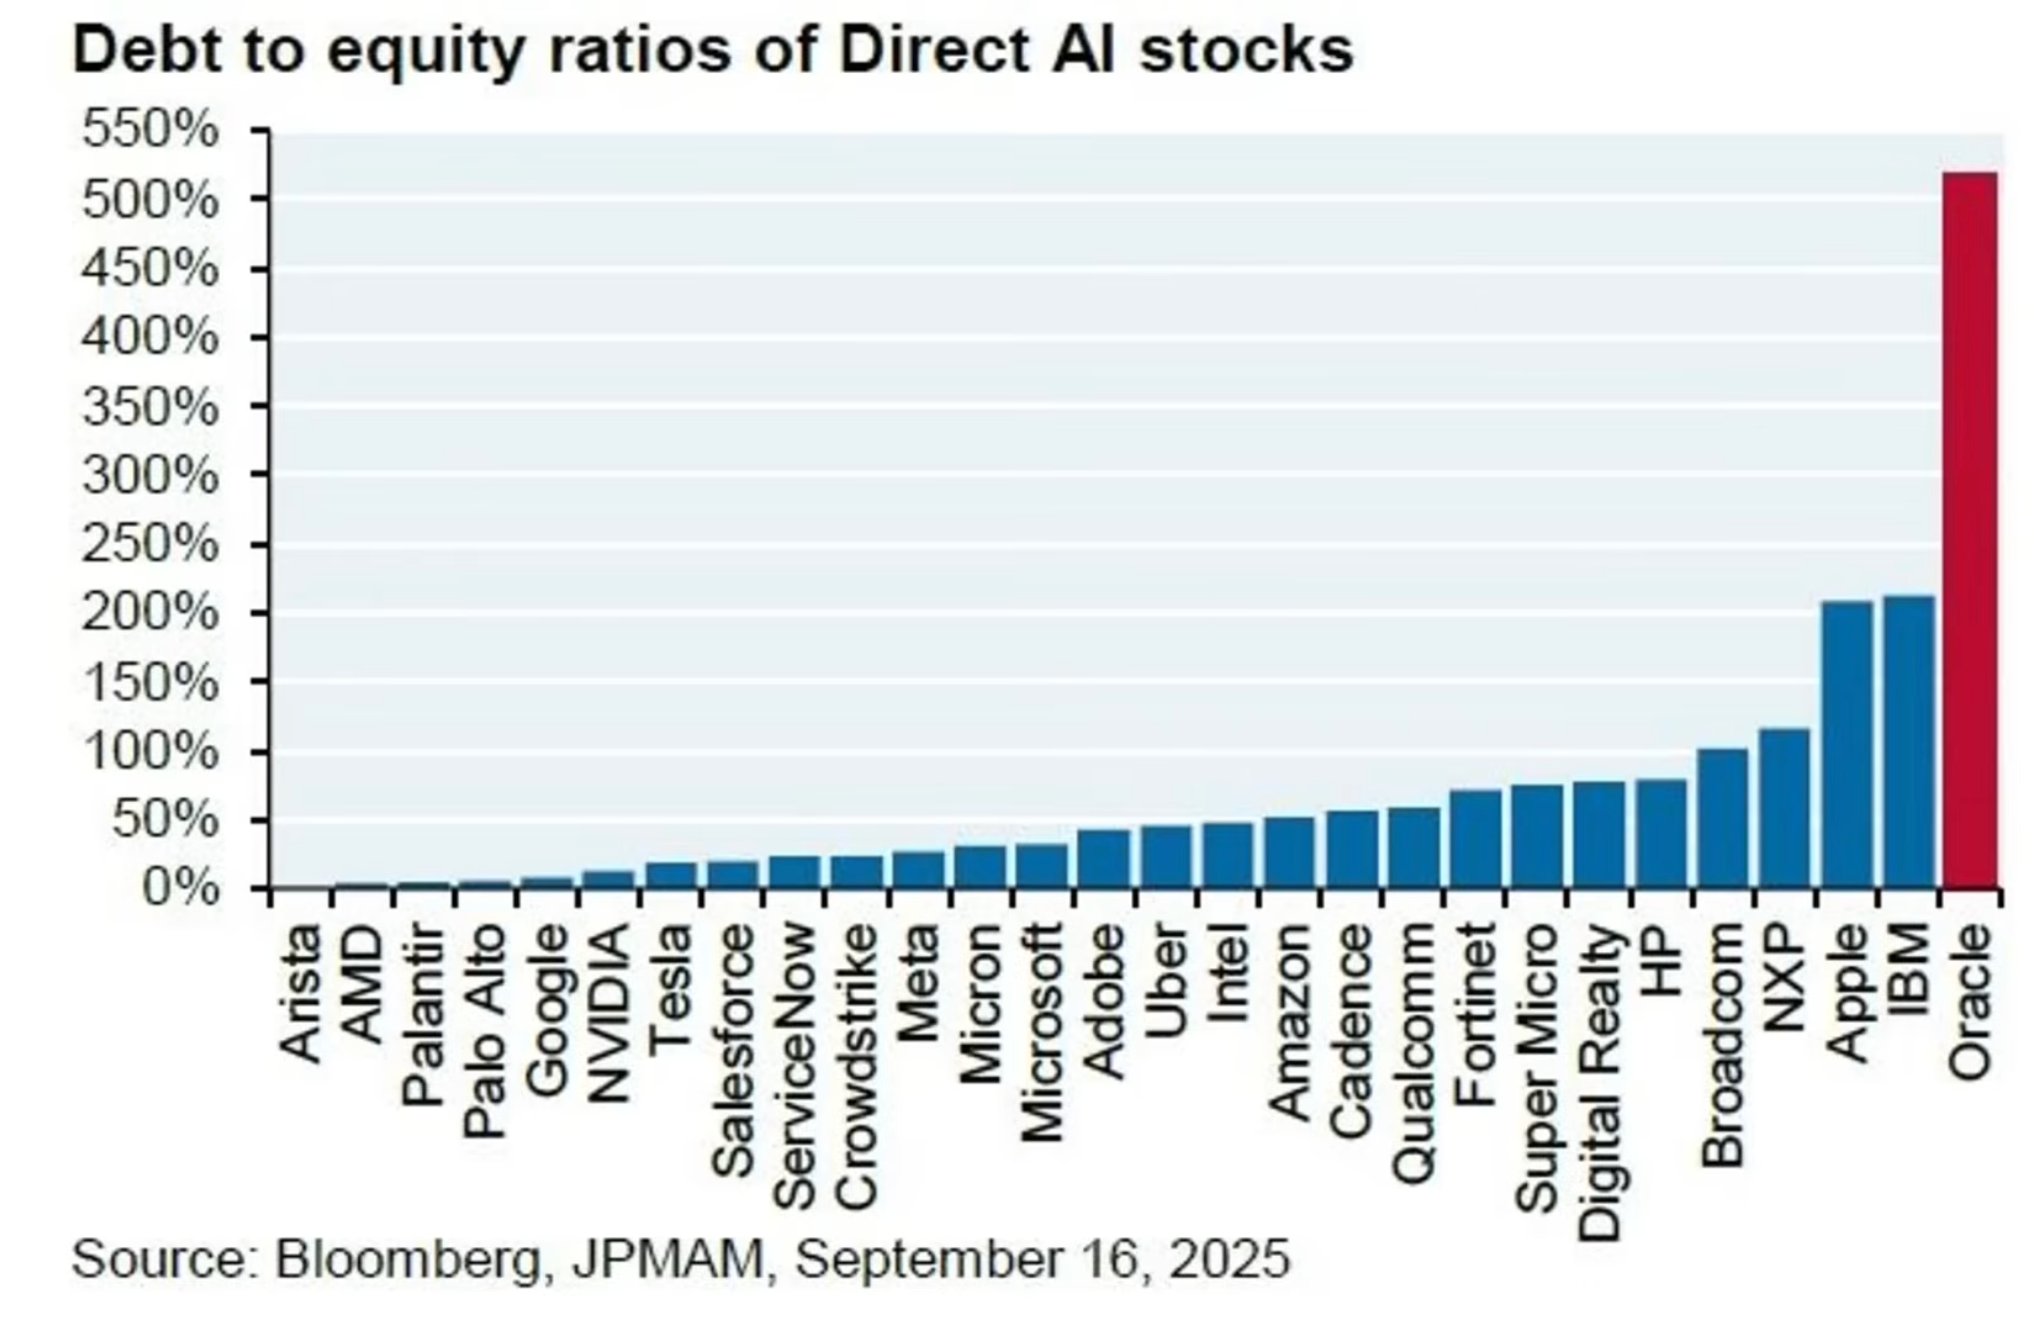
Уровень задолженности технологических гигантов США
Этот индикатор носит название Credit Default Swap, CDS (кредитный дефолтный своп). Наиболее важным сигналом недавнего времени стала премия за страховку от потенциального «пожара» — дефолта по долгам компании Oracle: spread CDS взлетел до максимального уровня за последние несколько лет. Мы можем рассматривать CDS как вид финансового страхования: представьте, что ваш сосед (Oracle) каждый день складывает в подвале дома тонны легко воспламеняющихся материалов (долговая нагрузка растет до небес). Вы сильно беспокоитесь, что у соседа произойдет пожар, который может перекинуться и на вас. Поэтому вы обращаетесь в страховую компанию и платите собственные средства за полис страхования имущества вашего соседа. Этот договор в финансовом мире называется CDS, а выплачиваемая вами премия — это цена (spread) CDS. Резкий рост премии сигнализирует о том, что страховая компания считает риск возникновения пожара стремительно возрастающим.
Это явление передает четкое сообщение: ведущие и наиболее проницательные финансовые институты рынка в целом полагают, что риск дефолта по обязательствам Oracle стремительно возрастает, и причина этого кроется в тех самых «накопленных в гору долгах, похожих на динамит» в его балансе. Долговой алерт Oracle подобен трещине на поверхности земли: хотя она и невелика, но указывает на то, что глубоко под поверхностью происходят мощные тектонические сдвиги. Какие же структурные риски скрываются в модели финансовых операций, двигающей всю отрасль ИИ?
Глубокая финансовая структура: игра «Бесконечного денежного цикла» между гигантами ИИ
Давление на финансы отдельной компании — лишь верхушка айсберга. Когда мы расширяем фокус с конкретной компании Oracle на всю экосистему ИИ, на поверхность выходит более глубокий, структурный риск. Корень истинной опасности заключается в уникальной модели управления капиталом между гигантами отрасли ИИ — финансовой игре, которая кажется волшебной палочкой, превращающей камень в золото, но на деле оказывается исключительно хрупкой. Речь идет о замкнутом цикле накопления капитала, известном как «Бесконечный денежный цикл», который искусственно раздувает пузырь доходов, формируя финансовую систему, выглядящую процветающей, но готовую рухнуть при малейшем натиске.
Чтобы яснее понять эту модель, можно упростить её до сценария «предпринимательства троих друзей»:
- Шаг первый: гигант микрочипов Nvidia (господин А) выделяет 100 долларов инвестиций перспективной компании-разработчику ИИ OpenAI (господин Б).
- Шаг второй: OpenAI (господин Б) немедленно оплачивает эти 100 долларов полностью компании Oracle (господин В) в качестве оплаты за дорогие облачные вычислительные услуги.
- Шаг третий: получив эти 100 долларов, Oracle (господин В) тут же направляет всю сумму первоначальному инвестору Nvidia (господину А) на покупку его сверхпроизводительных чипов.
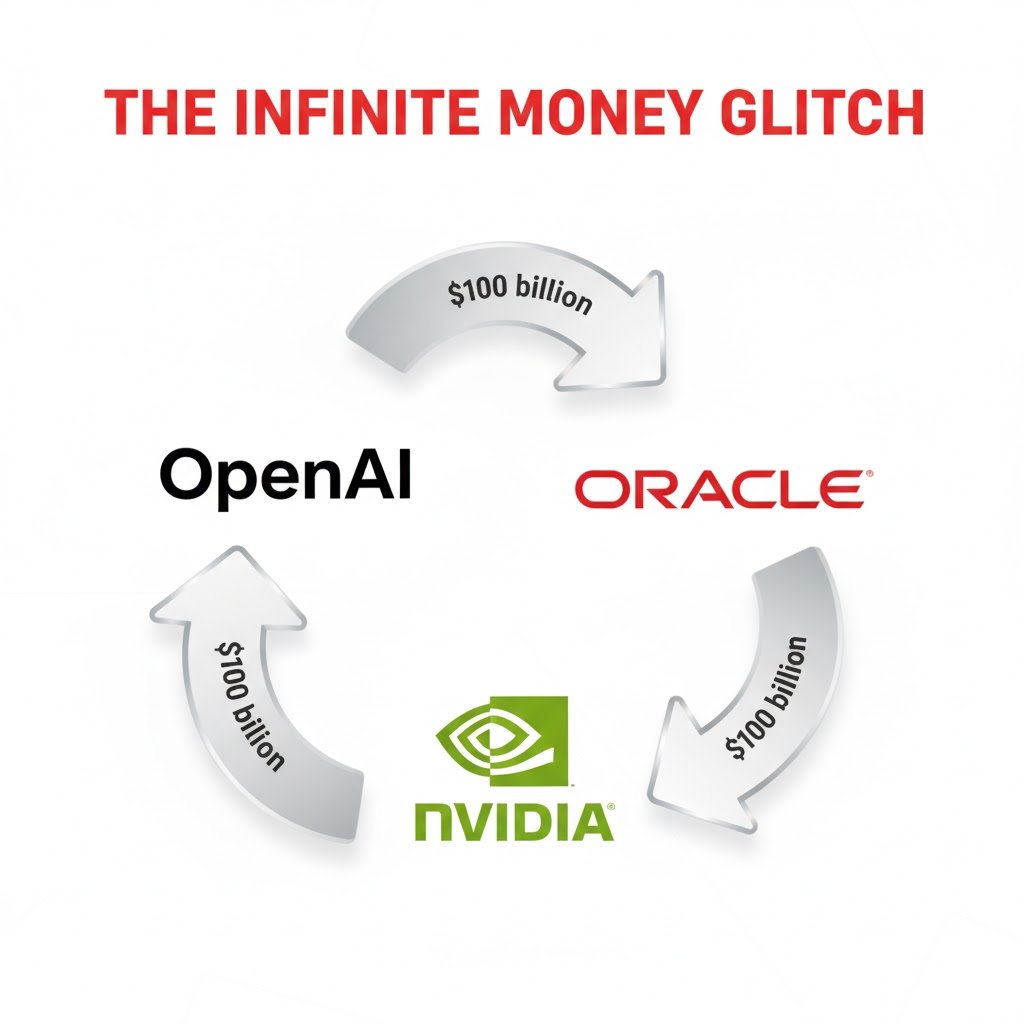
Игра бесконечных денежных потоков
После прохождения этого кругового пути 100 долларов возвращаются к Nvidia. Тем не менее, несмотря на то что деньги крутились только внутри экосистемы без единого цента реальных покупок со стороны внешних клиентов, со стороны консолидированных отчетов трех компаний «волшебным образом» появляется доход в размере 100 долларов каждая. Благодаря этому их финансовые отчеты выглядят невероятно привлекательно, что уверенно поддерживает завышенные котировки акций и рыночные капитализации.
Смертельная слабость этой модели состоит в том, что фундаментом игры служит не надежный спрос со стороны конечных потребителей, а исключительно взаимные обязательства участников и постоянно разрастающийся объем кредитования. Как только одно звено в цепи рвутся: например, Oracle из-за чрезмерной долговой нагрузки теряет способность обслуживать кредиты, вся кажущаяся процветающая система может мгновенно рушиться. Такая замкнутая модель оборота капитала, совместно раздувающая пузыри доходов через внутренние транзакции, не является финансовой инновацией; её структура поразительно перекликается с тактикой операций перед некоторыми историческими финансовыми кризисами, наводя на мысли о шторме, который едва не уничтожил мировую экономику.
Отголоски истории: пять поразительных сходств между текущей финансовой структурой ИИ и кризисом субprime ипотеки 2008 года
Текущие финансовые явления не существуют в вакууме. При сопоставлении долговых тревог Oracle с моделями оборота капитала среди гигантов ИИ, у наблюдателей рынка, проживших финансовое цунами 2008 года, возникает чувство тревожного дежавю. Ниже представлен систематический анализ пяти ключевых общих черт между финансовыми операциями в сфере ИИ сегодня и базовыми элементами, спровоцировавшими глобальный финансовый кризис 2008 года, что иллюстрирует возможность повторения истории в новых формах.
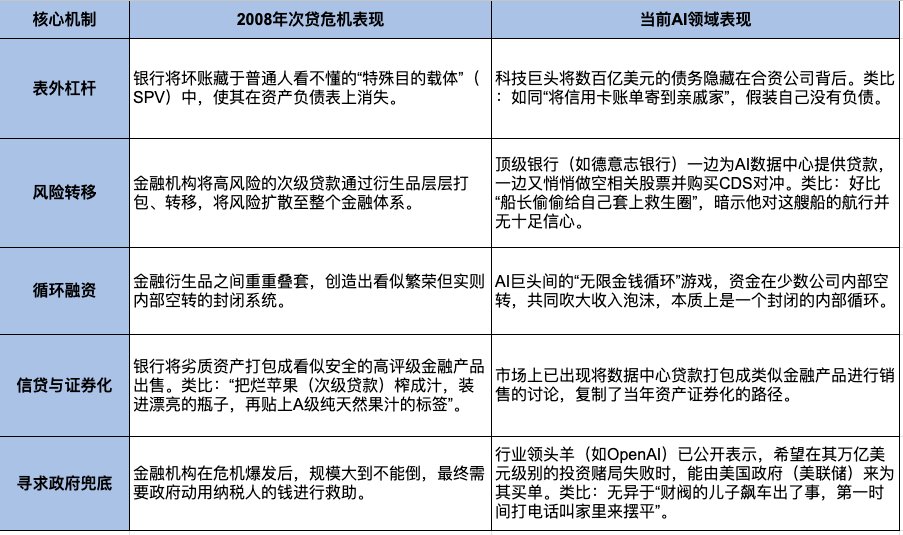
Сравнение кризиса субprime ипотеки 2008 года и текущего пузыря ИИ
Эти пять поразительных параллелей рисуют картину, вызывающую беспокойство. Однако история никогда не повторяется банально. Прежде чем поспешно приравнивать пузырь ИИ к ипотечному кризису, необходимо дать ответ на главный вопрос: какова природа «активов», выступающих залоговым обеспечением в центре этого шторма, кардинально ли они отличаются?
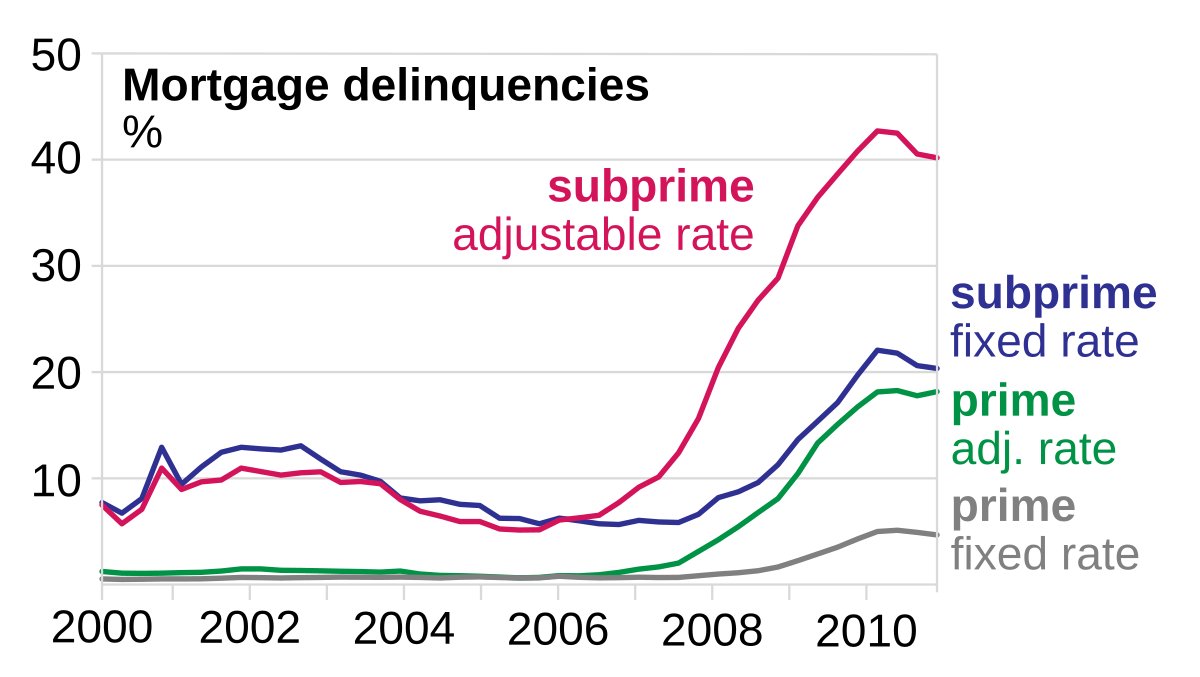
Кризис субprime ипотеки 2008 года
Анализ ключевых различий: почему это может быть не простым повторением 2008 года
Несмотря на то, что указанные выше сходства требуют пристального внимания, простое отождествление текущей волны ИИ с кризисом субprime 2008 года является поверхностным. У истории есть свой ритм, но она не копирует себя дословно. За этими поразительными совпадениями скрываются три фундаментальных различия, которые, возможно, определят финальный вектор и масштабы потенциального кризиса.
Различия в природе базовых активов: Основной актив 2008 года — нерентабельная жилая недвижимость. Для большинства собственников жилья сама по себе недвижимость не генерирует денежный поток для обслуживания долговых обязательств. Игра держалась исключительно на хрупкой вере: «цены на недвижимость всегда будут расти». Как только эта вера рушилась, цепочка кредитования обрушалась.
Базовые активы ИИ сейчас — производственные центры обработки данных и GPU. Центры обработки данных и графические процессоры являются классическими производственными активами, настоящими «курицами, несущими золотые яйца». Их единственная цель — напрямую генерировать денежные потоки путем предоставления вычислительных мощностей. Следовательно, вопрос смещается с «упадут ли цены на активы» на «смогут ли активы генерировать денежный поток быстрее, чем будут расти стоимость их привлечения финансирования и эксплуатации». Это фундаментальное изменение становится ключевой границей, понижающей статус потенциального кризиса с «системного риска, угрожающего глобальной банковской системе», до «внутренней очистки технологической отрасли».
Различия в кредитоспособности заемщиков: Заемщики 2008 года — физические лица с низким кредитным рейтингом. Взрывчаткой, породившей кризис, стали личные займы людей без стабильного дохода и ужасной кредитной историей, которые изначально не обладали реальной способностью гасить долги.
Заёмщики в сфере ИИ сегодня — ведущие технологические корпорации. Сегодня безудержно занимают деньги в ИИ-сфере преимущественно такие глобальные финансовые гиганты, как Amazon, Microsoft и Google. Их платежеспособность несопоставима с заёмщиками субprime ипотеки того времени.
Различия в регуляторной среде эпох: Мы живем в мире «пост-2008». После того глобального кризиса система финансового регулирования по всему миру была заклеена рядом важных «латок». Банкам предписано держать более достаточные капиталы для покрытия потенциальных рисков, и регулирующие органы, такие как центральные банки стран, теперь предпочли бы «держать ухо востро и вмешиваться заранее», нежели действовать постфактум, как это было ранее.
Обобщая эти три ключевых различия, можно сделать важный вывод: даже если пузырь ИИ в конечном итоге лопнет, итогом вряд ли станет системный финансовый кризис, разрушающий банковскую систему, как в 2008 году. Гораздо вероятнее развитие другого исторически известного сценария: внутреннего кризиса технологического сектора, похожего на «Пузырь доткомов 2.0 2000 года».
Оценка рисков и прогнозирование: станет ли это «Пузырем доткомов 2.0 2000 года» в технологической отрасли?
Проведя комплексный анализ сходств и различий между финансовой структурой ИИ и кризисом 2008 года в предыдущих разделах, мы сможем точнее определить характер потенциальных рисков в сфере ИИ сегодня и спрогнозировать перспективы. Вывод таков: если кризис действительно начнется, его схема будет гораздо ближе к краху интернет-пузыря 2000 года, а не к глобальному финансовому цунами 2008 года.
Основываясь на этом заключении, финальным исходом данного потенциального кризиса скорее всего станет событие, ограничивающееся в основном внутренней средой технологической отрасли. Как только пузырь лопнет, мы, вероятно, увидим банкротство множества ИИ-компаний, существовавших исключительно за счет «нарративов» и кредитных средств; акции технологического сектора испытают болезненные падения; капиталы десятков тысяч инвесторов обесценятся до нуля. «Боль будет острой», однако высока вероятность, что «мир целиком в пучину не утянет». Влияние останется относительно локальным по той причине, что основные риски сконцентрированы среди владельцев акций и цепочек поставок технологий, тогда как в 2008 году сложные финансовые деривативы просачивались в балансовые отчеты глобальных банковских систем, вызывая системную заморозку кредитования.
Когда природа рисков и возможные сценарии становятся понятны, для инвесторов, находящихся непосредственно в процессе, ключевым вопросом перестает быть «рухнет ли всё» и переходит в плоскость «как на это реагировать».
Стратегии для инвесторов: поиски возможностей сквозь призму осторожности
Стоя перед угрозой потенциального внутримо отраслевого кризиса, основная задача инвестора — не панически сбрасывать позиции и уходить с рынка, а осуществлять рациональное управление рисками и оптимизацию инвестиционного портфеля. Сейчас не время для бегства, а момент, когда, словно мастер-садовник, следует бережно обрезать инвестиционный портфель. Три конкретных и практичных стратегии ниже призваны помочь инвесторам сохранить бдительность, обезопасить уже достигнутые результаты и одновременно подготовиться к будущему.
Стратегия 1: Пересмотр и категоризация ИИ-акций в портфеле:
- Во-первых, необходимо четко классифицировать все ваши акции, связанные с ИИ, для оценки уровня их индивидуальных рисков:
- Ключевые игроки (Core Players): например, Nvidia и Google. Такие компании обладают солидной финансовой подушкой, их инвестиции в ИИ финансируются преимущественно из собственной прибыльной деятельности и операционных денежных потоков, что делает их наименее уязвимыми участниками.
- Высокорисковые претенденты (High-Risk Challengers): например, Oracle. Эти компании пытаются совершить «обгон на повороте» за счет колоссальных займов, что, безусловно, сулит высокую прибыль, но также делает их крайне хрупкими и наиболее подверженными ударам в случае потенциального кризиса.
- Инвестиционное предупреждение: Для таких акций, как бумаги Oracle, которые уже прошли этап «накрутки и распродажи» (pump and dump), ни в коем случае не стоит пытаться «купить на дне» до появления совершенно нового нарратива, способного обосновать более высокие оценки. Поскольку давление продавцов после предварительных скачков остается колоссальным, вход на позицию сейчас сопряжен с чрезмерными рисками.
Стратегия 2: Мыслить, как банк, и «страховать» инвестиционный портфель:
- Перенять мышление хеджирования от продвинутых финансовых институтов и приобрести «страховку» для собственного портфеля. Для рядового инвестора самый простой и эффективный метод хеджирования — не сложные опционные сделки, а частичная фиксация прибыли. Рекомендуется продать часть акций с наибольшим ростом, особенно те из них, что движимы исключительно «нарративами» и относятся к высокорисковым инструментам, превратив «бумажное богатство» в наличность. Это действие не отражает неверия в долгосрочные перспективы ИИ, а демонстрирует зрелость инвестора, стремящегося защитить уже завоеванные результаты.
Стратегия 3: Диверсификация, чтобы не класть все яйца в одну корзину:
- Рекомендуется перевести часть полученной прибыли от ИИ-акций в более устойчивые классы активов для снижения концентрации рисков. Подходящими направлениями могут выступать активы с высокой дивидендной доходностью, отличающиеся большей защитной функцией, либо традиционные защитные инструменты, такие как золото и государственные облигации. Для позиций, где требуется сохранение экспозиции в технологическом секторе при одновременном снижении рисков, следует использовать более широкие инструментальные индексы, например, ETF на индекс Nasdaq-100 (QQQ), вместо чрезмерной концентрации на отдельных высокорисковых акциях.
Заключение: На перекрестке настоящей инновации и финансовой иллюзии
Искусственный интеллект несомненно представляет собой технологическую революцию, которая бесповоротно изменит жизнь каждого из нас. Однако нынешняя траектория его развития опирается на некоторые хрупкие финансовые конструкции. Это помещает нас на критически важном перекрестке. Настоящий вопрос заключается в следующем: построим ли мы это светлое будущее на фундаменте подлинных инноваций и крепкого финансового положения, или же возведем хрупкий песчаный замок из оборотного кредитования и финансовых галлюцинаций? Ответ на этот вопрос определит не только финальную траекторию ИИ-банкета, но и в ближайшие годы глубоко повлияет на финансовую судьбу каждого из нас.
Подводя итоги, отрасль ИИ уже проявляет признаки финансовой хрупкости, стимулируемой долгами, а модель управления капиталом в ней тревожно перекликается с историческими финансовыми пузырями. Это требует немедленного смещения фокуса инвестиционной стратегии с парадигмы «ориентации на возможности» на подход «приоритета управления рисками». Сохраняйте бдительность, но избегайте паники. Главной задачей текущего момента является оптимизация структуры портфеля, фиксация уже полученных внушительных прибылей и всестороннее повышение качества активов и их устойчивости к рискам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BruceBlue











