SOL ETF начнёт вливать ликвидность: сможет ли Jito использовать этот импульс для запуска отскока экосистемы Solana?
Авторы: Сэм Шуберт, Карлос
Компиляция: AididiaoJP, Foresight News
ETF на стейкинг SOL от Bitwise (BSOL) уже начал торговаться, став вместе с SSK всего двумя спот-ETF на Solana в США. Примечательно, что Bitwise заявила о цели максимизировать награды за стейкинг, достигнув коэффициента стейкинга 100%, что обеспечит ставку доходности на уровне 7,34%. Будет интересно увидеть, удастся ли действительно застейкать 100% запасов SOL. SSK и европейский SOL ETP функционируют уже более четырех лет, и они намеренно поддерживают коэффициент стейкинга значительно ниже 100%. Причина носит исключительно операционный характер: эмитентам необходимо гарантировать достаточную ликвидность для удовлетворения ежедневных заявок на погашение.
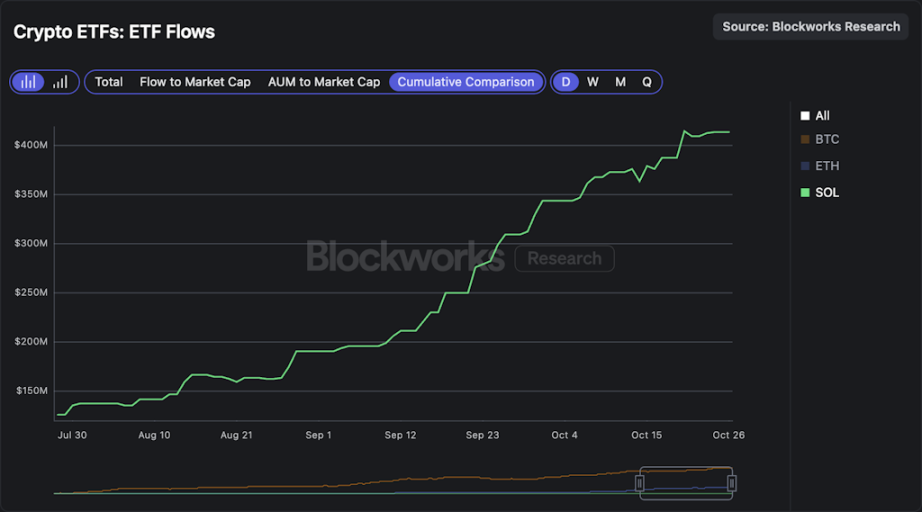
По сравнению с этими участниками, Bitwise будет проводить внутренний стейкинг через Helius, что может повысить операционную эффективность BSOL. В течение трех месяцев Bitwise не будет взимать комиссию за управление активами до порога в 1 миллиард долларов под управлением. BSOL откроет шлюзы для появления большего количества SOL-ETF, объем привлекаемых средств которыми, скорее всего, существенно превысит 415 миллионов долларов совокупного притока, зарегистрированного у SSK с июля.
Что касается крипторынка, вчера стартовал публичный выпуск токенов MegaETH, который к моменту подготовки материала уже получил примерно девятикратное избыточное размещение с суммой обязательств около 450 миллионов долларов. На данный момент очевидно, что аукцион завершится по цене 0,0999 доллара, что соответствует полностью разводненной оценке в 999 миллионов долларов. По мере того как продажа завершится через два дня, мы можем увидеть дальнейший рост кратности избыточного размещения (неподтвержденные прогнозы указывают на отметку около 20 раз), а критерии распределения будут определяться на основе социальной активности (профили в Twitter, история в блокчейне и т. д.). В последние дни полностью разводненная оценка токена MEGA на предварительном рынке Hyperliquid колебалась в пределах от 4 до 5 миллиардов долларов, что свидетельствует о том, что участие в текущей продаже с вложением средств, вероятно, принесет прибыль, хотя большинство участников, возможно, не получит желаемый объем аллокации.
Разбор слабых позиций Jito и сил, способных изменить ситуацию
Токен Jito (JTO) демонстрирует слабость на рынке цен и значительно отстает от динамики самой сети Solana. Доля комиссий Jito во входящем сетевом доходе резко снизилась: с более чем половины всей базовой выручки Solana до менее 30% сегодня. Ситуацию осложняет общее снижение доходов экосистемы Solana. Теперь возникает вопрос о рефлексивности Jito: сможет ли протокол извлечь выгоду из восстановления активности в сети Solana, для усиления которой он изначально и был создан?
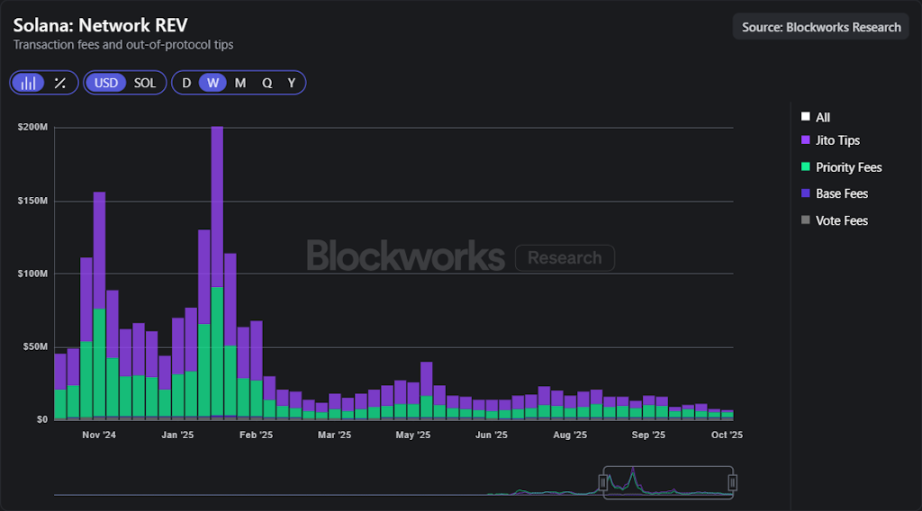
Архитектурный дизайн Solana ранее получал высокие оценки, но в последнее время подвергается сомнению, поскольку многие приложения и активность в DeFi демонстрируют результаты хуже, чем в целом на крипторынке. Это заставляет задать вопрос: почему в экосистеме Solana еще не появилась конкурентоспособная биржа бессрочных контрактов, которая могла бы сравниться с качеством исполнения Hyperliquid? Почему такие команды, как Elipisis Labs, предпочитают развивать проект Atlas? Несмотря на высокую скорость, данная архитектура не всегда гарантирует предсказуемый порядок транзакций, справедливую маршрутизацию комиссий или надежную защиту от спама.
Рынок сборки блоков Jito (BAM) призван решить эту проблему, сохранив монолитную архитектуру Solana, но предоставив приложениям контроль порядка исполнения транзакций и комиссий на уровне приложений. Одним из потенциальных примеров является буфер скорости маршрутизации запросов, который замедляет вредоносный трафик и снижает спреды, подобно решению, внедренному на Hyperliquid. Цель состоит в создании более прозрачных очередей, сокращении арбитража на задержках и повышении качества исполнения сделок, что позволит запустить новые качественные приложения, усилит активность в DeFi и, возможно, поддержит восстановление доходов Solana. Все комиссии BAM будут направляться в казну DAO, обеспечивая новый источник поступлений, а сеть BAM недавно перешагнула порог заложеной суммы более 10 миллионов SOL.
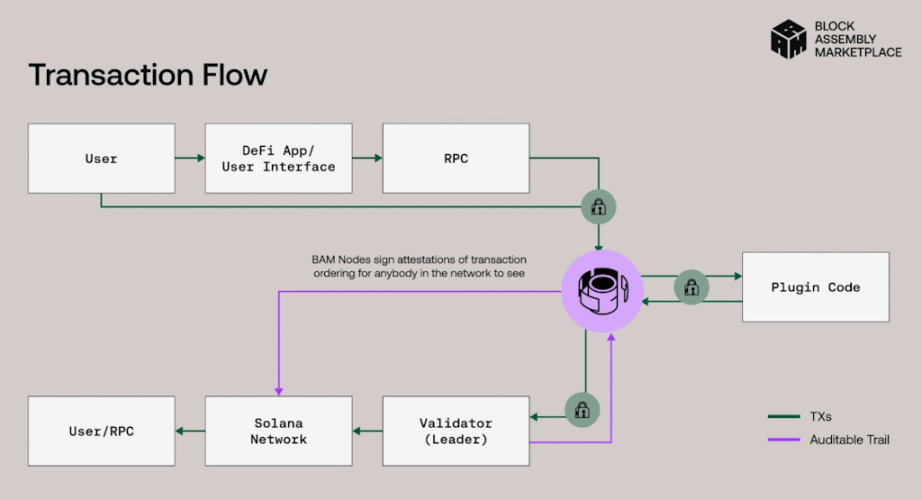
Недавняя стратегическая инвестиция на 50 миллионов долларов, возглавляемая Andreessen Horowitz (через приватную продажу токенов), подтверждает высокую уверенность сторонников проекта. Этот шаг подчеркивает статус BAM как ключевой инфраструктуры для Solana, улучшая рынок за счет предоставления приложениям контроля над порядком транзакций при одновременном снижении негативного влияния MEV. BAM представляет собой сеть, расширяющую возможности Solana и открывающую доступ к ончейн-примитивам (таким как централизованный лимитный ордербук и темновые площадки/dark pools), которые ранее были недоступны из-за MEV.
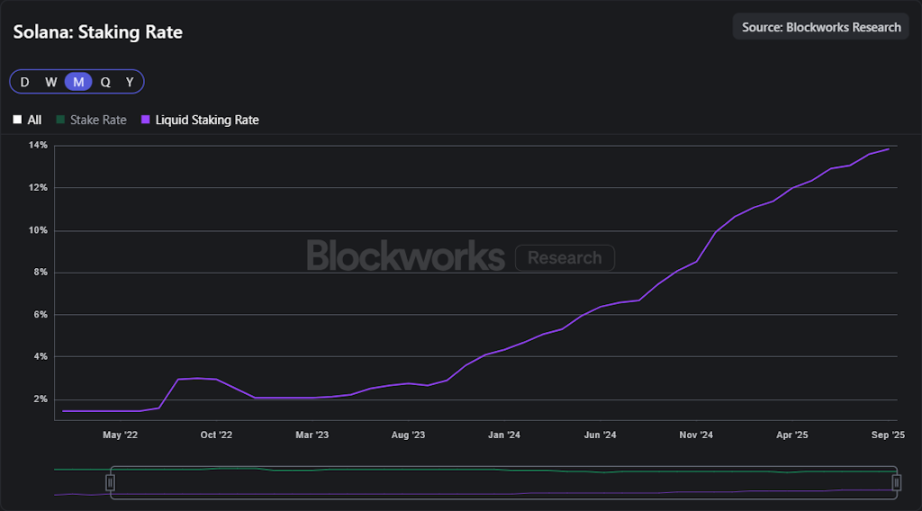
Спот-ETF на стейкинг Solana продолжают появляться. VanEck уже подал форму S-1 на регистрацию JitoSOL ETF, который будет напрямую владеть жидкими токенами стейкинга Jito. По мере запуска новых фондов и роста их масштабов возрастает потенциал проникновения LST, а связь между притоком капитала из традиционных финансов и циклом стоимости Jito становится все прочнее. Стоит отметить, что объем жидкого стейкинга в сети Solana неуклонно растет и в настоящее время составляет почти 15% от общего объема заложеной SOL.
После активации обновления SIMD-0096 валидаторы стали получать все приоритетные сборы вместо их распределения с механизмом сжигания, что обеспечило им непропорционально большую долю сетевого дохода. Как только будет активирован SIMD-0123, баланс будет восстановлен за счет требования к валидаторам делиться частью этих сборов со стейкерами, что повысит доходность стейкинга и обеспечит более равномерное распределение вознаграждений в сети. Обе эти тенденции — увеличение доли активности экосистемы, передаваемой стейкерам, и расширение рынка LST — напрямую конвертируются в доходы Jito от комиссий за управление жидким стейкингом.
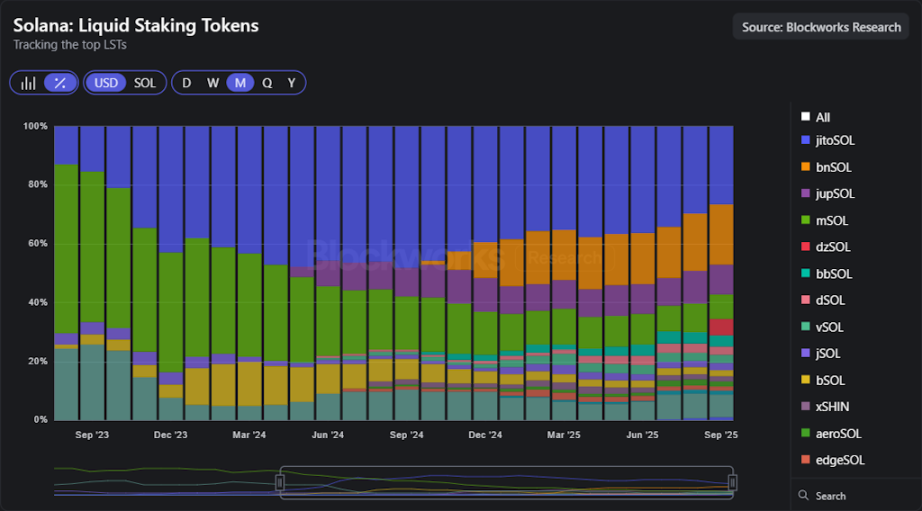
Однако конкуренция на рынке жидкого стейкинга Solana усилилась. Доля JitoSOL, ранее державшая почти половину ликвидности стейкинга, упала до отметки около 25% из-за фрагментации рынка новыми игроками. В частности, платформа Sanctum набирает обороты благодаря своей модели брендовых LST и партнерским интеграциям, предоставляя протоколам возможность запускать кастомные продукты стейкинга, прямо конкурирующие с решениями Jito.
В этом контексте Jito синхронизирует протокольные стимулы с ценностью для держателей токенов. После принятия JIP 24 все комиссии от блокчейн-движков и BAM направляются в казну DAO. DAO направляет весь доход на регулярный обратный выкуп JTO; с августа 2025 года было осуществлено покупок на сумму около 2,5 млн долларов. SubDAO запускает Vaults, аукционы JTO и систему автоматического выкупа по индексу TWAP для оптимизации этого процесса. Ежемесччный объем выкупа устанавливается в соответствии с доходами предыдущего месяца, что создает прямую и повторяемую связь между активностью в сети и стоимостью токена.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Blockworks