


Отчёт о зарплатах в криптоиндустрии: зарплаты повсеместно снизились, удалённая работа остаётся основным форматом
Автор: Dragonfly
Подготовка: Феликс, PANews
Надежные данные о компенсациях в криптоиндустрии крайне редки. Dragonfly ранее публиковала первый набор данных и аналитический отчет по вознаграждению (за 2023 год). Теперь компания вновь выпускает отчет о компенсациях, охватывающий 85 криптовалютных компаний; данные собирались в конце 2024 года и в первом квартале 2025 года. Объем исследования также расширен: включены данные примерно о 3400 уникальных сотрудников и кандидатов, а при возможности результаты сопоставлены с отчетом 2023 года. Редакция PANews публикует выдержки из отчета. Ниже представлены детали:
Ключевые выводы
-
Большинство криптокомпаний находятся в режиме роста, но не сверхбыстрого роста.
-
Наем в криптоиндустрии изначально носил глобальный характер; практически отсутствуют случаи найма исключительно в США.
-
Европа является главным международным хабом.
-
Базовые зарплаты и выплаты в токенах снизились практически во всех отделах и регионах.
-
Удаленная работа остается доминирующей, и крупные компании не планируют менять это положение дел.
-
Попасть в криптоиндустрию сложно: доля начальных позиций составляет менее 10%.
-
Инженерные отделы занимают ведущее положение.
-
Зарплаты в США служат мировым ориентиром для руководящих инженерных позиций.
Состояние компенсаций
В целом, в периоды коррекции рынка конца 2024 и начала 2025 годов уровни компенсации в криптоиндустрии оставались относительно незрелыми по сравнению с традиционными секторами экономики.
Доходы на бирже и бонусы в токенах снизились практически на всех уровнях. Денежное вознаграждение в США все еще лидирует, тогда как международные команды сокращают разрыв за счет более крупных пакетов в виде долей и токенов. Распределение долей неравномерно, особенно среди нетехнического персонала и менеджмента среднего звена. Диапазон заработных плат в США сузился, в то время как условия международных позиций иногда превышают американские показатели в 2–10 раз.
По стадиям развития ожидаемая модель сохраняется: ранние стартапы предлагают более низкие оклады, но большие пакеты акций (часто вдвое больше), тогда как на поздних стадиях ситуация обратная. Выплаты в токенах в целом становятся реже, однако сохраняют важное значение для ролей GTM, продукт и старших международных позиций.
Больше всего пострадали начальные позиции: оклады существенно упали, размер бонусов сократился, хотя пакеты долей немного выросли. Новые сотрудники в США продолжают получать высокие денежные доходы, однако их международные коллеги чаще получают в 2–3 раза больше акций и большую выплату в токенах.
Менеджеры среднего звена испытывают давление со слабо выраженным ростом доходов, тогда как топ-менеджмент чувствует себя лучше: снижение зарплат у них минимально, акции остаются стабильными, а токены все больше концентрируются на верхнем уровне.
Наибольший рост компенсаций показали старшие IC (независимые специалисты) и руководство, особенно в продукте и инженерии.
Уровни вознаграждений
Ниже приведены данные по компенсациям для специалистов в области программного обеспечения, криптоинженерии, developer relations, управления продуктом, дизайна, маркетинга и GTM.
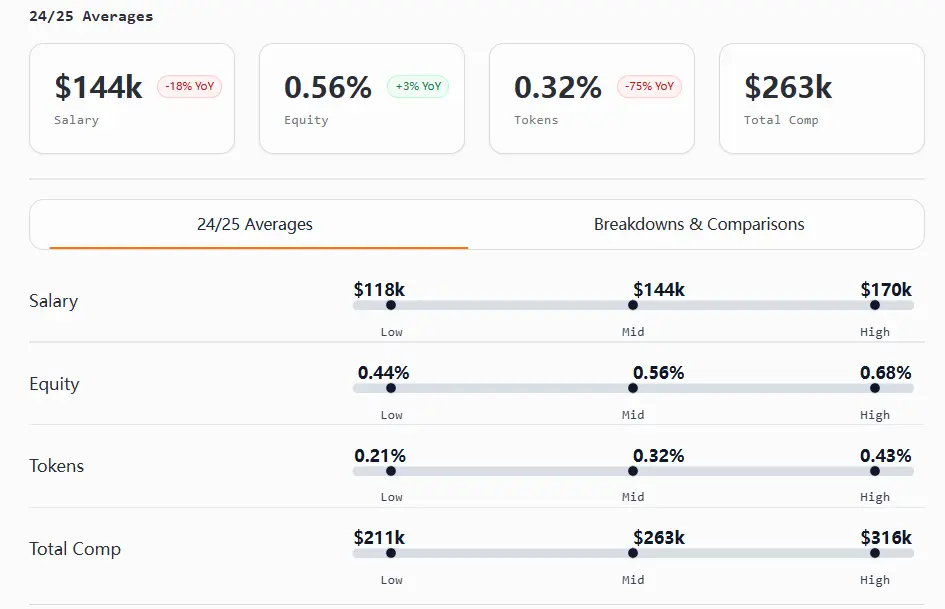
Впервые компенсация международных инженерных руководителей превысила показатели коллег в США (общий пакет составляет от 530 тыс. до 780 тыс. долларов США) благодаря росту выплат в токенах почти на 3%.
Для криптоинженеров баланс между «определенностью» и «потенциалом роста» стал очевиднее, чем когда-либо. Американские инженеры лидируют по денежному вознаграждению и общему пакету на практически каждом уровне, в то время как международные коллеги превосходят их в начальных и средних позициях по количеству долей и токенов.
Руководители направления Product Management получают самые высокие оклады среди всех позиций (от 390 тыс. до 484 тыс. долларов США), а общий пакет сравним или выше инженерного. Долевое вознаграждение международных продуктовых специалистов обычно составляет от 2 до 10 раз больше американского уровня.
Developer Relations стала самой «бесграничной» функцией: глобальные диапазоны компенсаций практически идентичны, различия между менеджерами и руководителями минимальны (в США лидируют по долям и общему пакету; за рубежом — по выплатам в токенах).
Руководящие должности в дизайне ценятся меньше, чем старшие дизайнеры. Американские специалисты уровня IC (ведущие/старшие) получают в сумме больше менеджеров и даже некоторых топ-менеджеров.
Компенсации и доли в собственности в маркетинге сильно зависят от региона. США лидируют по окладам и общему пакету, тогда как международные компании предлагают в 3–10 раз больше акций.
Разрыв в общих компенсациях на начальных и менеджерских уровнях GTM сокращается. Старшие IC обгоняют менеджеров по общему пакету, а руководители международных направлений GTM лидируют по долям.
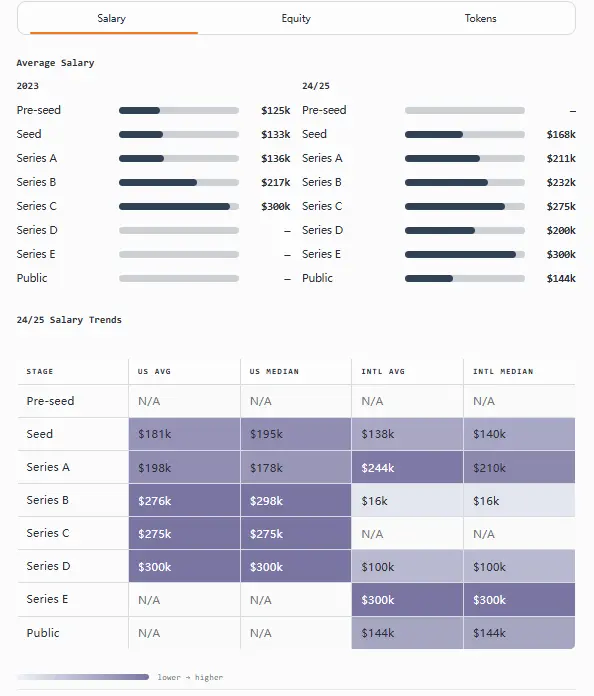
Ключевые моменты:
-
Средний оклад основателей вырос примерно на 37% в годовом исчислении, с 144 тыс. долларов США в 2023 году до 197 тыс. долларов США в 2024/2025 годах.
-
Основатели Seed-раунда в США владеют максимальной долей (32%).
-
На стадии Seed доля владения токенами стабильна по разным регионам (9%), однако на поздних стадиях наблюдаются значительные расхождения.
-
Исключение: при финансировании раунда A оклады международных основателей выше американских (соответственно 244 тыс. и 198 тыс. долларов США), при этом американцы владеют большей долей токенов (13% против 9%) и немного большей долей компании (20% против 19%).
-
Исключение: на этапе B международные основатели сообщают о максимальной доле компании (30%), однако данные ограничены и требуют осторожной интерпретации.
Бонусы и плавающая часть оплаты труда
Использование бонусов снижается по мере роста масштаба компаний: маленькие и ранние команды чаще тестируют эту практику, средний бизнес применяет ее выборочно, а поздние стадии и инфраструктурные проекты постепенно отказываются от нее в пользу долгосрочных стимулов.
При наличии бонусной системы они обычно привязаны к смешанному показателю эффективности компании и сотрудника. Чисто корпоративные, чисто персональные или зависящие от должности/уровня схемы встречаются реже, как и фиксированные бонусы.
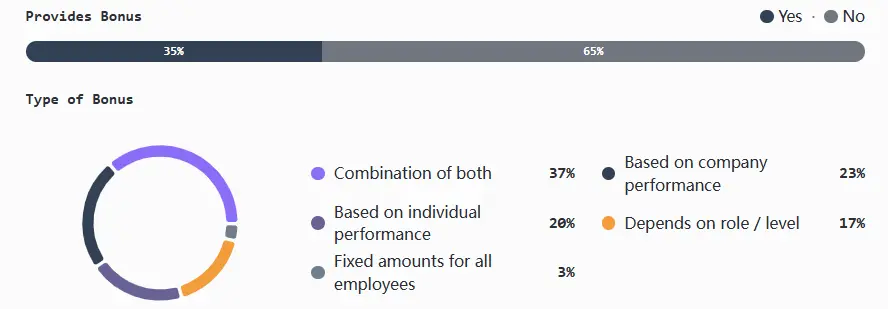
Ключевые моменты:
-
Пик использования бонусов приходится на компании с 1–5 сотрудниками и ранние стадии (Seed/A), особенно при объёмах финансирования от 5 до 19,9 млн долларов США.
-
Наивысшая распространенность бонусов наблюдается в CeFi (71%) и DeFi (50%, преимущественно в США с акцентом на личные KPI); для инфраструктуры/L1/L2 этот показатель значительно ниже (15–30%) и обычно носит смешанный характер.
-
Условия поощрения в США более благоприятны, особенно для команд среднего размера.
-
Исключение: некоторые фондированные команды после раунда C сталкиваются с избытком заявок из-за резкого роста спроса на онбординг и повышения узнаваемости бренда.
-
Исключение: инфраструктурные компании сталкиваются с самыми широкими вызовами: 63% отмечают дефицит кадров, 27% — проблемы с оплатой, 5% — конкуренцию, и те же 5% упоминают удаленный/глобальный рекрутинг (единственная сфера, где это выделяется).
Анализ выплат в токенах
Многие команды всё чаще разделяют эмиссию токенов и распределение долей при расчете компенсаций. На поздних стадиях стандартной практикой становится привязка выдаваемого объема к справедливой рыночной стоимости, чаще всего через механику TWAP.
В вопросе vesting большинство команд придерживается четырехлетних программ с одним годом «клиффа», хотя ряд проектов экспериментирует со смешанными моделями, комбинируя привязку ко времени и достижению контрольных точек.
Подавляющее большинство компаний выплачивает токены из выделенных пулов для сотрудников, лишь единицы из крупнейших организаций до сих пор выделяют гранты из общей эмиссии, причем эта практика встречается всё реже.
Структура компенсаций (деньги, токены, акции)
Ранние стартапы сильно опираются на акции, чтобы сохранить гибкость в отношении токенов. Средние организации часто переходят к смешанной модели (акции + токены), предлагая структурированные с учетом рисков пакеты и дополнительную ликвидность. Большинство компаний на поздних стадиях вновь склоняются к долевому вознаграждению по мере стабилизации стоимости компании и ликвидности токенов.
Ключевые моменты:
-
Почти половина международных команд (44%) предлагает только токены. В США картина обратная: 39% компаний используют исключительно долевое вознаграждение.
-
Ранние стартапы сильно опираются на акции (около 71% при штате 1–5 человек), смешанная модель достигает пика на раунде A, затем смещается в сторону долей (45% на B, 71% на C).
-
Протокольно-ориентированные сферы вроде L1, L2 и DeFi естественно склоняются к токенизированной оплате, тогда как инфраструктурные, потребительские и CeFi-компании по умолчанию выбирают акции.
-
Перед TGE около трети проектов предлагают только акции и токены, 32% используют смешанный формат; после запуска проекта резко возрастает зависимость от токенов (47% чистых токенов, 47% смешанных), чисто долевая оплата сводится к нулю.
-
Исключение: крайне редко (5%) используется исключительно денежная форма оплаты.
Соотношение акций и токенов (пропорциональная связь)
Лишь небольшая часть команд устанавливает жесткую пропорциональную связь между долями и токенами, при которой будущие токенизированные выплаты рассчитываются исходя из доли владельца.
До TGE это было нормой, однако по мере взросления компаний абсолютное большинство разорвало эту связь. На поздних стадиях акции и токены рассматриваются совершенно независимо друг от друга.
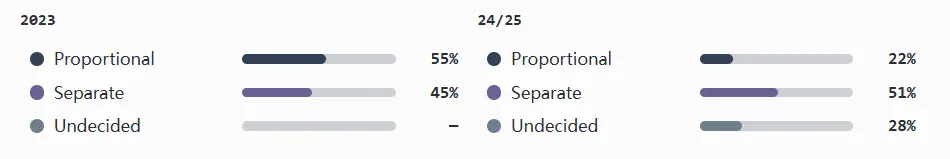
Ключевые моменты:
-
51% компаний рассматривают токены и акции как отдельные элементы компенсации без прямой пропорциональной связи; к раунду D и далее эта практика стала повсеместной.
-
На стадии Seed/ранних этапов перед TGE пропорциональная модель всё ещё наиболее распространена (33%), однако её использование падает по мере зрелости проекта.
-
Пример: 90% L2-проектов вообще не используют пропорциональную связь и не планируют вводить её в будущем.
-
Географическое расположение не влияет на наличие пропорциональной связи.
Графики vesting и правила начала начисления
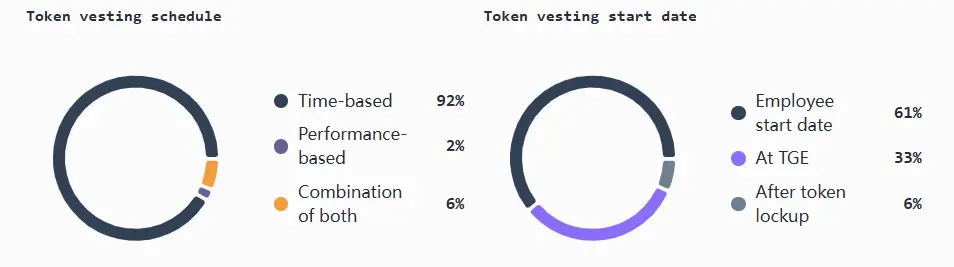
Проекты до TGE (особенно в сегментах DeFi и L1) обычно стартуют начисление vesting с момента запуска токена для контроля за удержанием персонала и обращением. Команды, уже имеющие обращающиеся токены, чаще всего начинают начисление в день выхода сотрудника на работу. Эти практики практически одинаковы в США и за рубежом, основные различия касаются именно команд до TGE.
Подавляющее большинство компаний использует стандартный временной график vesting: четырехлетняя программа с первым годом в качестве клиффа.
Некоторые команды экспериментируют с привязкой к результатам или смешанными моделями. Известно, что команды осторожно относятся к увязке vesting с сетевыми KPI (на которые сложно влиять индивидуально), предпочитая сосредотачиваться на поддающихся аудиту результатах продукта, команд и личных достижениях.
Ключевые моменты:
-
61% компаний начинают начисление vesting в день выхода сотрудника на работу.
-
59% проектов до TGE стартуют начисление только с момента запуска токена.
-
Большинство графиков стандартизировано: 92% компаний используют привязку ко времени (обычно 4 года с первым годом в качестве клиффа).
-
Исключение: лишь небольшая часть отходит от стандартной модели — 6% применяют смешанную привязку ко времени и контрольным точкам, 2% полностью зависят от результативности.
География и удалённая работа
Паттерны рекрутинга
Глобализация выступает режимом по умолчанию, большинство команд осуществляет трансграничный найм с первого дня. Как правило, доступ к талантам и гибкость важнее географического положения.
Случаи найма исключительно в США редки и в основном встречаются на стадиях Seed и A, постепенно исчезая по мере масштабирования бизнеса. Найм исключительно за рубежом остается стабильным на всех этапах и при любом размере компании, что часто отражает стратегию оптимизации расходов.
Ключевые моменты:
-
Глобализация с первого дня стала стандартом: 81% компаний одновременно нанимают в США и по всему миру.
-
Маленькие команды чаще выбирают глобальный найм на ранних этапах. Особую стабильность демонстрируют компании с 21–100 сотрудниками и раундом финансирования $20–40 млн, превосходя по этому показателю даже более крупные организации.
-
Инфраструктурные команды наиболее ориентированы на глобальный найм (80%).
-
Исключение: найм исключительно в США встречается крайне редко (6%), подобная стратегия типична для ранних потребительских и DeFi-проектов, которые отказываются от неё по мере роста.
Локации международных сотрудников
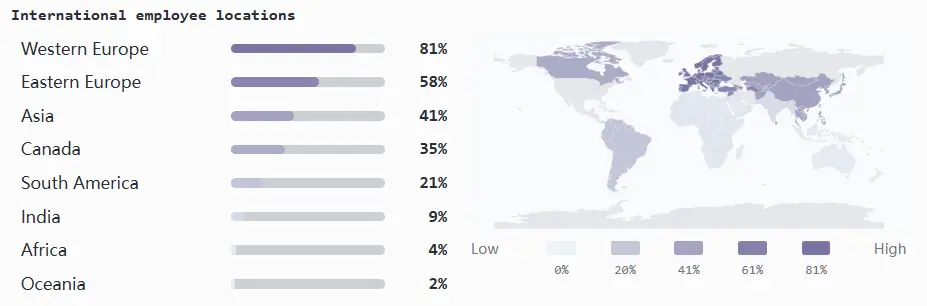
Западная Европа остается основным хабом международного найма.
По мере взросления компаниям требуется более мощная локальная инфраструктура, и обычно после раунда B происходит расширение в Азию, Канаду и Восточную Европу.
Ключевые моменты:
-
Западная Европа: 84% компаний, находящихся на стадиях B–E (или при финансировании свыше $40 млн), имеют там своих сотрудников.
-
Восточная Европа: 63% проектов поздних стадий нанимают здесь специалистов, привлекая сильной базой инженеров и рентабельностью.
-
Азия: доля найма практически удвоилась в годовом исчислении (с 20% до 41%) в ответ на усиление спроса на рынке.
-
Канада: 38% компаний этапов B–E расширяются в Канаду, используя близость к США, благоприятный регуляторный климат и сильный комьюнити разработчиков в качестве страховки.
-
Южная Америка: лишь 13% компаний этапов B–D делают ставку на этот регион.
-
Исключение: Индия (9%), Африка (4%) и Океания (2%) остаются недостаточно освоенными рынками.
Изменения в найме под давлением регуляторов
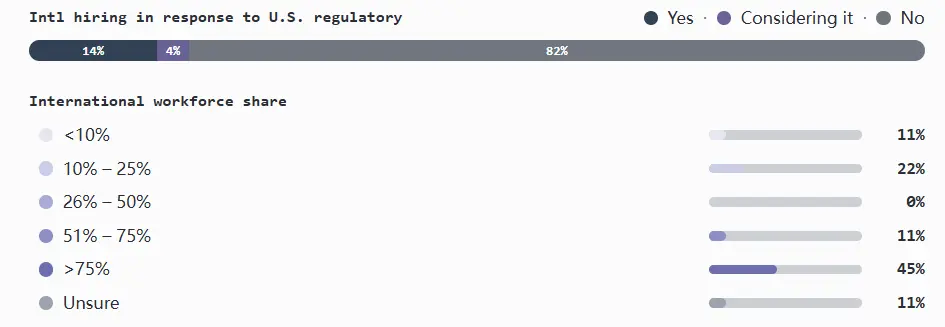
С 2023 по 2024 год регулирование стало одним из ключевых внешних факторов, влияющих на стратегии привлечения талантов в крипте. В США ужесточение надзора за торговлей, хранением активов и протокольными активностями сделало комплаенс критически важным аспектом при принятии кадровых решений.
Тем не менее, если回顾нуться к 2024 году и началу 2025 года, влияние регуляторного давления на решение компаний переносить найм за пределы США оказалось незначительным. Происшедшие корректировки сосредоточены в основном в сегменте инфраструктуры и DeFi (где наиболее вероятно наличие или выпуск токенов) среди более крупных и фондированных команд, а также в сфере CeFi, подверженной более строгому надзору.
Компании, сочетающие американские и международные команды, чаще всего отмечают инициативы, обусловленные регуляторным давлением, тогда как игроки, работающие исключительно в США, в большинстве случаев не реагируют, и лишь немногие рассматривают изменения.
Ключевые моменты:
-
В целом, лишь 14% компаний скорректировали рекрутинговую стратегию из-за регуляторного давления.
-
Почти четверть компаний, имеющих сотрудников одновременно в США и за рубежом, указали, что регуляторная среда напрямую повлияла на решение расширить международный найм.
-
В компаниях с исключительно международным штатом большинство игроков давно вышли на глобальный уровень по другим причинам, однако 21% признали роль регуляторов.
Политики удалённой и гибридной работы
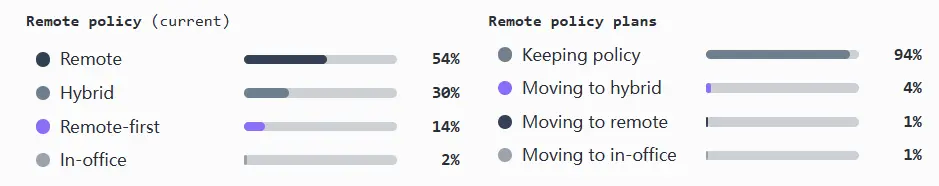
Криптоиндустрия по-прежнему доминируется удаленным форматом, при этом большинство компаний выбрали полностью распределенную модель. Далее следует гибридный формат (сочетание удаленки с обязательным присутствием в офисе). Модели remote-first (с возможностью выбора офиса) занимают меньшую нишу, а полностью офисные компании встречаются крайне редко.
Обе крайние модели пользуются высокой поддержкой, и в целом политика оказывается устойчивой к изменениям: абсолютное большинство команд планирует поддерживать текущий формат.
Ключевые моменты:
-
Более половины компаний работают полностью удаленно, свыше четверти выбрали гибридный формат, тогда как доля remote-first составила 14%.
-
94% компаний не планируют менять политику.
-
Американские команды чаще предпочитают полную удаленку (55%), в то время как международные коллеги чаще выбирают гибридный формат (35%).
-
Команды раунда A имеют относительно смешанный формат работы, однако к раунду B доля полностью удаленных компаний достигает 73%.
-
Исключение: лишь 2% компаний работают исключительно в офисе.
Оргструктура и тренды найма
Состав команд и уровней
Криптоиндустрия традиционно опирается на инженерный блок, и эта тенденция прослеживается во всех масштабах, фазах разработки и кругах финансирования — от пред-Seed до пост-Series B. Международные команды сильнее склоняются к найму инженеров, тогда как руководящие роли в продукте и маркетинге сконцентрированы в основном в США.
С точки зрения роста команды: на стадии Seed основу составляют инженеры; на раундах A–B появляются старшие продуктовые менеджеры, дизайнеры и специалисты GTM (с меньшей численностью административного персонала); после раунда B структура усиливается в маркетинге и инженерии.
Стоит отметить острый дефицит начальных позиций, что ограничивает пул талантов и разнообразие, усложняя вход в индустрию для новичков (особенно в продукте и маркетинге). Также ограничен найм топ-менеджеров за пределами инженерии.
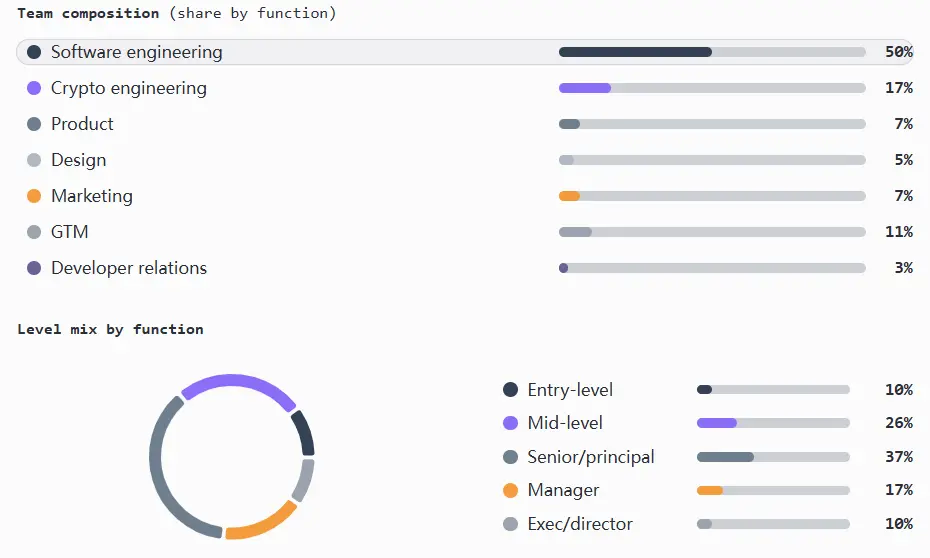
Ключевые моменты:
-
Инженерные роли (ПО и крипто) составляют около 67% от общего числа сотрудников across различных масштабов, стадий и раундов финансирования.
-
Начальные позиции занимают лишь 10% от общего числа вакансий.
-
Отдел продукта недокомплектрован: более половины продуктовых менеджеров находятся на старших или управленческих уровнях.
-
Маркетинговый отдел также малочисленен, составляя всего 7% персонала (при несколько большей доле в международных командах).
-
Направление GTM занимает 11% персонала, преимущественно состоя из специалистов среднего и старшего звена.
-
Отдел DevRel составляет 3% штата, в основном представлен специалистами среднего уровня с уровнем дохода, сопоставимым с другими департаментами.
-
Дизайн-команды состоят преимущественно из старших специалистов при недостатке руководства: около 44% на уровне Senior, и менее 10% на позициях Manager/Executive.
-
За пределами инженерии остальные отделы работают в условиях жесткого бюджетирования: соотношение маркетинга к инженерии составляет 1:14, продукта к инженерии — 1:13.
-
Исключение: в некоторых международных командах соотношение продуктовых менеджеров к инженерам достигает 1:20.
Динамика найма по направлениям
Большинство команд работает в целевом режиме роста, а не в режиме сверхэкспансии. В целом компании оптимизируют поддержку, точечно расширяют ядро, многие сознательно замораживают штат, и лишь единицы планируют массовые увольнения.
Динамика найма соответствует указанной структуре. Инженерный блок явно лидирует, продукты и маркетинг растут стабильно, но аккуратно. На стадиях масштабирования, а также в инфраструктуре и финтехе направления GTM (продажи, маркетинг, операции) демонстрируют сильный спрос, тогда как в потребительском секторе, геймдеве и NFT активность снизилась. Дизайн продолжает оставаться недокомплектованным, операционные и HR/рекрутинговые отделы стабильны, что может создавать узкие места из-за опережающего роста технических команд.
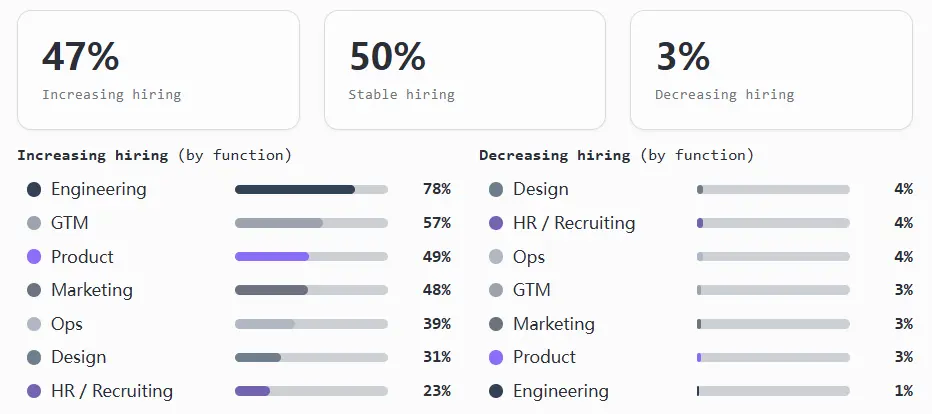
Ключевые моменты:
-
Инженерный отдел задает темп роста: около 78% команд расширяются, лишь 1% сокращает штат. Это единственное направление с реальным каналом найма на начальные позиции.
-
Найм в GTM растет вместе с развитием компании: 57% команд扩张, 40% сохраняют штат прежним.
-
Продукт и маркетинг стабильны: примерно половина команд нанимает, половина сохраняет статус-кво.
-
Редко случаются тотальные расширения; большинство команд расширяется в 2–4 направлениях, замыкая остальные, что может свидетельствовать об упрощении процессов найма.
-
GTM расширяется только при условии наличия утвержденного топ-менеджмента, и компании крайне редко привлекают специалистов начального уровня в это направление.
-
Замедление роста часто сопутствует командам с высокой долей старшего персонала; как только в продукте, дизайне или инженерии формируются сильные лидерские костяки, эти департаменты склонны стабилизироваться и снижать темпы найма.
-
Общая доля сокращений остается низкой на уровне 3%; немного выше она в дизайне, операционке и HR/рекрутинге.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dragonfly_xyz







