


Последние инсайты a16z: потребительские ИИ-компании переопределят рынок корпоративного ПО
Вы когда-нибудь задумывались, почему потребительские AI-продукты, появившиеся за последние два года, смогли вырасти от нуля до миллионов пользователей и выйти на годовой доход более 100 млн долларов менее чем за два года? Такая скорость роста была практически немыслима до эпохи ИИ. На поверхности это объясняется более быстрой дистрибуцией и более высоким средним доходом с пользователя. Однако я заметил более глубокое изменение, которое большинство игнорирует: ИИ фундаментально изменил модель revenue retention для программного обеспечения широкого потребления.
Неддавно я читал аналитическую статью Оливии Мур, партнера a16z, под названием "The Great Expansion: A New Era of Consumer Software", где она называет эту тенденцию "Great Expansion". Мне кажется, она точно уловила ключевой тренд. Вдумавшись в этот тезис, я понял, что речь идет не просто об изменении бизнес-модели, а о фундаментальной трансформации правил игры во всей отрасли потребительского ПО. Мы наблюдаем исторический переломный момент: компании, разрабатывающие софт для конечных пользователей, больше не вынуждены бороться с оттоком клиентов, а могут полагаться на непрерывное расширение ценности каждого пользователя для роста. Границы между рынками B2C и B2B в определенном смысле начинают стираться.
Масштаб этого изменения огромен. Традиционные компании потребительского ПО каждый год тратят колоссальные усилия и средства исключительно на замену ушедших пользователей, чтобы просто оставаться на месте. Теперь же те, кто воспользовался возможностями ИИ, обнаруживают, что каждая новая группа пользователей не только не теряет ценности со временем, но и начинает приносить всё больше дохода. Это как если бы компания переходила от дырявого ведра к надувному шару, который постоянно расширяется — паттерн роста совершенно иной.
Если взглянуть на это под таким углом, личное мнение говорит, что это огромная возможность для компаний, выходящих на международные рынки, поскольку продукты для потребителей можно масштабировать и монетизировать через PLG, что идеально обходит слабую сторону китайских команд в освоении海外市场 SLG. Хотя продукт ориентирован на корпоративный рынок, вся модель роста строится по аналогии с продуктами для массового потребителя. Лично я могу подтвердить это на собственном опыте: мой проект уже работает в продажах месяц — это полностью B2B продукт для кодинга в стиле Vibe coding, но мы привлекли аудиторию и выросли именно через PLG, получив отличные метрики.
Фундаментальный недостаток традиционной модели
Давайте сначала вспомним, как раньше зарабатывали деньги на потребительском ПО до эпохи ИИ. Мур выделяет две основные модели, и я считаю её резюме очень точным. Первая — рекламная модель, характерная для соцсетей, где доход напрямую привязан к объему использования, поэтому ценность каждого пользователя со временем остается практически плоской. Instagram, TikTok и Snapchat — яркие представители такого подхода. Вторая — одноуровневая подписка, когда все платящие пользователи ежемесячно или ежегодно оплачивают одинаковую фиксированную сумму за доступ к продукту. Так работают Duolingo, Calm и YouTube Premium.
При обеих моделях revenue retention (удержание доходов) почти всегда находится ниже отметки в 100%. Ежегодно часть пользователей уходит, а оставшиеся продолжают платить ту же самую сумму. Для потребительских подписочных продуктов считается "лучшей практикой" удержать 30–40% пользователей и выручки на конец первого года. Эти цифры звучат поистине удручающе.
Меня всегда беспокоило фундаментальное структурное缺陷 этой модели: она накладывает жесткое ограничение — компании вынуждены постоянно компенсировать потерянную выручку ради поддержания текущего роста, не говоря уже о масштабировании. Представьте себе дырявое ведро: вам нужно не просто постоянно доливать воду, чтобы поддерживать уровень, но и лить её быстрее, чем вода утекает, чтобы достичь положительного роста. Вот в каком тупике оказались традиционные разработчики ПО широкого потребления: они замкнуты в бесконечном цикле привлечения новых клиентов — их отток — привлечение новых.
Проблема такой модели не только в цифрах, но и в том, как она влияет на стратегию компании и распределение ресурсов. Основной упор делается на привлечение новой аудитории для компенсации потерь, вместо того чтобы углублять отношения с текущими пользователями или повышать ценность продукта. Именно поэтому многие потребительские приложения шлют бесконечные push-уведомления и используют любые способы повышения вовлеченности: они понимают, что доходы исчезнут мгновенно, как только пользователь перестанет пользоваться сервисом.
По моему мнению, такая модель фундаментально недооценивает потенциал ценности пользователя. Она исходит из предположения, что ценность клиента статична: раз он подписался, то максимальный объем генерируемой им выручки уже ограничен. Однако на практике по мере знакомства пользователей с продуктом их потребности обычно растут, как и сумма, которую они готовы платить. Традиционный подход просто не учитывает возможности для роста этой ценности.
Переписывание правил игры в эпоху ИИ
Появление ИИ кардинально изменило правила игры. Мур называет этот процесс "Great Expansion", и это определение идеально подходит. Самые быстрорастущие компании в сфере потребительского ИИ сейчас фиксируют показатели удержания доходов свыше 100%, что в традиционном ПО казалось абсолютно невероятным. Этот феномен реализуется двумя путями: во-первых, расходы потребителей растут по мере того, как модели на основе фактического потребления вытесняют фиксированные платы за "доступ"; во-вторых, пользователи массово заносят эти инструменты на рабочие места с беспрецедентной скоростью, где затраты на них компенсируются компаниями и поддерживаются значительно большими бюджетами.
Ключевым изменением, которое я отмечаю, является фундаментальный сдвиг в поведении пользователей. В классическом ПО взаимодействие было бинарным: либо используешь продукт, либо нет; либо оформил подписку, либо отказался. В AI-продуктах вовлеченность и вклад пользователя возрастают постепенно. Сначала они могут эпизодически пользоваться базовыми функциями, но по мере осознания ценности ИИ всё сильнее зависят от этих инструментов, а спектр их запросов расширяется.
Разница в траекториях развития поражает. Как отмечает Мур, при показателе удержания выручки в 50% компании приходится ежегодно заменять половину своей базы пользователей, чтобы просто остаться на месте. При уровне выше 100% каждая группа клиентов сама по себе растет, добавляясь к предыдущим показателям. Это не просто математическое улучшение, это принципиально новый двигатель экономического роста.
За этими изменениями стоит несколько глубоких причин. AI-продукты обладают эффектом обучения: они становятся полезнее по мере эксплуатации. Чем больше времени и данных инвестирует пользователь, тем выше становится ценность инструмента. Возникает положительная обратная связь: активнее использование ведет к большей ценности, что стимулирует дальнейшее потребление и готовность платить больше.
Другой важный фактор — прагматичная природа AI-инструментов. В отличие от многих традиционных потребительских приложений, ИИ обычно решает конкретные задачи или напрямую повышает продуктивность. Пользователь сразу видит практическую пользу и гораздо охотнее платит за нее. Если инструмент экономит часы рабочего времени, оплата за дополнительные объемы использования выглядит совершенно оправданной.
Инженерное проектирование ценовой архитектуры
Давайте подробнее разберем, как самые успешные производители потребительского AI выстраивают свою стратегию ценообразования. Мур подчеркивает, что компании отошли от единой абонентской платы в пользу гибридной модели: несколько уровней подписки дополняются переменными компонентами, зависящими от объема использования. Если пользователь расходует свои included credits (встроенные кредиты), он может докупить ещё или перейти на тариф более высокого уровня.
Здесь кроется важнейший инсайт из игровой индустрии. Игроделы десятилетиями извлекали основную выручку из высокозатратных "whales" (китов). Ограничение ценообразования одним-двумя уровнями — это прямая упущенная возможность. Умные игроки строят тарифы вокруг переменных: объем генерации или выполнение задач, скорость обработки, приоритетность, доступ к специфическим моделям, параллельно предлагая пакеты кредитов и апгрейды.
Приведу конкретные примеры. Google AI предлагает Pro-подписку за $20 в месяц и Ultra за $249 в месяц. Кроме того, при превышении лимитов (что неизбежно происходит) взимается дополнительная плата за кредиты Veo3. Пакеты доп. кредитов варьируются от $25 до $200. По моим данным, многие пользователи тратят на дополнительные кредиты Veo суммы, сопоставимые с базовой подпиской. Это идеальный пример того, как заставить выручку расти вместе с вовлеченностью аудитории.

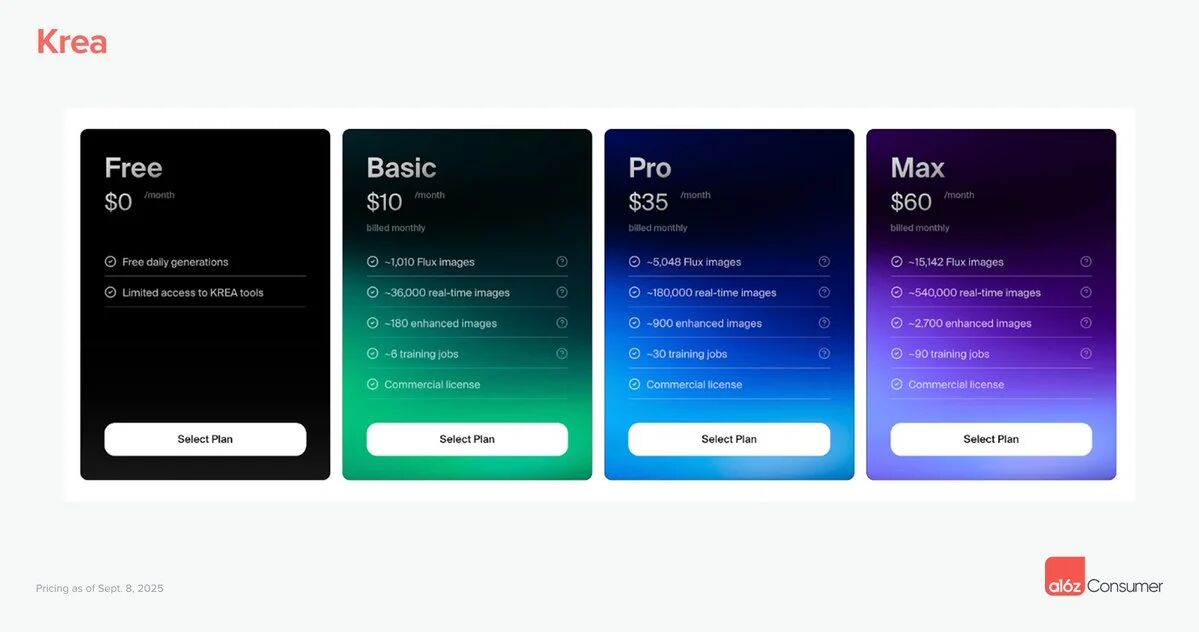
Интересно устроена модель Krea: тарифы от $10 до $60 в зависимости от ожидаемого объема использования и количества тренировочных заданий. При превышении включенных единиц вычислений можно купить дополнительные пакеты кредитов на сумму от $5 до $40 сроком на 90 дней. Суть этого подхода в том, что он дает легкий вход для новичков с адекватной стартовой ценой, одновременно оставляя масштабный потенциал для тяжелых пользователей.
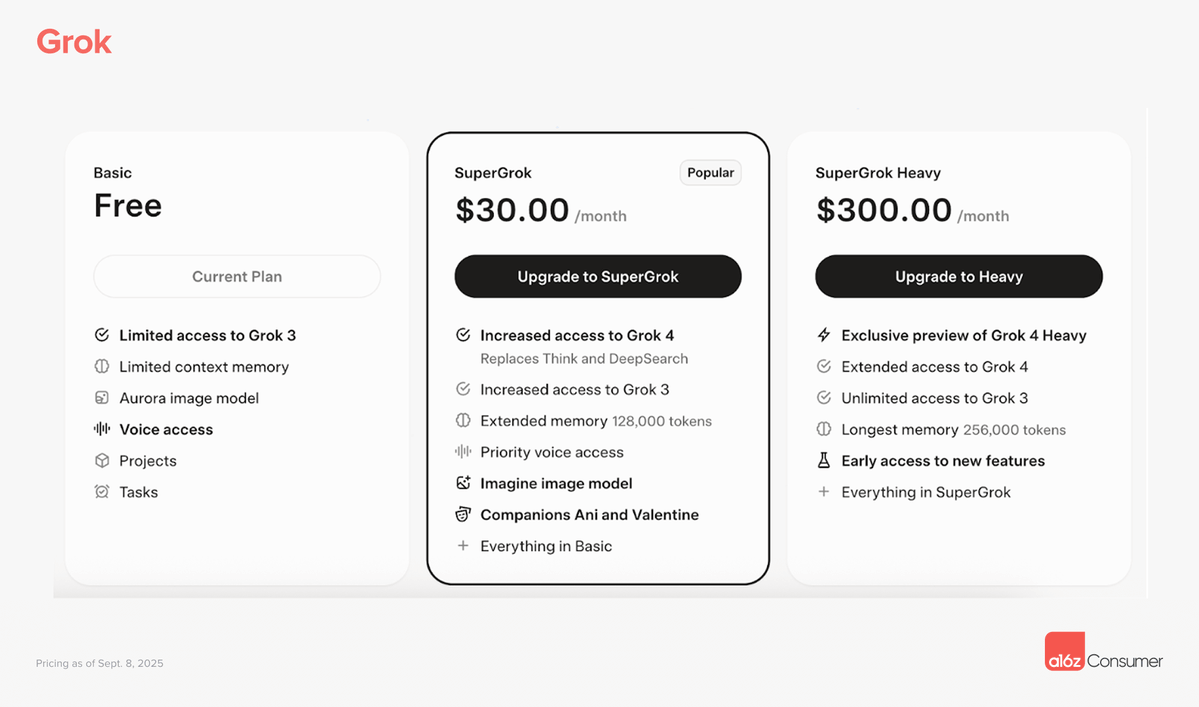
Grok довёл эту стратегию до абсолютного максимума: тариф SuperGrok стоит $30 в месяц, а SuperGrok Heavy — $300. Последний открывает доступ к новым моделям (Grok 4 Heavy), расширенный доступ к базовым сетям, увеличенную длину контекста памяти и ранний тест новых функций. Десятикратная разница в цене казалась невозможной для классического софта широкого спроса, но в эпоху ИИ стала закономерной из-за колоссального различия в потребностях и воспринимаемой ценности среди клиентов.
Секрет успеха таких моделей в признании множественности и динамичности пользовательской ценности. Не у всех клиентов одинаковые потребности или платежеспособность, да и запросы одного и того же пользователя эволюционируют со временем. Предлагая гибкие опции тарификации, компании способны монетизировать весь спектр ценности своих клиентов.
Как упоминает Мур, ряд потребительских компаний добился показателей удержания выручки свыше 100% исключительно за счет данной ценовой политики, даже без учета экспансии в корпоративный сектор. Это доказывает мощь стратегии. Она не только решала проблему оттока в классическом ПО широкого потребления, но и создавала встроенный механизм органического роста.
Золотой мост от потребительского сегмента к корпоративному
Еще один важный тренд, который я замечаю — беспрецедентно высокая скорость внедрения AI-инструментов потребителями в рабочие процессы. Мур акцентирует внимание на этом аспекте: пользователи активно получают вознаграждение за интеграцию ИИ в профессию. В ряде организаций отсутствие статуса "AI-native" теперь считается неприемлемым. Любой продукт с потенциальным рабочим применением — грубо говоря, любой контент, не относящийся к категории NSFW — должен исходить из того, что клиенты захотят завести его в своих командах, а при возможности компенсации затрат они будут платить значительно больше.
Скорость этих изменений впечатляет. Раньше путь от B2C к B2B занимал годы, требовал массивных инвестиций в образование рынка и усилия отдела продаж. Однако практическая польза AI настолько очевидна, что пользователи самостоятельно интегрируют инструменты в свою работу. Я неоднократно становился свидетелем случаев, когда сотрудники покупали софт на личные средства, а затем убеждали работодателей закупить корпоративные лицензии для всей команды.
Переход от чувствительных к цене потребителей к корпоративным покупателям, не ограниченным бюджетом, открывает гигантские горизонты для масштабирования. Но для этого необходимы базовые функции совместной работы и обмена: общие папки для команд, библиотеки контента, совместные рабочие холсты, системы верификации и кибербезопасности. Я убежден, что сегодня эти модули стали обязательным атрибутом любого потребительского AI-продукта, претендующего на выход в корпоративный сегмент.
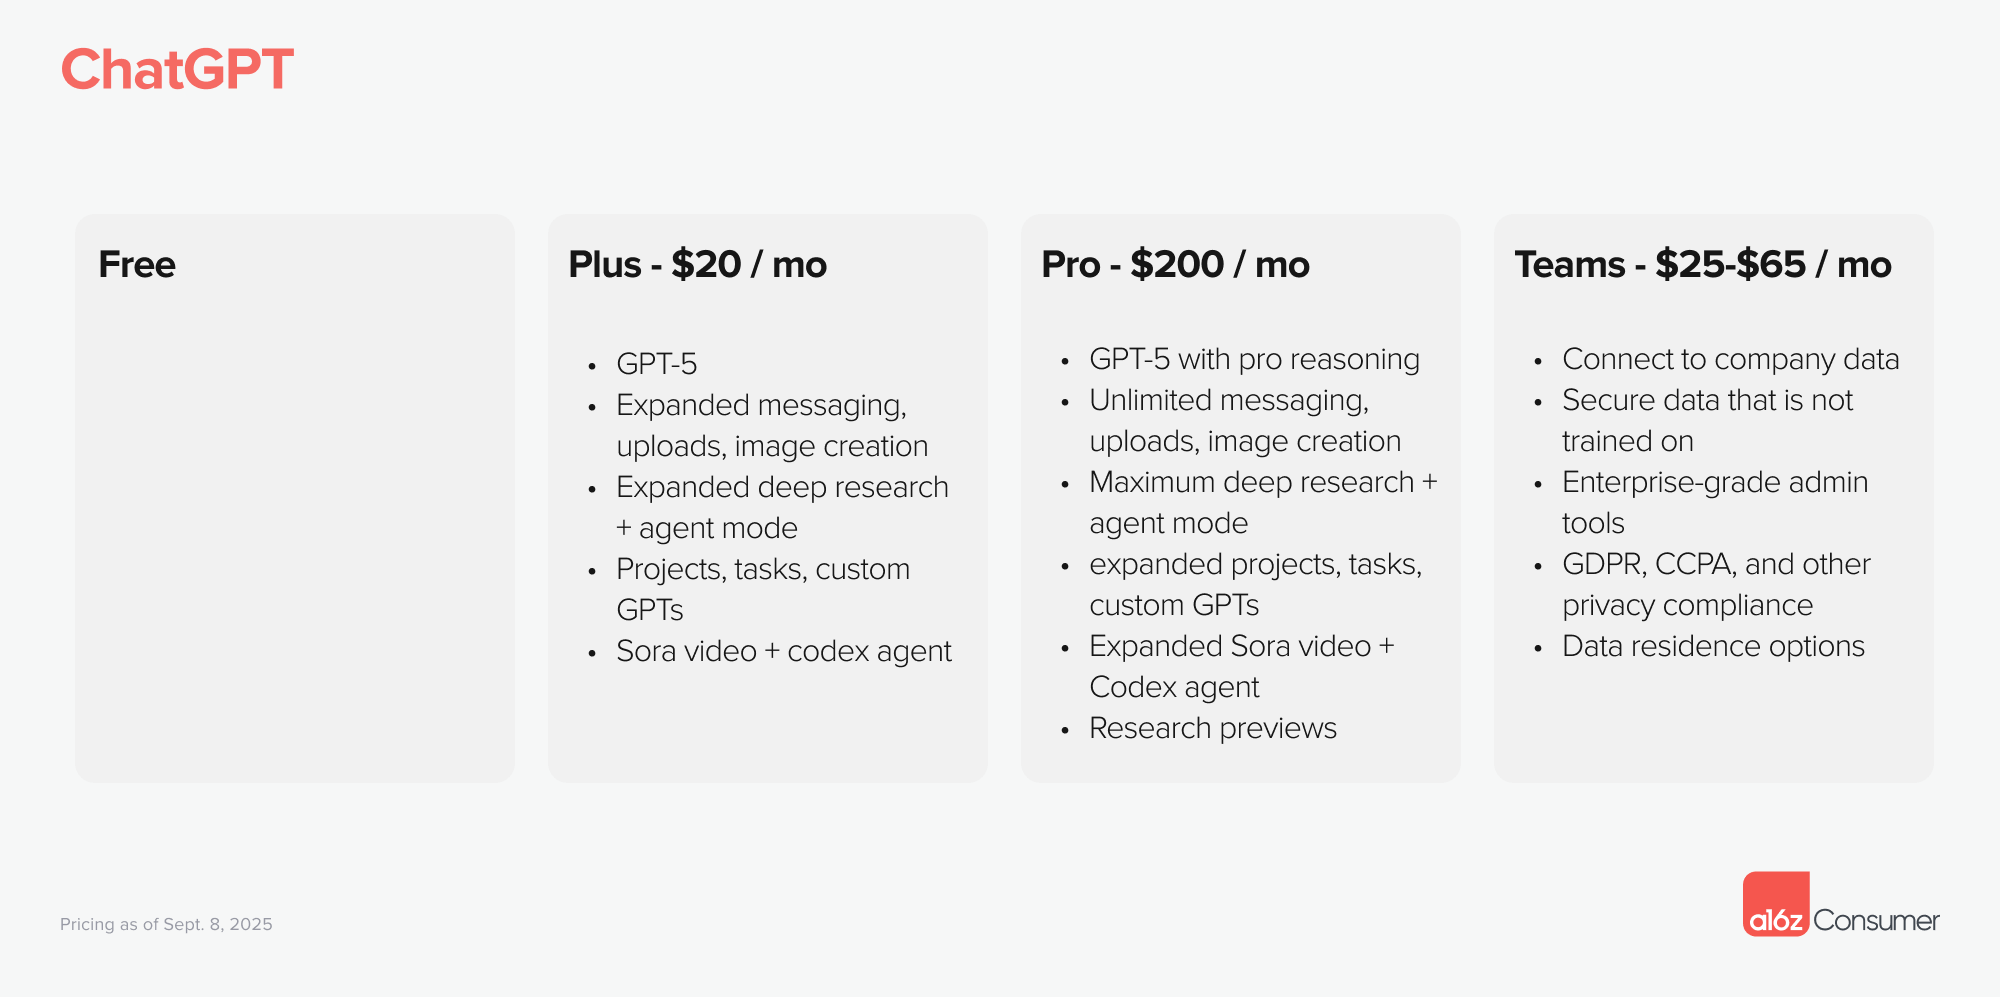
Наличие этих функций позволяет применять радикальные ценовые разрывы. Яркий пример — ChatGPT: хотя изначально позиционировался не как командный продукт, его тарифная сетка подчеркивает разницу. Личная подписка стоит $20 в месяц, тогда как корпоративные планы варьируются от $25 до $60 за каждого сотрудника. Трехкратный разрыв в цене редкость для классического потребительского ПО, но в эпоху ИИ становится нормой.
Некоторые компании вообще устанавливают цены на личные тарифы на уровне точки безубыточности или с минимальным убытком, чтобы форсировать adoption внутри команд. Notion блестяще применила этот подход в 2020 году, предоставив индивидуальным пользователям неограниченное количество бесплатных страниц, но назначив агрессивные цены на функции совместной работы, что запустило самый взрывной этап роста сервиса. Логика проста: субсидировать личный сегмент для формирования ядра аудитории, а монетизацию выстроить на базе корпоративных возможностей.
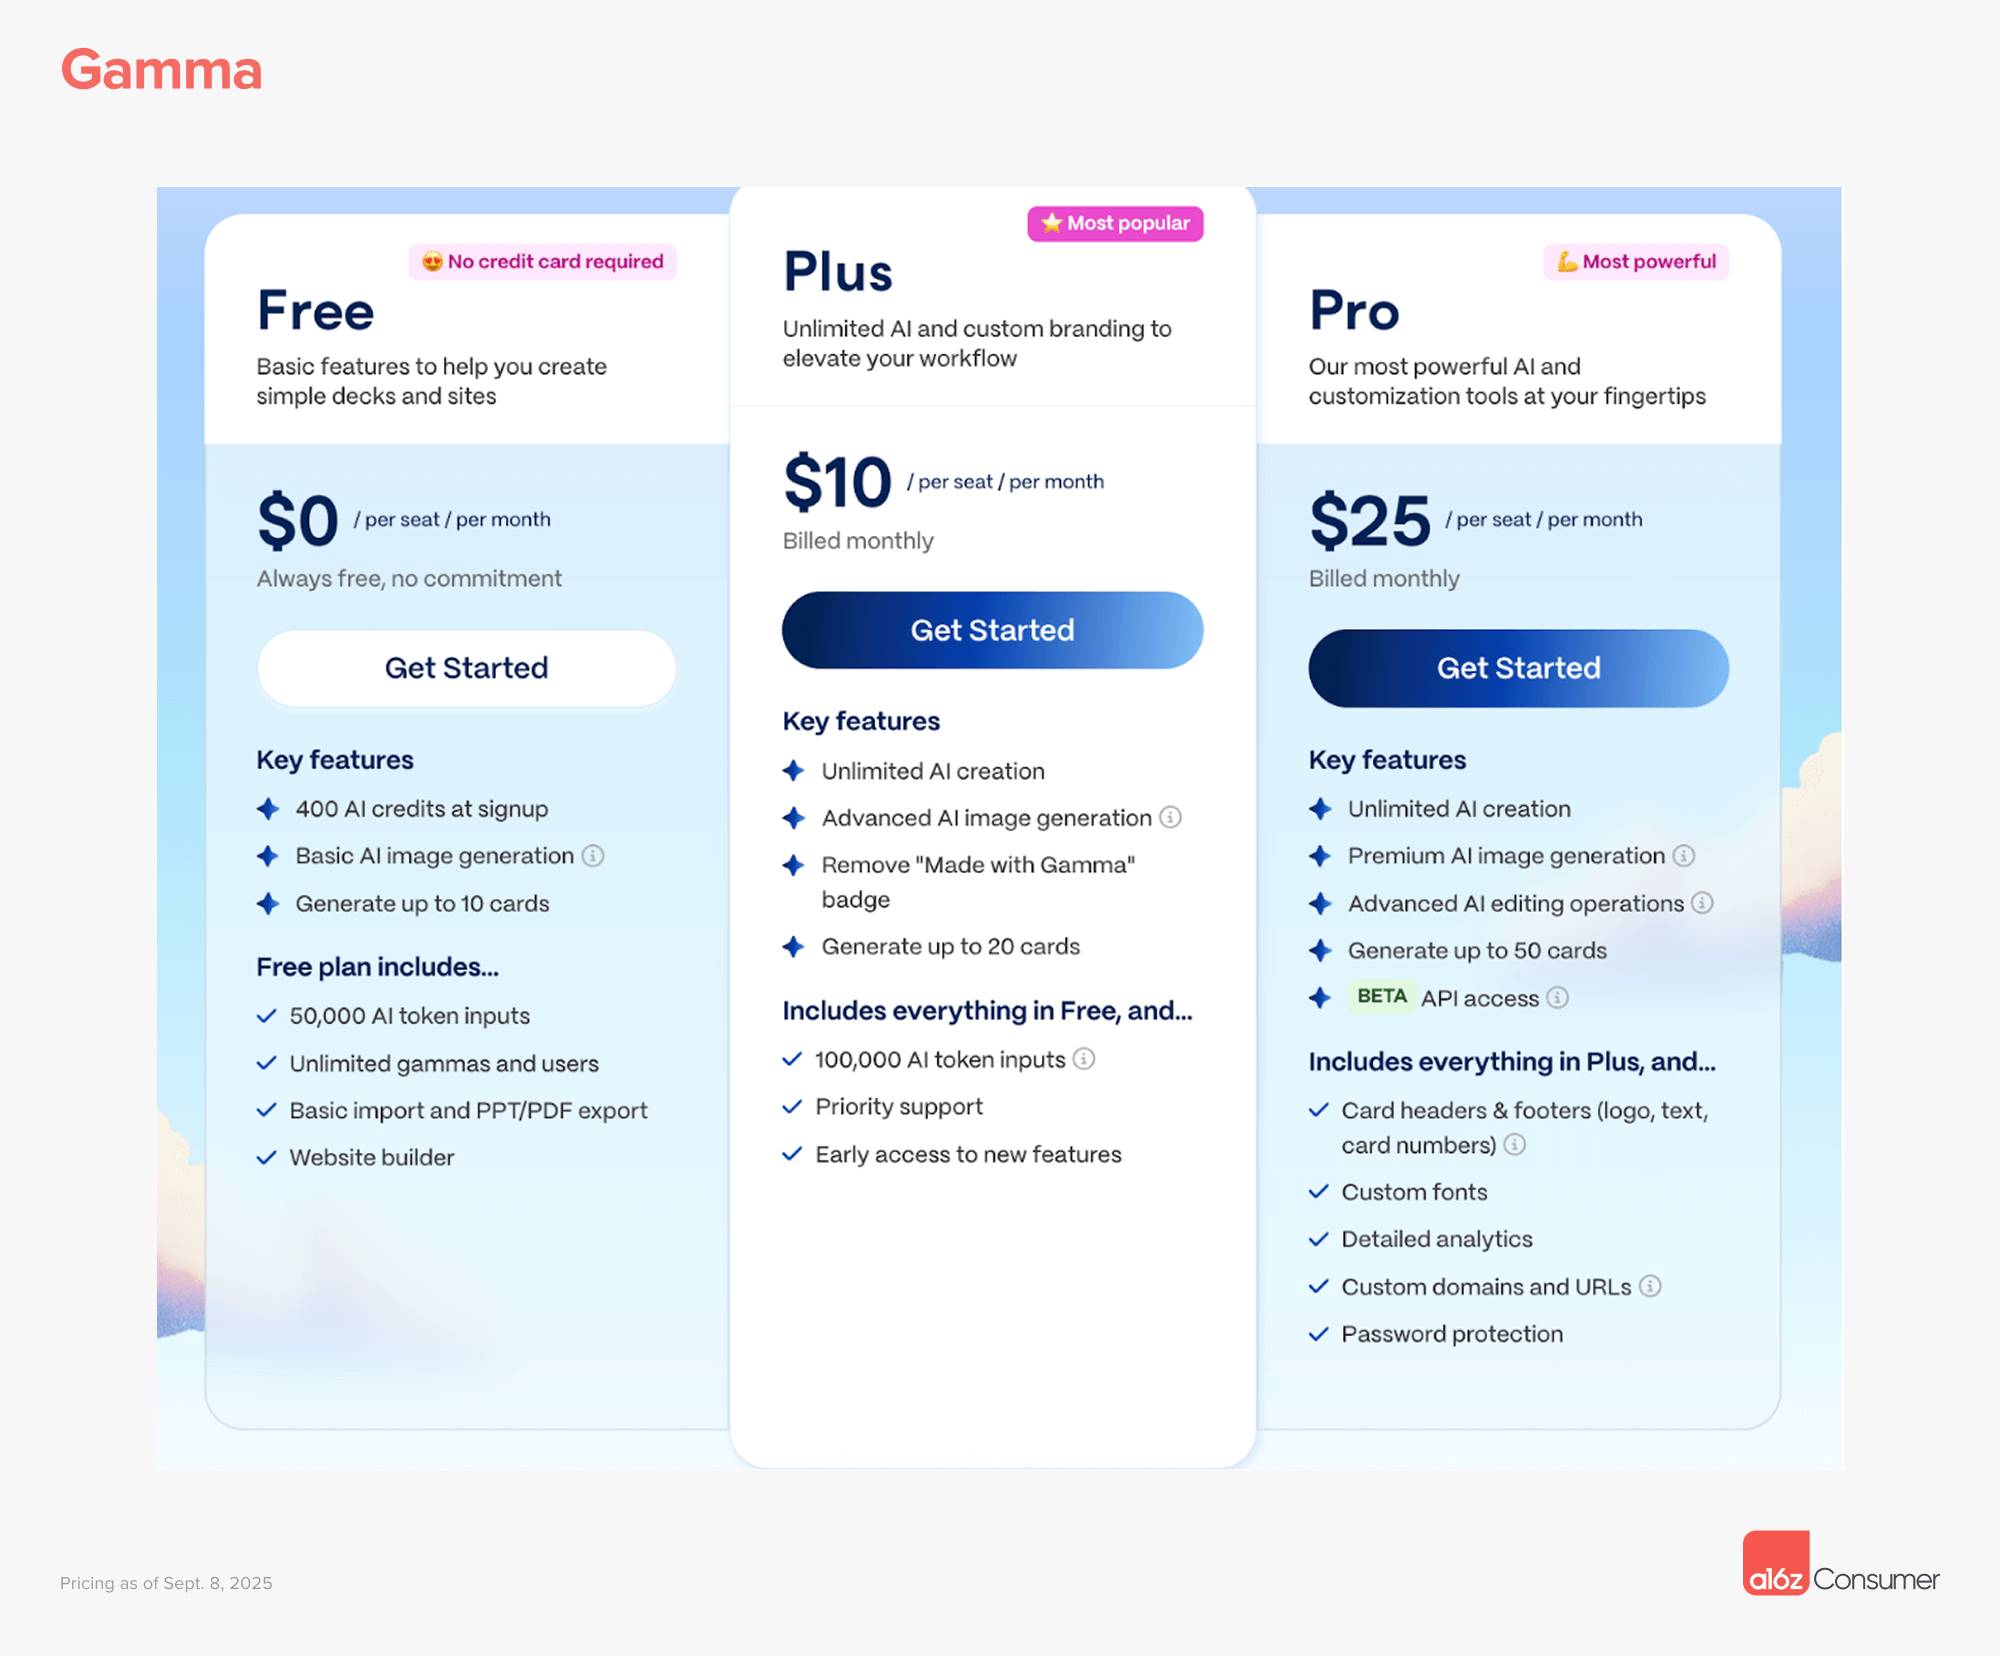
Еще примеры. План Gamma Plus обойдется в $8 в месяц за снятие водяных знаков — требование большинства предприятий — плюс дополнительные функции. Далее клиенты платят за каждого приглашенного участника в свое рабочее пространство. Эта схема гениально эксплуатирует потребность бизнеса в профессиональном и чистом интерфейсе.
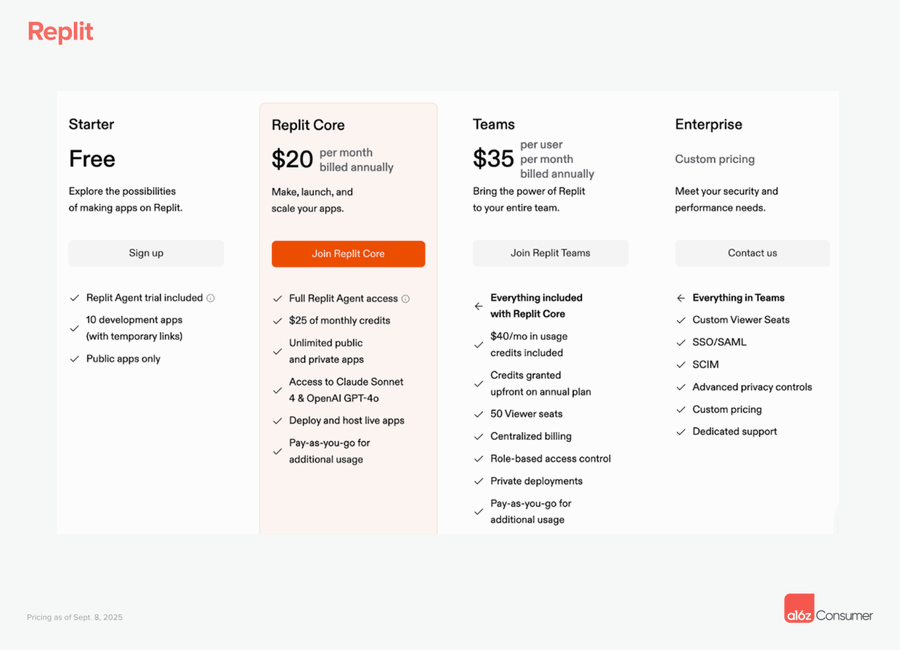
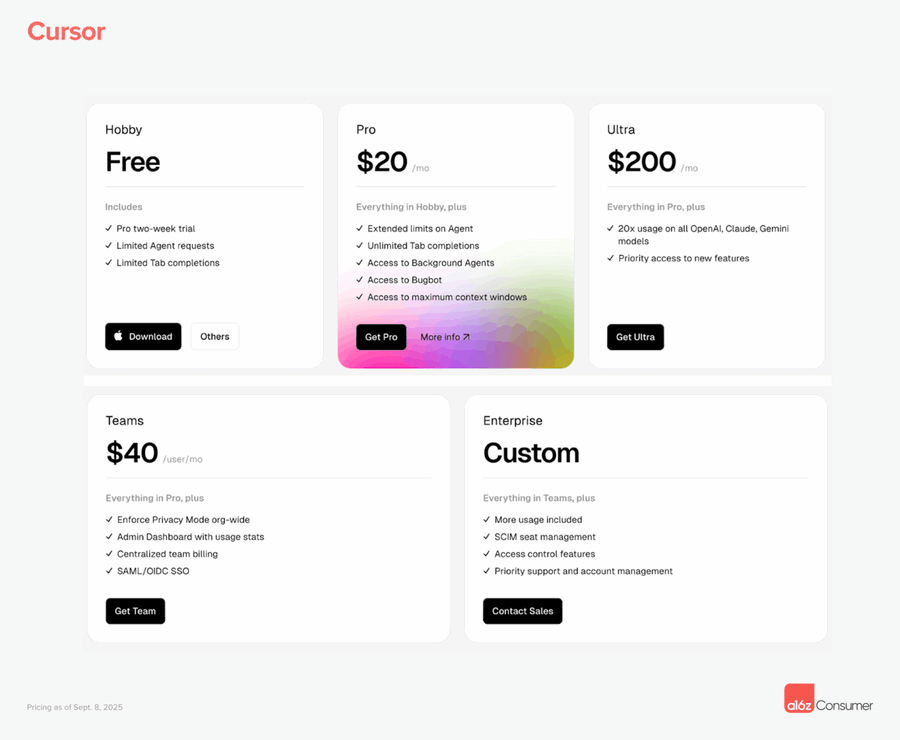
Replit предлагает план Core за $20 в месяц. Командные тарифы начинаются от $35, включая дополнительные кредиты, места в viewer-режиме, централизованную биллинг-систему, ролевой контроль доступа (RBAC) и приватную деплой. Cursor выставляет Pro за $20 и Ultra за $200 (увеличение лимитов в 20 раз). Для команд Pro-тариф оценивается в $40 в месяц, предоставляя режим конфиденциальности уровня организации, дашборды аналитики и администрирования, централизованный биллинг и поддержку SAML/SSO.
Важность этих модулей заключается в том, что они открывают двери для расширения корпоративного ARPU (средней выручки на пользователя). Я уверен, что любая компания, работающая в сфере потребительского AI сегодня, которая игнорирует траекторию выхода в Enterprise, теряет колоссальные возможности. Корпоративные клиенты платят значительно больше, их база стабильнее, а показатель оттока (churn rate) существенно ниже.
Инвестируем в корпоративный функционал с первого дня
Мур выдвигает совет, кажущийся контринтуитивным, но по факту крайне разумный: производителям потребительского софта следует запланировать найм руководителей отдела продаж в первые год-два после запуска. Я полностью солидарен с этим мнением, несмотря на то, что данная рекомендация противоречит устоявшимся стратегиям вывода B2C-продуктов на рынок.
Индивидуальный adoption способен продвинуть продукт лишь на определенный рубеж. Чтобы обеспечить широкое организационное внедрение, необходимо грамотно навигировать процесс корпоративных закупок и проводить сделки с высокой чековой способностью. Это требует профильных навыков продаж, а не слепого упования на вирусный рост самого инструмента. Сколько потрясающих B2C AI-стартапов я видел, которые провалили крупный масштабирование из-за отсутствия профессионального коммерческого отдела.
Компания Canva вышла на рынок в 2013 году и ждала почти семь лет перед релизом решения Teams. Мур справедливо указывает, что в условиях 2025 года подобная пауза недопустима. Темпы проникновения AI в Enterprise таковы, что любое замедление в выпуске корпоративных фич приведет к тому, что конкуренты перехватят инициативу и захватят нишу. Давление конкуренции в эпоху ИИ многократно возросло из-за аномально высокой скорости трансформации рынка.
Существует ряд критических фич, часто определяющих успех сделки. Блок безопасности и конфиденциальности требует соответствия требованиям стандарта SOC-2 и поддержки протоколов SSO/SAML. Операционный блок и биллинг должны включать ролевой контроль доступа и централизованный биллинг. Продуктовая часть обязана содержать командные шаблоны, shared-темы и совместные рабочие процессы. Звучит банально, однако именно эти компоненты чаще всего выступают решающим триггером в процессе принятия решений отделами закупок.
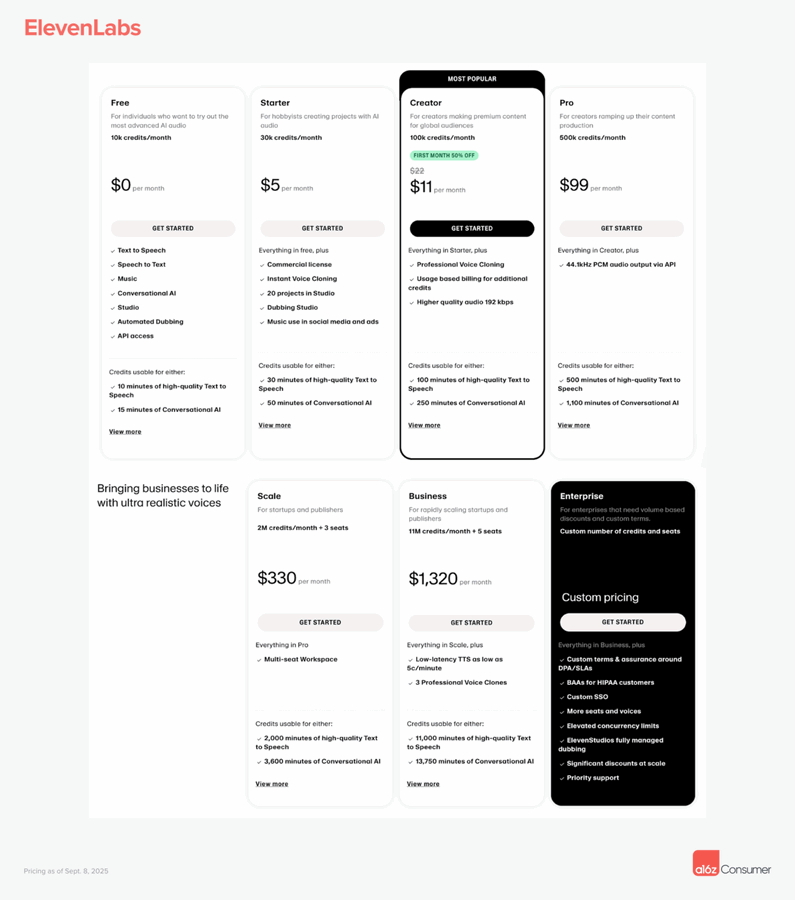
ElevenLabs служит ярким кейсом: стартовав с активной работы в потребительском сегменте, платформа стремительно прокачала Enterprise-навыки, добавив к своим голосовым моделям и диалоговым агентам сертификацию HIPAA и перепозиционировавшись как поставщик решений для здравоохранения и других регулируемых отраслей. Такой быстрый переход в B2B позволил ей захватить высокомаржинальных корпоративных клиентов, не ограничиваясь доходами от розницы.
Я заметил интересную закономерность: B2C-компании, которые с ранних стадий инвестировали в корпоративный функционал, зачастую выстраивают куда более прочный ров вокруг своего бизнеса. Как только корпоративный клиент интегрирует инструмент в свои процессы, стоимость миграции к конкурентам резко возрастает. Это порождает высокую клиентскую лояльность и делает потоки выручки куда более прогнозируемыми.
Помимо прочего, корпоративные заказчики генерируют уникальную обратную связь по продукту. Их задачи сложнее и многослойнее, что естественным образом толкает развитие инструментария вперед. Множество потребительских AI-проектов нашли совершенно новые векторы развития и закрыли потребности в новых фичах именно благодаря работе с B2B-сегментом.
Глубокий анализ трансформации
Тщательно изучив тезисы Мура и сопоставив их с собственными наблюдениями, я прихожу к выводу, что мы присутствуем не просто при корректировке бизнес-моделей, а при полной пересборке архитектурных основ всей индустрии программного обеспечения. ИИ не просто улучшил функционал продуктов — он фундаментально изменил сами механизмы создания и удержания экономической ценности.
Наиболее примечательно здесь то, что данные изменения ставят под сомнение традиционные догмы индустрии относительно B2C-софта. Долгое время считалось само собой разумеющимся, что потребительское программное обеспечение изначально характеризуется низкими чеками, высоким оттоком и сложностями с монетизацией. Однако реалии эпохи ИИ доказывают: продукты широкого спроса способны демонстрировать масштабы выручки и темпы роста, сопоставимые с корпоративным сегментом. Отголоски этого сдвига будут чувствоваться еще очень долго.
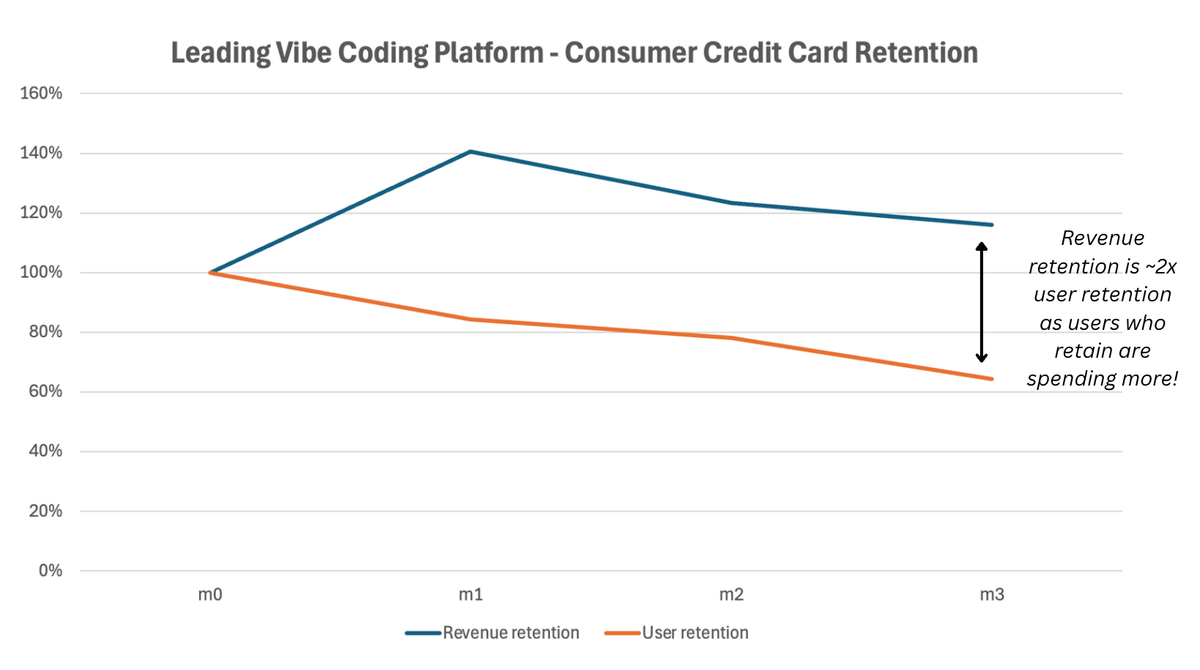
С точки зрения распределения капитала инвесторы сегодня готовы направлять крупные раунды в стартапы B2C-AI гораздо раньше прежнего срока, поскольку такие проекты способны быстрее выходить на значимый уровень выручки. Исторически разработчикам софта для конечных пользователей приходилось ждать достижения миллионных баз пользователей перед тем, как начать эффективно монетизировать продукт. Сейчас же мощный денежный поток формируется уже на этапе скромного числа активных клиентов.
Я также анализирую влияние данного сдвига на стратегии запуска венчурных проектов. Как отмечает Мур, многие ключевые enterprise-компании эпохи ИИ, скорее всего, начнут свой путь с разработки продукта для масс-маркета. Мне видится здесь глубокая истина. Классический маршрут создания B2B-софта традиционно требует обширных маркетинговых исследований, долгих интервью с клиентами и изнурительных циклов продаж. Старт же в потребительском сегменте позволяет осуществлять сверхбыстрые итерации продукта и верифицировать спрос на рынке.
Дополнительный плюс подобного маршрута — формирование естественного Product-Market Fit. Когда конечные пользователи сами изъявляют желание интегрировать инструмент в рабочий процесс и платить за него — это сильный сигнал соответствия рынку. Соответственно, последующий Enterprise-adoption происходит органичнее и оказывается значительно более устойчивым в долгосрочной перспективе.
Примечательно наблюдается и смещение конкурентной динамики. В классическую эпоху разработки софта рынки B2C и B2B строго разделялись: разные игроки, различные стратегии и каналы продвижения. В период господства искусственного интеллекта эти барьеры размываются. Один и тот же инструмент успешно конкурирует сразу на обоих фронтах, что порождает совершенно новые тактические преимущества и сопряжено с новыми вызовами.
Технический аспект тоже меняет правила: дуалистичная природа современных AI-продуктов (простота для масс-потребителя + мощь корпоративного функционала) устанавливает новые стандарты UX/UI и инженерии. Инструментарий обязан быть достаточно лаконичным для мгновенного входа обычного юзера, но при этом обладать достаточной вычислительной мощностью, защитой и compliance, чтобы удовлетворять требования IT-департаментов. Добиться такого баланса непросто, однако компании, справившиеся с этой задачей, обеспечат себе непроходимый технологический ров.
Legacy-вендоры корпоративного софта сегодня сталкиваются с агрессивным прессингом со стороны AI-стартапов, выросших из потребительского сектора. Эти новые энтрентранеры обычно предлагают превосходный User Experience и высочайшую частоту релизов. Подобное давление неминуемо вынудит весь сектор B2B-разработки поднять планку качества продуктов и повысить качество взаимодействия с заказчиком.
Наконец, происходящее отражает фундаментальную смену парадигмы работы. Распространение дистанционного формата труда, расширение выбора личных инструментов сотрудником и возросшие ожидания от средств повышения производительности стирают грань между гражданским и корпоративным софтом. Искусственный интеллект лишь катализировал этот процесс, который давно шел своими чередом.
Будущие возможности и вызовы
Несмотря на мой искренний восторг от описанного Мурам явления "Great Expansion", я отчетливо вижу и ряд серьезных вызовов, и скрытые возможности, требующие внимания.
Что касается вызовов, конкуренция станет исключительно ожесточенной. Как только формат выигрышной стратегии становится прозрачным, на тропу войдет множество подражателей. В длительной перспективе победят те предприятия, которые смогут выстроить непреодолимую дифференциацию и мощные сетевые эффекты.
В регуляторном поле стремительное внедрение AI-решений в корпоративные экосистемы неизбежно породит новые вопросы compliance и информационной безопасности. Производителям придется гармонизировать свои алгоритмы под жесткие отраслевые стандарты и правовые рамки. Хотя данный процесс увеличит затраты на разработку и усложнит архитектуру, он параллельно сформирует новые высокие барьеры входа для новичков.
Что касается рыночных возможностей, горизонты для инноваций колоссальны. Те платформы, которым удастся синтезировать демократичность потребительского UX с надежностью Enterprise-функций, будут генерировать совершенно новые market categories. Также я уверен в высоком потенциале vertical AI: глубокая кастомизация под специфические индустрии или use-cases принесет куда большую добавленную стоимость, чем попытка создать универсальный агрегатор.
Еще один огромный пласт роста кроется в сетевых эффектах самих данных и ML-моделей. По мере наращивания массы пользователей и погружения в сложные сценарии применения, продукты учатся лучше персонализировать выдачу и адаптироваться. Это data-driven усовершенствование создает мощнейшее конкурентное преимущество, поскольку начинающей компании физически сложно скопировать накопленный массив знаний и контекста.
Со стороны венчурных капиталов эта тенденция будет продолжать аккумулировать сотни миллионов долларов. Однако инвесторам предстоит проявить исключительную проницательность в甄别 проектов с действительно устойчивым competitive advantage, отсеивая те, что продемонстрировали лишь сиюминутный гиперрост. Главная задача — понять, кто способен возвести капитальный ров вокруг бизнеса, а кто просто играет на опережении в первые месяцы жизни на рынке.
В конечном итоге, я убежден, что описанная Муром "Great Expansion" — это лишь самая первая фаза настоящей революции, запускаемой искусственным интеллектом. Мы заново определяем саму природу программного обеспечения — от простых инструментов оно трансформируется в интеллектуальных партнеров, а фокус смещается с набора функций на измеримые бизнес-результаты. Компании, которые распознают этот сдвиг и умеют его эффективно execute, станут основой техногигантов следующего поколения. Это не просто инновация в построении экономики, это радикально новое видение симбиоза человека и машины. Мы живем в захватывающую эпоху, когда программы становятся умнее, практичнее и абсолютно незаменимыми в нашей повседневной жизни.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News










