


От майнинга к добыче искусственного интеллекта
Автор: Пратхик Десаи
Перевод: Block Unicorn
Сегодня мы подробно разберем финансовую отчетность Galaxy Digital за второй квартал 2025 года. Этот провайдер решений в сфере цифровых активов и дата-центров стоит на пороге масштабной трансформации: от ядра бизнеса, обеспечивающего 95% выручки при маржинальности менее 1%, к коммерческой модели с феноменальным соотношением доходов и расходов, которая звучит почти как сказка.
Краткое содержание
-
Торговое подразделение Galaxy по криптовалютам принесло прибыль всего в 13 млн долларов на выручке в 8,7 млрд долларов (маржинальность 0,15%), при этом ежеквартальные выплаты на компенсацию сотрудникам составляют 18,8 млн долларов — денежный поток от основного бизнеса отрицательный.
-
Трансформация в сторону ИИ: заключен контракт с CoreWeave сроком на 15 лет на мощность 526 МВт. Ожидается, что начиная со второго полугодия 2026 года проект поэтапно обеспечит ежегодную выручку свыше 1 млрд долларов с рентабельностью 90%.
-
Контроль 3,5 ГВт мощностей в Техасе на рынке с ограниченным предложением: спрос на дата-центры должен вырасти в четыре раза к 2030 году.
-
Привлечено 1,4 млрд долларов проектного финансирования, что подтверждает коммерческую целесообразность и устраняет риски реализации.
-
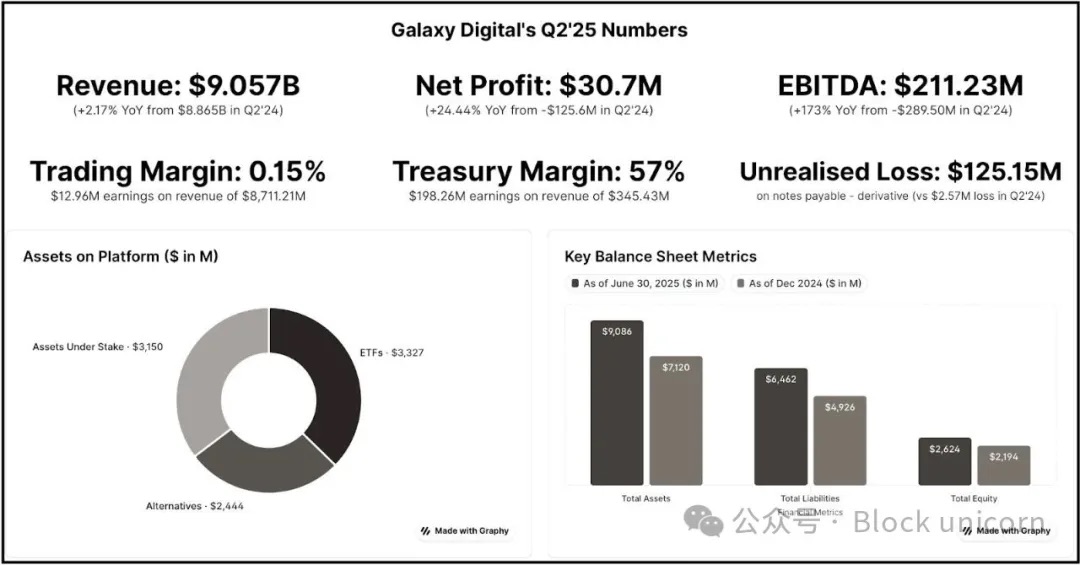
Текущая модель зависит от доходов от криптовалютных активов (198 млн долларов во втором квартале) для финансирования операций, поскольку капиталоемкие торговые операции приносят мизерную отдачу.
-
Акции выросли на 17%, после чего последовало снижение, так как инвесторы не видят дополнительных доходов вплоть до первого полугодия 2026 года.
Глядя на данные Galaxy Digital за второй квартал, легко упустить из виду одну важную деталь: что произойдет дальше. При ближайшем рассмотрении становится очевидно, что эта компания под руководством Майкла Новогратца находится на переломном этапе перехода от цикличного трейдинга криптовалют к более стабильной выручке от ИИ-инфраструктуры.
Золотая жила ИИ-инфраструктуры
Galaxy Digital проводит одну из крупнейших трансформаций в криптоиндустрии: переход от торговых операций с низкой маржинальностью к центрам обработки данных для ИИ с высокой рентабельностью.
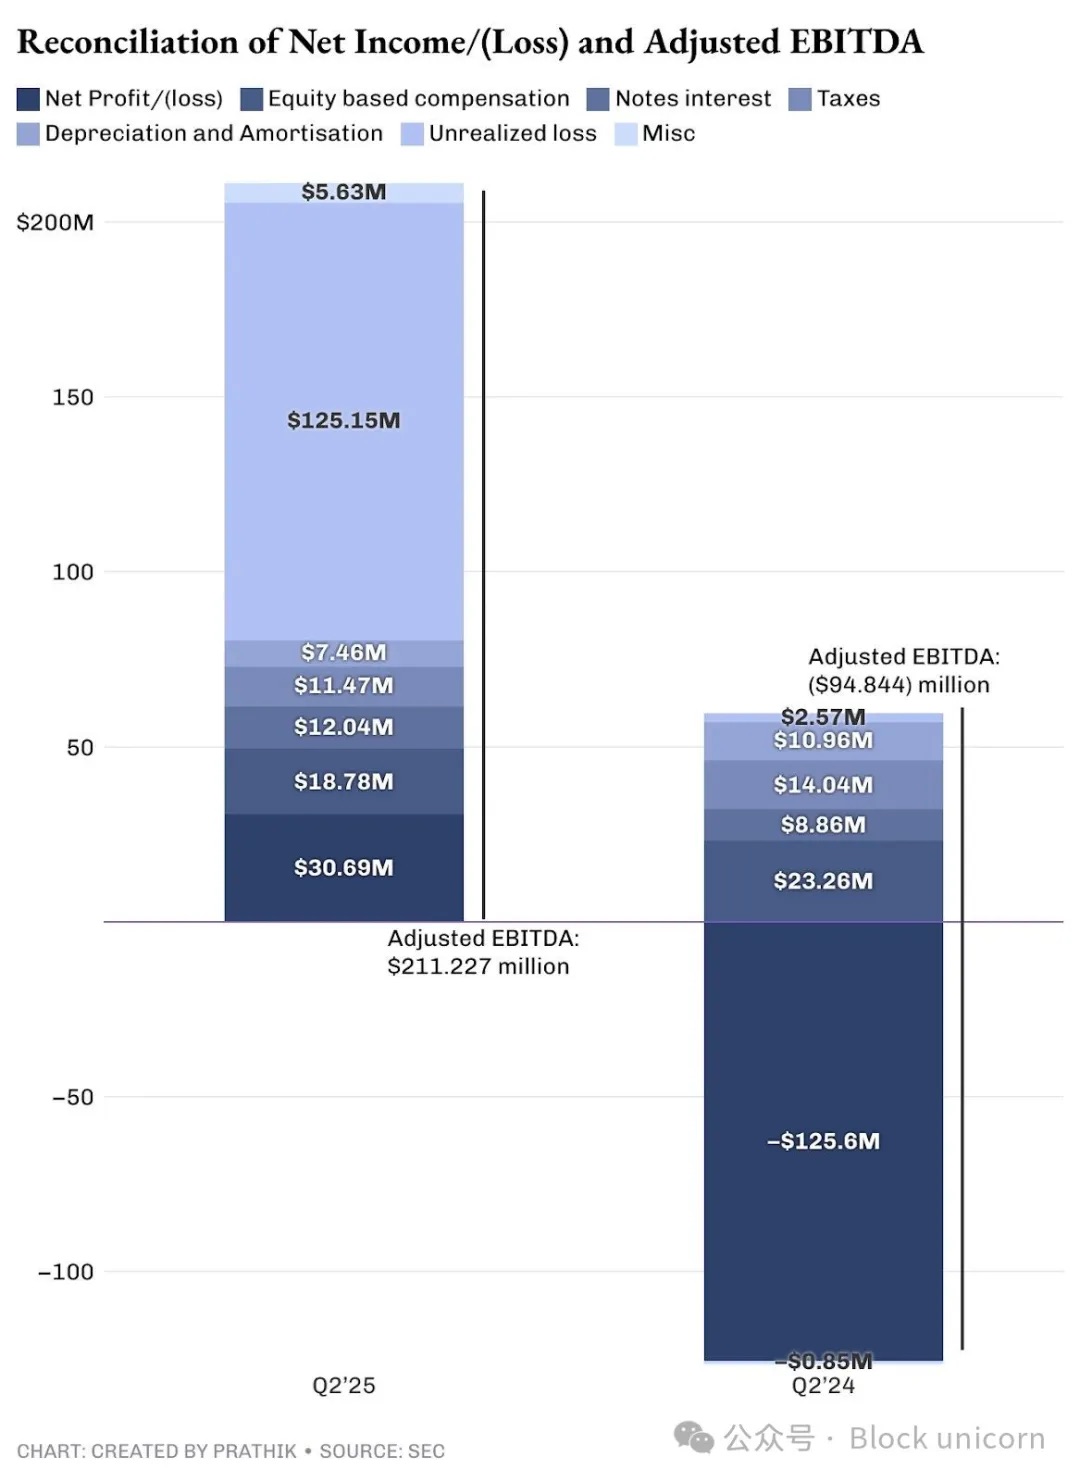
За этот квартал компания зафиксировала чистую прибыль в 31 млн долларов. После корректировок на безденежные и нереализованные расходы скорректированная EBITDA составила 211 млн долларов.
В структуре общей выручки торговое направление принесло прибыль всего в 13 млн долларов с продаж на сумму 8,7 млрд долларов, то есть маржинальность составила лишь 0,15%. Следовательно, 95% ее выручки практически не генерирует прибыли.
На контрасте с этим новый контракт на центры обработки данных для ИИ обещает рентабельность на уровне 90% при годовой выручке свыше 1 млрд долларов.
Хотя я положительно отношусь к построению ИИ- и высокопроизводительных вычислительных мощностей, мне кажется, заявленная маржинальность несколько преувеличена. Но не верьте только моему мнению: сравните рентабельность, объявленную ведущими операторами ИИ-инфраструктуры, такими как Equinix и Digital Realty, за текущий квартал: 46–47%.
Тем не менее, выбранный вектор правилен, если рассматривать его исключительно с точки зрения генерации выручки. В настоящее время большая часть доходов Galaxy поступает от высокотарифных и низкомаржинальных торговых операций. Основная же прибыль (выручка минус расходы) формируется за счет подразделений по работе с активами и корпоративного направления.
В портфель активов входят инвестиции в цифровые активы и майнинговую деятельность, инвестиции в капитал предприятий, а также realized и unrealized доходы и убытки от этих позиций.
Его пул активов объемом 2 млрд долларов функционирует как инвестиционный инструмент, а при благоприятных рыночных условиях — как источник стратегического финансирования.
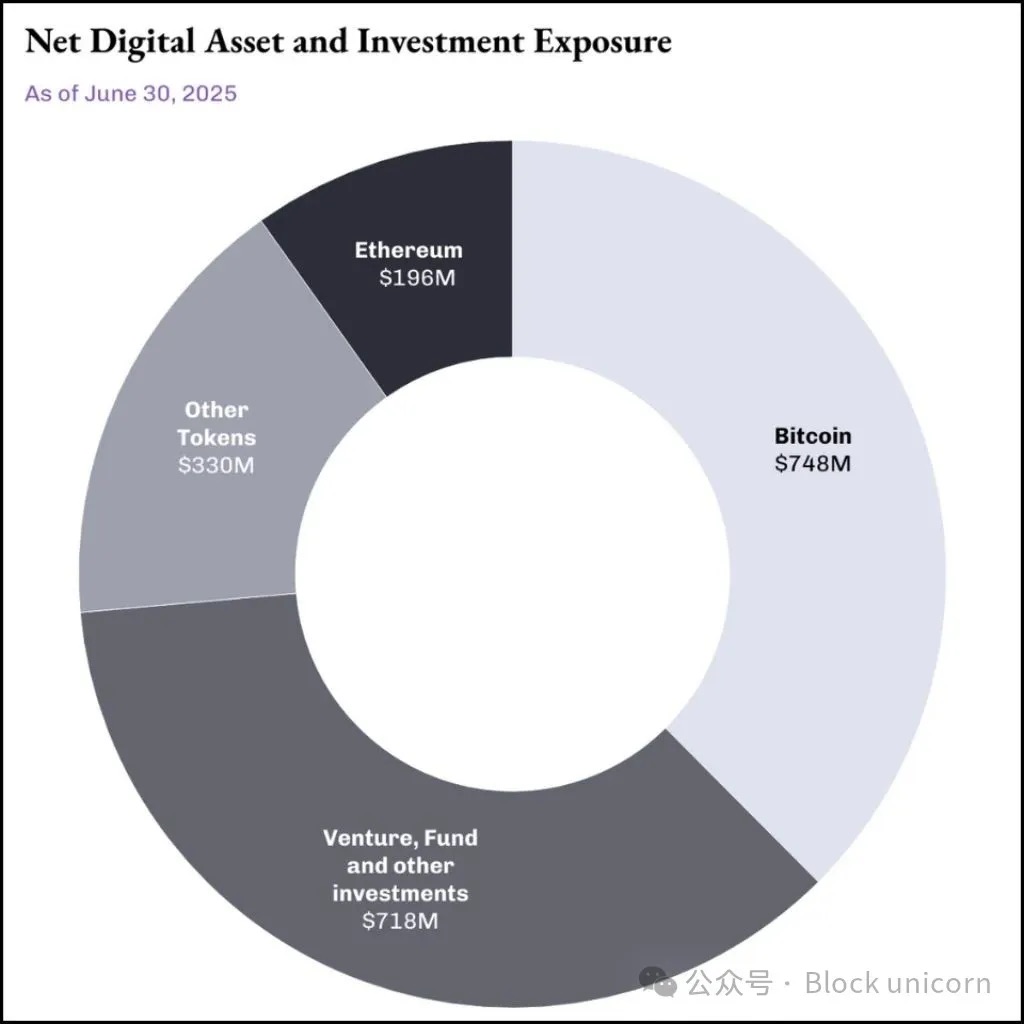
Это подразделение сгенерировало доход в размере 198 млн долларов (без учета безденежных нереализованных прибылей). В отличие от чисто криптокомпаний, подразделения по работе с активами Galaxy формируют ликвидность за счет стратегических продаж.
Именно здесь заключается ключевое отличие стратегии управления криптовалютными активами Galaxy от подхода Майкла Сэйлера с его биткоином. Стратегия Сэйлера «покупай и держай, никогда не продавай» принесла в этом квартале 14 млрд долларов нереализованной прибыли. Однако это лишь бумажная прибыль, акционеры Сэйлера не могут получить от нее реальную долю.
У Galaxy ситуация иная. Помимо покупок и удержания криптовалют в своем пуле активов, компания осуществляет стратегические продажи, фиксируя реальную прибыль — те самые реальные деньги, которыми могут воспользоваться акционеры.
Тем не менее, подразделение активов является ненадежным источником доходов для Galaxy. Оно продолжает генерировать прибыль, пока крипторынок находится на пике. Но рынки так не работают, ни традиционные, ни криптографические. По своей природе они цикличны, поэтому отдача по этим инвестициям критически зависит от конъюнктуры крипторынка.
Именно поэтому успех трансформации в сторону ИИ для Galaxy критически важен: текущая бизнес-модель долгосрочно нежизнеспособна.
Рыночные возможности
Galaxy позиционирует себя на пересечении двух глобальных трендов: взрывного роста спроса на ИИ-вычисления и долгосрочного дефицита электросетевой инфраструктуры в США. Согласно отчету McKinsey, мировой спрос на мощности дата-центров, по прогнозам, увеличится с 55 ГВт в 2023 году до 219 ГВт в 2030 году, то есть вырастет в четыре раза.
Ожидается, что гиперскейлеры облачных услуг инвестируют 800 млрд долларов в CapEx на дата-центры к 2028 году — это на 70% больше, чем в 2025 году, однако рост будет ограничен доступностью электроэнергии.
Преимущество Galaxy заключается в потенциальной мощности комплекса Helios в Техасе объемом 3,5 ГВт, которой достаточно для обеспечения электроэнергией более 700 тысяч домохозяйств в штате. Уже одобрено 800 МВт, еще 2,7 ГВт находятся на рассмотрении в Texas Commission on Electric Reliability (ERCOT). Galaxy контролирует одни из крупнейших доступных объемов энергомощностей на рынке ИИ-инфраструктуры с ограниченным предложением.
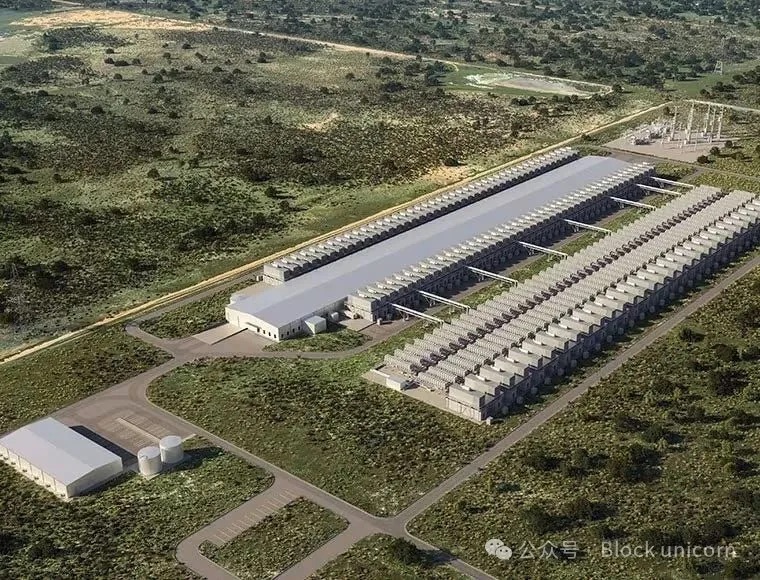
Цифровая визуализация кампуса дата-центров Galaxys Helios AI и HPC в Техасе.
Основой трансформации Galaxy стал долгосрочный контракт с CoreWeave на 15 лет, одна из крупнейших сделок в отрасли ИИ-инфраструктуры. CoreWeave обязуется обеспечить развертывание 526 МВт критической ИТ-мощности в три этапа.
Плановая операционная маржинальность в 90% объясняется легковесной (asset-light) природой эксплуатации дата-центров после ввода инфраструктуры в строй.
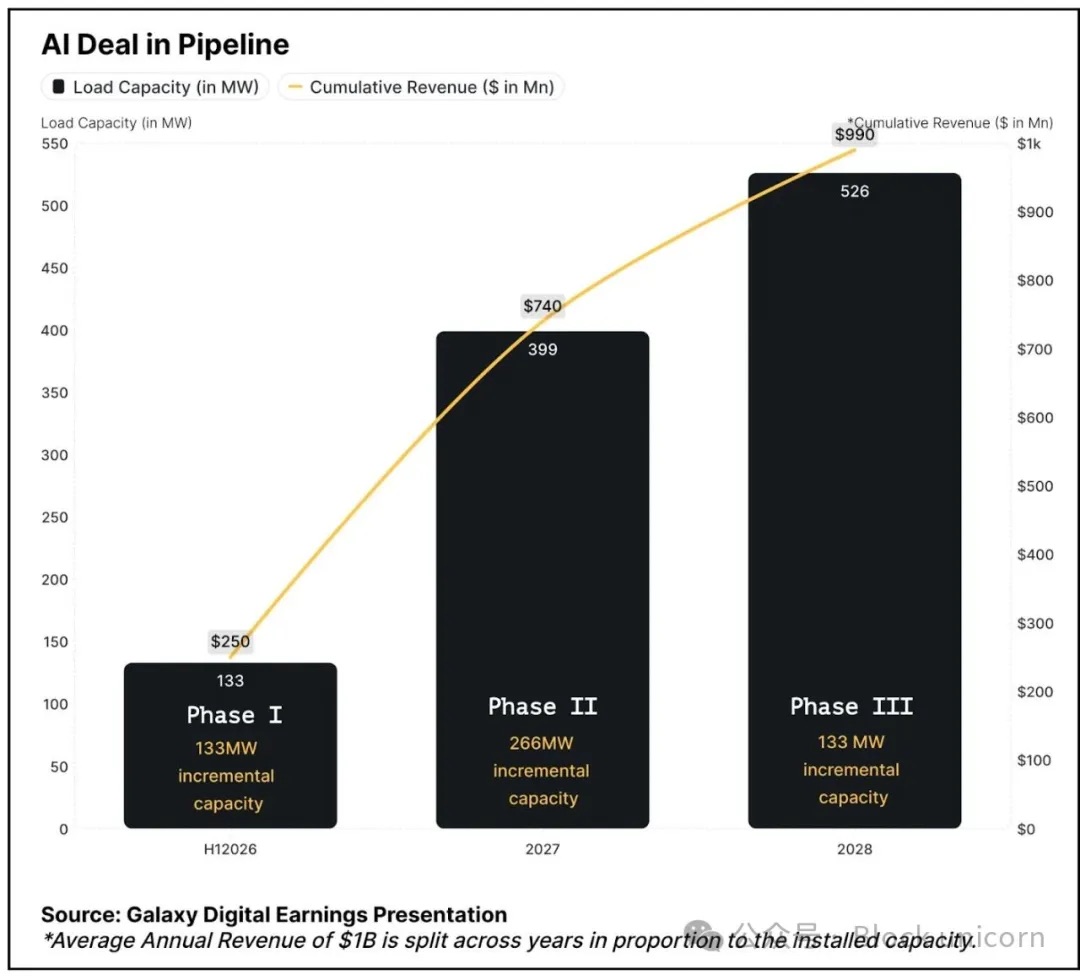
Я вижу значительный риск в сделке с CoreWeave: реализация проекта. Пока я размышлял о масштабах необходимого финансировании Galaxy, планировании и необходимых компетенциях, компания успешно преодолела первое препятствие.
16 августа Galaxy успешно завершила привлечение 1,4 млрд долларов проектного финансирования для строительства комплекса Helios, тем самым гарантировав ресурсы для первого этапа. Это значительно повышает мою уверенность в том, что ключевые риски финансирования сняты, а коммерческая целесообразность проекта Helios подтверждена.
Логика денежных потоков
Текущие денежные потоки Galaxy обнажают нестабильность торгового направления, одновременно демонстрируя, почему ИИ-инфраструктура способна обеспечить настоящую финансовую устойчивость.
По итогам второго квартала компания располагает 1,18 млрд долларов в виде кэша и стейблкоинов. Звучит солидно, но картина сложнее: торговое направление Galaxy работает по капиталоемкой модели, требующей значительных резервов наличности для обеспечения маржинальных кредитов. Большая часть этих 1,18 млрд долларов не доступна для свободного использования.
Фактический свободный денежный поток (FCF), генерируемый Galaxy, ничтожно мал. После уплаты процентных расходов в размере 14,2 млн долларов и покрытия текущих операционных затрат основной бизнес едва ли замыкает кассовый разрыв.
Это вынуждает Galaxy полагаться на переоценку криптовалютных активов, то есть на деятельность своего хранилища и майнинга, чтобы генерировать средства для поддержания операций на фоне присущих рынкам цикличности и непредсказуемости. В то же время структура контракта с CoreWeave на три этапа и высокая рентабельность данного бизнеса способны немедленно сформировать положительный денежный поток.
Даже если маржинальность окажется ниже заявленных 90% и составит консервативные 40–50%, она все равно будет гораздо надежнее и стабильнее цикличного бизнеса по хранению активов.
В отличие от торгового бизнеса, требующего постоянных инвестиций в оборотный капитал и технологическую инфраструктуру, денежные потоки от эксплуатации дата-центров можно реинвестировать в расширение или возвращать акционерам.
Недавнее проектное финансирование для Helios помогло решить проблему кэшфлоу. Привлекая целевые строительные средства, Galaxy изолировала процесс разработки инфраструктуры от потребностей в операционном денежном потоке. Достичь подобного при масштабировании торгового бизнеса невозможно, поскольку капитал, выделяемый для торговли, напрямую конкурирует с другими корпоративными нуждами компании.
Структура расходов
Общие расходы подразделения цифровых активов составили 8,714 млрд долларов, из которых основную долю занимают торговые издержки (8,596 млрд долларов). Это чистые pass-through затраты, которые практически не поддаются оптимизации. В условиях стандартизированного торгового бизнеса спред постоянно сжимается, делая подобные расходы неизбежными.
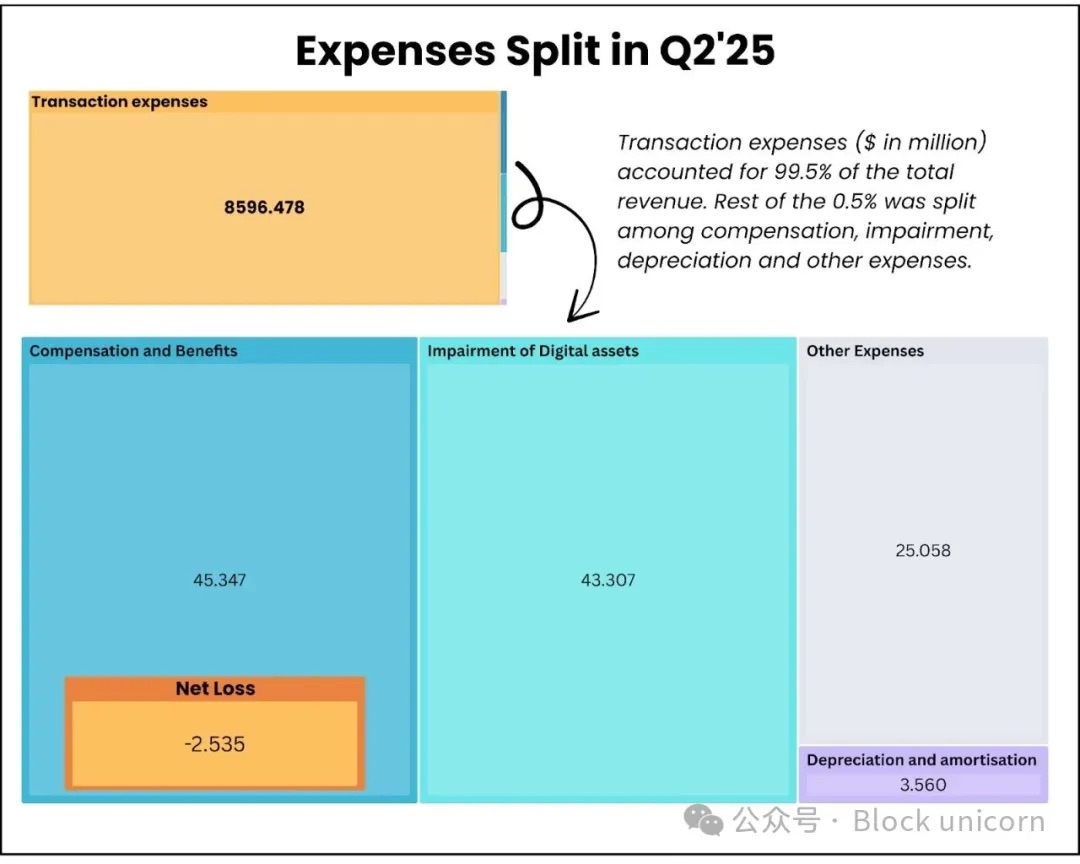
Более тревожным фактом является то, что квартальные расходы на вознаграждение включают 18,8 млн долларов в виде акций, подлежащих выплате в денежном эквиваленте. Это означает, что затраты Galaxy на удержание персонала превышают прибыль от основного бизнеса (13 млн долларов).
Трансформация в сторону ИИ-инфраструктуры изменит эту динамику. Как только объекты начнут работать, эксплуатация дата-центров потребует минимальных переменных затрат.
Для наглядности: всё подразделение цифровых активов Galaxy сгенерировало скорректированную валовую прибыль в размере 71,4 млн долларов во втором квартале. На полной мощности только первые два этапа комплекса Helios (около 400 МВт) способны принести 180 млн долларов квартальной выручки, причем операционная сложность и затраты будут лишь доли от показателей торгового направления.
Реакция рынка
В течение 24 часов после публикации отчетности Galaxy за второй квартал её акции умеренно выросли на 5%, а за неделю прибавили около 17%, после чего инвесторы начали выходить из позиции.
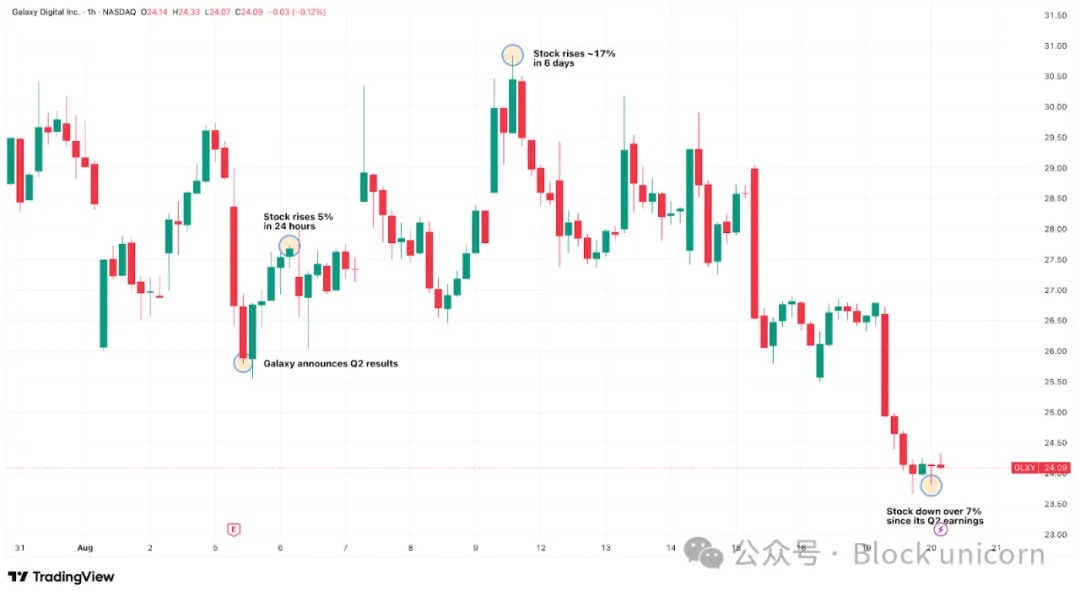
Вероятно, инвесторы осознали, что 180 млн долларов из 211 млн долларов прибыли приходятся на безденежные корректировки и доход от хранения активов, а не на улучшение операционных показателей.
Инвесторы, возможно, еще не полностью оценили сложность трансформации Galaxy в сторону ИИ-инфраструктуры, поскольку ожидаемые значимые доходы от дата-центров придут лишь в первом полугодии 2026 года.
Учитывая перспективы развития, я сохраняю оптимистичный взгляд на долгосрочные настроения рынка.
Согласно исследованиям ERCOT, наращивание дополнительных мощностей Galaxy на 2,7 ГВт свидетельствует о намерении компании укрепить позиции как долгосрочного инфраструктурного провайдера, а не оператора объектов под одного конкретного арендатора.
При полном развитии техасское направление Galaxy сможет соревноваться с крупнейшими сверхмасштабными кампусами дата-центров, управляемыми Amazon, Microsoft и Google. Подобный масштаб станет весомым аргументом в переговорах с другими ИИ-компаниями, одновременно повышая операционную эффективность и, как следствие, маржинальность.
Её экспертиза в сфере криптовалют придает компании уникальные конкурентные преимущества в перспективной нише на стыке ИИ и блокчейн-технологий.
Перспективы и путь вперед
Galaxy делает огромную и рискованную ставку. Если трансформация в сторону ИИ-инфраструктуры увенчается успехом, компания превратится из низкоэффективного торгового предприятия в машину по генерации денег. В случае неудачи она потратит миллиарды долларов на строительство дорогой недвижимости в Техасе, в то время как основной бизнес будет постепенно угасать.
Привлечение 1,4 млрд долларов проектного финансирования подтверждает доверие со стороны, однако я слежу за двумя ключевыми показателями: действительно ли они смогут обеспечить готовую к ИИ мощность в 133 МВт уже в первом полугодии 2026 года? И сохранится ли заявленная рентабельность на уровне 90% после начала покрытия реальных операционных затрат?
Текущая операционная деятельность генерирует достаточный денежный поток для поддержания бизнеса, однако для осуществления значимых инвестиций в рост потребуется устойчивая сила крипторынка. Возможности в сфере ИИ-инфраструктуры сулят стабильный и предсказуемый потенциал выручки, и их реализация целиком зависит от качества исполнения в ближайшие 18–24 месяца.
Завершение недавнего проектного финансирования позволило устранить серьезные риски реализации, но теперь Galaxy должна доказать, что способна успешно конвертировать инфраструктуру криптомайнинга в вычислительные мощности корпоративного уровня для ИИ, чтобы привлечь долгосрочные инвестиции.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











