


Отчет Белого дома содержит более 100 законодательных предложений и служит главным индикатором крипторынка.
Источник: Белый дом США
Подготовлено: KarenZ, Foresight News
31 июля по пекинскому времени рабочая группа Белого дома США по рынку цифровых активов выпустила отчет «Усиление лидерства США в области цифровой финансовой технологии».
Отчет состоит из 166 страниц и охватывает обзор экосистемы цифровых активов, структуру цифровых рынков и действующую нормативно-правовую базу. В нем содержатся более 100 относительно четких законодательных предложений и руководящих принципов по классификации цифровых активов, платежным стейблкоинам, регулированию и налогообложению. Основная цель заключается в обеспечении глобального лидерства США в области цифровых активов и блокчейн-технологий, а также в содействии разработке четкой нормативной базы для стимулирования инноваций, защиты потребителей и инвесторов, а также предотвращения финансовых рисков.
TL;DR
1. Граждане и предприятия США должны иметь возможность владеть цифровыми активами и использовать блокчейн-технологии в законных целях без опасений судебного преследования. Аналогичным образом, американские предприниматели и разработчики программного обеспечения должны обладать свободой и регуляторной определенностью для использования этих технологий во всех сферах экономики страны.
-
Конгресс должен принять закон, подтверждающий право физических лиц хранить свои цифровые активы без финансовых посредников и использовать их для законных транзакций точка-к-точке.
-
Конгресс должен кодифицировать принципы того, как контроль над активами влияет на обязательства по Закону о банковской тайне (Bank Secrecy Act), особенно в отношении операторов денежных переводов. Для целей Закона о банковской тайне поставщики программного обеспечения, не имеющие полного независимого контроля над стоимостью, не должны считаться субъектами, осуществляющими деятельность по передаче денежных средств.
-
Сеть по борьбе с финансовыми преступлениями (FinCEN) должна оценить, следует ли отменить, изменить или обновить свои существующие рекомендации, связанные с областью цифровых активов (включая документы, опубликованные в 2013 и 2019 годах), с учетом законодательных и регуляторных изменений. FinCEN может рассмотреть необходимость разработки дополнительных руководств для конкретных рынков или применений обязательств по Закону о банковской тайне.
2. Лица, определяющие политику, и рыночные регуляторы должны создать основу для того, чтобы рынок цифровых активов США стал самым глубоким и ликвидным в мире.
-
Комиссия по ценным бумагам и биржам США (SEC) и Комиссия по торговле товарными фьючерсами (CFTC) должны использовать свои существующие полномочия для немедленного продвижения торговой инфраструктуры цифровыми активами на федеральном уровне.
-
Конгресс должен принять закон, предоставляющий CFTC четкие полномочия по регулированию спотовых рынков цифровых активов, не являющихся ценными бумагами. Данный закон должен разрешить зарегистрированным субъектам обеих регулирующих организаций вести несколько направлений бизнеса в рамках наиболее эффективной системы лицензирования.
-
При определении регулирования децентрализованных финансов (DeFi) лица, формирующие политику, должны принимать во внимание степень, в которой конкретные программные приложения: (i) осуществляют «контроль» над активами; (ii) технически подлежат изменению; (iii) функционируют в централизованной структуре или под централизованным управлением; (iv) технически или логистически способны соблюдать текущие регуляторные обязательства.
3. Банковские регуляторы должны способствовать развитию цифровых активов и блокчейн-технологий.
-
Федеральные банковские регуляторы должны обеспечить, чтобы практика и руководства, касающиеся управления рисками и участия банков (как существующие, так и новые), были технологически нейтральными.
-
Эти регуляторы должны возобновить работу над программами инноваций в сфере криптовалют. США должны внедрить требования к капиталу для банковской деятельности с цифровыми активами, которые точно отражают риски данных активов или операций.
-
Соответствующие федеральные банковские регуляторы должны обеспечить ясность и прозрачность процедур получения лицензии банка или доступа к основному резервному счету Федерального резервного банка для квалифицированных институтов.
4. Стейблкоины, обеспеченные долларом США, представляют собой следующее поколение инноваций в сфере платежей, и политикам следует поощрять их внедрение для усиления доминирующей роли доллара в цифровую эпоху.
-
Все учреждения, уполномоченные Конгрессом согласно Закону GENIUS, должны эффективно выполнять возложенные на них обязанности.
-
Соответствующие ведомства США, включая Министерство финансов, должны поддерживать лидерство частного сектора США в ответственной разработке трансграничных платежей и финансовых рыночных технологий. Эти ведомства также должны поддерживать лидерство США в разработке международных правовых, регуляторных и технических стандартов и передовых практик для новых платежных технологий, отражающих интересы и ценности США.
-
Соответствующие государственные органы США, включая Министерство финансов, должны стимулировать лидерство частного сектора в ответственных инновационных разработках в сфере трансграничных платежей и технологий финансовых рынков. Эти агентства также должны продвигать лидерство США в формировании международного законодательства, регуляторных и технических стандартов и лучших практик для новых платежных технологий, отражающих интересы и ценности США.
-
Конгресс должен принять законодательный запрет на использование любой цифровой валюты центрального банка (CBDC) внутри территории США. На международном уровне США должны призывать другие страны проводить политику, поощряющую участие частного сектора в модернизации платежных и финансовых систем.
5. Правоохранительные органы США должны обладать необходимыми инструментами и полномочиями для привлечения к ответственности субъектов, использующих цифровые активы для незаконной деятельности. Эти правоохранительные инструменты ни при каких обстоятельствах не должны использоваться недобросовестно для преследования законной деятельности граждан, соблюдающих закон.
6. Рабочая группа Белого дома по рынку цифровых активов стремится устранить правовую неопределенность в вопросах налогообложения цифровых активов благодаря четким налоговым рекомендациям и законодательным изменениям, балансируя между поддержкой инноваций и требованиями налогового соблюдения.
-
Конкретное охватывает налоговое руководство по таким темам, как инкапсуляция токенов, майнинг, стейкинг, платежные стейблкоины и т.д.
-
Принятие Конгрессом закона, рассматривающего цифровые активы как новый класс активов, с внесением изменений в правила налогообложения ценных бумаг или товаров в соответствии с положениями федерального подоходного налога, а также добавления цифровых активов в перечень активов, подлежащих применению правил wash-sale.
Обзор экосистемы цифровых активов
В отчете представлен обзор экосистемы цифровых активов:
С момента появления биткоина в 2009 году рынок цифровых активов продемонстрировал экспоненциальный рост, превратившись из узкоспециализированной ниши в экосистему платежей и торговли стоимостью в триллионы долларов.
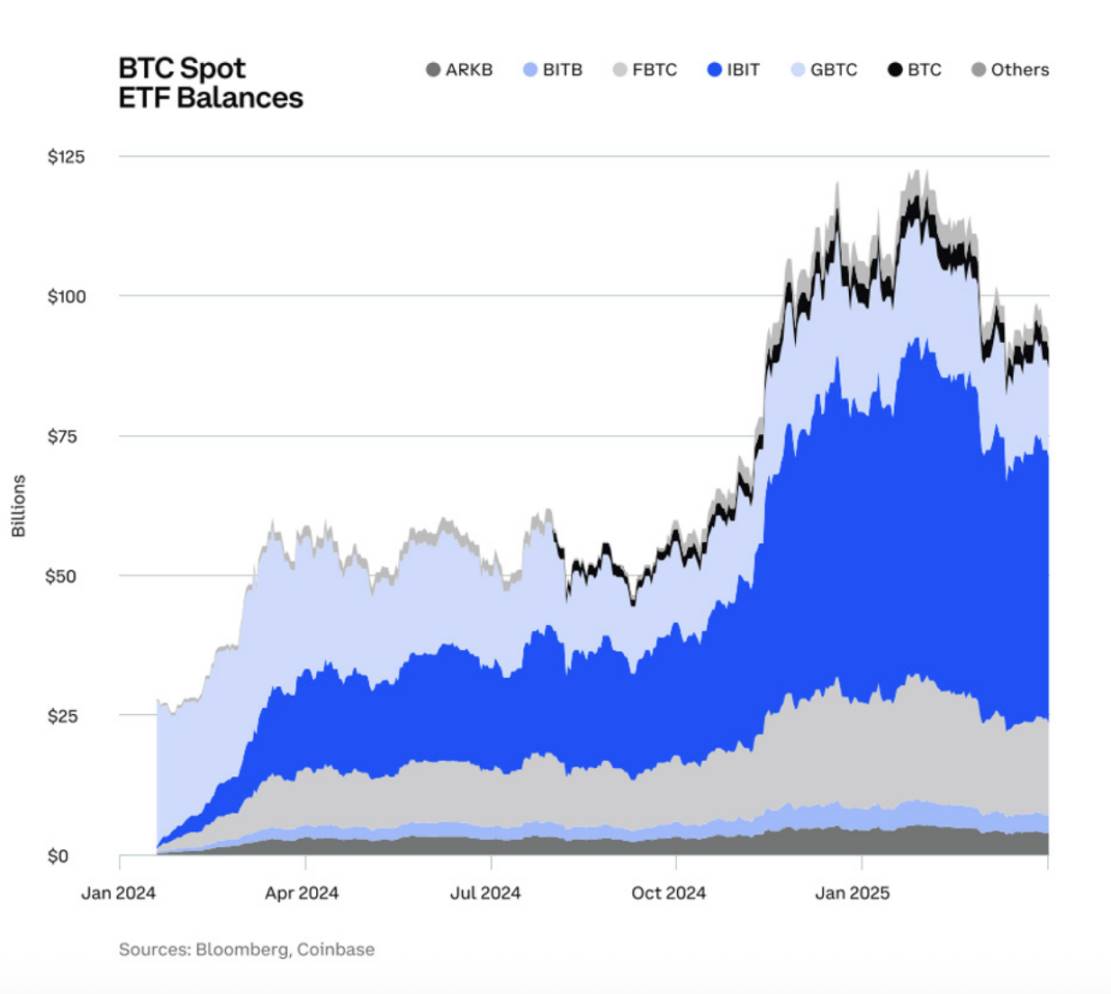
Ускорение институционального внедрения: данные по спотовым ETF на биткоин продолжают расти.
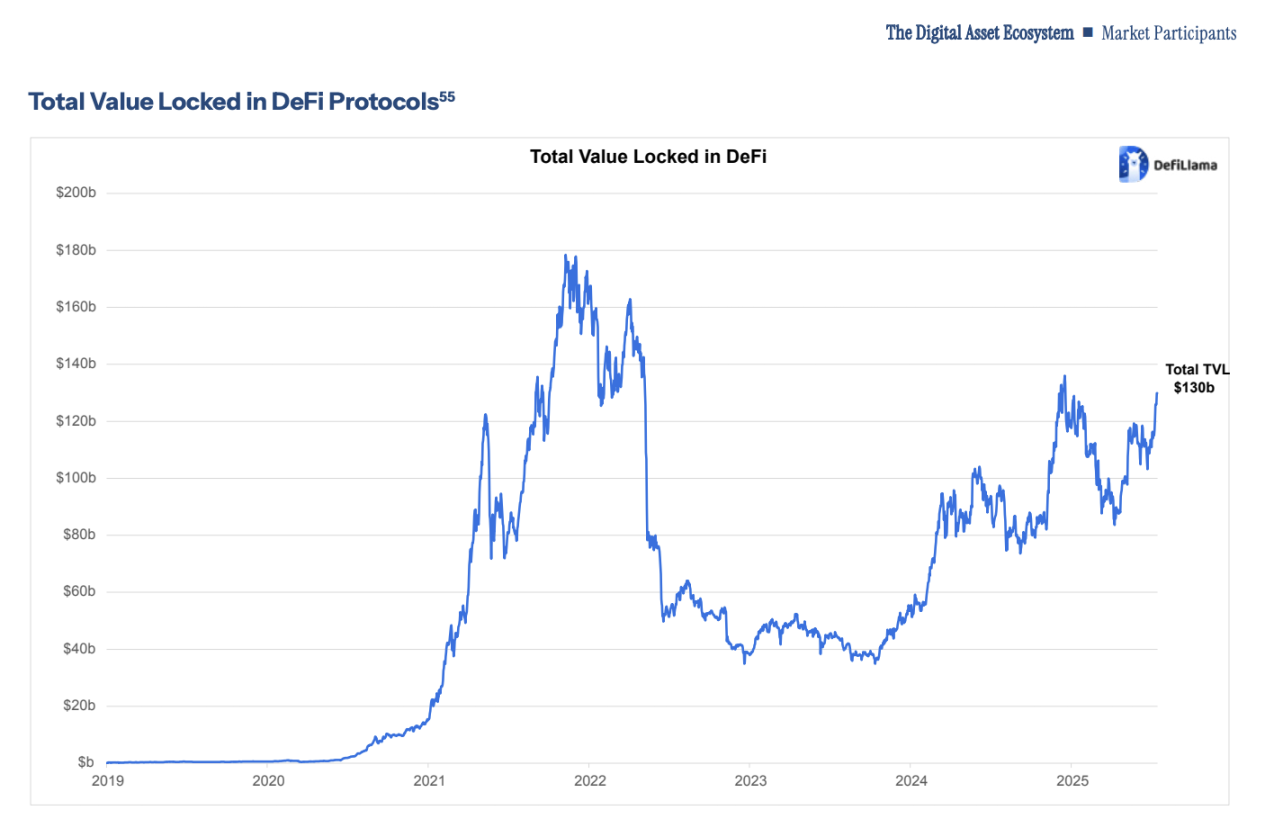
Восхождение DeFi: общая заблокированная стоимость (TVL) протоколов DeFi в 2025 году достигла 130 миллиардов долларов.
Различные институты, такие как спортивные клубы и разработчики видеоигр, начали экспериментировать с использованием NFT в качестве символа лояльности к команде или внутриигровым активам.
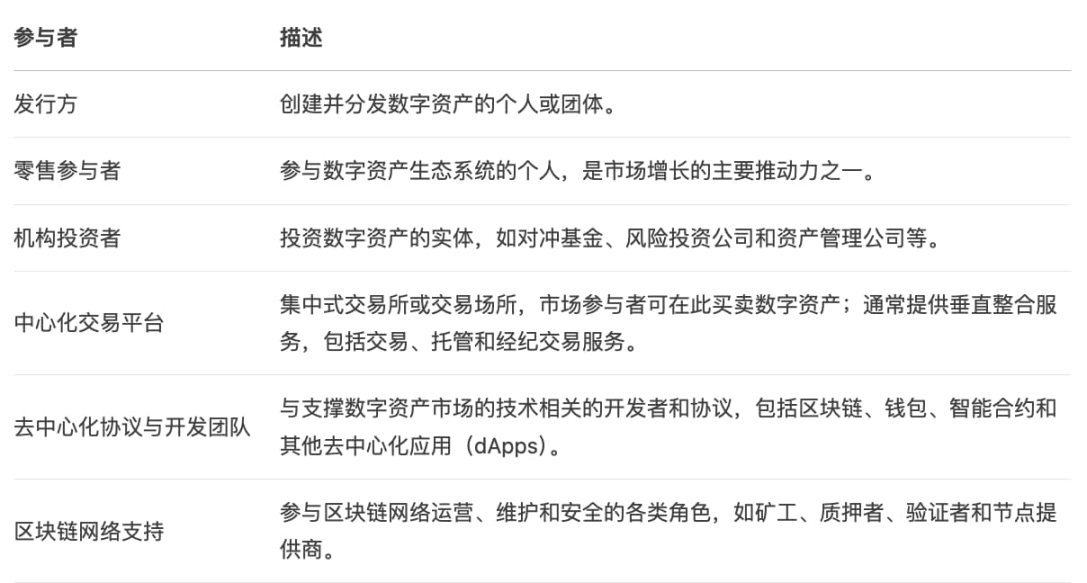
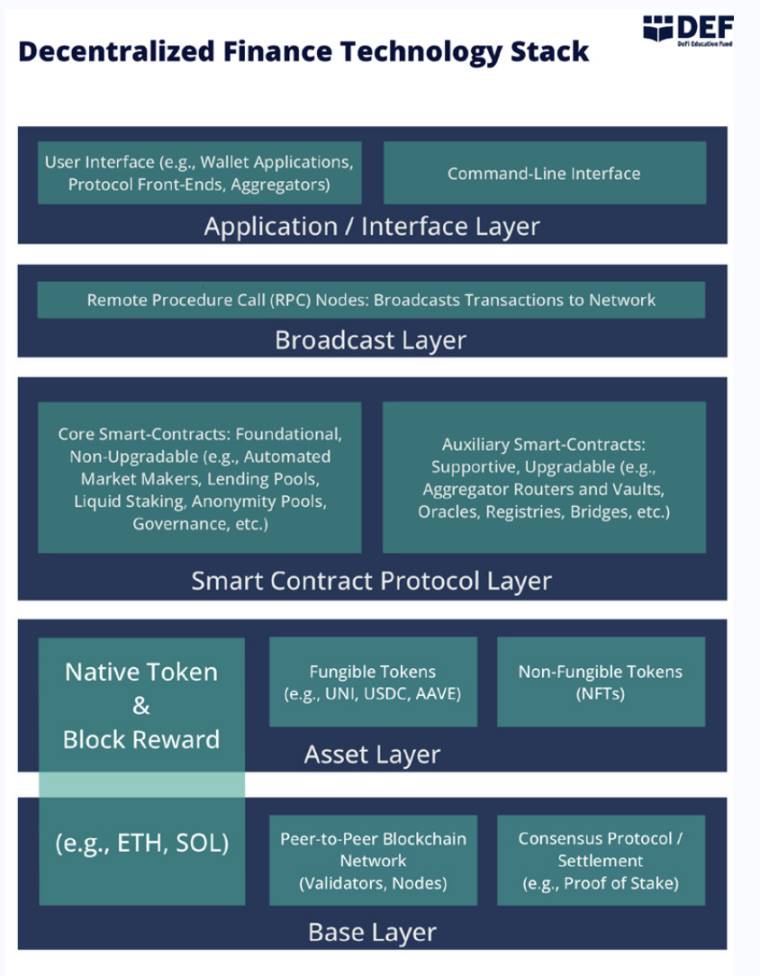
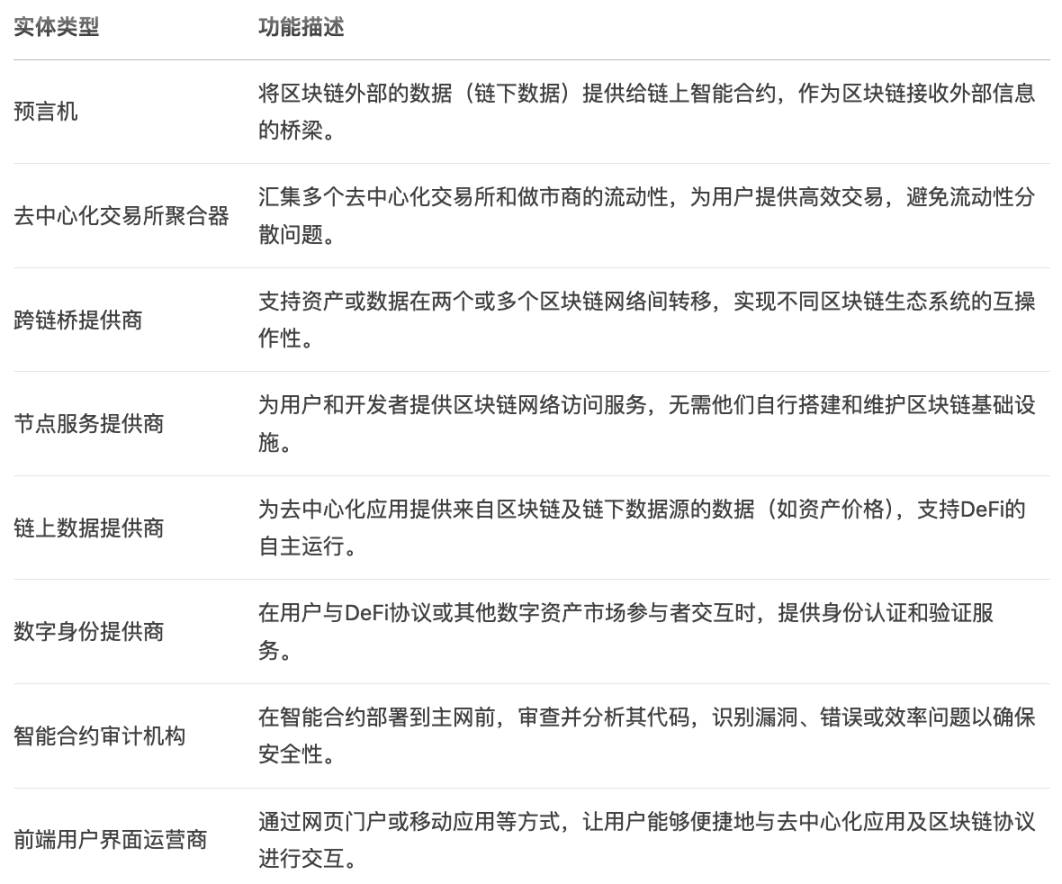
В отчете также описаны многочисленные участники рынка экосистемы цифровых активов, технологический стек DeFi, а представлены DAO, механизмы консенсуса протокола (PoW и PoS), майнинг, стейкинг, поставщики ключевой инфраструктуры и соответствующие инструменты.
Многочисленные участники рынка:
Технологический стек DeFi:
Поставщики ключевой инфраструктуры и инструменты:
Действующая нормативно-правовая база
Федеральный уровень
-
Комиссия по ценным бумагам и биржам США (SEC), Комиссия по торговле товарными фьючерсами (CFTC): основные федеральные регулирующие органы вторичного рынка цифровых активов.
-
Самоконтролируемые организации, такие как Управление по финансовой регуляции индустрии (FINRA) и Национальная ассоциация фьючерсных торговых ассоциаций (NFA), также способствуют регулированию и надзору за некоторыми участниками финансового рынка.
-
Банковские регуляторы: Федеральная резервная система, Управление контролера валют (OCC), Федеральная корпорация страхования вкладов (FDIC), Национальное управление кредитных союзов (NCUA).
-
Министерство финансов США: Финансовая служба по борьбе с нарушениями финансов (FinCEN) требует от финансовых учреждений представлять отчеты о подозрительной деятельности (SAR) и отчетах о денежных переводах (CTRs) в соответствии с Законом о банковской тайне (BSA) для защиты финансовой системы от незаконной деятельности, борьбы с отмыванием денег и террористическим финансированием; Канцелярия по контролю за иностранными активами Министерства финансов США (OFAC) является ведущим органом по экономическим санкциям США; Налоговое управление США (IRS) отвечает за сбор налогов и оказание помощи налогоплательщикам по налоговым вопросам и т.д.
Региональный уровень
Некоторые региональные службы финансовых услуг применили законы об区域内 денежном переводе к хранителям и торговым платформам цифровых активов, требуя, чтобы посредники регистрировались как операторы денежных переводов для обслуживания клиентов в соответствующих штатах. Некоторые штаты исключили операции с цифровыми активами из закона об区域内 денежном переводе, и компании, специализирующиеся на операциях с цифровыми активами, в этих штатах могут не подпадать под требования лицензирования. Другие штаты создали специальные регулирующие рамки для цифровых активов.
-
Штат Нью-Йорк (NYDFS): через систему «BitLicense» требует получения лицензии компаниями цифровых активов, однако критики отмечают длительный процесс.
-
Штат Вайоминг: учредил лицензию «SPDI» (Special Purpose Depository Institution), признавая DAO легальным юридическим лицом.
-
Калифорния: в 2026 году начнет действовать специальное регулирование цифровых активов.
Основные виды рыночной деятельности, требующие дальнейшего уточнения регулирования
В отчете также обсуждаются основные виды рыночной деятельности, требующие дальнейшего уточнения регулирования, включая:
-
выпуск цифровых активов (ICO, air drops, форки);
-
торговля;
-
хранение и кошельки;
-
клиринг и расчеты;
-
кредитование и обеспечение;
-
токенизация.
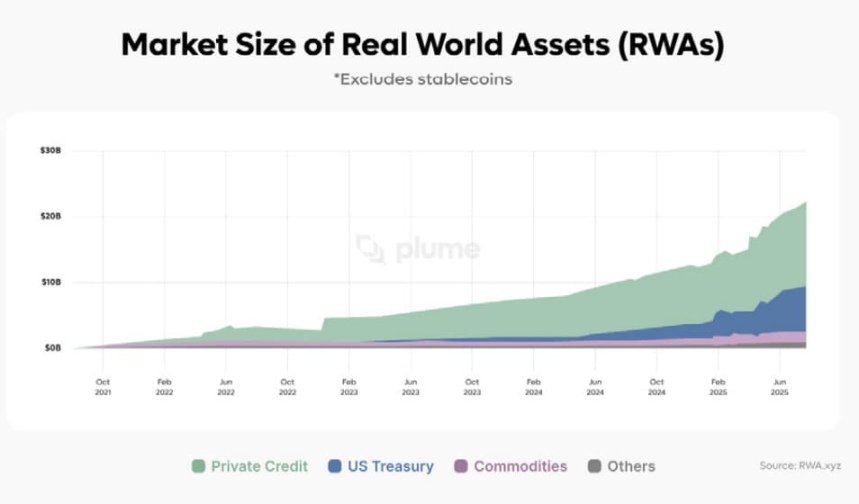
Что касаетсятокенизации, отчет ссылается на отраслевые оценки, согласно которым к 2030 году более 600 миллиардов долларов «активов реального мира» могут быть токенизированы. Регуляторная структура для токенизированных активов зависит от самого базового актива, а не исключительно от процесса токенизации. Там, где инструменты токенизации подвергаются регулированию, они часто регламентируются как ценные бумаги, поскольку значительная часть текущего объема торгов токенизированными активами приходится на активы, классифицируемые как ценные бумаги (например, фиксированный доход и частное кредитование). Другие нетоксикованные цели включают токенизацию товаров (например, золота) и нефинансовых активов (например, коммерческой недвижимости и редких предметов).
Структура рынка и регуляторные предложения
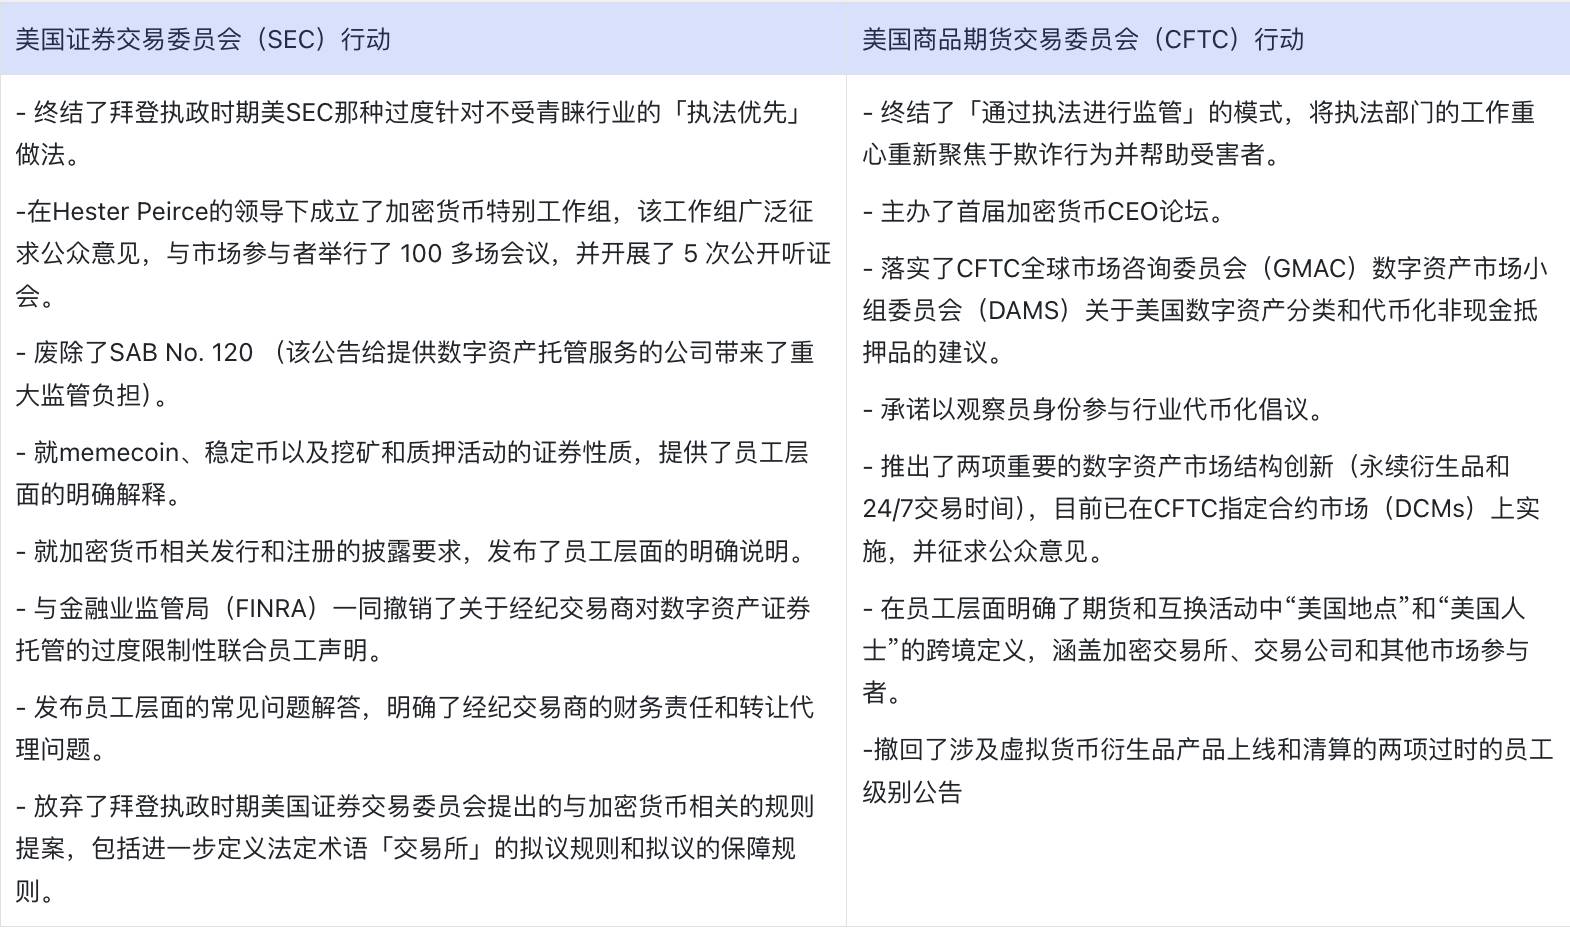
В отчете отмечается, что с момента вступления Трампа в должность обе комиссии, SEC и CFTC, уже приняли решительные первоначальные меры, предоставляя участникам рынка столь необходимую ясность.
Создание классификатора цифровых активов
В отчете классы цифровых активов разделены на три категории: токены ценных бумаг, токены товаров и токены для коммерческого и потребительского использования.
1. Токены ценных бумаг (Security Tokens)
Определение: Активы, соответствующие определению ценных бумаг по Закону о ценных бумагах, таким как акции, облигации или инвестиционные контракты (определяется по тесту Хауи).
Требования к регулированию:
-
Выпуск должен быть зарегистрирован в SEC или соответствовать условиям освобождения.
-
В соответствии со статьей 3(a)(1) Закона о ценных бумагах и биржах и сопряженным правилом Rule 3b-16(a), любая платформа, отвечающая определению «биржи», если она предоставляет услуги торговли цифровыми активами, классифицируемыми как ценные бумаги: должна быть зарегистрирована как национальная фондовая биржа или функционировать на основании освобождений (например, в качестве ATS).
Токенизация не меняет сути выпускаемых ценных бумаг, и использование блокчейна эмитентом или его агентом не создает нового или иного типа активов. Следовательно, токенизированные ценные бумаги полностью соответствуют федеральному законодательству о ценных бумагах в отношении определения «ценных бумаг», и выпуск и продажа всех此类 активов подлежат регистрации, если не применяется освобождение. SEC обладает полномочиями по освобождению и может использовать эти механизмы для снижения опасений, связанных с выпуском и торговлей токенизированными ценными бумагами.
2. Токены товаров (Commodity Tokens)
Определение: Цифровые активы, классифицируемые CFTC как «товары» (например, биткоин, эфириум), производные финансовые инструменты которых (фьючерсы, опционы) подлежат регулированию со стороны CFTC.
Требования к регулированию: На данный момент отсутствует единая федеральная рамка для спотового рынка, однако CFTC может бороться с мошенничеством и манипуляциями. Если дело касается деривативов цифровых активов, их необходимо листовать на специально уполномоченных контрактных рынках (DCM) или системах исполнения свопов (SEF) и соблюдать правила клиринга CEA. Деривативы цифровых активов будут рассчитываться через зарегистрированные организаторы клиринга деривативов (DCO), выступающие центральным контрагентом для каждого покупателя и продавца.
Сетевые токены (протокольные токены) отличаются от ценных бумаг и обычно не предоставляют права собственности, долга или доли в прибыли. Даже если сетевые токены изначально выпускаются как «инвестиционный контракт» (ценная бумага), после полной работы сети и достижения достаточной степени децентрализации они больше не должны рассматриваться как ценные бумаги.
3. Токены для коммерческого и потребительского использования (Tokens for Commercial and Consumer Use)
Определение: Токены, используемые для доступа к конкретным товарам, услугам или правам (обычно NFT), либо токены лояльности (которые можно обменивать в закрытой системе для потребления).
Регуляторные предложения по стимулированию торговли цифровыми активами на федеральном уровне
I. Предложения о немедленных действиях со стороны SEC:
1. Использовать полномочия по выработке правил и освобождениям по Закону о ценных бумагах для продвижения следующих мер:
-
Создание адаптированной системы освобождений для выпуска ценных бумаг, связанных с цифровыми активами.
-
Установление временной безопасной гавани для функционально незавершенных или децентрализованных незавершенных токенов, позволяющих им развиваться постепенно без применения законов о ценных бумагах.
-
Установление безопасной гавани для определенных действий air drop, чтобы избежать признания их «продажей» согласно статье 2(a)(3) Закона о ценных бумагах или освобождения от требований регистрации согласно статье 5 Закона о ценных бумагах. Одновременно рассмотреть предоставление освобождений для провайдеров децентрализованной физической инфраструктуры (DePIN) при распределении цифровых активов в целях стимулирования участия в сети, а также для определенных выпусков NFT.
2. Использовать полномочия по выработке правил и освобождениям по Закону о ценных бумагах и биржах для продвижения следующих мер:
-
Разрешить торговлю на незарегистрированных в SEC торговых площадках небезопасных цифровых активов, привязанных к инвестиционным контрактам (за исключением платежных стейбкоинов), после завершения первичного распространения.
-
Предоставить определенные освобождения провайдерам DeFi от требований о регистрации брокеров (Статья 15), бирж (Статьи 5 и 6) и клиринговых организаций (Статья 17A) согласно Закону о ценных бумагах и биржах.
-
Пересмотреть «Правило ATS» (или создать аналогичную структуру) для лучшей координации параллельной торговли небезопасными цифровыми активами и ценными бумагами в рамках регулируемой среды, подходящей для торговли цифровыми активами.
-
Создать условное «Инновационное освобождение» (Innovation Exemption) в рамках Закона о ценных бумагах и биржах, позволяющее субъектам, зарегистрированным в SEC, осуществлять инновационные модели бизнеса.
-
Переопределить определение «объекта/инфраструктуры» (facility) в статье 3(a)(2) Закона о ценных бумагах и биржах для адаптации к новым бизнес-моделям торговли цифровыми активами.
-
Пересмотреть Правила NMS и смежные планы национальной системы рыночных котировок для продвижения:
-
токенизации ценных бумаг Национальной системы рыночных котировок (NMS)
-
параллельной торговли небезопасными цифровыми активами и ценными бумагами NMS
-
оптимизации механизмов сбора цитат / ордеров и требований к отчетности о сделках
-
поддержки применения компонентов DeFi, таких как оракулы и агрегаторы, при торговле ценными бумагами NMS или небезопасными цифровыми активами
-
обновления правил трансферных агентов для прямого разрешения использования блокчейн-технологий.
-
ясное разъяснение обстоятельств, при которых поставщики автономных хранилищ кошельков обязаны регистрироваться как брокеры.
3. Использовать Закон об инвестиционных консультантах и Закон об инвестиционных компаниях для продвижения:
-
Четкого определения требований к хранению ценных бумаг для зарегистрированных инвестиционных компаний / инвестиционных консультантов.
-
Оценки возможности включения некоторых государственных доверенных учреждений в категорию «квалифицированный хранитель».
II. Предложения о немедленных действиях со стороны CFTC
1. CFTC следует рассмотреть возможность использования полномочий по выработке правил, интерпретации и освобождениям, предоставленным Законом о торговле товарными фьючерсами (CEA), для продвижения:
-
предоставления четких руководств для специализированных контрактных рынков (DCMs) по вопросам запуска спотовых сделок розничных товарных фьючерсов с кредитным плечом, маржой или финансированием (включающих цифровые активы).
-
ясного определения критериев классификации цифровых активов в качестве товаров.
-
если инструменты инвестиций в цифровые активы или их управляющие могут быть классифицированы как «товарные пулы» (Commodity Pools) или требуют регистрации как «операторы товарных пулов» (CPO), CFTC适时 обновит соответствующие правила.
-
сотрудничества с FinCEN для разработки новых правил, обеспечивающих квалифицированных посредников и других участников рынка указаниями по использованию новых технологий для реализации программ идентификации клиентов (CIP).
-
разрешения институтам предоставлять комплексные услуги торговли и хранения.
-
ясного определения применимости DeFi-деятельности, смарт-контрактных протоколов и DAO в рамках существующей регистрационной системы CFTC (в соответствии с принципом технологической нейтральности).
-
направлений для фьючерсных брокеров (FCMs) по расчету и управлению обязанностями по сегрегации активов при хранении цифровых активов.
-
ясного определения правил расчета дисконта стоимости для зарегистрированных посредников (включая FCMs, дилеров по свопам и организаторов клиринга деривативов), удерживающих цифровые активы, для расчета маржинальных требований, отчетности по капиталу и финансовым ресурсам, а также выполнения расчетных обязательств.
-
пересмотра критериев признания цифровых активов в качестве квалифицированного обеспечения в соответствии с Правилом CFTC 1.49.
-
разработки указаний для организаторов клиринга деривативов (DCOs) по обеспечению цифровыми активами (включая платежные стейблкоины), охватывающих:
-
требования к финансовым ресурсам DCO
-
оценку активов и дисконт по марже
-
окончательность расчетов (settlement finality)
-
обработку самохранения и хранения у третьих лиц
-
отчетность об активах, торгуемых круглосуточно, на конец дня
-
правовые риски чистого расчета и залоговых интересов.
-
содействия применению токенизированного неколлективного обеспечения в качестве комплаентной маржи.
-
ясного определения критериев классификации свопов цифровых активов и соответствующих требований к марже и отчетности.
SEC и CFTC должны скоординировать усилия для обеспечения эффективности процесса выработки правил и проведения общественных консультаций по предложенным правилам.
Что касается долгосрочного планирования, SEC и CFTC должны изучить возможность предоставления гибкости, позволяющей зарегистрированным институтам предлагать различные услуги в рамках единого пользовательского интерфейса. CFTC应考虑如何修改现有规则以允许使用基于区块链的衍生品。 (Correction per context: CFTC should consider how to amend existing rules to allow the use of blockchain-based derivatives.) -> CFTC следует рассмотреть возможность внесения изменений в существующие правила, позволяющих использование деривативов на базе блокчейна.
Например, объединение биржевых услуг с хранением торгуемых активов обеспечивает мгновенные расчеты. Объединение функций биржи и брокерских услуг позволяет напрямую обрабатывать клиентские заказы с использованием одного технологического стека, что обеспечивает эффект масштаба и снижает операционную сложность. При этом биржи и посредники обязаны разделять имущество клиентов и собственные средства.
Какие вопросы должен учесть Конгресс при принятии законодательства о структуре рынка цифровых активов?
В отчете указано, что Конгресс при окончательной формулировке положений законодательства о структуре рынка должен учесть следующее, чтобы обеспечить наименее затратную и наиболее благоприятную для инноваций структуру регулирования цифровых активов.
1. Распределение полномочий между регуляторами:
-
CFTC должен четко получить полномочия по регулированию спотовых рынков цифровых активов, не являющихся ценными бумагами.
-
Субъекты, зарегистрированные в SEC и CFTC, смогут осуществлять многопрофильную деятельность в рамках эффективной лицензионной структуры, избегая регуляторного арбитража. Субъекты, зарегистрированные в SEC, должны иметь возможность осуществлять торговлю цифровыми активами, классифицируемыми как ценные бумаги, а также осуществлять торговлю небезопасными цифровыми активами в соответствии с лицензионной структурой, определенной Конгрессом. Субъекты, зарегистрированные в CFTC, должны иметь возможность осуществлять торговлю деривативами цифровых товаров, розничной торговлей цифровыми товарами и другими продуктами, находящимися в ведении CFTC, а также небезопасными цифровыми активами, указанными Конгрессом.
-
Федеральное законодательство имеет приоритет над законодательством штатов для унификации применения норм, связанных с ценными бумагами и товарами.
2. Рамки регулирования посредников:
-
Торговые площадки, брокеры и другие посредники цифровых активов должны проходить кастомизированную регистрацию в SEC или CFTC в зависимости от характера бизнеса; правила должны соответствовать существующим стандартам финансового регулирования, но не быть чрезмерно строгими.
-
Разрешить институтам осуществлять кредитование, хеджирование и другие операции с безопасными и небезопасными активами при контролируемом уровне риска.
-
Торговые площадки цифровых активов и другие посредники должны публиковать стандарты управления листингом цифровых активов и акцентировать информацию о токен-экономике.
-
Торговые площадки цифровых активов, брокеры, дилеры и другие зарегистрированные субъекты SEC и CFTC обязаны раскрывать свою роль при представлении интересов клиентов, принципалов или контрагентов.
3. Принципы регулирования DeFi: Регулирование должно сосредотачиваться на степени контроля протокола над активами пользователей, возможности изменения кода и уровне централизации, избегая навязывания традиционных финансовых правил технологическим субъектам, неспособным к соблюдению. Поощряется разработка сбалансированных рамок, сочетающих инновации и безопасность; при интеграции DeFi в традиционную финансовую систему необходимо предотвращать обход закона.
4. Совершенствование бухгалтерского учета: Комитет по стандартам финансового учета США (FASB) должен далее уточнить стандарты признания/ списания цифровых активов (Recognition/derecognition) (решение некоторых бухгалтерских вопросов, возникающих при кредитовании, инкапсуляции, совершении сделок) и вопросы учета для эмитентов токенов.
Банковский сектор и криптовалюта
Сегодня банки оказывают различным цифровым активам широкий спектр услуг:
1. Различные традиционные банковские продукты и услуги, например, коммерческие депозитные счета, кредиты и консультации по капитальным рынкам;
2. Платежи;
3. Токенизация;
4. Депозитные токены;
5. Хранение цифровых активов;
6. Содействие совершению операций с цифровыми активами;
7. Кредитование, связанное с цифровыми активами, и т.д.
Рекомендации отчета:
I. Возобновление программ поддержки криптоинноваций в банках
1. Приоритетное уточнение областей с высоким спросом
-
Расширение списка законно проводимых банками операций с цифровыми активами в рамках правовой базы.
-
Обеспечение справедливости прав на ведение бизнеса для банков с различными типами лицензий.
-
Разработка пруденциальных регуляторных стандартов для таких областей, как применение частных публичных сетей, токенизация депозитов, определение основной деятельности по осуществлению основных банковских операций (учреждение по депозитам или холдинговая компания).
2. Первоочередные темы
-
Хранение цифровых активов: дополнение руководств по лучшим техническим практикам (управление ключами, изоляция горячих и холодных кошельков).
-
Сотрудничество с третьими лицами: четкое определение того, какие услуги по цифровым активам (например, субхранение, инфраструктурная поддержка) банки могут делегировать на аутсорсинг.
-
Управление резервами стейбкоинов: обновление текущих правил OCC в свете Закона GENIUS.
-
Удержание активов на собственных счетах: определение комплаенса и требований к управлению рисками при наличии цифровых активов в балансе банка.
-
Инновационные пилотные проекты: разрешение депозитным учреждениям участвовать в экспериментах, связанных с цифровыми активами.
-
Токенизированная деятельность: установление дифференцированных правил допуска на основе уровня риска базовых активов (включая токенизацию депозитов).
-
Использование общедоступных сетей (public chains): соблюдение принципа технологической нейтральности, фокусировка на реальных рисках бизнеса, а не на самой технологии.
II. Поощрение технологических инноваций в региональных банках
-
Отмена ограничительных политик:
-
ФРС должна отменить «Политические указания по Разделу 9(13) от 2023 года и 12 C.F.R. § 208.112» и сопутствующие указания, чтобы гарантировать, что региональные банки-члены имели возможность исследовать инновационные банковские технологии и продукты.
III. Построение регуляторной базы на принципе
-
Стандартизация риск-менеджмента
-
Повышение регуляторного потенциала
Стейблкоины и платежи
Законодательные предложения:
-
Быстрое внедрение Закона GENIUS: Рабочая группа Белого дома по рынку цифровых активов настоятельно призывает все соответствующие федеральные ведомства, включая Министерство финансов, УОК, FDIC, ФРС, NCUA, SEC и CFTC, в строгом соответствии с законом быстро внедрить Закон GENIUS, стимулировать развитие стейбкоинов на доллар США и обеспечить бесперебойное функционирование регуляторной базы для стейбкоинов.
-
Такие ведомство США, как Министерство финансов, должны поддерживать лидерство частного сектора в сфере трансграничных платежей и технологий финансовых рынков, продвигая международные стандарты, соответствующие интересам и ценностям США.
-
Необходимо законодательно запретить использование CBDC на территории США и призвать другие страны поддерживать ведущую роль частного сектора в платежных системах.
Борьба с нелегальным финансированием
В отчете представлена серия рекомендаций по регулированию и политике по борьбе с незаконной финансовой деятельностью (например, отмывание денег, террористическое финансирование и т.д.), содержание которых кратко резюмировано ниже:
-
Четкое определение сферы применения Закона о банковской тайне (BSA).
-
Усиление обмена информацией между государственным и частным секторами о рисках незаконных финансовых операций.
-
Министерству финансов и соответствующим ведомствам需提供 четкие руководства по комплаенсу AML/CFT для традиционных финансовых учреждений и провайдеров услуг цифровых активов, четко определив требования к идентификации клиентов (CIP), мониторингу транзакций и подаче отчетов о подозрительной деятельности (SAR).
-
Борьба с системными рисками нелегального финансирования.
-
Защита прав законных пользователей.
-
Технические стандарты и инструменты комплаенса.
Налоги
Рабочая группа Белого дома по рынку цифровых активов стремится устранить правовую неопределенность в вопросах налогообложения цифровых активов благодаря четким налоговым рекомендациям и законодательным изменениям, балансируя между поддержкой инноваций и требованиями налогового соблюдения.
Приоритетные указания
Министерство финансов и IRS должны выпустить руководящие указания:
-
Уточнить метод определения нереализованной прибыли и убытков при классификации цифровых активов как инвестиционных активов в скорректированной прибыли/убытке по финансовой отчетности (AFSI).
-
Решить вопрос о том, могут ли трасты,持有 цифровых активов, стейкинга этих активов и получения наград за стейкинг, квалифицироваться как инвестиционные трасты учредителя (grantor trust).
-
Уяснить, образуют ли транзакции по «инкапсуляции» (например, конвертация биткоина в токенизированную версию на Ethereum) и «деинкапсуляции» цифровых активов налогооблагаемое событие.
-
Обновить часто задаваемые вопросы IRS по цифровым активам.
-
Установить порог необлагаемого дохода для небольших доходов от цифровых активов (например, дропы, награды за стейкинг, хардфорки), упрощая декларацию небольших сумм (исключая операторов узлов и налогоплательщиков, занимающихся майнингом цифровых активов).
Кроме того, будущая работа группы также охватит направления по майнингу и стейкингу, дропам, NFT, убыткам от цифровых активов, вычетам благотворительных пожертвований и связанным вопросам, касающимся налогообложения.
Некоторые возможные законодательные или руководящие положения также включают требование к налогоплательщикам сообщать о зарубежных счетах цифровых активов, упрощение требований к отчетности, предусмотренных Кодексом внутреннего дохода, требование об указании базовой информации при передаче цифровых активов между централизованными биржами, а также требование к брокерам цифровых активов сообщать информацию о иностранных владельцах контроля над некоторыми пассивными субъектами.
Приоритетные законодательные предложения
-
Конгресс должен принять закон, рассматривающий цифровые активы как отдельный новый класс активов, подпадающий под адаптированные версии правил налогообложения ценных бумаг или товаров федерального подоходного налога. Расширение применимых положений Кодекса для активно торгуемых заменяемых цифровых активов должно включать: (a) «маркировку по рыночной цене», «безопасную гавань для торговли», «кредитование ценных бумаг» и т.д. Кроме того, статья 1091 (правила wash-sale) и статья 1259 (конструктивные продажи) также должны применяться к цифровым активам. Либо законодательство может прямо указать, когда для целей федерального подоходного налога цифровые товары или иные цифровые активы должны рассматриваться как ценные бумаги или товары.
-
Следует принять закон, классифицирующий платежные стейбкоины для целей федерального подоходного налога, чего не затрагивает закон GENIUS. Учитывая структуру платежных стейбкоинов и потенциальную прибыль или убыток при их отчуждении, классификация их как задолженности кажется наиболее целесообразной. Если платежные стейбкоины рассматриваются как задолженность, законодательство также должно учитывать применимость существующих правил федерального подоходного налога, которые могут препятствовать широкому использованию платежных стейбкоинов в качестве финансовых активов. В частности, законодательство должно решить вопросы wash-sale и правила против обезличенных облигаций.
-
Внести изменения в правила wash-sale, включив цифровые активы в перечень активов, подпадающих под действие правил wash-sale. Если подобное законодательство будет принято, правила отчетности брокеров должны быть изменены в соответствии с этими поправками. Правила wash-sale не должны применяться к платежным стейбкоинам.
-
Уяснить применение к кредитованию цифровых активов налоговой обработки, аналогичной кредитованию ценных бумаг.
Стратегический резерв биткоина США и накопление цифровых активов
В части стратегического резерва биткоина США и накопления цифровых активов Министерство финансов США уже подготовило рекомендации для Белого дома по созданию и управлению Стратегическим резервом биткоина (Strategic Bitcoin Reserve) и Резервом цифровых активов (Digital Asset Stockpile). Министерство финансов продолжит координацию действий с Белым домом и другими членами рабочей группы для продвижения последующих надлежащих мер по реализации функционирования данного резерва и запасов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @WhiteHouse





