


Финальное движение трио криптоэкономики: процентные ставки
Автор: Musol
«Ставка, ставка и еще раз ставка!»
Вероятно, читатели, давно знакомые с крипторынком, знают эту особенность: рынок цифровых активов чрезвычайно чувствителен к решению ФРС по процентной ставке. Биткоин часто служит сигналом волатильности, генерируемой действиями ФРС, и на фоне частых упоминаний снижения ставок в текущем году эта тенденция только усиливается. Если оглянуться на предыдущие рыночные периоды, то, начиная с 2022 года, когда ФРС активно начала повышать ставки для борьбы с неконтролируемой инфляцией, цифровые активы уже стали отражать волатильность традиционных финансовых рынков, а ставка Федеральной резервной системы стала ключевым фактором, определяющим успех или крах крипторынка.
«Такая корреляция не исчезнет в ближайшее время; скорее, она превращается в новую норму.»
На рынке есть известная шутка: «все мы теперь трейдеры американского фондового рынка», потому что крипто рынок не только зеркально отображает движения фондового рынка США, но и трейдерам приходится пристально следить за экономической статистикой США.
Среди них ставки ФРС стоят на первом месте как один из важнейших показателей. Тогда, зачем нам обращать внимание на эти данные? Что именно они означают?
Что такое ФРС и процентная ставка?
Федеральная резервная система (ФРС) является центральным банком США, аналогом Китайского Народного Банка. Она определяет банковскую процентную политику. Однако ФРС обладает высокой степенью независимости: по существу она самостоятельно вырабатывает ставку политики, не подчиняясь правительству США или даже президенту. Проще говоря, президент США не имеет права вмешиваться в решения ФРС.
Опираясь на собственную оценку макроэкономической ситуации, ФРС самостоятельно принимает решения по процентной ставке, то есть повышает или снижает базовую ставку для банков, что обычно называют повышением или понижением ставки.
Как правило, изменения ставки со стороны ФРС принимают одну из трех форм:
Сохранение ставки без изменений: ожидается стабильность на рынке, что не оказывает существенного влияния на экономические сигналы.
Повышение ставки: подавление инфляции посредством жесткой денежно-кредитной политики.
Понижение ставки: стимулирование экономики посредством экспансивной денежно-кредитной политики.
Обычно, когда говорят о повышении или понижении ставки ФРС, реально корректируется ставка по федеральным фондам США, то есть процент по займам между банками.
Рассмотрим пример повышения ставки: при повышении ставки ФРС увеличивает ставку по федеральным фондам, растёт процент / стоимость заимствований между банками, поэтому каждая кредитная организация пытается контролировать расходы за счёт увеличения резервов. Основной способ формирования резервов — повышение процентной ставки по депозитам, чтобы привлечь вкладчиков. Итогом становится приток долларов в банки, сокращение денежной массы в обращении, что позволяет сдерживать инфляцию.
Повышение ставки ФРС ведет к укреплению доллара США (рост спроса при ограниченном предложении): больше денег оседает в банках, объём средств, направляемых на фондовый и инвестиционные рынки, сокращается, что создает нисходящее давление (медвежьи факторы).
Аналогично, понижение ставки ФРС (в обиходе называемое «печатанием денег» или «сливом ликвидности») увеличивает предложение долларов в обращении, приводит к ослаблению доллара, направляет больший объём капитала на фондовый и другие инвестиционные рынки, что оказывается поддерживающим (бычьим) фактором.
На этом поверхностный разбор самих решений ФРС по ставке завершится. Чтобы читателям было проще глубоко понять взаимосвязь с крипто рынком, статья последовательно анализирует её зависимость от доходности казначейских облигаций США, курса доллара США, связи валютного индекса с ценами на золото и нефть, влияния валютного индекса на курс китайского юаня, а также соотношения решений ФРС и других центральных банков по ставке с экономическим ростом.
I. Взаимосвязь между решением ФРС по ставке и доходностью казначейских облигаций США
Казначейские облигации США (US Treasuries) — это государственные долги США, наиболее часто рассматриваются 10-летние и 2-летние выпуски.
Доходность казначейских облигаций означает доходность инвестора при покупке и удержании до погашения. Формула расчёта предельно проста: общая сумма процентов к получению делится на цену покупки (доходность = проценты к погашению ÷ цена покупки).
Процентная ставка купона государственных облигаций, как правило, фиксирована: она устанавливается ещё на этапе эмиссии, остаётся неизменной на протяжении всего срока обращения и используется для расчёта подлежащих выплате процентов.
Государственные облигации свободно покупаются и продаются на финансовом рынке подобно акциям, поэтому их цена постоянно меняется. Это торговая цена, а не номинальная стоимость облигации. Номинал и купонная ставка служат лишь для расчёта суммы возврата основного долга и выплаты процентов; рыночная цена торгуемых бумаг определяется самостоятельно.
Поскольку цена государственных облигаций подвержена колебаниям, соответственно меняется знаменатель формулы расчёта доходности, что напрямую обуславливает волатильность доходности.
При росте цены казначейских облигаций их доходность падает, и наоборот: при падении цены доходность возрастает.
Поэтому новички могут ошибочно считать, что рост доходности вызван ажиотажным спросом и повсеместными покупками. На самом деле он объясняется распродажей облигаций, давлением продавцов, приводящим к снижению цены, рост доходности, тогда как снижение доходности сигнализирует о массовых покупках, толкающих цену вверх и давящих на доходность вниз.
Это правило едино для любых государственных облигаций. Вне зависимости от того, говорим ли мы о долгах США или КНР, рост доходности указывает на распродажи со стороны инвесторов, а падение — на их активные закупки.
Доходность государственных облигаций находится в обратной зависимости от конъюнктуры рынка этих бумаг.
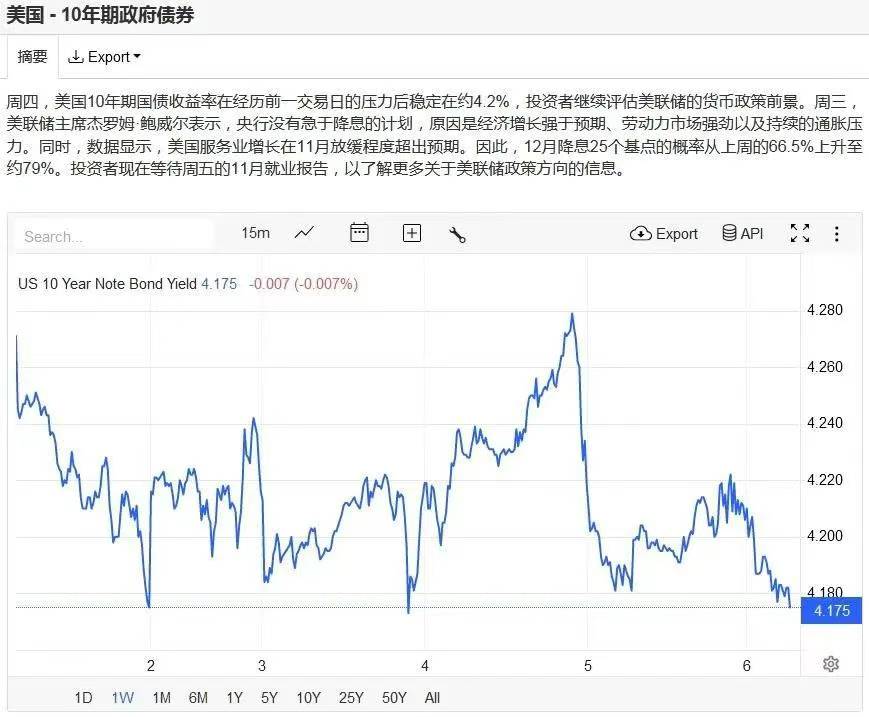
Диаграмма 1 показывает динамику доходности 10-летних казначейских облигаций США с 1 по 6 декабря 2024 года
Какова же взаимосвязь между решением ФРС по ставке и колебаниями доходности казначейских облигаций?
Процентная политика ФРС задаёт уровень ставок по вкладам и кредитам коммерческих банков. При повышении ставки ФРС растут банковские депозитные ставки, делая хранение средств в банке более привлекательным по доходу, тогда как доходность казначейских облигаций до наступления срока погашения остаётся фиксированной. Когда банковские депозиты становятся доходнее, инвесторы перенаправляют средства в банковский сектор или в новые финансовые продукты с обновлённой ставкой, распродавая имеющиеся облигации. Спрос на госдолг падает, цена опускается, а доходность растёт. И наоборот: при понижении ставки ФРС инвесторы стремятся сократить депозиты и увеличить объем покупок казначейских бумаг, что толкает их цену вверх, а доходность вниз.
Наибольшую чувствительность к решениям ФРС демонстрируют 2-летние казначейские облигации: благодаря короткому сроку инвесторы оперативно сравнивают потенциальную доходность банковских депозитов и госдолга. 10-летние же облигации имеют длительный срок обращения, поэтому краткосрочные колебания банковских ставок мало сказываются на десятилетней перспективе, учитывая вероятное многократное изменение ставки в течение этого периода.
Таким образом, повышение ставки ФРС ведёт к росту доходности казначейских облигаций, а понижение — к её снижению.
Начиная с 2022 года, ФРС последовательно повышала ставку вплоть до второй половины 2024 года, подняв показатель с нуля до 5,5 % (диаграмма 2). В рамках этого цикла повышения доходность 10-летних казначейских облигаций выросла с уровня ниже 2 % до максимальных 5 % (диаграмма 3).
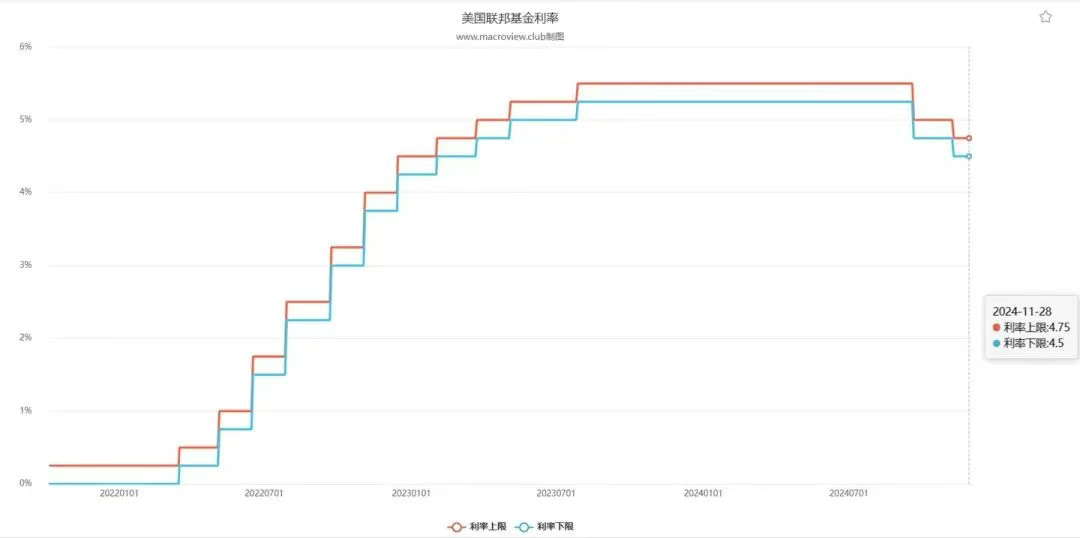
Диаграмма 2. Динамика базовой банковской ставки США за январь 2022 – декабрь 2024 гг.
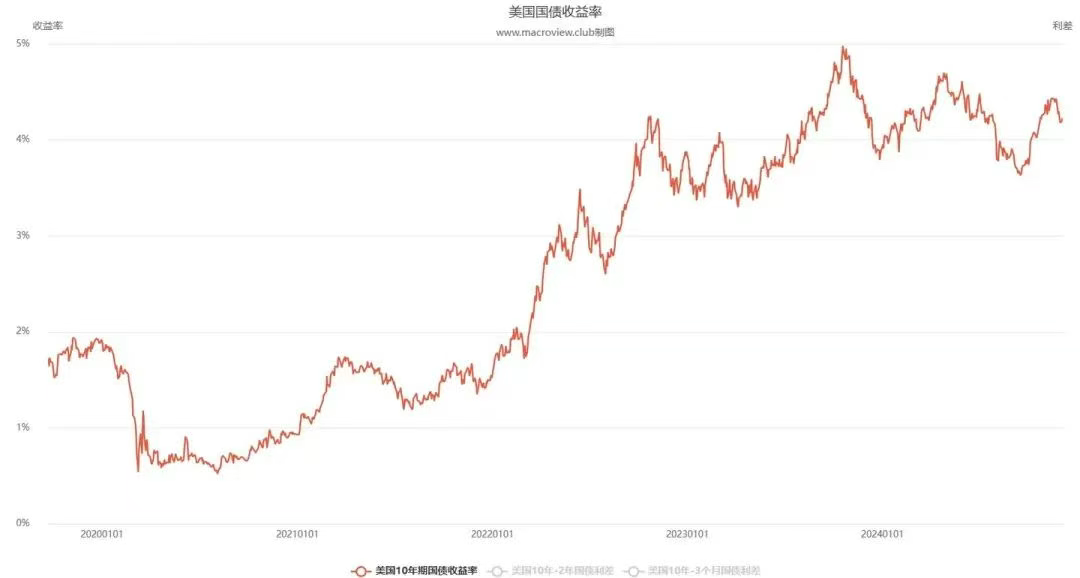
Диаграмма 3. Динамика доходности 10-летних казначейских облигаций США за январь 2020 – декабрь 2024 гг.
II. Взаимосвязь между решением ФРС по ставке и индексом доллара США
Индекс доллара США (DXY) отражает курсовую стоимость доллара по отношению к корзине валют других стран на международных рынках. Более высокое значение индекса означает укрепление доллара, и наоборот — его ослабление.
Повышение ставки ФРС ведёт к росту как депозитных, так и кредитных ставок. Повышение депозитной ставки привлекает вкладчиков, направляя средства в банки и тем самым сокращая денежную массу в обращении. Депозитная ставка представляет собой стоимость привлечения средств для банка: её рост увеличивает расходы, вынуждая кредитные организации повышать ставки по кредитам. Удорожание займов снижает спрос на кредитование со стороны корпораций, населения и государства, что дополнительно уменьшает обращение денег в экономике.
Следовательно, повышение ставки ФРС вызывает концентрацию долларов в банковском секторе и сокращает их предложение в свободном обращении.
На валютном рынке укрепление или ослабление валюты напрямую зависит от соотношения спроса и предложения. Снижение предложения долларов в конечном итоге приводит к укреплению индекса доллара.
Понижение ставки ФРС, напротив, влечёт снижение депозитных и кредитных ставок. Падение доходности по вкладам делает банковское хранение менее привлекательным, увеличивая обращение наличных и депозитных средств в экономике. Снижение стоимости кредитования стимулирует заемщиков (корпорации, население, правительство), что также расширяет денежную массу в обращении.
Таким образом, снижение ставки ФРС способствует оттоку долларов из банков в реальный сектор и финансовые рынки, сокращая объём средств, оседающих на банковских счетах.
На валютном рынке увеличение предложения долларов в конечном итоге приводит к ослаблению индекса доллара.
Следовательно, уровень ставки ФРС и индекс доллара находятся в прямой зависимости. Аналогичная логика применима ко всем странам: чем выше банковская ставка в стране, тем сильнее ее валюта на валютном рынке, и наоборот.
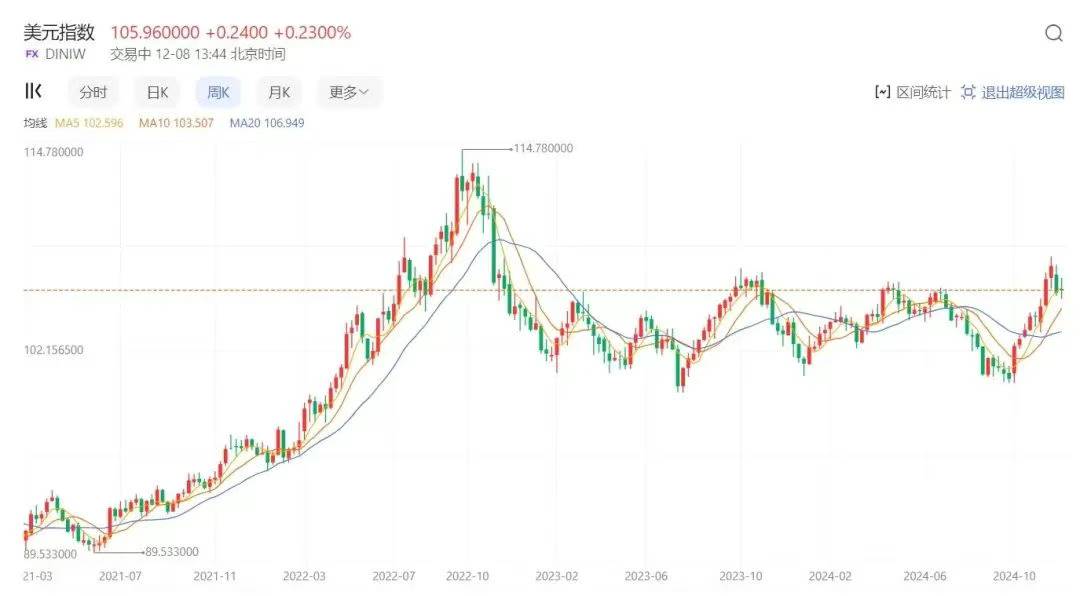
Диаграмма 4. Динамика индекса доллара США за июль 2021 – декабрь 2024 гг.
III. Взаимосвязь между решением ФРС по ставке, индексом доллара и ценами на золото и нефть
На мировых рынках золото и нефть котируются в долларах США. Следовательно, при укреплении доллара его покупательная способность возрастает: за ту же сумму можно приобрести больше сырья, что технически ведет к снижению ценовых котировок. Ослабление доллара дает обратный эффект — цены на золото и нефть растут.
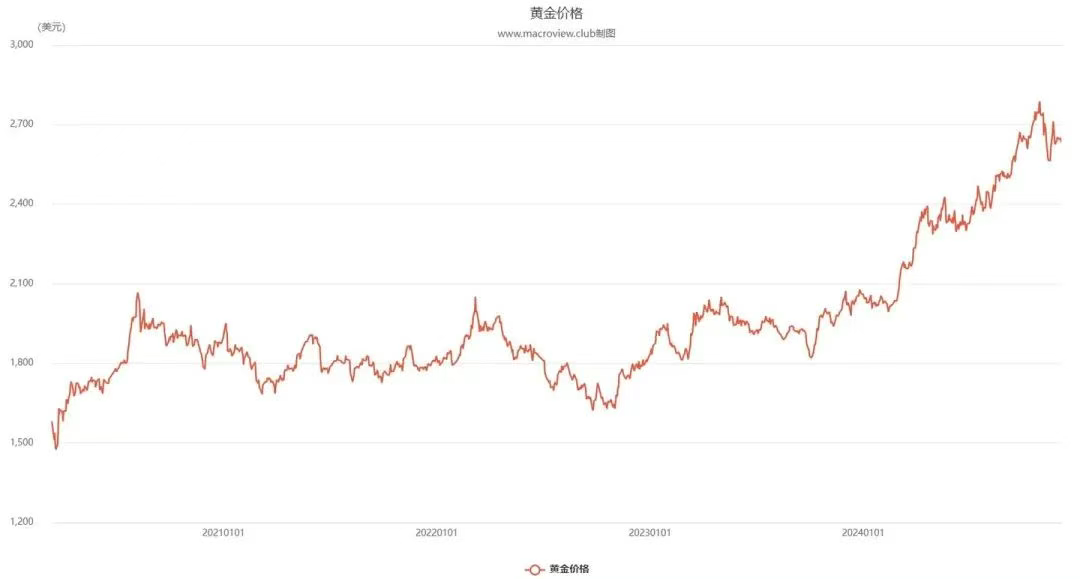
Диаграмма 5. Динамика цены на золото за январь 2021 – декабрь 2024 гг.
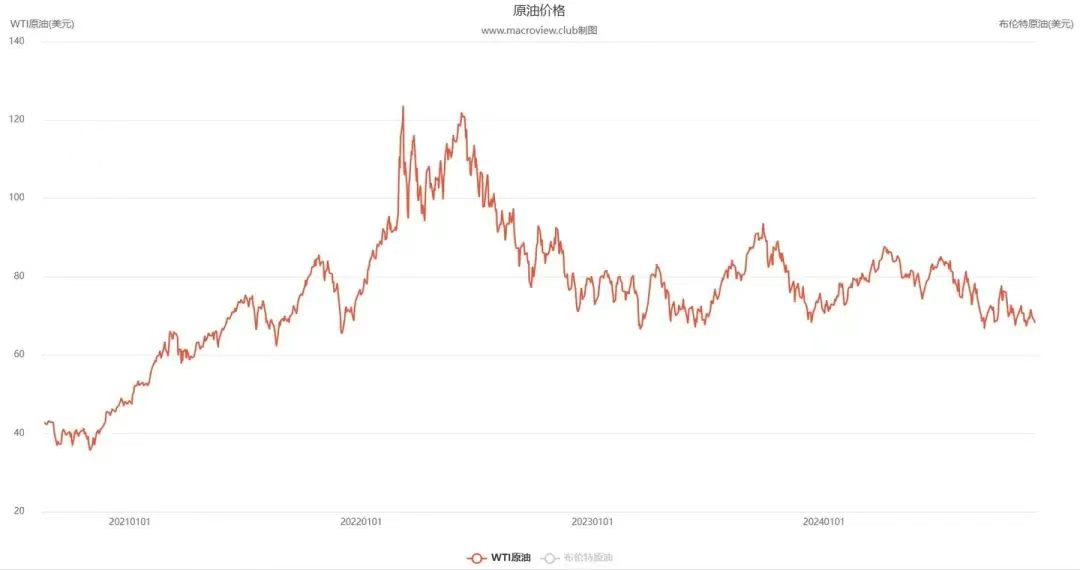
Диаграмма 6. Динамика цены на нефть за январь 2021 – декабрь 2024 гг.
Разобравшись в этой логике, мы понимаем тесную связь между решением ФРС по ставке, индексом доллара и ценами на сырьевые товары.
При повышении ставки ФРС индекс доллара укрепляется, а цены на золото и нефть падают; при понижении ставки индекс слабеет, а цены на сырье растут.
Выше приведена теоретическая логика и прямое влияние ставки ФРС и индекса доллара на сырьевые котировки, однако это не означает, что фактическая динамика цен на золото и нефть всегда строго следует этому правилу: реальная стоимость сырья формируется под воздействием комплекса факторов.
IV. Взаимосвязь между решением ФРС по ставке, индексом доллара и курсом китайского юаня
Благодаря изученному ранее материалу этот вопрос становится очевидным: на валютном рынке укрепление доллара автоматически ведет к удешевлению валют других стран по отношению к нему, а ослабление доллара — к их удорожанию.
Следовательно, при укреплении доллара юань относительно слабеет, а при его ослаблении юань укрепляется.
Когда ФРС повышает ставку, индекс доллара растет, а курс юаня к доллару снижается. И наоборот: при понижении ставки индекс доллара падает, а курс юаня укрепляется.
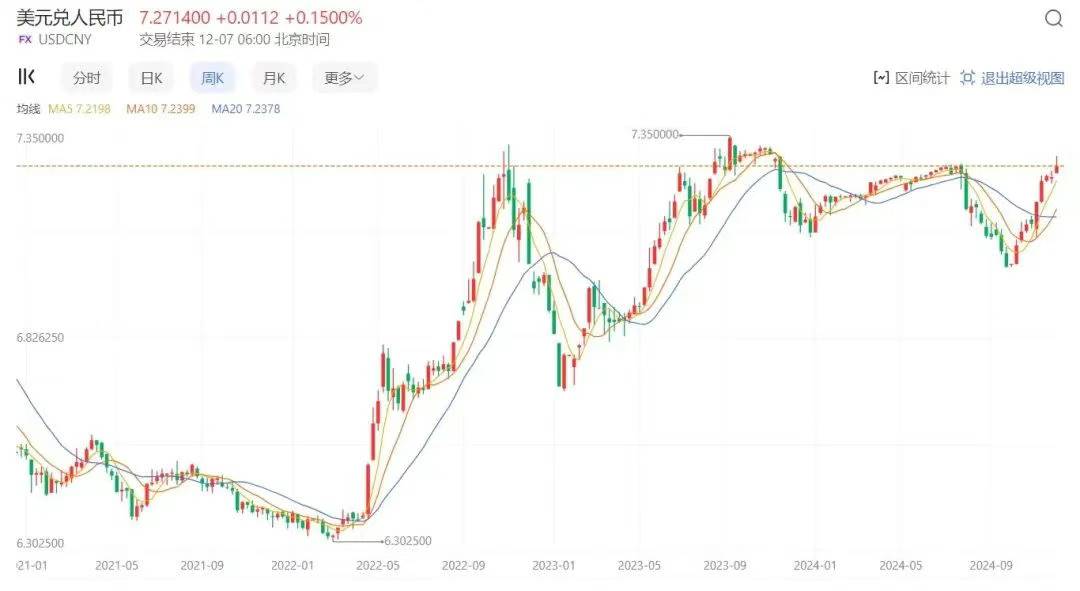
Диаграмма 7. Динамика курса китайского юаня за январь 2021 – декабрь 2024 гг.
Важно учитывать: На валютном рынке чаще всего публикуется оффшорный курс юаня. Его котировка строится не по принципу «сколько долларов за 1 юань», а по системе «сколько юаней за 1 доллар», так как доллар выступает международным расчетным средством. Следовательно, рост данного показателя означает обесценивание юаня (требуется больше юаней за 1 доллар), а падение — его укрепление. Не стоит путать эти направления.
В условиях плавающего обменного курса и свободного движения капитала при повышении ставки ФРС валюты других стран испытывают пассивное удешевление по отношению к доллару. Чтобы избежать собственного ослабления валюты, центральные банки других стран вынуждены следовать примеру ФРС и проводить собственные повышения ставки для компенсации негативного влияния на курс. И наоборот: при понижении ставки ФРС иностранные валюты пассивно дорожают, и для нейтрализации этого эффекта национальным ЦБ необходимо согласованно снижать свои ставки.
Это фактически лишает национальные Центробанки суверенитета в проведении денежно-кредитной политики (как, например, в Канаде, Южной Корее, Бразилии, Аргентине, Гонконге и др.). Если государства не хотят жертвовать независимостью собственной политики, они вынуждены пассивно принимать удары от решений ФРС, диктующих волатильность валютных пар. Это служит наглядным подтверждением доллларной гегемонии.
Именно поэтому в новостях регулярно можно услышать критику многих стран в адрес денежно-кредитной политики ФРС, так как её решения напрямую диктуют курс национальных валют и вынуждают внутренние ЦБ подстраивать свои ставки.
Разумные люди поймут суть вопроса: монетарная политика любого государства должна строиться исключительно исходя из собственных национальных интересов. Ни одна страна не сможет и не обязана одновременно учитывать интересы других. Более того, попытки балансировать между своими нуждами и потребностями внешних партнеров редко приводят к успеху.
Следовательно, критика политики ФРС другими странами абсолютно бессмысленна и неэффективна. Защиту от внешнего давления обеспечивает только собственная экономическая и финансовая мощь.
V. Взаимосвязь между решением ФРС и других ЦБ по ставке с экономическим ростом
Рынок управляется «невидимой рукой», направляющей экономические процессы. Однако у этого механизма есть врожденный недостаток: отсутствие механизмов принудительной остановки. Как автомобиль без тормозов, рыночная стихия не способна заранее предугадать надвигающуюся аварию и своевременно остановиться. Отсутствие искусственного контроля означает невозможность предотвратить грядущие экономические рецессии и кризисы. Чрезмерное доверие стихийным рыночным силам гарантированно приводит к цикличному повторению эпох экономического бума и глубочайшей депрессии.
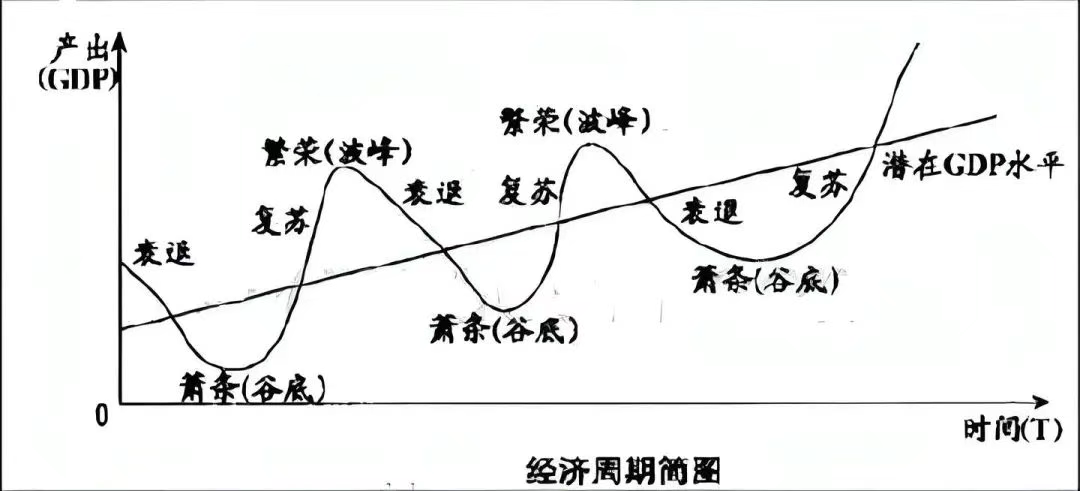
Диаграмма 8. Схема цикличности экономических циклов (извините за архаичную картинку)
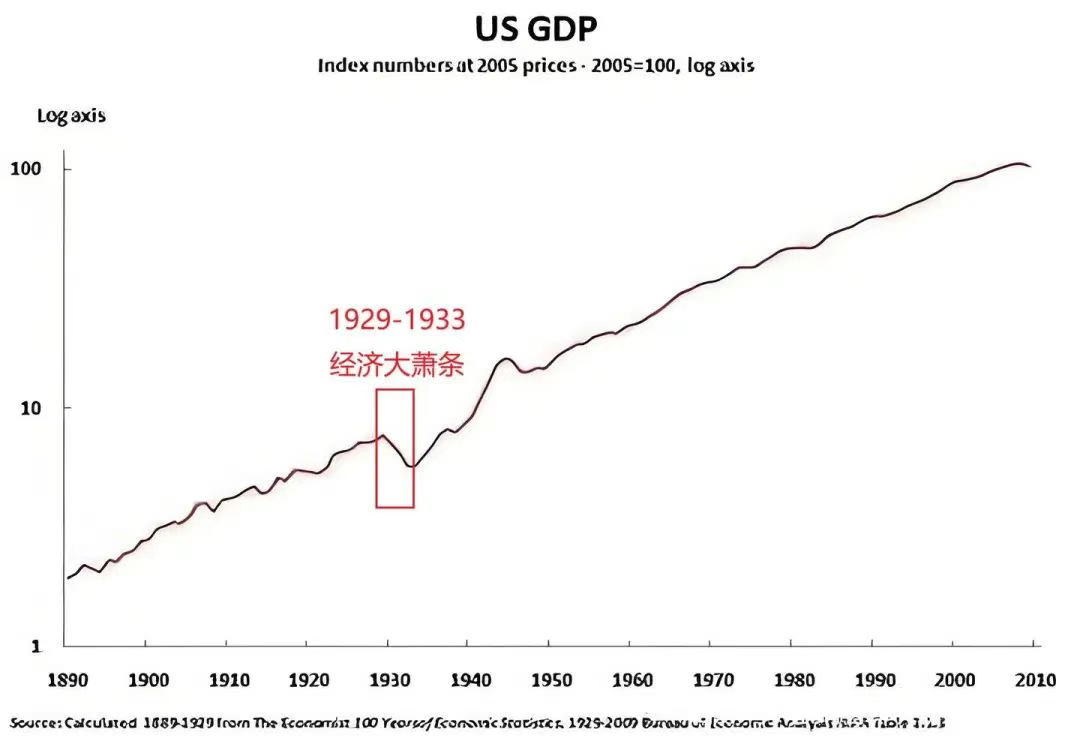
Диаграмма 9. Период бурного роста экономики США перед Великой депрессией
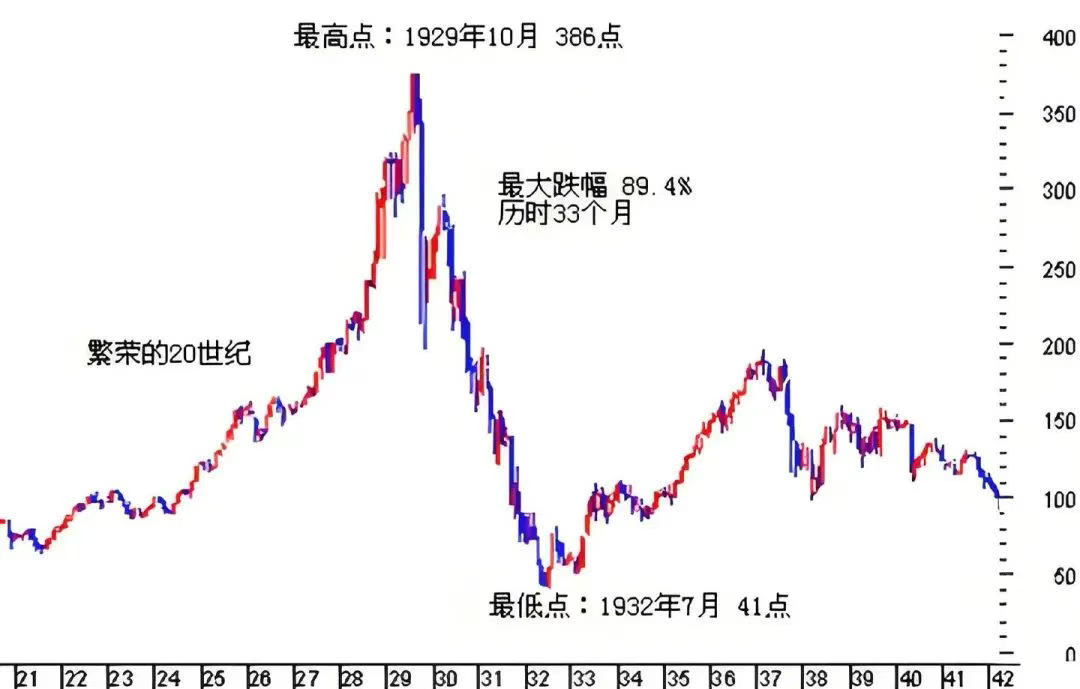
Диаграмма 10. Индекс Dow Jones Industrial Average накануне и после 1929 года
Причина этого явления кроется в следующем: капитал — это кровь экономики. Он стремится к максимальной прибыли: туда, где можно получить доход, немедленно устремляются инвестиции. Где потенциал доходов выше, туда стекание ресурсов происходит активнее. Таков базовый закон управления экономикой «невидимой рукой».
Например, появление новой отрасли сопровождается дефицитом предложения, высокими ценами и сверхприбылью, что мгновенно привлекает миллионы инвесторов. Объем производства растет. Из стадии дефицита рынок переходит в стадию баланса, а затем к переизбытку. Цены обрушиваются, маржа исчезает, компании терпят убытки, сектор приходит в упадок, рождается системный кризис. Лишь после катаклизма рынок запускает механизм самокорректировки: спекулянты изымают средства, производство сворачивается, спрос вновь начинает превышать предложение. Так функционируют фундаментальные законы рыночной экономики: путь от дефицита через равновесие к профициту, от бума к насыщению, падению и кризису, замыкая порочный круг.
Этим же законам подчиняется развитие макроэкономики в целом.
Осознав эту закономерность и врожденные изъяны стихийного рыночного механизма, человечество придумало систему «тормозов» для рыночной экономики, которую нельзя полностью отпускать на самотек. Таким «тормозом» выступает «государственное макроэкономическое регулирование».
До наступления точки кипения эксперты прогнозируют риски и внедряют опережающие меры предосторожности, вовремя «притормаживая» разгоняющийся двигатель.
Процентная политика — ключевой инструмент макроэкономического регулирования.
В периоды устойчивого и быстрого экономического роста, чтобы избежать перегрева производственных мощностей, способного спровоцировать рецессию или катастрофу, ФРС применяет повышение ставки. Это сужает предложение денег в обороте. Повышенная доходность депозитов стимулирует граждан хранить сбережения, снижая потребительский спрос. Параллельно удорожание заимствований заставляет корпорации, домохозяйства и государственный аппарат сокращать кредитование и инвестиционную активность, что охлаждает выпуск товаров.
В противоположном сценарии, когда экономика теряет импульс или погружается в спад, для восстановления конъюнктуры ФРС прибегает к снижению ставки. Это расширяет денежную базу. Падение доходности сберегательных счетов вынуждает потребителей расходовать средства, увеличивая спрос на продукцию. Одновременно дешевизна кредитных ресурсов стимулирует компании, граждан и органы власти расширять заимствования и капитальные вложения, разгоняя товарное предложение.
Таким образом, используя инструменты процентной ставки, ФРС балансирует пропорции предложения и спроса, стремясь обеспечить здоровый эволюционный рост, избегая переизбытка мощностей, гиперинфляции, дефляции, рецессий, депрессий и системных потрясений.
Идеальным сценарием считается состояние, при котором экономическая динамика сопровождается стабилизацией розничных цен или, что еще лучше, когда темпы роста личного бюджета населения значительно превышают инфляционные показатели. Это и есть оптимальная модель развития.
В таких условиях рост доходов позволяет приобретать большее количество высококачественных товаров, а корпорации получают возможность максимизировать финансовые результаты. Чем стремительнее развивается экономика в заданных параметрах, тем быстрей обогащаются социумы, повышается уровень благополучия и закрепляется долгосрочное процветание — именно такова суть позитивного эволюционного витка макроэкономики.
Типичным примером служит масштабная модернизация Китая, длившаяся около четырех десятилетий после реализации стратегии реформ и открытости: там на протяжении длительного времени наблюдался стремительный рост макроагрегатов, постоянно рос личный бюджет граждан, инфляционные тенденции существенно отставали от динамики заработных плат, а покупательная способность населения неуклонно усиливалась.
Рекомендуем нашим читателям самостоятельно оценить текущую макроситуацию.
За период 1978–2017 годов совокупный внутренний продукт КНР увеличивался в среднем на 9,5 % ежегодно, реальный располагаемый доход на душу населения рос примерно на 8,5 % в год, а индекс розничных цен повышался в среднем на 4,86 %.
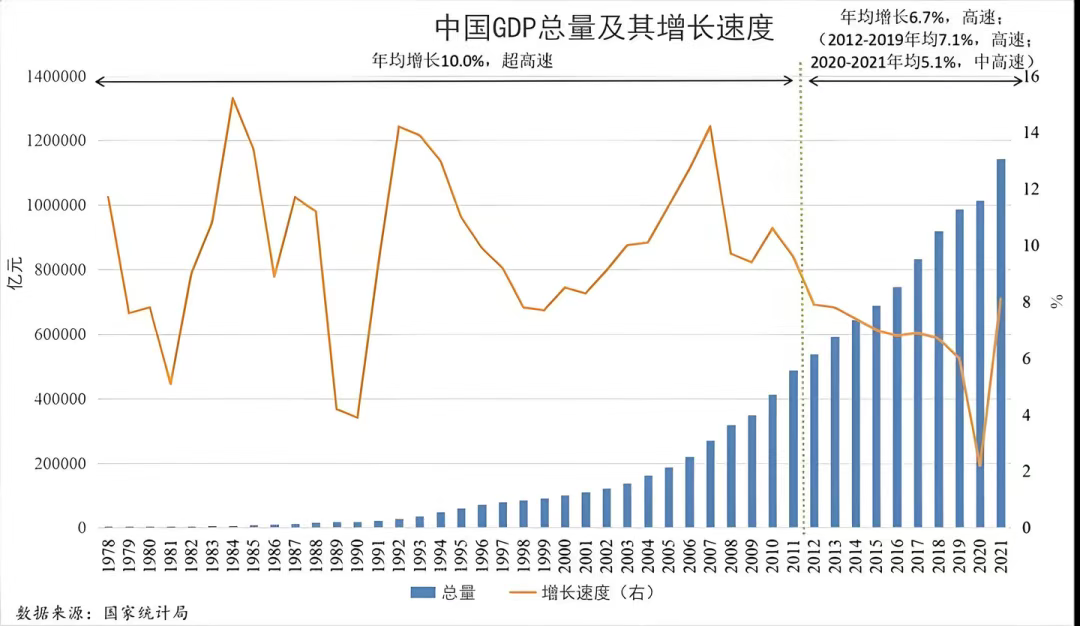
Диаграмма 11. Макродинамика внутреннего продукта Китая в период реформ
Требуется учитывать изначальную природу макроэкономических показателей: они отражают совокупный выпуск национального хозяйства, который легко представить как общий объем произведенных материальных благ и оказанных услуг. Чем больше выпускается, тем богаче общество. Поскольку данная величина оценивается в денежных единицах, мы routinely сталкиваемся с огромными цифрами типа «несколько триллионов». Тем не менее число само по себе лишено практического веса — истинный уровень обеспеченности определяется количеством физических товаров и услуг, стоящих за данной суммой. Поэтому выделяются два понятия: номинальная и фактическая динамика показателей.
Номинальный показатель демонстрирует соотношение текущего значения к предыдущему, вычисленное по действующим котировкам без какой-либо корректировки на инфляцию. Это не равноценно реальной скорости. Например, если текущие розничные цены превосходят старые, а физический выпуск товара остался неизменным, математически мы зафиксируем увеличение итоговой суммы просто вследствие смены ценовой базы. Фактически производство не прибавило ни тонны, а реальные национальные богатства остались нетронутыми. Фактическая динамика исключает ценовое воздействие путем приведения исторических величин к единому基准у, позволяя достоверно оценивать масштаб физических преобразований и изменения реального достояния государства.
Возвращаясь к вопросу о взаимосвязи между монетарным инструментом и макроэкономической динамикой...
Монетарные настройки базируются на оценке текущей макроконъюнктуры. Основными ориентирами выступают макроагрегатные показатели, индекс розничных цен и данные по нетто-занятости. Приоритетной метрикой является индекс розничных цен (дефлятор), который одновременно выступает главной целью монетарного воздействия.
Данный индекс традиционно признается эталонным маркером общего макроэкономического здоровья: в периоды подъема возрастают доходы населения и объем потребления, разгоняя розничные цены. Во время рецессии личные бюджеты сокращаются, потребительский спрос резко падает, что провоцирует обвал цен.
Именно поэтому ФРС стремится поддерживать целевой коридор индекса (приблизительно 2–2,5 %).
Переход рубежа выше этой отметки сигнализирует об излишнем разгоне национальной экономики. Чтобы предотвратить неизбежный дисбаланс и последующий затяжной спад, ФРС прибегает к ужесточению условий;
Спуск ниже обозначенного порога указывает на вялое функционирование рынка либо стадию стагнации. В целях активизации макропроцессов применяются мерные стимулы;
Если параметры держатся внутри коридора, экономика находится на безопасном восходящем пути, и регулятор занимает выжидательную позицию.
Следовательно, монетарная ставка не образует жесткой прямолинейной или обратно пропорциональной зависимости от скорости развития и ценового индекса.
При условии сохранения стабильного развития ставка способна консервироваться или плавно снижаться; допустимо также умеренное ужесточение для сдерживания цен. Долгосрочно сохраняемая низкая позиция традиционно выступает мощным катализатором макропроцессов.
Ранее упомянутый график был подробно проанализирован, поэтому не будем на нем зацикливаться. В период с первого квартала 2021 года по второй квартал 2022 года розничный индекс США продемонстрировал уверенный рост, локально преодолев отметку в 9 %. Инфляционное напряжение нарастало волнообразно, сопровождаясь высокими темпами макроэкономических показателей, что подтверждало бурный характер развития.
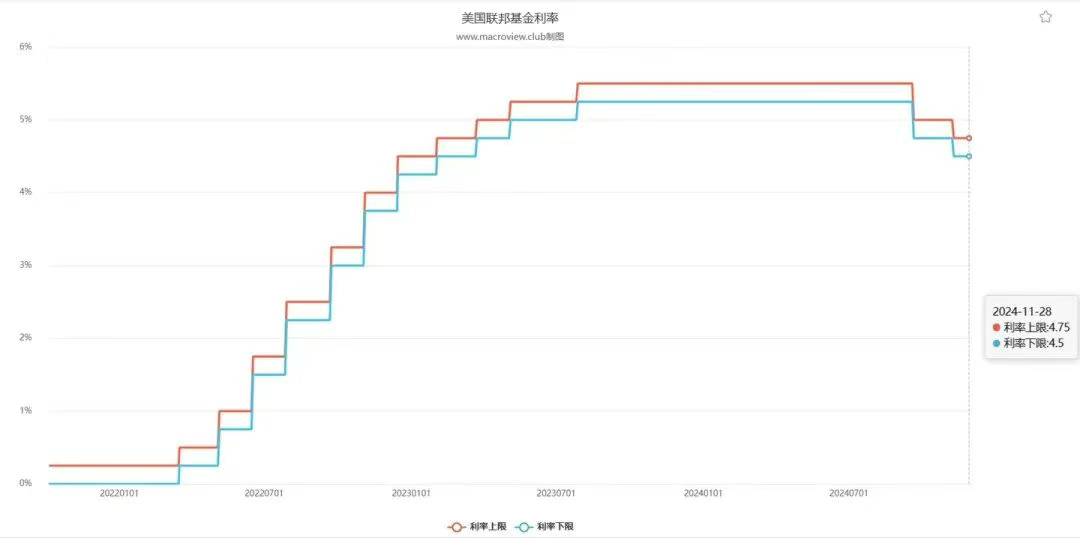
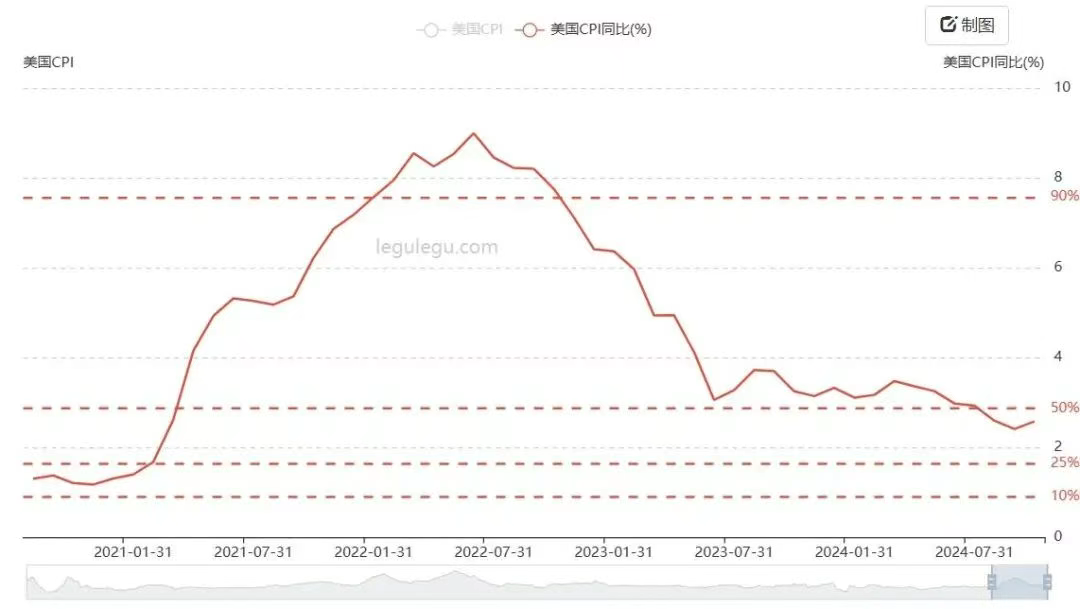
Диаграмма 12. Динамика индекса потребительских цен США за январь 2021 – октябрь 2024 гг.
Однако во избежание неконтролируемой инфляционной спирали ФРС с 2022 года запустила серию монетарных ужесточений, продолжавшуюся вплоть до середины 2024 года. Последовательное поднятие барьеров привело к постепенному охлаждению розничного индекса до 3 %, а макроэкономические показатели скорректировались с максимумов в диапазоне 6–7 % до комфортных 2–3 %. Опираясь на сформировавшуюся ситуацию, с началом второй половины 2024 года регулятор официально инициировал этап монетарного смягчения.
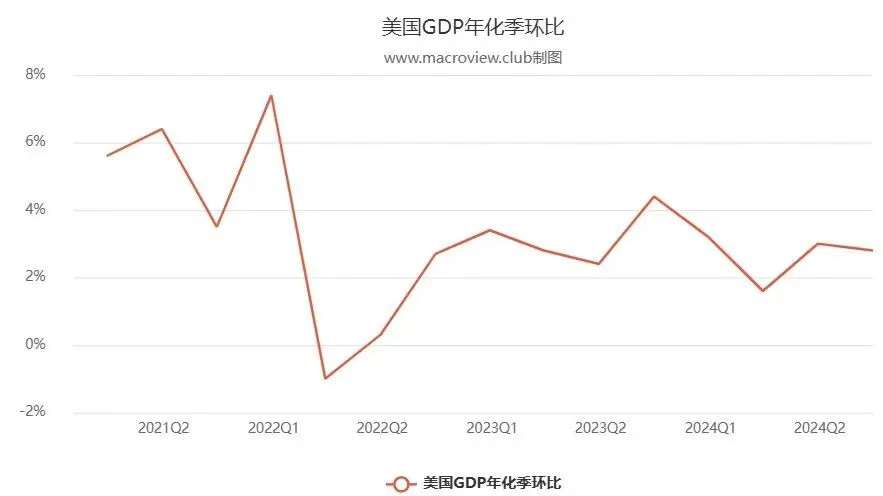
Диаграмма 13. Динамика темпов роста ВВП США за 2021Q1–2024Q3
Точно такие же причинно-следственные связи наблюдаются во взаимодействии монетарных установок центральных банков различных государств с макроэкономической динамикой.
Сердечно благодарю читателей за достижение этой точки. Тот факт, что текст дочитан до конца, свидетельствует о наличии четкого понимания механики процентных ставок. Теперь перейдем непосредственно к рассмотрению последствий монетарного смягчения со стороны ФРС.
Многогранное влияние снижения ставки ФРС
В условиях нарастающей глобализации, ФРС, выступая ключевым маяком мировой макроэкономической конъюнктуры, ясно осознаем — монетарное смягчение неизбежно окажет масштабное влияние на международную арену.
Снижение барьеров автоматически тянет вниз доходность долларовых депозитов. Свободный капитал, подобно морскому приливу, устремляется из банковской системы в поисках новых высокорентабельных точек. Данное явление не только стимулирует трансграничное инвестирование, но и выступает мощным драйвером оздоровления мировой конъюнктуры.
Однако для цифровых активов подобные транзитные потоки не работают линейно. Необходимо учитывать, что реакция сегмента никогда не бывает мгновенной и характеризуется комплексностью.
Двухсторонняя перспектива рынка
С одной стороны, расширение ликвидности, генерируемое монетарным смягчением, объективно повышает аппетит инвесторов к риску, подталкивая их переводить ресурсы в ниши с экстремальным отношением риск/вознаграждение. Биткоин и ведущие криптовалютные активы, благодаря своей уникальной децентрализованной архитектуре и беспрецедентному потенциалу доходности, стремительно становятся любимцами современных инвесторов.
Параллельно монетарное расслабление invariably сопряжено с ослаблением национальных валют, что многократно повышает привлекательность цифровых активов в роли хранилища стоимости (данная тенденция уже незаметно закрепилась на практике в текущем году), аккумулируя колоссальные потоки капитала, нацеленного на защиту сбережений.
С противоположной стороны исторический архив рисует совершенно иную картину. Вопреки академическим моделям, прогнозирующим подъем котировок цифровых монет на фоне монетарного расслабления, реальный рынок неизменно подвержен воздействию множественных переменных — макроэкономическая турбулентность, эмоциональные развороты участников, переоценка ожиданий регуляторов и психофизиология трейдеров способны спровоцировать тотальный откат вопреки базовым сценариям. Например, в периоды затяжной рецессии или рыночной паники подавляющее большинство участников предпочтет срывать средства с рискованных позиций, включая технологический сектор, чтобы минимизировать потенциальные издержки.
Анализ американских монетарных циклов за последние 35 лет наглядно демонстрирует, что реакция цифрового актива на монетарное смягчение не носит однородного характера. В 80-90 годы прошлого столетия, невзирая на первичные цели разгона национальной экономики и сдерживания инфляции, восстановление рыночных оценок систематически отставало от запуска политик и жестко координировалось макроэкономической неопределенностью.
Перешагнув порог третьего тысячелетия и став свидетелем становления инновационной индустрии, монетарные рычаги продемонстрировали еще большую амбивалентность. В период глобального шторма 2008 года программы экстренного стимулирования и обеспечения ликвидности действительно обеспечили прочную поддержку специализированным секторам, включая блокчейн-стартапы, однако данный тыловой каркас носил временный характер. Поток чрезвычайного смягчения, запущенный на фоне пандемии 2020 года, взметнул рыночные оценки до беспрецедентных вершин, однако указанный цикл роста стал следствием синергии общественного энтузиазма и ажиотажа защиты капитала, а не прямым изолированным результатом действия одного инструмента.
Влияние монетарного смягчения ФРС на сегмент цифровых монет принципиально многомерно, трудно поддается однозначной алгоритмизации и содержит значительную долю элементов неопределенности. Инвестиционный капитал не работает в режиме филантропии. Экспансивная политика открывает шлюзы для притока ликвидности, подогревает аппетит к риску и создает почвенные условия для роста котировок, однако данный вектор никогда не протекает исключительно прямолинейно. В современной турбулентной реальности подход к монетарным корректировкам требует хладнокровия и прагматизма. Лишь оценивая макроэкономическую среду, поведенческие паттерны участников и регуляторные ожидания через призму общей архитектуры, инвестор способен выстоять в условиях непредсказуемых штормов.
Земные дела текут подобно морским приливам и отливам; горько осознавать, сколько путников действительно находят обратный путь через эти житейские воды.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MMMusol









